
سهام توکنشده: چرا ۳۷٪ از شرکتها با OKXICE مخالفت میکنند

 امتیازدهی ما در گوگل
یک سرمایهگذاری مشترک بین صرافی ارزهای دیجیتال OKX و بورس بینالمللی (ICE)، مالک بورس نیویورک، با مانعی مواجه است که هیچ خط کدی نمیتواند آن را حل کند: متقاعد کردن شرکتهای بزرگ برای اجازه دادن به معامله سهامشان در بلاکچین.
IBM، Oracle، Intel و IonQ به فهرست شرکتهایی که این ابتکار را رد کردهاند، پیوستهاند و تعداد کل اعتراضات را به ۲۶ افزایش دادهاند. قبل از آنها، نامهایی مانند Microsoft، Alphabet، Goldman Sachs، Cisco و Wells Fargo نیز گفته بودند نه. از ۶۲ شرکتی که در طرح اولیه OKXICE فهرست شده بودند، ۲۳ شرکت رد کردهاند که حدود ۳۷٪ از فهرست اولیه را تشکیل میدهد.
این سناریو تنش بنیادی در بازار توکنسازی داراییها را نشان میدهد: ممکن است فناوری آماده باشد، اما ناشران هنوز متقاعد نشدهاند که شرکت در این فرآیند ارزش ریسک را دارد.
چارچوب نوآوری SEC چگونه کار میکند
کمیسیون بورس و اوراق بهادار ایالات متحده (SEC) یک "معافیت نوآوری" با اعتبار پنج ساله ایجاد کرده است. پلتفرمهای واجد شرایط میتوانند معامله سهام در بلاکچین را آزمایش کنند، با عملکرد ۲۴ ساعته در روز، هفت روز در هفته. اما یک شرط وجود دارد: شرکتهای فهرست شده حق دارند از گنجاندن اوراق بهادار خود جلوگیری کنند.
مکانیسم به این صورت کار میکند: پلتفرم یک اعلان عمومی با فهرست سهامهایی که قصد دارد ارائه دهد، منتشر میکند. از زمان انتشار، هر شرکت ۳۰ روز فرصت دارد تا اعتراض خود را ثبت کند. اگر چیزی نگوید، سکوت به معنای رضایت است و امکان لغو آن وجود ندارد.
OKXICE اولین اعلان خود را در ۴ اکتبر منتشر کرد و مدلی را که از استخرهای نقدینگی Uniswap v4 در بلاکچین XLayer OKX استفاده میکند، تشریح کرد. معاملات با استیبلکوینها تسویه میشوند و معاملات از طریق سازندگان بازار خودکار (AMMs) انجام میشود، بدون دفتر سفارش سنتی.
مشکل انگیزه نامتقارن
برای درک موج ردها، باید به ساختار انگیزهای که این چارچوب ایجاد کرده است، نگاه کرد. اعتراض هزینهای ندارد. از سوی دیگر، پذیرش به معنای اجازه دادن به معامله سهام شرکت در یک محیط جدید است، بدون چارچوب نظارتی آشنا، بدون مکانیزم خروج و با نقدینگی بالقوه کم.
تیمهای حقوقی و روابط سرمایهگذاران هنوز در تلاشند تا پیامدهای عملی را درک کنند. گفتن "نه" پاسخ ایمنتری است وقتی هزینه انتظار صفر است و هزینه شرکت نامشخص است. کارشناسان صنعت اشاره میکنند که طراحی نظارتی، هرچند نوآورانه، یک تمایل طبیعی به رد ایجاد کرده است.
همچنین یک مسئله تقاضا وجود دارد. توکنسازی میتواند به طور نظری دسترسی به سرمایهگذاران بینالمللی را که امروز در خرید سهام آمریکایی به طور مستقیم مشکل دارند، باز کند. اما تحلیلگران مؤسسات مالی بزرگ استدلال میکنند که این مزیت بالقوه ممکن است نگرانیها در مورد معامله مداوم (۲۴/۷) خارج از ساختار بازار سنتی را جبران نکند، جایی که نقدینگی تمایل دارد در خارج از ساعات کاری کمتر باشد.
استراتژی "صبر و دید"
اندرو کومو، رئیس مشترک OKXICE و فرماندار سابق نیویورک، اعتراضات را پیشبینیپذیر دانست. در کنفرانس خبری هفته گذشته، او گفت که بسیاری از شرکتها ترجیح میدهند "صبر کنند و ببینند که چگونه کار میکند قبل از اینکه اولین کسانی باشند که شرکت میکنند".
این بیانیه یک دینامیک کلاسیک در بازارهای نوظهور را نشان میدهد: هیچکس نمیخواهد اولین نفری باشد که وارد میشود، اما همه میخواهند دومین نفر باشند. اگر پلتفرم نقدینگی، امنیت و تقاضای واقعی را با شرکتهایی که پذیرفتهاند، نشان دهد، ممکن است در دورههای بعدی درها شروع به باز شدن کنند.
سه اعتراض از شرکتهایی آمده است که حتی در فهرست اصلی نبودند: Cerebras Systems، Arm Holdings و Wells Fargo. این نشان میدهد که برخی شرکتها به طور فعال در حال نظارت بر فرآیند هستند و اقدامات پیشگیرانهای انجام میدهند، حتی قبل از اینکه به طور رسمی گنجانده شوند.
این چه معنایی برای توکنسازی داراییها دارد
حرکت OKXICE یکی از آزمایشات بلندپروازانه توکنسازی داراییهای دنیای واقعی (RWA) در بازار آمریکاست. بر خلاف توکنهایی که نماینده اوراق قرضه یا کالاها هستند، ما در مورد سهام شرکتهای عمومی فهرستشده در NYSE و Nasdaq صحبت میکنیم که در استخرهای نقدینگی DeFi معامله میشوند.
نرخ رد ۳۷٪ لزوماً نشانه مرگ نیست. هنوز دهها شرکتی که اعتراضی نکردهاند وجود دارد و پلتفرم میتواند با یک فهرست کوچکتر شروع به کار کند. چالش واقعی در اثبات این است که مدل نقدینگی کافی برای توجیه وجود یک بازار موازی ایجاد میکند.
برای اکوسیستم گستردهتر ارزهای دیجیتال، این رویداد یک درس را تقویت میکند که بخش مالی غیرمتمرکز باید آن را درک کرده باشد: زیرساخت فنی شرط لازم است، اما کافی نیست. بدون همراستایی انگیزهها بین همه شرکتکنندگان بازار، پذیرش نهادی به آرامی پیش میرود.
زمینه استیبلکوینها و بازده RWA
طرح OKXICE در زمانی قرار دارد که استیبلکوینهای مبتنی بر داراییهای واقعی بین ۵٪ تا ۷٪ در سال بازده دارند، در حالی که نرخهای تأمین مالی در بازار ارزهای دیجیتال به حدود ۴٪ کاهش یافته است. ابتکارات نظارتی مانند قانون GENIUS در ایالات متحده تمایل دارند بخشی از این بازده را به خارج از زنجیره منتقل کنند، که میتواند بازار قابل هدف را به چیزی در حدود ۴ میلیارد دلار در سه سال آینده گسترش دهد.
این زمینه به توضیح اینکه چرا ICE، یکی از بزرگترین اپراتورهای بورسهای جهان، تصمیم به همکاری با OKX گرفته است، کمک میکند. این یک خیریه فناوری نیست. این یک شرط است که زیرساخت بلاکچین سهم قابل توجهی از حجم جهانی معامله داراییها را در سالهای آینده به خود اختصاص خواهد داد. سوال این است که آیا شرکتهای ناشر با این دیدگاه به سرعت مورد نیاز بازار موافقت میکنند.
این محتوا اطلاعاتی و آموزشی است و به عنوان توصیهای برای سرمایهگذاری محسوب نمیشود. بازده گذشته تضمینی برای نتایج آینده نیست.
این محتوا صرفاً برای اطلاعرسانی عمومی ارائه شده است و بهمنزله مشاوره مالی، سرمایهگذاری، حقوقی یا مالیاتی تلقی نمیشود. هرگونه رویداد، جایزه، کمپین آنلاین یا اطلاعات مرتبط که در اینجا ذکر شده است، نباید بهعنوان توصیه، ترغیب یا دعوت به خرید، فروش، معامله یا هرگونه دادوستد دیگر داراییهای رمزارزی تلقی شود. داراییهای رمزارزی از نوسان بالایی برخوردار هستند و ممکن است منجر به زیان شوند. دسترسی به خدمات، محصولات و رویدادهای مرتبط با WEEX ممکن است بسته به منطقه جغرافیایی متفاوت باشد. اطمینان از اینکه استفاده شما از این خدمات با قوانین و مقررات محلی مطابقت دارد، بر عهده خود شماست.
ممکن است شما نیز علاقهمند باشید

میان شب از ۱ میلیون تراکنش عبور کرد در حالی که فعالیت روزانه افزایش یافت

فعالیت بیتکوین مرتبط با ایران حدود 80 درصد کاهش یافت و سپس در طول خاموشی بهبود یافت

بیتکوین: خروج سرمایهگذاران کوچک و خرید سرمایهگذاران بزرگ

Monad قرارداد زیرساخت کارت استیبلکوین را با Reap و Meru به دست آورد

بیتکوین: نهنگهای هایپرلیکوید برای اولین بار از مارس به فروش کوتاه رفتند

زونداکریپتو: امروز ساعت 23:00 مهلت به پایان میرسد. اگر نتوانید ثبتنام کنید، آخرین نفر در صف دریافت پول خواهید بود

یک هج 3 میلیون دلاری، آزمون میاندورهای و صعود خردهفروشی: بازارهای پیشبینی در NEXTPredict

OpenAI اثبات میکند که ETH نادرست است و توییتر کریپتو سوالاتی دارد

ده فرمان: استادان قدیمی، پول جدید

اعتماد به دیفای از بانکها کمتر است؛ تنها ۱۹٪ از آمریکاییها امنیت مالی ایالات متحده را به شدت تأیید میکنند

کیستون ۱۸,۸۳۵ کیف پول رمزارز را پس از یک هک نابود خواهد کرد

مکریب مکدونالدز واقعاً قیمت بیتکوین را افزایش نمیدهد، متأسفم همه

رولوت تحت نظارت: لندن بررسی راهاندازی محصولات آن را خواستار شد

قطع شبکههای اجتماعی: سنای فرانسه بررسی حذف یک ساعته را انجام میدهد، ارز دیجیتال ضد سانسور در حالت هشدار
تغییرات در صنعت استخراج بیتکوین: تتر ۱۵ غول را به همکاری برای واگذاری کنترل دستگاههای استخراج به هوش مصنوعی دعوت کرد
فیدلیتی: فدرال رزرو بیش از حد ملایم ارزیابی شده است، بازدهی اوراق قرضه در بالاترین سطح خود در 20 سال اخیر

مصاحبه: ارالد غوس (OKX) درباره MiCA، دلار و آینده پرداختها در اتحادیه اروپا

رهبر سهام توکنی چه کسی است؟ رقابت دادهها بین پنج زنجیره بزرگ و شش ناشر

استیبلکوینها و توکنسازی: تام لی بانکها را با خطر تأخیر مواجه میکند

اکنون بیت کوین پذیرفته میشود: ۴۲۵ فروشنده بیت کوین در لس آنجلس با کافه د لچه
مورگان استنلی پیشبینی رشد مصرف برق جهانی را افزایش داد: به جز هوش مصنوعی، چه کسی سهمی از 500 میلیارد دلار بازار برق خواهد داشت؟

مقاله جدید آرتور هایز: تله سهگانه فدرال رزرو، هر چه پاول بیشتر تلاش کند، بازار گاوی ارزهای دیجیتال دیوانهتر میشود

نسخه تجارت الکترونیک Qianwen Office، هدفش فقط "چت کردن" نیست
چرا جیپیمورگان قیمت هدف یوشو تکنولوژی را به 995 یوان افزایش داد
پیگیری زنجیرهای Meme «کارخانه توکن» : فروش در 3 ثانیه، میلیونها دلار فقط وارد میشود

برزیل: کلید دوره دوم لولا داسیلوا چالش مالی است

پس از نه پرداخت، TBC به ورودی تجاری ماشینهای هوش مصنوعی میرسد
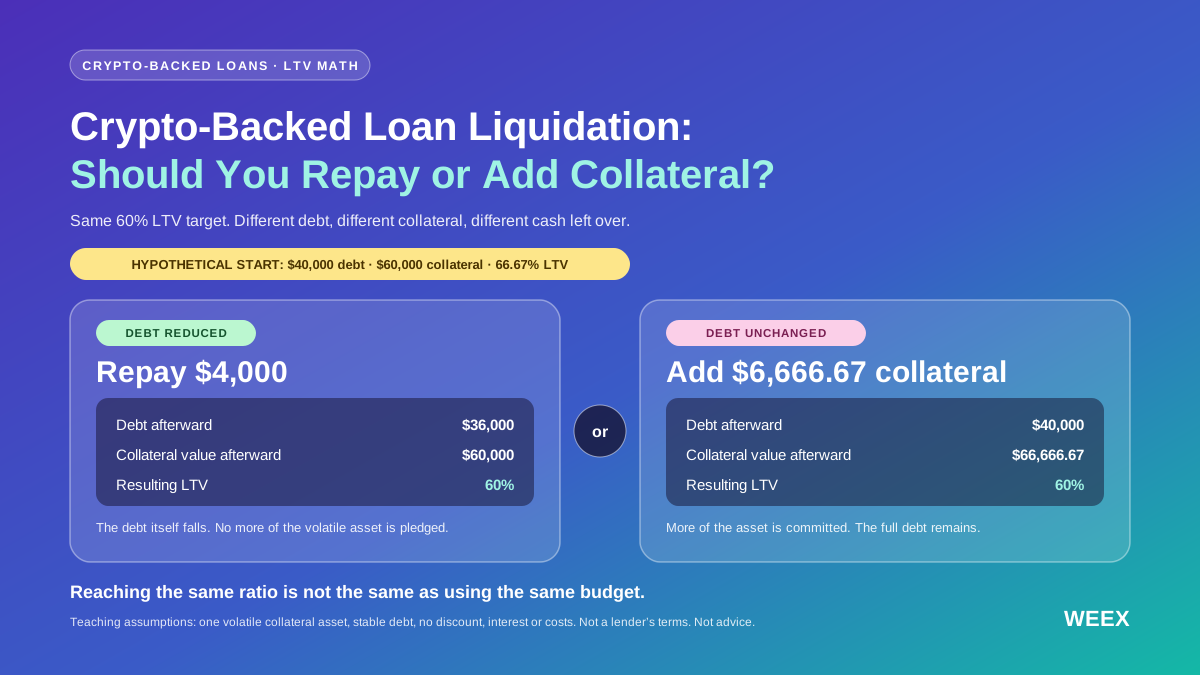
لیکویید شدن وام با پشتوانه ارز دیجیتال: بازپرداخت کنید یا وثیقه اضافه کنید؟
با خطر لیکویید شدن وام با پشتوانه ارز دیجیتال روبهرو هستید؟ بازپرداخت و افزایش وثیقه را با بودجه برابر، محاسبات LTV، آزمون فشار و محدودیتهای حفاظتی مقایسه کنید.

تصمیم FOMC 28/10/2026: سناریوهایی برای سهام، بیتکوین و طلا

PA روزنامه | OpenAI نسخه GPT-6.1 Terra را منتشر کرد، قیمت API 50% کاهش یافت؛ Anthropic درخواست ثبت نام در نزدک را ارائه داد، کد "ANT"
میان شب از ۱ میلیون تراکنش عبور کرد در حالی که فعالیت روزانه افزایش یافت
فعالیت بیتکوین مرتبط با ایران حدود 80 درصد کاهش یافت و سپس در طول خاموشی بهبود یافت
بیتکوین: خروج سرمایهگذاران کوچک و خرید سرمایهگذاران بزرگ
Monad قرارداد زیرساخت کارت استیبلکوین را با Reap و Meru به دست آورد
بیتکوین: نهنگهای هایپرلیکوید برای اولین بار از مارس به فروش کوتاه رفتند
زونداکریپتو: امروز ساعت 23:00 مهلت به پایان میرسد. اگر نتوانید ثبتنام کنید، آخرین نفر در صف دریافت پول خواهید بود


