
L'action Microsoft bondit après la croissance de 43 % d'Azure : ce que signifie réellement cette performance cloud

 Notez-nous sur Google


Le bond de 17 % de l'action Microsoft suite à la croissance de 43 % d'Azure montre que le marché réagit à une information nouvelle et significative plutôt qu'à un simple dépassement des attentes consensuelles.
L'action Microsoft intégrait une décélération d'Azure tout au long de 2026, ce qui explique en grande partie la baisse de 19 % depuis le début de l'année avant ces résultats. La reprise de l'action Microsoft grâce aux chiffres d'Azure ne reflète pas une réévaluation générale du secteur technologique. Il s'agit d'un ajustement précis concernant la préoccupation majeure qui pesait sur le titre, et comprendre pourquoi 43 % modifie la thèse d'investissement là où 41 % ou 42 % ne l'auraient pas fait constitue la base analytique pour évaluer si cette hausse de 17 % en une journée peut se poursuivre.

Pourquoi 43 % est différent de 41 % ou 42 %
Le cadre d'analyse de Goldman Sachs utilisé avant le rapport du 29 juillet identifiait 41 % comme le seuil de surprise positive capable de générer une appréciation significative du cours de l'action. Azure, à 43 %, n'a pas seulement franchi ce seuil. Il l'a dépassé de deux points de pourcentage sur une métrique où chaque point de croissance représente un revenu supplémentaire significatif à l'échelle d'Azure.
Le mécanisme par lequel 43 % diffère de 41 % passe par le cycle de révision des modèles des analystes plutôt que par le simple sentiment des investisseurs. Un résultat Azure qui dépasse le seuil de surprise positive d'un point nécessite un ajustement modeste des estimations. Un résultat qui dépasse le scénario le plus optimiste force les analystes à reconsidérer si toute la trajectoire d'Azure modélisée était trop conservatrice, au lieu de simplement ajuster la performance d'un trimestre.
Cette distinction est cruciale car les révisions après un dépassement d'un point sont incrémentales. Celles après un dépassement qui remet en question toute la trajectoire sont cumulatives. Lorsque les analystes révisent à la hausse l'hypothèse de croissance d'Azure pour le T1 de l'exercice 2027, puis les T2 et T3, la révision de l'objectif de cours consensuel est nettement plus importante.
Le résultat de 43 % est donc significatif non pas isolément, mais pour ce qu'il implique sur la trajectoire que le consensus jugeait trop pessimiste.
Ce que mesure réellement la croissance de 43 % d'Azure
Une dimension du dépassement d'Azure que la plupart des analyses n'ont pas suffisamment examinée est ce que mesure réellement cette croissance de 43 % et pourquoi sa composition est aussi importante que son taux.
La croissance de 43 % d'Azure combine deux composantes distinctes dont les taux de croissance individuels ont des significations analytiques différentes. La composante des services IA, incluant Azure OpenAI Service et d'autres services cloud spécifiques à l'IA, croît à des taux nettement supérieurs à la moyenne d'Azure. La composante des services cloud conventionnels, incluant le calcul, le stockage, le réseau et la large suite de services cloud d'entreprise, croît plus lentement.
Le chiffre global de 43 % est le plus précieux pour la thèse d'investissement lorsque la composante cloud conventionnelle accélère également, plutôt que lorsque l'accélération est uniquement tirée par l'IA. L'accélération des services cloud conventionnels indique que les entreprises étendent leur empreinte Azure pour des charges de travail au-delà de l'IA, ce qui produit une trajectoire de revenus plus durable car les cycles d'adoption cloud en entreprise sont plus longs et moins volatils que les cycles de dépenses d'infrastructure IA.
Les commentaires de la direction sur la composition IA versus conventionnelle du résultat de 43 % sont donc la divulgation qualitative la plus importante de la conférence téléphonique, plutôt que le chiffre de 43 % lui-même.
La baisse du flux de trésorerie disponible occultée par le bond de 17 %
Le bond de 17 % de l'action Microsoft suite au dépassement d'Azure a concentré l'attention des investisseurs presque entièrement sur l'histoire de l'accélération des revenus, alors qu'un développement financier spécifique et important dans le même rapport a reçu une attention insuffisante.
Le flux de trésorerie disponible, à 19,64 milliards de dollars, a chuté de 23 %.
Une baisse de 23 % du flux de trésorerie disponible parallèlement à une augmentation de 18 % des revenus et de 31 % du bénéfice net est une configuration spécifique et inhabituelle qui nécessite une explication. Elle s'explique par des dépenses d'investissement à un niveau que la croissance des revenus n'a pas encore totalement compensé en termes de trésorerie. Microsoft a prévu environ 190 milliards de dollars de dépenses d'investissement pour l'infrastructure IA en 2026. À ce niveau, le flux de trésorerie disponible trimestriel est comprimé par les exigences de dépréciation et de maintenance qui croissent plus vite que le flux de trésorerie opérationnel issu de l'accélération des revenus.
La baisse du flux de trésorerie disponible ne constitue pas une menace immédiate pour la santé financière de Microsoft. Le bilan et la génération de trésorerie opérationnelle de l'entreprise sont assez solides pour soutenir le cycle d'investissement. Mais la trajectoire du flux de trésorerie disponible est la mesure qui détermine quand le cycle d'investissement dans l'infrastructure IA commencera à retourner du capital aux actionnaires plutôt que de le consommer.
Hood a déclaré qu'elle s'attend à ce que Microsoft génère un flux de trésorerie disponible positif au cours de l'exercice 2027.
La déclaration de la CFO selon laquelle le flux de trésorerie disponible redeviendra positif en 2027 est l'engagement financier prospectif le plus important de la conférence, car il établit un calendrier que les investisseurs peuvent surveiller par rapport aux résultats trimestriels. Si le flux de trésorerie disponible s'améliore progressivement au cours de l'exercice 2027 alors que la croissance des revenus Azure se maintient au-dessus de 40 % et que la croissance des dépenses d'investissement se modère, la thèse d'investissement se renforce à chaque trimestre. Si l'amélioration est retardée, l'engagement perd en crédibilité.

Prix de --
L'écart de monétisation de Copilot que la croissance d'Azure ne peut masquer
Une dimension de la thèse d'investissement IA de Microsoft que le dépassement d'Azure a temporairement occultée est l'écart spécifique et significatif entre la base d'utilisateurs payants de Copilot et la base d'utilisateurs potentiels représentée par les abonnés Microsoft 365.
Copilot comptait environ 20 millions de sièges d'entreprise payants lors des derniers résultats, malgré les plus de 450 millions d'abonnés Microsoft 365.
Vingt millions de sièges Copilot payants sur 450 millions d'abonnés Microsoft 365 représentent un taux de conversion d'environ 4,4 %. L'économie de cet écart est significative pour la trajectoire des revenus Azure à long terme, car les requêtes Copilot génèrent une consommation de calcul Azure qui n'existe pas lorsque les utilisateurs de Microsoft 365 accèdent à des logiciels de productivité conventionnels.
Chaque abonné Microsoft 365 qui se convertit en utilisateur payant de Copilot ajoute des revenus Azure provenant de la charge de travail d'inférence IA que Copilot nécessite pour fonctionner. À 20 millions de sièges payants, la contribution de l'IA Azure de Copilot est significative mais pas encore transformatrice par rapport à l'échelle totale d'Azure. À 100 ou 200 millions de sièges payants, la contribution de l'IA Azure de Copilot devient un moteur de croissance structurel qui se compose à chaque nouveau cycle d'adoption de Copilot en entreprise.
La croissance de 43 % d'Azure reflète aujourd'hui une pénétration partielle de Copilot. La trajectoire de croissance d'Azure au cours des douze à dix-huit prochains mois dépendra largement de l'accélération du taux de conversion de Copilot, passant de 4,4 % vers des niveaux reflétant une véritable adoption des flux de travail IA en entreprise plutôt qu'une expérimentation précoce.
Ce que l'investissement dans Anthropic apporte et ce qu'il n'apporte pas
Microsoft a cité un gain de 3,2 milliards de dollars provenant de son investissement dans le laboratoire d'intelligence artificielle Anthropic.
Le gain lié à Anthropic apparu dans les résultats du T4 de Microsoft crée un parallèle analytique spécifique avec le rapport du T2 d'Amazon, où un gain Anthropic beaucoup plus important avait gonflé le bénéfice net. Le gain de 3,2 milliards de dollars de Microsoft est plus petit en termes absolus que celui d'Amazon, mais suit le même schéma d'appréciation du portefeuille d'investissement IA contribuant aux états financiers, ce qui devrait être séparé de la performance opérationnelle.
Le gain de 3,2 milliards de dollars a contribué au bénéfice net mais pas aux revenus ni à la croissance d'Azure. Le résultat de 43 % d'Azure est donc exempt de l'effet Anthropic, contrairement aux comparaisons d'Apple Services ou d'Amazon EPS. C'est la caractéristique spécifique du dépassement de Microsoft qui le rend plus crédible opérationnellement que les résultats influencés par Anthropic chez d'autres entreprises cette saison.
La relation avec Anthropic crée également une dimension stratégique qui va au-delà du gain d'investissement. Microsoft Azure héberge les modèles Claude d'Anthropic via la plateforme Azure AI, ce qui signifie que la croissance commerciale d'Anthropic génère des revenus Azure, que le gain d'investissement soit reconnu ou non au cours d'un trimestre donné. Le gain d'investissement est un événement financier ponctuel. La relation d'hébergement est un moteur de revenus récurrents qui se compose avec l'expansion commerciale d'Anthropic.
Pourquoi le contexte depuis le début de l'année est important pour le bond de 17 %
L'action Microsoft est toujours en baisse de 19 % depuis le début de l'année, même après la reprise de 17 % en une journée.
Ce contexte spécifique change le cadre analytique du bond de 17 % pour évaluer si le mouvement a encore du potentiel ou s'il a totalement intégré la préoccupation de décélération d'Azure qui pesait sur le titre.
Un bond de 17 % en une journée sur une action qui est toujours 19 % en dessous de son prix de début d'année ne signifie pas que l'action est devenue chère. Elle est devenue moins bon marché sur une base annuelle tout en restant significativement en dessous de son niveau initial. La réduction de la perte annuelle de 19 % à un niveau proche de zéro ne restaure pas l'action à une valorisation nécessitant des résultats extraordinaires pour être justifiée. Elle la restaure à une valorisation où des résultats raisonnables produisent des rendements raisonnables plutôt que la déception que la baisse de 19 % intégrait.
L'objectif consensuel des analystes d'environ 558 $ implique environ 25 % de hausse par rapport au prix post-résultats proche de 448 $. Un consensus impliquant 25 % de hausse après une reprise de 17 % était fondé sur des hypothèses de croissance d'Azure que le résultat de 43 % a désormais validées, plutôt que sur des hypothèses nécessitant d'autres surprises positives. Le chemin de 448 $ à 558 $ passe donc par une exécution continue sur la trajectoire d'Azure plutôt que par des surprises positives supplémentaires au-delà de la base nouvellement établie.
Pour ceux qui cherchent à participer aux marchés financiers mondiaux, avoir accès à la bonne plateforme de trading est essentiel. WEEX propose des produits de trading de crypto et d'actions, couvrant les principaux marchés mondiaux, y compris les actions américaines et les actifs numériques.
Conclusion
Le bond de 17 % de l'action Microsoft suite à la croissance de 43 % d'Azure montre que le marché réévalue la préoccupation de décélération spécifique responsable de la baisse de 19 % depuis le début de l'année, plutôt que de simplement célébrer un dépassement trimestriel. Le résultat de 43 % dépasse le seuil de surprise positive de Goldman Sachs de deux points de pourcentage, forçant les analystes à réviser l'ensemble de la trajectoire plutôt que l'estimation d'un seul trimestre.
Ce que le résultat de 43 % ne résout pas, c'est la compression du flux de trésorerie disponible créée par le programme de dépenses d'investissement de 190 milliards de dollars et l'écart de monétisation de Copilot qui sépare 20 millions de sièges payants de 450 millions d'abonnés Microsoft 365. Ces deux facteurs déterminent si la trajectoire d'Azure établie par le résultat de 43 % est accompagnée des caractéristiques financières justifiant le chemin complet vers l'objectif consensuel de 558 $.
La baisse de 23 % du flux de trésorerie disponible est le chiffre que l'engagement de flux de trésorerie disponible positif pour l'exercice 2027 doit valider au cours des quatre prochains trimestres pour que la reprise post-résultats se maintienne. Et le taux de conversion de Copilot à partir du point de départ de 4,4 % est la mesure dont l'accélération déterminera si le résultat de 43 % d'Azure est le début d'une réaccélération durable ou le pic d'un trimestre ayant bénéficié de facteurs temporels spécifiques.
FAQ
1. Que signifie la croissance de 43 % d'Azure pour l'action Microsoft ?
La croissance de 43 % d'Azure par rapport aux prévisions de 39 % à 40 % a dépassé le seuil de surprise positive de 41 % de Goldman Sachs de deux points, forçant les analystes à réviser toute la trajectoire d'Azure plutôt que l'estimation d'un seul trimestre. Le résultat a directement répondu à la préoccupation de décélération responsable de la baisse de 19 % de l'action Microsoft depuis le début de l'année et a justifié la reprise de 17 % en une journée comme une réévaluation de cette préoccupation spécifique plutôt que comme un enthousiasme général pour le secteur technologique.
2. Pourquoi le flux de trésorerie disponible a-t-il chuté de 23 % malgré le fort dépassement des revenus ?
Les dépenses d'investissement d'environ 190 milliards de dollars en 2026 pour l'infrastructure IA croissent plus vite que le flux de trésorerie opérationnel issu de l'accélération des revenus Azure, comprimant le flux de trésorerie disponible trimestriel même si les revenus et le bénéfice net croissent fortement. La CFO s'est engagée à un flux de trésorerie disponible positif en 2027, établissant un calendrier pour la résolution du cycle d'investissement. Si la croissance d'Azure se maintient au-dessus de 40 % jusqu'en 2027 alors que la croissance des dépenses d'investissement se modère, la trajectoire du flux de trésorerie disponible s'améliorera progressivement chaque trimestre.
3. Qu'est-ce que l'écart de monétisation de Copilot et pourquoi est-ce important ?
Copilot compte environ 20 millions de sièges d'entreprise payants sur une base d'abonnés Microsoft 365 de plus de 450 millions, représentant un taux de conversion d'environ 4,4 %. Chaque abonné Microsoft 365 qui se convertit en utilisateur payant de Copilot ajoute des revenus de calcul Azure provenant de la charge de travail d'inférence IA que Copilot nécessite. La croissance de 43 % d'Azure reflète aujourd'hui une pénétration de 4,4 % de Copilot. La trajectoire de croissance d'Azure au cours des douze à dix-huit prochains mois dépendra largement de l'accélération de ce taux de conversion vers des niveaux reflétant une véritable adoption des flux de travail IA en entreprise.
4. Que signifie le gain d'investissement dans Anthropic pour les résultats de Microsoft ?
Le gain d'investissement de 3,2 milliards de dollars de Microsoft dans Anthropic a contribué au bénéfice net mais pas aux revenus ni à la croissance d'Azure, rendant le résultat de 43 % d'Azure opérationnellement exempt de l'effet d'investissement, ce qui crée plus de crédibilité analytique que les résultats où les gains d'investissement gonflent la métrique principale utilisée pour évaluer l'entreprise. La relation d'hébergement d'Anthropic sur Azure crée également un moteur de revenus récurrents qui se compose avec l'expansion commerciale d'Anthropic, indépendamment de la reconnaissance du gain d'investissement au cours d'un trimestre donné.
5. L'action Microsoft est-elle toujours attractive après avoir bondi de 17 % ?
L'objectif consensuel des analystes d'environ 558 $ implique environ 25 % de hausse par rapport au prix post-résultats proche de 448 $. Un consensus impliquant 25 % de hausse après une reprise de 17 % était fondé sur des hypothèses de croissance d'Azure que le résultat de 43 % a désormais validées, plutôt que sur des hypothèses nécessitant des surprises positives supplémentaires. Le chemin de 448 $ à 558 $ passe par une exécution continue sur la trajectoire d'Azure et la reprise du flux de trésorerie disponible promise par la CFO pour l'exercice 2027, plutôt que par des dépassements extraordinaires au-delà des prévisions qui ont produit la reprise initiale de 17 %.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer
Action AMZN en hausse de 3,8 %, puis en baisse de 3,9 % : les nouvelles sur l’IA d’AWS sont-elles déjà intégrées dans les cours ?
Ethereum sous 1 800 $ : 7 semaines de sorties des ETF et le prochain plancher
XRP moins de 1 $ : ce que signifie le déblocage du séquestre du 1er décembre pour le cours
Bitcoin sous 62 K $ : 60 000 $ sera-t-il le prochain seuil avant la décision de la Fed du 9 décembre ?
IPO d’Anthropic à 81,3 Md $ : l’action ANT est-elle surévaluée à 83 $ ?

L’action Micron chute 3,67 % malgré l’essor de la mémoire pour l’IA : MU est-elle une opportunité d’achat ?
Les actions de Coherent et Lumentum progressent : pourquoi les valeurs optiques sont en hausse
Minutes de la Fed 11/2026 : pourquoi une hausse en décembre est désormais anticipée à 91 %
Division d’actions Sandisk par 8 : guide de trading SNDK du 20/11
Nvidia annonce 115,8 Md $ de chiffre d’affaires après le départ de Huang : NVDA peut-elle justifier l’engouement pour l’IA ?
Les sorties des ETF Bitcoin reprennent : 240 M $ de retraits après un rebond d’un jour — la demande de BTC s’affaiblit-elle ?
ChatGPT Wallet écarte les cryptos : ce que cela signifie pour les paiements des agents IA
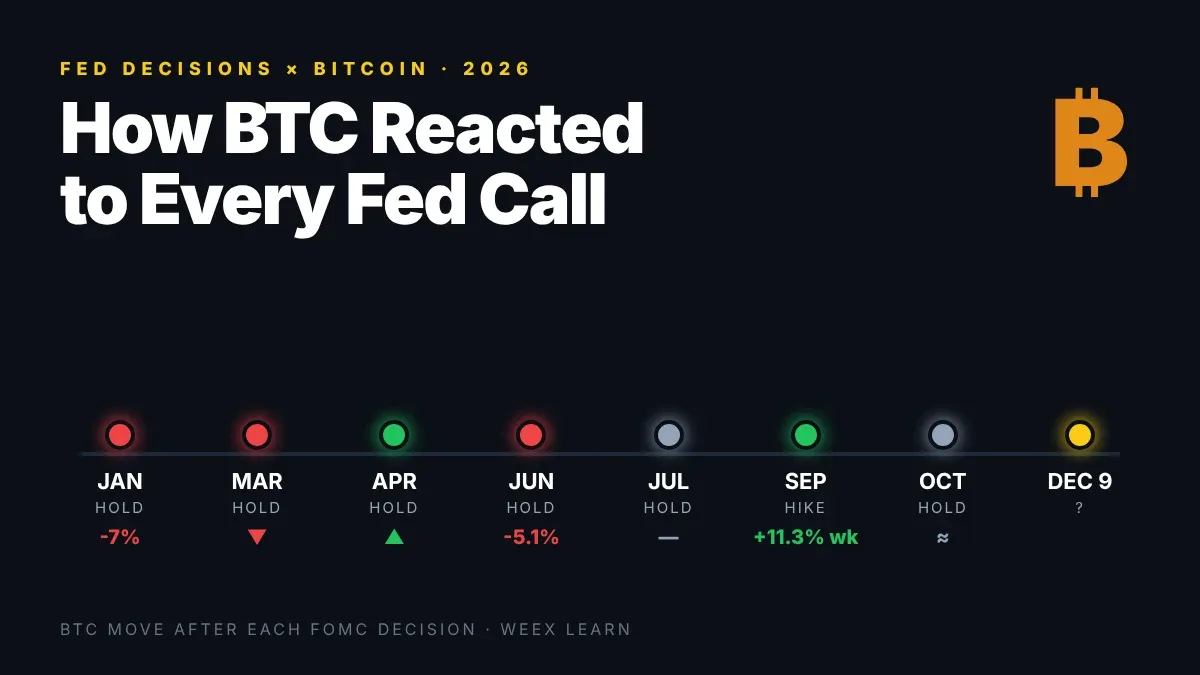
Décisions de taux de la Fed et Bitcoin : réaction du BTC à chaque décision de 2026
Nebius réduit ses prévisions de chiffre d’affaires pour 2026 : les retards des centres de données menacent-ils NBIS ?
Pourquoi l’action Nebius a-t-elle chuté malgré une hausse de 571 % de son chiffre d’affaires ? Résultats du T3 de NBIS expliqués
Le Bitcoin chute vers 70 K $ : sorties des ETF, liquidations et perspectives
Résultats Cisco T1 de l’exercice 2027 : chiffre d’affaires 18,5 Md $, perspectives de l’IA à 9 Md $ et réaction de l’action CSCO
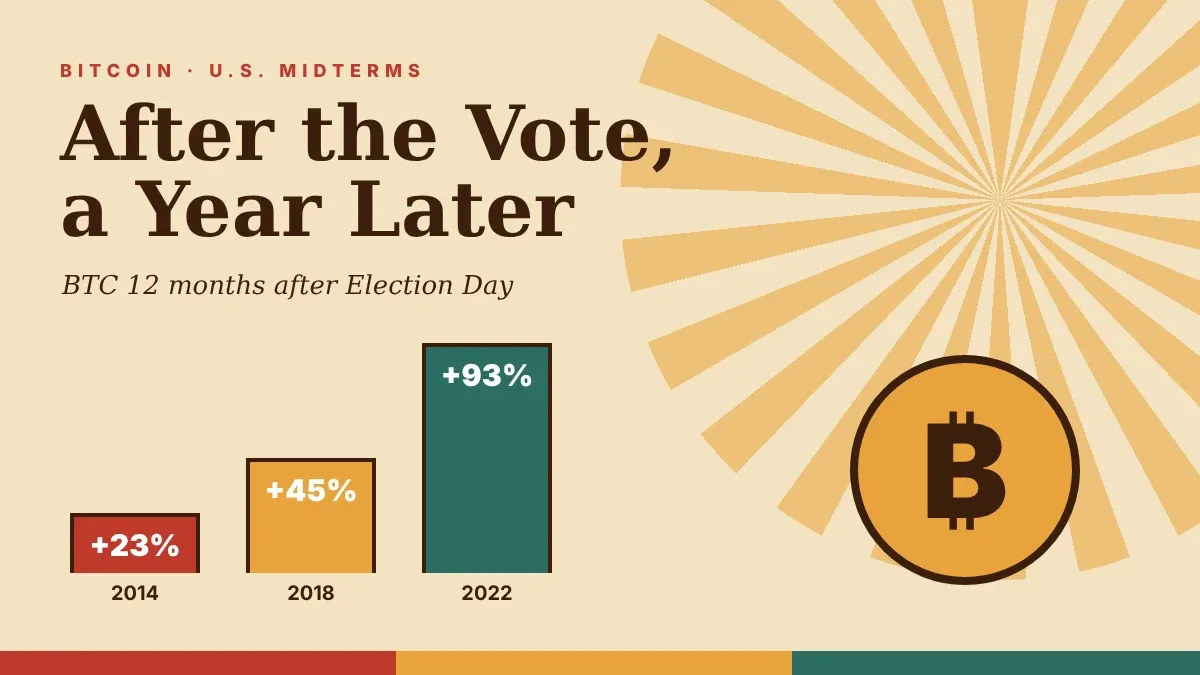
Prix du Bitcoin aux élections de mi-mandat : ce que montrent 2014, 2018 et 2022
Jensen Huang démissionne de son poste de PDG de NVIDIA : quel avenir pour l’action NVDA ?
100e lancement d’Electron par Rocket Lab : fenêtre du 14/11, détails de la mission et perspectives de l’action RKLB
Qu’est-ce que le projet Faro ? Décryptage du projet de stablecoin bancaire à 270 millions de dollars

L’offre de stablecoins recule de 14,2 Md$ en 30 jours : quelles conséquences pour le Bitcoin ?
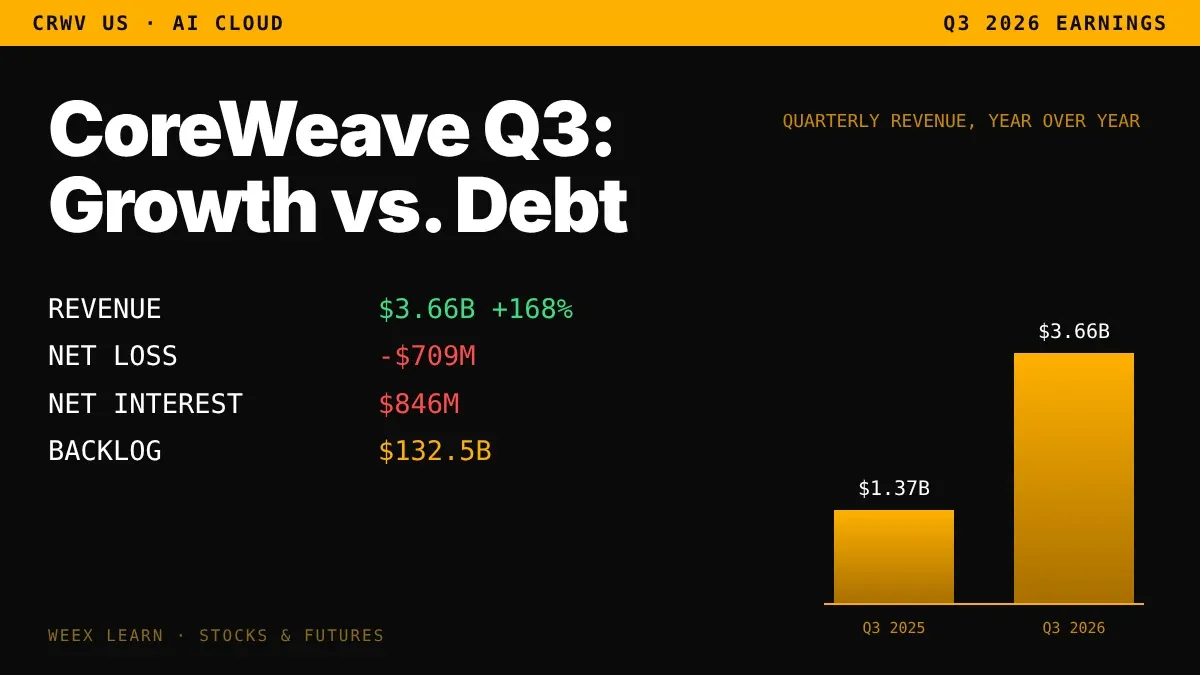
Résultats du T3 de CoreWeave : pourquoi un chiffre d’affaires de 3,66 Md $ n’empêche toujours pas une perte de 709 M $ ?
Les résultats de CEG bondissent à 5,06 $ : la demande d’électricité liée à l’IA peut-elle soutenir la croissance ?
Plateformes de copy trading aux performances vérifiées : repérer les faux profils
Le conseil d’administration de NVIDIA ouvre une enquête : quelles suites pour NVDA ?
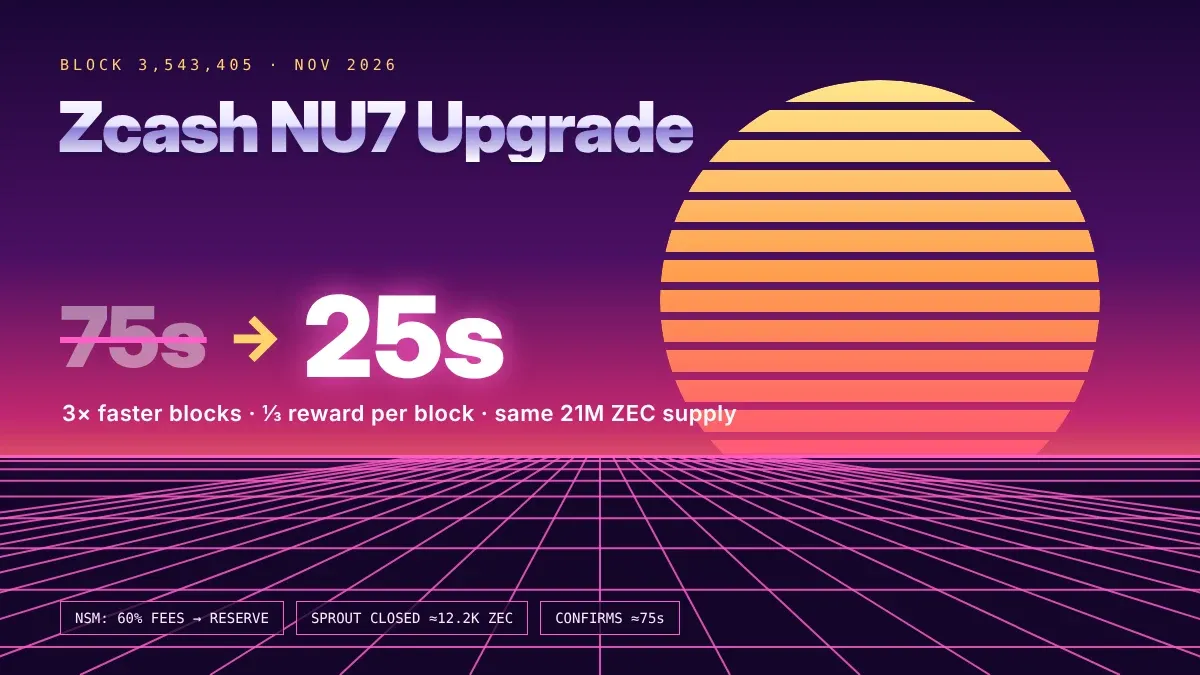
Mise à niveau NU7 de Zcash : blocs de 25 secondes, offre de ZEC inchangée à 21M
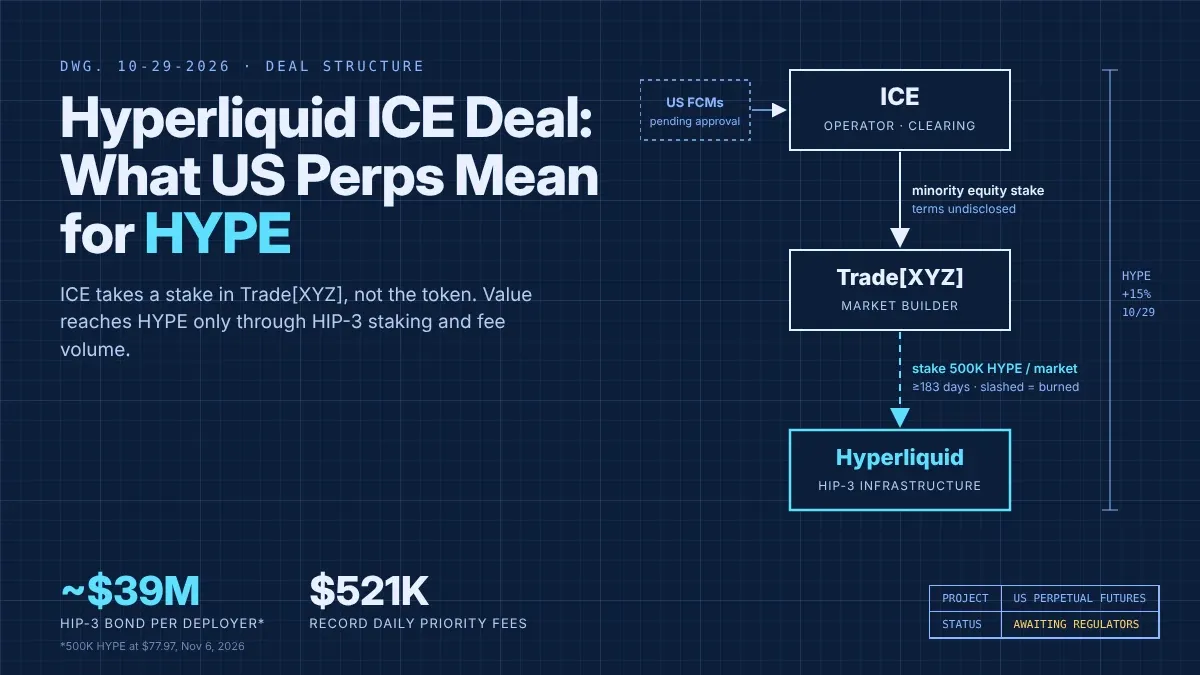
Accord Hyperliquid-ICE : ce que les contrats perpétuels américains impliquent pour les détenteurs de HYPE
DTCC sur Canton : la tokenisation de Wall Street fera-t-elle grimper la demande de CC ?
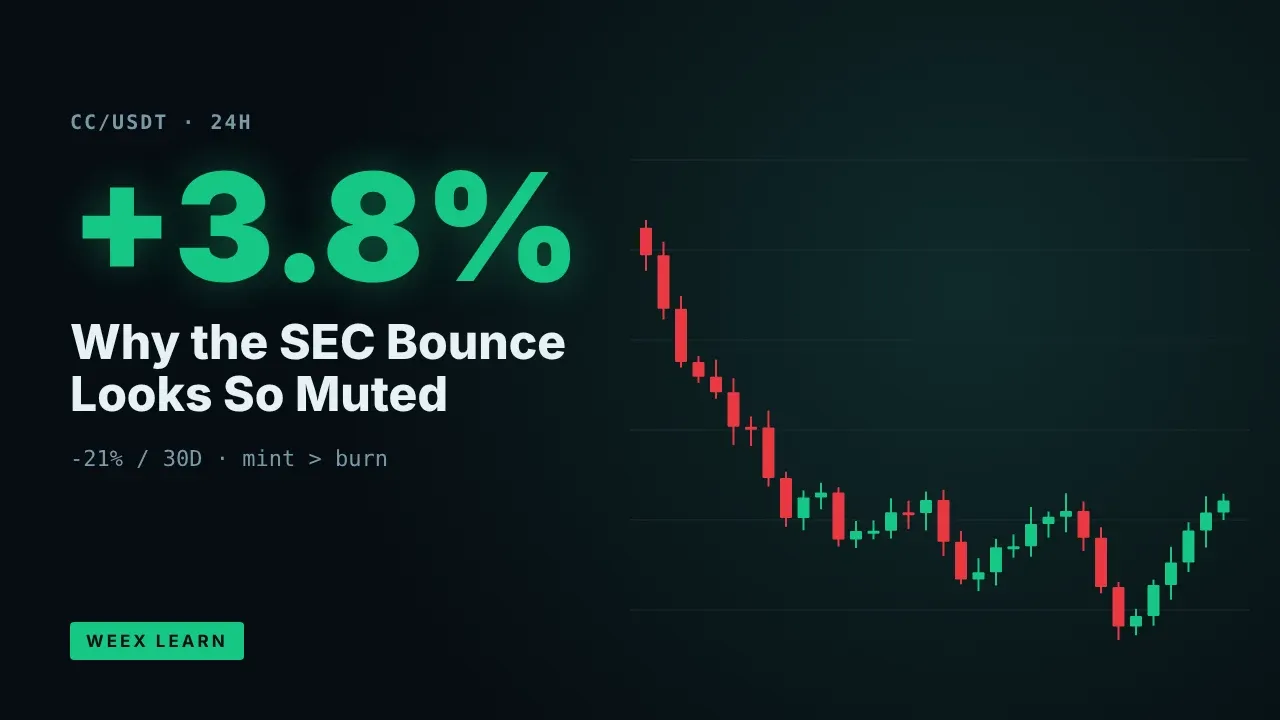
Prix du CC après la lettre de la SEC : pourquoi une hausse de 3,8 % paraît si modeste
Action AMZN en hausse de 3,8 %, puis en baisse de 3,9 % : les nouvelles sur l’IA d’AWS sont-elles déjà intégrées dans les cours ?
Ethereum sous 1 800 $ : 7 semaines de sorties des ETF et le prochain plancher
XRP moins de 1 $ : ce que signifie le déblocage du séquestre du 1er décembre pour le cours
Bitcoin sous 62 K $ : 60 000 $ sera-t-il le prochain seuil avant la décision de la Fed du 9 décembre ?
IPO d’Anthropic à 81,3 Md $ : l’action ANT est-elle surévaluée à 83 $ ?
L’action Micron chute 3,67 % malgré l’essor de la mémoire pour l’IA : MU est-elle une opportunité d’achat ?
Contenu
Cryptos populaires
Derniers articles




