
Prévision du cours de l'action Microsoft 2026-2027 : MSFT peut-il atteindre 600 $ après le succès d'Azure ?

 Notez-nous sur Google


L'action Microsoft à 600 $ d'ici fin 2027 se situe au-dessus du consensus actuel des analystes d'environ 558 $, ce qui en fait l'objectif le plus utile à examiner plutôt que le plus agressif disponible.
Atteindre 558 $ nécessite une exécution continue sur la trajectoire d'Azure que le succès du T4 a établie. Atteindre 600 $ nécessite cette exécution plus quelque chose que le consensus n'a pas encore pleinement intégré. La trajectoire de l'action Microsoft vers 600 $ n'est donc pas simplement une histoire sur Azure maintenant une croissance de plus de 40 %. C'est une histoire sur ce qui se passe lorsque Azure maintient cette croissance tandis que Copilot commence à convertir son taux de pénétration de 4,4 % vers quelque chose qui ressemble à une adoption généralisée par les entreprises. L'action Microsoft présente la combinaison spécifique d'une valorisation de départ comprimée après une baisse de 19 % depuis le début de l'année, une trajectoire Azure validée et une optionnalité Copilot sous-évaluée qui rend les 600 $ plus défendables analytiquement que ce que produit n'importe quel modèle basé uniquement sur Azure.

Pourquoi 600 $ nécessite plus qu'Azure maintenant 43 %
La distinction entre ce qui amène l'action Microsoft à 558 $ et ce qui l'amène à 600 $ est la même distinction qui sépare une histoire de validation du consensus d'une histoire d'expansion de thèse.
L'objectif de consensus de 558 $ a été construit sur des hypothèses de croissance d'Azure que le résultat de 43 % du T4 a maintenant validé. Chaque analyste qui avait modélisé une décélération d'Azure vers le bas des 30 % doit réviser à la hausse pour refléter le nouveau point de données, et ces révisions poussent mécaniquement le consensus vers et potentiellement au-dessus de 558 $ à mesure que les modèles sont mis à jour dans l'univers de couverture. 558 $ est donc la destination que l'exécution d'Azure seule permet d'atteindre.
600 $ nécessite que l'histoire de la monétisation de Copilot commence à contribuer aux modèles des analystes de manières qui vont au-delà de la base actuelle de 20 millions de sièges payants. À 20 millions de sièges, Copilot est un signal d'adoption précoce encourageant que les analystes notent qualitativement sans lui attribuer une contribution aux revenus indépendante significative. À 50 ou 60 millions de sièges, Copilot devient une ligne de revenus autonome qui nécessite son propre modèle de croissance plutôt que d'être intégrée dans les projections plus larges des segments Azure et productivité.
Le mécanisme spécifique est que chaque siège Copilot génère simultanément plusieurs flux de revenus. Les revenus directs de l'abonnement Copilot vont dans le segment Productivité et processus métier. Les revenus de calcul Azure provenant des requêtes d'inférence Copilot vont dans le segment Cloud intelligent. Et la fidélité que Copilot crée au sein de l'écosystème Microsoft 365 réduit le taux de désabonnement de l'abonnement de base, améliorant la valeur à vie des abonnés existants au-delà de ce que le prix de l'abonnement seul implique.
Lorsque les analystes modélisent ces trois flux de revenus Copilot à 50 millions de sièges et plus plutôt qu'à 20 millions, la trajectoire de bénéfices résultante produit des objectifs de prix supérieurs à 558 $ plutôt que de s'en approcher par le bas.
Le calendrier de conversion de Copilot dont dépendent les 600 $
L'un des intrants les plus spécifiques et observables de la prévision à 600 $ est le calendrier sur lequel la pénétration de Copilot passe des 4,4 % actuels de la base Microsoft 365 vers les niveaux qui produisent une signification analytique indépendante.
L'adoption des logiciels d'entreprise suit un modèle spécifique bien documenté à travers les cycles de produits Microsoft précédents. La première phase implique les premiers adoptants qui mettent en œuvre la technologie principalement pour évaluer ses capacités et développer une expertise interne. La deuxième phase implique une adoption généralisée par les entreprises, tirée par des résultats de productivité démontrés lors de la phase des premiers adoptants. La troisième phase implique une adoption par les retardataires, tirée par la pression concurrentielle des organisations où la technologie est déjà devenue standard.
Copilot à 20 millions de sièges est à la fin de la première phase. Les premiers adoptants ont mis en œuvre et évaluent. La phase d'adoption généralisée commence lorsque les données de productivité des premiers adoptants deviennent suffisamment convaincantes pour justifier des décisions de déploiement à l'échelle de l'entreprise plutôt que des projets pilotes départementaux.
Le calendrier spécifique pour le début de l'adoption généralisée de Copilot en entreprise est la variable observable la plus importante pour la prévision à 600 $. Si l'adoption généralisée commence au T1 ou T2 de l'exercice 2027, la trajectoire du nombre de sièges produit la contribution aux bénéfices que 600 $ nécessite dans le cadre temporel de 2027. Si l'adoption généralisée est retardée à la fin de l'exercice 2027 ou à l'exercice 2028, 600 $ devient une histoire de 2028 plutôt que de 2027.
Les signaux observables qui indiquent quel calendrier se déroule sont les divulgations trimestrielles du nombre de sièges payants que Microsoft fournit et les commentaires des clients entreprises qui apparaissent dans chaque appel de résultats concernant l'expansion de la portée du déploiement de Copilot, du pilote à l'échelle de l'entreprise.
La reprise du flux de trésorerie disponible que 600 $ nécessite
Une dimension de la prévision à 600 $ que l'analyse de la croissance pure des revenus sous-estime systématiquement est la trajectoire du flux de trésorerie disponible et ce que l'engagement du directeur financier concernant un flux de trésorerie disponible positif pour l'exercice 2027 implique sur la façon dont le marché valorise Microsoft à différents points de la reprise.
Le flux de trésorerie disponible a chuté de 23 % au T4 de l'exercice 2026 malgré une croissance des revenus de 18 % et une croissance du bénéfice net de 31 %. La compression reflète des dépenses en capital à des niveaux qui dépassent la génération de trésorerie opérationnelle de la période actuelle. L'engagement du directeur financier envers un flux de trésorerie disponible positif pour l'exercice 2027 établit une trajectoire où chaque trimestre devrait montrer une amélioration par rapport au creux du T4 de l'exercice 2026.
Pour la prévision à 600 $ spécifiquement, la reprise du flux de trésorerie disponible compte par le mécanisme d'expansion des multiples plutôt que par le mécanisme de croissance des bénéfices. Une entreprise avec un flux de trésorerie disponible comprimé se négocie avec une décote par rapport à sa capacité bénéficiaire car les investisseurs appliquent une prime d'incertitude aux bénéfices qui ne sont pas convertis en trésorerie distribuable. Une entreprise avec un flux de trésorerie disponible en reprise se négocie avec une prime par rapport à sa capacité bénéficiaire car la conversion en trésorerie valide que les bénéfices sont réels et en croissance plutôt que d'être consommés indéfiniment par le cycle d'investissement.
L'expansion des multiples due à la reprise du flux de trésorerie disponible s'ajoute à la contribution à la croissance des bénéfices d'une manière qui produit 600 $ plus rapidement que la croissance des bénéfices seule ne le ferait. Au prix actuel proche de 448 $, Microsoft se négocie à un multiple à terme qui reflète l'incertitude liée à la compression du flux de trésorerie disponible. À mesure que cette incertitude se résout à travers les trimestres de l'exercice 2027 montrant une amélioration progressive du flux de trésorerie disponible, le multiple peut s'étendre vers des niveaux que la trajectoire des bénéfices seule ne soutient pas à des multiples de flux de trésorerie disponible comprimés.

Prix de --
Le dividende de réduction des coûts MAI qui n'est pas encore apparu
Un développement spécifique dans la stratégie IA interne de Microsoft qui n'est pas encore apparu dans les états financiers rapportés mais qui produira éventuellement une contribution à l'expansion des marges est le programme de développement de modèles MAI que Bloomberg a rapporté plus tôt en 2026.
Microsoft a développé des modèles d'IA en interne pour remplacer certains logiciels OpenAI pour des cas d'utilisation où une capacité d'IA de pointe n'est pas requise. Chaque requête que MAI gère au lieu d'OpenAI élimine le coût par jeton que Microsoft paie à OpenAI, tandis que le coût d'infrastructure lié à l'exécution de modèles MAI plus petits est inférieur à celui de l'exécution de modèles de pointe plus grands pour les mêmes requêtes.
La réduction des coûts MAI est un moteur d'expansion des marges qui fonctionne indépendamment de la croissance des revenus d'Azure. Aux niveaux actuels de pénétration de Copilot, l'effet de substitution MAI sur les marges brutes est visible mais pas encore matériel à l'échelle de la base de coûts IA totale de Microsoft. À mesure que la pénétration de Copilot augmente et que le nombre de requêtes pouvant être gérées par MAI plutôt que par OpenAI augmente, le bénéfice sur la marge brute se compose proportionnellement.
Pour la prévision à 600 $, la réduction des coûts MAI fournit une composante d'expansion des marges qui rend la trajectoire de croissance des bénéfices plus abrupte que ce que la trajectoire de croissance des revenus seule suggère. Une entreprise augmentant ses revenus de 18 % tout en réduisant simultanément son plus grand coût variable par unité de service IA fourni produit une croissance des bénéfices qui dépasse le taux de croissance des revenus, ce qui est précisément la configuration qui permet aux 600 $ d'être réalisables sur une hypothèse de revenus réaliste plutôt qu'héroïque.
La dynamique concurrentielle Azure vs AWS jusqu'en 2027
Un facteur externe spécifique qui influence le calendrier des 600 $ est la dynamique concurrentielle entre Azure et AWS et ce que le résultat AWS du T2 d'Amazon de 37 % de croissance implique sur l'évolution de la part de marché de l'infrastructure cloud.
Azure à 43 % de croissance et AWS à 37 % de croissance au cours du même trimestre est le point de données disponible le plus spécifique sur la question de savoir si Azure gagne ou perd des parts sur le marché du cloud IA d'entreprise. Azure croissant 6 points de pourcentage plus vite qu'AWS dans le même environnement signifie que Microsoft capture une part disproportionnée du déploiement de charge de travail IA incrémentale qui entraîne les taux de croissance extraordinaires des deux entreprises.
Le mécanisme spécifique qui produit un gain de part de marché d'Azure contre AWS dans l'environnement actuel est l'avantage de l'intégration logicielle d'entreprise. Une entreprise déployant des charges de travail IA sur Azure bénéficie d'une intégration native avec Microsoft 365, Teams et la suite de productivité Microsoft plus large qu'AWS ne peut pas reproduire sans la coopération de Microsoft. Une entreprise qui exécute ses logiciels de productivité sur Microsoft 365 fait face à un coût de changement inférieur pour les charges de travail IA sur Azure que pour les charges de travail IA sur AWS car les données, la gestion des identités et l'intégration des flux de travail sont déjà au sein de l'écosystème Microsoft.
Pour la prévision à 600 $, la dynamique concurrentielle Azure contre AWS fournit le signal de part de marché observable le plus spécifique plutôt que de nécessiter une quelconque inférence sur la croissance totale du marché. Si Azure continue de croître plus rapidement qu'AWS jusqu'à l'exercice 2027, la trajectoire de part de marché soutient la trajectoire de revenus que 600 $ nécessite sans avoir besoin que le marché cloud total se développe plus rapidement que les projections actuelles.
Les trois scénarios qui tracent la voie vers 600 $
Dans un scénario fort, les sièges payants Copilot accélèrent de 20 millions vers 60 millions d'ici la fin de l'exercice 2027 alors que l'adoption généralisée par les entreprises commence au T1 ou T2 de l'exercice 2027. Azure maintient une croissance supérieure à 40 % tout au long de l'exercice alors que la demande d'inférence Copilot s'ajoute à l'expansion conventionnelle des charges de travail cloud. Le flux de trésorerie disponible se rétablit progressivement au cours des trimestres de l'exercice 2027 à mesure que la croissance des dépenses en capital se modère et que la croissance des revenus d'Azure se maintient. La réduction des coûts MAI commence à apparaître dans l'expansion de la marge brute qui dépasse l'amélioration tirée par les revenus. L'action Microsoft approche 520 $ à 540 $ d'ici la fin de l'année civile 2026 et atteint 600 $ à 620 $ d'ici mi-2027 alors que la contribution aux revenus de Copilot entre dans les modèles des analystes à une échelle significative.
Dans un scénario modéré, la croissance des sièges Copilot se poursuit mais à un rythme qui maintient la pénétration en dessous de 40 millions de sièges jusqu'à la fin de l'exercice 2027. Azure maintient une croissance dans la fourchette haute de 30 % à basse de 40 % plutôt que d'accélérer au-delà du résultat de 43 % du T4. Le flux de trésorerie disponible se rétablit vers le seuil de rentabilité au cours de l'exercice 2027 mais ne produit pas la trajectoire positive et croissante que l'expansion des multiples nécessite. L'action Microsoft atteint l'objectif de consensus d'environ 558 $ d'ici fin 2027 alors que l'exécution d'Azure valide le consensus révisé sans l'accélération de Copilot que 600 $ nécessite en plus.
Dans un scénario prudent, l'adoption généralisée de Copilot est retardée alors que les entreprises découvrent que les gains de productivité des déploiements pilotes ne sont pas suffisants pour justifier un déploiement à l'échelle de l'entreprise au coût d'abonnement actuel. La croissance d'Azure décélère de 43 % vers le milieu des 30 % alors que la poussée de charge de travail IA qui a produit la surperformance du T4 ne se maintient pas à travers les effets de base de comparaison de l'exercice 2027. La reprise du flux de trésorerie disponible est plus lente que ce que l'engagement du directeur financier impliquait. L'action Microsoft se consolide entre 440 $ et 490 $ pendant la majeure partie de 2027 avant de se rétablir alors que le cycle d'adoption de Copilot commence finalement.
Ce que signifie le jalon de 600 $ pour le cas d'investissement plus large
L'action Microsoft atteignant 600 $ d'ici fin 2027 représenterait une reprise complète de la baisse de 19 % depuis le début de l'année, puis une prime significative au-dessus du prix de début d'année précédent qui a précédé la baisse. Cette trajectoire de reprise validerait l'argument spécifique selon lequel la baisse de 2026 était une correction de sentiment et de valorisation plutôt qu'une détérioration fondamentale, et que l'inquiétude concernant la décélération d'Azure qui a conduit à la baisse s'est avérée être un phénomène temporaire plutôt qu'une tendance structurelle.
La validation du cas d'investissement plus large à 600 $ est aussi importante que l'objectif de prix lui-même pour les investisseurs évaluant la position de Microsoft dans le paysage concurrentiel de l'IA. Une action qui se remet d'une baisse de 19 % causée par des inquiétudes sur le surinvestissement dans l'IA pour atteindre 600 $ grâce à la validation des revenus de l'IA est une action dont la thèse d'investissement dans l'IA a été testée et confirmée plutôt que simplement supposée. Cette confirmation crée une base d'investisseurs plus durable à 600 $ que la base d'investisseurs pré-baisse à des prix équivalents car les investisseurs qui détiennent à 600 $ ont vu l'inquiétude se matérialiser et se résoudre plutôt que de seulement subir l'appréciation qui a précédé l'inquiétude.
Pour ceux qui cherchent à participer aux marchés financiers mondiaux, avoir accès à la bonne plateforme de trading compte. WEEX propose des produits de trading de cryptomonnaies et d'actions, couvrant les principaux marchés mondiaux, y compris les actions américaines et les actifs numériques.
Conclusion
L'action Microsoft atteignant 600 $ d'ici fin 2027 nécessite que la trajectoire d'Azure validée par le résultat de 43 % du T4 soit accompagnée par une pénétration de Copilot accélérant vers une adoption généralisée par les entreprises, un flux de trésorerie disponible se rétablissant comme le directeur financier s'y est engagé, et une réduction des coûts MAI fournissant une composante d'expansion des marges qui rend le taux de croissance des bénéfices plus abrupte que ce que le taux de croissance des revenus seul suggère.
Aucune de ces exigences ne demande à Microsoft d'atteindre quelque chose que l'entreprise n'a pas démontré la capacité de livrer. Azure a démontré la capacité de maintenir une croissance supérieure à 40 %. Copilot a démontré une adoption initiale par les entreprises. Le programme MAI a démontré que le développement de modèles d'IA en interne peut réduire les coûts par requête. La prévision à 600 $ est une déclaration sur la question de savoir si ces capacités démontrées arrivent sur le calendrier que la fin de 2027 nécessite plutôt que sur le calendrier qui fait des 600 $ une destination pour 2028 ou 2029.
Le signal observable spécifique qui indique le plus directement quel scénario se déroule est le nombre trimestriel de sièges Copilot. Vingt millions de sièges aujourd'hui. Le rythme auquel ce nombre croît vers 50 ou 60 millions au cours des six prochains trimestres détermine si les 600 $ arrivent d'ici fin 2027 ou si l'exécution d'Azure seule porte l'action vers 558 $ tandis que la contribution de Copilot à l'objectif de 600 $ est retardée.
FAQ
1. L'action Microsoft peut-elle atteindre 600 $ d'ici fin 2027 ?
Le scénario fort produit 600 $ à 620 $ d'ici mi-2027 grâce à l'accélération des sièges Copilot vers 60 millions, Azure maintenant une croissance supérieure à 40 %, le flux de trésorerie disponible se rétablissant progressivement et la réduction des coûts MAI produisant une expansion de la marge brute supérieure à l'amélioration tirée par les revenus. Le scénario modéré atteint le consensus des analystes d'environ 558 $ d'ici fin 2027. Le scénario prudent se consolide entre 440 $ et 490 $ pendant la majeure partie de 2027 avec 600 $ s'étendant à 2028 ou 2029.
2. Que signifie la croissance de 43 % d'Azure pour la prévision à 600 $ ?
Azure à 43 % a validé la trajectoire de croissance que le consensus modélisait comme trop pessimiste, forçant des révisions de modèles qui poussent mécaniquement les objectifs de consensus vers et au-dessus de 558 $. Atteindre 600 $ nécessite que cette validation soit accompagnée par une accélération de la pénétration de Copilot plutôt que de s'appuyer sur l'exécution d'Azure seule, car 558 $ est la destination que l'exécution d'Azure atteint tandis que 600 $ nécessite que la contribution aux revenus de Copilot entre dans les modèles des analystes à une échelle significative.
3. Pourquoi le taux de conversion de Copilot compte-t-il plus que le nombre absolu de sièges pour 600 $ ?
Vingt millions de sièges Copilot payants sur 450 millions d'abonnés Microsoft 365 représentent une pénétration de 4,4 %. Chaque siège génère trois flux de revenus simultanés. Les revenus directs de l'abonnement, les revenus de calcul Azure provenant des requêtes d'inférence et la réduction du taux de désabonnement que Copilot crée au sein de la base Microsoft 365. Lorsque les analystes modélisent les trois flux à 50 millions de sièges et plus plutôt qu'à 20 millions, la trajectoire de bénéfices résultante produit des objectifs supérieurs à 558 $ plutôt que de s'en approcher. L'accélération du taux de conversion de 4,4 % vers une adoption généralisée est le mécanisme spécifique qui relie 558 $ et 600 $.
4. Qu'est-ce que la réduction des coûts MAI et comment contribue-t-elle aux 600 $ ?
Le développement de modèles MAI en interne par Microsoft remplace certains logiciels OpenAI pour les requêtes qui ne nécessitent pas de capacité d'IA de pointe, éliminant le coût par jeton que Microsoft paie à OpenAI pour ces requêtes et réduisant le coût d'infrastructure lié à l'exécution de modèles plus petits. La substitution MAI produit une expansion de la marge brute qui rend le taux de croissance des bénéfices plus abrupte que ce que le taux de croissance des revenus seul suggère. À mesure que la pénétration de Copilot augmente, le bénéfice MAI se compose proportionnellement car davantage de requêtes peuvent être gérées par MAI plutôt que par des modèles de pointe.
5. Quel est le signal observable le plus important pour savoir si 600 $ arrivera en 2027 ?
Le nombre trimestriel de sièges payants Copilot est le signal observable le plus important car il détermine directement si la contribution aux revenus de Copilot entre dans les modèles des analystes à une échelle significative dans le cadre temporel de 2027. Vingt millions de sièges aujourd'hui. Cinquante à soixante millions de sièges d'ici la fin de l'exercice 2027 produisent la trajectoire de bénéfices que 600 $ nécessite. Le taux d'ajouts trimestriels de sièges au cours des six prochains trimestres détermine si l'adoption généralisée par les entreprises a commencé ou si Copilot reste dans la phase de fin des premiers adoptants jusqu'à la fin de la période de prévision.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer
Action AMZN en hausse de 3,8 %, puis en baisse de 3,9 % : les nouvelles sur l’IA d’AWS sont-elles déjà intégrées dans les cours ?
Ethereum sous 1 800 $ : 7 semaines de sorties des ETF et le prochain plancher
XRP moins de 1 $ : ce que signifie le déblocage du séquestre du 1er décembre pour le cours
Bitcoin sous 62 K $ : 60 000 $ sera-t-il le prochain seuil avant la décision de la Fed du 9 décembre ?
IPO d’Anthropic à 81,3 Md $ : l’action ANT est-elle surévaluée à 83 $ ?

L’action Micron chute 3,67 % malgré l’essor de la mémoire pour l’IA : MU est-elle une opportunité d’achat ?
Les actions de Coherent et Lumentum progressent : pourquoi les valeurs optiques sont en hausse
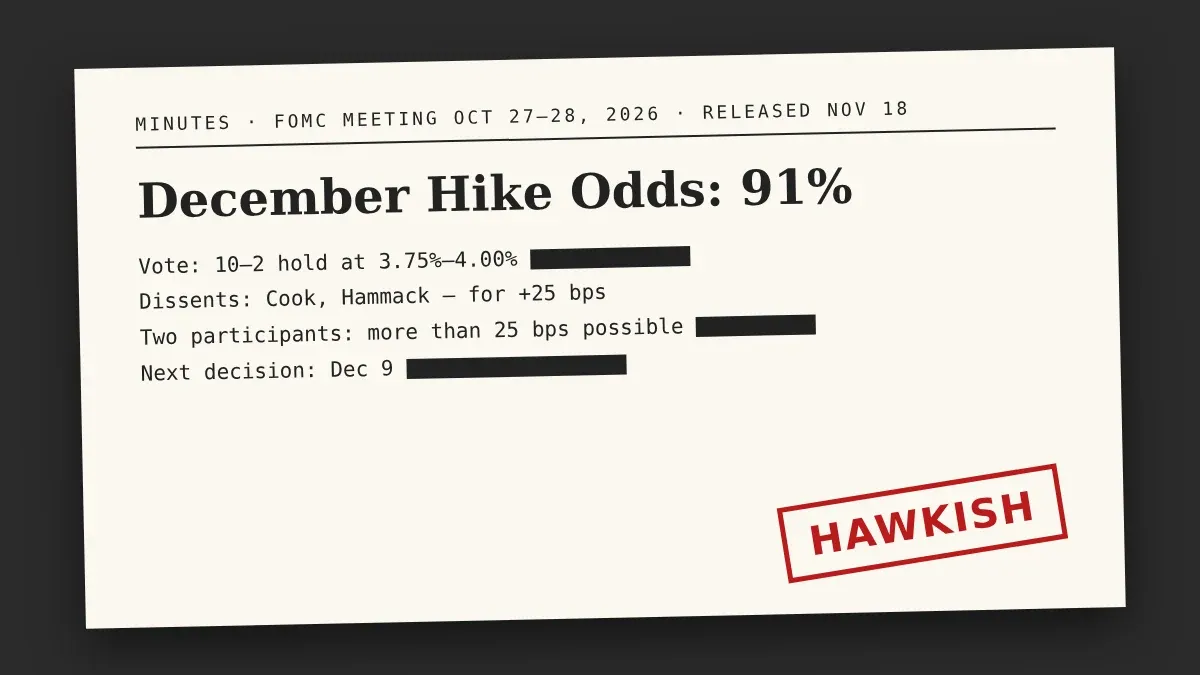
Minutes de la Fed 11/2026 : pourquoi une hausse en décembre est désormais anticipée à 91 %
Division d’actions Sandisk par 8 : guide de trading SNDK du 20/11
Nvidia annonce 115,8 Md $ de chiffre d’affaires après le départ de Huang : NVDA peut-elle justifier l’engouement pour l’IA ?
Les sorties des ETF Bitcoin reprennent : 240 M $ de retraits après un rebond d’un jour — la demande de BTC s’affaiblit-elle ?
ChatGPT Wallet écarte les cryptos : ce que cela signifie pour les paiements des agents IA
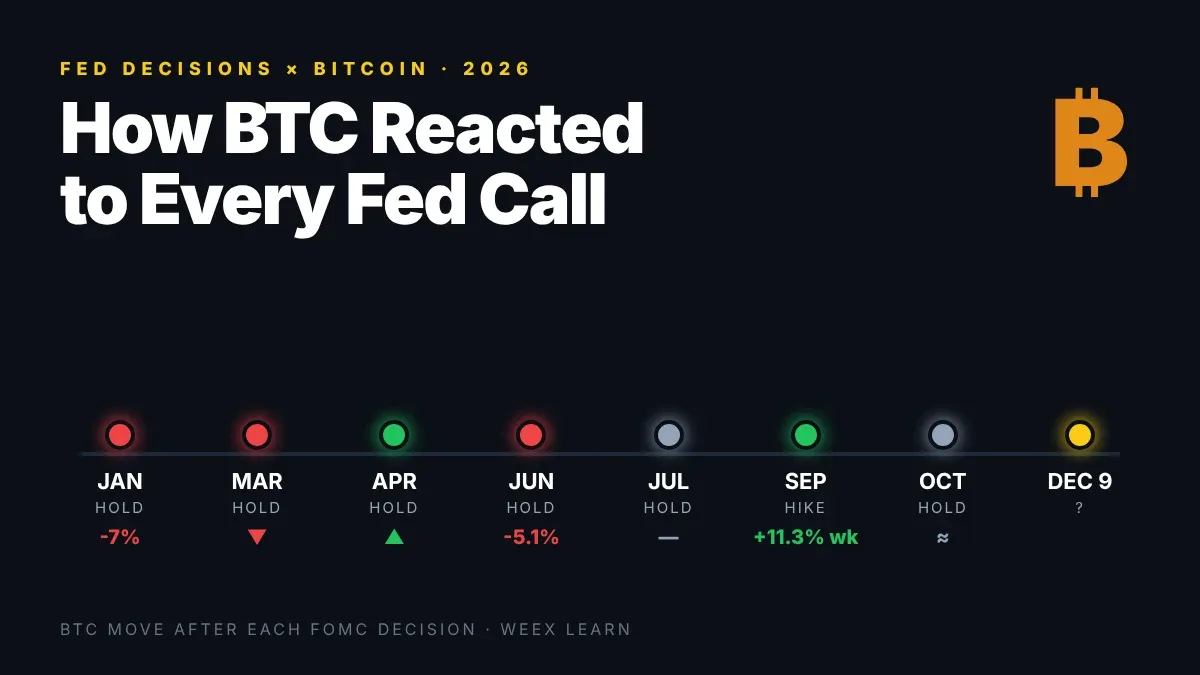
Décisions de taux de la Fed et Bitcoin : réaction du BTC à chaque décision de 2026
Nebius réduit ses prévisions de chiffre d’affaires pour 2026 : les retards des centres de données menacent-ils NBIS ?
Pourquoi l’action Nebius a-t-elle chuté malgré une hausse de 571 % de son chiffre d’affaires ? Résultats du T3 de NBIS expliqués
Le Bitcoin chute vers 70 K $ : sorties des ETF, liquidations et perspectives
Résultats Cisco T1 de l’exercice 2027 : chiffre d’affaires 18,5 Md $, perspectives de l’IA à 9 Md $ et réaction de l’action CSCO
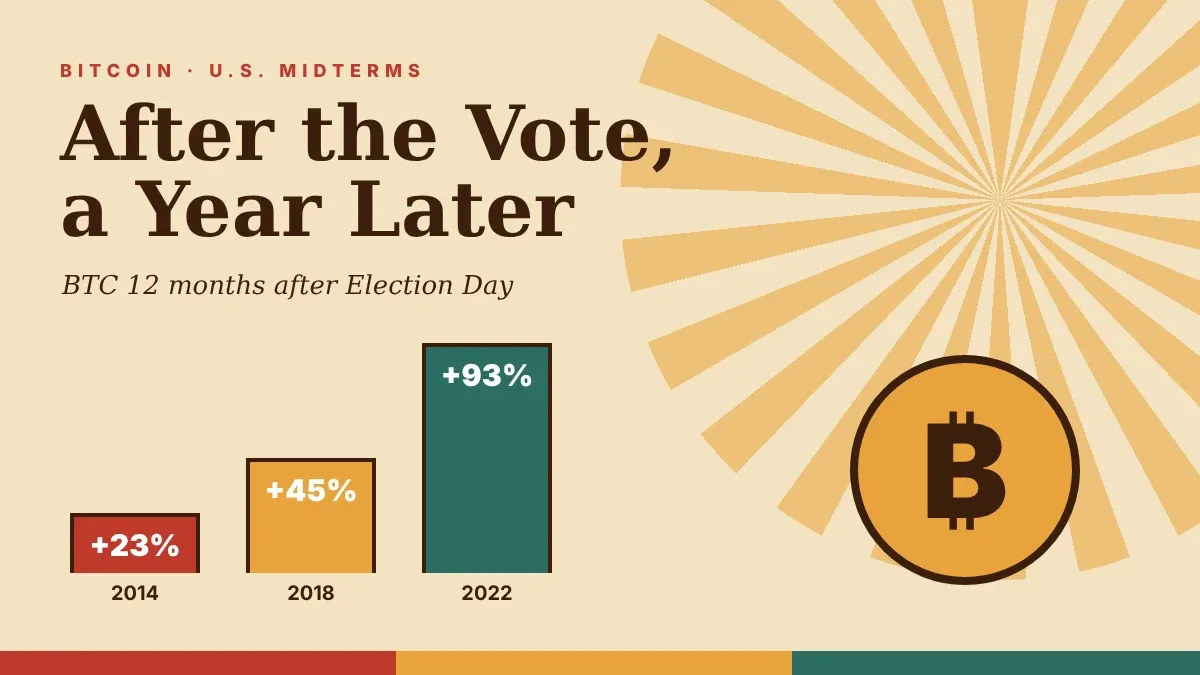
Prix du Bitcoin aux élections de mi-mandat : ce que montrent 2014, 2018 et 2022
Jensen Huang démissionne de son poste de PDG de NVIDIA : quel avenir pour l’action NVDA ?
100e lancement d’Electron par Rocket Lab : fenêtre du 14/11, détails de la mission et perspectives de l’action RKLB
Qu’est-ce que le projet Faro ? Décryptage du projet de stablecoin bancaire à 270 millions de dollars

L’offre de stablecoins recule de 14,2 Md$ en 30 jours : quelles conséquences pour le Bitcoin ?
Résultats du T3 de CoreWeave : pourquoi un chiffre d’affaires de 3,66 Md $ n’empêche toujours pas une perte de 709 M $ ?
Les résultats de CEG bondissent à 5,06 $ : la demande d’électricité liée à l’IA peut-elle soutenir la croissance ?
Plateformes de copy trading aux performances vérifiées : repérer les faux profils
Le conseil d’administration de NVIDIA ouvre une enquête : quelles suites pour NVDA ?
Mise à niveau NU7 de Zcash : blocs de 25 secondes, offre de ZEC inchangée à 21M
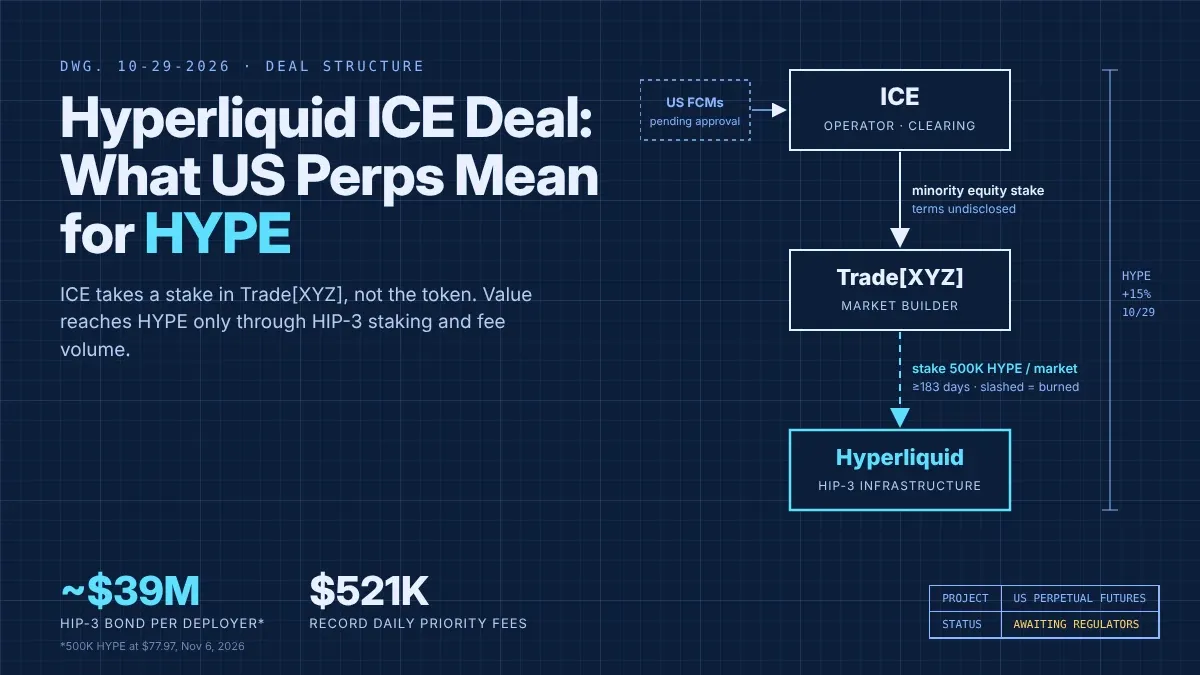
Accord Hyperliquid-ICE : ce que les contrats perpétuels américains impliquent pour les détenteurs de HYPE
DTCC sur Canton : la tokenisation de Wall Street fera-t-elle grimper la demande de CC ?
Prix du CC après la lettre de la SEC : pourquoi une hausse de 3,8 % paraît si modeste
Action AMZN en hausse de 3,8 %, puis en baisse de 3,9 % : les nouvelles sur l’IA d’AWS sont-elles déjà intégrées dans les cours ?
Ethereum sous 1 800 $ : 7 semaines de sorties des ETF et le prochain plancher
XRP moins de 1 $ : ce que signifie le déblocage du séquestre du 1er décembre pour le cours
Bitcoin sous 62 K $ : 60 000 $ sera-t-il le prochain seuil avant la décision de la Fed du 9 décembre ?
IPO d’Anthropic à 81,3 Md $ : l’action ANT est-elle surévaluée à 83 $ ?
L’action Micron chute 3,67 % malgré l’essor de la mémoire pour l’IA : MU est-elle une opportunité d’achat ?


