
L'action PLTR bondit de 15 % après les résultats du T2 : Que signifient réellement la croissance de 93 % du chiffre d'affaires et la hausse de 149 % du segment commercial

 Notez-nous sur Google


Le bond de 15 % de l'action PLTR après la clôture, suite à des résultats du T2 qualifiés d'« hors du commun » par le PDG Alex Karp, constitue un événement de marché qui mérite une analyse approfondie plutôt qu'une simple célébration.
L'action PLTR avait entamé la séance après une baisse de 29 % depuis le début de l'année, ce qui signifie que la hausse de 15 % après la clôture ne compense qu'environ la moitié des pertes annuelles, à partir d'un cours déjà fortement compressé. La situation spécifique de l'action Palantir (PLTR) après les résultats de ce soir est celle d'une entreprise ayant réalisé une croissance extraordinaire selon toute mesure objective, tandis que le débat sur la valorisation, à l'origine du recul de 29 % depuis le début de l'année, n'a pas été tranché par les résultats eux-mêmes. La croissance de 93 % du chiffre d'affaires et la hausse de 149 % du segment commercial sont réelles et significatives. La question de savoir si elles justifient le ratio cours/ventes de 61 que l'action affiche encore après le mouvement de ce soir est une interrogation que les résultats ont clarifiée sans pour autant la clore.
Ce que représente réellement une croissance de 93 % du chiffre d'affaires
Avant d'évaluer ce que les résultats de ce soir signifient pour l'investissement, il est essentiel de définir ce que représente une croissance annuelle de 93 % du chiffre d'affaires dans le contexte du modèle économique spécifique de Palantir, afin d'éviter les interprétations erronées les plus courantes.
Le chiffre d'affaires a progressé de 93 % par rapport au milliard de dollars environ enregistré il y a un an.
Une société de logiciels dont le chiffre d'affaires croît de 93 % sur un an affiche une performance qui la place parmi les entreprises technologiques à grande capitalisation les plus dynamiques au monde. À l'échelle actuelle de Palantir, soit près de 2 milliards de dollars par trimestre, une croissance de 93 % représente un ajout de chiffre d'affaires absolu supérieur au chiffre d'affaires annuel total de nombreuses sociétés de logiciels.
Le mécanisme spécifique derrière ce taux de croissance de 93 % est la combinaison d'une hausse de 90 % des revenus du gouvernement américain et de 149 % des revenus commerciaux aux États-Unis. Le fait que les deux composantes croissent de plus de 90 % au cours du même trimestre ne signifie pas qu'un segment fort masque la faiblesse d'un autre. Il s'agit d'une situation où deux catégories de clients distinctes et structurellement différentes accélèrent chacune leurs dépenses auprès de Palantir à des rythmes extraordinaires.
L'achat par les clients du gouvernement américain du logiciel de défense et de renseignement piloté par l'IA de Palantir, avec un taux de croissance de 90 %, reflète l'alignement spécifique entre les capacités des produits de Palantir et les priorités de déploiement de l'IA du gouvernement américain. Les contrats gouvernementaux générant une croissance de 90 % ne correspondent pas à une acquisition massive de nouveaux clients. Il s'agit de l'expansion auprès de clients existants combinée à de nouveaux déploiements de programmes au sein d'agences ayant déjà évalué et adopté la plateforme de Palantir.
Les clients commerciaux américains achetant à des taux de croissance de 149 % reflètent une dynamique différente où l'adoption de l'IA en entreprise s'accélère plus rapidement que ce que les prévisions antérieures de Palantir avaient projeté. Palantir se prépare désormais à un chiffre d'affaires commercial américain supérieur à 3,42 milliards de dollars en 2026, contre une prévision antérieure de 3,22 milliards de dollars.
Ce que signifie réellement la hausse de 149 % du segment commercial
La croissance de 149 % du chiffre d'affaires commercial américain est le chiffre le plus significatif sur le plan analytique dans les résultats de ce soir, car il répond à la préoccupation spécifique qui pesait sur l'action PLTR tout au long de 2026.
La préoccupation à l'origine du recul de 29 % depuis le début de l'année avant ce soir ne concernait pas les activités gouvernementales de Palantir, qui ont toujours été solides et en croissance. Il s'agissait de savoir si Palantir pouvait bâtir une activité commerciale à l'échelle et au taux de croissance requis par sa valorisation premium. Une société de logiciels d'IA uniquement gouvernementale est précieuse mais limitée dans son marché adressable total. Une société de logiciels d'IA gouvernementale et commerciale capable de faire croître ses revenus commerciaux de 149 % s'adresse à un marché d'une ampleur bien supérieure aux seuls contrats gouvernementaux.
Le chiffre d'affaires commercial américain a bondi de 149 % par rapport à l'année dernière pour atteindre 764 millions de dollars et, en tenant compte des intérêts composés, a progressé de 380 % depuis 2024.
Une croissance de 380 % du chiffre d'affaires commercial depuis 2024 n'est pas un phénomène trimestriel reflétant des comparaisons favorables ou le calendrier ponctuel des contrats. Il s'agit d'une trajectoire de croissance composée qui a débuté avant 2026 et dont le chiffre de 149 % sur un an est une continuation plutôt qu'une anomalie.
Les 220 contrats d'une valeur d'un million de dollars ou plus fournissent la preuve que la trajectoire des revenus est soutenue par un pipeline contractuel plutôt que par des achats sur le marché au comptant. La société a déclaré avoir conclu 220 contrats d'une valeur d'un million de dollars ou plus, dont 98 valaient 5 millions de dollars ou plus et 73 valaient 10 millions de dollars ou plus.
Soixante-treize contrats de 10 millions de dollars ou plus en un seul trimestre représentent un flux de contrats commerciaux où les entreprises clientes prennent des engagements substantiels et durables plutôt que des achats exploratoires. Une entreprise cliente qui signe un contrat Palantir de 10 millions de dollars ou plus a pris une décision d'approvisionnement impliquant des mois d'évaluation, de processus d'approbation interne et de planification de mise en œuvre. Ce ne sont pas des décisions qui s'inversent rapidement lorsque le sentiment sur les dépenses en IA change.
Le gain sur l'investissement SpaceX qui nécessite une distinction
Un élément spécifique des résultats de ce soir qui nécessite le même traitement analytique que les gains Anthropic dans les résultats d'Amazon et de Microsoft est la contribution de l'investissement SpaceX aux bénéfices de Palantir.
Le directeur financier David Glazer a déclaré que les gains non réalisés de l'investissement de la société dans SpaceX ont contribué à hauteur de 0,03 $ au bénéfice par action (BPA) GAAP et de 0,02 $ au BPA ajusté. La société a enregistré un bénéfice GAAP et ajusté de 41 cents pour le trimestre.
La contribution de SpaceX de 0,03 $ au BPA GAAP est significative mais pas importante par rapport au résultat total de 0,41 $ par action. Contrairement au gain d'Amazon sur Anthropic qui représentait la majeure partie du résultat net, la contribution de SpaceX au BPA de Palantir représente environ 7 % du total, ce qui signifie que l'activité opérationnelle a généré les 93 % restants des bénéfices indépendamment du portefeuille d'investissement.
La contribution de SpaceX mérite donc d'être notée pour des raisons d'exhaustivité analytique sans être le facteur dominant dans l'évaluation des résultats de ce soir. Une entreprise qui génère 0,38 $ de BPA ajusté à partir de ses opérations et 0,03 $ à partir de gains d'investissement est une entreprise dont les bénéfices opérationnels constituent la base appropriée pour les projections futures plutôt que le chiffre total de 0,41 $.
Prix de --
Ce que signale réellement le relèvement des prévisions
La divulgation la plus prospective et donc la plus pertinente pour la valorisation dans les résultats de ce soir est le relèvement des prévisions que la direction a émis parallèlement aux résultats du T2.
Palantir prévoit un chiffre d'affaires de 2,16 milliards à 2,164 milliards de dollars pour le troisième trimestre, au-dessus des attentes des analystes de 1,997 milliard de dollars, et a relevé ses prévisions de chiffre d'affaires pour l'ensemble de l'année, passant de 7,65 à 7,66 milliards de dollars à une fourchette de 8,15 à 8,16 milliards de dollars, contre des estimations de 7,69 milliards de dollars.
Un relèvement des prévisions de 7,65 milliards à 8,15 milliards de dollars représente une augmentation de 500 millions de dollars des attentes de chiffre d'affaires pour l'année complète. Avec une marge brute de 84,1 % chez Palantir, une augmentation du chiffre d'affaires de 500 millions de dollars se traduit par environ 420 millions de dollars de bénéfice brut supplémentaire que les prévisions antérieures n'avaient pas intégré.
Les prévisions de 2,16 milliards de dollars pour le T3 dépassent les attentes des analystes de 1,997 milliard de dollars d'environ 8 %. Un dépassement des prévisions du T3 par rapport au consensus, après avoir déjà enregistré un dépassement du chiffre d'affaires du T2 d'environ 8 %, indique que la visibilité de la demande interne de la direction est systématiquement plus forte que les hypothèses de modèles ascendants de la communauté des analystes financiers.
Cette surperformance systématique des prévisions est le facteur spécifique qui pourrait éventuellement résoudre le débat sur la valorisation plutôt que de le perpétuer. Une entreprise qui surpasse systématiquement ses propres prévisions relevées finit par gagner le droit de se négocier à un multiple premium car le marché apprend que les prévisions sont conservatrices plutôt qu'ambitieuses.
La question de la valorisation que la croissance de 93 % n'a pas résolue
Les résultats de ce soir sont extraordinaires selon toute mesure objective. Ils n'ont pas clos le débat sur la valorisation qui a provoqué le recul de 29 % depuis le début de l'année avant ce soir.
Palantir a entamé 2026 avec un ratio cours/ventes supérieur à 100. Même si sa croissance rapide du chiffre d'affaires réduit son ratio cours/ventes sur 12 mois glissants au fil du temps, son ratio actuel de 61 reste fermement dans une zone de bulle insoutenable.
Un ratio cours/ventes de 61 après le mouvement de 15 % après la clôture est une valorisation qui nécessite une croissance extraordinaire soutenue pour être justifiée selon les mesures conventionnelles. Aucune société de logiciels dans l'histoire n'a maintenu un ratio cours/ventes supérieur à 30 sur une période prolongée, et le ratio actuel de 61 se situe plus de deux fois au-dessus de ce plafond historique.
La réponse haussière à cette observation est qu'aucune société de logiciels dans l'histoire n'a fait croître son chiffre d'affaires de 93 % à l'échelle de Palantir, ce qui signifie que les comparaisons historiques de ratio cours/ventes pourraient ne pas être le cadre approprié. Une entreprise dont le chiffre d'affaires double chaque année à près de 2 milliards de dollars par trimestre appartient à une catégorie que les comparaisons historiques de sociétés de logiciels ne peuvent pas décrire pleinement, car la catégorie n'existait pas avant que les plateformes de logiciels d'IA n'atteignent les taux d'adoption en entreprise que Palantir rapporte désormais.
La réponse baissière est que chaque technologie révolutionnaire a fini par rencontrer la même compression de multiples qui ramène les entreprises exceptionnelles à des fourchettes de valorisation où une détention à long terme est possible. La question n'est pas de savoir si l'activité de Palantir est exceptionnelle. Elle l'est clairement. La question est de savoir quel multiple est approprié pour des entreprises exceptionnelles et si 61 fois le chiffre d'affaires est ce multiple, même pour une entreprise en croissance de 93 %.
Les résultats de ce soir ont rendu la réponse haussière plus crédible sans éliminer la préoccupation baissière. C'est l'évaluation honnête de ce que la croissance de 93 % du chiffre d'affaires et le mouvement de 15 % après la clôture signifient pour le débat sur la valorisation.
Ce que révèle le commentaire « hors du commun » d'Alex Karp
La caractérisation des résultats de ce soir comme « hors du commun » par le PDG Alex Karp et son instruction d'« oublier le consensus » méritent d'être examinées comme des signaux sur l'évaluation interne de la direction plutôt que comme des déclarations marketing.
« Oubliez le consensus », a déclaré le PDG Alex Karp à Seema Mody de CNBC dans une interview exclusive. « À ma connaissance, aucune entreprise à notre échelle n'a même crû de moitié autant. »
Un PDG qui dit aux investisseurs d'oublier le consensus le jour où son entreprise bat le consensus par une marge significative ne fait pas simplement preuve d'originalité. Il affirme spécifiquement que le cadre conventionnel d'évaluation de Palantir, qui utilise les estimations du consensus comme point de référence principal, est le mauvais cadre pour une entreprise dont la performance dépasse si systématiquement et si spectaculairement ce que ce cadre produit.
L'affirmation est défendable sur la base des preuves fournies ce soir. Si aucune entreprise à l'échelle de chiffre d'affaires de Palantir n'a jamais crû deux fois moins vite que Palantir actuellement, alors les modèles d'analystes construits sur l'analyse d'entreprises comparables et les hypothèses historiques de taux de croissance des logiciels sous-estimeront systématiquement la performance de Palantir jusqu'à ce que le taux de croissance se normalise vers des fourchettes où le cadre conventionnel devient applicable.
Le risque dans le cadrage de Karp est que l'instruction d'oublier le consensus peut aussi signifier oublier les contraintes de valorisation que le consensus impose. Un PDG qui dit aux investisseurs que les mesures conventionnelles ne s'appliquent pas à son entreprise demande aussi, implicitement, aux investisseurs d'accepter une valorisation que les mesures conventionnelles ne peuvent justifier. Cette demande est raisonnable lorsque l'entreprise affiche des taux de performance sans précédent. Elle devient plus complexe lorsque le taux de croissance se normalise vers des fourchettes où les mesures conventionnelles s'appliquent.
Pour ceux qui cherchent à participer aux marchés financiers mondiaux, l'accès à la bonne plateforme de trading est essentiel. WEEX propose des produits de trading de cryptomonnaies et d'actions, couvrant les principaux marchés mondiaux, y compris les actions et les actifs numériques.
Conclusion
Le bond de 15 % de l'action PLTR après la clôture, suite à des résultats du T2 ayant livré une croissance de 93 % du chiffre d'affaires, une hausse de 149 % du segment commercial américain et un relèvement de 500 millions de dollars des prévisions annuelles, montre que le marché reçoit des informations positives spécifiques et significatives sur une entreprise dont la performance a systématiquement dépassé les cadres conventionnels utilisés pour l'évaluer.
Ce que les résultats de ce soir ont fait, c'est rendre le scénario haussier plus crédible en démontrant que les segments gouvernemental et commercial croissent simultanément à des taux extraordinaires, que le pipeline de contrats commerciaux de 220 transactions d'un million de dollars ou plus offre une visibilité sur les revenus contractés, et que les prévisions de la direction sont systématiquement conservatrices par rapport à la performance réelle.
Ce que les résultats de ce soir n'ont pas fait, c'est clore le débat sur la valorisation. Un ratio cours/ventes de 61 après le mouvement après la clôture reste historiquement extrême, même pour une entreprise en croissance de 93 %. La question de savoir si l'action Palantir (PLTR) mérite un multiple qu'aucune société de logiciels n'a maintenu sur des périodes prolongées est une question à laquelle seule une performance extraordinaire continue sur plusieurs trimestres peut répondre, plutôt que les résultats d'un seul trimestre.
La caractérisation « hors du commun » d'Alex Karp est exacte en tant que description du taux de croissance. La question de savoir si elle est exacte en tant que description de la position à long terme de l'entreprise est ce que les prochains trimestres détermineront.
FAQ
1. Pourquoi l'action PLTR a-t-elle bondi de 15 % après les résultats du T2 2026 ?
Palantir a réalisé un chiffre d'affaires de 1,94 milliard de dollars contre 1,80 milliard attendu, en croissance de 93 % sur un an. Le chiffre d'affaires commercial américain a bondi de 149 % à 764 millions de dollars tandis que le chiffre d'affaires gouvernemental américain a crû de 90 % à 809 millions de dollars. Les prévisions pour l'année complète ont été relevées d'environ 500 millions de dollars, à une fourchette de 8,15 à 8,16 milliards de dollars. Le BPA de 0,41 $ a dépassé l'estimation du consensus de 0,35 $. La combinaison d'une croissance extraordinaire sur les deux segments et d'un relèvement significatif des prévisions a produit la réaction de 15 % après la clôture.
2. Que signifie réellement la hausse de 149 % du chiffre d'affaires commercial américain ?
La croissance de 149 % sur un an du chiffre d'affaires commercial américain à 764 millions de dollars représente la preuve la plus significative disponible que Palantir bâtit une activité commerciale à l'échelle et au taux de croissance requis par sa valorisation premium. Combinée à une croissance de 380 % du chiffre d'affaires commercial depuis 2024 et à 73 contrats de 10 millions de dollars ou plus en un seul trimestre, l'accélération commerciale indique que l'adoption de la plateforme de Palantir par les entreprises se compose plutôt que de stagner.
3. Comment le gain sur l'investissement SpaceX affecte-t-il les résultats de ce soir ?
L'appréciation post-IPO de SpaceX a contribué à hauteur de 0,03 $ au BPA GAAP et de 0,02 $ au BPA ajusté sur un résultat ajusté total de 0,41 $. Contrairement au gain d'Amazon sur Anthropic qui représentait la majeure partie du résultat net, la contribution de SpaceX représente environ 7 % du BPA ajusté total de Palantir, ce qui signifie que l'activité opérationnelle a généré les 93 % restants indépendamment. La contribution de SpaceX mérite d'être notée pour des raisons d'exhaustivité analytique sans être le facteur dominant dans l'évaluation des résultats du trimestre.
4. L'action PLTR est-elle toujours surévaluée après le bond de 15 % ?
Le ratio cours/ventes de 61 après le mouvement de ce soir reste historiquement extrême. Aucune société de logiciels n'a maintenu un ratio cours/ventes supérieur à 30 sur une période prolongée. Le scénario haussier est qu'aucune société de logiciels à l'échelle de Palantir n'a jamais fait croître son chiffre d'affaires de 93 %, rendant les comparaisons historiques potentiellement inapplicables à une situation véritablement sans précédent. Le scénario baissier est que chaque technologie révolutionnaire a fini par rencontrer une compression de multiples vers des fourchettes soutenables, indépendamment de la qualité de l'entreprise. Les résultats de ce soir ont rendu le scénario haussier plus crédible sans éliminer la préoccupation baissière.
5. Que signifie le relèvement des prévisions à 8,15 milliards de dollars pour la trajectoire future de l'action PLTR ?
L'augmentation de 500 millions de dollars des prévisions pour l'année complète, passant de 7,65 à 8,15 milliards de dollars avec une marge brute de 84,1 % chez Palantir, se traduit par environ 420 millions de dollars de bénéfice brut supplémentaire que les modèles antérieurs n'avaient pas intégrés. Les prévisions de 2,16 milliards de dollars pour le T3 dépassent les attentes des analystes de 1,997 milliard de dollars d'environ 8 %, poursuivant la tendance où les prévisions de la direction surpassent systématiquement les hypothèses du consensus des analystes. La surperformance systématique des prévisions est le facteur spécifique qui pourrait éventuellement permettre à Palantir de se négocier à un multiple premium à mesure que le marché apprend que les prévisions sont conservatrices plutôt qu'ambitieuses.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer
Action AMZN en hausse de 3,8 %, puis en baisse de 3,9 % : les nouvelles sur l’IA d’AWS sont-elles déjà intégrées dans les cours ?
Ethereum sous 1 800 $ : 7 semaines de sorties des ETF et le prochain plancher
XRP moins de 1 $ : ce que signifie le déblocage du séquestre du 1er décembre pour le cours
Bitcoin sous 62 K $ : 60 000 $ sera-t-il le prochain seuil avant la décision de la Fed du 9 décembre ?
IPO d’Anthropic à 81,3 Md $ : l’action ANT est-elle surévaluée à 83 $ ?

L’action Micron chute 3,67 % malgré l’essor de la mémoire pour l’IA : MU est-elle une opportunité d’achat ?
Les actions de Coherent et Lumentum progressent : pourquoi les valeurs optiques sont en hausse
Minutes de la Fed 11/2026 : pourquoi une hausse en décembre est désormais anticipée à 91 %
Division d’actions Sandisk par 8 : guide de trading SNDK du 20/11
Nvidia annonce 115,8 Md $ de chiffre d’affaires après le départ de Huang : NVDA peut-elle justifier l’engouement pour l’IA ?
Les sorties des ETF Bitcoin reprennent : 240 M $ de retraits après un rebond d’un jour — la demande de BTC s’affaiblit-elle ?
ChatGPT Wallet écarte les cryptos : ce que cela signifie pour les paiements des agents IA
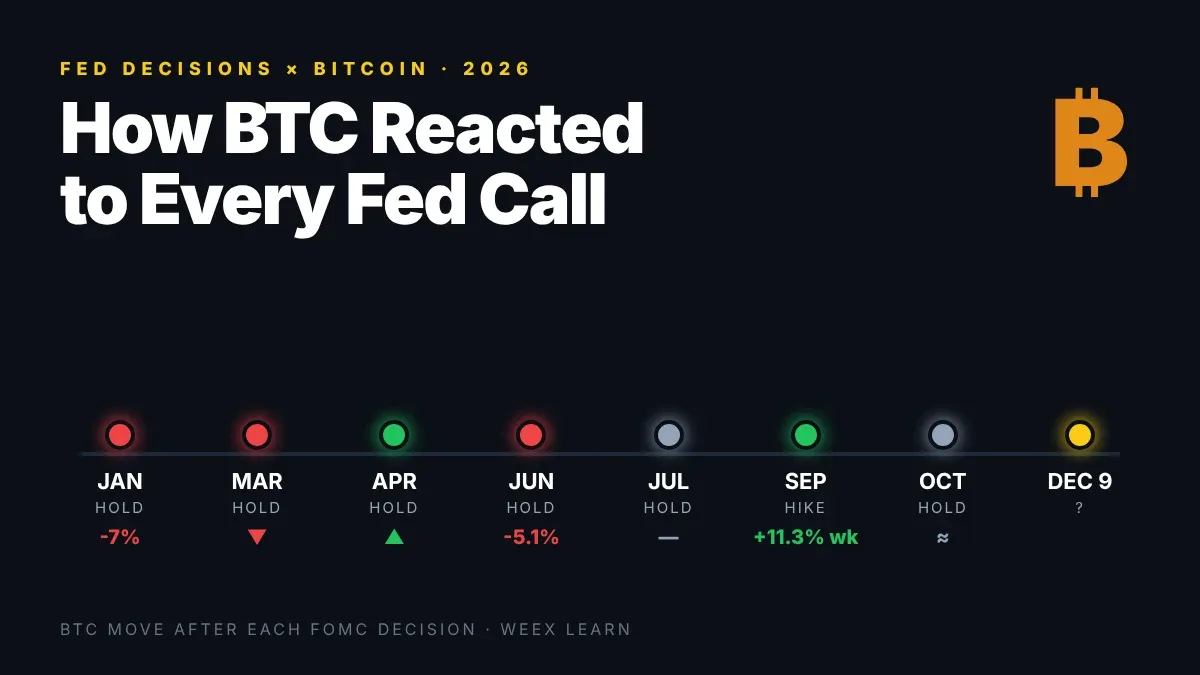
Décisions de taux de la Fed et Bitcoin : réaction du BTC à chaque décision de 2026
Nebius réduit ses prévisions de chiffre d’affaires pour 2026 : les retards des centres de données menacent-ils NBIS ?
Pourquoi l’action Nebius a-t-elle chuté malgré une hausse de 571 % de son chiffre d’affaires ? Résultats du T3 de NBIS expliqués
Le Bitcoin chute vers 70 K $ : sorties des ETF, liquidations et perspectives
Résultats Cisco T1 de l’exercice 2027 : chiffre d’affaires 18,5 Md $, perspectives de l’IA à 9 Md $ et réaction de l’action CSCO
Prix du Bitcoin aux élections de mi-mandat : ce que montrent 2014, 2018 et 2022
Jensen Huang démissionne de son poste de PDG de NVIDIA : quel avenir pour l’action NVDA ?
100e lancement d’Electron par Rocket Lab : fenêtre du 14/11, détails de la mission et perspectives de l’action RKLB
Qu’est-ce que le projet Faro ? Décryptage du projet de stablecoin bancaire à 270 millions de dollars

L’offre de stablecoins recule de 14,2 Md$ en 30 jours : quelles conséquences pour le Bitcoin ?
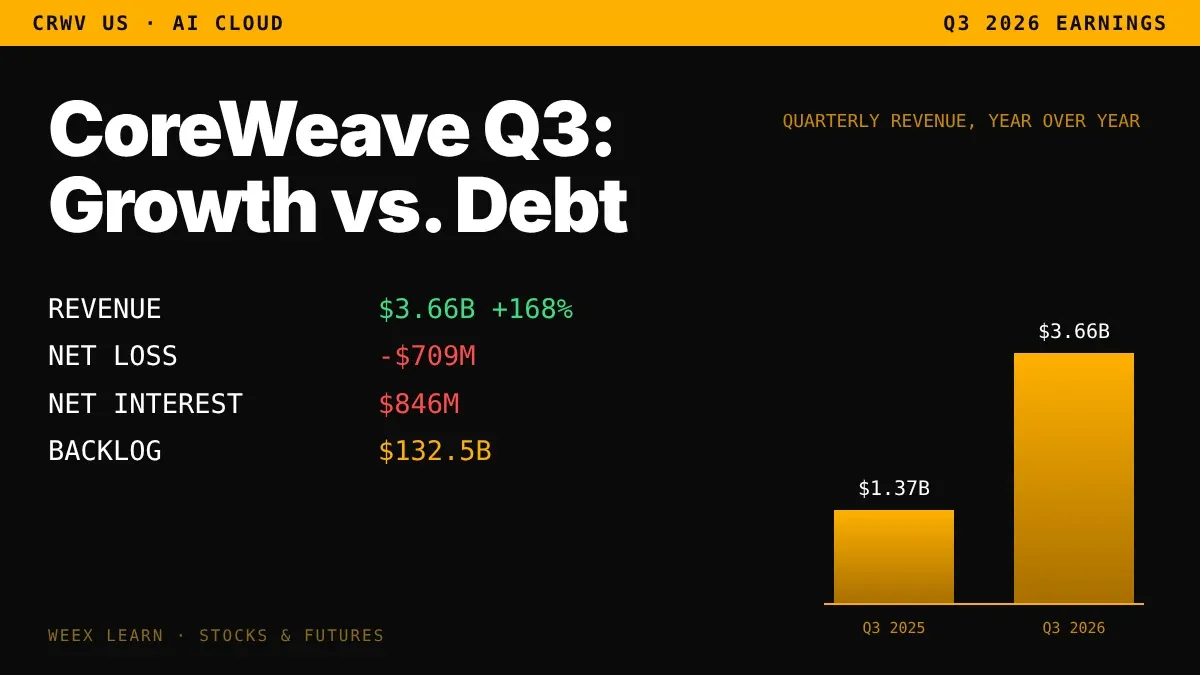
Résultats du T3 de CoreWeave : pourquoi un chiffre d’affaires de 3,66 Md $ n’empêche toujours pas une perte de 709 M $ ?
Les résultats de CEG bondissent à 5,06 $ : la demande d’électricité liée à l’IA peut-elle soutenir la croissance ?
Plateformes de copy trading aux performances vérifiées : repérer les faux profils
Le conseil d’administration de NVIDIA ouvre une enquête : quelles suites pour NVDA ?
Mise à niveau NU7 de Zcash : blocs de 25 secondes, offre de ZEC inchangée à 21M
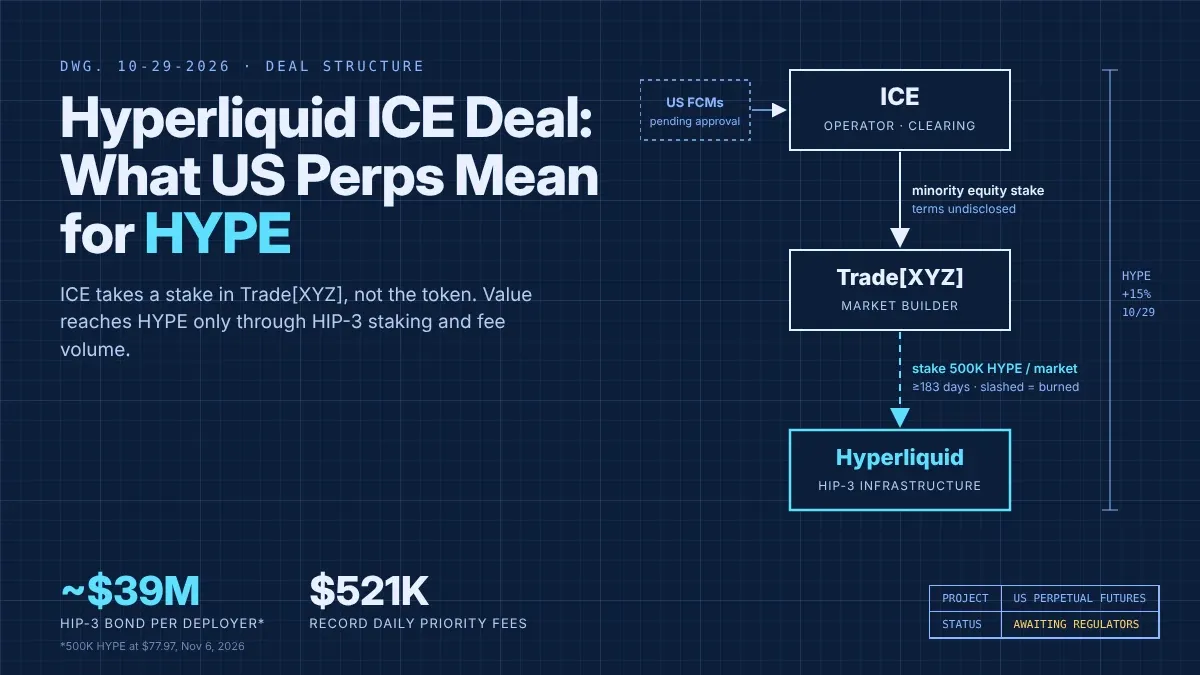
Accord Hyperliquid-ICE : ce que les contrats perpétuels américains impliquent pour les détenteurs de HYPE
DTCC sur Canton : la tokenisation de Wall Street fera-t-elle grimper la demande de CC ?
Prix du CC après la lettre de la SEC : pourquoi une hausse de 3,8 % paraît si modeste
Action AMZN en hausse de 3,8 %, puis en baisse de 3,9 % : les nouvelles sur l’IA d’AWS sont-elles déjà intégrées dans les cours ?
Ethereum sous 1 800 $ : 7 semaines de sorties des ETF et le prochain plancher
XRP moins de 1 $ : ce que signifie le déblocage du séquestre du 1er décembre pour le cours
Bitcoin sous 62 K $ : 60 000 $ sera-t-il le prochain seuil avant la décision de la Fed du 9 décembre ?
IPO d’Anthropic à 81,3 Md $ : l’action ANT est-elle surévaluée à 83 $ ?
L’action Micron chute 3,67 % malgré l’essor de la mémoire pour l’IA : MU est-elle une opportunité d’achat ?


