
Rapport de Chainalysis : Pourquoi le marché de la cryptographie en Europe de l'Ouest résiste-t-il alors que le marché mondial est en déclin ?

 Notez-nous sur Google


Récession au Royaume-Uni, expansion de l'Union européenne, montée des stablecoins et des transactions en euros.
Rédaction : Chainalysis
Compilation : Luffy, Foresight News
L'institut de recherche sur les données dans le domaine de la cryptographie, Chainalysis, a publié le Rapport mondial sur l'adoption de la cryptographie 2026. La section sur l'Europe de l'Ouest mentionne que même si le marché mondial de la cryptographie est en déclin, l'économie cryptographique de 2,08 billions de dollars d'Europe de l'Ouest reste résiliente, enregistrant une légère croissance positive. La dynamique interne de cette région montre une nette différenciation : le marché britannique se contracte ; la France, sous pression financière, voit ses utilisateurs se tourner vers des stablecoins auto-hébergés ; les échanges en Espagne attirent un grand nombre de fonds transfrontaliers européens. La détention de stablecoins dans le marché d'Europe de l'Ouest a fortement augmenté, et la part de l'euro dans les transactions cryptographiques a augmenté, le secteur passant de la spéculation à l'institutionnalisation. Voici la traduction en français de la section sur l'Europe de l'Ouest de ce rapport :
Lorsque le marché mondial de la cryptographie entre dans un cycle de déclin, l'Europe de l'Ouest montre une forte capacité de résistance. Au cours de la période statistique (de juillet 2025 à juin 2026), la taille totale de l'économie cryptographique d'Europe de l'Ouest est de 2,08 billions de dollars, se classant au deuxième rang mondial, avec une légère croissance de 1,2 %. À l'échelle mondiale, seules trois régions, à savoir l'Afrique subsaharienne, l'Amérique latine et l'Europe de l'Ouest, ont enregistré une croissance positive.
De nouvelles réglementations, l'afflux continu de fonds institutionnels et le lien de plus en plus profond avec la finance traditionnelle transforment le marché de la cryptographie dans cette région. Cependant, les chemins de développement des différents pays montrent des différences marquées : la popularité des stablecoins, l'élévation du statut de l'euro dans les transactions cryptographiques et le développement transrégional des échanges deviennent des tendances communes.
Christopher Beck, co-PDG de BS Digital, un fournisseur de services d'infrastructure cryptographique de premier plan en Europe, a commenté ce changement : « La vitesse d'adoption par les institutions s'accélère, les actifs cryptographiques passent lentement d'une catégorie d'actifs spéculatifs émergents à des produits financiers grand public. »
Cependant, tout cela se produit dans un contexte d'incertitude économique générale en Europe et de changements continus dans les préférences des utilisateurs, qui déterminent directement les flux de capitaux cryptographiques et le centre de gravité du marché.
Six marchés soutiennent les deux tiers de l'économie cryptographique d'Europe de l'Ouest
Le Royaume-Uni reste le premier marché de la cryptographie d'Europe de l'Ouest, avec une taille de 424,5 milliards de dollars, représentant 20 % du total d'Europe de l'Ouest. En tant que centre financier mondial établi, le marché britannique de la cryptographie ressemble davantage à une extension naturelle de l'industrie des services financiers locaux. Cependant, au cours de la période statistique, la taille de ce marché a diminué de 8 %, principalement en raison de la contraction du volume des échanges sur les échanges décentralisés (DEX).
L'Allemagne, avec 288,8 milliards de dollars, se classe au deuxième rang, suivie de la France avec 215,8 milliards de dollars. Le marché allemand a légèrement diminué, également en raison de la baisse des échanges DEX ; le marché français est resté à peu près stable. L'Espagne (156,1 milliards de dollars) et la Suisse (132,8 milliards de dollars) ont enregistré une croissance, principalement grâce à l'augmentation de l'activité des échanges centralisés (CEX).
Avec les Pays-Bas (207,8 milliards de dollars), ces six pays représentent environ deux tiers de l'économie cryptographique d'Europe de l'Ouest, le secteur étant fortement concentré dans les pays leaders.
Carte de la taille de l'économie cryptographique d'Europe de l'Ouest
Les experts de l'industrie interrogés estiment généralement que l'industrie cryptographique européenne a quitté la phase de croissance sauvage pour entrer dans une nouvelle phase de développement mature. Faustine Fleuret, responsable des affaires publiques mondiales de l'infrastructure de crédit décentralisée Morpho, a déclaré : « Nous pouvons clairement voir un changement : les gens ne se contentent plus d'expérimenter avec les cryptomonnaies, mais intègrent la blockchain dans les activités financières grand public. Les banques, les institutions de gestion d'actifs et les entreprises de technologie financière prennent lentement conscience que la finance sur la chaîne n'est pas un système parallèle qui concurrence la finance traditionnelle, mais une nouvelle technologie de base sur laquelle ils peuvent construire leurs activités. »
Renforcement de la voix de l'euro sur le marché de la cryptographie
L'élévation du statut de l'euro est l'un des signes de la maturité du marché de la cryptographie en Europe de l'Ouest, en continuité avec son rôle sur le marché des changes traditionnel.
Les données de la Banque des règlements internationaux (BRI) montrent qu'en avril 2025, l'euro a participé à 28,9 % des transactions sur le marché mondial des changes. Les statistiques des carnets de commandes cryptographiques se basent sur des paires de transactions unilatérales (euro contre jeton), et diffèrent des statistiques bilatérales du marché des changes ; l'article prend la moitié, soit 14,5 %, comme référence.
Les données de Chainalysis montrent que l'euro devient de plus en plus un canal d'échange pour les personnes ordinaires entrant sur le marché de la cryptographie. À la fin de la période statistique, dans les transactions cryptographiques libellées en 33 monnaies fiduciaires principales dans le monde, la part des transactions en euros a atteint 11,8 %, ce qui représente une augmentation significative par rapport au passé, se rapprochant de la part de référence sur le marché des changes.
Proportion des transactions cryptographiques libellées en euros par rapport au volume total des transactions cryptographiques
Ce cycle d'augmentation coïncide avec l'entrée en vigueur de la réglementation MiCA de l'Union européenne. La MiCA établit un cadre réglementaire unifié pour tous les émetteurs et prestataires d'actifs cryptographiques au sein de l'UE, réduisant l'incertitude pour les investisseurs, les prestataires pouvant exercer leurs activités dans tous les pays de l'UE une fois qu'ils ont obtenu une licence.
Bien que les données ne puissent pas prouver directement une relation de cause à effet entre les deux, l'augmentation de la part des transactions en euros bénéficie très probablement de la stabilité du marché apportée par la réglementation unifiée, ainsi que de l'expansion globale du marché de la cryptographie en Europe de l'Ouest.
Laurynas Spangevičius, directeur général de Robinhood pour la région européenne, a commenté l'impact de la MiCA : « La réforme réglementaire qui a le plus d'impact sur l'industrie cryptographique européenne est l'entrée en vigueur complète de la MiCA. L'incertitude réglementaire a été remplacée par des règles claires, ce qui donne confiance aux investisseurs institutionnels à long terme pour entrer sur le marché. »
La croissance de la détention de stablecoins en Europe de l'Ouest dépasse de loin celle des autres régions du monde
Les recherches montrent que la part des stablecoins dans le portefeuille d'actifs numériques des résidents d'Europe de l'Ouest augmente de plus en plus, avec des soldes de stablecoins dans tous les portefeuilles personnels des pays statistiques en hausse.
Ce changement est significatif. Après la généralisation des stablecoins, l'Europe doit répondre à une question centrale : comment intégrer ces dollars numériques / euros numériques dans le système financier existant.
Croissance de la détention de stablecoins dans les portefeuilles personnels en Europe de l'Ouest
La détention totale de stablecoins dans les portefeuilles personnels de la région d'Europe de l'Ouest a explosé de 131 %, bien au-dessus de la croissance mondiale de 52 %, l'Autriche et la France affichant les augmentations les plus marquées. Cette vague de croissance a porté la part mondiale des stablecoins d'Europe de l'Ouest de 3,4 % à 5,1 %.
Derrière cela se cachent de multiples moteurs : les citoyens européens souhaitent des outils de stockage et de transfert plus diversifiés ; la MiCA a établi des règles d'entrée claires pour les émetteurs de stablecoins en euros, stimulant le développement du secteur des stablecoins en euros. La généralisation rapide des stablecoins en Europe ne peut plus être ignorée en raison de son impact potentiel sur le système financier.
Les débats connexes ont déjà commencé. En septembre 2026, la Banque centrale européenne et les banques centrales des pays de l'UE se sont publiquement opposées à une règle de réserve de stablecoins dans la MiCA : selon les règles actuelles, les émetteurs de stablecoins ordinaires doivent conserver au moins 30 % de leurs réserves dans des dépôts bancaires européens, tandis que les stablecoins importants doivent en conserver 60 %. Les banques centrales craignent qu'en cas de rachat massif, cela entraîne une fuite soudaine des dépôts bancaires, provoquant des risques financiers.
Les institutions financières traditionnelles s'impliquent également. Jan-Oliver Sell, PDG de Qivalis, un projet de stablecoin conforme aux exigences réglementaires de la MiCA et soutenu par l'alliance, a mentionné que des scénarios d'application clairs pour les stablecoins en euros conformes existent déjà : en tant qu'outil de règlement en espèces sur la chaîne pour des actifs tokenisés, soutenant des paiements programmables conditionnels entre entreprises.
Un porte-parole de la banque multinationale espagnole CaixaBank a déclaré que le développement de ce type d'activité est également une façon pour l'Europe d'éviter de dépendre entièrement des stablecoins en dollars sur le marché des stablecoins.
Dans l'ensemble, les stablecoins en euros pourraient devenir un élément important de l'infrastructure financière numérique en Europe, mais la réglementation et les banques continuent de peser les risques qu'ils posent pour la stabilité financière et la souveraineté monétaire.
Prix de --
Changements des rendements obligataires en euros influençant les transactions de Bitcoin et d'or tokenisé dans l'UE
Une autre tendance a été observée : lorsque les rendements des obligations souveraines de la zone euro augmentent par rapport aux obligations américaines, la part des transactions de Bitcoin et d'or tokenisé libellées en euros augmente simultanément.
Ce phénomène se produit dans un contexte d'inquiétude croissante concernant les finances publiques en Europe, suscitant des discussions sur les risques de la dette souveraine. Des années de forte endettement, des chocs économiques successifs et une croissance économique faible ont progressivement révélé des vulnérabilités fiscales. La France est au centre des préoccupations du marché, avec une dette élevée et une impasse politique perturbant le marché obligataire. En octobre 2026, le rendement des obligations à 10 ans de la France a dépassé 5,14 %, atteignant un nouveau sommet en 20 ans, reflétant les inquiétudes des investisseurs concernant les finances et la politique françaises.
Chainalysis, sur la base des données hebdomadaires de juillet 2025 à juin 2026, a comparé les rendements des obligations souveraines de la zone euro de haute qualité, des obligations américaines, ainsi que les transactions de Bitcoin et d'or tokenisé, et a établi une tendance claire : lorsque les rendements en euros augmentent par rapport aux obligations américaines, la part des transactions de Bitcoin et d'or tokenisé libellées en euros par rapport aux transactions en dollars augmente ; lorsque l'écart de rendement se réduit, l'intérêt pour les transactions en euros diminue.
Relation entre les transactions cryptographiques de stockage de valeur en euros et l'écart de rendement entre les obligations américaines et allemandes
Il existe également une corrélation en termes d'amplitude. Lorsque les rendements en euros augmentent d'environ 2 points de base par rapport aux obligations américaines, les transactions libellées en euros sont environ 7,5 % plus élevées que celles en dollars ; une augmentation de 7 points de base entraîne une hausse d'environ 12 % ; lorsque les rendements en euros diminuent, le volume des transactions en euros baisse de 8 % à 10 %.
Une interprétation possible est que lorsque les perspectives fiscales de la zone euro sont remises en question, les traders choisissent d'inclure Bitcoin et l'or tokenisé dans leur portefeuille comme actifs refuges alternatifs. Les données ultérieures de la France corroborent également cette tendance, bien sûr, les données ne montrent qu'une corrélation et ne peuvent pas prouver une relation de cause à effet directe.
Marché des prévisions : les utilisateurs européens parient sur des événements géopolitiques, préférant les résultats négatifs
Le marché des prévisions permet aux actifs cryptographiques de ne plus être utilisés uniquement pour la spéculation, les utilisateurs peuvent parier sur des conflits géopolitiques et des résultats économiques. Chainalysis a analysé le comportement de trading des portefeuilles européens sur les contrats d'événements géopolitiques.
Les données de cette analyse ont été collectées avant la nouvelle réglementation de l'Autorité européenne des marchés et des valeurs mobilières (ESMA) de juillet 2026 : la nouvelle réglementation considère ces contrats d'événements comme des options binaires de détail, interdisant essentiellement le marché des prévisions dans l'UE ; le Royaume-Uni a également des interdictions similaires, et l'analyse a pris en compte l'environnement réglementaire en évolution.
Les données montrent qu'au cours de la période statistique, 74 % des fonds des portefeuilles européens sur le marché des prévisions binaires liés aux États-Unis et à l'Iran parient sur des résultats négatifs (contre une moyenne mondiale de 49 %). Cependant, en moyenne, les positions pariant sur des résultats négatifs n'ont pas généré de rendements aussi élevés que celles pariant sur des résultats positifs.
Les fonds d'Europe de l'Ouest parient généralement sur une issue négative de la situation entre les États-Unis et l'Iran
Dans les marchés de prévisions liés aux États-Unis et à l'Iran, les fonds d'Europe de l'Ouest ont enregistré des pertes dans toutes les catégories
Cela montre que les marchés de prévision ne servent pas seulement à anticiper l'évolution des événements, mais sont également devenus un canal pour les utilisateurs d'exprimer leurs points de vue géopolitiques. Cependant, il y a un décalage entre les flux de capitaux et les résultats de rentabilité : tout le monde pense qu'il va y avoir des problèmes, mais il est difficile de gagner de l'argent sur cette base.
Le marché britannique passe de la hausse à la baisse, l'UE continue d'expanser
Au cours des dernières années, le marché des cryptomonnaies au Royaume-Uni a connu la plus forte croissance en Europe de l'Ouest, mais la situation a maintenant changé. Le Royaume-Uni reste le premier marché d'Europe de l'Ouest, mais sa taille a diminué de 8 % ; les autres régions d'Europe de l'Ouest ont connu une croissance globale de 3,8 %, tandis que l'UE a enregistré une croissance de 2,2 %.
Cette différenciation soulève deux questions : pourquoi le Royaume-Uni a-t-il connu une forte hausse auparavant ? Pourquoi l'UE est-elle maintenant plus résistante à la baisse ?
Depuis 2022, la croissance de l'économie cryptographique britannique a surpassé celle des autres régions d'Europe de l'Ouest
L'impact de MiCA est un indice important. En décembre 2024, MiCA entrera dans sa phase initiale de mise en œuvre, ce qui entraînera une augmentation des coûts de conformité et une incertitude réglementaire, freinant ainsi la croissance à court terme. Une fois que les prestataires de services auront terminé leur transition et obtenu leurs licences en juillet 2026, les avantages de MiCA seront libérés ------ les prestataires agréés pourront exercer directement dans tous les pays de l'UE sans avoir à demander des licences individuellement.
Ainsi, MiCA freine d'abord, puis stimule l'expansion du marché de l'UE. Cette expansion se produit dans un marché baissier où la capitalisation boursière des cryptomonnaies a été divisée par deux.
Le Royaume-Uni n'a pas cette réglementation unifiée pour compenser le cycle de baisse. Le refroidissement du marché est également lié à la mise en œuvre, en septembre, d'un canal d'accès à la réglementation des cryptomonnaies par la Financial Conduct Authority (FCA) du Royaume-Uni, ce qui a poussé de nombreux participants à adopter une attitude d'attente.
Bien sûr, les données ne peuvent pas prouver que cela est entièrement dû à la réglementation, les facteurs de marché sont également complexes, et il est impossible de dissocier l'impact de MiCA, mais les coïncidences temporelles sont frappantes.
Nouveaux changements des stablecoins au Royaume-Uni : d'outils transfrontaliers à principaux moyens de transfert domestique
L'utilisation des stablecoins au Royaume-Uni est en train de changer : le volume des transferts de stablecoins de portefeuille à portefeuille à l'intérieur du Royaume-Uni a considérablement augmenté, les stablecoins ne sont plus seulement utilisés pour les transferts transfrontaliers, la demande de circulation des fonds locaux a rapidement augmenté.
Le Royaume-Uni domine l'expansion des stablecoins locaux en Europe de l'Ouest
Au cours de la période statistique, les transferts de stablecoins de pair à pair au Royaume-Uni ont atteint 2,09 milliards de dollars, contre seulement 109 millions de dollars l'année précédente. L'augmentation des stablecoins locaux au Royaume-Uni représente 65,2 % de l'augmentation totale de la région d'Europe de l'Ouest, et le montant total des transactions représente 60 % des transferts domestiques en Europe de l'Ouest.
La différence avec d'autres régions d'Europe est frappante. Le montant des transferts domestiques au Royaume-Uni est 1,32 fois supérieur à celui des transferts P2P transfrontaliers et des transferts de prestataires de services ; dans d'autres régions d'Europe de l'Ouest, le volume des transactions transfrontalières est 4,38 fois supérieur à celui des transactions domestiques.
Les régulateurs britanniques ont également classé les paiements en stablecoins comme une priorité pour 2026. En juin 2026, la Banque d'Angleterre publiera un projet de politique de réglementation des stablecoins systémiques, établissant des règles pour les paiements en stablecoins à grande échelle.
La Banque d'Angleterre a également fixé une limite de détention pour les particuliers. Pour chaque stablecoin systémique en livres sterling, une personne ne peut détenir plus de 20 000 livres sterling, cette règle déterminera le rôle que les stablecoins joueront dans la gestion financière des résidents. Les données en chaîne montrent déjà une tendance : de plus en plus d'utilisateurs britanniques ordinaires considèrent les stablecoins comme un outil de stockage de fonds, et non seulement comme des jetons de transaction.
Le pourcentage de portefeuilles de détaillants britanniques qui échangent la majorité de leurs actifs cryptographiques contre des stablecoins est supérieur à celui des autres principaux marchés d'Europe de l'Ouest
Au cours de la période statistique, 1,03 % des portefeuilles de détaillants britanniques éligibles ont échangé au moins 80 % de leurs actifs cryptographiques contre des stablecoins ; l'année précédente, ce pourcentage était de 0,66 %, le plus élevé parmi les six principaux marchés d'Europe de l'Ouest. Les Pays-Bas 0,54 %, l'Italie 0,52 %, la Finlande 0,46 %, la Suède 0,38 %, l'Allemagne 0,20 %.
Tous ces pays ont vu leur pourcentage augmenter, l'Italie et l'Allemagne ayant des augmentations encore plus élevées (l'Italie 2,5 fois, l'Allemagne 2,3 fois, le Royaume-Uni 1,6 fois), mais l'avantage absolu du Royaume-Uni continue de se creuser.
Un autre point clé : le pic de la tendance à l'échange de devises s'est produit entre juillet et septembre 2025, avant le pic d'octobre du Bitcoin. Cela montre qu'il ne s'agit pas simplement d'une opération de couverture contre un marché baissier, mais d'un changement progressif et à long terme des habitudes des utilisateurs. L'équipe continue de suivre ces portefeuilles et constate que, lorsque le marché a chuté par la suite, de nombreux utilisateurs ont choisi de continuer à détenir des stablecoins.
Sous pression financière, les utilisateurs français se tournent vers les stablecoins auto-hébergés
La France est au cœur des contradictions financières en Europe. Avec une forte dette et un parlement divisé, la mise en œuvre de politiques de réduction des dépenses et de contrôle des déficits est difficile, les politiques d'austérité provoquent des manifestations, et les projets de loi budgétaires rencontrent de nombreux obstacles, ce qui affaiblit la confiance du marché dans les finances publiques françaises.
Dans un contexte d'incertitude économique et politique croissante, les données en chaîne montrent trois signaux évidents : les utilisateurs français commencent à utiliser massivement des stablecoins auto-hébergés pour gérer leurs actifs : la part des retraits de cryptomonnaies des échanges centralisés augmente, le nombre de portefeuilles personnels détenant des stablecoins augmente, et le solde des portefeuilles continue de croître, les utilisateurs souhaitant contrôler eux-mêmes leurs actifs.
En trois ans, la France est passée de la dixième à la première place en ce qui concerne la part des retraits de stablecoins parmi les principaux marchés d'Europe de l'Ouest. Au cours de la période statistique, les retraits de stablecoins ont représenté 54,2 % du total des retraits des utilisateurs français des échanges, dépassant l'Allemagne. Le montant total des fonds transférés des échanges vers les portefeuilles français a augmenté de 12 %, contre une moyenne de 7 % dans le reste de l'Europe de l'Ouest, ce qui signifie que davantage d'actifs sont auto-hébergés sur la chaîne.
En trois ans, la France a grimpé de la dixième à la première place en matière de retraits d'échanges
Le nombre de portefeuilles personnels détenant des stablecoins en France continue d'augmenter : en juin 2025, il y avait 3 577 portefeuilles, atteignant 12 255 en juin 2026, soit une augmentation de 3,4 fois ; la moyenne dans le reste de l'Europe de l'Ouest n'est que de 1,7 fois.
Le nombre de portefeuilles de stablecoins en France a triplé, avec des entrées nettes de stablecoins dans les échanges pendant 11 des 12 mois
Le rythme de croissance des portefeuilles est synchronisé avec la pression sur le marché obligataire. Au milieu de l'année 2025, le taux de croissance mensuel était d'environ 6 %, après les turbulences du marché obligataire à l'automne, le taux de croissance mensuel a atteint 18 % à la fin de l'année ; après que le sentiment du marché se soit stabilisé, il est tombé à 5 % en juin 2026. Ce rapport couvre les statistiques jusqu'en juin, et la nouvelle vague de chocs sur le marché obligataire d'octobre n'est pas incluse, donc il n'y a pas de visibilité sur les effets de transmission ultérieurs.
Le solde des stablecoins auto-hébergés des utilisateurs français a explosé de 192 % au cours de la période statistique ; pendant ce temps, les dépôts bancaires en France n'ont augmenté que de 2 %. Bien que le volume des stablecoins reste très faible par rapport à l'épargne traditionnelle, leur taux de croissance est très remarquable.
Le solde des stablecoins auto-hébergés en France a explosé de 192 %, tandis que les dépôts bancaires n'ont augmenté que de 2 %
Cette série de tendances représente la recherche par les résidents français de canaux alternatifs pour stocker leurs actifs en période d'incertitude, et ne signifie pas que tout le monde a perdu confiance dans l'euro, mais plutôt qu'il s'agit d'un choix de diversification des actifs.
Les échanges espagnols attirent les utilisateurs de toute l'Europe
Les flux de capitaux vers les échanges de cryptomonnaies espagnols ne proviennent plus principalement des utilisateurs nationaux, les fonds des utilisateurs d'autres pays européens dépassent ceux des utilisateurs locaux, l'Espagne devient un centre de rassemblement pour les échanges de cryptomonnaies à l'échelle européenne.
Depuis 2024, les fonds entrant dans les échanges espagnols, qu'ils soient nationaux ou transfrontaliers, ont tous augmenté, mais la croissance des fonds transfrontaliers est nettement plus rapide. Au cours de la période statistique, les fonds provenant d'autres pays européens ont dépassé ceux des utilisateurs espagnols.
Les sources de fonds des échanges espagnols, les utilisateurs d'Europe de l'Ouest à l'étranger ont déjà dépassé les utilisateurs locaux espagnols
La croissance des flux transfrontaliers couvre un large éventail : l'année dernière, le nombre de pays ayant transféré plus de 1 million de dollars vers les échanges espagnols a augmenté en moyenne de 198 % au cours de la période statistique, contre 100 % l'année précédente ; le taux de croissance médian est passé de 82 % à 162 %. L'Italie et le Portugal sont les principaux pays d'origine des fonds : le taux de croissance des fonds en provenance d'Italie est passé de 22 % à 329 %, tandis que celui du Portugal est passé de 36 % à 751 %.
Les fonds provenant d'autres pays européens vers les échanges espagnols ont augmenté de 79,1 %, tandis que la croissance globale de l'économie cryptographique espagnole n'est que de 24,6 %. Depuis juillet 2023, les utilisateurs d'Europe de l'Ouest ont transféré un total de 984 millions de dollars vers les échanges espagnols, dont 521 millions ont été transférés au cours de cette période statistique.
Le taux de croissance des fonds entrants dans les échanges espagnols a presque doublé, passant de 100 % à 198 %
Gabriel Ayala, directeur des opérations bancaires de Bit2Me, un échange espagnol, explique les raisons sous-jacentes : certains pays voisins manquent de plateformes locales majeures. « Le marché portugais, en raison de sa taille et de ses caractéristiques linguistiques, a du mal à développer une grande plateforme locale ; la réglementation complexe et le marché fragmenté en Italie rendent difficile la formation d'un grand échange local. »
La plateforme espagnole a saisi cette opportunité, s'appuyant sur sa capacité de conformité et son avantage d'échelle pour rivaliser à l'échelle européenne. Le cadre réglementaire unifié de MiCA abaisse également les barrières à l'entrée pour les opérations transfrontalières au sein de l'UE. L'essor des échanges espagnols est le reflet de l'intégration des marchés européens.
L'industrie cryptographique européenne ouvre un nouveau chapitre
La généralisation des stablecoins, le refroidissement des transactions DEX sur certains marchés et l'attraction d'utilisateurs transnationaux par les échanges redéfinissent le marché des cryptomonnaies en Europe de l'Ouest, influencés par les habitudes des utilisateurs, les préférences de financement et les facteurs macroéconomiques externes. Robinhood's Spangevičius résume que l'industrie cryptographique européenne est passée d'une spéculation dispersée à une maturité structurelle.
Les risques financiers, les événements géopolitiques et les changements réglementaires transforment le commerce mondial des actifs numériques, l'Europe étant l'échantillon le plus clair pour observer ces changements. La capacité de l'industrie à avancer dépend non seulement de l'entrée continue de capitaux institutionnels, mais aussi de la manière dont les acteurs s'adaptent à un environnement financier et réglementaire en constante évolution.
Avec une participation institutionnelle de plus en plus profonde, la protection des consommateurs, l'unification des règles réglementaires et l'interaction entre le marché cryptographique et le système bancaire traditionnel deviendront des questions centrales déterminant l'orientation à long terme de l'industrie.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer

L'or tokenisé peut désormais garantir un prêt Coinbase. Le flux de prix fait une pause le week-end

Raycash lance son réseau principal Ethereum, offrant des paiements en stablecoins privés et des fonctionnalités de rendement

Pourquoi Erebor, surnommé le « prochain Silicon Valley Bank », attire-t-il SBI et Robinhood ?

Les dépôts de reUSD et reUSDe dépassent 400 millions de dollars, reUSD lancé sur Monad

Onlend dévoile une infrastructure sans code pour lancer des applications de prêt personnalisées sur blockchain

Morpho emprunte plus de 5,8 milliards de dollars : la croissance repose-t-elle sur l'acheminement des applications ou sur des récompenses et des subventions ?

Mêmes créances douteuses, cinq moments de reconnaissance des pertes : Qui doit supporter les pertes des coffres DeFi ?

La part de marché de Spark dans le prêt au troisième trimestre atteint 13,2 %, les revenus nets chutent de 30 %
Rapport approfondi sur l'industrie de la blockchain de 1kx : Qui gagne vraiment de l'argent ?

USDD annonce de solides performances de trésorerie, une croissance des indicateurs clés et une expansion de l'écosystème

Les dépôts de Morpho RWA dépassent 2 milliards de dollars alors que les prêts approchent 900 millions

Birch Hill lève 4 millions de dollars lors d'un tour de financement de démarrage, dirigé par Multicoin Capital

Une nouvelle vague de TGE en approche ? 19 projets pourraient faire leur apparition au quatrième trimestre
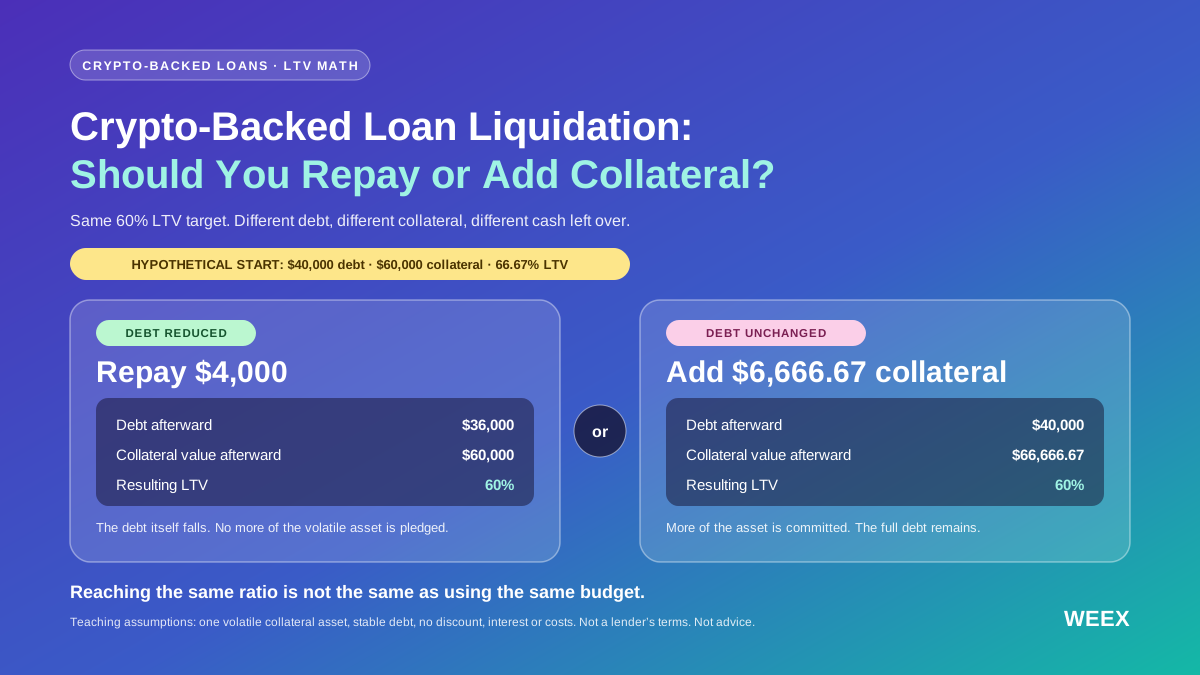
Liquidation d’un prêt garanti par des cryptomonnaies : faut-il rembourser ou ajouter des garanties ?
Votre prêt garanti par des cryptomonnaies risque-t-il d’être liquidé ? Comparez le remboursement et l’ajout de garanties à budget égal, à l’aide des calculs de LTV, de tests de résistance et des limites de protection.

Qui détient des actions tokenisées ? Un grand nombre de petits investisseurs, mais des actifs hautement concentrés
Les dépôts de stablecoins dans la DeFi atteignent 24 milliards de dollars

Cinq projets DeFi ajoutés à la liste d'observation : des coffres à plusieurs niveaux aux carnets de commandes perpétuels en chaîne
[Chronique] Robinhood Chain, la frénésie des mèmes est terminée mais la croissance continue

Points Forts Hebdomadaires | L'Or Tombe Sous 4000 $ Pendant la Semaine Dorée, a16z Crypto Renommé a16z Frontier

Lido présente le mécanisme de Turbulence Controls pour faire face aux événements extrêmes

5 jours, 1,2 milliard de dollars de volume de transactions, TVL seulement 11 millions : pourquoi Metric mérite-t-il d'être surveillé ?

Les jetons d'actions de Robinhood intégrés au marché de prêt Morpho

Guide de l'exploitation DeFi : 5 projets prometteurs à surveiller

Ledger Wallet lance une fonctionnalité de prêt cryptographique, permettant d'emprunter des USDC et USDT en utilisant cbBTC et wBTC en garantie

La fonction de commande P2P de Morpho prend en charge n'importe quel actif de prêt
Les sorties proposées par Lido paieraient les prêteurs avec le collatéral des emprunteurs

Cinq projets DeFi sur la liste d'observation : des coffres à niveaux aux livres de commandes perpétuels en chaîne
Lancement du marché des revenus de protocoles et des probabilités de vulnérabilité par DefiLlama et Trueo

8 millions de dollars en 3 semaines, mais 80 % des fonds restent inactifs : Quelle est la véritable demande derrière le "groupe des géants" d'OUSD ?

Après le lancement de l'interrupteur de frais, la prime de valorisation de UNI peut-elle encore tenir ?
L'or tokenisé peut désormais garantir un prêt Coinbase. Le flux de prix fait une pause le week-end
Raycash lance son réseau principal Ethereum, offrant des paiements en stablecoins privés et des fonctionnalités de rendement
Pourquoi Erebor, surnommé le « prochain Silicon Valley Bank », attire-t-il SBI et Robinhood ?
Les dépôts de reUSD et reUSDe dépassent 400 millions de dollars, reUSD lancé sur Monad
Onlend dévoile une infrastructure sans code pour lancer des applications de prêt personnalisées sur blockchain
Morpho emprunte plus de 5,8 milliards de dollars : la croissance repose-t-elle sur l'acheminement des applications ou sur des récompenses et des subventions ?
Derniers articles


Dernières cotations sur WEEX


