
Silence équivaut à consentement : pourquoi les entreprises américaines s'opposent-elles à la tokenisation de leurs actions par OKXICE ?

 Notez-nous sur Google


La SEC a laissé passer le silence par défaut, mais les entreprises se sont opposées en masse.
Rédacteur : Sebby Davies, partenaire chez Primal Capital
Traduit par : Chopper, Foresight News
Lorsque j'ai commencé à écrire, les chiffres étaient encore différents. Le 23 octobre, la plateforme de négociation de titres tokenisés OKXICE, lancée en collaboration avec l'Intercontinental Exchange (ICE) et OKX, a publié la première liste d'entreprises qui ont refusé de voir leurs actions tokenisées sur cette plateforme. La liste initiale comptait 62 entreprises, dont 19 ont exprimé des objections. Ce qui m'intriguait, c'était les 43 autres. Selon les nouvelles règles d'exemption de la SEC américaine : si une entreprise ne répond pas, le silence équivaut à un consentement, je me demandais quelles seraient les conséquences de cette règle par défaut pour ces entreprises silencieuses.
Au cours des dix jours suivants, 33 autres entreprises de la liste initiale ont rejoint le camp des opposants, ce qui m'a vraiment inquiété. Dans l'annonce mise à jour du 3 novembre, le nombre total d'entreprises opposées a atteint 59. En vérifiant par rapport à la liste initiale, 52 provenaient des 62 entreprises initiales, ne laissant que 10 sans objections publiques. Les grandes entreprises que je suivais étaient toutes sur la liste des opposants : JPMorgan et Nvidia ont exprimé leur opposition fin octobre, Amazon et Tesla ont suivi le 2 novembre, et Apple a rejoint le mouvement le 3 novembre. (Note du traducteur : au 6 novembre dernier, 56 des 62 entreprises initiales avaient exprimé leur opposition, ne laissant que 6 sans objections.)
Ainsi, ma question a changé. Je voulais initialement explorer ce que « le silence équivaut à un consentement » pourrait entraîner, mais ce qui se présente est : pourquoi tant d'entreprises ont-elles pris la peine de s'opposer publiquement ? Et comment pourraient-elles changer d'avis ?
Les règles établies par la SEC
Le 17 septembre, la SEC a publié un avis d'exemption innovant (numéro 34-106402) permettant aux plateformes de négociation de titres tokenisés (TSV) de lancer des transactions d'actions tokenisées sur la blockchain pendant cinq ans, sans avoir à s'enregistrer en tant que bourse traditionnelle. Les tokens doivent correspondre un à un aux actions sous-jacentes : un courtier doit détenir un token correspondant à une action entière, et le détenteur du token bénéficie des mêmes droits de dividende, de vote et de recours en liquidation. 75 actions de grande capitalisation ont également une limite de transaction : le volume ne doit pas dépasser 0,25 % du volume moyen quotidien des actions sous-jacentes du mois précédent, ce qui signifie qu'il ne peut y avoir qu'un token pour 400 actions dans le volume existant.
Lorsque des tokens d'actions sont émis par une plateforme tierce, celle-ci doit envoyer une notification écrite à l'entreprise émettrice et attendre au moins 30 jours calendaires. Si l'entreprise soumet une objection écrite pendant cette période, elle peut empêcher le token d'être lancé ; en l'absence d'objection, la plateforme peut procéder à la négociation si les autres conditions sont remplies. Erin Martin, associée au cabinet d'avocats Morgan Lewis et ancienne avocate senior de la SEC, a exprimé cela avec précision : les entreprises n'ont pas de droit d'approbation actif, seulement un droit d'objection passif.
Les règles elles-mêmes n'ont pas changé, le silence peut toujours être interprété comme un consentement. Mais ce qui est surprenant, c'est que très peu d'entreprises sont prêtes à laisser leur sort entre les mains d'un état de « consentement par défaut ».
Évolution de la liste
OKXICE prévoit de permettre des transactions 24 heures sur 24 via un pool de liquidités Uniswap sur la chaîne XLayer d'OKX, avec des paires de négociation en USDC ou USDG. Dans l'annonce du 4 octobre, il était prévu de lancer 62 entreprises, totalisant 63 codes boursiers. Les mises à jour statistiques peuvent être consultées sur la page officielle d'OKXICE.
Les dix entreprises qui n'ont pas exprimé d'objection sont : Strategy, Robinhood, Coinbase, Circle, Securitize, BitGo, Palantir, Super Micro Computer, ServiceNow et Boeing. Parmi elles, six sont elles-mêmes des entreprises du secteur des cryptomonnaies ou de la tokenisation. Il convient de préciser : ne pas avoir exprimé d'objection ne signifie pas que l'entreprise a donné son approbation officielle, que la période de notification est terminée, ou que le lancement est garanti. (Note du traducteur : au 6 novembre dernier, ServiceNow, Boeing, Palantir et Super Micro Computer ont également rejoint la liste des opposants.)
Les entreprises ayant reçu la notification le 4 octobre ont vu leur période de notification se terminer le 3 novembre, mais la date de réception de la notification n'est pas uniforme pour chaque entreprise, chaque période étant indépendante. L'émetteur a jusqu'à cinq jours ouvrables pour publier des objections, donc les objections soumises dans le délai imparti peuvent encore être publiées.
Pourquoi les entreprises choisissent-elles de s'opposer ?
Actuellement, une seule entreprise a publiquement expliqué ses raisons de s'opposer. Un porte-parole d'Applied Optoelectronics, un fabricant de composants optiques au Texas, a déclaré à Fortune que l'entreprise « ne voit pas de bénéfice clair pour l'entreprise ou les actionnaires, qui pourrait compenser les diverses incertitudes qui en découlent ».
Cette phrase résume le cœur du calcul économique : l'émetteur est plus à même de voir les coûts potentiels d'une plateforme de négociation inconnue, tandis que les bénéfices restent flous. Les bénéfices ne se limitent qu'à une petite partie de liquidité supplémentaire (avec une limite), ainsi qu'à la participation d'un certain nombre d'investisseurs sur la blockchain, et ce canal de négociation n'est pas sous le contrôle de l'entreprise. Les coûts, en revanche, sont évidents.
Le premier problème est celui de la transparence des prix. La FAQ de Nasdaq indique que ces plateformes de tokens n'ont pas besoin de montrer les meilleures offres, ni de rapporter les données de négociation au système de diffusion des prix unifié, et que les données de négociation peuvent être retardées jusqu'à dix minutes, ce qui équivaut à « créer un marché d'ombre pour les actions ». La SEC elle-même a également averti que la tarification des pools de liquidités pourrait être déterminée uniquement par la proportion d'actifs dans le pool. De plus, avec la caractéristique de négociation 24 heures sur 24 : pendant les heures de fermeture du marché boursier américain (par exemple, après la publication des résultats financiers), le pool de liquidités continuera à afficher des prix, ces prix seront visibles pour les actionnaires, mais l'entreprise ne pourra pas expliquer ces fluctuations de prix.
Le deuxième problème est celui de l'enregistrement des actions. Joris Delanoue, responsable de Fairmint (un fournisseur de services d'enregistrement d'actions sur la blockchain enregistré auprès de la SEC), a mentionné que la grande majorité des actionnaires d'actions américaines détiennent leurs actions par l'intermédiaire de courtiers, et le registre indique des comptes de détention DTC. La tokenisation ajoutera une couche d'enregistrement au-dessus de l'enregistrement existant, et tous les enregistrements doivent être confirmés.
Le troisième problème est le risque de malentendu des investisseurs. Nasdaq a souligné que si les investisseurs subissent des pertes en négociant sur cette plateforme, même si la plateforme est indépendante, les investisseurs pourraient en tenir responsable l'entreprise émettrice des actions. Pour éviter cela, l'entreprise n'a qu'à envoyer une lettre d'objection, ce qui est peu coûteux.
Certaines entreprises pourraient également être en attente, attendant que le marché se stabilise. Andrew Cuomo, co-président d'OKXICE, a mentionné que certaines entreprises choisissent de retarder leur déclaration, ne voulant pas être les premières à essayer, et préfèrent d'abord observer les performances du marché. Dans ce cadre de règles de 30 jours, ne s'appliquant qu'à une seule plateforme à la fois, « observer » et « refuser » semblent donner le même résultat de l'extérieur.
D'autres entreprises ne reconnaissent tout simplement pas la plateforme OKXICE ou cette structure. OKX est une bourse de cryptomonnaies offshore, avec un contexte réglementaire complexe, et les transactions reposent sur un pool de liquidités stable basé sur des cryptomonnaies. De nombreux conseils d'administration ne souhaitent pas lier leurs actions à ce type de canal.
La demande principale de nombreuses entreprises est le contrôle : elles ne s'opposent pas à la tokenisation des actions, mais souhaitent décider elles-mêmes de la manière de tokeniser, de l'opérateur et des conditions de négociation. Ces règles permettent en fait aux entreprises de lancer elles-mêmes la tokenisation, sans passer par le processus de notification d'objection d'un tiers. Les géants des paiements ont également agi de cette manière dans le domaine des stablecoins : Mastercard et Visa ont choisi de piloter les stablecoins à leur propre rythme et sous leurs propres conditions contrôlables, plutôt que d'accepter passivement les arrangements d'un tiers.
Nous ne pouvons pas déterminer à partir de la liste quelles entreprises appartiennent à quel type de motivation. Sur les 52 lettres d'objection, une seule a donné des raisons publiques, et les considérations des autres entreprises n'ont pas été divulguées.
Prix de --
Que veulent les différentes parties ?
Les principales institutions participant à la négociation des règles ont elles-mêmes des projets de tokenisation. L'Intercontinental Exchange (ICE) a averti dans son rapport annuel que si elle ne continue pas à innover, elle pourrait être renversée par de nouvelles choses comme les titres tokenisés, et OKXICE est la solution qu'elle propose. Pour elle, la règle du « silence équivaut à consentement » est la plus avantageuse. Nasdaq envisage même d'exclure ses propres actions de ces plateformes de tokens. Ses préoccupations concernant la protection des investisseurs sont fondées, mais elle a également des intérêts commerciaux en jeu, concernant l'appartenance au terrain de négociation des titres tokenisés.
L'Association américaine des valeurs mobilières et des marchés financiers (SIFMA, dont les membres comprennent des courtiers et des institutions de gestion d'actifs) a proposé que les tokens tiers souhaitant être lancés sur la plateforme de titres tokenisés doivent obtenir le consentement explicite de l'entreprise émettrice, et que le silence ne doit pas être considéré comme une autorisation. Goldman Sachs est également l'un des opposants.
Si cela devenait un modèle « actif (demande volontaire, consentement explicite) », les entreprises qui ne répondent jamais (celles qui restent maintenant à 10) ne seraient tout simplement pas lancées. Mais cela n'explique toujours pas pourquoi 52 entreprises ont pris la peine de s'opposer publiquement. Dans la liste initiale d'OKXICE, la grande majorité des entreprises ne souhaitent pas céder le pouvoir décisionnel à une règle par défaut. Ce que choisiront les 10 restantes reste encore incertain.
Le meilleur scénario
Le droit de veto des entreprises ne s'applique qu'à cette règle, initiée par un tiers, et à des plateformes de tokens soutenues 1:1. Elle ne s'applique pas aux tokens offshore, ni aux produits dérivés qui ne fournissent qu'une exposition aux prix sans droits de propriété. Au troisième trimestre, environ 25,6 milliards de dollars de transactions d'actions tokenisées sur BNB Chain se sont presque tous produits en dehors des ordres de la SEC. Ce chiffre ne représente que le volume des transactions, sans refléter la structure juridique de tous les produits, mais il suffit de montrer l'ampleur du marché. L'opposition des entreprises pourrait même pousser les transactions vers des produits plus difficiles à réguler et moins connus.
Mais selon cette règle d'exemption, la plupart des entreprises de la liste initiale d'OKXICE ont soumis leurs objections dans les délais.
Perspectives futures
Je suis maintenant plus préoccupé par une question concrète : ces entreprises qui refusent OKXICE changeront-elles d'avis lorsque la plateforme, la structure et les conditions seront sous leur contrôle ?
Une deuxième voie a déjà émergé. Le 29 octobre, la petite entreprise cotée Nasdaq Canton Strategic Holdings a annoncé son intention de lancer des actions tokenisées dirigées par l'émetteur. Bien sûr, cela ne signifie pas que les entreprises qui ont refusé OKXICE suivront, mais cela ouvre une nouvelle dimension d'observation. La question n'est plus « y a-t-il des entreprises prêtes à faire des actions tokenisées dirigées par l'émetteur », mais parmi ces 52 entreprises opposées, y en aura-t-il une qui sera prête à essayer.
Le deuxième point d'observation concerne les plateformes similaires. Cette règle d'exemption est conçue sur la base de pools de liquidités AMM sous licence, nous pouvons comparer d'autres plateformes sous les mêmes règles, mais avec des mécanismes de gestion des risques et de reporting des données différents. Si nous passons à un modèle de carnet de commandes traditionnel, le chemin réglementaire sera également complètement différent. Si la même entreprise choisit de s'opposer face à différentes plateformes, cela indique que le problème ne réside pas dans OKXICE lui-même ; si différentes plateformes reçoivent des retours différents, cela montre que la conception de la plateforme et le contrôle sont les véritables contradictions, et non un rejet total de la tokenisation des actions par les entreprises.
Directions à observer en continu
J'attends avec impatience la liste finale des titres qu'OKXICE lancera, elle nous dira quels titres la plateforme pourra finalement lancer. Mais même lorsque la liste sera publiée, nous ne saurons toujours pas pourquoi certains titres n'ont pas pu être lancés. Le rythme d'avancement de l'industrie est rapide, ne supposons pas que ces 10 entreprises silencieuses seront nécessairement lancées.
Je suivrai également ce groupe de 52 entreprises opposées : la première entreprise à choisir d'émettre des actions tokenisées sera un échantillon de « refus de plateformes tierces, mais prête à tokeniser selon ses propres règles ». En outre, une autre plateforme utilisant la même règle d'exemption et envoyant des notifications aux mêmes entreprises pourra également nous aider à comprendre la véritable attitude des sociétés cotées envers la tokenisation des actions.
Le président de la SEC, Atkins, et le commissaire Uyeda prévoient tous deux de suivre un processus législatif formel de demande d'avis. La règle « doit donner un consentement actif » proposée par la SIFMA pourrait-elle être intégrée dans la réglementation officielle ? Ce sera crucial. Cette norme aura le plus grand impact sur les entreprises qui ne répondent jamais aux notifications, ainsi que sur les plateformes moins connues dont l'émetteur ne prêtera pas attention aux notifications.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer

Plusieurs utilisateurs de portefeuilles auto-hébergés iOS perdent environ 561 000 dollars

Ajustement du mécanisme de frais du pool StablePair d'Uniswap

Un membre de l'équipe Ignition vend 15 millions de jetons
WEEX Exclusivité : Apple reprend la tête de la capitalisation boursière, l’argent repasse près de 50 $ | Marché quotidien WEEX (02/11/2026)

OKXICE fait face à 50 objections d'émetteurs alors que Nvidia et Nike rejoignent l'opposition

Les hackers de Binance commettent des erreurs successives lors de la liquidation : vente de jetons PROM d'une valeur d'environ 5 millions de dollars ne rapportant que 71 dollars en Ethereum

Pourquoi AERO est-il toujours affecté par l'émission supplémentaire après avoir distribué tous les frais aux détenteurs ?

[Interview] Le PDG de JPYC déclare "La réglementation sur les transferts de 1 million de yens est excessive... assouplissement prévu au printemps prochain"

Uniswap Labs, a16z et le fonds éducatif DeFi demandent à l'Illinois d'exclure la taxe sur DeFi

Robinhood utilise TJAR pour la conversion automatique des frais de cryptomonnaie

L'outil Uniswap TJAR lancé sur Robinhood et six autres chaînes

Le cycle du PMM : Les regrets de DODO sont en train d'être corrigés sur le DEX RWA de Robinhood

Actions tokenisées : pourquoi 37 % des entreprises rejettent l'OKXICE

Ondo lance 15 actions tokenisées sur Robinhood Chain

Comment le projet de manuel d'Optimism dépouille silencieusement les élections des détenteurs de jetons

Frais onchain : les protocoles crypto encaissent 4 milliards de dollars au troisième trimestre
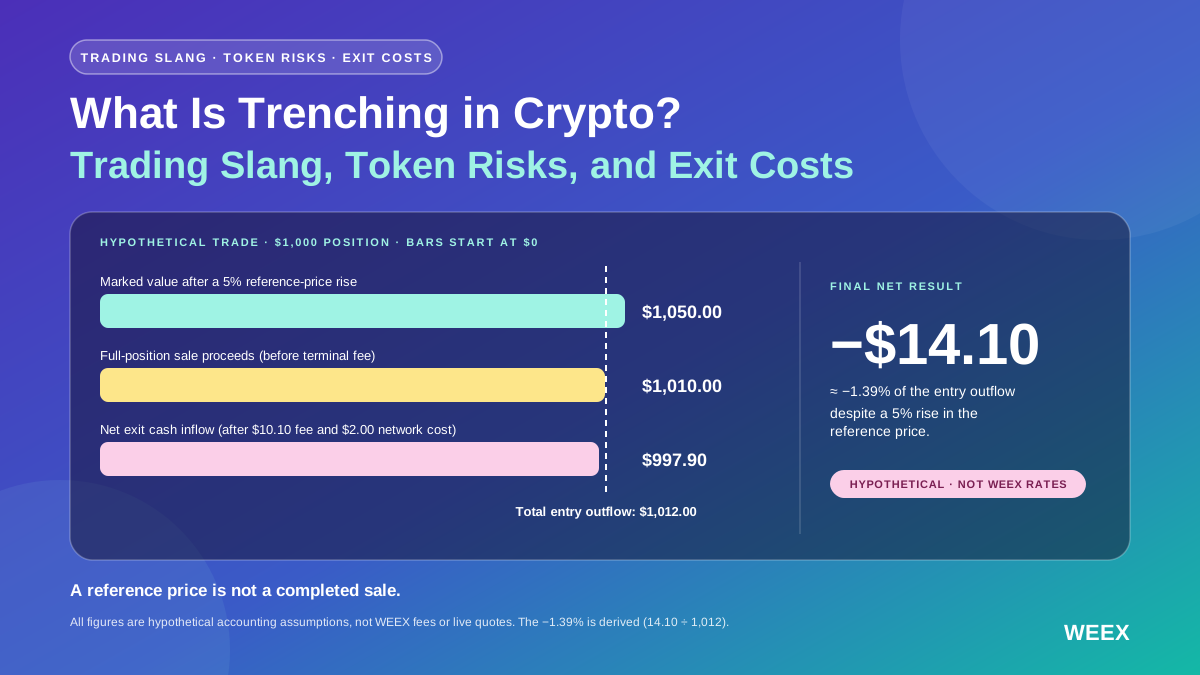
Qu’est-ce que le trenching crypto ? Argot du trading, risques liés aux tokens et coûts de sortie
Qu’est-ce que le trenching crypto ? Découvrez cet argot, les vérifications à effectuer sur un token, les risques liés à la liquidité et pourquoi un token en hausse peut malgré tout entraîner une perte après les frais de trading.

[ETH Lettre] Meritz Securities examine la tokenisation des valeurs mobilières coréennes basée sur OP Stack

Le propriétaire de la NYSE soutient des jetons d'actions 24/7 sans les règles de prix habituelles de Wall Street

Actions tokenisées : pourquoi 22 géants rejettent le plan de l'OKX et de l'ICE

Transformer la spéculation en entreprise : l'expérience de liquidité des actions de Standard Reserve

Uniswap lance des hooks d'agrégation pour le routage de liquidités DEX externes

Uniswap v4 lance une fonction d'agrégation, prenant en charge l'emballage de la liquidité externe

eUSD (Telcoin) : cours à 1,00 dollar, capitalisation boursière de 10,04 millions de dollars

Or, USDC, Uniswap : comment Matrixdock et Arc étendent les applications en chaîne de l'or tokenisé ?
Avec le soutien du fondateur de Robinhood, cette entreprise de crypto-monnaie vise à créer une couche de données pour l'ère de l'IA

Dataline lève 10,6 millions de dollars lors d'un tour de financement de seed, prévoit de lancer un token d'ici fin 2026

Le « trillion de tokens » de Crypto AI, avec seulement 8,7 millions de dollars de revenus par mois

Sam Price révèle le lancement des contrats à terme CME pour Uniswap UNI
Lancement du marché des revenus de protocoles et des probabilités de vulnérabilité par DefiLlama et Trueo
Plusieurs utilisateurs de portefeuilles auto-hébergés iOS perdent environ 561 000 dollars
Ajustement du mécanisme de frais du pool StablePair d'Uniswap
Un membre de l'équipe Ignition vend 15 millions de jetons
WEEX Exclusivité : Apple reprend la tête de la capitalisation boursière, l’argent repasse près de 50 $ | Marché quotidien WEEX (02/11/2026)
OKXICE fait face à 50 objections d'émetteurs alors que Nvidia et Nike rejoignent l'opposition
Les hackers de Binance commettent des erreurs successives lors de la liquidation : vente de jetons PROM d'une valeur d'environ 5 millions de dollars ne rapportant que 71 dollars en Ethereum
Derniers articles


Dernières cotations sur WEEX


