
Actions tokenisées : pourquoi 37 % des entreprises rejettent l'OKXICE

 Notez-nous sur Google
Une coentreprise entre l'échange de cryptomonnaies OKX et l'Intercontinental Exchange (ICE), propriétaire de la Bourse de New York, fait face à un obstacle que aucune ligne de code ne peut résoudre : convaincre les grandes entreprises de permettre que leurs actions soient négociées sur la blockchain.
IBM, Oracle, Intel et IonQ ont rejoint la liste des entreprises qui ont rejeté l'initiative, portant le total des objections à 26. Avant elles, des noms tels que Microsoft, Alphabet, Goldman Sachs, Cisco et Wells Fargo avaient déjà dit non. Parmi les 62 entreprises listées dans le plan original de l'OKXICE, 23 ont refusé, ce qui représente environ 37 % de la liste initiale.
Ce scénario expose une tension fondamentale sur le marché de la tokenisation des actifs : la technologie peut être prête, mais les émetteurs ne sont pas encore convaincus que participer en vaut le risque.
Comment fonctionne le cadre d'innovation de la SEC
La Commission des valeurs mobilières des États-Unis (SEC) a créé une "Exemption d'Innovation" valable cinq ans. Les plateformes qualifiées peuvent tester la négociation d'actions sur la blockchain, fonctionnant 24 heures sur 24, 7 jours sur 7. Mais il y a une contrepartie : les entreprises listées ont le droit de veto sur l'inclusion de leurs titres.
Le mécanisme fonctionne ainsi : la plateforme publie un avis public avec la liste des actions qu'elle souhaite offrir. À partir de la publication, chaque entreprise a 30 jours pour enregistrer une objection. Si elle ne dit rien, le silence équivaut à un consentement, sans possibilité de révocation ultérieure.
L'OKXICE a publié son premier avis le 4 octobre, détaillant un modèle qui utilise des pools de liquidité d'Uniswap v4 sur la blockchain XLayer de l'OKX. Les transactions seraient réglées en stablecoins, et les négociations se feraient via des teneurs de marché automatisés (AMMs), sans le livre d'ordres traditionnel.
Le problème de l'incitation asymétrique
Pour comprendre la vague de rejets, il faut examiner la structure d'incitations que le cadre a créée. Objectionner ne coûte rien. Accepter, en revanche, signifie permettre que les actions de l'entreprise soient négociées dans un nouvel environnement, sans le cadre réglementaire familier, sans mécanisme de sortie et avec une liquidité potentiellement faible.
Les équipes juridiques et de relations avec les investisseurs essaient encore de comprendre les implications pratiques. Dire "non" est la réponse la plus sûre lorsque le coût d'attendre est nul et que le coût de participer est incertain. Les experts du secteur soulignent que le cadre réglementaire, bien que novateur, a créé un biais naturel vers le refus.
Il y a aussi une question de demande. La tokenisation pourrait, en théorie, ouvrir l'accès à des investisseurs internationaux qui ont aujourd'hui des difficultés à acheter des actions américaines directement. Mais les analystes de grandes institutions financières soutiennent que ce bénéfice potentiel peut ne pas compenser les préoccupations concernant la négociation continue (24/7) en dehors de la structure de marché conventionnelle, où la liquidité tend à être plus faible en dehors des heures de bureau.
La stratégie du "attendre et voir"
Andrew Cuomo, co-président de l'OKXICE et ancien gouverneur de New York, a traité les objections comme prévisibles. Lors d'une conférence de presse la semaine dernière, il a déclaré que de nombreuses entreprises préfèrent "attendre et voir comment cela fonctionne avant d'être les premières à participer".
Cette déclaration révèle une dynamique classique des marchés émergents : personne ne veut être le premier à entrer, mais tout le monde veut être le deuxième. Si la plateforme démontre une liquidité, une sécurité et une demande réelles avec les entreprises qui ont accepté, il est possible que les portes commencent à s'ouvrir lors des cycles suivants.
Trois objections proviennent d'entreprises qui n'étaient même pas sur la liste originale : Cerebras Systems, Arm Holdings et Wells Fargo. Cela suggère que certaines entreprises surveillent activement le processus et prennent des mesures préventives, même avant d'être formellement incluses.
Ce que cela signifie pour la tokenisation des actifs
Le mouvement de l'OKXICE est l'un des tests les plus ambitieux de la tokenisation des actifs du monde réel (RWA) sur le marché américain. Contrairement aux tokens qui représentent des titres de créance ou des matières premières, nous parlons d'actions d'entreprises publiques cotées à la NYSE et au Nasdaq étant négociées dans des pools de liquidité DeFi.
Le taux de rejet de 37 % n'est pas nécessairement un signe de mort. Il reste encore des dizaines d'entreprises qui n'ont pas objecté, et la plateforme peut commencer à fonctionner avec une liste plus petite. Le véritable défi est de prouver que le modèle génère suffisamment de liquidité pour justifier l'existence d'un marché parallèle.
Pour l'écosystème crypto plus large, cet épisode renforce une leçon que le secteur des finances décentralisées aurait déjà dû intégrer : l'infrastructure technique est une condition nécessaire, mais pas suffisante. Sans alignement des incitations entre tous les participants du marché, l'adoption institutionnelle avance lentement.
Le contexte des stablecoins et le rendement RWA
Le plan de l'OKXICE s'inscrit dans un moment où les stablecoins adossés à des actifs réels offrent des rendements entre 5 % et 7 % par an, tandis que les taux de financement sur le marché crypto se compressent autour de 4 %. Des initiatives réglementaires comme le GENIUS Act aux États-Unis tendent à pousser une partie de ce rendement hors chaîne, ce qui pourrait élargir le marché adressable à environ 4 milliards de dollars au cours des trois prochaines années.
Ce contexte aide à expliquer pourquoi l'ICE, l'un des plus grands opérateurs de bourses au monde, a décidé de s'associer à l'OKX. Ce n'est pas de la philanthropie technologique. C'est un pari que l'infrastructure blockchain va capturer une part significative du volume global de négociation d'actifs dans les prochaines années. La question est de savoir si les entreprises émettrices s'accordent avec cette vision au rythme dont le marché a besoin.
Ce contenu est informatif et éducatif et ne constitue pas une recommandation d'investissement. La rentabilité passée n'est pas une garantie de résultats futurs.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer

EDX Markets signe un accord avec Apex Fintech pour élargir l'accès au trading de cryptomonnaies

Midnight dépasse 1 million de transactions alors que l'activité quotidienne augmente

L'activité Bitcoin liée à l'Iran a chuté d'environ 80 %, puis a rebondi pendant la coupure

Bitcoin : Les petits porteurs partent, les gros achètent

Monad remporte un contrat d'infrastructure de carte stablecoin avec Reap et Meru

Bitcoin : les whales de Hyperliquid passent short pour la première fois depuis mars

Zondacrypto : aujourd'hui à 23h00, la date limite expire. Si vous ne vous inscrivez pas, vous serez le dernier dans la file d'attente pour récupérer votre argent

Une couverture de 3 millions de dollars, un test de mi-mandat et la montée du commerce de détail : Les marchés de prévision à NEXTPredict

OpenAI prouve que l'ETH est faux, et Twitter Crypto a des questions

Dix Décrets : Anciens Maîtres, Nouvel Argent

La confiance dans la DeFi reste inférieure à celle des banques, avec seulement 19 % des Américains soutenant fermement la sécurité financière des États-Unis

Keystone va détruire 18 835 wallets crypto après un piratage

Le McRib de McDonald's ne fait pas réellement monter le prix du Bitcoin, désolé tout le monde

Revolut sous surveillance : Londres fait examiner ses lancements de produits

Coupure des réseaux sociaux : le Sénat examine un retrait en une heure, la crypto anti-censure en alerte
Révolution dans l'exploitation minière de Bitcoin : Tether rassemble 15 géants pour laisser l'IA prendre le contrôle des machines de minage mondiales
Fidelity : la Fed jugée trop clémente, les rendements obligataires au plus haut depuis 20 ans

Interview : Erald Ghoos (OKX) sur MiCA, dollar et avenir des paiements UE

Qui est le leader des actions tokenisées ? Duel de données entre cinq grandes blockchains et six émetteurs

Stablecoins et tokenisation : Tom Lee met les banques face au risque de retard

Acceptation de Bitcoin : 425 commerçants de Los Angeles avec Café De Leche
Morgan Stanley augmente ses prévisions de croissance de la demande d'électricité mondiale : en dehors de l'IA, qui partagera l'augmentation de 500 milliards de dollars du marché de l'électricité ?

Arthur Hayes : La triple menace de la Réserve fédérale, plus Powell lutte, plus le marché haussier des cryptomonnaies devient fou

Qianwen Bureau E-commerce, ne se limite pas à "discuter"
Pourquoi JPMorgan a considérablement relevé l'objectif de prix de Yushu Technology à 995 yuans
Suivi on-chain du Meme « Usine de jetons » : liquidation en 3 secondes, millions de dollars entrent et sortent

Brésil : la clé du deuxième mandat de Lula da Silva est le défi fiscal

Après neuf paiements, TBC accueille l'entrée commerciale des machines AI
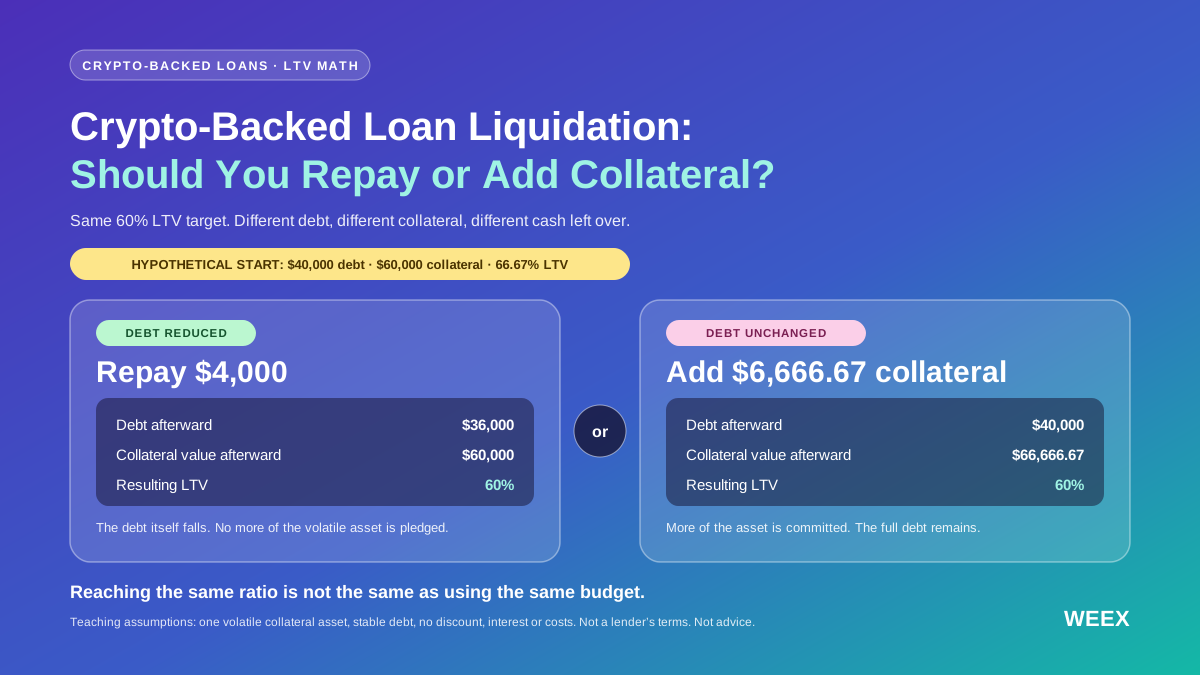
Liquidation d’un prêt garanti par des cryptomonnaies : faut-il rembourser ou ajouter des garanties ?
Votre prêt garanti par des cryptomonnaies risque-t-il d’être liquidé ? Comparez le remboursement et l’ajout de garanties à budget égal, à l’aide des calculs de LTV, de tests de résistance et des limites de protection.

Décision du FOMC 28/10/2026 : scénarios pour les actions, Bitcoin et l’or
EDX Markets signe un accord avec Apex Fintech pour élargir l'accès au trading de cryptomonnaies
Midnight dépasse 1 million de transactions alors que l'activité quotidienne augmente
L'activité Bitcoin liée à l'Iran a chuté d'environ 80 %, puis a rebondi pendant la coupure
Bitcoin : Les petits porteurs partent, les gros achètent
Monad remporte un contrat d'infrastructure de carte stablecoin avec Reap et Meru
Bitcoin : les whales de Hyperliquid passent short pour la première fois depuis mars


