
Azioni Iberdrola: cosa osservare prima della trimestrale del 21 ottobre

 Preferiti su Google


Iberdrola pubblicherà i prossimi risultati trimestrali il 21 ottobre e la società arriva a quella data con un insieme specifico di impegni già dichiarati dal proprio management.
Iberdrola ha aumentato la guidance per l'intero anno durante la relazione sul primo semestre di luglio, ribadendo che la crescita dell'utile netto rettificato sarebbe arrivata „comodamente” oltre l'8% nel 2026, secondo i dettagli della conference call sui risultati. La domanda centrale in vista del report di ottobre è se i numeri del terzo trimestre manterranno intatta questa traiettoria o introdurranno la prima vera complicazione in un anno altrimenti solido.
Cosa ha mostrato davvero il primo semestre
I risultati di Iberdrola del primo semestre 2026 forniscono una base chiara su cui dovrà costruirsi il report di ottobre. L'utile netto ha raggiunto 4,34 miliardi di euro nel periodo da gennaio a giugno, in aumento del 22% rispetto ai 3,56 miliardi dello stesso periodo dell'anno precedente, secondo la copertura di Euronext. L'EBITDA rettificato è cresciuto del 7%, superando gli 8 miliardi di euro, con il business delle reti responsabile in particolare di un incremento del 13% all'interno di questo dato, grazie agli aumenti tariffari e alle maggiori acquisizioni di asset nelle principali aree geografiche della società. Escludendo la dismissione completata in Messico, la crescita dell'utile netto è stata dell'8% nel primo semestre.
Il presidente esecutivo Ignacio Sánchez Galán ha dichiarato agli analisti a luglio di aspettarsi che „le dinamiche positive osservate nel secondo trimestre persistano per il resto del 2026”, un impegno specifico e messo agli atti rispetto al quale il report di ottobre sarà ora valutato direttamente. L'attività di investimento ha sostenuto questa fiducia con capitale reale, non soltanto con il linguaggio della guidance: gli investimenti del primo semestre sono aumentati del 25%, raggiungendo 7 miliardi di euro, e oltre il 70% del totale è stato destinato a Regno Unito, Stati Uniti e Brasile, le tre priorità di crescita dichiarate da Iberdrola.
Perché il business delle reti regolamentate merita particolare attenzione
Il principale motore dell'attuale storia di crescita di Iberdrola è il segmento delle reti e probabilmente resterà tale in vista del report di ottobre. Il management ha indicato diversi fattori concreti a sostegno della crescita continua delle reti nel secondo semestre: una base di asset regolamentati in aumento nei Paesi in cui opera, l'entrata in vigore del quadro britannico RIIO-T3 con tariffe migliorate da aprile e il contributo dell'interconnessione NECEC negli Stati Uniti. L'acquisizione di Electricity North West nel Regno Unito e le tariffe statunitensi più elevate sono state citate specificamente come fattori che hanno già sostenuto la guidance aumentata.
Questo è importante perché le attività di rete hanno un profilo di rischio fondamentalmente diverso rispetto alle altre operazioni di Iberdrola. I ricavi delle reti regolamentate tendono a essere più prevedibili e meno esposti alle oscillazioni dei prezzi delle materie prime o alla variabilità della generazione legata alle condizioni meteorologiche. È anche per questo che il management ha indicato costantemente questo segmento come base per confermare la guidance, anziché come fonte di incertezza. Verificare se il report di ottobre mostrerà una crescita delle reti a un ritmo simile o se la crescita diventerà più dipendente dai segmenti meno prevedibili della generazione e della vendita al dettaglio sarà uno dei segnali più chiari per giudicare se la guidance annuale regge davvero.
Cosa aggiunge al quadro l'acquisizione in Finlandia
Oltre alla crescita organica, la prevista acquisizione di Caruna da parte di Iberdrola, società finlandese attiva nelle reti regolamentate, resta un catalizzatore specifico da monitorare, anche se la conclusione dell'operazione non è prevista prima del primo trimestre 2027.
Il management ha descritto l'acquisizione come accrescitiva fin dal primo giorno, con un contributo previsto del 7% annuo alla crescita dell'utile netto una volta completata, secondo i dettagli della conference call sui risultati del primo semestre. Qualsiasi aggiornamento sulla tempistica dell'operazione o sui progressi normativi nel report di ottobre meriterebbe attenzione diretta, poiché un'operazione destinata a essere immediatamente accrescitiva ha un peso concreto sul modo in cui gli analisti modellano la traiettoria degli utili di Iberdrola nel 2027, anche prima della chiusura effettiva.
Prezzo di --
Perché il bilancio merita attenzione insieme ai dati sull'utile
Il debito netto di Iberdrola è salito a 54 miliardi di euro a metà anno, dai 50,2 miliardi di fine 2025, un aumento attribuito dal management all'elevato ritmo degli investimenti e alla sostituzione di un'obbligazione ibrida. L'aumento va valutato insieme ai parametri creditizi della società: il FFO rettificato sul debito netto rettificato si è attestato al 22,4%, mentre il debito netto rettificato sull'EBITDA rettificato è stato pari a 3,5 volte; livelli che il management ha descritto come coerenti con il rating creditizio BBB+ di Iberdrola. La società ha inoltre riferito di disporre di 21,5 miliardi di euro di liquidità a metà anno, sufficienti a coprire circa 22 mesi di fabbisogno finanziario.
Questo contesto è importante perché la strategia di crescita di Iberdrola è strutturalmente ad alta intensità di capitale, basata sulla prosecuzione di ingenti investimenti nelle reti regolamentate e nella capacità rinnovabile, anziché sulla conservazione di un bilancio più prudente. Verificare se il debito continuerà a crescere a un ritmo simile nel terzo trimestre e se questa traiettoria resterà compatibile con il mantenimento dell'attuale rating creditizio è un dettaglio da confrontare con i numeri effettivi di ottobre, invece di presumere che la tendenza di metà anno prosegua automaticamente.
Cosa segnala il dividendo sulla fiducia del management
Iberdrola ha approvato un dividendo per azione di 0,685 euro per il primo semestre, di cui 0,427 euro erano già stati pagati il 27 luglio, insieme a un dividendo intermedio dell'8% superiore al livello dell'anno precedente, secondo la copertura di Morningstar. Il tasso di crescita del dividendo corrisponde alla stessa espressione „almeno l'8%” utilizzata dal management per la guidance annuale sull'utile netto rettificato. Questo suggerisce che il consiglio di amministrazione è disposto a sostenere la propria guidance sugli utili con un impegno analogo sulle distribuzioni agli azionisti, anziché trattare le due decisioni separatamente.
Le decisioni sui dividendi tendono a essere più difficili da ritrattare con eleganza per il management rispetto alla sola guidance sugli utili, poiché un taglio del dividendo comporta in genere conseguenze reputazionali e di mercato maggiori rispetto al mancato raggiungimento di un obiettivo di crescita di un punto percentuale. Questa asimmetria va tenuta presente quando si valuta quanta fiducia accordare alla guidance ribadita di crescita superiore all'8%: un consiglio disposto a impegnarsi per una crescita del dividendo corrispondente segnala una convinzione reale in quel numero, non una semplice cifra provvisoria che il management prevede di ridurre discretamente in seguito.
Cosa muoverebbe davvero il titolo il 21 ottobre
Invece di considerare la data dei risultati come un singolo evento da superare o fallire, è più utile individuare i dati specifici che probabilmente conteranno di più una volta pubblicato il report. Verificare se la crescita dell'utile netto rettificato nei primi nove mesi dell'anno procede verso o oltre l'obiettivo annuale fissato a luglio, „comodamente sopra l'8%”, sarà il test più diretto della tenuta della fiducia del management. Qualsiasi ulteriore dettaglio sui progressi normativi dell'acquisizione di Caruna verso la chiusura prevista nel primo trimestre 2027 offrirebbe agli analisti una base più chiara per aggiornare nello specifico i modelli degli utili 2027. Inoltre, il modo in cui il debito netto si è mosso da metà anno rispetto ai 54 miliardi di euro comunicati a luglio mostrerà se la strategia di crescita ad alta intensità di capitale resta entro i limiti dei parametri creditizi dichiarati o inizia a metterli sotto pressione.
Nessuna di queste domande riceverà una risposta definitiva prima della pubblicazione del report effettivo il 21 ottobre. I risultati del primo semestre e il linguaggio della guidance della società forniscono un benchmark specifico e datato, una crescita dell'utile netto rettificato comodamente superiore all'8%, che i numeri di ottobre potranno confermare o complicare.
Conclusioni
Iberdrola arriva al report sugli utili del 21 ottobre con un insieme specifico di impegni assunti durante l'aggiornamento di luglio sul primo semestre: crescita dell'utile netto rettificato „comodamente” superiore all'8% nel 2026, continua solidità del segmento delle reti regolamentate nel Regno Unito, negli Stati Uniti e in Brasile, e un bilancio che il management descrive come coerente con l'attuale rating creditizio nonostante il debito netto sia salito a 54 miliardi di euro a metà anno. L'aumento del dividendo in linea con la stessa indicazione di crescita superiore all'8% suggerisce che il consiglio abbia una convinzione reale nella guidance, anziché considerarla un obiettivo flessibile. Sarà il report di ottobre a determinare se i numeri del terzo trimestre estenderanno questa traiettoria o introdurranno il primo vero test della tenuta della guidance annuale.
FAQ
1. Quando Iberdrola pubblicherà i prossimi risultati?
Iberdrola dovrebbe pubblicare i prossimi risultati il 21 ottobre 2026.
2. Quale guidance ha fornito Iberdrola sulla crescita dell'utile per l'intero 2026?
Il management ha ribadito la guidance per una crescita dell'utile netto rettificato „comodamente” superiore all'8% nell'intero anno, insieme a un aumento del dividendo pari a oltre l'8%.
3. Cosa ha sostenuto i forti risultati di Iberdrola nel primo semestre 2026?
L'utile netto è aumentato del 22%, raggiungendo 4,34 miliardi di euro, principalmente grazie al business delle reti regolamentate nel Regno Unito, negli Stati Uniti e in Brasile, sostenuto dagli aumenti tariffari e dall'espansione della base di asset regolamentati.
4. Cos'è l'acquisizione di Caruna e quando dovrebbe essere completata?
Caruna è una società finlandese attiva nelle reti regolamentate che Iberdrola intende acquisire. La chiusura è prevista nel primo trimestre 2027 e l'operazione dovrebbe aumentare l'utile netto fin dal primo giorno.
5. Come è cambiato il livello del debito di Iberdrola nel 2026?
Il debito netto è salito a 54 miliardi di euro a metà anno, dai 50,2 miliardi di fine 2025. Il management ha attribuito l'aumento all'elevato ritmo degli investimenti e alla sostituzione di un'obbligazione ibrida.
Questo contenuto è fornito a solo scopo informativo generale e non costituisce consulenza finanziaria, di investimento, legale o fiscale. Qualsiasi evento, ricompensa, promozione online o informazione correlata menzionata nel presente documento non deve essere considerata una raccomandazione, una sollecitazione o un invito ad acquistare, vendere, fare trading o altrimenti negoziare criptovalute. Le criptovalute sono altamente volatili e possono comportare perdite. La disponibilità dei servizi, dei prodotti e degli eventi correlati di WEEX può variare a seconda della regione. È tua responsabilità assicurarti che la tua partecipazione sia conforme alle leggi e ai regolamenti locali applicabili.
Potrebbe interessarti anche
Trading con leva sulle criptovalute: come funzionano i futures perpetui, il margine e la liquidazione
L’RSI è un buon indicatore? Come funziona l’indice di forza relativa, quali sono i suoi limiti e come lo usano i trader

Le azioni ASML scendono nonostante un Q3 da record e previsioni al rialzo: il boom delle apparecchiature per chip AI è già scontato?
Il titolo SKHY cala ancora: il crollo di SK Hynix è dovuto a CXMT e YMTC cinesi o alle prese di profitto sull’IA?

Azioni MSFT vicino a 542 $: cosa sostiene davvero Azure Maia 300 e cosa deve ancora essere dimostrato
Bitcoin supererà 87.000 dollari questa settimana? Da monitorare CPI, interventi della Fed e deflussi dagli ETF
Cyberleek: come la memecoin del leaker di GTA 6 trasforma le fughe di notizie in commissioni
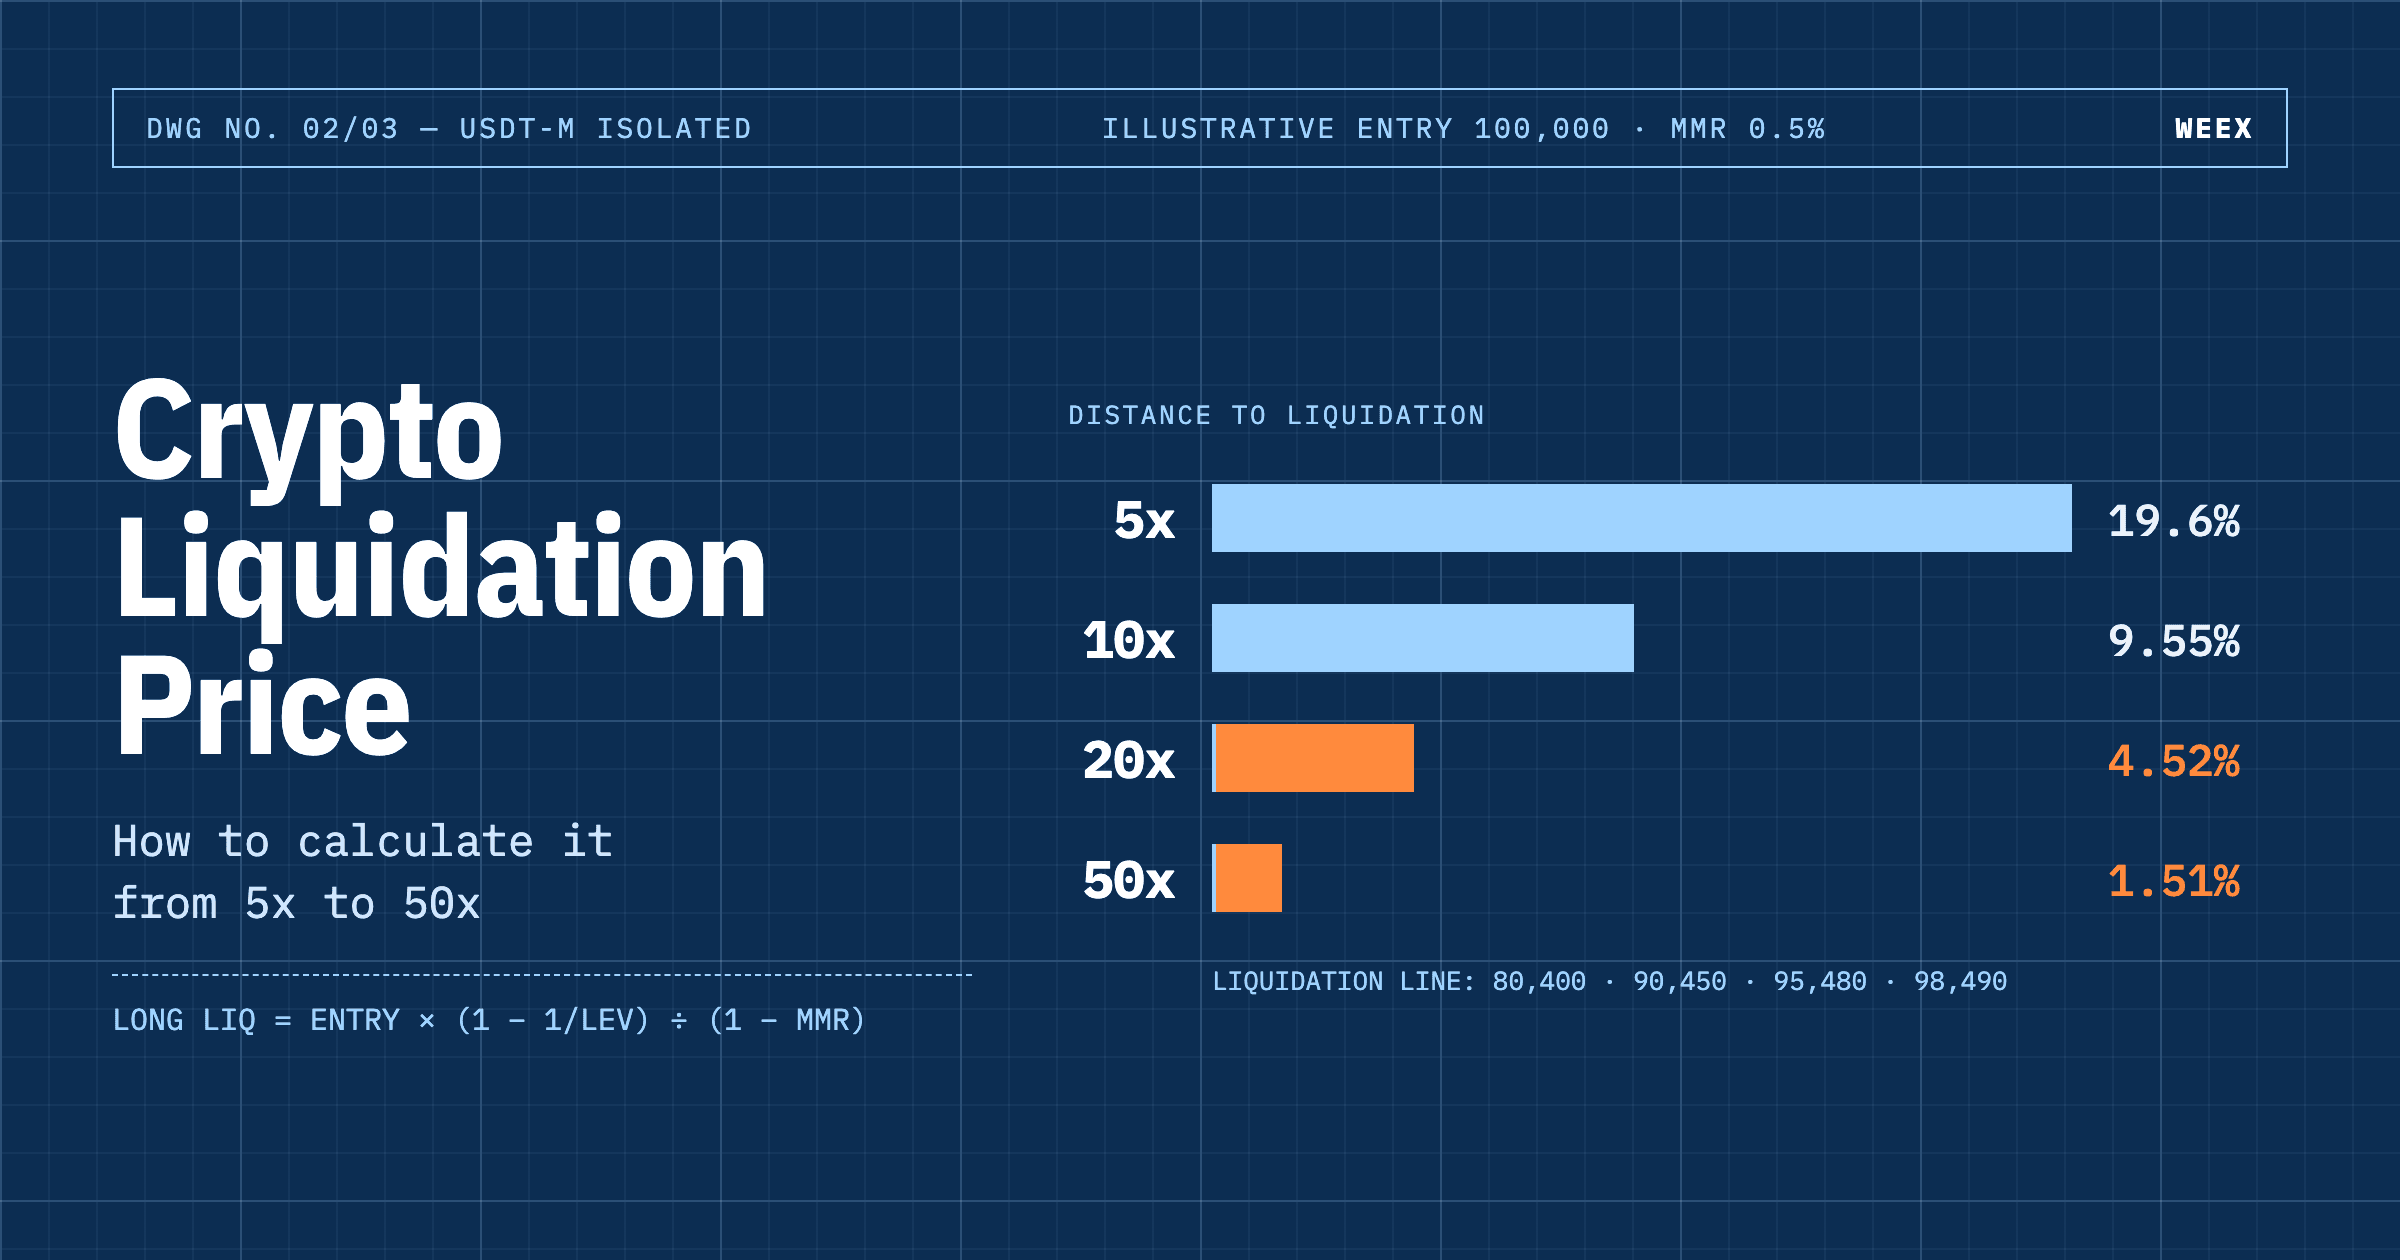
Prezzo di liquidazione crypto: come calcolarlo da 5x a 50x

Che cos'è Derive (DRV)? Perché il token è balzato di circa 25% dopo il report di Citrini Research sul portafoglio di altcoin
Come le piattaforme di trading quantitativo e i bot possono sviluppare con WEEX Broker
Cos'è la blockchain e come funziona? Un pagamento reale tracciato
Wallet crypto anonimi: cosa nasconde ciascuno e dove fallisce

Come acquistare criptovalute con una carta prepagata: guida passo dopo passo
Le migliori strategie di trading crypto per principianti: cosa sapere prima di iniziare
Prezzo di CAP in rialzo 23%: perché le liquidazioni degli short non spiegano il rally
L’RSI è un indicatore ritardato? Sì nei calcoli, non sempre nella pratica
Impostazioni dell’indicatore RSI: cosa hanno mostrato 7, 9, 14 e 21 sui grafici BTC
Le migliori app crypto per principianti: le cinque funzioni che contano davvero sullo smartphone
Azioni MU dopo un Q4 da record: perché Micron è scivolata nonostante risultati nettamente superiori alle attese
Il titolo HPE tocca un record con un ordine AI da 1,2 mld $: è ancora a buon mercato?
Prezzo di QNT vicino a 295 $: l’accordo bancario giustifica un rally 4x?
Futures su QNT dopo un rally del 280%: leva e calcolo della liquidazione
Aggiornamento sull’upgrade di XRP: Batch su XRPL slitta al 9 ottobre e cosa cambia
Sblocco dei token 2Z il 02/10: cosa significano 1,66mld token DoubleZero
Miglior cold wallet per criptovalute 2026: le scelte migliori in base a come le custodisci
A cosa serve la blockchain? Usi nel 2026 classificati in base al denaro reale
Hyperliquid vs exchange centralizzati: qual è la differenza?
Prezzo delle azioni Meta: cosa osservare all’evento Meta Connect di questa settimana
Le azioni Meta salgono dell’11%: Muse raggiunge il 1° posto sull’App Store, davanti a ChatGPT
FreeBitco.in ha chiuso: cosa dovrebbero sapere gli utenti
Trading con leva sulle criptovalute: come funzionano i futures perpetui, il margine e la liquidazione
L’RSI è un buon indicatore? Come funziona l’indice di forza relativa, quali sono i suoi limiti e come lo usano i trader
Le azioni ASML scendono nonostante un Q3 da record e previsioni al rialzo: il boom delle apparecchiature per chip AI è già scontato?
Il titolo SKHY cala ancora: il crollo di SK Hynix è dovuto a CXMT e YMTC cinesi o alle prese di profitto sull’IA?
Azioni MSFT vicino a 542 $: cosa sostiene davvero Azure Maia 300 e cosa deve ancora essere dimostrato
Bitcoin supererà 87.000 dollari questa settimana? Da monitorare CPI, interventi della Fed e deflussi dagli ETF
Contenuti
Monete popolari
Ultimi articoli


