
Dialogo con Christian, imprenditore fintech della Gen Z: punta su iterazioni rapide e franchezza radicale; la visione finanziaria conta più delle scelte, «I giovani dovrebbero avere timore reverenziale»

 Preferiti su Google


Titolo originale: «Conversazione con Christian, imprenditore fintech nato dopo il 2000: ambizione per iterazioni rapide e comunicazione sincera, la visione finanziaria conta più delle scelte, “I giovani dovrebbero avere timore reverenziale”»
Autore originale: kaori, Observant Beating
Com’è stato il tuo 2025? Christian, nato dopo il 2000 e fondatore di Infini, ammette candidamente che vorrebbe che finisse presto. Per una startup fintech attiva da appena un anno, non è stato un percorso facile da liquidare: ha dovuto affrontare sia una crisi di fiducia causata da un attacco informatico, sia la scelta di trasformarsi, che richiede di smantellare le vecchie soluzioni.
Se torniamo indietro di tre anni, nel 2022 Christian era ancora un tipico degen del mondo crypto: immerso negli NFT, poi si è avvicinato alla DeFi e ai meme, con l’umore che oscillava insieme al mercato e decisioni affidate all’intuizione e all’istinto. Era un’epoca di audacia, in cui le narrazioni correvano più veloci della gestione del rischio e la crescita nascondeva molti dettagli. Ma quando ha iniziato a lavorare sul serio — dallo sviluppo di prodotti alla gestione degli asset, fino ai sistemi di pagamento — le reazioni del settore sono cambiate. La dura realtà, per cui un solo incidente può azzerare la propria credibilità, ha fatto capire a Christian che in finanza la risorsa più preziosa non è l’efficienza, ma la fiducia.
La formazione finanziaria della generazione di Christian è arrivata quasi interamente dai prodotti: dai pagamenti tramite codice QR agli addebiti senza password, dai pagamenti rateali con un clic ai pagamenti contactless, l’età d’oro del fintech ha abbassato le barriere d’accesso alla finanza e ha reso la semplicità la norma. Ma quando hanno avviato le proprie imprese, il clima del settore era cambiato. Molti imprenditori della generazione precedente hanno fatto crescere le loro attività sfruttando inizialmente i vantaggi del mercato, imparando solo in seguito; questa generazione, invece, spesso impara strada facendo.
Perciò, questa conversazione non parla solo del percorso di un prodotto o di un’azienda, ma offre un ritratto più attuale dell’imprenditoria: in un’epoca in cui le commissioni si assottigliano, i canali diventano più selettivi e la conformità normativa somiglia sempre più a un costo in termini di tempo, ciò che fa davvero avanzare un’impresa è un’esperienza capace di concretizzarsi nel lungo periodo.
La finanza non è un gioco riservato alla «vecchia guardia»; i nuovi mercati devono preservare le ambizioni dei giovani e, al tempo stesso, imparare a diventare più forti proprio nei punti più fragili. Christian ricorderà a lungo il 2025: da quest’anno, infatti, sia Infini sia lui sono entrati davvero nel cuore dell’attività finanziaria, e non basta più correre: bisogna anche saper resistere alla lentezza e alle difficoltà.
I punti salienti di Beating:
· Le opportunità più grandi potrebbero non limitarsi ai pagamenti transfrontalieri B2B, ma trovarsi in scenari più vicini al momento in cui avviene la transazione. Rendere più semplice per la nuova generazione di imprenditori ricevere pagamenti e gestire i fondi, e rivolgersi ai mercati globali fin dall’avvio dell’attività: è questo il valore che le stablecoin stanno per concretizzare.
· Ciò che è davvero difficile da replicare sono i valori fondamentali di un’azienda: il modo in cui tratta e assiste i clienti, soprattutto se attribuisce davvero valore agli asset dei clienti ed è disposta a rispondere 24 ore su 24 quando si presenta un problema. Oggi molti prodotti offrono funzioni simili, ma iterazioni più rapide, un’esperienza utente curata con maggiore attenzione, risposte più tempestive e pazienza sono in realtà fattori decisivi.
· Un buon imprenditore deve avere il coraggio di lasciar andare. Anche se l’attività sta andando bene in quel momento, se non può aiutarci a raggiungere i nostri obiettivi entro i tempi previsti, dobbiamo portare il team a cercare una direzione che meriti maggiormente il nostro impegno.
· Invece di offrire soltanto un prodotto di gestione patrimoniale apparentemente migliore, aiutate gli utenti a comprendere davvero i rischi. Non riponete tutta la fiducia in un singolo asset o istituto; come minimo, mantenete la vostra capacità di giudizio indipendente.
· Ciò che distingue davvero un prodotto e un team spesso si trova nei dettagli: ogni particolare del prodotto, ogni testo, ogni elemento di design e la realizzazione di ciascuna funzione. Sono questi aspetti a determinare, in ultima analisi, cosa diventerà il prodotto.
· Più livelli gerarchici e giochi politici ci sono in una startup, più ne risentono l’efficienza e la capacità di esecuzione. Tutti commettono errori, me compreso, e sono disposto ad ammetterlo. Ma, soprattutto, quando vedete un problema dovete avere il coraggio di parlarne. Non restate in silenzio per timore: alla fine ne risentirebbe l’obiettivo dell’intero team.
Segue l’intervista completa:
«I giovani devono avere timore reverenziale»
Dongcha: In passato hai detto che per te era sempre filato tutto liscio. Quando è arrivata la catastrofe sotto forma di un attacco da 50 mln $, qual è stata la tua prima reazione?
Christian: La mia prima reazione, in quel momento, è stata senza dubbio lo shock. Mi si è svuotata la mente e mi sono chiesto come potesse essere successo proprio a me. Poco tempo prima avevo visto un caso simile e gli avevamo prestato particolare attenzione; non avrei mai immaginato che subito dopo sarebbe toccato a noi.
Ma presto ho capito che c’erano solo due possibili esiti: risolvere il problema, superare la crisi e continuare ad andare avanti con il team; oppure, se la situazione fosse stata gestita male, per la maggior parte delle persone sarebbe stata praticamente la fine.
Come si vede dai risultati successivi, per fortuna ce l’abbiamo fatta, e dopo marzo e aprile la crescita è stata persino più fluida. Questa è stata la mia reazione più sincera in quel momento: non ci ho ragionato troppo, ho semplicemente sentito che era quello che dovevo fare.
Dongcha: Dopo aver vissuto questo evento, qual è stata la più grande differenza nel tuo modo di pensare, qualcosa che prima non avevi?
Christian: Credo che la lezione più importante per me sia stata il «timore reverenziale». Molti giovani non sanno cosa significhi, soprattutto quando tutto fila liscio: è più facile lasciarsi trascinare. Il caso di SBF è stato fondamentalmente causato dalla mancanza di timore e rispetto per il settore, il mercato e gli utenti.
Dopo questo episodio, ho acquisito maggiore certezza su due cose. Primo, non sono onnipotente e commetterò sicuramente degli errori. L’obiettivo della gestione del rischio non è non sbagliare mai, ma ridurre al minimo le perdite quando gli errori si verificano, evitando che un singolo sbaglio si trasformi in un colpo fatale.
Secondo, molti problemi alla fine dipendono dalle persone. Che sia intenzionale o meno, c’è sempre qualcuno che non ha svolto correttamente il proprio lavoro. Perciò, dopo l’incidente, abbiamo investito molto tempo nel ricostruire e rafforzare il processo di selezione, i criteri di assunzione e i meccanismi del team.
In realtà sono grato per questa esperienza. Se non fosse successa, lo stato e le capacità del team di Infini potrebbero non essere quelli di oggi. Mi ha costretto a iterare continuamente e ad allineare gli standard, e mi ha fatto capire meglio che chi non condivide gli stessi valori e ritmi farà fatica a camminare insieme agli altri nel lungo periodo. All’inizio, naturalmente, ero frustrato; ora, invece, provo una gratitudine costante. Alla fine le cose si risolvono: ciò che conta è come lo fai e se la tua reputazione e la fiducia che gli altri ripongono in te possono durare nel tempo.
Insight: «Il grande pubblico potrebbe non aver necessariamente bisogno di prodotti finanziari, ma ha bisogno di una prospettiva finanziaria». Come sei arrivato a questa conclusione?
Christian: Quest’anno abbiamo vissuto un evento cigno nero nel settore. Che si tratti di crypto o di finanza tradizionale, non esiste un prodotto immune da problemi. Quelli considerati superiori semplicemente conoscono meglio la gestione del rischio e sono più responsabili, riuscendo ad affrontare le situazioni con una prospettiva di più lungo termine.
Tuttavia, se una persona affida tutto il proprio patrimonio a un unico soggetto e si verifica un incidente, anche se la probabilità è una su un milione, per lei sarebbe insostenibile.
Perciò sento sempre più che sia importante aiutare tutti a sviluppare una prospettiva finanziaria corretta. Invece di offrire soltanto un prodotto di gestione patrimoniale apparentemente migliore, è preferibile educare davvero gli utenti sui rischi, invitarli a non fidarsi ciecamente di un singolo asset o istituto e, come minimo, a mantenere la propria capacità di giudizio indipendente.
Inoltre, anche alla luce di queste riflessioni, stiamo modificando la nostra direzione: inizialmente ci concentravamo solo sulla gestione degli asset, mentre ora vogliamo costruire solide fondamenta per i pagamenti e il regolamento. Sono sempre più convinto che, alla fine, i due ambiti debbano integrarsi: prima bisogna risolvere il «come guadagnare e come ricevere denaro», poi si può parlare di accumulare capitale e gestirlo e preservarlo. Questa è stata la mia presa di coscienza più importante dell’anno.
Il coraggio di muoversi per primi: l’ambizione alla base di Infini
Insight: Infini ha cambiato significativamente rotta, abbandonando il business B2C per concentrarsi su una nuova direzione. Come hai preso questa decisione e da dove è arrivata la determinazione a cambiare?
Christian: Durante la fase ToC, il nostro team era relativamente giovane e privo di esperienza pertinente, quindi abbiamo incontrato molte difficoltà lungo il percorso. Alcune trappole si possono conoscere solo vivendole in prima persona, e nessuno te le segnala spontaneamente. Per molte persone, questa mancanza di trasparenza è in realtà fondamentale per la loro redditività e per l’arbitraggio. A me, però, questo sistema non piace affatto: ho sempre creduto che il settore dei pagamenti dovesse essere più trasparente. Inoltre, in quel momento non eravamo ancora davvero pronti nel complesso, e andare avanti era particolarmente difficile.
Allo stesso tempo, il modello di business non era molto chiaro. Per esempio, con la U Card guadagnavamo pochissimo, perché volevamo ridurre i costi e consentire a più persone di usarla abbassando la soglia d’accesso, anziché servire soltanto i grandi clienti.
Ma con la crescita della base utenti sono emersi dei problemi. Questi utenti non necessariamente generavano entrate, ma dovevamo comunque investire molto tempo e impegno per gestire situazioni diverse. In quel periodo il team era praticamente trascinato dai problemi, e tutti erano stanchi e insoddisfatti. Il team di ricerca e sviluppo doveva continuamente spegnere incendi, il servizio clienti restava sveglio tutta la notte per rispondere, le lamentele erano numerosissime e molti problemi non potevamo risolverli, perché l’intera catena era troppo lunga e coinvolgeva troppi passaggi: affrontare qualunque problema diventava molto difficile.
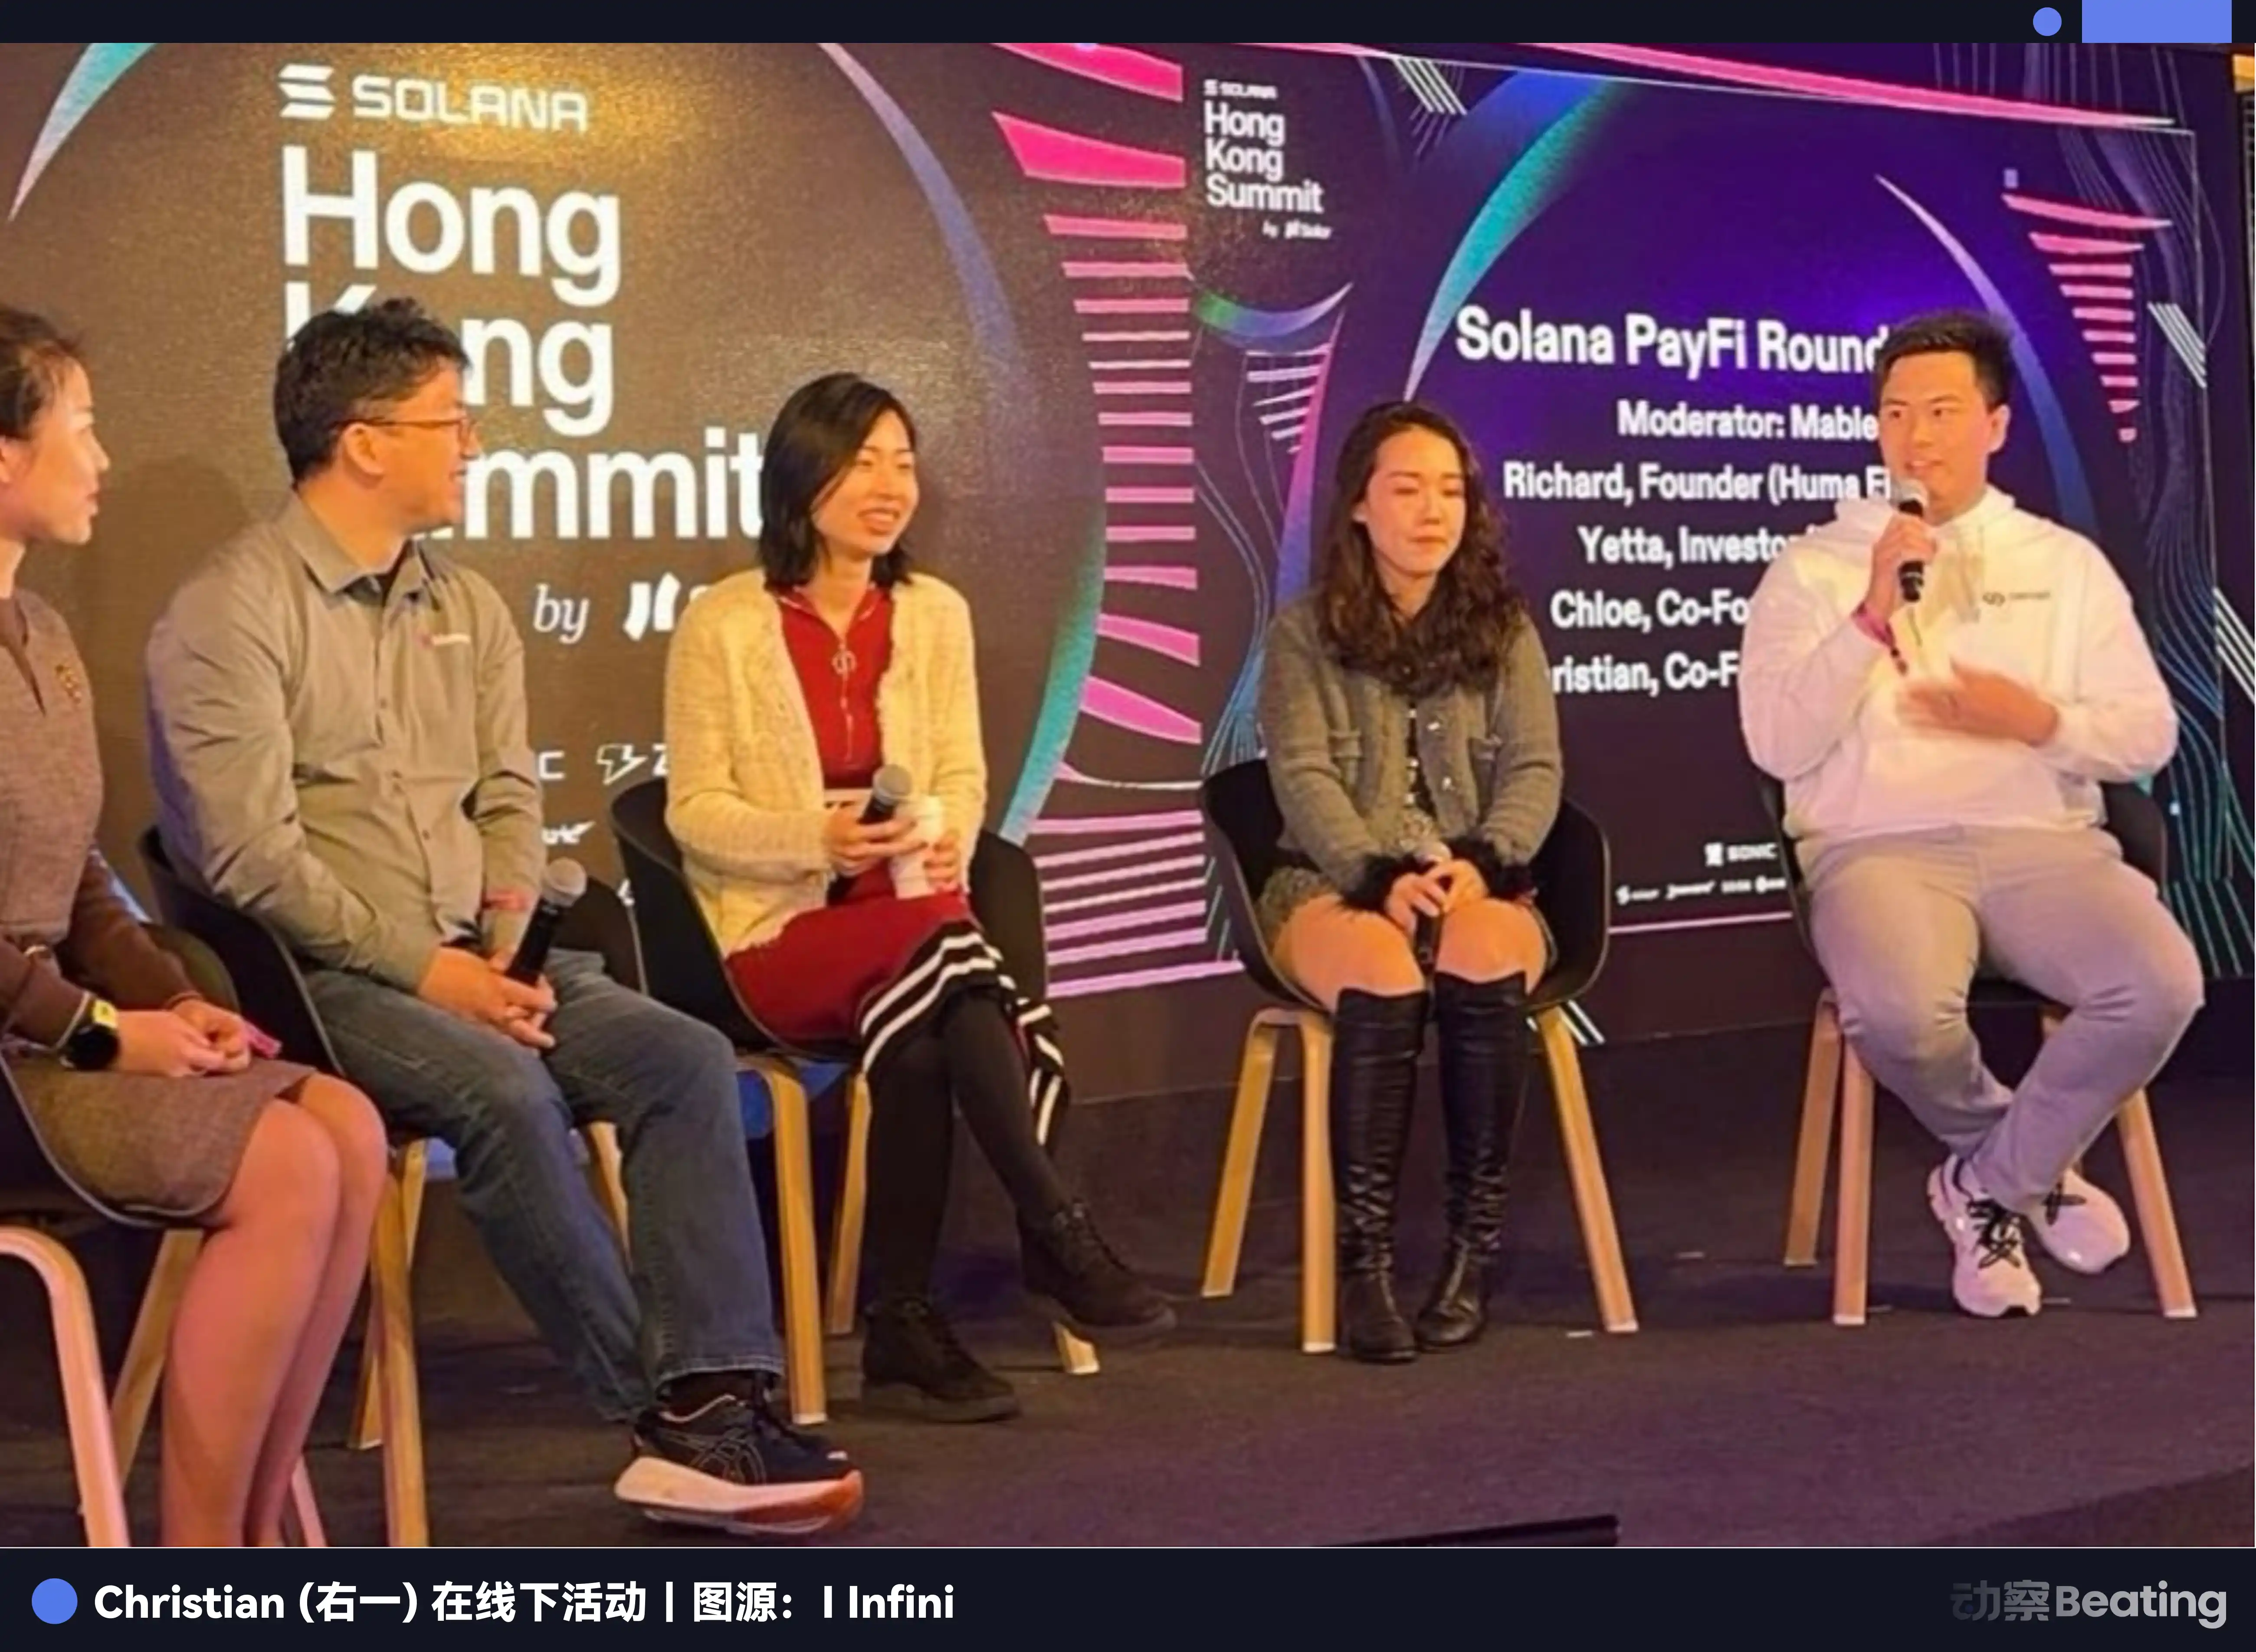
È stato proprio per questo che abbiamo sentito sempre più il desiderio di costruire qualcosa basato sulla blockchain, con una chain sottostante più affidabile e meno problemi nella catena di fornitura. Se avessimo svolto bene il nostro lavoro, avremmo potuto offrire un prodotto e un’esperienza più stabili.
La seconda cosa che abbiamo capito è che, per quanto bene avessimo seguito quella strada, non avremmo creato un valore davvero nuovo alla base. Era più simile a un arbitraggio normativo: offriva effettivamente comodità a chi trovava scomode le carte bancarie tradizionali, ma la rete sottostante restava invariata, i costi e l’efficienza non miglioravano in modo sostanziale e la maggiore complessità della catena rendeva più difficile ottimizzare i costi, che finivano comunque per essere scaricati sui consumatori.
Invece di continuare a crescere in un settore dove le differenze finali sono molto limitate e si finisce inevitabilmente in una guerra dei prezzi, credo che un buon imprenditore debba avere il coraggio di lasciar andare. Anche se l’attività stava andando bene in quel momento, se non poteva portarci al nostro obiettivo nei tempi previsti, avremmo dovuto condurre il team verso una direzione che meritasse maggiormente l’investimento. A confronto, penso che il percorso che stiamo seguendo ora abbia davvero valore per lo sviluppo a lungo termine, e ci sono ancora molte infrastrutture e standard da realizzare.
Dynamic Insights: Infini ha ampliato la propria attività di acquiring, un ambito che attribuisce grande importanza ai canali e alle operazioni. Come avete trovato i primi clienti? Quali esigenze avete intercettato?
Christian: L’acquiring è certamente una componente fondamentale per noi, ma non ci limiteremo a quello. Il nostro posizionamento è più simile a quello di un sistema operativo finanziario, con l’obiettivo di offrire un’esperienza e funzionalità paragonabili a quelle di una banca.
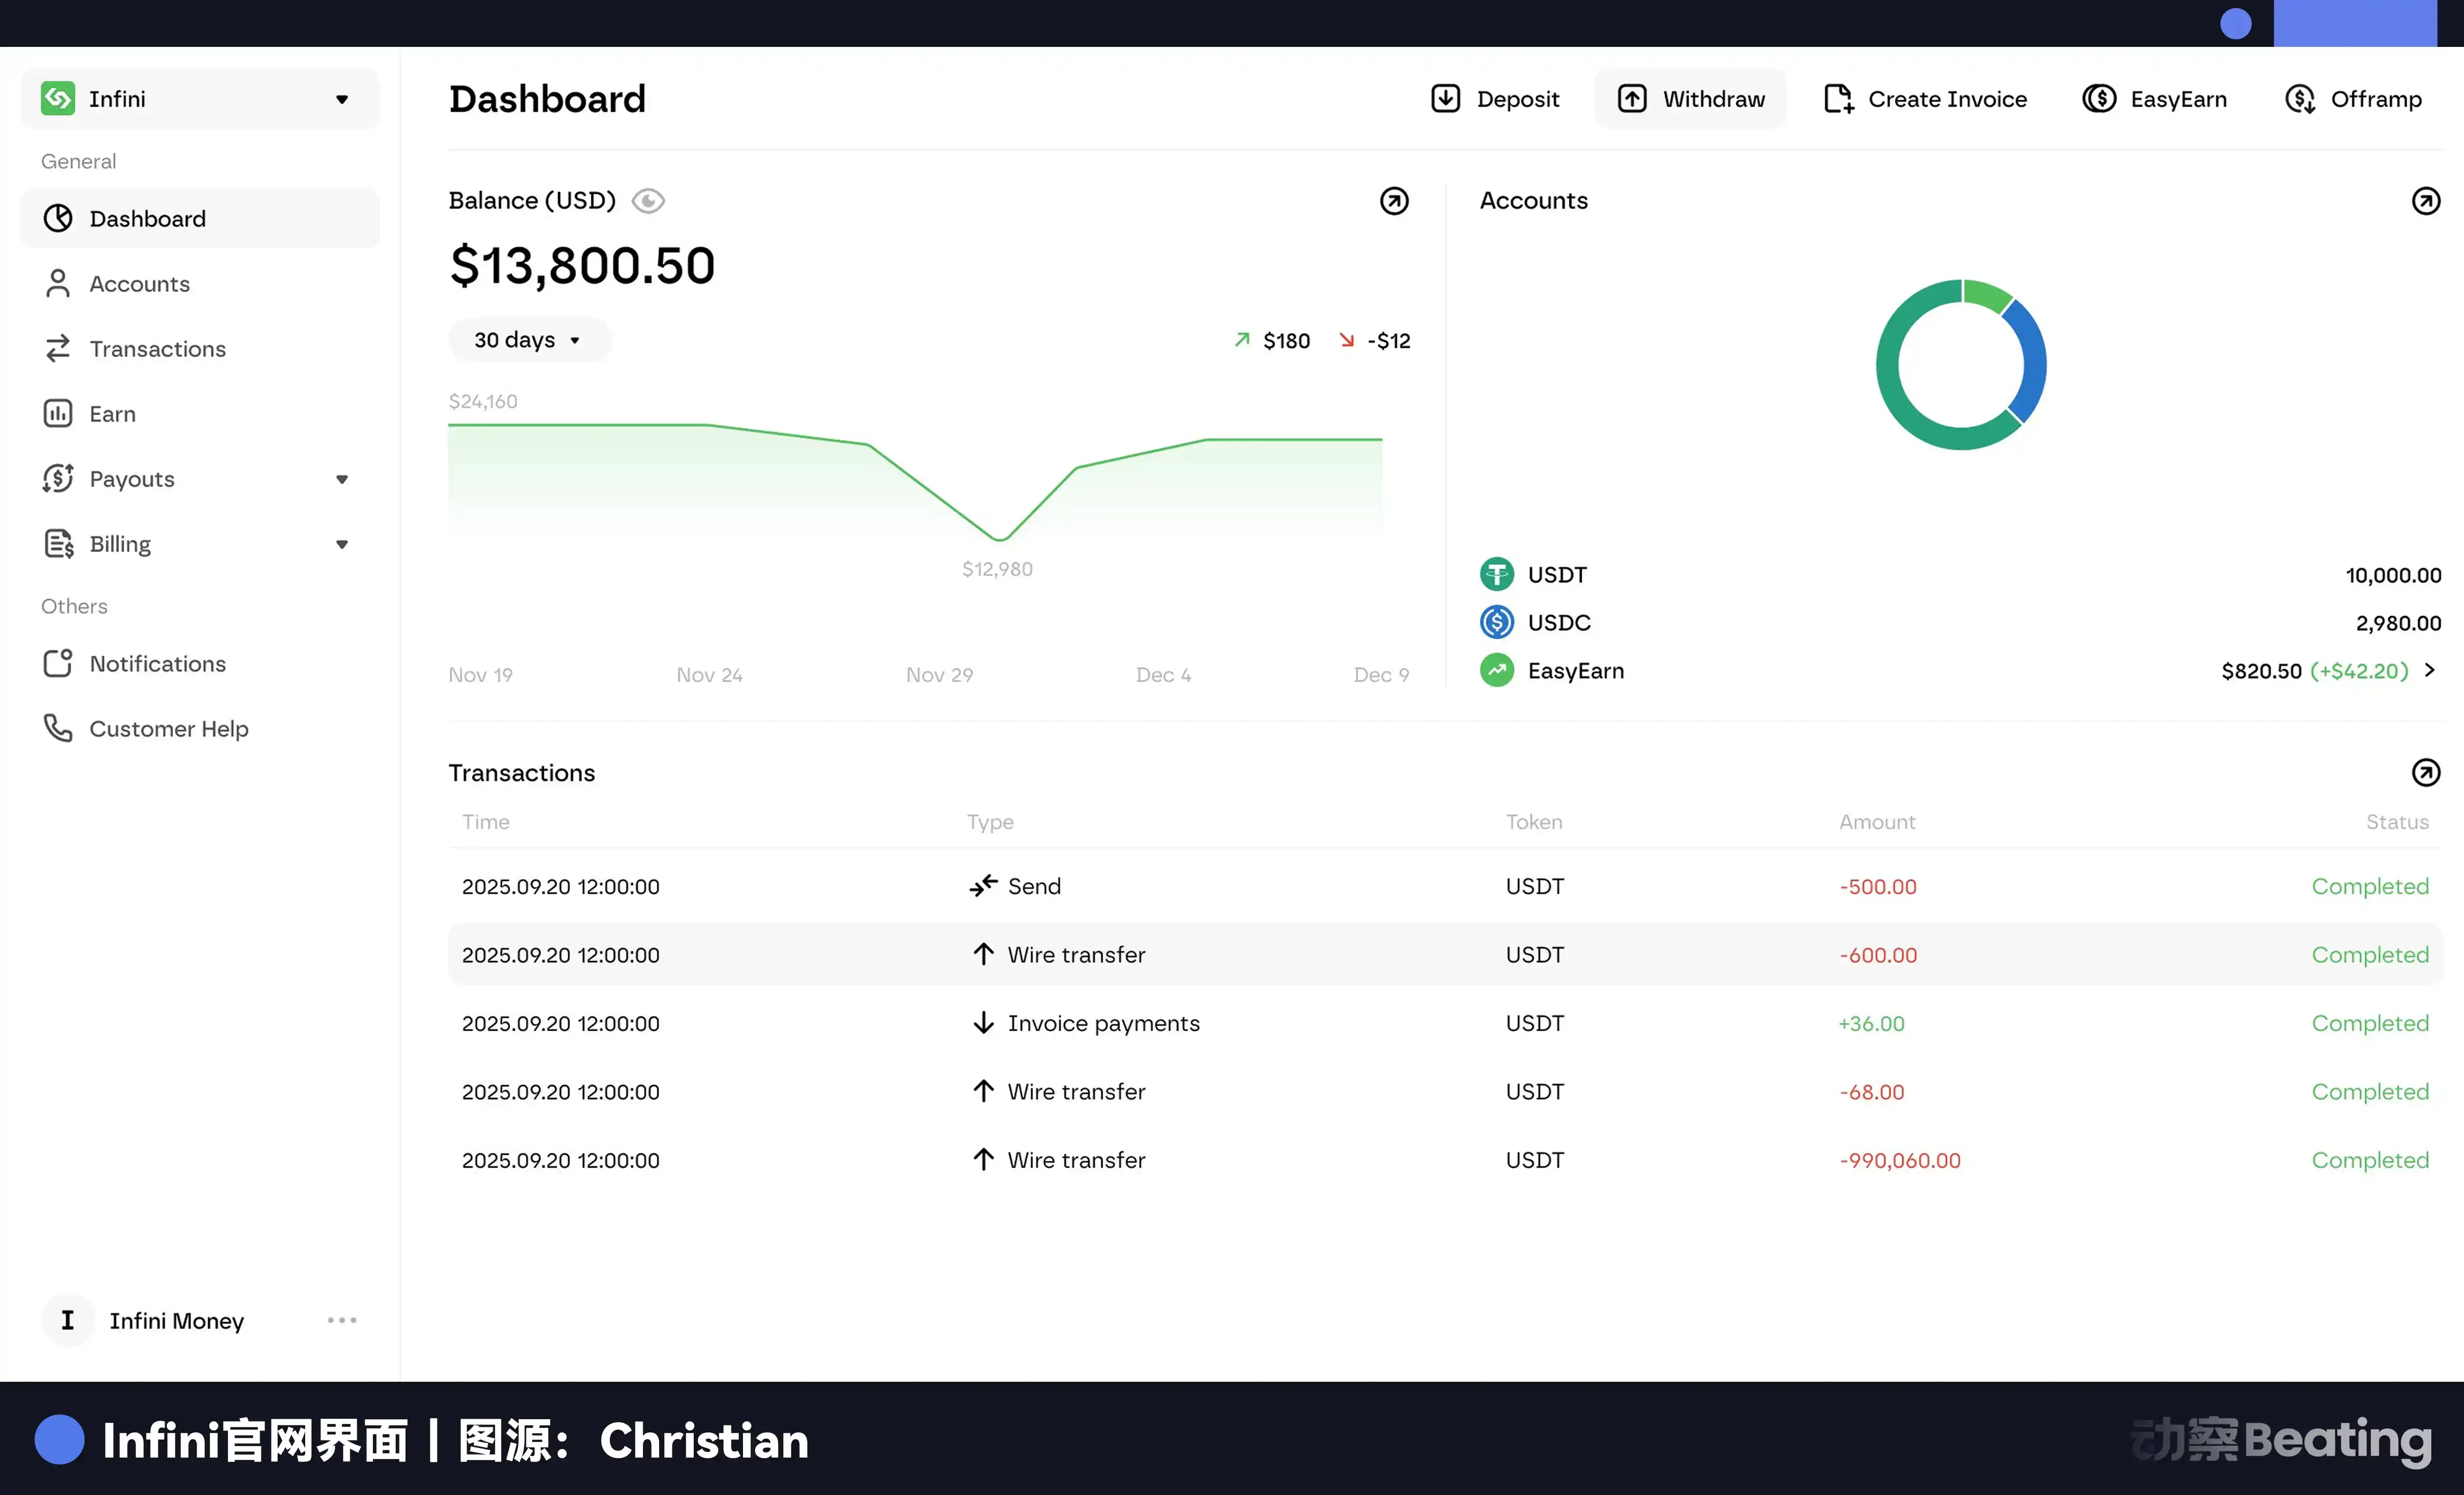
Per quanto riguarda l’acquiring, ci sono in linea di massima due categorie di problemi da risolvere. La prima consiste nel fornire un conto di pagamento più snello agli imprenditori che operano all’estero e ai piccoli team. Secondo la mia valutazione, in futuro molte persone che creano prodotti e iniziano ad accettare pagamenti potrebbero non aver necessariamente bisogno di aprire prima un conto bancario.
Soprattutto nell’era dell’AI, il tempo necessario per passare dallo sviluppo alla messa in produzione è stato notevolmente ridotto da vari strumenti. Non si può più seguire il ritmo tradizionale delle procedure bancarie. In passato, seguendo tali procedure, potevano servire un mese per aprire un conto e completare l’integrazione; con Infini, invece, è possibile aprirne uno in appena dieci minuti e completare l’integrazione in appena un giorno, iniziando così a ricevere pagamenti.
Sarà molto utile per sviluppatori indipendenti, singoli imprenditori e piccoli team. Tra i meno di 20 esercenti seed che abbiamo attualmente, la percentuale di sviluppatori di applicazioni AI è piuttosto alta; alcuni sono davvero «aziende composte da una sola persona» e hanno soprattutto l’urgenza di attivare il processo di pagamento.
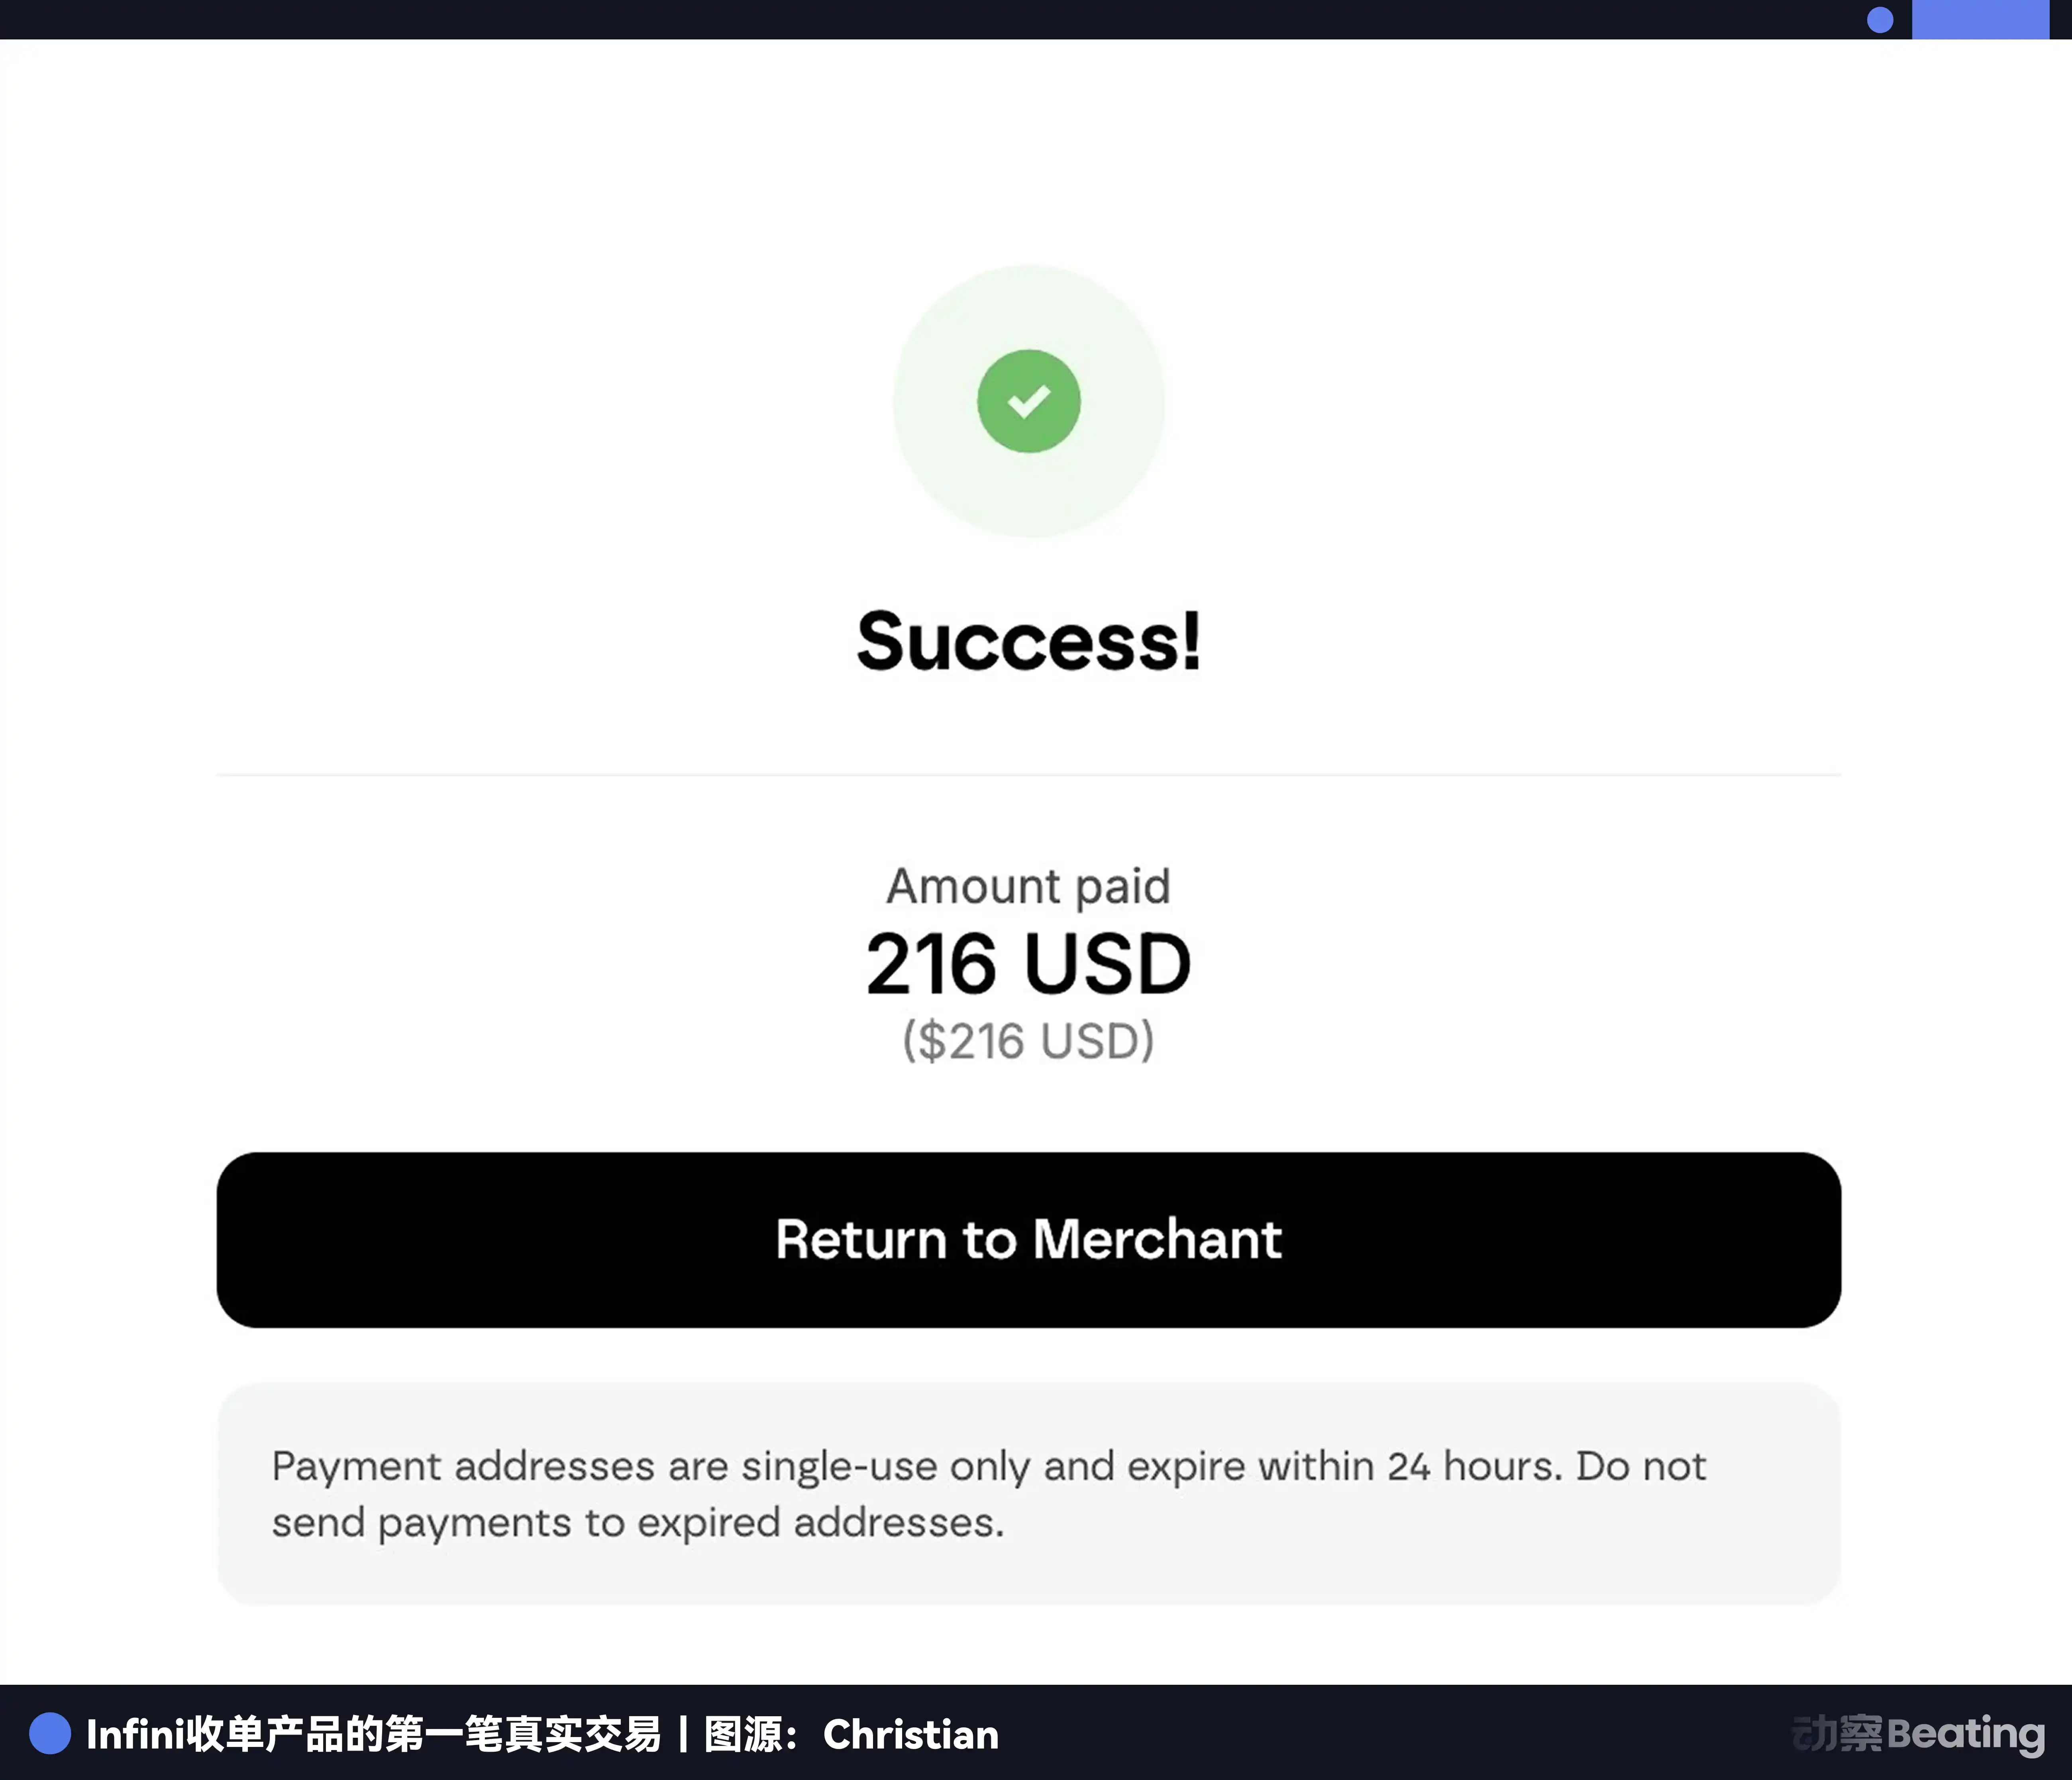
La seconda categoria consiste nel consentire agli esercenti di accettare pagamenti in stablecoin fin dalle prime fasi del processo. Oggi la stragrande maggioranza dei ricavi aziendali si basa ancora su sistemi di regolamento in valuta fiat, ma credo che in futuro la quota di stablecoin nei wallet continuerà a crescere, soprattutto in regioni come l’America Latina.
Quando in passato sviluppavamo la U Card, abbiamo anche notato che molti utenti volevano semplicemente pagare Netflix o Starlink, oppure fare acquisti su Amazon. Perché, quindi, devono passare dalla conversione delle stablecoin in una carta prima di poter spendere? In mezzo c’è inevitabilmente un attrito. Se potessero pagare direttamente in stablecoin, il percorso sarebbe più breve e l’esperienza migliore.
Per gli esercenti, avere un’altra opzione di pagamento in stablecoin significa, in sostanza, disporre di un’altra fonte di entrate. Proprio come aggiungere un altro canale wallet ai pagamenti tradizionali, ampliare la base clienti può spesso aumentare un po’ la copertura.
Abbiamo visto anche casi in cui i pagamenti in stablecoin hanno portato nuovi utenti, anziché limitarsi a rendere più fluida l’esperienza di quelli esistenti. Naturalmente, la scala è ancora ridotta, ma prima si adotta questa soluzione, più crescerà la quota di questo canale man mano che gli esercenti si espandono e le abitudini degli utenti migliorano.
Insight: Aziende fintech come Revolut, grazie ad anni di esperienza accumulata, dispongono già di scala, dati e solide capacità normative. Anche se non sono le prime a introdurre nuove funzionalità, possono replicarle e distribuirle rapidamente a decine di milioni di utenti. Al contrario, le aziende crypto native sono spesso limitate dalla raccolta di capitali, dalle licenze e dalla conformità normativa. Di fronte a questo vantaggio dei pionieri, come potete competere? Nel percorso verso il sistema operativo finanziario di cui parlavi, qual è il vantaggio competitivo fondamentale di Infini?
Christian: Credo che si possa guardare alla questione da due prospettive. Innanzitutto, il settore fintech non presenta effetti di rete così forti, a differenza dei social, dove un unico vincitore può prendersi tutto. Anche molte piccole aziende fintech possono prosperare, perché la fiducia è spesso l’elemento fondamentale nella scelta dei clienti.
In realtà, ogni epoca ha i suoi giganti e non sono mai mancati gli sfidanti. Oggi è semplicemente una tendenza sempre più accentuata. Alcune grandi aziende nazionali possono effettivamente lanciare in fretta le funzionalità che attirano la tua attenzione e poi competere impiegando risorse molte volte superiori, persino centinaia di volte maggiori. È uno scenario reale, la cui probabilità è in aumento. Ma non mi concentrerei sulla prevenzione delle imitazioni: l’idea in sé non ha valore, perché funzioni e interfacce si copiano facilmente.
Ciò che è davvero difficile da replicare sono i valori fondamentali di un’azienda, il modo in cui tratti e assisti i clienti e, soprattutto, se dai davvero valore agli asset dei clienti e sei disposto a rispondere 24 ore su 24 quando incontrano problemi. Oggi molti prodotti offrono funzionalità simili: iterazioni più rapide, esperienze utente curate nei minimi dettagli e risposte tempestive e pazienti sono diventati fattori decisivi.
La vera missione dei prodotti finanziari è l’equità
Insight: Molti ritengono che gran parte dell’innovazione degli ultimi due decenni si sia concentrata soprattutto sul livello della distribuzione e sul miglioramento dell’esperienza utente, mentre la logica sottostante alla circolazione dei fondi è rimasta tradizionale. Ne sono derivati standardizzazione, margini ridotti e forte concorrenza. Da imprenditore fintech della nuova generazione, cosa vorresti migliorare più di ogni altra cosa?
Christian: Sono d’accordo con questa valutazione. Guardando alla cronologia, molti dei prodotti tecnologico-finanziari oggi noti sul mercato sono in realtà nati circa quindici anni fa. La prima generazione di unicorni di successo ha certamente portato molta innovazione, ma la maggior parte di questa è rimasta confinata nei paradigmi tradizionali del settore bancario e dei pagamenti: in sostanza, ha creato prodotti ed esperienze migliori basandosi su sistemi preesistenti.
All’interno di questo paradigma tradizionale esiste da tempo un problema difficile da risolvere: la barriera d’accesso. Molti prodotti tecnologico-finanziari richiedono agli utenti di avere un conto bancario tradizionale prima di poterli utilizzare. Per quanta innovazione si introduca, bisogna comunque sincronizzare molte informazioni e dettagli con la banca sottostante; finché ci si affida alle licenze e ai sistemi bancari, queste limitazioni non possono essere aggirate. Il secondo problema è il costo della rete di trasferimento, soprattutto transfrontaliero: commissioni elevate, difficoltà nel gestire transazioni di piccolo importo, tempi di elaborazione incerti e processi complessi di riconoscimento reciproco e antiriciclaggio tra Paesi diversi.
Insight: Dove si trova il valore che riuscite a intercettare?
Christian: Per le aziende B2B, uno dei maggiori valori futuri consiste nel consentire alle imprese di accedere ai servizi finanziari e utilizzarli senza dover fare affidamento su un conto bancario tradizionale come base. Per sviluppatori indipendenti, piccoli team o startup di dimensioni contenute, questo porterà un cambiamento di un ordine di grandezza nell’efficienza dell’onboarding.
Il nostro vantaggio, come nuova generazione di imprenditori, sta nella possibilità di gestire oggi un’attività più globale dal punto di vista infrastrutturale e tecnologico, soprattutto raggiungendo rapidamente i mercati emergenti e permettendo agli utenti di registrarsi e utilizzare i servizi in modo più libero e fluido. Naturalmente, nel lungo periodo tutti si orienteranno comunque verso assetti più completi in termini di conformità normativa e licenze, ma i percorsi iniziali sono diversi.
Con i nostri prodotti vogliamo costruire, per quanto possibile, nuove reti di pagamento basate sulle stablecoin. Anche gli operatori tradizionali si stanno muovendo in una direzione simile, ma la maggior parte continua a regolare le transazioni tramite circuiti di carte come Visa e Mastercard. Credo che le opportunità più grandi non si trovino solo nei pagamenti transfrontalieri B2B, ma anche in scenari più vicini alla transazione: come permettere alla nuova generazione di imprenditori di ricevere pagamenti e gestire fondi più facilmente, e come rivolgersi ai mercati globali fin dall’inizio dell’attività. È questo il valore che le stablecoin stanno per offrire.
Insight: Anche la generazione precedente di imprenditori fintech ha cercato fin da subito di «specializzarsi», rivolgendosi, per esempio, a studenti, lavoratori della gig economy o adolescenti. Alla fine, però, è stata costretta a trasformarsi in una super app ampia e onnicomprensiva.
Christian: Credo che non sia una logica esclusiva del fintech, ma un percorso che alla fine seguono tutte le app. La vera crescita spesso nasce dal rivolgersi con precisione a un piccolo gruppo di persone con esigenze specifiche. Prima si comprende a fondo il problema, poi ci si espande seguendo la domanda, si scoprono problemi simili in gruppi vicini e si continua a progettare e iterare, ampliando gradualmente i propri confini.
Naturalmente, quando le aziende raggiungono una certa fase, si differenziano. Alcuni fondatori si accontentano di eccellere in una nicchia molto specifica. Se riescono a risolvere abbastanza bene i problemi di quell’ambito, sono disposti a difendere la propria posizione e a rendere il servizio più approfondito e specializzato. Altri guardano più lontano: sperano di servire più persone, individuare più esigenze e, dal punto di vista commerciale, puntano anche a una scala maggiore, alla redditività e a un percorso verso la capitalizzazione.
Insight: Se dovessi descrivere in una frase il tuo prodotto fintech ideale, come lo definiresti?
Christian: Il mio prodotto ideale, e anche quello che speriamo di creare in futuro, si fonda sull’uguaglianza: offrire a ogni persona che ne ha bisogno — soprattutto a chi desidera avviare un’impresa — le capacità dei servizi bancari e finanziari in modo più equo e senza discriminazioni. A mio avviso, la vera missione dei prodotti finanziari è proprio questa.
Prezzo di --
La visione manageriale della nuova generazione di imprenditori
Insight: Alcuni sostengono che in finanza essere un po’ più anziani offra maggiori vantaggi. Cosa ne pensi?
Christian: Credo che il fenomeno del «fintech che preferisce fondatori più anziani e con maggiore esperienza» sia più comune in Asia, mentre in Europa e in America ci sono anche molti imprenditori giovani e brillanti.
La differenza dipende innanzitutto dall’ambiente e dall’ecosistema scelti. Ho parlato con molti investitori e, in effetti, preferiscono investire in persone un po’ più anziane e con più esperienza, soprattutto nel settore fintech, fortemente regolamentato e con esigenze elevate di gestione del rischio. Molte insidie si imparano a riconoscere solo con il tempo e l’esperienza: solo chi le ha già affrontate le conosce. Da questo punto di vista, hanno un vantaggio.
Ma non credo che l’età in sé sia un fattore determinante. Anche quando assumiamo, non valutiamo le capacità basandoci soltanto sull’età. Essere più anziani non significa essere privi di innovazione, e essere giovani non significa non saper fare bene il proprio lavoro. I fattori chiave sono aver già incontrato delle difficoltà e saper comprendere e controllare i rischi.
Dato che tutti si trovano ad affrontare delle sfide, un’altra variabile è la velocità di crescita e iterazione. I giovani potrebbero dover pagare un po’ di «tasse universitarie», e io stesso ne ho pagate parecchie. Ma se durante il percorso riesci a progredire rapidamente e a chiarire davvero gli aspetti di conformità normativa e gestione del rischio, puoi ottenere ottimi risultati.
Dynamics Observation: Hai detto che per un po’ hai finto di fare l’imprenditore. In cosa consisteva questa finzione?
Christian: È un atteggiamento, soprattutto per alcuni fondatori più anziani che in passato ricoprivano ruoli dirigenziali in grandi aziende. Dopo aver avviato un’impresa, è facile continuare a seguire le vecchie abitudini e pensare che basti svolgere bene qualche compito manageriale — come raccogliere capitali, costruire il team e definire la direzione — perché tutto vada bene. Naturalmente, sono responsabilità che un CEO deve assumersi, perché nessun altro può farlo al suo posto.
Se pensi che, svolgendo bene queste tre attività, tutto procederà naturalmente nel migliore dei modi, credo che sia un’illusione e una delle ragioni per cui molte persone inciampano. Ciò che distingue davvero un prodotto e un team si trova spesso nei dettagli: le sfumature di ogni funzionalità, ogni testo, ogni elemento di design e la realizzazione di ciascuna funzione. Alla fine, sono tutti questi fattori a determinare cosa diventerà il prodotto.
Lo stesso vale per la gestione del team. Non è che il team non sia in grado di lavorare bene; è che se, all’inizio, il fondatore stabilisce personalmente gli standard, in seguito l’esecuzione sarà molto più fluida e sarà più probabile ottenere una qualità elevata e costante.
Dynamics Observation: In questo periodo, nel tuo percorso imprenditoriale avrai sicuramente maturato molte riflessioni sulla gestione delle organizzazioni.
Christian: Oltre a quanto detto prima sul non fingere di essere un imprenditore, un altro punto fondamentale è dare l’esempio. Devi essere in prima linea insieme al team o, perlomeno, essere disposto a capire cosa sta succedendo. Se non capisci, non ti interessa o non hai la curiosità di approfondire, i colleghi faranno fatica a considerare una questione qualcosa da seguire seriamente fino in fondo. Non puoi essere un esperto in tutto, ma il tuo atteggiamento è fondamentale: fai vedere a tutti che rifletti e migliori continuamente. Spesso il morale si costruisce proprio così.
In secondo luogo, è essenziale trovare le persone giuste. L’aspetto più dannoso di un’assunzione sbagliata non è la mancanza di capacità della persona, ma il modo in cui può rallentare la velocità d’iterazione dell’organizzazione. Alcuni possono essere molto talentuosi, ma più adatti alle grandi aziende; in una startup potrebbero non riuscire ad adattarsi, a tenere il passo o a soddisfare le aspettative. Una delle qualità più importanti di una startup è il coraggio di prendere decisioni: è fondamentale lasciare andare presto le persone non adatte e continuare a cercare membri del team più in sintonia.
La forza di un team di startup dipende dal fatto che la qualità media complessiva sia abbastanza alta e che, idealmente, ogni persona sappia cavarsela da sola e ottenere risultati di alto livello. In futuro, con il supporto degli strumenti di AI, è probabile che i team diventino più snelli, abbandonando i modelli di espansione a centinaia o migliaia di persone. Tuttavia, più il team è piccolo, più è necessario che il livello di competenza di ciascuno sia allineato, perché se l’atteggiamento o le capacità di qualcuno restano indietro, l’intero team potrebbe rallentare. Perciò, oltre a sviluppare il prodotto, valutare costantemente il team, apportare modifiche tempestive e rafforzarlo continuamente sono compiti fondamentali in sé.
Insight: Come selezioni i cofondatori più adatti?
Christian: Attribuisco più importanza a tre aspetti che all’esperienza, al background o all’istruzione. Il primo è la velocità d’iterazione e la curiosità: in sostanza, la capacità di apprendere. Non è necessariamente legata all’età, soprattutto perché operiamo in un nuovo settore, quasi privo di modelli maturi da seguire e di prodotti da copiare. La capacità di apprendere e pensare viene prima di tutto. Inoltre, se una persona nel proprio flusso di lavoro attuale usa a malapena l’AI o altri strumenti per la produttività, penso che non sia consapevole di come massimizzare l’efficienza.
Il secondo aspetto è la capacità di pensare a lungo termine e di portare avanti le cose insieme al team. Nel mondo crypto, molte persone preferiscono i guadagni a breve termine, ed è comprensibile. Noi, però, non ci consideriamo solo un’azienda Web3/Crypto: ci vediamo piuttosto come costruttori di prodotti e piattaforme internet di lungo periodo.
Non abbiamo intenzione di lanciare token per ottenere guadagni a breve termine; spesso dobbiamo sacrificare il flusso di cassa immediato in favore del valore a lungo termine. In questo processo, ci sono molte decisioni da prendere e poco margine d’errore. Se una persona è motivata soltanto dal guadagno facile e rapido, naturalmente non è adatta al nostro ambiente.
Il terzo aspetto è l’onestà assoluta. Più una startup diventa gerarchica e politicizzata, più ostacola l’efficienza e la capacità di esecuzione. Tutti commettono errori, me compreso, e sono disposto ad ammetterlo. Ma è ancora più importante parlare quando si nota un problema, invece di restare in silenzio per timore. Altrimenti, alla fine ne risentiranno gli obiettivi dell’intero team.
Insight: Chi ammiri di più nel tuo percorso imprenditoriale?
Christian: Il fondatore di Revolut; è un’azienda che ammiro moltissimo. Hanno una capacità di esecuzione eccezionale e standard altissimi per il team.
Dal punto di vista del prodotto, agli inizi Revolut non ha introdotto innovazioni rivoluzionarie. Funzionalità come l’emissione di carte e il cambio valuta sono aspetti fondamentali delle banche tradizionali. Ciò che ammiro davvero è la loro determinazione e la velocità di esecuzione.
Secondo la percezione comune, le aziende europee sono lente e inefficienti, ma Revolut ha dimostrato che anche in Europa sono possibili la velocità e la determinazione tipiche delle aziende internet nazionali. La loro straordinaria capacità consiste nel replicare in poco tempo le funzioni di base di un prodotto, ottimizzarlo continuamente e poi superare la concorrenza. È una capacità notevole e spero che riusciremo a svilupparla anche noi.
Non si tratta però solo di velocità: il presupposto è che ogni funzionalità risolva davvero un problema dell’utente e lo faccia meglio delle alternative. Da un lato Revolut itera rapidamente grazie alla velocità di sviluppo; ma, cosa ancora più importante, sa individuare con precisione le esigenze degli utenti e fare in modo che il prodotto venga usato non appena è disponibile. È una qualità che apprezzo molto.
Il secondo aspetto è l’atteggiamento del fondatore nei confronti della gestione del team. Ha una frase celebre, «get shit done», che considero persino il motto della nostra collaborazione interna. Non significa promuovere una cultura del lavoro 996 o fare pressione sulle persone con regole e regolamenti. Si tratta piuttosto di una scelta reciproca quando si costruisce un team: chi entra deve avere senso di responsabilità. Come si manifesta questo senso di responsabilità? Innanzitutto con la curiosità e, in secondo luogo, con il desiderio di fare le cose bene e puntare all’eccellenza.
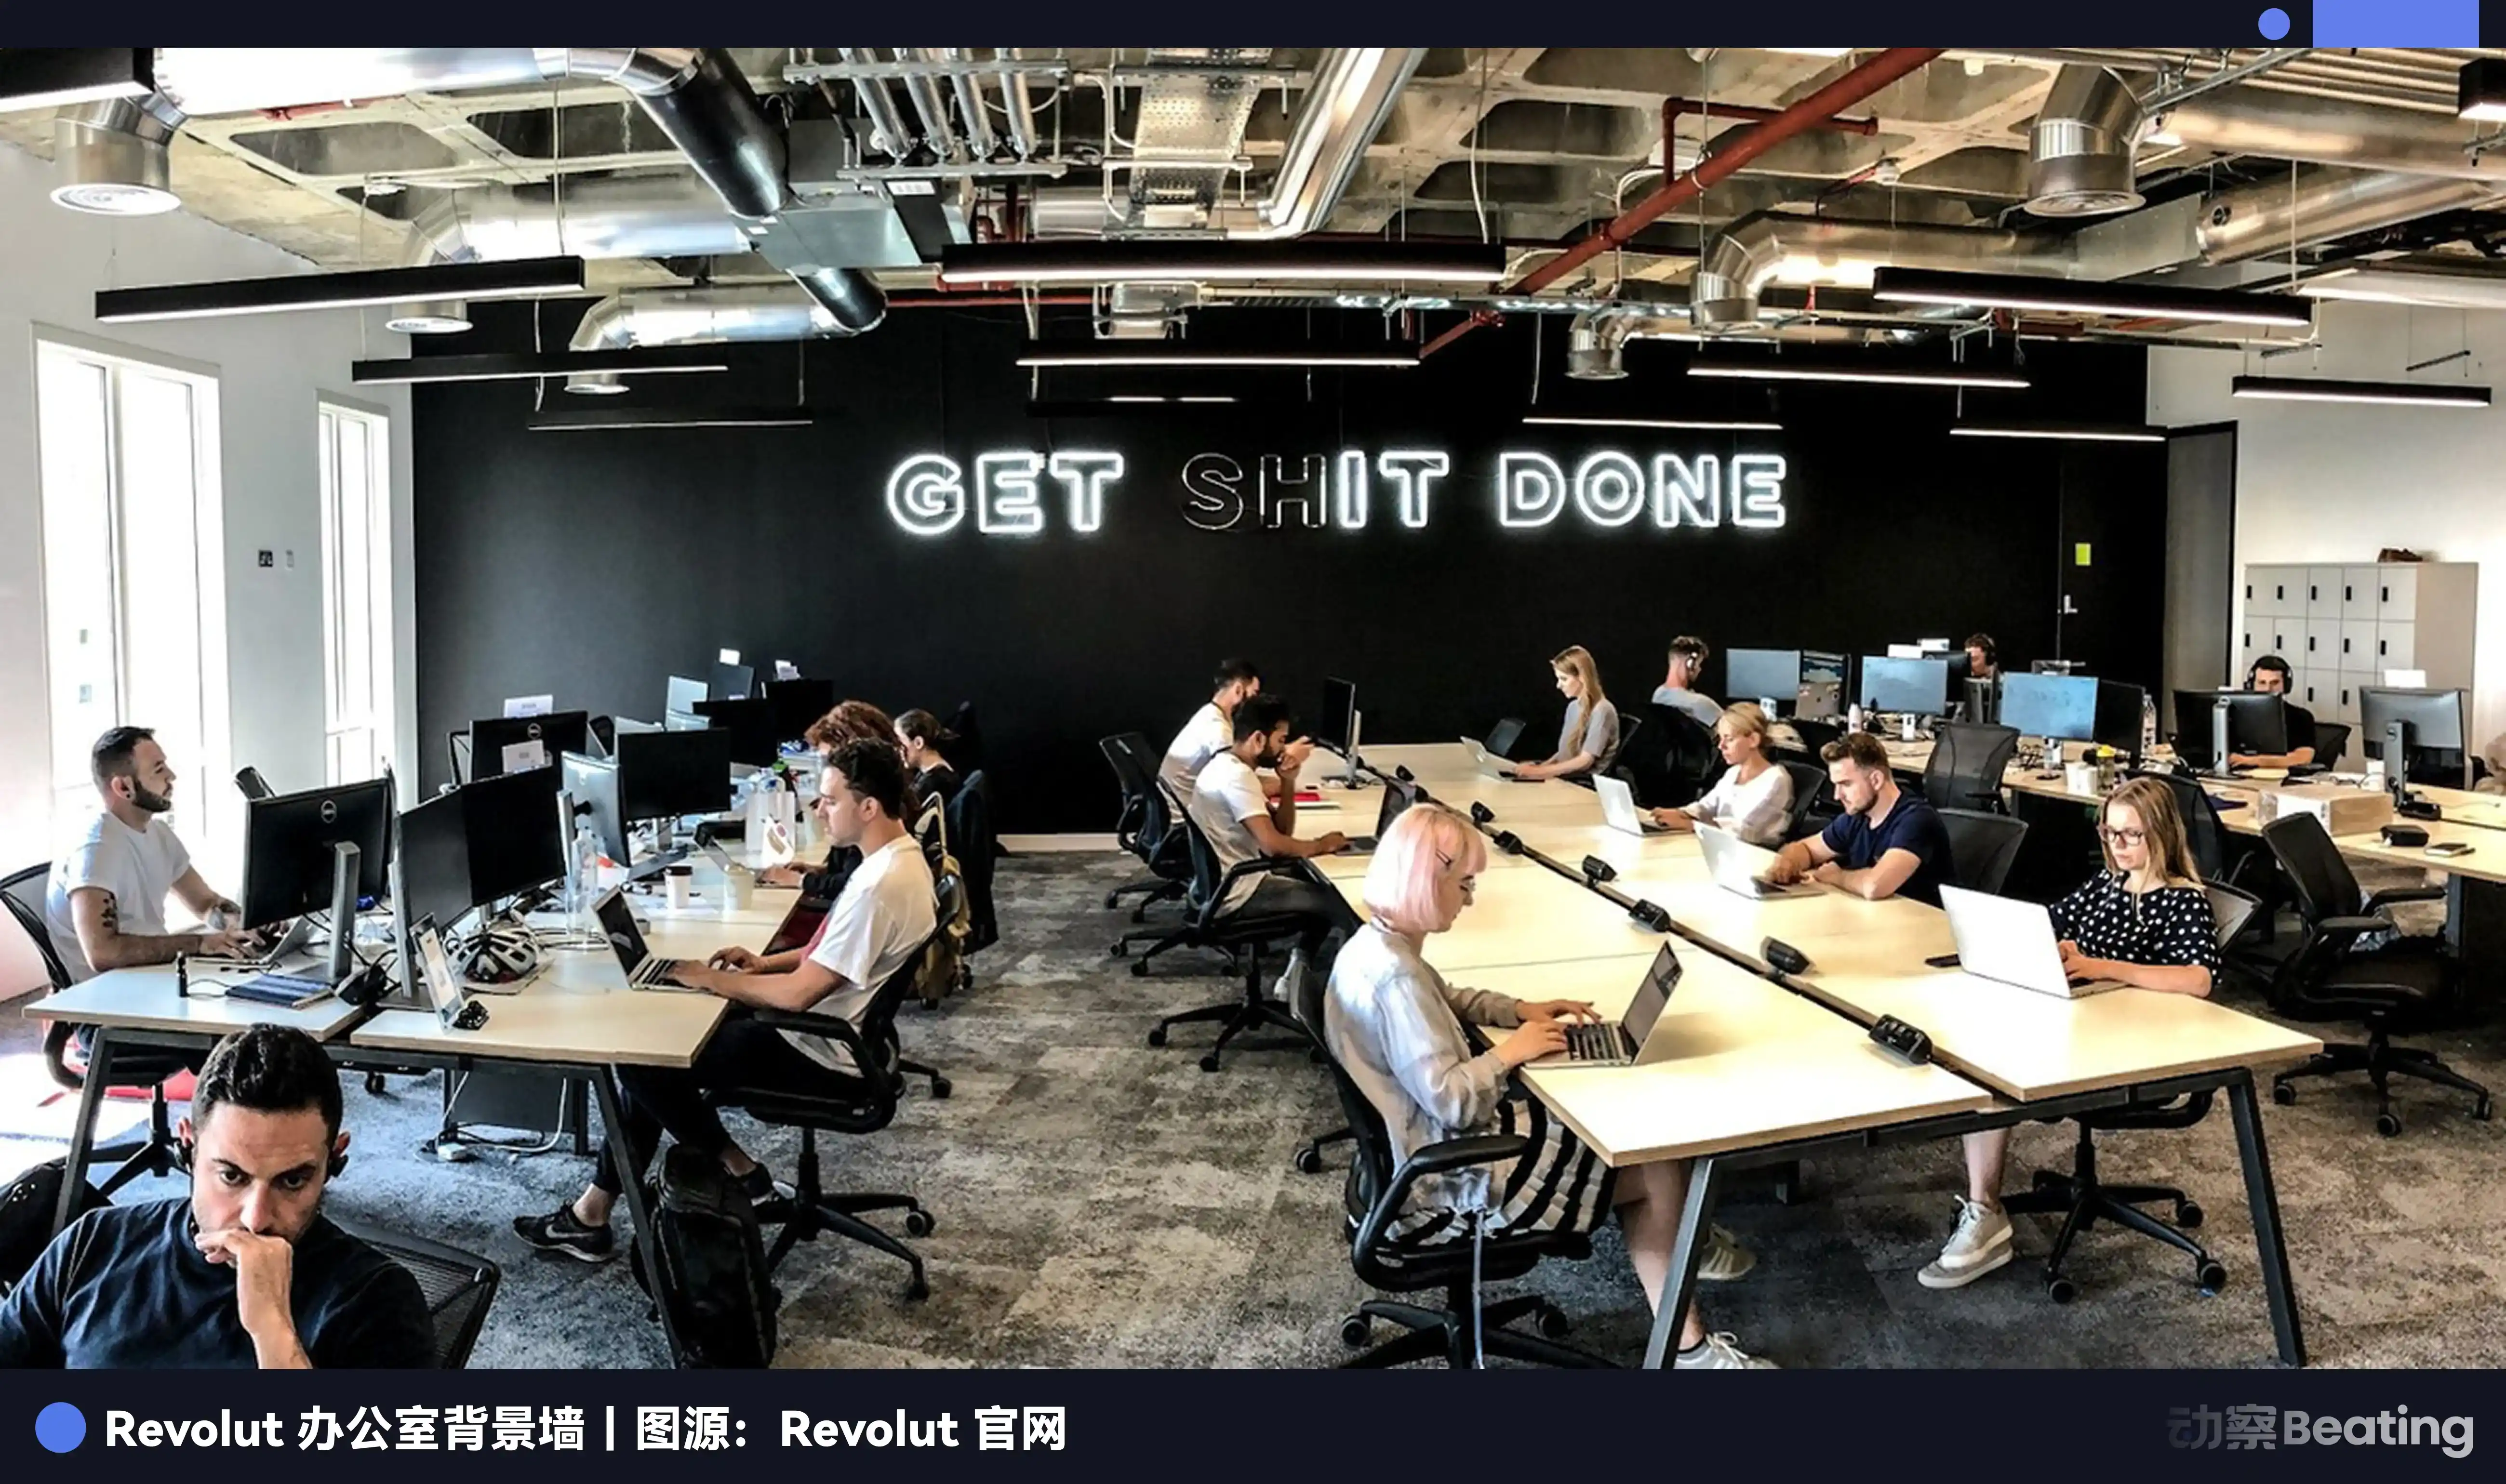
Dietro a tutto questo c’è in realtà una filosofia manageriale molto rigorosa. Fissa standard molto elevati per il team e chiede di andarsene a chi non riesce a raggiungerli. Questo criterio quasi spietato finisce per aumentare la capacità operativa complessiva, la qualità e la velocità di avanzamento del team. È l’ambiente a cui aspiro e che spero di avvicinare il più possibile. Naturalmente, alla fine ognuno troverà il proprio stile manageriale.
Intervistatore: Quale libro ti ha ispirato di più quest’anno o è stato il tuo preferito?
Christian: Dopo aver finito di leggere «The Lychee Light Pavilion in Chang’an», mi sono reso conto di sapere poco sulla dinastia Tang. Così ho letto di seguito tre libri sull’argomento. Mentre leggevo, sono rimasto profondamente colpito. Gli episodi più entusiasmanti della storia ruotano spesso attorno a Li Shimin, e le sue esperienze mi hanno ispirato molto. Le conquiste dell’antichità somigliano molto all’imprenditoria di oggi: in fondo, serve un leader capace di guidare un gruppo di persone verso un obiettivo.
Ammiro in particolare la tolleranza e la lungimiranza di Li Shimin, qualità che gli imperatori di tutta la storia gli riconoscono quasi unanimemente. Dopo aver vinto, riuscì a consolidare il proprio potere, a fidarsi e persino a reintegrare i vecchi nemici e i rivali più forti. Anche gli imprenditori dovrebbero avere questa tolleranza, perché le persone più brillanti sono spesso indisciplinate e difficili da convincere. Se riesci comunque a far sì che questo gruppo di persone ti segua con convinzione, possiedi una capacità rara e fondamentale.
Inoltre, conquistò il potere con un colpo di Stato militare, ribellandosi persino a suo padre. Forse perché studio filosofia, mi chiedo spesso quali circostanze possano spingere una persona a compiere una scelta considerata oltraggiosa secondo il quadro morale tradizionale. Per me non è una semplice valutazione di giusto o sbagliato, bene o male. È piuttosto un modo di guardare la questione. Forse esistono persone che si muovono in uno stato morale diverso. Il modo in cui ciascuno sceglie di agire in circostanze diverse è molto stimolante e merita una riflessione a lungo termine.
Intervistatore: Il 2025 potrebbe essere stato un po’ difficile per te. Cosa dirà il tuo bilancio di fine anno?
Christian: Spero davvero che il 2025 passi in fretta (ride). Non è che quest’anno sia stato tutto difficile, ma è stato certamente piuttosto duro. Eppure, guardandomi indietro, mi sento molto fortunato. Aver potuto vivere così tante esperienze a questa età ha reso questo periodo il più intenso per la mia crescita.
Il mio bilancio di fine anno ruota davvero attorno a una sola domanda: in quali aspetti avrei potuto fare meglio se avessi avuto un’altra possibilità? Quali lezioni dovrei imparare? Naturalmente, la maggior parte delle volte penso anche a cosa fare dopo. Un’altra fortuna è che, durante questo percorso, ho scoperto che molte persone mi sono sempre rimaste accanto: colleghi, amici e familiari, che mi hanno accompagnato in questo periodo difficile.
Allo stesso tempo, quest’anno mi ha anche permesso di capire meglio chi è in grado di aiutarti a risolvere un problema quando ti trovi in difficoltà. Sono più disposto a fidarmi e penso che valga la pena lavorare insieme a lungo termine e andare avanti fianco a fianco.
Questo contenuto è fornito a solo scopo informativo generale e non costituisce consulenza finanziaria, di investimento, legale o fiscale. Qualsiasi evento, ricompensa, promozione online o informazione correlata menzionata nel presente documento non deve essere considerata una raccomandazione, una sollecitazione o un invito ad acquistare, vendere, fare trading o altrimenti negoziare criptovalute. Le criptovalute sono altamente volatili e possono comportare perdite. La disponibilità dei servizi, dei prodotti e degli eventi correlati di WEEX può variare a seconda della regione. È tua responsabilità assicurarti che la tua partecipazione sia conforme alle leggi e ai regolamenti locali applicabili.
Potrebbe interessarti anche

Meta accumula 825 miliardi di dollari in impegni per l'IA entro il 2036

Cosa devono fare gli eredi per prelevare legalmente le criptovalute lasciate dopo la morte di un familiare?

Intervista di Sun Yuchen e Jin Ming: Come formare il proprio approccio agli investimenti e alla vita?

Delphi Digital: perché la speculazione è il tema del prossimo decennio

NEAR co-fondatore discute la nuova strategia economica AI: dal trading cross-chain all'AI privacy, il prossimo passo è far gestire il mercato agli agenti AI?

CICC: Come coprire i rischi legati all'IA?

USDC classificato come il primo "significativo token di moneta elettronica" dell'Unione Europea

HSBC avverte i piccoli investitori: il ritmo del mercato accelera e influisce sulle strategie di lungo termine

Countdown all'entrata in vigore del GENIUS Act: Cosa è cambiato nelle regole finali dell'OCC?

Tesla e Nvidia investono complessivamente 37 trilioni di won nella costruzione di schede per chip AI di Samsung Electronics

Conto alla rovescia di due settimane: l'aggiornamento NU7 di Zcash è imminente, 22.000 ZEC a rischio di congelamento morbido

Il Segretario al Tesoro Besant afferma a porte chiuse a Wall Street: Non vedo rischi "sistemici" nell'AI

Notizie importanti della notte e della mattina (21-22 ottobre)

XRP apre un account ufficiale su X dopo 14 anni, gestito congiuntamente da Ripple e dalla fondazione XRPL

L'attività di criptovaluta P2P in Canada scende da un picco di 650.000 mentre diminuiscono i numeri degli studenti

Kaspa finalizza 3 standard per token nativi e app covenant
La piattaforma di carte Pokémon di Collector Crypt raggiunge 106.000 aperture giornaliere di pacchetti

Putin ha concordato in linea di principio di riprendere i colloqui trilaterali tra Russia, Stati Uniti e Ucraina, con Abu Dhabi come possibile sede
Raydium: ricavi netti del Q3 in crescita del 264,2% a 7,99 milioni di dollari, attivi del tesoro raggiungono 243 milioni di dollari

Elezioni di metà mandato negli Stati Uniti: come il cambiamento di controllo del Congresso influenzerà la valutazione del mercato delle criptovalute?

Da Ledger a Bitget: quali sono le "zone cieche di fiducia" trascurate nella sicurezza delle criptovalute?

Doctor Profit avverte di un grande evento di liquidazione di Monero (XMR)

Li Lu considera la criptovaluta destinata al fallimento

FSB propone 12 pratiche di governance per l'IA nelle istituzioni finanziarie
Il "trilione di token" di Crypto AI genera solo 8,7 milioni di dollari di entrate al mese

70 hack e truffe in 7 giorni: 18 milioni di dollari rubati secondo SEAL

Si ripete il 2008? I CDS tornano al centro dell'attenzione del mercato

Liru: le risorse digitali sono un'illusione e scompariranno

Sam Price : Crescita economica cinese superiore alle attese
Worldcoin (WLD) sale 10%: cos'è World ID per il settore bancario e finanziario e ha causato il rialzo?
Meta accumula 825 miliardi di dollari in impegni per l'IA entro il 2036
Cosa devono fare gli eredi per prelevare legalmente le criptovalute lasciate dopo la morte di un familiare?
Intervista di Sun Yuchen e Jin Ming: Come formare il proprio approccio agli investimenti e alla vita?
Delphi Digital: perché la speculazione è il tema del prossimo decennio
NEAR co-fondatore discute la nuova strategia economica AI: dal trading cross-chain all'AI privacy, il prossimo passo è far gestire il mercato agli agenti AI?
CICC: Come coprire i rischi legati all'IA?


