
ใครจะเป็นผู้แบ่งปันผลกำไรจากการโอนเงินข้ามพรมแดนในยุค Stablecoin?

 เลือกเราขึ้น Google


การชำระเงินบนบล็อกเชนเป็นเพียงพื้นฐาน ไม่มียักษ์ใหญ่ระดับโลกใดสามารถผูกขาดได้ และผลกำไรจะไหลไปยังผู้นำระดับภูมิภาคในที่สุด。
เขียนโดย: Prathik Desai
รวบรวมโดย: Saoirse, Foresight News
เทคโนโลยีที่ยอดเยี่ยมทั้งหมดเป็นตัวปรับสมดุลที่ทรงพลัง สร้างมาตรฐานสากลสำหรับมูลค่ารวมที่สามารถสร้างขึ้นได้ในระดับสูง โทรศัพท์มือถือและอินเทอร์เน็ตเป็นตัวอย่างที่ยอดเยี่ยมจากศตวรรษที่ 20 ขณะที่บล็อกเชนคาดว่าจะกลายเป็นเทคโนโลยีที่คล้ายกันในศตวรรษที่ 21
ค่าธรรมเนียมการโอนเงินที่สูงยังคงเป็นจุดเจ็บปวดที่ยาวนานในภาคการชำระเงินระหว่างประเทศ อย่างไรก็ตาม ค่าธรรมเนียมการโอนข้ามพรมแดนไม่ได้ประกอบด้วยค่าธรรมเนียมเดียว แต่กระบวนการทั้งหมดเกี่ยวข้องกับหลายชั้นและผู้เข้าร่วมแต่ละคนเรียกเก็บค่าธรรมเนียมสำหรับส่วนของตนในธุรกรรมข้ามพรมแดน
บทความนี้จะวิเคราะห์โครงสร้างอุตสาหกรรมนี้และอธิบายว่าพลตฟอร์มบนบล็อกเชนและนอกบล็อกเชนสามารถร่วมมือกันเพื่อสร้างมูลค่าในระบบการโอนเงินที่มีการปรับปรุงนี้ได้อย่างไร ระบบใหม่นี้สามารถลดค่าธรรมเนียมการโอนเงินและเร่งความเร็วในการไหลของเงินทุนข้ามพรมแดน
การไหลของเงินทุนเองสร้างค่าใช้จ่าย และค่าใช้จ่ายในการโอนข้ามพรมแดนสูงยิ่งขึ้น ปัญหาคือผู้ใช้มักจะเงียบ ๆ แบกรับค่าใช้จ่ายเหล่านี้โดยไม่เข้าใจว่าพวกเขากำลังจ่ายอะไรอยู่จริง ๆ
สมมติว่าคุณทำงานในสหรัฐอเมริกาและส่งเงิน 100 ดอลลาร์กลับบ้าน ครอบครัวของคุณในเม็กซิโกจะได้รับเพียงประมาณ 94 ดอลลาร์เมื่อแปลงเป็นเปโซ การสูญเสียที่ชัดเจน 6 ดอลลาร์ดูเหมือนจะเป็นค่าธรรมเนียมการโอนเงิน อย่างไรก็ตาม ค่าธรรมเนียมที่แสดงบนหน้าจอเพียงประมาณ 2 ดอลลาร์ ซึ่งน้อยกว่าครึ่งหนึ่งของ 6 ดอลลาร์ ดังนั้น 4 ดอลลาร์ที่เหลือไปไหน?
ธุรกรรมการโอนเงินทั่วไปผ่านตัวกลางหลายราย ซึ่งแต่ละรายถูกควบคุมโดยสถาบันเฉพาะ และทุกฝ่ายจะได้รับส่วนแบ่ง โดยส่วนใหญ่จะมาจากการแปลงสกุลเงินต่างประเทศ: ดอลลาร์ต้องถูกแปลงเป็นเปโซเพื่อฝากเข้าบัญชีในเม็กซิโก และธนาคารเรียกเก็บค่าธรรมเนียมจากอัตราแลกเปลี่ยนในตลาด ซึ่งคิดเป็นประมาณ 3 ดอลลาร์ หรือครึ่งหนึ่งของค่าใช้จ่ายทั้งหมด。
การวิเคราะห์ค่าใช้จ่ายของการโอนเงินข้ามพรมแดน 100 ดอลลาร์จากสหรัฐอเมริกาไปยังเม็กซิโก
ด้วยการเกิดขึ้นและการแพร่หลายอย่างค่อยเป็นค่อยไปของ Stablecoin เราเคยคิดว่ามันจะเขียนแบบจำลองการโอนเงินข้ามพรมแดนใหม่ทั้งหมด แต่ความเป็นจริงจะนำเราไปที่ไหน? บล็อกเชนเป็นเพียงเกณฑ์การเข้าที่ไม่ใช่รั้วการแข่งขัน มันไม่สามารถสร้างยักษ์ใหญ่ในอุตสาหกรรมที่ครองตลาดได้
คุณค่าที่แท้จริงอยู่ที่การดำเนินงานนอกบล็อกเชน: การขอใบอนุญาต การสร้างความร่วมมือกับธนาคาร และการบรรลุการจ่ายเงินที่จุดสิ้นสุด ประเทศและภูมิภาคต่าง ๆ มีข้อบังคับและข้อกำหนดระบบธนาคารที่แตกต่างกันอย่างมาก ตลาดการโอนเงินจะเห็นการเพิ่มขึ้นของบริษัทชั้นนำระดับภูมิภาคแต่ละแห่งที่ขุดลึกในช่องทางการโอนเงินของตนเอง สร้างข้อได้เปรียบที่ยากต่อการเข้าถึงสำหรับผู้อื่น ข้อได้เปรียบเหล่านี้อาจมาจากทรัพยากรใบอนุญาต ช่องทางการจัดจำหน่ายที่แข็งแกร่ง หรือความสามารถในการขายข้ามผลิตภัณฑ์ บทความนี้จะชี้ให้เห็นว่าโครงสร้างอุตสาหกรรมนี้จะพัฒนาไปอย่างไร
แผนภาพข้างต้นแสดงเส้นทางการโอนเพียงเส้นทางเดียว: การส่งเงิน 100 ดอลลาร์จากสหรัฐอเมริกาไปยังเม็กซิโก หากเราพิจารณาช่องทางการโอนเงินเช่นยุโรปไปเอเชีย หรือแยกประเภทระหว่างการโอนเงินแบบบุคคลต่อบุคคลและธุรกิจต่อธุรกิจ โครงสร้างค่าใช้จ่ายจะเปลี่ยนแปลงไปตามความท้าทายเฉพาะที่เผชิญอยู่ ช่องทางการโอนเงินแต่ละช่องทางและแต่ละประเภทของสถานการณ์การโอนเงินมีอุปสรรคเฉพาะของตนเอง และเมื่ออุปสรรคเหล่านี้เปลี่ยนแปลง โอกาสในตลาดและการจัดสรรมูลค่าก็จะเปลี่ยนไปด้วย
หวังว่าการโอนเงินจะถูกลง
ช่องทางการโอนเงินระหว่างสหรัฐอเมริกาและเม็กซิโกเป็นกรณีที่ค่อนข้างมีความก้าวหน้า มันเป็นเส้นทางการโอนเงินสองฝ่ายที่ใหญ่ที่สุดในโลก ทั้งสองด้านมีโครงสร้างพื้นฐานการชำระเงินที่พัฒนาอย่างดี และการแข่งขันในตลาดได้ผลักดันค่าธรรมเนียมในการส่งดอลลาร์ไปยังเม็กซิโกให้ลดลงเหลือ 4.53% เม็กซิโกยังมีค่าธรรมเนียมการรับที่ต่ำที่สุดในกลุ่มประเทศ G20 ในขณะเดียวกัน สภาพคล่องของเปโซเม็กซิกันก็เพียงพอ และระบบการชำระเงินแบบเรียลไทม์ของประเทศ SPEI สามารถประมวลผลธุรกรรมได้ทันทีตลอด 24 ชั่วโมง หากช่องทางการโอนเงินทั้งหมดถึงระดับนี้ บล็อกเชนจะไม่มีที่ว่างให้ดำเนินการ
ตามข้อมูลของธนาคารโลก ค่าธรรมเนียมการโอนเงินเฉลี่ยทั่วโลกอยู่ที่ 6.36% ซึ่งมากกว่าค่าที่ตั้งไว้โดยสหประชาชาติถึงสองเท่า สถานการณ์นี้รุนแรงโดยเฉพาะในแอฟริกาตอนใต้ของซาฮารา ซึ่งค่าธรรมเนียมเฉลี่ยสูงถึง 8.46% และมีช่องทางการโอนเงิน 13 ช่องทางในแอฟริกาที่มีค่าธรรมเนียมเกิน 20% ทำให้เป็นภูมิภาคที่มีค่าธรรมเนียมการรับสูงที่สุดในโลก ในทางตรงกันข้าม ตะวันออกกลาง แอฟริกาเหนือ อัฟกานิสถาน และปากีสถานมีอัตราค่าธรรมเนียมการรับต่ำที่สุดในโลกโดยเฉลี่ยอยู่ที่ 5.11%
ค่าใช้จ่ายเกิดจากแรงเสียดทาน ในประเทศผู้รับเช่นเม็กซิโก ซึ่งระบบธนาคารมีความมั่นคงและช่องทางการชำระเงินในท้องถิ่นเชื่อถือได้ ปัญหาส่วนใหญ่ได้รับการแก้ไขแล้ว และบทบาทของบล็อกเชนมีข้อจำกัด อย่างไรก็ตาม ในภูมิภาคที่บริการธนาคารขาดแคลน ค่าใช้จ่ายสูง หรือประชาชนไม่ไว้วางใจธนาคาร บล็อกเชนจึงกลายเป็นทางเลือกตามธรรมชาติ ทั่วโลกมีช่องทางการโอนเงินประมาณ 20 ช่องทางที่ขาดบริการต้นทุนต่ำ โดยส่วนใหญ่เป็นการโอนภายในแอฟริกา
อุปสรรคที่ใหญ่ที่สุดสำหรับช่องทางการโอนเงินใด ๆ คือส่วนต่างการแลกเปลี่ยนเงินตราต่างประเทศ ซึ่งขึ้นอยู่กับระดับความสัมพันธ์ทางการค้าระหว่างเศรษฐกิจของสกุลเงินทั้งสอง เมื่อการค้าขายมีความถี่สูง ประเทศทั้งสองจะถือสกุลเงินของกันและกัน ทำให้มั่นใจได้ถึงสภาพคล่องของสกุลเงิน กิจกรรมการค้าระหว่างสหรัฐอเมริกาและเม็กซิโกมีความแข็งแกร่งมาก โดยมีสภาพคล่องเพียงพอสำหรับดอลลาร์เมื่อเทียบกับเปโซ ทำให้ธนาคารมีที่ว่างน้อยสำหรับการทำกำไร อย่างไรก็ตาม เมื่อความสัมพันธ์ทางการค้าห่างเหิน ทั้งสองฝ่ายไม่มีแรงจูงใจในการถือสกุลเงินของกันและกัน ส่งผลให้เกิดการขาดแคลนสภาพคล่องอย่างรุนแรงในตลาดแลกเปลี่ยนเงินตราต่างประเทศ
ความสัมพันธ์ระหว่างการค้าและตลาดแลกเปลี่ยนเงินตราต่างประเทศสร้างปัญหาที่ขัดแย้ง: สถานที่ที่ความต้องการการโอนเงินมีความเร่งด่วนที่สุดกลับมีค่าธรรมเนียมการโอนสูงที่สุด。
การวิเคราะห์ช่องทางการโอนเงินข้ามพรมแดนหลัก
สถานการณ์การโอนที่แตกต่างกันเผชิญกับความท้าทายที่แตกต่างกัน
ภูมิศาสตร์เป็นเพียงปัจจัยหนึ่งที่มีอิทธิพล ประเภทของธุรกิจการโอนเงินก็มีความสำคัญเช่นกัน
ตัวอย่างก่อนหน้านี้ของการโอนเงิน 100 ดอลลาร์แสดงถึงการโอนแบบบุคคลต่อบุคคล (C2C) ในปี 2025 การโอนเงินระหว่างบุคคลคิดเป็นน้อยกว่า 5% ของปริมาณธุรกรรมการโอนเงินค้าปลีก แต่มีส่วนช่วย 14% ของรายได้ในอุตสาหกรรม โดยมีอัตราค่าธรรมเนียมเฉลี่ยอยู่ที่ 3.1% ซึ่งสูงที่สุดในบรรดาประเภทธุรกิจทั้งหมด ในทางตรงกันข้าม การโอนเงินระหว่างธุรกิจ (B2B) มีปริมาณธุรกรรมที่ใหญ่ที่สุดแต่มีอัตราค่าธรรมเนียมต่ำที่สุด。
การไหลของการชำระเงินข้ามพรมแดนและรายได้ตามประเภทธุรกิจในปี 2025
รากของอุปสรรคในการขยายตัวของธุรกิจทั้งสองประเภทนี้แตกต่างกัน การโอนเงินระหว่างบุคคลเกี่ยวข้องกับจำนวนเงินที่น้อยและมักเป็นธุรกรรมครั้งเดียว ซึ่งการตรวจสอบตัวตน การตรวจสอบความสอดคล้อง การจ่ายเงินที่จุดสิ้นสุด และการส่งเสริมการตลาดทั้งหมดเพิ่มต้นทุนการเข้าถึงลูกค้า ดังนั้น แกนหลักของการแข่งขันในการโอนเงินส่วนบุคคลจึงไม่อยู่ที่การแปลงสกุลเงินต่างประเทศ แต่ที่การจัดจำหน่ายช่องทาง ช่องทางการชำระเงินพื้นฐานได้กลายเป็นมาตรฐานมากขึ้นเรื่อย ๆ กุญแจสำคัญคือการเข้าถึงและรักษาผู้ใช้การโอนเงินในต้นทุนต่ำเพื่อดึงมูลค่า
ในทางตรงกันข้าม ธุรกรรมระหว่างธุรกิจเกี่ยวข้องกับจำนวนเงินที่มากและความถี่ในการทำธุรกรรมสูง โดยมีค่าธรรมเนียมต่ำ และขีดจำกัดสูงสุดของขนาดธุรกิจถูกจำกัดโดยเงินทุนหมุนเวียน เพื่อให้แน่ใจว่าผู้รับในมะนิลาได้รับเงินในวันเดียวกัน ผู้ให้บริการต้องฝากเปโซไว้ในบัญชีในมะนิลา ซึ่งเรียกว่าการจัดหาเงินล่วงหน้า หากผู้ให้บริการต้องการให้บริการหลายประเทศ จำนวนเงินที่ต้องจัดหาเงินล่วงหน้าจะเพิ่มขึ้น ทำให้ยากสำหรับบริษัทเดียวที่จะรับภาระ
ดังนั้น จึงชัดเจนว่าสถานการณ์การโอนเงินที่แตกต่างกันต้องการโซลูชันที่แตกต่างกัน: การโอนเงินส่วนบุคคลต้องการต้นทุนการเข้าถึงลูกค้าและการจัดจำหน่ายที่ต่ำกว่า ในขณะที่การโอนเงินระหว่างธุรกิจต้องลดการใช้เงินทุนเพื่อให้บรรลุการจ่ายเงินที่ทันเวลาในช่องทางการโอนเงินต่าง ๆ และลดการจัดหาเงินล่วงหน้า โครงการบล็อกเชนหลายโครงการกำลังสร้างโครงสร้างอุตสาหกรรมรอบ ๆ สถานการณ์ทั้งสองประเภทนี้
ใครกำลังเอากำไรของฉัน?
ตอนนี้โครงสร้างพื้นฐานกำลังค่อย ๆ สมบูรณ์ บล็อกเชนกลับเป็นส่วนที่ง่ายที่สุดในการสร้าง บล็อกเชนสามารถลดค่าใช้จ่ายในการชำระเงินและการแปลงสกุลเงินต่างประเทศ แต่เนื่องจากใคร ๆ ก็สามารถใช้บล็อกเชนได้ การลดค่าใช้จ่ายนี้จึงไม่ให้ข้อได้เปรียบในการแข่งขันที่ไม่เหมือนใคร ผู้เข้าร่วมทุกคนที่ใช้บล็อกเชนเริ่มต้นจากจุดเริ่มต้นเดียวกัน และมูลค่าที่สามารถแข่งขันได้จะไหลออกไปนอกบล็อกเชนเท่านั้น บริษัทท้องถิ่นที่ถือใบอนุญาตพิเศษ ความร่วมมือกับธนาคาร และเครือข่ายการฝากและถอนที่พัฒนาแล้วมีโอกาสที่จะดึงมูลค่าที่ใหญ่ที่สุด
ในสถาปัตยกรรมการโอนเงินรุ่นใหม่ ฟังก์ชันหลักในแต่ละระดับไม่ได้เปลี่ยนแปลงไปอย่างมีนัยสำคัญ แต่เพียงแค่เสร็จสิ้นโดยใช้สินทรัพย์ใหม่ ปรับเปลี่ยนรูปแบบการจัดสรรมูลค่า
การโอนเงินแต่ละครั้งเริ่มต้นที่ชั้นการมีปฏิสัมพันธ์กับลูกค้า แอปพลิเคชันที่มีการเข้าชมจำนวนมากที่สร้างจุดเข้าถึงการโอนเงินสามารถแก้ไขจุดเจ็บปวดของการโอนเงินระหว่างบุคคล
Felix Pago เป็นตัวอย่างหนึ่งที่ดำเนินธุรกิจการโอนเงินผ่าน WhatsApp ช่วยให้ชุมชนผู้อพยพหลีกเลี่ยงการดาวน์โหลดแอปใหม่ โดยการส่งเงิน 200 ดอลลาร์ผ่าน Felix Pago ผู้ใช้สามารถรับ 3680 เปโซเม็กซิกัน ขณะที่ Wise สามารถให้เพียง 3604 เปโซ Felix Pago ใช้ Stablecoin สำหรับการชำระเงินบนบล็อกเชน แต่ผู้ใช้เห็นเพียงซอฟต์แวร์ส่งข้อความที่พวกเขาใช้มาหลายปี
ช่องทางการจัดจำหน่ายคือรั้วการแข่งขันของมัน และด้วยเหตุนี้ Felix Pago จึงสามารถเสร็จสิ้นการระดมทุน Series B มูลค่า 75 ล้านดอลลาร์ โดยมีปริมาณธุรกรรมประจำปีหลายพันล้านดอลลาร์
แพลตฟอร์ม Felix กับ Wise: สามารถแลกเปลี่ยนเปโซได้กี่บาทสำหรับการส่งเงิน 200 ดอลลาร์ไปยังเม็กซิโก?
ชั้นการฝากและถอนเป็นส่วนที่ท้าทายที่สุดในระบบทั้งหมด ค่าใช้จ่ายในการโอน Stablecoin นั้นแทบจะไม่มีนัยสำคัญ แต่การแปลงระหว่างเงินสดและ Stablecoin เป็นปัญหาที่บริษัทการชำระเงินคริปโตส่วนใหญ่เผชิญอยู่ แต่ละประเทศมีระบบธนาคารของตนเอง ข้อกำหนดใบอนุญาตด้านกฎระเบียบ และนิสัยการใช้เงินสด ดังนั้นจึงต้องสร้างสิ่งอำนวยความสะดวกในการฝากและถอนสำหรับแต่ละตลาด เท่านั้นบริษัทที่มีรากฐานลึกในภูมิภาคเดียวสามารถกระจายต้นทุนการลงทุนและบรรลุวงจรการค้าเชิงพาณิชย์ได้ ซึ่งยังเป็นการกำหนดว่าผู้ชนะในเส้นทางนี้คือผู้ให้บริการมืออาชีพระดับภูมิภาค ไม่ใช่โซลูชันการฝากและถอนที่ใช้ได้ทั่วโลกเพียงหนึ่งเดียว
Yellow Card ได้รับใบอนุญาตการส่งเงินและใบอนุญาตผู้ให้บริการสินทรัพย์เสมือนในกว่า 20 ประเทศในแอฟริกา เชื่อมต่อธนาคารและเครือข่ายเงินมือถือเพื่อให้สามารถแปลงระหว่างสกุลเงิน fiat เช่น naira, cedi และ rand กับ Stablecoin ได้อย่างสองทาง การได้รับใบอนุญาตทั้งหมดใช้เวลาและมีค่าใช้จ่ายสูง ดังนั้น Yellow Card จึงเลือกที่จะส่งออกโครงสร้างพื้นฐานนี้ โดยทำกำไรจากค่าธรรมเนียมบริการฝากและถอนและปริมาณธุรกรรมทางธุรกิจแทนที่จะเรียกเก็บจากผู้บริโภคทั่วไป
Kotani Pay เชื่อมต่อ Stablecoin กับเงินมือถือผ่านฟังก์ชัน USSD ทำให้แม้แต่โทรศัพท์ที่ไม่มีอินเทอร์เน็ตสามารถทำการจ่ายเงินได้ การรวมที่ท้าทายแต่จำเป็นนี้แทบจะไม่ถูกดำเนินการโดยบริษัทต่าง ๆ
Coins.ph เป็นผู้ให้บริการฝากและถอนที่ได้รับใบอนุญาตในฟิลิปปินส์ เชื่อมต่อกับระบบการชำระเงินแบบเรียลไทม์ของประเทศและเครือข่ายตัวแทนเงินสด ทำกำไรจากทรัพยากรใบอนุญาตและความสามารถในการเข้าถึงการจ่ายเงิน
เมื่อมองในภาพรวม ชั้นการฝากและถอนเต็มไปด้วยความท้าทายด้านการปรับตัวในท้องถิ่น นี่คือเหตุผลที่ผู้เล่นระดับภูมิภาคสามารถเก็บเกี่ยวมูลค่าได้ที่นี่ Yellow Card และ Coins.ph มุ่งเน้นไปที่ช่องทางการโอนเงินของตนเองโดยไม่แข่งขันกันเพื่อส่วนแบ่งตลาด
ZyntaFinance แก้ปัญหาที่คล้ายกันสำหรับธุรกิจ สกุลเงินส่วนใหญ่ในแอฟริกาไม่มีคู่การซื้อขายโดยตรง ดังนั้นเมื่อโอนเงินจากอักกราไปยังลากอส เงินจะต้องผ่านธนาคารกลางในนิวยอร์กหรือลอนดอน โดยแปลง cedi เป็นดอลลาร์ก่อนแล้วจึงเป็น naira ZyntaFinance ใช้ Stablecoin สำหรับการชำระเงิน โดยมีค่าธรรมเนียมเดียวที่ 0.5%-1% และจะเลือกโซลูชันสาธารณะที่ดีที่สุดระหว่าง Solana, Ethereum และ Stellar ตามต้นทุนแบบเรียลไทม์
ชั้นการจัดการหลักให้บริการการดำเนินงานระหว่างธุรกิจ ผู้ให้บริการชั้นการจัดการจะจัดการช่องทางการชำระเงิน ประเภท Stablecoin และเส้นทางการโอนเงินอย่างเป็นระเบียบ โดยบรรจุความสามารถในการฝากและถอนและการชำระเงินเป็นชุด API อินเทอร์เฟซ ชั้นนี้ไม่เคยมีอยู่ในโครงสร้างอุตสาหกรรมเก่า และยักษ์ใหญ่ในอุตสาหกรรมที่มีอยู่กำลังเข้าซื้อกิจการเพื่อเข้าสู่พื้นที่นี้อย่างแข็งขัน
Stripe ใช้เงินประมาณ 1.1 พันล้านดอลลาร์ในการเข้าซื้อ Bridge ทำให้ผู้พัฒนาสามารถทำการโอนเงินข้ามพรมแดนโดยไม่ต้องกังวลเกี่ยวกับกระเป๋าเงิน สาธารณะ หรือรายละเอียดใบอนุญาต เพียงแค่เรียกใช้ API Stripe อาศัยฐานลูกค้าใหญ่ของตนในการดึงค่าธรรมเนียมบริการจากการโอนแต่ละครั้ง ขยายขนาดธุรกิจอย่างรวดเร็ว
Mastercard ใช้เงิน 1.8 พันล้านดอลลาร์ในการเข้าซื้อ BVNK ทำให้บริษัทขนาดใหญ่สามารถบรรลุการชำระเงินหลายช่องทางของสกุลเงิน fiat และ Stablecoin พร้อมกับใบอนุญาตการปฏิบัติตามในภูมิภาคต่าง ๆ
ชั้นการจัดการเป็นหนึ่งในไม่กี่ระดับที่อาจก่อให้เกิดผู้นำระดับโลก บริษัทอย่าง Stripe และ Mastercard สามารถเชื่อมต่อช่องทางการโอนเงินทั้งหมดผ่าน API เดียว อย่างไรก็ตาม แม้จะเป็นเช่นนั้น ผู้ให้บริการชั้นการจัดการระดับโลกก็ไม่สามารถควบคุมช่องทางการถอนเงิน naira ใบอนุญาตการจ่ายเงินในฟิลิปปินส์ หรือบัญชีธนาคารในมะนิลาได้ พวกเขาต้องเชื่อมต่อกับผู้นำระดับภูมิภาค ดังนั้นยักษ์ใหญ่ระดับโลกจึงกลายเป็นลูกค้าของผู้ให้บริการท้องถิ่น และมูลค่าจะไหลลงไปยังบริษัทชั้นนำระดับภูมิภาคที่ควบคุมทรัพยากรที่มีค่าในแต่ละช่องทางการโอนเงิน ไม่ว่าจะเป็นจุดเข้าถึงการมีปฏิสัมพันธ์ที่เชื่อถือได้ เงื่อนไขใบอนุญาตการปฏิบัติตาม หรือสำรองขนาดใหญ่ที่สามารถสร้างรายได้แบบพาสซีฟ
Stablecoin ปรับโครงสร้างห่วงโซ่อุตสาหกรรมการโอนเงินเจ็ดชั้น ลดค่าใช้จ่ายในการโอนเงินข้ามพรมแดน 100 ดอลลาร์จาก 5.99 ดอลลาร์เหลือ 1.10 ดอลลาร์ โดย Stablecoin แทนที่ SWIFT ในชั้นการชำระเงิน
ราคา --
เงินทุนลอยตัวกลับมา
ชั้นสินทรัพย์การชำระเงินแทนที่ระบบการส่งข้อความข้ามพรมแดนแบบดั้งเดิม Stablecoin แทนที่ข้อความ SWIFT และบัญชี nostro ที่จัดหาเงินล่วงหน้า ทำให้สามารถชำระเงินได้ตลอด 24 ชั่วโมง
คุณค่าของชั้นนี้มาจากสินทรัพย์สำรอง Circle ถือพันธบัตรรัฐบาลสหรัฐหลายหมื่นล้านดอลลาร์เป็นสำรองสำหรับ USDC โดยได้รับดอกเบี้ยจากสำรองเหล่านี้ ซึ่งผู้ถือทั่วไปไม่สามารถเข้าถึงได้ ในปี 2025 Tether ทำกำไรได้มากกว่า 10 พันล้านดอลลาร์จากโมเดลนี้ โดยมีตำแหน่งที่ได้เปรียบในตลาดเกิดใหม่ซึ่งปัญหาการโอนเงินมีความชัดเจนที่สุด นี่คือเหตุผลที่ยักษ์ใหญ่แบบดั้งเดิมอย่าง Western Union, Visa และ PayPal รีบออก Stablecoin ของตนเองแทนที่จะใช้ Stablecoin ของบุคคลที่สามเพียงอย่างเดียว
ชั้นการแลกเปลี่ยนเงินตราต่างประเทศเคยเป็นส่วนที่ทำกำไรได้มากที่สุดในโครงสร้างเก่า ภายใต้ระบบใหม่ มาร์กอัปเดิมของธนาคารที่ 50-150 จุดได้ถูกบีบให้เหลือค่าใช้จ่ายหลักเดียว
OpenFX เสนอราคาที่เพียง 3-12 จุด โดยใช้ Stablecoin เป็นช่องทางการชำระเงินสำหรับธุรกรรมแลกเปลี่ยนเงินตราต่างประเทศ พยายามป้องกันความเสี่ยงจากการเปิดเผยอัตราแลกเปลี่ยนผ่านคำสั่งย้อนกลับ เมื่อไม่สามารถป้องกันความเสี่ยงได้ จะต้องถือครองตำแหน่งเองเพื่อให้ได้อัตราแลกเปลี่ยนที่กำหนดแบบเรียลไทม์
หากสภาพคล่องในตลาดไม่ดีและความผันผวนของสกุลเงินสูง การถือครองตำแหน่งโดยตรงมีความเสี่ยงสูง OpenFX จะโอนความเสี่ยงนี้ไปยังธนาคารท้องถิ่นหรือโต๊ะซื้อขายนอกตลาดเพื่อแลกกับผลกำไรที่ต่ำกว่า การจับคู่คำสั่งภายในสามารถลดการใช้เงินทุน ทำให้การมีส่วนร่วมของรายได้ค่าธรรมเนียมเพิ่มขึ้น dLocal ใช้โมเดลนี้ในแอฟริกา ละตินอเมริกา และเอเชีย โดยรักษาค่าธรรมเนียมประมาณ 0.7% อยู่รอดจากปริมาณธุรกรรมแทนที่จะเป็นผลกำไรสูง
ชั้นการชำระเงินและการชำระเงินสุทธิช่วยเพิ่มประสิทธิภาพการใช้เงินทุน การชำระเงินสุทธิจะชดเชยธุรกรรมที่ไหลไปในทั้งสองทิศทาง โดยการโอนเงินเพียงจำนวนสุทธิที่เหลือหลังจากการชดเชยซึ่งกันและกัน ชั้นการชำระเงินมีหน้าที่ในการประมวลผลการชำระเงินสุทธิของธุรกรรมหลายฝ่าย
ตามที่กล่าวไว้ก่อนหน้านี้ ผู้ให้บริการจำเป็นต้องจัดหาเงินล่วงหน้าในหลายประเทศ บริษัทอย่าง OpenFX และ dLocal อาศัยการชำระเงินและการชำระเงินสุทธิเพื่อลดขนาดของเงินทุนที่ไม่ได้ใช้งานซึ่งกระจายอยู่ในประเทศต่าง ๆ
สถาบันอย่าง Ubyx, t-0 Network และ Cycles ทำการป้องกันความเสี่ยงการซื้อขายสองฝ่าย โดยที่ไม่มีฝ่ายใดต้องจัดหาเงินล่วงหน้า หากมีคนส่งดอลลาร์ไปยังมะนิลาในขณะที่มีคนอื่นส่งเปโซกลับ ธุรกรรมทั้งสองจะชดเชยกันโดยไม่ต้องมีการโอนเงินจริง สถาบันการชำระเงินจะรวมหนี้สองฝ่ายเป็นจำนวนสุทธิสำหรับการชำระเงิน โดยเรียกเก็บค่าธรรมเนียมสำหรับบริการการชำระเงินสุทธิ
แม้ว่าปริมาณธุรกิจในปัจจุบันยังคงน้อย แต่โมเดลนี้สามารถปล่อยเงินทุนที่ถูกยึดครองหลายร้อยพันล้านดอลลาร์ t-0 Network มีกำหนดเปิดตัวในต้นปี 2026 และได้สนับสนุนการชำระเงินข้ามพรมแดนสำหรับคู่สกุลเงิน 1200 คู่แล้ว ตั้งแต่เดือนมกราคมถึงสิงหาคม 2026 ขนาดของการชำระเงิน Stablecoin ระหว่างธุรกิจถึง 150 พันล้านดอลลาร์ เพิ่มขึ้น 40% เมื่อเทียบกับปีที่ผ่านมา
โดยการเปรียบเทียบโครงสร้างอุตสาหกรรมใหม่และเก่า เราสามารถเห็นสิ่งที่เปลี่ยนแปลงและสิ่งที่ยังคงเหมือนเดิม
โครงสร้างการโอนเงินแบบดั้งเดิมกับโครงสร้างการโอนเงิน Stablecoin
ในอดีต ผลกำไรส่วนใหญ่ถูกเก็บโดยส่วนการแปลงสกุลเงินต่างประเทศ ขณะนี้ผลกำไรถูกกระจายใหม่ไปยังสามภาคส่วนหลัก: ชั้นการมีปฏิสัมพันธ์ที่มีการเข้าชมที่หายาก ชั้นการจัดการที่ยักษ์ใหญ่หลักกำลังแข่งขันกันเพื่อเข้าซื้อกิจการ และผู้ออกสินทรัพย์การชำระเงินที่ได้รับดอกเบี้ยสำรอง
มูลค่าไหลไปยังหน่วยงานที่ควบคุมทรัพยากรที่หายากในแต่ละช่องทางการโอนเงิน ไม่ว่าจะเป็นจุดเข้าถึงการมีปฏิสัมพันธ์ที่เชื่อถือได้ เงื่อนไขใบอนุญาตการปฏิบัติตาม หรือสำรองขนาดใหญ่ที่สามารถสร้างรายได้แบบพาสซีฟ ส่วนที่อยู่บนบล็อกเชนพบว่ามันยากที่จะดึงมูลค่าสูง ๆ Stablecoin สามารถเร่งการไหลของดอลลาร์ข้ามพรมแดนได้ แต่ท้ายที่สุดแล้วใครบางคนต้องถือเปโซในมะนิลาเพื่อทำการแปลงดอลลาร์ให้เสร็จสิ้น
กรณีการโอนเงินข้ามพรมแดนมีความหมายสากล บล็อกเชนลดค่าธรรมเนียมการโอนเงิน แต่ไม่อนุญาตให้บริษัทใดบริษัทหนึ่งสร้างรั้วการแข่งขันตามประสิทธิภาพนี้ ในยุค Web 2.5 โปรโตคอลจัดการงานพื้นฐานในขณะที่แอปพลิเคชันควบคุมผู้ใช้ การโอนเงินข้ามพรมแดนเพิ่มคุณลักษณะระดับภูมิภาคในด้านนี้: โครงสร้างพื้นฐานกำลังกลายเป็นระดับโลก แต่รั้วการแข่งขันที่แตกต่างกันยังคงมั่นคงในระดับท้องถิ่น
ผู้ส่งเงินในสหรัฐอเมริกายังคงส่งออกเงิน 100 ดอลลาร์ และครอบครัวของพวกเขาในเม็กซิโกสามารถรับเงินเพิ่มอีกไม่กี่ดอลลาร์ในวันเดียวกัน อย่างไรก็ตาม ผลกำไรส่วนใหญ่ที่เกิดขึ้นระหว่างนั้นกลับไปอยู่ในกระเป๋าของบริษัทในเมืองที่ทั้งสองฝ่ายไม่เคยได้ยินหรือไปเยือนเลย
เนื้อหานี้จัดทำขึ้นเพื่อวัตถุประสงค์ด้านการให้ข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำด้านการเงิน การลงทุน กฎหมาย หรือภาษี อีเวนต์ รีวอร์ด โปรโมชันออนไลน์ หรือข้อมูลที่เกี่ยวข้องใดๆ ที่กล่าวถึงในที่นี้ ไม่ควรถือเป็นคำแนะนำ การชักชวน หรือคำเชิญชวนให้ซื้อ ขาย เทรด หรือดำเนินการอื่นใดเกี่ยวกับสินทรัพย์คริปโต สินทรัพย์คริปโตมีความผันผวนสูงและอาจส่งผลให้เกิดการขาดทุน ความพร้อมให้บริการของบริการ ผลิตภัณฑ์ และอีเวนต์ที่เกี่ยวข้องของ WEEX อาจแตกต่างกันไปตามภูมิภาค คุณมีหน้าที่ตรวจสอบให้แน่ใจว่าการเข้าร่วมของคุณเป็นไปตามกฎหมายและข้อบังคับท้องถิ่นที่ใช้บังคับ
คุณอาจสนใจ

สัปดาห์นี้: การโจรกรรมของชาวยูเครน 68,000 ดอลลาร์ใน Trust Wallet, คดี Circle ฟ้อง Trump เกี่ยวกับ 2 พันล้านดอลลาร์ในสหรัฐอาหรับเอมิเรตส์ และการอัปเดตประวัติศาสตร์ของ Solana

Solana ผู้ร่วมก่อตั้งเสนอการสร้าง Oracle ดั้งเดิมที่จัดสรรตามน้ำหนักการเดิมพัน

ใครตัดสินใจจริงๆ ว่าการอัปเดตคริปโตขนาดใหญ่จะดำเนินต่อไปหรือไม่?

ผู้ร่วมก่อตั้ง Fomo ปฏิเสธการเปิดตัวแพลตฟอร์มการออกโทเค็นในระบบนิเวศของ Solana

Solana Company ได้รับเลือกเป็นหนึ่งในกลุ่มบริษัทกลยุทธ์ชุดที่เจ็ดของฮ่องกง

[คอลัมน์] โรบินฮูดเชน แม้กระแสมีมคอยน์จะจบลง แต่การเติบโตยังคงดำเนินต่อไป

"การเก็งกำไร" เป็นธีมหลักในทศวรรษที่ผ่านมา ตลาดที่ควรจับตามองคือ ตลาดคาดการณ์และตลาดฟิวเจอร์สแบบไม่มีวันหมดอายุ = Delphi Digital

Firedancer ทำให้ผู้ล่าหัวกะทิต้องเผา 1 SOL แม้จะเป็นรายงานบั๊กซ้ำ

พบช่องโหว่ด้านความปลอดภัยที่สำคัญใน daos.fun ซึ่งใช้ Solana

ตลาดรีโปของวอลล์สตรีทมูลค่า 359 พันล้านดอลลาร์ต่อวันได้ค้นพบการใช้งานสำหรับบล็อกเชน

Ethereum เป็นผู้นำในการโจมตีของแฮกเกอร์ สูญเสีย 91 เหตุการณ์และ 519.54 ล้านดอลลาร์

JPMorgan เสนอเงินทุนที่มีการทำโทเค็นสองกองทุนบน Solana
Solana กับ Hedera มีความเห็นที่แตกต่างเกี่ยวกับมาตรฐานการยกเว้นการทำโทเค็นหลักทรัพย์

唐华斑竹 พูดคุยเกี่ยวกับฟีเจอร์ใหม่ของ Meme launchpad

HTX Research นักวิจัย Chloe: แม้ว่า Bitcoin ETF จะมีการไหลเข้าที่ชัดเจน แต่ข้อมูลมหภาคยังคงกดดันพื้นที่การฟื้นตัว

เกือบ 90% ของรายได้มาจาก Meme Coin แต่การประเมินค่ากลับใกล้เคียงกับ Pump: Meteora ควรมีมูลค่าเท่าไหร่?

Marinade รายงานไตรมาส 3: ปริมาณการวางเดิมพัน SOL เพิ่มขึ้น 21.2% สู่ 7.94 ล้านเหรียญ รายได้ประมาณ 1 ล้านเหรียญสหรัฐ

HTX Research คาดการณ์ความผันผวนของตลาดคริปโตจะเพิ่มขึ้นในอีก 2 สัปดาห์ข้างหน้า

Solana นำเสนอ Quantumglow เพื่อปกป้อง Alpenglow จากการโจมตีควอนตัม

บอท Solana เปลี่ยนเงินเพียง 12,000 ดอลลาร์ให้เป็น 1.4 พันล้านดอลลาร์ในปริมาณการซื้อขาย ขณะที่สภาพคล่องปลอมไหลเข้ามาใน Raydium

Blast, Blur, Step Finance, Radiant: โครงการคริปโตมากกว่า 80 โครงการปิดตัวในปี 2026

Sam Price วิเคราะห์ความผันผวนของราคา Bitcoin
eUSD (Telcoin): ราคา 1.00 ดอลลาร์, มูลค่าตลาด 10.04 ล้านดอลลาร์

Dune เปิดตัวข้อมูลตลาดแบบเรียลไทม์ ครอบคลุม 12 บล็อกเชน และ 200 แพลตฟอร์มการซื้อขาย

Delphi Digital: ทำไมการเก็งกำไรจึงเป็นธีมในสิบปีข้างหน้า

Solana มุ่งสู่ความเสร็จสิ้นที่รวดเร็วขึ้น ขณะที่วอลล์สตรีทลดเงินสดที่ต้องเคลื่อนย้าย

Beyond Prediction Markets: How to Determine Whether Bitcoin Will Rise or Fall?

Grayscale อนุญาตให้แลกเปลี่ยนสกุลเงินดิจิทัลเป็นหุ้น ETF
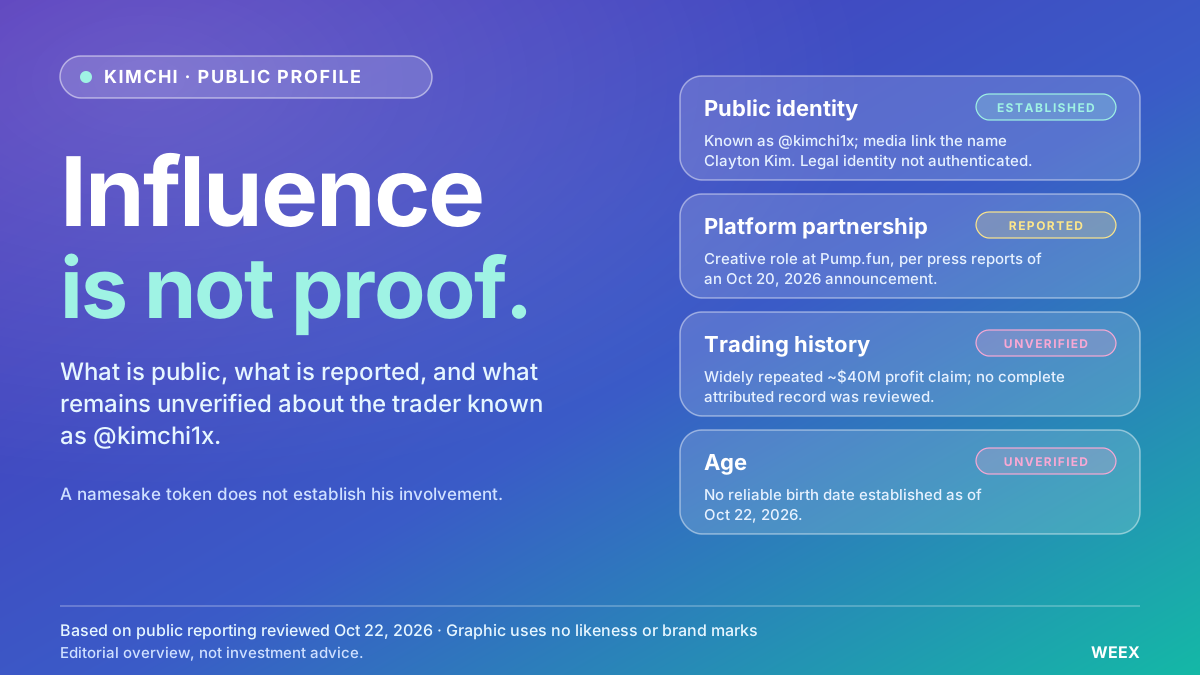
ใครคือเทรดเดอร์คริปโต Kimchi? อายุ ชื่อจริง และประวัติการเทรด
เทรดเดอร์คริปโต Kimchi คือใคร? ตรวจสอบข้อมูลที่ทราบเกี่ยวกับอายุ ชื่อ Clayton Kim ประวัติการเทรด คำกล่าวอ้างเรื่องกำไร และความร่วมมือกับ Pump.fun
Robinhood Chain ทำรายได้แซง Ethereum: 51 ล้านดอลลาร์ เทียบกับ 41 ล้านดอลลาร์ในไตรมาสที่สาม
สัปดาห์นี้: การโจรกรรมของชาวยูเครน 68,000 ดอลลาร์ใน Trust Wallet, คดี Circle ฟ้อง Trump เกี่ยวกับ 2 พันล้านดอลลาร์ในสหรัฐอาหรับเอมิเรตส์ และการอัปเดตประวัติศาสตร์ของ Solana
Solana ผู้ร่วมก่อตั้งเสนอการสร้าง Oracle ดั้งเดิมที่จัดสรรตามน้ำหนักการเดิมพัน
ใครตัดสินใจจริงๆ ว่าการอัปเดตคริปโตขนาดใหญ่จะดำเนินต่อไปหรือไม่?
ผู้ร่วมก่อตั้ง Fomo ปฏิเสธการเปิดตัวแพลตฟอร์มการออกโทเค็นในระบบนิเวศของ Solana
Solana Company ได้รับเลือกเป็นหนึ่งในกลุ่มบริษัทกลยุทธ์ชุดที่เจ็ดของฮ่องกง
[คอลัมน์] โรบินฮูดเชน แม้กระแสมีมคอยน์จะจบลง แต่การเติบโตยังคงดำเนินต่อไป
เนื้อหา
บทความล่าสุด


เหรียญที่ลิสต์ล่าสุดบน WEEX


