
WEEX 十月市场热点 VIP月报
0
分享
 设为Google首选来源
1 WEEX交易观察
十月的交易路线是在宏观通胀黏性与高利率的双重约束下,资金从“流动性泛滥的普涨”转向“业绩与基本面的严苛筛选”:股票市场聚焦AI资本开支的利润兑现与电力、存储等硬核基建,加密市场则在BTC 8万美元关口反复博弈中,涌现出L2扩容、量子安全(ZEC/STRK)、TradFi上链(QNT/ONDO)及合规期货等结构性独立行情。
进入11月,建议重点围绕“政治博弈+财报收官+宏观硬数据”进行交易部署:一方面警惕11月上旬美国中期选举落地带来的监管政策重定价风险,另一方面密切关注AAPL、NVDA等科技巨头财报对AI主线估值的指引,以及非农与CPI数据对美联储12月政策路径的最终定调。
WEEX每月为您精选高价值市场热点、核心资产线索及跨市场交易机会,助您更高效地把握行情节奏。产品方面,WEEX支持持续跟踪加密资产、美股相关标的与跨市场主题轮动,帮助您及时捕捉链上热点与多市场交易机会。
2 本月摘要
10月份,美股宽幅震荡后月末修复,AI叙事从算力狂热转向对业绩与资本开支的严苛验证,存储、光通信与电力基建相对抗跌。加密总市值回落,BTC从8.6万美元跌向8万美元寻求支撑,ETF月末净流出。资金避险与逐利并存,热点呈结构性爆发:L2扩容、后量子安全、TradFi上链及合规期货走出独立行情,轮动加速。
3 宏观视角
3.1 通胀、就业与利率
10月宏观数据“冰火两重天”:9月CPI升至3.7%、PPI创四年新高6.3%,推升10年期美债收益率至5.35%以上。美联储虽维持利率3.75%-4%不变,但明确警告通胀黏性。
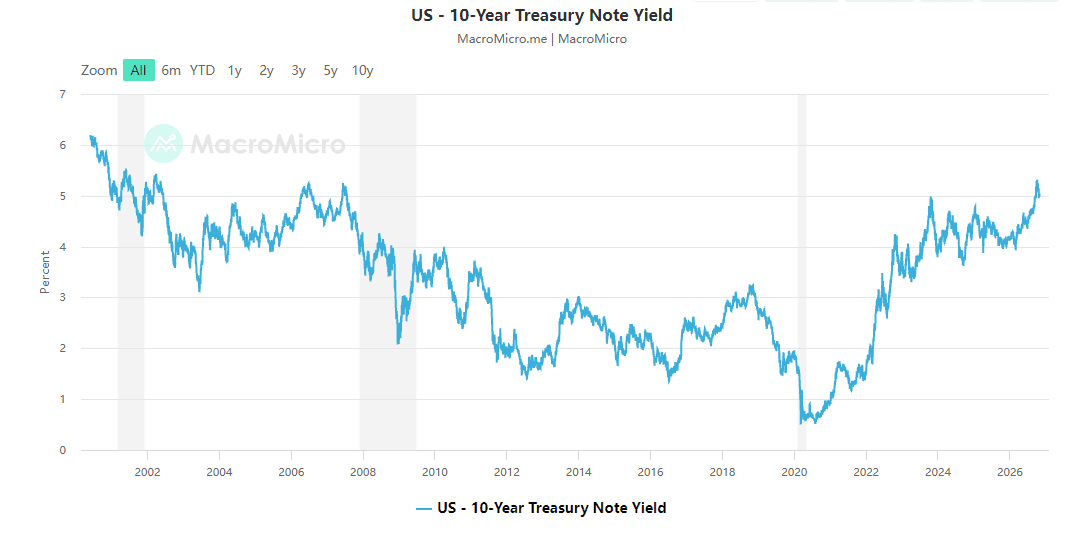
高利率持续压制长久期资产估值,部分科技股因资本开支过高、自由现金流承压,以及比特币等无息资产在高利率环境下受到抛售。
3.2 地缘与能源
地缘反复与运输风险令原油供应溢价扩大,布伦特冲高至110-113美元,WTI逼近100美元。油价高企不仅提振能源板块,更向生产与物流端传导成本,强化通胀黏性担忧。这与高企的长债收益率形成共振,持续压制科技股与加密主流币的估值扩张。
此外,高收益率大幅提高了持有无息资产的机会成本,导致黄金在10月跌破4000美元关口,与股票和加密资产同步承压。这表明市场优先评估能源风险如何重塑通胀与利率路径,而非简单交易“冲突即避险”。
3.3 AI驱动的网络、量子威胁
随着AI资本开支膨胀,市场焦点转向“能否兑现利润及基建能否跟上”。
美股中,AI叙事扩展至电力与高速互联,核电(如CEG)、电力设备(如GEV)及光通信因确定性订单表现抗跌。
加密市场中,AI训练对存储需求激增,直接带动去中心化存储(如FIL、SC)估值修复,AI模型验证(如SENT)与智能体经济亦获资金青睐。
面对AI与量子威胁,美股网络安全(如CRWD)走强;加密领域“后量子安全”成核心催化,ZKsync推出实时证明器,Starknet强调密码敏捷性升级,获资金看涨炒作。
-- 价格
--
--
--
4 加密市场概览
4.1 加密资产市值缓降
本月,全球加密总市值从约2.94万亿美元缓降至约2.68万亿美元,跌约8.8%;24小时成交额整体在约40亿至120亿美元区间波动,月内多数时间维持在60亿至80亿美元左右。据Coinmarketcap显示,本月加密资产市值于月初触及约2.94万亿美元高点,随后震荡下行,截至目前降至约2.68万亿美元低点。
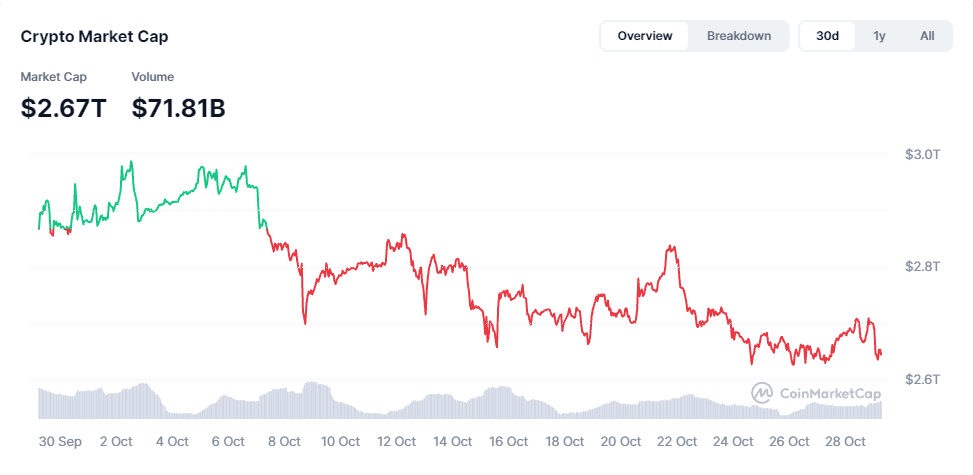
稳定币方面,据DeFiLlama显示,稳定币市值由月初的3035.58亿美元涨至10月7日的3054.97亿美元最高值,而后一路降至目前的2979.38亿美元。稳定币供应的小幅下滑,说明风险偏好在短期内趋于收敛,加密市场尚需继续积蓄多头动力。
4.2 BTC、ETH、SOL高位回落至支撑区
1)BTC:冲高后回落,8万美元成全月核心争夺区
BTC全月处于“破高冲高后回调”的宽幅震荡。月初从约8.35万–8.5万美元起步,一度触及约8.72万美元高点,随后受通胀与加息预期压制震荡回落,并多次测试8万美元支撑;截至10月29日附近运行于约8.0万–8.1万美元,较月内高点回撤约7%–8%。链上数据显示,在8万美元下方,巨鲸(不含交易所及矿池)持仓转为快速增持,长期资金利用宏观恐慌吸筹,8万美元附近成为全月反复争夺的核心筹码密集区。资金流向方面,本月比特币ETF净流入约1.12亿美元,与偏弱走势对应。
关键支撑:80000–81000,失守后关注79000–79500;更强支撑在75000–76500。
关键阻力:先看83000–84000,其上是月内高点密集区86000–86800。日线重新站稳前一阻力区才算修复短线结构;突破并守住月内高点区,才进一步确认上行延续。
2)ETH:阴跌为主,2300美元支撑反复争夺
ETH从月初约2750美元附近阴跌,月内高点有限,整体弱势明显;目前在2300美元支撑位反复争夺,截至10月29日附近约2310–2360美元,较月初回落约13%–15%。本月以太坊ETF净流出约13.5亿美元,资金面明显承压,与币价偏弱走势高度对应。反弹力度有限,尚未重新站上较强阻力区。
关键支撑:2290–2320,失守后关注2200–2250;更下方主要防守区在2100–2150。
关键阻力:先看2400–2450,其上是2500–2550。若日线持续收于2450美元上方,才有条件测试更高阻力;若跌破2290美元,弱势结构将进一步强化。
3)SOL:高位回落后相对抗跌,但仍处整理
SOL月初从约110–120美元区间冲高至约121–123美元附近后回落,月内表现弱于早期强势阶段;截至10月29日附近约100美元,较月内高点回撤约16%–18%,但仍在100美元整数关口附近震荡整理。整体波动大于BTC,但在三者中跌幅居中,短线处于高位回落后的整理阶段。
关键支撑:98–100,失守后关注95–97;更下方主要支撑为90–93。
关键阻力:先看105–108,其上是112–115。若站稳108美元并有效突破更高阻力,整理有望向上延伸;若跌破98美元,则需防范回测95美元下方区域。
4.3 热点板块:L2、抗量子、TradFi上链叙事
- L2主题。ETH本身表现偏弱,但其生态内的Layer 2在本月一度走出了独立行情。如OP、ZK、ARB、STRK、PUFFER等在业内多次走出独立于大盘的领涨行情。比如10月中旬,Starknet(STRK)积极规划密码敏捷性与后量子安全升级,以及Arbitrum(ARB)拟将USDG纳入核心战略计划、追加1亿枚ARB作为相关激励等。
- 量子计算。10月最突出的加密叙事之一是量子安全焦虑的实质性升温。谷歌的Willow量子芯片在《科学》杂志发表成果,显示其在准备“魔法状态”时的错误率降低约40倍,缓解了未来破解比特币钱包的一项硬件瓶颈。作为回应,九家区块链公司于10月15日联合成立“量子联盟”,旨在为比特币、以太坊等网络制定共享的后量子安全标准。Zcash(ZEC)、ZKsync(ZK)、Starknet(STRK)等均受益该话题得到炒作。
- TradFi上链叙事。继9月份SEC代币化创新豁免的炒作落地后,10月份加密市场的TradFi上链叙事热度高涨。Quant(QNT)因与银行清算机构合作首开记录,四日暴涨超400%。随后炒作向证券清算与托管体系蔓延:Canton(CC)受益于DTCC将在10月推出代币化服务而备受瞩目;此外,Chainlink(LINK)因Q4上线抵押品链、Ondo(ONDO)美股分发、Stellar(XLM)接入DTC服务,共同推动了赛道龙头的估值重塑,机构实质性采用成为核心炒作逻辑。
- 隐私主题。在主流币受宏观高利率压制震荡时,隐私板块因“链上合规需求升温”与“技术升级预期”,多次逆势领涨。尽管月底受比特币脱离,ZEC、DASH等跟随下跌,但仍展现出极强的防御性与弹性。合规主题。10月20日,芝商所(CME)正式上线UNI和BCH期货,大幅提升了传统机构对加密资产的可及性与对冲工具。
5 TradFi市场概览
5.1 美股三大指数分化
截至10月28日美东收盘的最新的市场数据(10月29日美联储最新决议落地)显示,三大指数在月内表现出了明显的走势分化:
- 道琼斯工业平均指数:本月累计上涨约2.85%。
- 标普500指数:本月累计微涨约0.73%。
- 纳斯达克综合指数:本月累计下跌约1.20%。
造成这种不平衡分化的核心宏观底色是,10月中上旬9月CPI(3.7%)和PPI(6.3%)双双超出华尔街预期,导致长债收益率飙升(10年期触及5.35%,30年期触及5.70%)并引发了对紧缩路径的重定价。高企的折现率直接压制了以纳指为代表的长久期科技股,而代表传统经济、公用事业及能源防御板块的道指和标普500在这一轮“跷跷板”轮动中表现更具韧性。
由于10月28日美联储维持基准利率在3.75%-4%不变(符合预期),三大股指在月末连续三日反弹。
5.2 原油上涨,贵金属下挫
10月份,大宗商品在宏观紧缩与地缘冲突的拉扯下走势极端分化。
原油(布伦特/WTI)一路上攻,成为全月最强的对冲资产。受沙特及俄乌能源设施遇袭、霍尔木兹海峡商船遇袭的地缘地缘冲击,供应链中断恐慌加剧。布伦特原油于10月下旬冲高至每桶近114美元的近六个月高位,WTI逼近100美元。原油暴涨直接放大了通胀预期,迫使美债收益率狂飙,压制了科技股估值。
相反,贵金属(黄金/白银)在高实际利率压制与消息面扰动下明显走弱。因长债收益率触及二十四年高位,持有无息资产成本激增,黄金在月中跌破4000美元整数大关(全月震荡于3996–4165美元之间),白银单日更曾跌超5%并失守54美元。此外,“核聚变炼金”的实验室小规模消息引发情绪先行反应,进一步削弱了贵金属的吸引力,导致其与风险资产同步承压回调。
5.3 AI与半导体板块贯穿全月的主线地位
半导体与存储板块在10月下旬经历了极其强烈的触底反弹。
10月28日,存储、光通信与Neocloud板块全面走强,SK海力士大涨13.3%。这一爆发式上涨主要由强劲的AI存储需求与大规模股东回报预期(SK海力士宣布2026年返还100万亿韩元)共同延续。
虽然三星电子第三季度净利润75.2万亿韩元不及预期引发短期下跌,但管理层预警明年芯片供应短缺将进一步加剧,直接坐实了AI算力与存储供需结构性失衡的长期主线。
5.4 科技巨头表现分化
七巨头全月走势显著脱钩,AI开支可持续性成为试金石。
苹果在利率冲击下逆势收高,iPhone Duo全球预购并定档智能家居发布会而谷歌母公司Alphabet因营收和利润略低于预期,盘后暴跌约9%-10%。
特斯拉因研发、AI及机器人开支激增导致三季度归归母净利剧降43%,核心利润承压;而马斯克证实SpaceX(SPCX)已成立特别委员会讨论与特斯拉的合并方案,SPCX三季报营收翻倍且净利远超预期,股价创阶段新高。
此外,Anthropic正式提交IPO申请,也进一步重燃了AI个股的炒作热度。
5.5 财报季
本月财报季呈现典型的“中旬金融、下旬科技”的特征。
10月中旬,摩根大通、高盛、花旗、富国等四家银行纷纷公布财报,营收与净利润均环比全线下降,股价表现分化。下旬美股迎来明星股对决:SpaceX和微软(云营收飙升30%)财报超预期带头冲锋;而Meta虽营收超预期但因现金流转负且支出承诺达8250亿美元导致违约风险重定价;谷歌则因营收和利润略逊、自由现金流承压,盘后暴跌。
此外,UNITREE本月先跌后涨带动物理机器人板块复苏,但财报不及预期后陷入高位震荡。
6 下月展望
2026年11月份的全球金融市场将迎来极其密集的催化剂。随着10月底美联储议息会议确认维持基准利率在3.75%~4%不变,11月的市场焦点将由“美国中期选举”、“美股Q3财报季收官攻势”以及“通胀与就业硬数据”主导。
6.1 美国中期选举在11月上旬落地
预计11月3日美国中期选举落地,政治版图的洗牌将直接影响未来的关税、税收及财政刺激政策走向,是11月上旬全球金融资产波动的最大政治黑天鹅。
根据Polymarket和Kalshi等主流预测平台最新数据显示,民主党重新夺回众议院的概率高达91%~93%,同时拿下参议院的胜率也已升至65%~68%左右。由于特朗普当前的低支持率与通胀粘性引发选民不满,华尔街普遍预计一旦国会由蓝营掌控,针对AI数据中心、能源以及金融科技的监管政策可能收紧,这将在11月上旬给美股及加密市场带来局部的重新定价压力。
6.2 财报季
美股市场11月份将延续财报季,AAPL、NVDA、PLTR、AMD、ARM、QCOM、DELL等明星股财报备受关注。
| 明星企业 | 预计披露日期(美东时间) | 核心看点与市场影响 |
| 苹果 (AAPL) | 11月2日(盘后) | 刚好处于美国中选前夜。市场将严苛审视 iPhone 17 及 Apple Intelligence 在全球(尤其是中国市场)的实际销售拉动。 |
| Palantir (PLTR) | 11月2日(盘后) | 企业级 AI 软件应用端的最强龙头,关注其商业合同增速是否能支撑当前的极高估值。 |
| 高通 (QCOM) | 11月4日 左右 | 智能手机与汽车芯片复苏的晴雨表,关注端侧 AI 芯片的毛利率变动。 |
| 英伟达 (NVDA) | 11月18日(盘后) | 整个11月资本市场的“期末大考”。 届时其Blackwell架构芯片的产能爬坡进度、大模型厂商(Meta、微软等)的资本开支指引,将直接决定全球科技股是继续狂欢还是面临估值修正。 |
此外,亚洲股市(如韩国KOSPI、台股、A/港股硬科技链)在11月上旬将面临美股超大规模云厂商(微软、谷歌、亚马逊等)财报后资本开支指引的最终验证。
11月中旬起,港股权重互联网科技股将集中披露Q3财报,LENOVO、BABA、TENCENT、BIDU、MEITUAN、JD等值得关注。
6.3 通胀与就业硬数据
整体来看,11月的经济数据将直接决定美联储12月是否会按下“降息暂停键”。目前市场处于美联储政策空窗期,非农的就业韧性与CPI的通胀粘性将互为表里。如果数据双双走强,华尔街对“利率更高、更久”的担忧将再度升温,从而对美股高估值科技股和加密市场的流动性造成双重承压。
经济事件(发布日期) | 核心数据指标 | 市场共识预期 / 关注焦点 |
| 10月非农就业报告 (11月6日) | • 新增非农就业人数 • 失业率 • 平均时薪环比 | 预期温和扩张(约15-18万人)。华尔街预期劳动力市场展现“软着陆”特征,焦点在失业率是否稳在4.1%~4.2%,以及时薪增速是否维持在0.3%以防薪资通胀螺旋。 |
| 10月CPI通胀数据 (11月10日) | • 整体CPI同比 • 核心CPI同比/环比 | 预期具有高粘性。市场普遍预计整体CPI同比将维持在3.2%~3.4%的平台期,核心CPI环比若超过0.3%,将直接引爆市场对“通胀重燃”的担忧。 |
| 10月议息会议纪要 (11月18日) | • 利率政策投票倾向 • 2027年政策框架 | 聚焦决策层分歧与鹰鸽阵营分布。市场急于寻找官员们对“维持当前利率更久(Higher for longer)”的量化评估,以及对2027年缩减会议频次政策的内部支持率。 |
| 10月PCE物价指数 (11月25日) | • 核心PCE同比 • 个人支出环比 | 预期核心PCE仍高于2.5%的目标。作为美联储最看重的通胀锚,华尔街预期该数据将小幅震荡,在感恩节前夕,若数据超预期将引发超出平时的市场波动。 |
本内容仅供参考,不构成任何金融、投资、法律或税务建议。文中提及的任何活动、奖励、线上活动或相关信息,不应被视为对购买、出售或交易任何加密资产的推荐、招揽或邀请。加密资产具有高波动性,存在价值损失风险。WEEX服务、产品及相关活动的可用性可能因地区而异。用户在参与前有责任确保符合当地适用法律法规。
Charles Vance
Charles Vance是一名深耕区块链与宏观经济领域的市场分析师,重点关注DeFi、代币化资产等赛道。


