
2026年下跌60%,SoundHound股票在持续盈利即将到来时是否值得购买?

 设为Google首选来源


SoundHound AI (SOUN -3.06%) 的股票在今年遭受重创,因为该公司决定收购陷入困境的LivePerson,并于9月完成交易。虽然LivePerson的市值较小,但该公司背负着巨额债务,SoundHound AI迅速通过增发股份来偿还这些债务。随着这一切尘埃落定,管理层将目标定在明年下半年实现持续盈利,现在可能是购买这只被打压的AI股票的好时机。
节省成本与模型转变
在完成收购LivePerson后,SoundHound AI宣布正在转变其收入模型。它将减少对许可交易的依赖,转而专注于基于订阅的托管解决方案模型。这将由其新的语音原生智能AI编排平台OASYS主导。
该公司表示,其OASYS平台是六家开创性公司的技术融合,创造出领先的语音、语言智能和智能AI编排解决方案。该平台对AI模型不具依赖性,可以在人工智能的帮助下尽可能多地处理工作。同时,它与外包商、经销商和云市场建立了合作关系,使其能够接触到数千个新的企业客户。
与此同时,SoundHound AI已经开始对其收购的LivePerson的大客户基础进行追加销售。它已联系了LivePerson的90个最大企业客户,这些客户的年经常性收入(ARR)超过1亿美元,并表示反馈“极为积极”。它表示,收购消除了LivePerson客户的主要顾虑,即对公司财务健康状况的质疑以及缺乏企业级语音和智能AI解决方案。
总体来看,SoundHound AI在第三季度的收入跃升48.5%,达到6240万美元,得益于强劲的产品需求和来自LivePerson的1400万美元收入。这一数字低于分析师一致预期的6580万美元,因为收入受到收入模型转变的影响。
该公司仍未实现盈利。其调整后的每股收益(EPS)为亏损0.05美元,而去年同期为亏损0.03美元。调整后的息税折旧摊销前利润(EBITDA)则亏损2070万美元,而去年同期亏损1450万美元。
其毛利率同比下降850个基点至34.1%,而调整后的毛利率则下降900个基点至50.3%。然而,SoundHound AI对未来毛利率的扩张持乐观态度,因为它故意选择不续签约1500万美元的负毛利合同,并降低对低增长业务线的重视。同时,该公司在收购LivePerson后识别出每年可节省1.2亿美元的成本,这使其预计从2027年下半年开始实现持续的调整后EBITDA盈利。
随着LivePerson交易的完成,该公司现在预计2026年的全年收入将在2.5亿至2.6亿美元之间。对于2027年,它预计收入将在3.5亿至4亿美元之间,而之前的预测为至少3.5亿美元。
股票值得购买吗?
在过去的几年里,SoundHound AI的股票表现极为糟糕,而收购LivePerson、剔除负毛利合同以及转向基于订阅的商业模式使未来的情况变得有些复杂。然而,在这种复杂中,SoundHound AI似乎有一个很好的机会,利用LivePerson的客户基础,借助其OASYS平台成为客户服务和呼叫中心领域的领先者。
SOUN PS比率(前瞻性1年)数据来自YCharts
该股票的估值大幅下降,目前的前瞻市销率(P/S)为2027年分析师预期的5倍。现在,该公司必须执行并改善其毛利率和盈利能力,以证明这一倍数的合理性,但该股票作为明年的反弹候选者开始变得有趣。因此,我愿意在这些水平上对这只投机性成长股进行投资。
-- 价格
本内容仅供参考,不构成任何金融、投资、法律或税务建议。文中提及的任何活动、奖励、线上活动或相关信息,不应被视为对购买、出售或交易任何加密资产的推荐、招揽或邀请。加密资产具有高波动性,存在价值损失风险。WEEX服务、产品及相关活动的可用性可能因地区而异。用户在参与前有责任确保符合当地适用法律法规。
猜你喜欢

规模庞大的二手车市场:CarMax与Carvana围绕美国人购车方式展开交锋

目前欧洲大陆唯一的现货比特币ETF,为什么由一家亚洲集团BIT拿下?
在 WEEX 赢取 iPhone 18 Pro Max?201 次幸运彩蛋开启活动解析

新加坡与德国测试跨境CBDC结算,采用零知识证明

造成美国全国航班停飞事件的国防承包商

IMF总裁警告全球经济“单腿站立”:AI循环融资规模已达1万亿美元

美联储主席沃什今晚出席工作组会议:AI 生产力革命能否缓解通胀,成为货币政策新焦点

马斯克旗下AI团队大规模裁撤Grok视频生成项目

特斯拉自动驾驶团队三位老将创办仿真初创公司,估值达10亿美元

百度Q3净利润超预期,AI云收入暴涨94%,Token调用收入增长1159%

Upbit运营商Dunamu第三季度亏损186亿韩元,收入下降60.7%

英国宣判两名伊朗人因间谍活动罪名成立,目标为批评德黑兰的记者
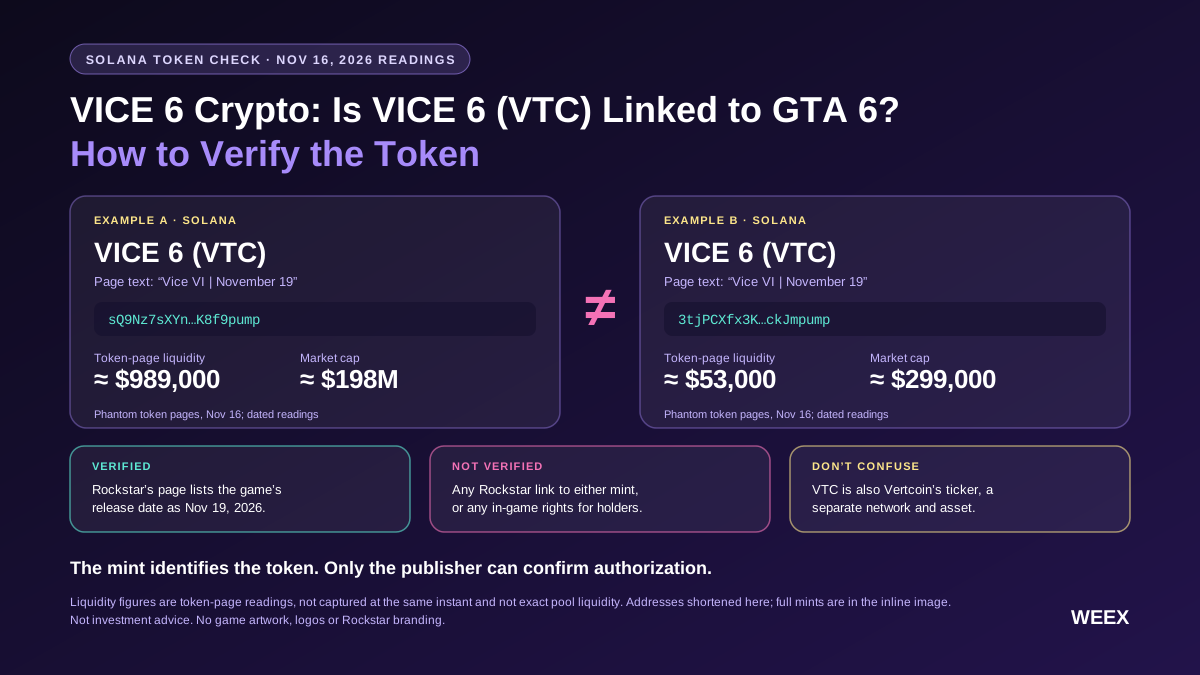
VICE 6 加密货币:VICE 6(VTC)与 GTA 6 有关联吗?如何验证代币
VICE 6 加密货币是否与 GTA 6 有关联?比较两个使用 VTC 的 Solana 代币,核验其 mint 和流动性池地址,并了解 Rockstar 已确认的信息。

大摩Q3持仓:英伟达苹果继续“压舱”,加码布局AI供应链,建仓SK海力士

Cardano持有者拒绝2200万ADA国库提案以购买实物铜

在香港做加密支付,哪些牌照用得上?

银行业大力推进人工智能,但不一定赚到了钱
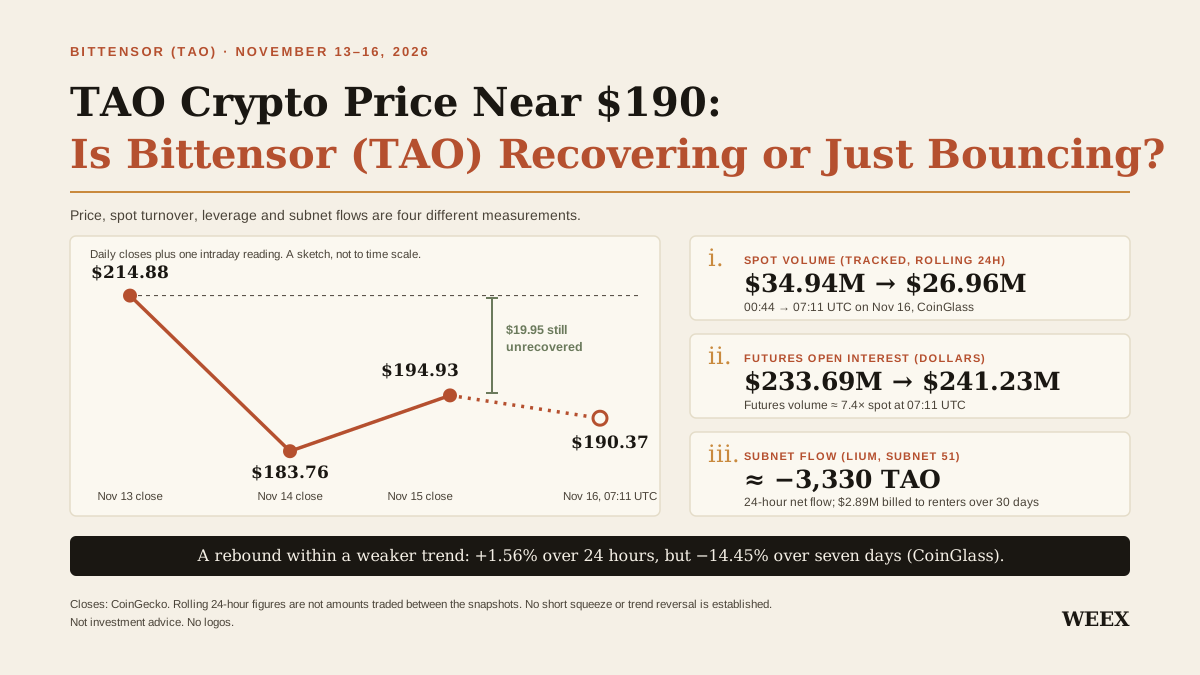
TAO 加密货币价格逼近$190:Bittensor (TAO) 正在复苏,还是仅仅反弹?
TAO 在$190附近反弹。通过比较现货交易量、合约持仓以及 Bittensor 子网资金流,判断哪些信号能够确认更持久的复苏。
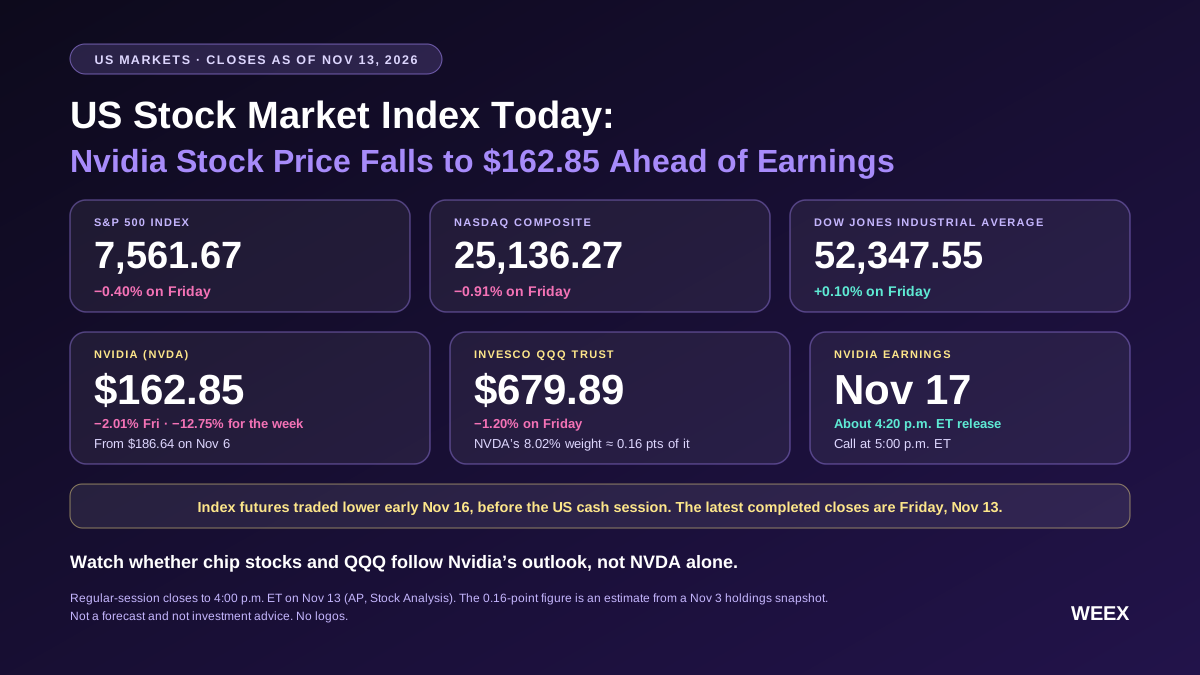
今日美国股市指数:英伟达股价跌至$162.85,财报公布前(标普500指数和QQQ)
追踪美国股指期货、标普500指数和道琼斯指数,了解英伟达以$162.85收盘以及11/17公布的财报可能如何影响QQQ和整体市场。

加利福尼亚选民禁止对加密货币和其他资产征收新财富税
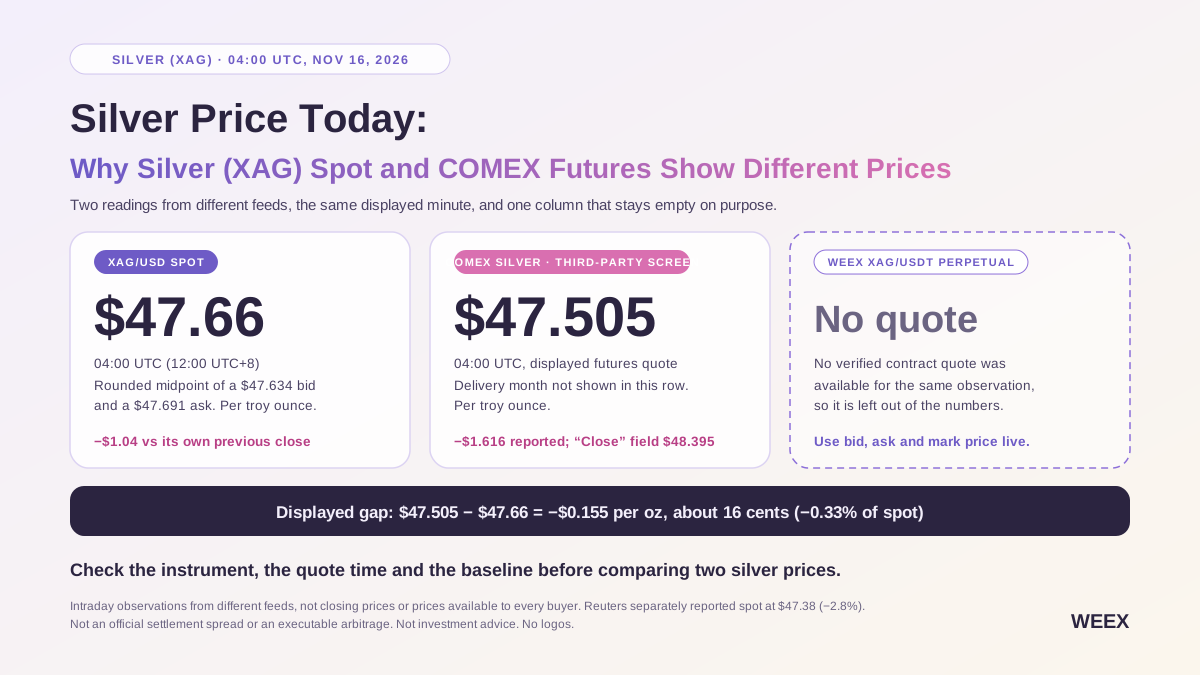
今日白银价格:为何白银(XAG)现货与 COMEX 期货价格不同
11/16,白银交易价格接近$47–$48。比较 XAG/USD 现货、COMEX 白银期货和 XAG/USDT 永续合约,了解它们的价格为何不同。

英国上议院警告政府应对灾难性风险准备不足,呼吁加强国家韧性建设

全球加密货币“查账”潮来了
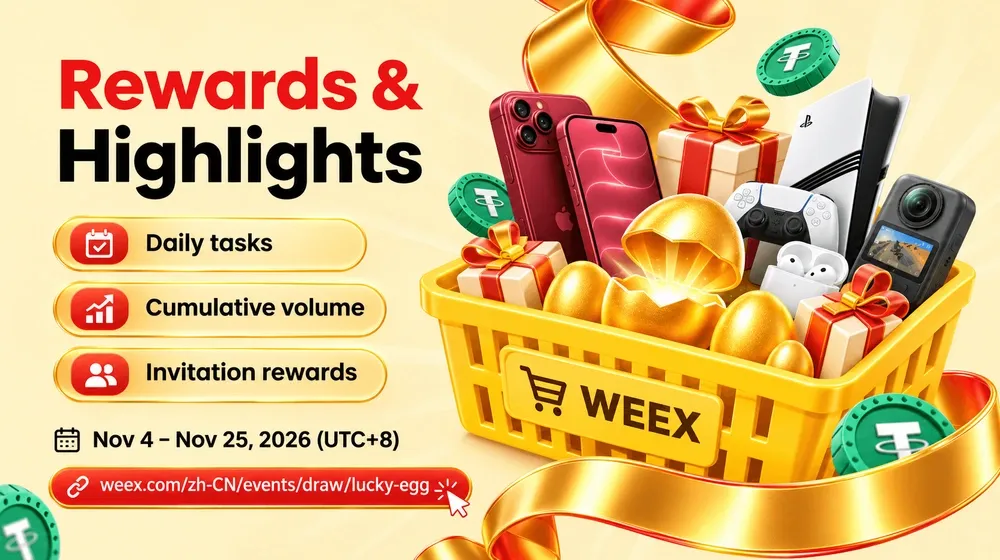
WEEX 幸运砸蛋:如何赚取每日砸蛋机会并实现每次有奖
了解如何通过符合条件的合约交易量赚取每日 WEEX 幸运砸蛋机会、查看进度,并了解“每次有奖”的含义。

华尔街想要全天候交易,但周末的钱得有人垫

美银 Hartnett:美元正在「破坏一切」,美元下跌前保持避险
迈克尔·布里对纳斯达克100指数的看跌期权到2027年4月。我不跟随他。

美国掀起‘蓝色浪潮’……数字资产立法受阻
纳斯达克期货与道琼斯期货:美国市场开盘前加密资产交易者的解读要点



