
من هو ديفيد إليسون؟ استراتيجية سكاي دانس، توحيد قطاع الإعلام، وأطروحة الاستثمار

 فضّلنا على Google

ديفيد إليسون هو مؤسس سكاي دانس ميديا ورئيس مجلس الإدارة والرئيس التنفيذي الذي يقود مجموعة الترفيه الجديدة التي تحمل اسم سكاي دانس. ويتجاوز دوره الآن مجال الإنتاج السينمائي بكثير: فبعد اندماج سكاي دانس مع باراماونت في 2025، وإتمام استحواذ باراماونت على وارنر براذرز ديسكفري في 06/10/2026، يشرف إليسون على محفظة واسعة من الاستوديوهات ومنصات البث وشبكات التلفزيون وسلاسل الترفيه الكبرى.
لا يتمثل السؤال الاستثماري المهم في ما إذا كان ديفيد إليسون قد جمع أصولاً شهيرة؛ فقد فعل ذلك بالفعل. بل في ما إذا كانت شركة إعلامية أكبر حجماً قادرة على تحويل ملكية سلاسل الأعمال، وحجم البث، والاستثمار التكنولوجي إلى تدفق نقدي حر كافٍ لتبرير ديونها ومخاطر الدمج. ينبغي للسوق أن يتعامل بتشكك أكبر مع شعار «حجم هوليوود» مقارنة بالاختبار التشغيلي الكامن وراءه: اقتصاديات المشتركين، وعوائد المحتوى، وانتعاش الإعلانات، وتنفيذ الاندماج، وخفض المديونية.
من هو ديفيد إليسون؟
أسس ديفيد إليسون سكاي دانس في 2010، وحولها من شركة إنتاج مستقلة إلى شريك رئيسي لاستوديوهات هوليوود، مرتبط بسلاسل أعمال ضخمة وإنتاج أفلام تجارية. وهو ابن لاري إليسون، أحد مؤسسي أوراكل، لكن اختزال دور ديفيد إليسون في ثروة العائلة يغفل التحول التجاري الجاري الآن: فهو التنفيذي المسؤول عن توجيه شركة إعلامية عامة موحدة حديثاً خلال مرحلة تحول صعبة.
اكتمل استحواذ سكاي دانس على السيطرة على باراماونت في 07/08/2025، لينشأ كيان «باراماونت، شركة سكاي دانس». ونظمت الشركة أعمالها ضمن ثلاثة قطاعات تشغيلية: الاستوديوهات، والمباشر للمستهلك، والإعلام التلفزيوني. وأصبح ديفيد إليسون رئيساً لمجلس الإدارة ورئيساً تنفيذياً، فيما حصلت عائلة إليسون على السيطرة عبر هيكل ملكيتها.
تكتسب هذه السيطرة أهميتها لأنها تمنح إليسون مساحة استراتيجية غير معتادة. وتشير إفصاحات باراماونت إلى أن عائلة إليسون امتلكت بصورة غير مباشرة نحو %77.5 من الأسهم العادية من الفئة A ذات حق التصويت بعد صفقة 2025. وبالنسبة إلى مستثمري الأسواق العامة، فهذا يعني أن الشركة ليست حالة تقليدية لمساهمين متفرقين: إذ قد يستفيد المساهمون الأقلية من نجاح التنفيذ، لكن ينبغي لهم أيضاً فهم تداعيات الحوكمة المرتبطة بوجود مساهم مسيطر.
لماذا أصبحت قصة ديفيد إليسون وسكاي دانس أكبر بعد صفقة وارنر براذرز ديسكفري؟
في 06/10/2026، أكملت باراماونت استحواذها على وارنر براذرز ديسكفري، وقالت إن اسم الشركة المندمجة سيصبح سكاي دانس. وتجمع الصفقة استوديوهات الأفلام وأصول البث وشبكات التلفزيون والمكتبات وسلاسل الأعمال تحت هيكل مؤسسي واحد.
تعتمد استراتيجية توحيد قطاع الإعلام هذه على فرضية واضحة: قد يساعد الحجم شركة ترفيه تقليدية على منافسة مزايا الانتشار والبيانات ورأس المال والتوزيع التي تتمتع بها نتفليكس ويوتيوب وأمازون وآبل وديزني.
تحصل المؤسسة المندمجة على أكثر من مجرد عناوين أفلام معروفة؛ فهي تكتسب مكتبة محتوى أعمق، وقدرة إنتاجية أوسع، وإمكانات أكبر للتوزيع العالمي، وانتشاراً أوسع لخدماتها المباشرة للمستهلك. وقالت الشركة إن منتجات البث التابعة لها ستتوحد تدريجياً في خدمة واحدة.
لكن عملية الاستحواذ تحول سكاي دانس أيضاً إلى قصة تنفيذ. فقد تبدو عمليات دمج شركات الإعلام جذابة عند النظر إلى خريطة سلاسل الأعمال، لكنها قد تخفق عملياً إذا ظلت منصات التكنولوجيا مجزأة، أو زاد الإنفاق على المحتوى بوتيرة أسرع من الإيرادات، أو لم تتحقق وفورات التكاليف الموعودة.
استراتيجية سكاي دانس ميديا: ثلاثة محركات يجب أن تعمل معاً
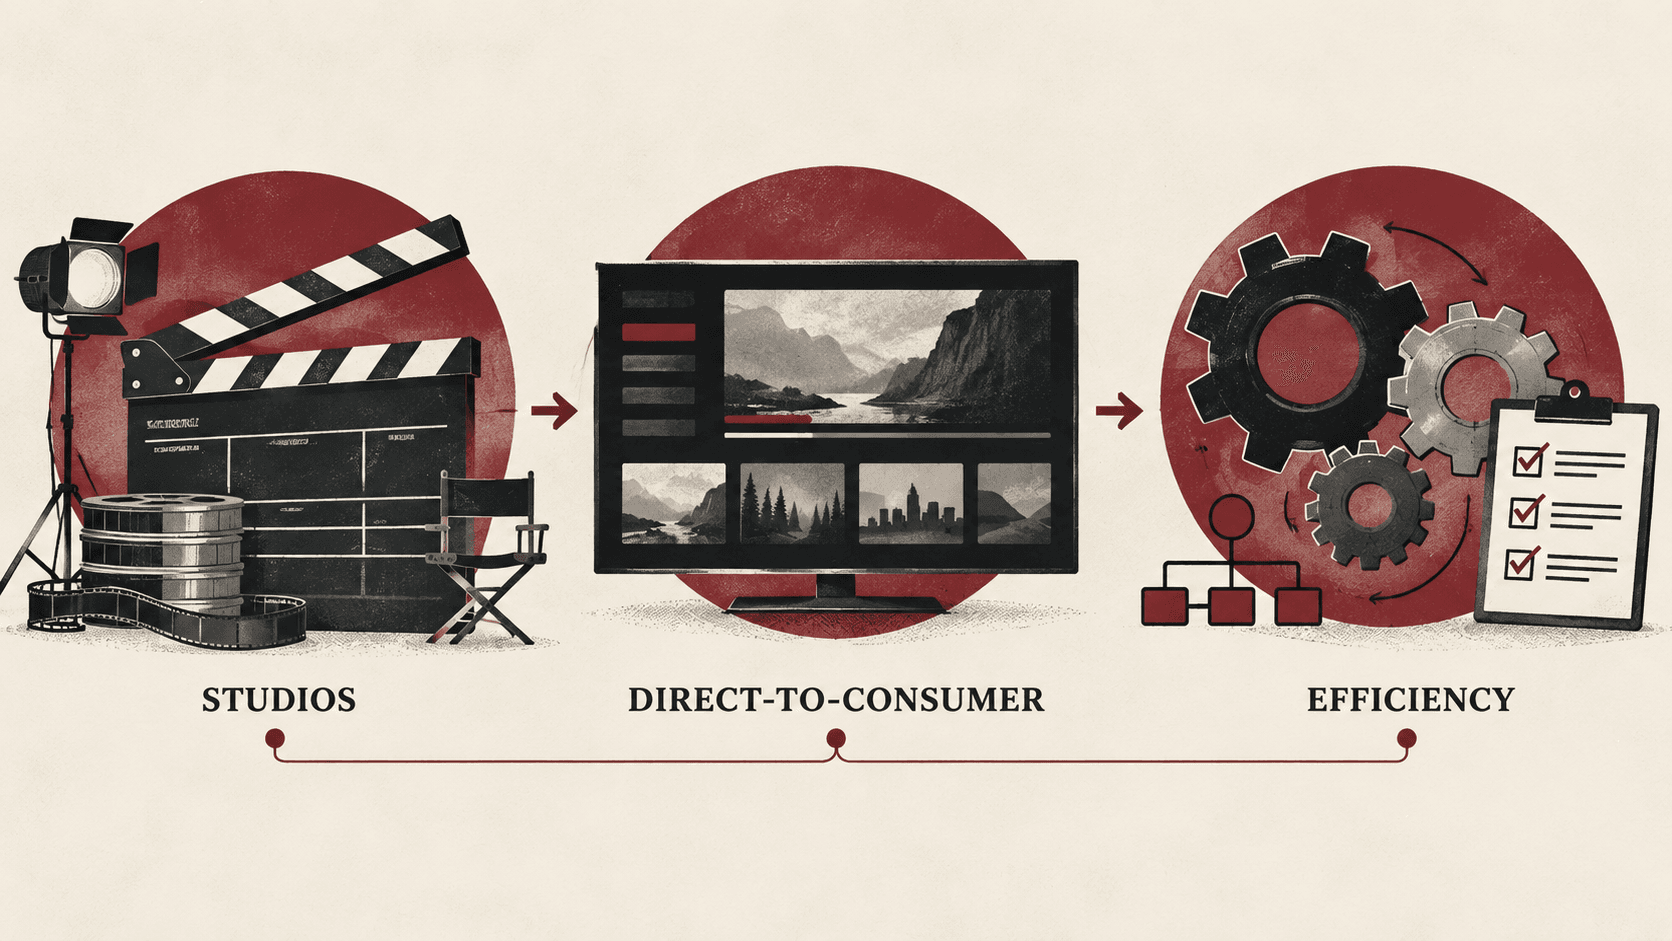
وصف ديفيد إليسون الأولويات الاستراتيجية للشركة بأنها الاستثمار في أنشطة النمو ومحركات الإبداع، وتوسيع عملياتها المباشرة للمستهلك عالمياً، وتحقيق الكفاءة على مستوى المؤسسة مع التركيز على توليد تدفق نقدي حر على المدى الطويل.
يمكن فهم هذه الاستراتيجية من خلال ثلاثة محركات مترابطة.
| المحرك الاستراتيجي | ما تحتاج سكاي دانس إلى تحقيقه | ما ينبغي للمستثمرين قياسه |
|---|---|---|
| الاستوديوهات | تحويل الملكية الفكرية والقدرة الإنتاجية إلى إصدارات مربحة للأفلام والبرامج التلفزيونية | ربحية المحتوى، والانضباط في مواعيد الإصدارات، واستدامة سلاسل الأعمال، واقتصاديات الترخيص |
| المباشر للمستهلك | تحسين منتجات البث والتوزيع والتسعير والاحتفاظ بالمشتركين والإعلانات | جودة المشتركين، ومعدل إلغاء الاشتراك، ومتوسط الإيراد لكل مستخدم، وإيرادات الإعلانات، واقتصاديات الباقات |
| الكفاءة | توحيد التكنولوجيا والنفقات العامة من دون إضعاف الإنتاج الإبداعي | وفورات النقد، وتكاليف الدمج، وهوامش التشغيل، والتدفق النقدي الحر |
يمثل المحرك الأول فرصة هوليوود التقليدية. إذ تتيح سلاسل الأعمال إمكانية تكرار الطلب، لكن امتلاكها وحده لا يضمن العوائد. ويمكن لمكتبة قيّمة أن تدعم الترخيص والتفاعل عبر البث والإصدارات السينمائية والمنتجات الترويجية، غير أن كل التزام جديد بإنتاج المحتوى يظل مصحوباً بتكلفة.
أما المحرك الثاني، فيعتمد عليه أكثر الجانب التكنولوجي في استراتيجية سكاي دانس الإعلامية. وقالت باراماونت إنها تجري استثمارات محددة في التكنولوجيا والابتكار عبر خدمات البث، مشيرة إلى أن النمو المستدام يعتمد على تجربة المستخدم المتكاملة، إلى جانب المحتوى الذي يشاهده الجمهور. وهذه أولوية منطقية: فشركات الإعلام تتنافس بشكل متزايد من خلال جودة التوصيات، وأدوات الإعلان، وباقات الاشتراك، والمدفوعات، وشراكات التوزيع، وسهولة استخدام المنتجات، لا من خلال البرامج الفردية وحدها.
أما المحرك الثالث، فهو القيد المالي. فالكفاءة في التكاليف ليست مشروعاً اختيارياً في المكاتب الخلفية، بل هي الشرط الذي يمكّن شركة إعلامية كثيفة رأس المال من تمويل المحتوى المتميز مع الاستمرار في خفض مديونيتها.
سعر --
ما الذي يغيّره توحيد قطاع الإعلام لمستثمري سكاي دانس؟
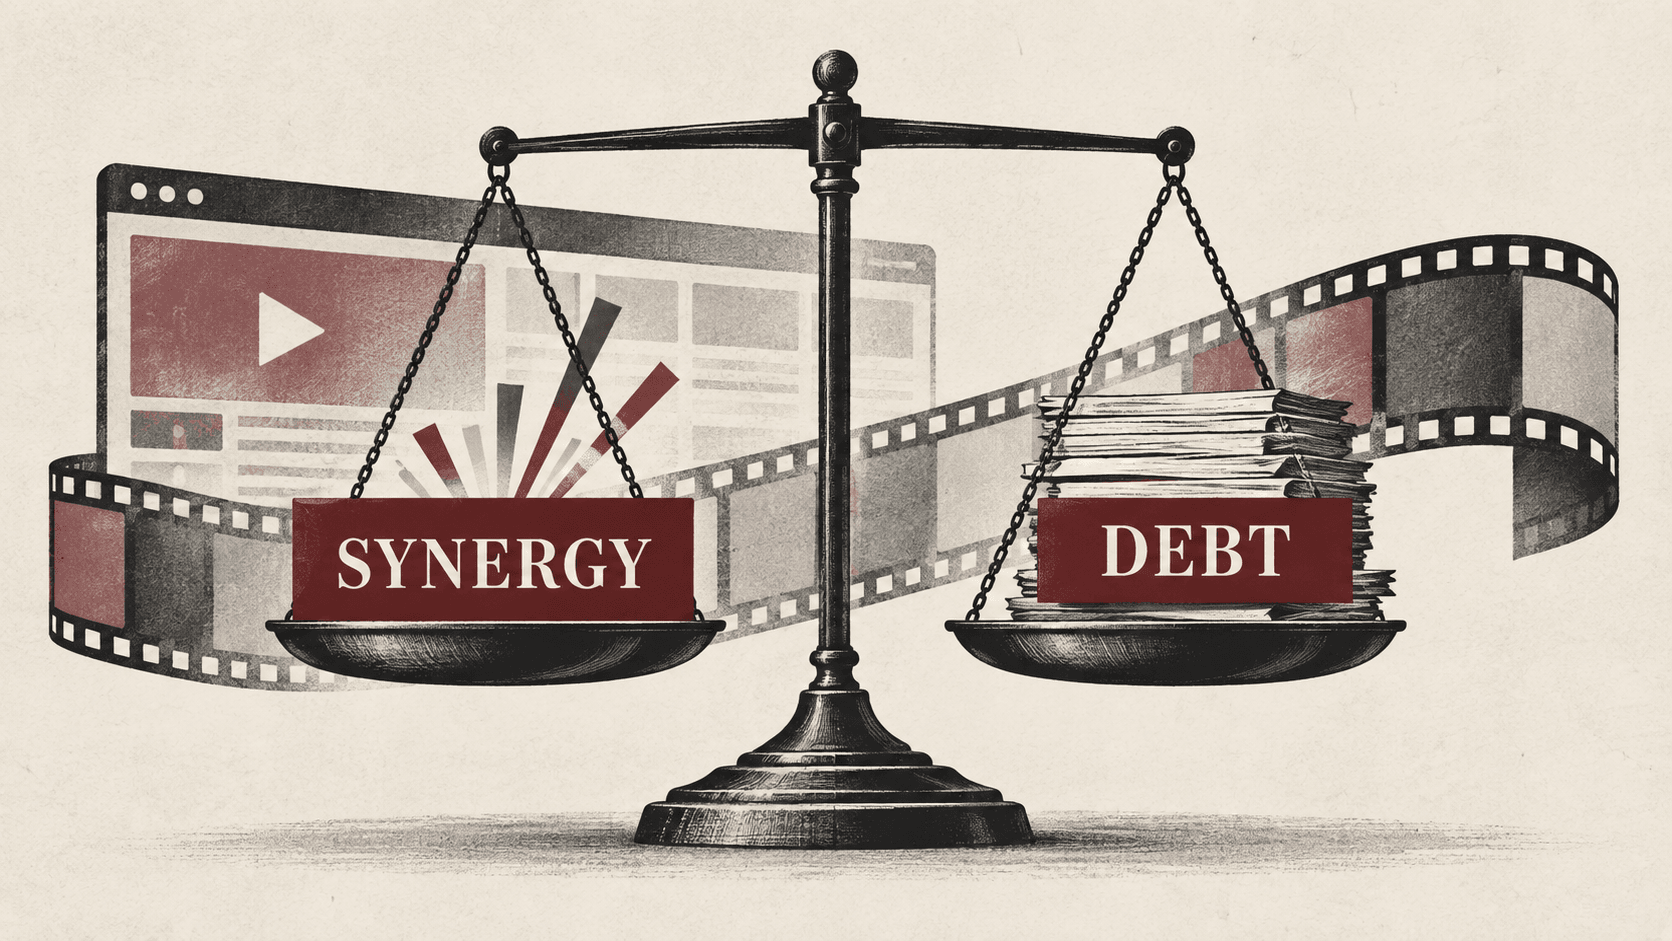
يمنح التوحيد مستثمري سكاي دانس موقعاً استراتيجياً أقوى ونموذجاً مالياً أكثر تعقيداً في الوقت نفسه.
تبدأ الحالة الإيجابية بالحجم. إذ يمكن أن يؤدي جمع المكتبات وخطوط الإنتاج والمخزون الإعلاني وعلامات البث والعلاقات التوزيعية إلى فرص للبيع المتبادل وخفض التكاليف المتكررة. ومن الناحية النظرية، قد تزيد منصة واحدة قيمة الخدمة للمستهلكين، وتبسط التسويق، وتحسن اكتشاف المحتوى عبر مكتبة أكبر.
أما الحالة السلبية فتبدأ بالتعقيد. فدمج شركات الإعلام أمر صعب، لأن العمليات الإبداعية واتفاقيات النقابات وعقود التوزيع وأنظمة التكنولوجيا والعلامات الإخبارية وأعمال الكابل التقليدية لا تندمج بسلاسة كما توحي جداول البيانات.
وتحدد إفصاحات الشركة نفسها كثيراً من المخاطر ذات الصلة: المنافسة في البث، وتغير سلوك المستهلكين، وظروف الإعلانات، وتكاليف المحتوى، والتقنيات المتطورة، والقدرة على الاحتفاظ بالمواهب الإبداعية، وصعوبة تحقيق أوجه التآزر المتوقعة.
لذلك ينبغي للمستثمرين الذين يقيّمون أسهم اندماج شركات الإعلام أن يفصلوا بين جودة الأصول وجودة الدمج. فقد تمتلك الشركة سلاسل أعمال ممتازة، ومع ذلك تحقق نتائج مخيبة للمساهمين إذا تجاوزت تكلفة تمويل هذه الأصول وتشغيلها الأموال التي تولدها.
أطروحة الاستثمار في سكاي دانس (SKYD)
بعد صفقة 10/2026، بدأ تداول الشركة المندمجة باسم سكاي دانس في بورصة نيويورك تحت الرمز SKYD. وأعلنت الشركة عن هدف لخفض صافي الرافعة المالية إلى 3.0x بحلول نهاية 2029.
لذلك لا تقوم أطروحة الاستثمار على رهان بسيط على شعبية الأفلام، بل هي اختبار يمتد لسنوات لمدى قدرة الإدارة على الوفاء بخمسة تعهدات.
| السؤال الاستثماري | الحالة المتفائلة | الحالة المتشائمة |
|---|---|---|
| هل يحسن الحجم اقتصاديات البث؟ | عرض موحد يحسن الاحتفاظ بالمشتركين والإعلانات واقتصاديات المنتج | الحجم الأكبر يزيد التعقيد من دون معالجة إلغاء الاشتراك أو ضعف الربحية |
| هل تحقق سلاسل المحتوى عوائد مستدامة؟ | تدعم المكتبات والعلامات التجارية الكبرى طلباً متكرراً عبر صيغ مختلفة | تتطلب السلاسل الكبرى إنتاجاً مكلفاً وقد يصيب الجمهورَ المللُ منها |
| هل تتحول وفورات التكاليف إلى تدفق نقدي؟ | إزالة التكنولوجيا والنفقات العامة المكررة بكفاءة | تتأخر الوفورات أو تقابلها تكاليف الدمج أو تضر بالعمليات |
| هل يمكن خفض الرافعة المالية بشكل ملموس؟ | يدعم التدفق النقدي الحر وحجم الأصول خفض المديونية | تحد الديون المرتفعة من المرونة الاستراتيجية وتضخم أثر خيبة التوقعات |
| هل تستطيع الإدارة تنفيذ اندماج بهذا الحجم؟ | يبني إليسون شركة ترفيه أكثر اعتماداً على التكنولوجيا | يشغل الدمج القيادات بينما يواصل المنافسون الاستحواذ على حصة أكبر |
المسألة المحورية هي الديون. فالإعلان الرسمي لسكاي دانس عن الاندماج يطرح خفض المديونية كهدف، لا كنتيجة تحققت بالفعل. وينبغي للمستثمرين متابعة تقدم الشركة في توليد التدفق النقدي وتكاليف التحول والنفقات الرأسمالية والتزامات المحتوى وخفض الديون، بدلاً من افتراض أن هدف الرافعة المالية لعام 2029 سيتحقق تلقائياً.
ما الذي ينبغي لمستثمري سكاي دانس مراقبته بعد الاندماج؟
ينبغي النظر إلى دورات إعلان النتائج القليلة المقبلة بوصفها دليلاً على نموذج التشغيل، لا حكماً على فيلم أو عنوان إخباري واحد.
منتج البث وجودة المشتركين
قد تكون أعداد المشتركين وحدها مضللة عندما تأتي الاشتراكات من باقات منخفضة القيمة أو عروض مخفضة أو ترتيبات لا تحقق إيرادات مستدامة. وينبغي للمستثمرين التركيز على اتجاه متوسط الإيراد لكل مستخدم، ومعدل إلغاء الاشتراك، وتحقيق الإيرادات من الإعلانات، واقتصاديات منتجات البث المجمعة.
التدفق النقدي الحر وتكاليف التحول
غالباً ما تبدو خطط خفض التكاليف في أفضل حالاتها قبل تنفيذها. والسؤال المهم هو ما إذا كانت مكاسب الكفاءة ستنعكس على التدفق النقدي الحر بعد احتساب إعادة الهيكلة والتعويضات والاستثمار التكنولوجي والإنفاق على المحتوى وتكاليف التمويل.
صافي الرافعة المالية وإعادة التمويل
لا تكون الديون قابلة للإدارة إلا عندما يكون التدفق النقدي موثوقاً وتظل إعادة التمويل متاحة. ويوفر هدف الرافعة المالية الذي أعلنته سكاي دانس معياراً للمقارنة، لكن الطريق إلى بلوغه مهم: فالنمو أو بيع الأصول أو وفورات التكاليف أو خفض الإنفاق أو الجمع بين هذه الخيارات الأربعة يمكن أن يؤدي إلى نتائج مختلفة جداً.
العائد على الاستثمار في المحتوى
لا يؤدي توسيع قائمة الإنتاج تلقائياً إلى خلق قيمة أكبر. وينبغي للمستثمرين مراقبة ما إذا كان الإنفاق على الأفلام والبرامج التلفزيونية يحقق تفاعلاً وإيرادات ترخيص وأداءً سينمائياً وقيمة طويلة الأمد لسلاسل الأعمال، مقارنة برأس المال المخصص له.
الحوكمة ومصالح مساهمي الأقلية
تمتلك عائلة إليسون وريدبيرد معاً جميع الأسهم ذات حق التصويت من الفئة A في الشركة المندمجة، وفقاً لإعلان سكاي دانس عن الاندماج. ويوفر هذا الهيكل للإدارة الاستقرار والسيطرة الاستراتيجية، لكنه يعني أيضاً أن على المساهمين العاديين تقييم الحوكمة بعناية، بدلاً من افتراض قدرتهم على التأثير في توجه الشركة بالطريقة نفسها المتاحة في الشركات ذات الملكية الواسعة الانتشار.
صافي ثروة ديفيد إليسون: ما المعروف فعلياً؟
غالباً ما تعرض نتائج البحث عن «صافي ثروة ديفيد إليسون» تقديرات تبدو دقيقة. وينبغي للقراء التعامل مع هذه الأرقام بحذر.
ليس ديفيد إليسون ملزماً بنشر بيان مدقق ومحدث باستمرار عن صافي ثروته الشخصية. وغالباً ما تمزج تقديرات الثروة الصادرة عن جهات خارجية بين حصص في شركات خاصة وروابط عائلية وافتراضات بشأن الديون وأصول غير سائلة. وهي لا تعادل إفصاحاً صادراً عن شركة.
ما هو أوثق صلة بأطروحة الاستثمار في سكاي دانس هو السيطرة المعلنة والقدرة التمويلية. وتوضح إفصاحات باراماونت النفوذ الكبير لعائلة إليسون في التصويت، بينما تبين مستندات الصفقة أن دعم العائلة كان محورياً في هيكل رأس مال الشركة.
قد يوفر هذا الدعم مرونة استراتيجية، لكنه لا يلغي المخاطر التي تواجه المساهمين في الأسواق العامة. فثروة العائلة وقيمة الشركة أمران مختلفان. وفي نهاية المطاف، سيحكم السوق على سكاي دانس بناءً على نتائج التشغيل وخفض الديون والعوائد التي تحققها الأصول التي وحدتها.
لماذا لا تُعد هذه مجرد صفقة اندماج أخرى في هوليوود؟
لا يكمن الجانب الأهم في استراتيجية ديفيد إليسون في أنها تنشئ استوديو أكبر. فقد شهدت هوليوود عمليات اندماج كبرى من قبل. أما الرهان المميز فهو أن شركة إعلامية موحدة يمكن أن تعمل كمنصة حديثة تجمع التكنولوجيا والمحتوى: بمنظومة بث مطورة، ومنتج موحد للمباشر للمستهلك، وقدرات أفضل على استخدام البيانات، وتكاليف مكررة أقل، وملكية فكرية كافية لمنافسة الآخرين على جذب اهتمام الجمهور العالمي.
قد ينجح هذا الرهان. لكن المخاطر واضحة بالقدر نفسه: إذ قد يرتفع الإنفاق التكنولوجي والتزامات المحتوى وخدمة الديون قبل أن تظهر فوائد الحجم. وتحتاج الشركة إلى ما هو أكثر من سلاسل أعمال معروفة؛ إذ يلزمها تحقيق تحسن قابل للقياس في اقتصاديات الوحدة.
رأي محرري WEEX: لا تكون قيمة الحجم حقيقية إلا إذا ولّد تدفقاً نقدياً
حوّل ديفيد إليسون سكاي دانس من شركة إنتاج إلى واحدة من أهم مالكي الأصول الإعلامية في العالم. وهذا إنجاز حقيقي. لكن ينبغي للمستثمرين ألا يتعاملوا مع حجم الشركة وأهميتها الثقافية باعتبارهما أطروحة استثمارية مكتملة.
المقياس الحاسم هو التنفيذ: هل تستطيع سكاي دانس توحيد منتجات البث، وضبط تكاليف المحتوى والتشغيل، وتحويل أوجه التآزر إلى تدفق نقدي حر، وخفض الرافعة المالية من دون الإضرار بمحركات الإبداع التي استحوذت عليها للتو؟ وإلى أن تتحسن هذه المؤشرات بالتوازي، تظل SKYD قصة دمج عالية المخاطر، لا آلة مثبتة لتراكم القيمة في قطاع الإعلام.
الأسئلة الشائعة
1. من هو ديفيد إليسون؟
ديفيد إليسون هو مؤسس سكاي دانس ميديا ورئيس مجلس الإدارة والرئيس التنفيذي الذي يقود سكاي دانس، وهي الشركة الإعلامية المندمجة التي تأسست من خلال صفقة سكاي دانس مع باراماونت واستحواذ باراماونت على وارنر براذرز ديسكفري.
2. ما استراتيجية ديفيد إليسون في سكاي دانس؟
تركز استراتيجية سكاي دانس الإعلامية على تعزيز الاستوديوهات والمحتوى، وتنمية خدمات البث المباشر للمستهلك عالمياً، وتحديث التكنولوجيا، وتحقيق الكفاءة على مستوى المؤسسة بهدف تحسين التدفق النقدي الحر على المدى الطويل.
3. هل سكاي دانس شركة مدرجة للتداول العام؟
نعم. بعد صفقة 10/2026، بدأ تداول الشركة المندمجة باسم سكاي دانس في بورصة نيويورك تحت الرمز SKYD.
4. ما أكبر المخاطر التي تواجه مستثمري سكاي دانس؟
تشمل المخاطر الرئيسية الديون، وتعقيد الدمج، والمنافسة في البث، والانضباط في الإنفاق على المحتوى، وضغوط الإعلانات، وعدم اليقين بشأن وفورات التكاليف، وتركيز الحوكمة بيد المساهمين المسيطرين.
5. ما صافي ثروة ديفيد إليسون؟
لا يوجد رقم عام مدقق ومحدث باستمرار لصافي ثروة ديفيد إليسون الشخصية. وتتفاوت التقديرات المنشورة على الإنترنت، ولا ينبغي استخدامها بديلاً عن تحليل الوضع المالي المعلن لسكاي دانس وهيكل ملكيتها.
المصادر
- علاقات المستثمرين في سكاي دانس / باراماونت، باراماونت تُكمل الاستحواذ على وارنر براذرز ديسكفري، لتأسيس سكاي دانس، شركة رائدة عالمية جديدة في مجال الترفيه، تاريخ الاطلاع 07/10/2026.
- شركة باراماونت سكاي دانس، رسالة المساهمين والأولويات الاستراتيجية، تاريخ الاطلاع 07/10/2026.
- شركة باراماونت سكاي دانس، إفصاحات هيئة الأوراق المالية والبورصات الأمريكية بشأن هيكل الملكية ومخاطر الصفقة، تاريخ الاطلاع 07/10/2026.
- رويترز، ديفيد إليسون يقول إن باراماونت ووارنر براذرز ديسكفري ستُسمّيان معاً سكاي دانس، نُشر في 02/10/2026.
يُقدَّم هذا المحتوى لأغراض معلوماتية عامة فقط، ولا يُشكل مشورة مالية أو استثمارية أو قانونية أو ضريبية. ولا ينبغي اعتبار أي فعاليات أو مكافآت أو عروض ترويجية عبر الإنترنت أو أي معلومات ذات صلة واردة فيه توصيةً أو طلبًا أو دعوةً لشراء الأصول المشفرة أو بيعها أو تداولها أو إجراء أي معاملات أخرى عليها. تتميز الأصول المشفرة بتقلبات سعرية مرتفعة وقد تؤدي إلى خسائر. وقد يختلف مدى توفر خدمات WEEX ومنتجاتها والفعاليات المرتبطة بها حسب المنطقة. وتقع على عاتقك مسؤولية التأكد من أن مشاركتك تتوافق مع القوانين واللوائح المحلية المعمول بها.
قد يعجبك أيضاً
كيفية الحصول على محفظة للعملات المشفرة: اخترها وأعدّها ومولها بأمان

ما عملة XST؟ ولماذا توجد رموز متعددة باسم XSolut على كوين بيس؟
أسهم MSTR تتداول بأقل من قيمة البيتكوين الخاصة بها. إليك السبب
هل عملة PROM آمنة؟ ما يمكن وما لا يمكن التحقق منه بشأن Prom

Metaplanet (3350): ما الذي تتجادل بشأنه منتديات المستثمرين الأفراد اليابانية — وكيف تتحقق من كل ادعاء
عملة رودستر Tesla الطائر (FTR): ما هي وما الذي يجب التحقق منه قبل تداول عملة ميمية مستوحاة من رودستر
أداء تسلا رودستر وفئات بيرفورمانس وثرست وروكيت: المواصفات والسعر والإنتاج في 2028
مخاطر رمز Cyberleek: عملات الميم المرتبطة بالتسريبات والمحافظ المجهولة ولماذا يهم التحقق
عائد التخزين السنوي (APR) مقابل التضخم: ما مقدار العائد الحقيقي من عملاتك الرقمية؟
تصويت Starknet المستقل بشأن L1: ماذا يعني حقًا لـ STRK؟
سهم CRWV يتأرجح من -%9.5 إلى +%5.9: لماذا عكس CoreWeave مساره
رسوم WEEX Convert: ما التكلفة الحقيقية للتحويل بلا رسوم؟
عرض سعر WEEX Convert: كيف يعمل تثبيت السعر لمدة 8 ثوانٍ فعليًا
حدود التحويل عبر WEEX: شرح الحدين الأدنى والأقصى للمبالغ
كيفية التحقق من طلب WEEX Convert: السجل والسعر والحالة
ما هي عملة Walrus (WAL)؟ لماذا ترتفع وما الذي لا يزال غير مؤكد؟
PYTH USDT بعد قاعدة %100: آليات إعادة الشراء، إشارات التشبع الشرائي والمخاطر قبل التداول
تصنيف USDC كرمز EMT مهم في الاتحاد الأوروبي: ما الذي سيتغير في 12/11 بموجب MiCA
APR مقابل APY في العملات المشفرة: لماذا قد يضللك الرقم الأكبر
ارتفاع Walrus (WAL) بنسبة %30: صعود رمز تخزين Sui على خلفية بيانات الذكاء الاصطناعي
سعر بيتكوين بعد تضخم CPI الأعلى من المتوقع: لماذا يظل BTC عالقًا قرب $82,000
سهم Sandisk بعد ارتفاع بنسبة %524: لماذا يواصل SNDK التراجع الآن
سهم CoreWeave يهبط %15: لماذا أثار عائد السند قلق CRWV
سعر PENDLE وFLHYon: ما الذي يغيّره رمز سندات فرانكلين؟
دليل المستخدمين الجدد إلى WEEX لعام 2026: التسجيل وإكمال KYC واستلام مكافأة الترحيب (خطوة بخطوة)

دليل WEEX Convert: كيفية مبادلة العملات المشفرة عبر الويب والتطبيق، وما الذي يعنيه عرض السعر فعليًا
سهم ASML يتراجع رغم تسجيل نتائج قياسية للربع الثالث ورفع التوقعات: هل أصبحت طفرة معدات رقائق الذكاء الاصطناعي محسوبة بالفعل في السعر؟
سهم SKHY يتراجع مجددًا: هل يعود هبوط SK Hynix إلى CXMT وYMTC الصينيتين أم إلى جني الأرباح من طفرة الذكاء الاصطناعي؟
ما هو الأمر المحدد؟ كيف يعمل في العملات المشفرة، ولماذا قد لا يُنفذ، ومتى يُستخدم؟
أفضل جهاز تعدين للعملات الرقمية للمبتدئين: ما يجب التحقق منه بشأن التكلفة والكهرباء وسعر الهاش والربح قبل الشراء
كيفية الحصول على محفظة للعملات المشفرة: اخترها وأعدّها ومولها بأمان
ما عملة XST؟ ولماذا توجد رموز متعددة باسم XSolut على كوين بيس؟
أسهم MSTR تتداول بأقل من قيمة البيتكوين الخاصة بها. إليك السبب
هل عملة PROM آمنة؟ ما يمكن وما لا يمكن التحقق منه بشأن Prom
Metaplanet (3350): ما الذي تتجادل بشأنه منتديات المستثمرين الأفراد اليابانية — وكيف تتحقق من كل ادعاء
عملة رودستر Tesla الطائر (FTR): ما هي وما الذي يجب التحقق منه قبل تداول عملة ميمية مستوحاة من رودستر
المحتويات
العملات الرائجة
أحدث المقالات


