
Contrats à terme QNT après un rallye de 280 % : levier et calcul des liquidations

 Notez-nous sur Google


Les contrats à terme QNT sont les plus dangereux du marché cette semaine, à la hausse comme à la baisse. Le token de Quant a progressé d’environ 280 % en sept jours après que The Clearing House l’a désigné comme couche d’interopérabilité pour un réseau de dépôts tokenisés réunissant 25 grandes banques américaines. Au 30/09/2026, le QNT s’échange près de 291 $, dans une fourchette sur 24 heures qui suffirait à liquider la plupart des positions à effet de levier. Cet article explique ce qui a réellement provoqué cette hausse, comment sont calculés le levier et le prix de liquidation d’un contrat perpétuel QNT, pourquoi la marge isolée est le seul mode raisonnable pour un token de ce type, et ce que les données sur les contrats à terme révèlent sur le positionnement des traders.
Pourquoi le QNT a bondi de 280 % en une semaine
Le catalyseur est bien réel, ce qui rend le trade difficile. Le 24/09/2026, The Clearing House, l’opérateur détenu par des banques dont les systèmes de paiement traitent plus de 2 Bn $ par jour, a sélectionné Quant pour son initiative On-Chain Money. Overledger, la technologie de Quant, servira de cadre d’interopérabilité permettant le règlement des dépôts tokenisés entre les 25 grandes banques américaines qui possèdent le réseau. L’accès institutionnel est prévu pour le premier semestre 2027.
Voici l’évolution du prix depuis cette annonce, d’après les données de CoinGecko et les articles de presse :
- 25/09 : le QNT a gagné environ 27 % au cours d’une séance, atteignant un sommet annuel proche de 95 $. Le volume des produits dérivés a bondi de 21 % à 39 M $ et l’intérêt ouvert a atteint 19 M $. Ces chiffres modestes comptent, car ils montrent à quel point le marché était peu profond au départ.
- 27/09 : le QNT a progressé de 54,9 % à 187 $, sur un volume déclaré de 710 M $. Un rapport d’analyse a estimé qu’une part de 77 % de ce volume relevait probablement du wash trading et a signalé des entrées nettes sur les plateformes d’échange centralisées, ce qui signifie généralement que les détenteurs se positionnent pour vendre.
- 28/09–29/09 : un portefeuille dont le coût moyen était de 22,57 $ a transféré 9,000 QNT, soit environ 2 M $, vers Coinbase et Kraken, réalisant un gain latent de 884 %. Le RSI journalier a été signalé près de 100.
- 30/09 : le QNT s’échange à 291,61 $, en hausse de 37 % sur 24 heures et de 280 % sur sept jours, pour un volume de 978 M $. Sa capitalisation boursière atteint 4,24 Md $, au rang #32. Le record historique de 427 $, atteint le 09/2021, se situe à 32 % du cours actuel.
Deux facteurs structurels expliquent pourquoi une nouvelle a provoqué une hausse quasi verticale. L’offre en circulation du QNT s’élève à 14,54M tokens, contre une offre maximale de 14,61M : le flottant est donc presque inexistant et il n’y a pas de surplomb lié à des déblocages. Quelques centaines de millions de dollars d’achats suffisent à faire bouger le cours davantage qu’un milliard ne le ferait pour une grande capitalisation. En outre, le token est resté pendant des années un actif de blockchain d’entreprise peu suivi, si bien que l’intérêt ouvert était infime lorsque la nouvelle est tombée. Les vendeurs à découvert qui sont entrés à 95 $ et 187 $, persuadés qu’une hausse de 27 % ou 55 % en une journée devait s’inverser, ont alimenté la nouvelle phase de hausse.
Contrat perpétuel QNT sur WEEX : les chiffres importants
Au 30/09/2026, le contrat perpétuel QNT/USDT sur WEEX cote autour de 290,57 $, avec un effet de levier pouvant atteindre 200x. La paire QNT/USDT au comptant s’échange à 293,71 $ à la même date. Sur l’ensemble du marché, l’intérêt ouvert des contrats à terme QNT a atteint un record de 158,8 M $ au cours de la dernière semaine de septembre, contre 19 M $ le 25/09, tandis que le taux de financement était légèrement négatif, à environ −0,0136 %.
Cette combinaison est inhabituelle et mérite une lecture attentive. La multiplication par huit de l’intérêt ouvert alors que le cours grimpe de 280 % indique que l’effet de levier s’accumule. Un taux de financement négatif pendant un rallye signifie que le levier est majoritairement vendeur : davantage de traders paient pour parier contre la hausse que pour en profiter. Avec un token au flottant réduit, c’est une compression des positions vendeuses qui n’attend qu’un déclencheur. C’est aussi pourquoi quiconque envisage de vendre le QNT à découvert doit partir du principe qu’il se trouve dans une foule, et pourquoi la hausse du 27/09–30/09 a eu lieu.
Comment le levier détermine votre prix de liquidation sur QNT
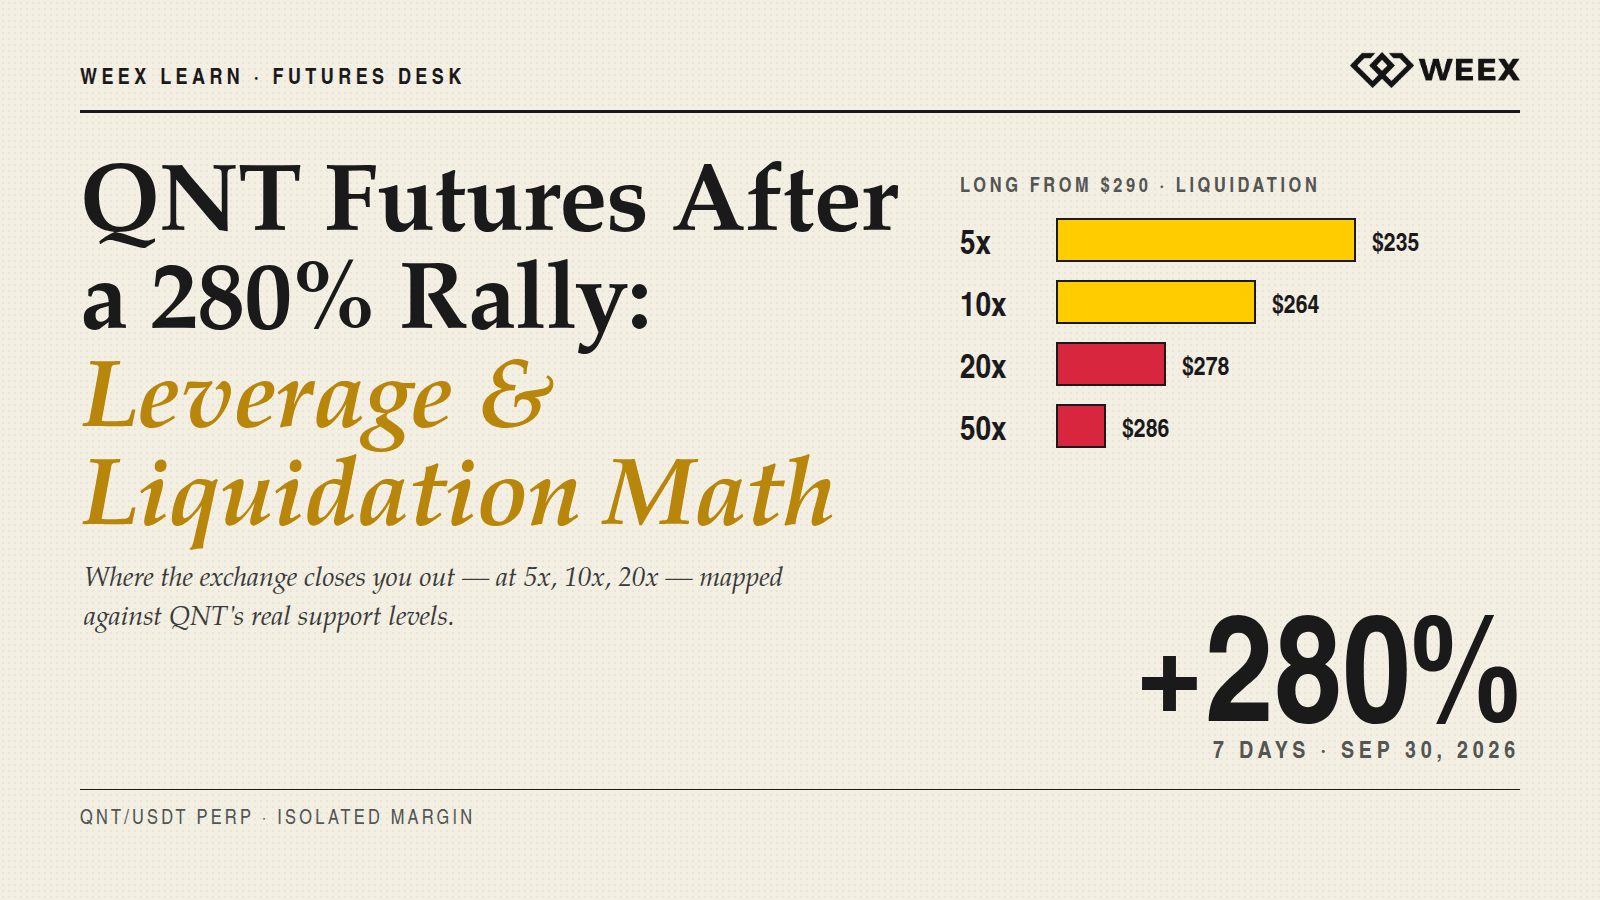
L’effet de levier sur un contrat perpétuel ne change pas l’amplitude des mouvements du QNT. Il détermine la distance que le cours doit parcourir contre vous avant que votre marge soit épuisée. À première approximation, la distance jusqu’à la liquidation équivaut à 100 % divisé par le levier, moins le taux de marge de maintenance. Sur la plupart des plateformes, la marge de maintenance d’un contrat perpétuel sur un altcoin se situe entre 0,5 % et 2 % selon la taille de la position. Pour une position longue ouverte à 290 $, les chiffres indicatifs sont donc les suivants :
- Levier 5x : liquidation à environ 19 % sous le prix d’entrée, soit autour de 235 $.
- Levier 10x : liquidation à environ 9 % sous le prix d’entrée, soit autour de 264 $.
- Levier 20x : liquidation à environ 4 % sous le prix d’entrée, soit autour de 278 $.
- Levier 50x : liquidation à environ 1,5 % sous le prix d’entrée, soit autour de 286 $.
- Levier de 100x et plus : liquidation dans l’écart normal entre le cours acheteur et le cours vendeur pour un token aussi volatil.
Comparons maintenant ces chiffres au comportement réel du QNT. Le 30/09 à lui seul, le token a bougé de 37 %. Le 27/09, il a varié de 55 %. Les analystes situent les supports à 250 $, puis à 228 $ et 171,70 $ ; les résistances correspondent au sommet de la semaine dernière, à 373 $, et au record de 427 $. Une position longue avec un levier de 10x ouverte à 290 $ est liquidée à 264 $, au-dessus du premier support. Un repli ordinaire suffirait à la liquider, même si la tendance haussière reste intacte. Une position courte avec un levier de 10x ouverte à 290 $ est liquidée à 316 $, soit après une hausse de 9 %, un mouvement que le QNT a réalisé en une heure à plusieurs reprises cette semaine.
Avant d’entrer en position, la question à se poser n’est pas « combien puis-je gagner ? », mais « à quel prix la plateforme clôturera-t-elle ma position, et le QNT a-t-il déjà parcouru cette distance en une seule bougie cette semaine ? ». Pour le QNT actuellement, au-delà de 3x, la réponse honnête à la deuxième question est oui.
Prix de --
Marge isolée ou marge croisée pour un token en hausse parabolique
Le mode de marge détermine quels fonds la plateforme peut prendre lorsqu’une position tourne mal.
En marge croisée, l’ensemble du portefeuille de contrats à terme garantit toutes les positions ouvertes. Une position longue sur le QNT qui subit une forte baisse ne perd pas seulement sa propre marge : elle puise aussi dans le solde qui garantit vos positions en BTC et en ETH. Et si le QNT décroche suffisamment, il peut liquider des positions qui n’ont rien à voir avec Quant. La marge croisée est conçue pour des portefeuilles couverts où les positions se compensent. C’est le mauvais outil pour un pari spéculatif isolé sur un token qui varie de 30 % en une journée.
En marge isolée, seul le collatéral affecté à la position QNT est exposé. Si la position est liquidée, la perte est plafonnée à ce collatéral ; le reste du compte n’est pas touché. En contrepartie, les positions isolées sont liquidées plus tôt, car aucun solde partagé ne peut absorber une baisse temporaire. Pour le QNT cette semaine, c’est un avantage. L’objectif de l’isolation est de décider à l’avance de la perte maximale que vous pouvez accepter sur un token dont l’évolution est impossible à modéliser.
Pour une position directionnelle sur le QNT, une structure pratique consiste à utiliser la marge isolée, un levier de 2x à 3x, un collatéral dimensionné de sorte que la perte totale reste acceptable et un stop placé au-dessus du prix de liquidation, plutôt que de compter sur le moteur de liquidation pour sortir de position. Le moteur de liquidation facture des frais et clôture la position à un cours moins favorable qu’un stop ; l’utiliser comme stop revient à payer plus cher pour perdre davantage.
Les erreurs habituelles des traders lors d’un mouvement comme celui-ci
La première erreur consiste à vendre à découvert au sommet parce que le cours semble avoir atteint un sommet. Le QNT a affiché un « sommet » le 25/09, le 27/09 et le 29/09, et chaque fois, le cours est ensuite monté plus haut. Le taux de financement négatif montre combien de traders ont pris cette position. Pour un token dont l’offre en circulation est de 14,5M et dont l’intérêt ouvert atteint un record, le chemin de moindre résistance est celui où se trouvent le plus de stops — et cette semaine, il est orienté à la hausse.
La deuxième erreur consiste à acheter après la hausse parabolique en misant gros, au motif qu’un véritable accord institutionnel justifie n’importe quel prix. Le réseau de The Clearing House ne sera opérationnel qu’en 2027. Rien dans cet accord ne génère de demande pour le QNT ce trimestre : la demande vient d’une réévaluation spéculative, et le transfert de tokens vers des plateformes d’échange par le portefeuille en gain de 884 % illustre ce que font les détenteurs historiques face à une telle réévaluation. L’estimation du wash trading dans le volume du 27/09 rappelle que les flux d’ordres visibles ne sont pas tous réels.
La troisième erreur consiste à choisir un niveau de levier avant de déterminer le prix de liquidation. Les traders qui commencent par « 10x » et découvrent ensuite que la liquidation se situe à 264 $ s’y prennent à l’envers. Commencez par définir le cours auquel votre idée de trade est invalidée, par exemple une clôture journalière sous 250 $, puis réglez le levier de façon à placer le prix de liquidation bien au-delà de ce niveau. Pour le QNT à 290 $, le calcul donne environ 4x à 5x au maximum, avec un stop à 250 $ et une liquidation proche de 235 $.
Point sur le marché : un vrai catalyseur valorisé comme un meme coin
La meilleure interprétation du QNT est que le catalyseur est réel, mais que l’évolution du cours ne s’explique pas par ce catalyseur. La sélection par The Clearing House est la validation institutionnelle la plus importante que Quant ait reçue, et elle explique la revalorisation du token. Elle n’explique pas une hausse de 280 % en une semaine : ce sont le faible flottant, le positionnement vendeur et les flux liés à la dynamique du marché qui l’expliquent. En général, ce type de marché se dénoue par une forte chute qui liquide les positions longues à effet de levier, suivie d’un rebond partiel lorsque les vendeurs à découvert qui ont résisté rachètent leurs positions, puis d’une évolution dans une fourchette bien en dessous du sommet pendant que le marché digère la nouvelle. Il est impossible de savoir aujourd’hui où se situera cette fourchette. En revanche, on sait que le marché a déjà montré qu’il pouvait clôturer à votre place une position QNT avec un levier supérieur à 5x, en marge croisée et sans stop.
FAQ
1. Pourquoi le QNT a-t-il autant augmenté en 09/2026 ?
Le 24/09, The Clearing House a sélectionné Quant pour son initiative On-Chain Money, un réseau de règlement de dépôts tokenisés réunissant 25 grandes banques américaines. Le QNT a progressé d’environ 280 % au cours de la semaine suivante, passant d’un sommet annuel de 95 $ le 25/09 à environ 291 $ au 30/09, grâce notamment à une offre en circulation de seulement 14,5M tokens et à un positionnement vendeur important.
2. Quel effet de levier est disponible sur les contrats à terme QNT de WEEX ?
Au 30/09/2026, le contrat perpétuel QNT/USDT sur WEEX propose un effet de levier pouvant atteindre 200x. Pour un token qui varie de 30–55 % en une journée, tout levier supérieur à environ 5x place le prix de liquidation dans la fourchette normale des mouvements intrajournaliers.
3. Comment calculer mon prix de liquidation sur un contrat perpétuel QNT ?
À titre indicatif, la distance jusqu’à la liquidation correspond à 100 % divisé par le levier, moins le taux de marge de maintenance (généralement 0,5–2 %). Une position longue avec un levier de 10x ouverte à 290 $ est liquidée autour de 264 $ ; une position courte avec le même levier l’est autour de 316 $. Consultez le calculateur de la plateforme, qui tient compte des frais et des paliers de marge.
4. Dois-je utiliser la marge isolée ou croisée pour le QNT ?
La marge isolée. Elle plafonne la perte au collatéral affecté à la position QNT, si bien qu’un écart de 30 % ne peut pas liquider des positions sans rapport. La marge croisée mobilise l’ensemble du portefeuille et convient aux portefeuilles couverts, pas aux paris spéculatifs isolés.
5. Est-il prudent de vendre le QNT à découvert après un rallye de 280 % ?
Ce trade n’a rien de sûr. Le taux de financement est resté négatif pendant le rallye, signe que les positions vendeuses sont déjà très concentrées, et le QNT a dépassé trois sommets apparents en une semaine. Une position vendeuse nécessite un niveau d’invalidation défini, un faible levier et un stop ; sans cela, vous pariez sur votre capacité à tenir plus longtemps que la foule.
Avertissement sur les risques
Le QNT est un actif extrêmement volatil : il a varié de 37 % en une seule journée le 30/09/2026 et de 280 % au cours de la semaine précédente. Il peut chuter aussi vite qu’il a monté, entraînant une perte partielle ou totale du capital. Les contrats à terme perpétuels QNT amplifient ces mouvements avec l’effet de levier ; à 10x, un repli ordinaire de 9 % liquide la position, et le taux de financement ainsi que les frais de liquidation alourdissent encore la facture. La marge croisée expose l’ensemble du portefeuille de contrats à terme à une seule position sur le QNT. La liquidité est concentrée et une partie du volume déclaré a été signalée comme relevant du wash trading : la profondeur réelle peut donc être inférieure à ce qu’elle semble, ce qui accroît le slippage à la sortie. Les premiers détenteurs transfèrent des tokens vers des plateformes d’échange, et le réseau de The Clearing House ne devrait pas être opérationnel avant 2027. Le présent contenu ne constitue pas un conseil en investissement.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer
Qu’est-ce qu’une plateforme d’échange crypto décentralisée (DEX) ? Fonctionnement, coûts, risques et quand l’utiliser
Qu’est-ce que la blockchain et comment fonctionne-t-elle ? Explication d’un vrai bloc
Pourquoi Tether fait-il l'objet d'un rapport du sénat Américain sur l'Iran ?
Action MU après un T4 record : pourquoi Micron a reculé malgré un énorme dépassement des attentes
L’action HPE atteint un record grâce à une commande d’IA de 1,2 Md $ : est-elle encore bon marché ?
Mise à jour de l’upgrade XRP : Batch sur XRPL reporté au 9 octobre et changements prévus
Qu’est-ce que le Coinbase Wrapped HYPE (cbHYPE) ? Fonctionnement sur Base, couverture 1:1, risques et conversion de HYPE
QNT est-il une action ou une cryptomonnaie ? Quant (QNT) et l’action Quantinuum ne sont pas le même actif
Meilleur portefeuille crypto décentralisé pour débutants : ce que l’autogarde exige vraiment de vous
Quelles actions sont sous-évaluées en ce moment ? Ce que révèlent les principaux filtres en 09/2026
Comment déposer un recours P2P sur WEEX : preuves et exigences vidéo
Qu’est-ce que Pons Crypto (PONS) et comment trader PONS sur WEEX ?
Qu’est-ce que la technologie blockchain ? Suivez une transaction pour le comprendre
Trading de futures BTC sur WEEX : réclamez vos récompenses BTC avant le 25 septembre
Taux d’intérêt de la Réserve fédérale : pourquoi Kevin Warsh a rompu avec Trump pour la première fois
SafePal est-il sûr ? Analyse de ses fonctionnalités de sécurité
Comment tester une stratégie de trading sur le compte démo WEEX avant de passer en réel
Sécurité des clés API WEEX : ce qu’une clé divulguée peut encore vous faire subir
Configuration d’une clé API WEEX : autorisations, association IP et limites de clés
Comment trader le token d’action Microsoft (MSFT) avec de l’USDT sur WEEX
Comment trader le token d’action Apple (AAPL) avec de l’USDT sur WEEX
Comment trader le token boursier NVIDIA (NVDA) avec des USDT sur WEEX
4Stock expliqué : pourquoi le ticker n’est pas l’actif garanti
Le CLARITY Act entre dans une fenêtre critique : ce que signifie réellement le vote du Sénat du 15 septembre
L’action Lululemon s’effondre à son plus bas niveau depuis 8 ans juste avant l’arrivée de sa nouvelle PDG
Cybercab de TSLA : qu’est-ce qui l’empêche réellement d’être exploité commercialement ?
AIINU après LongX : ce que paie réellement la boucle de frais 3x de NVDA
L’action GoPro bondit de 40 % : ce que paie réellement la fusion à 1,14 $
Stealth XST Coin : $1 806 de volume quotidien derrière une capitalisation de $2,3M
Robinhood a créé une blockchain pour les actions tokenisées : est-elle devenue un casino de memecoins ?
Qu’est-ce qu’une plateforme d’échange crypto décentralisée (DEX) ? Fonctionnement, coûts, risques et quand l’utiliser
Qu’est-ce que la blockchain et comment fonctionne-t-elle ? Explication d’un vrai bloc
Pourquoi Tether fait-il l'objet d'un rapport du sénat Américain sur l'Iran ?
Action MU après un T4 record : pourquoi Micron a reculé malgré un énorme dépassement des attentes
L’action HPE atteint un record grâce à une commande d’IA de 1,2 Md $ : est-elle encore bon marché ?
Mise à jour de l’upgrade XRP : Batch sur XRPL reporté au 9 octobre et changements prévus
Contenu
Cryptos populaires
Derniers articles


