
a16z lève 15 Md $ pour un nouveau fonds : longtemps critiqué, pourquoi est-il devenu le « meilleur conteur » du capital-risque ?

 Notez-nous sur Google


Titre original : a16z : les grands décideurs
Source originale : Not Boring
Traduction originale : Saoirse, Foresight News
Note de la rédaction : Cet article s’intéresse au géant du capital-risque a16z et profite de son nouveau fonds de 15 Md $ pour explorer en profondeur le cœur de son approche « non conventionnelle du capital-risque » : se préparer à l’avenir avec un état d’esprit d’ingénieur et miser résolument sur des entreprises à fort potentiel, comme Databricks. À travers des données de performance et des exemples emblématiques, l’article analyse sa logique avancée, de la création d’entreprises à la gestion de plus de 90 Md $ d’actifs. Pour comprendre comment ce « fidèle de la technologie » redéfinit les règles du secteur, plongez dans l’article.
Lorsque a16z a annoncé une nouvelle levée de fonds de 15 Md $, toute la communauté du capital-risque a de nouveau été secouée : certains ont rappelé les années de critiques visant son modèle, tandis que d’autres se sont demandé où irait cet argent.
Pour percer les secrets de cette institution controversée depuis toujours, j’ai discuté avec ses GP (General Partners) et LP (Limited Partners), longuement échangé avec les fondateurs d’entreprises de son portefeuille, valorisées à plus de 200 Md $, et passé au crible les performances de ses fonds depuis sa création.
Cependant, plutôt que de m’attarder sur les « erreurs de a16z », je préfère poser cette question : quelles sont les cibles de ces esprits brillants qui ont toujours su prendre les bonnes décisions par le passé ? Bien sûr, je dois reconnaître que j’ai été conseiller crypto auprès de a16z et que mon nom figure parmi les actionnaires aux côtés de personnalités importantes. Je ne peux donc pas prétendre être un observateur parfaitement objectif.
Mais je ne souhaite pas juger si cet investissement de 15 Md $ en vaut la peine : les LP de l’institution ont déjà voté avec leur argent, et la réponse ne sera connue que dans dix ans. Ce qui m’intéresse davantage, c’est de vous expliquer pourquoi a16z est devenu le « meilleur conteur » du capital-risque et quelle ambition non conventionnelle se cache derrière sa vision de l’avenir.
« Je vis dans le futur, le présent est mon passé ; mon existence même est un cadeau. Si vous n’êtes pas d’accord, alors partez. »
—Kanye West, « Monster »
« Trop ostentatoire », « Il devrait moins parler et davantage agir en politique », « Je ne suis pas d’accord avec un ou deux de ses récents investissements », « Utiliser les paroles du pape pour lancer une plateforme de réseaux sociaux est vraiment déplacé », « Avec un fonds de cette taille, il est impossible d’offrir des rendements raisonnables aux LP »…
a16z entend ces critiques depuis près de 20 ans.
Par exemple, en 2015, Tad Friend, journaliste au New Yorker, a pris le petit-déjeuner avec Marc Andreessen, cofondateur et associé général de a16z, alors qu’il préparait The Future Shaper. Peu auparavant, Friend avait entendu un confrère du VC exprimer des doutes : le fonds a16z était trop important, mais détenait une part trop faible de ses participations [1]. Il lui fallait réaliser un rendement total de 5 à 10 fois la mise sur ses quatre premiers fonds, pour une valorisation totale du portefeuille de 240 Md $-480 Md $.
Dans son article, Friend écrit : « Quand j’ai tenté de vérifier ces chiffres auprès d’Andreessen, il a balayé la question d’un geste et répondu : “N’importe quoi. Nous avons un modèle full-stack : nous sommes là pour chasser les éléphants et nous attaquer aux gros poissons !” »
Gardez cette scène en mémoire : vous pourriez vous poser des questions similaires par la suite, et Andreessen aurait sans doute la même réaction.
Aujourd’hui, a16z a annoncé avoir levé 15 Md $ pour l’ensemble de ses stratégies d’investissement, tandis que ses actifs réglementaires sous gestion (RAUM) dépassent 90 Md $.
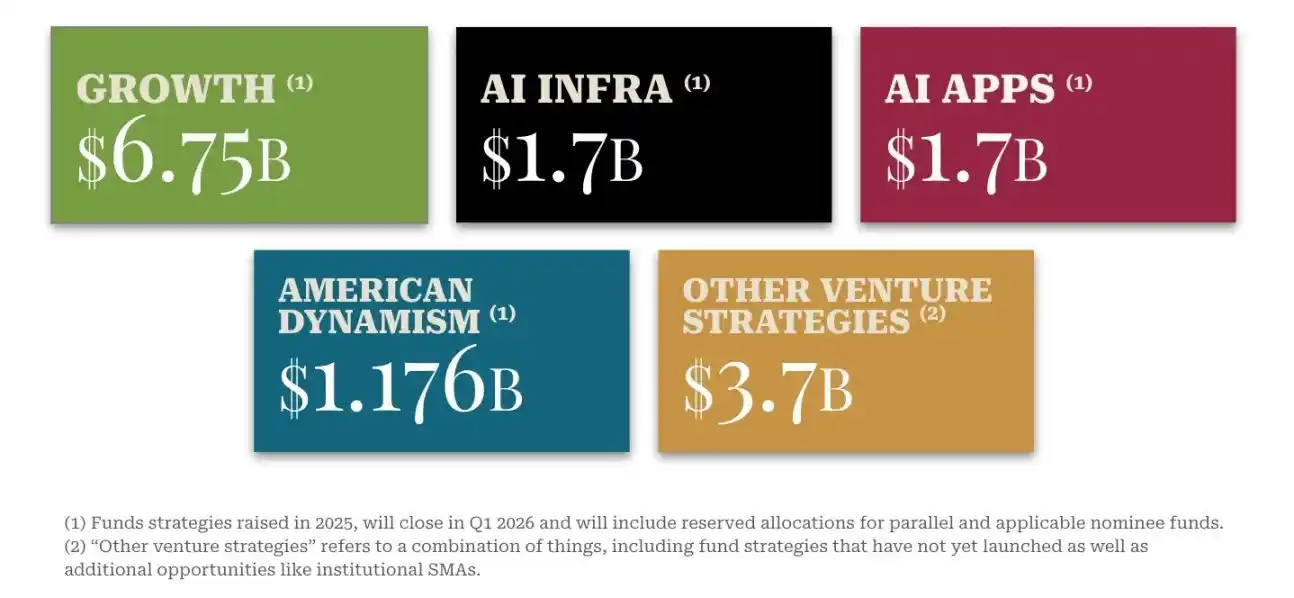
Les différentes stratégies de fonds de a16z et les montants levés correspondants en 2025
En 2025, le marché de la levée de fonds en capital-risque est dominé par quelques grandes institutions. Le montant levé par a16z dépasse le total obtenu par Lightspeed (9 Md $), deuxième, et Founders Fund (5,6 Md $), troisième [2].
Dans le pire environnement de levée de fonds en capital-risque depuis près de cinq ans, les montants levés par a16z en 2025 représentent plus de 18 % du total des levées de fonds de capital-risque aux États-Unis [3]. En moyenne, un fonds de capital-risque met 16 mois à boucler une levée de fonds ; a16z a, lui, mis à peine plus de trois mois du début à la fin.
Dans le détail, quatre fonds de a16z figurent dans le « Top 10 des levées de fonds du secteur en 2025 » : le fonds de capital-risque en phase avancée LSV V arrive deuxième, le fonds d’infrastructure IA X et le fonds d’applications IA X sont ex æquo à la septième place, et le « U.S. Growth Fund » AD II se classe dixième.
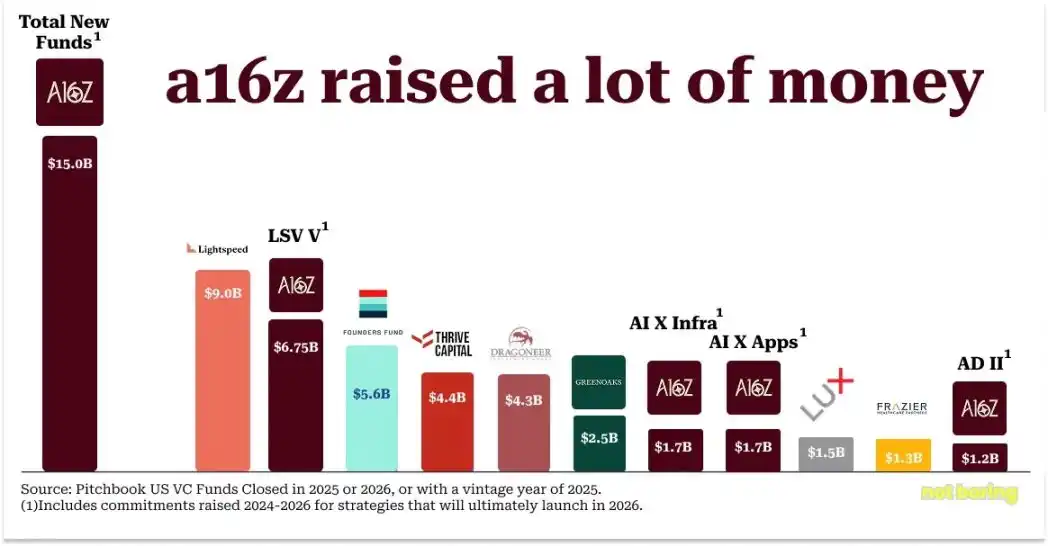
Comparaison des montants levés par les institutions américaines de capital-risque en 2025-2026
Certains diront qu’avec autant d’argent, les sociétés de VC ne peuvent pas le répartir judicieusement pour obtenir des rendements exceptionnels. Mais j’imagine que la réponse de a16z serait probablement : « Bla, bla, bla. » Après tout, leur approche a toujours consisté à « chasser les éléphants et poursuivre les baleines » !
Aujourd’hui, tous les fonds de a16z réunis comptent dans leur portefeuille 10 des « 15 plus grandes entreprises privées par valorisation » : OpenAI, SpaceX, xAI, Databricks, Stripe, Revolut, Waymo, Wiz, SSI et Anduril [4].
Au cours de la dernière décennie, a16z a investi, par l’intermédiaire de ses fonds, dans 56 licornes [5] : davantage que toute autre institution du secteur.
La valorisation totale des licornes de son portefeuille IA représente 44 % de celle de l’ensemble du secteur [6], ce qui le place également au premier rang.
De 2009 à 2025, a16z a mené des investissements en phase de démarrage dans 31 entreprises « Eventual 5 Md $+ Enterprise », soit 50 % de plus que le total des deuxième et troisième institutions du classement.
Ils ne disposent pas seulement d’un modèle complet : ils ont désormais aussi des résultats solides pour le démontrer.
Comme indiqué précédemment, certains confrères se demandaient si la valorisation cumulée des quatre premiers fonds de a16z devait atteindre 240 Md $-480 Md $ pour prouver la validité de son approche. En réalité, la valorisation combinée des fonds I à IV de a16z, calculée selon les sorties ou les dernières valorisations post-money, a déjà atteint 853 Md $ [7].
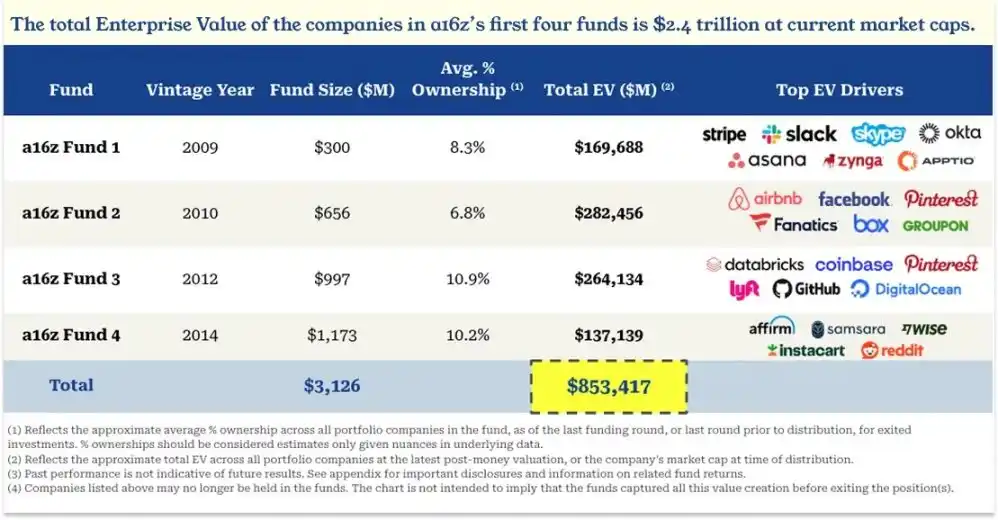
Valeur totale du portefeuille d’investissement des quatre premiers fonds de a16z
Et il ne s’agit là que de la valorisation des sorties : la capitalisation boursière de Facebook, à elle seule, a depuis augmenté de 15 Bn $ !
Ce scénario se répète : a16z fait un pari sur l’avenir qui semble insensé, les initiés du secteur le qualifient de « stupide », mais quelques années plus tard, on constate qu’il n’était finalement pas si idiot !
Après la crise financière mondiale de 2009, a16z a levé un fonds I de 300 M $ et introduit le concept de « plateforme de soutien opérationnel aux fondateurs ». Ben Horowitz, cofondateur et associé général de a16z, se souvient : « Nous avons parlé à beaucoup de confrères du VC. La plupart nous ont dit que c’était une idée stupide et nous ont déconseillé de nous lancer. Certains ont même affirmé que ce modèle avait déjà été essayé et ne fonctionnait pas. » Aujourd’hui, presque tous les grands VC disposent d’équipes de plateforme similaires.
En 2009, a16z a consacré 65 M $ de ce fonds pour participer, aux côtés de Silver Lake et d’autres institutions, au rachat de Skype à eBay pour 2,7 Md $. À l’époque, « tout le monde disait que l’opération n’aboutirait pas, car les risques liés à la propriété intellectuelle étaient trop élevés » : pendant la transaction, eBay était engagé dans une bataille juridique avec les fondateurs de Skype concernant la propriété de la technologie. Moins de deux ans plus tard, Microsoft a racheté Skype pour 8,5 Md $, et Ben est revenu sur le scepticisme de l’époque dans un billet de blog [8].
En 09/2010, Marc et Ben ont levé un fonds II de 650 M $, puis réalisé d’importants investissements tardifs dans des entreprises telles que Facebook (50 M $, valorisation post-money de 34 Md $), Groupon (40 M $, valorisation post-money de 5 Md $) et Twitter (48 M $, valorisation post-money de 4 Md $), en pariant que la fenêtre des introductions en bourse allait bientôt s’ouvrir. Dans un article intitulé « Venture Capital Newcomers Shake Up Silicon Valley », le Wall Street Journal écrivait que les confrères étaient mécontents de cette approche, estimant que « la négociation de parts dans des opérations privées n’est pas ce que le capital-risque est censé faire » (à l’époque, cette pratique aujourd’hui courante était encore toute nouvelle et n’était même pas qualifiée de « transactions secondaires »). Matt Cohler, associé chez Benchmark, avait alors déclaré : « On peut gagner de l’argent en négociant des ventres de porc et des contrats à terme sur le pétrole, mais ce n’est pas ce que nous sommes censés faire. » Le résultat ? En 11/2011, Groupon est entré en bourse avec une valorisation de 17,8 Md $ ; en 05/2012, Facebook a fait son introduction en bourse avec une valorisation de 104 Md $ ; et en 11/2013, Twitter a clôturé sa première journée de cotation à une valorisation de 31 Md $.
En 01/2012, Marc et Ben ont levé un fonds III de 1 Md $ et un fonds parallèle d’opportunités de 540 M $. À cette époque, le scepticisme s’était transformé en une critique désormais classique : « les fonds sont trop gros ». Le montant levé par a16z cette année-là représentait 7,5 % de l’ensemble des levées de fonds de capital-risque aux États-Unis, tandis que le secteur affichait des performances médiocres. Une étude de cas de la Harvard Business School consacrée à a16z en 2014 citait un rapport de 2012 de la Kauffman Foundation : « Depuis plus de dix ans, les performances du secteur du capital-risque sont mauvaises. » Les données de la Cambridge Association indiquaient qu’en 2012, le rendement moyen du capital-risque n’était que de 8,9 %, bien inférieur aux 20,6 % de l’indice S&P 500. Bill Draper, légendaire investisseur en capital-risque, a dit un jour : « Dans le secteur du capital-risque de la Silicon Valley, tout le monde s’accorde à dire qu’il y a trop de fonds pourchassant trop peu d’entreprises vraiment exceptionnelles. » Cette affirmation reste vraie aujourd’hui.
En 2016, le Wall Street Journal a publié un article que David Rosenthal, du podcast Acquired, a qualifié de « règlement de comptes manifestement approuvé par des confrères du capital-risque ». Intitulé « Andreessen Horowitz (a16z) Fund Lags Elite Venture Capitalists in Returns », il affirmait qu’à cette époque, les trois fonds de a16z avaient respectivement 7, 6 et 4 ans d’existence. Selon l’article, le fonds I se situait dans les 5 % meilleurs du secteur, le fonds II seulement dans les 25 % meilleurs, et le fonds III n’atteignait même pas les 25 % meilleurs.
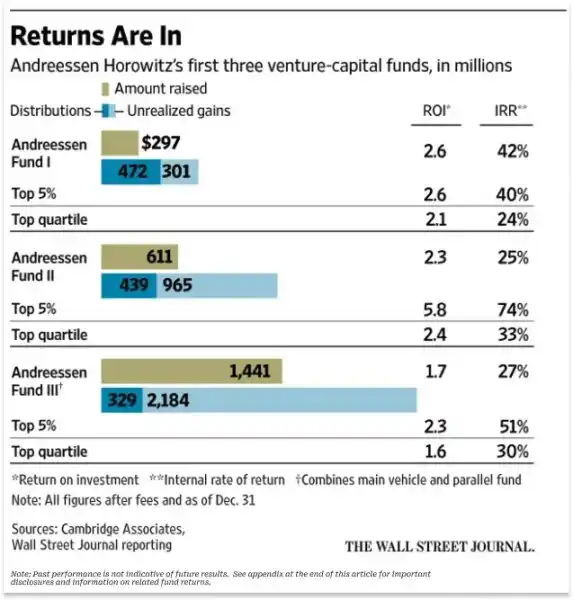
Performances des trois premiers fonds de a16z comparées à celles des leaders du secteur
Avec le recul, pourtant, le fonds III apparaît comme une « légende » : en date du 30/09/2025, son TVPI net (Total Value to Paid-In capital) après frais atteignait 11,3x ; en incluant les fonds parallèles, le TVPI net s’élevait à 9,1x.
Le portefeuille du fonds III comprend Coinbase (qui a rapporté au total 7 Md $ aux LP de a16z), Databricks, Pinterest, GitHub et Lyft (a16z est passé à côté d’Uber, mais cette occasion manquée n’efface pas les « réussites » de plusieurs investissements particulièrement judicieux). À mon avis, ce fonds peut être considéré comme « l’un des fonds de capital-risque de grande envergure les plus réussis de l’histoire ». À la fin du troisième trimestre 2025, Databricks, qui constitue actuellement la plus grande position de a16z, était valorisée à 134 Md $, ce qui indique que les performances du fonds III continuent de progresser (en supposant que les autres positions n’aient pas perdu de valeur). Grâce au seul fonds III et à ses fonds parallèles, a16z a déjà distribué 7 Md $ de produits nets à ses LP, auxquels s’ajoutent des gains non réalisés d’un montant presque équivalent.
Une grande partie de ces gains non réalisés provient de Databricks. Lorsque le Wall Street Journal a critiqué a16z en 2016, cette entreprise de mégadonnées était encore modeste et n’était qu’à quelques mois d’une valorisation de 5 Md $. Aujourd’hui, Databricks représente 23 % de la valeur nette d’inventaire (NAV) totale de a16z.
Quiconque a été en contact avec a16z entend souvent le nom de « Databricks ». Ce n’est pas seulement la plus grande position de a16z (peut-être aussi l’un des trois investissements les plus importants du secteur du VC), mais son parcours de développement illustre parfaitement le « meilleur modèle opérationnel » de a16z.
La formule opérationnelle de Databricks et de a16z
Avant d’aborder Databricks, il faut d’abord comprendre plusieurs points essentiels au sujet de a16z.
Premièrement, a16z a été fondé et est dirigé par des ingénieurs — pas seulement des fondateurs, mais des « fondateurs issus de l’ingénierie ». Cela a influencé la logique de conception de l’institution (recherche d’économies d’échelle et d’effets de réseau) et déterminé ses critères d’évaluation des marchés et des entreprises.
Deuxièmement, chez a16z, être « le numéro deux du secteur des investissements » est peut-être le plus grand « péché originel de l’investissement ». Si vous ratez le gagnant à ses débuts, vous pouvez encore investir plus tard ; mais si vous investissez dans l’entreprise arrivée deuxième, vous perdez complètement la possibilité d’investir dans le gagnant, même si celui-ci ne s’est pas encore démarqué à ce moment-là.
Troisièmement, dès que a16z identifie une entreprise comme « gagnante de la course », sa méthode classique consiste à « investir bien au-delà des attentes de l’autre partie ». Cette approche est souvent raillée dans le secteur, mais a16z ne déroge jamais à cette règle.
Ces trois principes n’ont jamais changé depuis les débuts de a16z.
Au début des années 2010, quelques années après la création de a16z, les « mégadonnées » étaient au cœur des tendances et Hadoop constituait le cadre dominant du secteur. Hadoop utilisait le modèle de programmation MapReduce de Google, en répartissant les tâches de calcul sur un cluster de serveurs standards peu coûteux plutôt que sur du matériel spécialisé onéreux. On peut dire qu’il a favorisé la « démocratisation du big data ». Un ensemble d’entreprises liées à Hadoop a ensuite émergé et, en 2014, la frénésie d’investissement dans le secteur a atteint son apogée : Cloudera, fondée en 2008, a levé 900 M $, tandis que le financement total des entreprises liées à Hadoop a été multiplié par cinq par rapport aux années précédentes, pour atteindre 1,28 Md $. Hortonworks, issue d’une scission de Yahoo, est également entrée en bourse cette année-là.
Alors que la tendance des mégadonnées battait son plein et que les fonds affluaient, a16z est resté à l’écart.
Le « z » de a16z, Ben Horowitz, ne croyait fondamentalement pas à Hadoop. Avant de devenir PDG de LoudCloud/OpsWare, il avait une formation en informatique et estimait que Hadoop ne pourrait pas devenir une architecture dominante : « Une programmation complexe, difficile à gérer et inadaptée aux besoins futurs : à chaque étape d’un calcul MapReduce, il faut écrire les résultats intermédiaires sur le disque, ce qui rend les calculs itératifs, comme ceux de l’apprentissage automatique, incroyablement lents. »
Ben a donc choisi de rester loin de la frénésie Hadoop. Jen Kha m’a raconté que Marc avait même « reproché » à Ben son choix à l’époque :
« “On est complètement passés à côté ! On a tout raté, c’est une énorme erreur !” Marc était très inquiet à ce moment-là.
Mais Ben a répondu : “Je ne pense pas que ce soit la prochaine révolution architecturale.”
Plus tard, quand Databricks est apparu, Ben a dit : “Cette fois, c’est peut-être la bonne.” Et, bien sûr, il a alors misé tout ce qu’il avait. »
La naissance de Databricks est arrivée au bon moment, juste à côté de l’Université de Californie à Berkeley.
Pendant la révolution iranienne de 1984, la famille d’Ali Ghodsi a fui l’Iran pour s’installer en Suède. Ses parents lui ont acheté un ordinateur Commodore 64, avec lequel il a appris à programmer tout seul. Son talent était tel qu’il a même reçu une invitation de l’Université de Californie à Berkeley pour y effectuer un séjour de recherche.
À Berkeley, Ali a rejoint le laboratoire de recherche AMPLab. Avec huit autres chercheurs, dont ses mentors Scott Shenker et Ion Stoica, il a contribué à concrétiser les idées présentées dans l’article de Matei Zaharia, doctorant, en développant Spark, un moteur open source de traitement des mégadonnées.
Spark avait été conçu avec l’idée de « pouvoir reproduire les fonctionnalités des réseaux neuronaux des géants de la technologie sans interfaces complexes ». Il a un temps établi un record mondial de vitesse de tri des données, et l’article de Zaharia a même remporté le prix du « meilleur article de l’année en informatique ». Cependant, conformément à la tradition universitaire, après la publication du code en open source, presque personne ne l’a utilisé.
À partir de 2012, ces huit personnes se sont retrouvées plusieurs fois autour d’un dîner. Elles ont fini par décider de créer une entreprise autour de Spark, qu’elles ont appelée Databricks. Sept d’entre elles en sont devenues cofondatrices, tandis que Shenker a rejoint le projet en tant que conseiller.
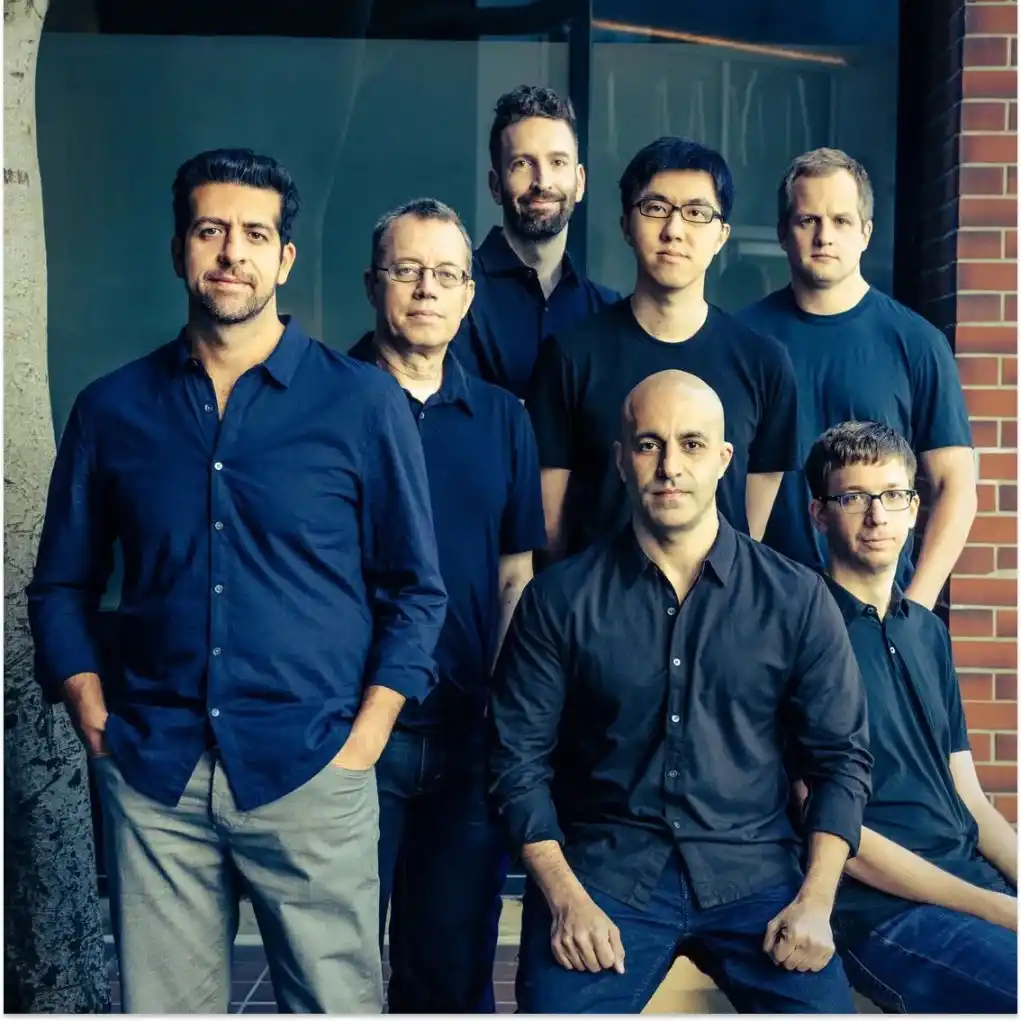
Le cofondateur de Databricks Ali Ghodsi, assis au centre au premier rang, Forbes
Au départ, l’équipe pensait avoir « besoin d’un peu d’argent, mais pas de trop ». Ben s’est souvenu de cet épisode dans un entretien avec Lenny Rachitsky :
« Quand je les ai rencontrés, ils m’ont dit : “Nous devons lever 200 000 $.” À ce moment-là, je savais qu’ils avaient Spark et que leurs concurrents étaient des entreprises Hadoop déjà très bien financées. En plus, Spark était open source et le temps pressait. »
Ben avait également compris qu’en tant qu’universitaires, les membres de cette équipe « se contentaient facilement de petits objectifs ». Il a expliqué à Lenny : « En général, pour un professeur, atteindre une valorisation de 50 M $ avec une start-up créée sur un campus, c’est déjà être un “héros”. »
Ben a donc annoncé une « mauvaise nouvelle » à l’équipe : « Je ne peux pas signer un chèque de 200 000 $. »
Puis est venue la « bonne nouvelle » : « Je peux signer un chèque de 10 M $. »
Il a expliqué son raisonnement ainsi : « Si vous voulez créer une entreprise, il faut vous engager sérieusement et vous donner à fond. Sinon, autant rester à l’université. »
L’équipe a décidé de quitter l’université. Cela a encore accru le montant investi : a16z a mené le tour de série A de Databricks, à une valorisation post-money de 44 M $, et en a détenu une participation de 24,9 %.
Cette première rencontre — Databricks demandait 200k $, a16z investissait 10 M $ — a défini le ton de leur collaboration : lorsque a16z investit dans votre entreprise, il « croit en vous de tout son cœur » et vous pousse à « viser plus haut ».
Lorsque j’ai interrogé Ali sur l’influence de a16z, sa réponse a été très claire : « Je pense que sans a16z — et surtout sans Ben — Databricks n’existerait tout simplement pas aujourd’hui. Je ne pense pas que nous serions allés aussi loin. Ils ont vraiment cru en nous. »
Au cours de la troisième année d’existence de l’entreprise, ses revenus n’étaient que de 1,5 M $. « À l’époque, nous ne savions pas du tout si nous allions réussir », se souvient Ali. « La seule personne qui croyait vraiment que cette entreprise aurait une immense valeur à l’avenir était Ben Horowitz. Sa confiance était plus forte que celle de nous tous, vraiment, même que la mienne. Il mérite d’être salué pour cela. »
Avoir des convictions est une excellente chose, mais elles prennent davantage de valeur quand on sait les concrétiser.
Par exemple, en 2016, Ali cherchait à conclure un accord avec Microsoft. À ses yeux, le marché réclamait avec urgence « l’intégration de Databricks à la plateforme cloud Azure », et cette collaboration aurait dû aller de soi. Il avait demandé à plusieurs associés de VC de l’aider à entrer en contact avec Satya Nadella, PDG de Microsoft. Ils l’ont aidé, mais leurs relations ont fini par « se perdre dans les méandres du bureau de l’assistant du président et n’ont rien donné ».
Ben est alors intervenu personnellement pour établir un canal de communication officiel entre Ali et Satya. « J’ai reçu un e-mail de Satya dans lequel il disait : “Nous sommes très intéressés par la création d’un partenariat approfondi” », se souvient Ali. « Il avait également mis en copie son adjoint, ainsi que les subordonnés de celui-ci. En quelques heures, ma boîte de réception a été inondée d’une vingtaine d’e-mails, tous envoyés par des employés de Microsoft que j’avais essayé de contacter sans succès. Ils me demandaient tous : “Quand pouvons-nous nous rencontrer pour en discuter en détail ?” C’est là que j’ai compris : “Cette fois, c’est différent, la collaboration va forcément se concrétiser.” »
Autre exemple : en 2017, Ali cherchait à recruter un cadre commercial expérimenté pour accélérer le développement de l’entreprise. Ce dernier a demandé à inclure une « clause de changement de contrôle » dans son contrat : en cas de rachat de l’entreprise, ses actions acquises deviendraient définitivement acquises plus rapidement.
Cette clause est devenue un point de blocage dans les négociations. Ali a demandé à Ben de l’aider à convaincre ce cadre que la valorisation de Databricks « pourrait atteindre au moins 10 Md $ ». Après avoir échangé avec lui, Ben a envoyé l’e-mail suivant à Ali :
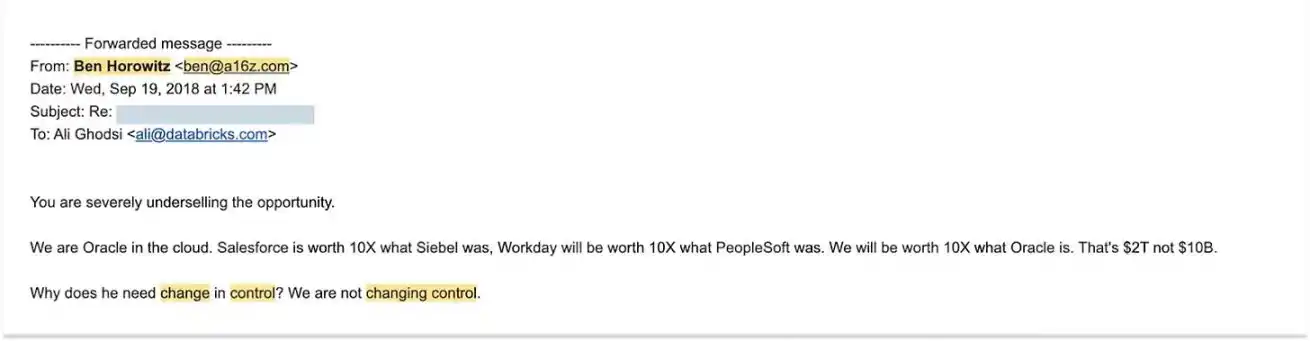
E-mail de Ben Horowitz à Ali Ghodsi, 19/09/2018, fourni par Ali Ghodsi
« Vous avez gravement sous-estimé la valeur de cette opportunité.
Nous deviendrons l’Oracle du cloud computing. La valorisation de Salesforce était dix fois supérieure à celle de Siebel, celle de Workday sera dix fois supérieure à celle de PeopleSoft, et la nôtre sera dix fois supérieure à celle d’Oracle : notre objectif est donc 2 Bn $, pas 10 Md $.
Pourquoi aurait-il besoin d’une “clause de changement de contrôle” ? Nous ne connaîtrons pas de changement de contrôle. »
C’est peut-être l’un des e-mails d’entreprise les plus catégoriques de l’histoire, surtout si l’on considère qu’à l’époque, le rythme annualisé des revenus de Databricks était de 100 M $ et sa valorisation de seulement 10 Md $, alors qu’aujourd’hui, son chiffre d’affaires annualisé dépasse 480 M $ et sa valorisation atteint 134 Md $.
« Ils voyaient tout le potentiel de quelque chose », m’a expliqué Ali. « Quand on est au cœur de l’entreprise, qu’on s’occupe tous les jours des opérations quotidiennes et qu’on fait face à toutes sortes de problèmes — des contrats qui n’aboutissent pas, des concurrents qui vous écrasent, des fonds qui s’épuisent, personne qui vous connaît, des employés qui partent sans cesse —, il est difficile de prendre autant de recul. Mais ils arrivent aux réunions du conseil et vous disent : “Vous finirez par conquérir le monde.” »
Leur jugement était juste, et leurs convictions leur ont apporté de généreuses récompenses. En résumé, a16z a participé aux 12 tours de financement de Databricks, dont quatre menés par a16z. Des investissements comme Databricks expliquent les excellentes performances de l’investissement initial de a16z dans le fonds AH 3 ; dans le même temps, Databricks a également contribué de manière décisive à la croissance des rendements des fonds de capital-risque en phase avancée, plus importants, numérotés 1, 2 et 4.
« Avant tout, ils se soucient vraiment profondément de la mission de l’entreprise », a déclaré Ali. « Je ne pense pas que Ben et Marc considèrent cet investissement principalement comme une recherche de rendement ; le rendement passe au second plan. Ce sont des croyants en la technologie, qui espèrent changer le monde grâce à elle. »
Si vous ne comprenez pas l’évaluation que fait Ali de Marc et de Ben, vous ne comprendrez jamais vraiment a16z.
Qu’est-ce que a16z, au juste ?
a16z n’est pas un fonds de capital-risque traditionnel. À première vue, cela paraît évident : les montants récemment levés par l’entreprise constituent la plus grande collecte jamais réalisée pour l’ensemble de ses orientations stratégiques depuis le Vision Fund de 98 Md $ de SoftBank en 2017 et son Vision Fund II en 2019 [8]. C’est tout le contraire des caractéristiques d’un VC traditionnel. Pourtant, malgré cela, le Vision Fund de SoftBank reste fondamentalement un « fonds », contrairement à a16z.
Bien sûr, a16z lève des fonds et doit générer des rendements pour ses investisseurs. Il doit exceller dans ce domaine et, jusqu’à présent, ses performances sont remarquables. Not Boring a obtenu les données de rendement des fonds de a16z à ce jour, que nous présenterons ci-dessous.
Mais d’abord, il faut répondre clairement à la question : qu’est-ce que a16z, exactement ?
a16z est une « communauté de foi technologique ». Tout ce qu’elle fait vise à favoriser la naissance de technologies plus avancées afin de créer un avenir meilleur. L’entreprise croit fermement [9] : « La technologie est l’expression de l’ambition et des réalisations humaines, l’avant-garde du progrès et la concrétisation du potentiel humain. » Toutes ses actions découlent de cette conviction fondamentale. Elle croit profondément en l’avenir et engage toutes les ressources de l’entreprise pour rester fidèle à cette conviction.
a16z est une « institution ». C’est une entreprise bâtie pour croître à grande échelle et s’améliorer continuellement au fil de son développement. À mon avis, les fonds traditionnels ne possèdent pas nombre des qualités propres à une « institution », comme nous le verrons plus loin. Je pense que cette conception « institution > fonds » permet précisément de résoudre la contradiction la plus flagrante dans la manière dont le secteur du capital-risque se perçoit : il fournit le produit le plus évolutif (le financement) aux entreprises potentielles les plus évolutives (les start-up technologiques), alors même que le secteur lui-même est considéré comme « incapable de passer à l’échelle ».
Cette vision « institution > fonds » vient de David Haber, associé général (GP) de a16z. Au sein de l’équipe, c’est celui qui incarne le plus la « finance de la côte Est » et il se décrit également comme un « étudiant des modèles économiques des institutions d’investissement ». Il explique : « La fonction objectif d’un fonds — son but essentiel — est de gagner le plus possible en frais accessoires avec le moins de personnes possible et dans le délai le plus court. L’objectif d’une institution, au contraire, est de générer des rendements exceptionnels et de construire un avantage concurrentiel qui se renforce au fil du temps. Nous devons nous demander : comment rendre l’entreprise plus forte, et non plus faible, à mesure qu’elle grandit ? »
a16z est dirigé par des ingénieurs et des entrepreneurs. Une société traditionnelle de gestion d’actifs cherche généralement à obtenir une plus grande part d’un « gâteau » de taille fixe ; les ingénieurs et entrepreneurs, eux, veulent agrandir le « gâteau » en construisant un système plus robuste et en favorisant son évolutivité.
a16z est un « souverain du domaine temporel » et une « institution conçue pour l’avenir ». Lorsqu’elle nourrit de grandes ambitions, cette institution se voit au niveau des plus grandes institutions financières et des gouvernements du monde. Elle a déclaré vouloir devenir le « J.P. Morgan (originel) de l’ère de l’information » ; mais à mon sens, cette formule sous-estime encore son ambition véritable. Si les gouvernements servent un « territoire géographique donné », a16z, elle, sert le « vaste horizon temporel du futur ». Le capital-risque n’est qu’un moyen qu’elle a trouvé : grâce à lui, elle peut exercer le plus grand impact possible sur l’avenir, et ce modèle économique correspond le mieux à la logique consistant à « tirer profit de l’avancement du futur ».
a16z crée et « vend » de l’influence. Elle la développe grâce à sa croissance à grande échelle, à la construction d’une culture, au réseautage, à sa structure organisationnelle et à ses succès passés. Elle met ensuite cette influence au service des start-up technologiques de son portefeuille, principalement par le soutien commercial, le marketing, le recrutement de talents et l’entretien des relations gouvernementales. Toutefois, selon les mots de son fondateur, a16z « aidera de toutes les manières possibles » ; et elle semble en mesure d’en faire bien davantage.
Si vous deviez concevoir une telle institution — convaincue que « la technologie pénètre des marchés bien au-delà des frontières traditionnelles du secteur technologique » et que « tous les domaines finiront par se technologiser » —, vous créeriez au bout du compte une entreprise au cœur de milliers d’« économies futures possibles », qui vendrait une « capacité à gagner ». Et je pense que l’institution que vous construiriez ressemblerait beaucoup à a16z.
En effet, les entreprises susceptibles de former le cœur des économies du futur sont souvent de petite taille et fragiles à leurs débuts. Elles sont d’abord dispersées dans différents secteurs, avec des objectifs et des concurrents distincts, et parfois même en concurrence les unes avec les autres. Dans le même temps, elles doivent affronter les acteurs en place qui dominent le marché actuel et refusent de céder du terrain aux nouveaux venus. Une start-up, aussi prometteuse soit-elle, peut avoir du mal à recruter des responsables du recrutement de premier plan (et donc à attirer les meilleurs ingénieurs et cadres dirigeants) ; elle peut ne pas réussir à faire avancer des politiques favorisant une concurrence équitable ; elle peut manquer d’audience pour faire entendre ses idées à l’extérieur ; ou ne pas avoir la crédibilité nécessaire pour vendre ses produits aux administrations et aux grandes entreprises, déjà submergées de propositions promettant la prochaine grande révolution.
Pour une start-up, investir des milliards dans la construction de toutes ces capacités pour elle seule n’a aucun sens. Mais si ces capacités sont mises à la disposition de « toutes ces start-up » et couvrent un « marché futur d’une valeur de plusieurs dizaines de milliers de milliards de dollars », ces petites entreprises peuvent soudain disposer des ressources des grands groupes. Leur réussite dépendra alors uniquement de la qualité de leurs produits, et elles pourront légitimement ouvrir la voie à l’avenir.
Que se passe-t-il lorsque l’agilité et l’innovation d’une start-up s’allient à l’influence et au pouvoir d’un « dirigeant du domaine temporel » ?
C’est exactement ce que a16z s’efforce de faire, depuis l’époque où elle était elle-même une start-up.
Pourquoi Marc et Ben ont-ils créé a16z ?
En 06/2007, Marc a publié un billet de blog intitulé « The Only Thing that Matters » [11], qui faisait partie du « Pmarca Guide to Startups » [12]. À première vue, l’article donnait des conseils aux start-up technologiques, mais, avec le recul, il ressemble davantage à un « guide pratique pour créer a16z ». Son idée centrale répondait à la question suivante : parmi les trois éléments clés d’une start-up — l’équipe, le produit et le marché —, lequel est le plus important ?
Les entrepreneurs et les investisseurs en capital-risque disent souvent que « l’équipe est ce qui compte le plus » ; les ingénieurs, eux, répondent généralement que « le produit est le plus important ».
« Je penche pour une troisième opinion », écrivait Marc. « Je pense que le marché est le facteur le plus important de la réussite d’une start-up. »
Pourquoi ? Il l’expliquait dans son article :
« Sur un excellent marché — un marché comptant de nombreux clients potentiels réels —, le marché va “tirer” un produit hors de la start-up…
À l’inverse, sur un marché médiocre, même avec le meilleur produit, la meilleure équipe et la meilleure exécution au monde, vous échouerez…
En hommage à Andy Rachleff, ancien associé de Benchmark Capital, je propose ici la “règle de Rachleff pour les start-up” :
La première cause de mortalité des entreprises est l’absence de marché.
Comme le dit Andy :
Excellente équipe + marché médiocre = le marché l’emporte ;
Équipe médiocre + excellent marché = le marché l’emporte ;
Excellente équipe + excellent marché = la possibilité d’une véritable magie. »
Je pense que Marc et Ben ont vu dans le monde du capital-risque un « excellent marché » — même si personne ne se rendait compte, à l’époque, à quel point il était prometteur — peuplé d’« équipes médiocres », elles aussi largement sous-estimées à ce moment-là.
Entre 2007 et 2009, Ben et Marc réfléchissaient à la suite de leur carrière. Ils étaient déjà des entrepreneurs technologiques très prospères ; malgré leur réussite, tous deux ressentaient encore une forme d’impatience. Et c’est précisément grâce à cette réussite qu’ils avaient les moyens de faire un grand saut sans se retenir.
Mais pour faire quoi, exactement ?
En tant qu’entrepreneurs, puis comme investisseurs providentiels, Marc et Ben avaient côtoyé de nombreux investisseurs en capital-risque peu professionnels. Ils se sont dit : « Ce serait amusant de faire concurrence à ces gens-là. »
« À mon avis, Marc n’a jamais fait ça pour l’argent », m’a dit David Haber. « Il était déjà très riche vers l’âge de 20 ans. Au départ, il l’a probablement fait surtout pour “montrer un peu de quoi il était capable à Benchmark ou à Sequoia Capital”. »
Au plus fort de la récession économique déclenchée par la crise financière mondiale (GFC), le secteur du capital-risque présentait une autre caractéristique que presque personne n’avait remarquée : il était peut-être le marché de la plus grande qualité au monde. C’était essentiel pour Marc.
Bien sûr, toutes les sociétés de capital-risque n’étaient pas mauvaises. Les deux entreprises auxquelles Marc voulait « montrer de quoi il était capable » — Sequoia Capital et Benchmark — étaient en réalité excellentes (Marc a même cité les idées d’Andy Rachleff !), mais elles avaient tendance à « évincer les fondateurs ». Pour les fondateurs qui voulaient garder le contrôle, Peter Thiel avait créé Founders Fund dès 2005. Le fonds II, millésimé 2007, se trouvait alors en période d’investissement. Comme Mario l’a écrit, il a finalement affiché une performance de « 18,60 $ récupérés en espèces à ce jour pour chaque dollar investi » (DPI, ratio des distributions sur le capital versé).
Mais par rapport à aujourd’hui, le secteur du capital-risque de l’époque restait « paresseux, fermé et géré manuellement ».
Marc raconte souvent une anecdote : en 2009, alors qu’il réfléchissait avec Ben à la création de a16z, ils ont rencontré un associé général d’une grande société de capital-risque. Celui-ci a comparé l’investissement dans les start-up au fait de « choisir des sushis sur un tapis roulant ». Selon Marc, cet associé lui a dit :
« Le capital-risque, c’est comme aller dans un restaurant de sushis sur tapis roulant. Vous vous asseyez sur Sand Hill Road et les start-up viennent naturellement à vous. Même si vous en ratez une, ce n’est pas grave, car le sushi suivant ne tardera pas à repasser. Vous restez assis là, vous regardez les “sushis” défiler et, de temps en temps, vous en attrapez un à la main. »
Dans le podcast Uncapped, Marc a expliqué à Jack Altman : « Si le but est simplement de “maintenir le statu quo”, cette approche peut fonctionner, tant que les ambitions du secteur restent limitées. »
Mais les ambitions de Marc et de Ben vont bien au-delà. Dans l’entreprise qu’ils sont sur le point de fonder, « passer à côté d’un projet de grande qualité », c’est-à-dire ne pas pouvoir investir dans une entreprise exceptionnelle, serait la pire des erreurs. Ce n’est pas rien, car ils voient clairement que, à mesure que le marché se développe, les grandes entreprises technologiques vont atteindre une taille inimaginable.
« Il y a dix ans, il y avait environ 50M utilisateurs d’Internet, et encore moins disposaient d’une connexion haut débit », écrivaient Ben et Marc dans le mémorandum de levée de fonds du « a16z Fund I » en 04/2009. « Aujourd’hui, il y a environ 1,5Md utilisateurs d’Internet, dont beaucoup bénéficient du haut débit. Par conséquent, tant du côté des consommateurs que des infrastructures, les entreprises les plus performantes du secteur pourraient avoir un potentiel bien supérieur à celui des entreprises technologiques les plus prospères de la génération précédente. »
Dans le même temps, le coût de création d’une entreprise a considérablement baissé et les démarches se sont simplifiées, ce qui signifie qu’il y aura davantage de start-up à l’avenir.
Dans une lettre adressée à des commanditaires potentiels (LP), ils écrivaient : « Au cours de la dernière décennie, le coût du développement d’un nouveau produit technologique et de sa mise sur le marché, au moins en version bêta, a considérablement diminué. Aujourd’hui, ce coût se situe généralement entre 500 K $ et 1,5 M $, contre 5 M $ à 15 M $ il y a dix ans. »
Enfin, à mesure que les start-up passent du statut de « fournisseurs d’outils » à celui d’« acteurs qui concurrencent directement les géants du secteur », leurs ambitions s’élargissent également. Tous les secteurs finiront donc par devenir des secteurs technologiques, et leur taille augmentera en conséquence.
C’est pourquoi, à l’époque, le « marché » était si prometteur. Marc poursuivait :
« Des années 1960 jusqu’aux environs de 2010, le secteur du capital-risque suivait un “scénario” bien établi… Les entreprises de l’époque étaient essentiellement des “fournisseurs d’outils”, celles qui “vendaient des pioches et des pelles” : les ordinateurs centraux, les ordinateurs de bureau, les smartphones, les ordinateurs portables, les logiciels de connexion à Internet, les SaaS, les bases de données, les routeurs, les commutateurs, les lecteurs de disque, les logiciels de traitement de texte : tout cela, ce sont des outils.
Vers 2010, le secteur a connu une transformation irréversible… Les entreprises technologiques les plus prospères étaient de plus en plus celles qui pénétraient directement dans les secteurs traditionnels pour rivaliser avec les géants déjà en place. »
À ses débuts, a16z a-t-il vraiment « surévalué » les entreprises ? Ou leur prix était-il en réalité raisonnable au regard du potentiel futur qu’elles allaient concrétiser ?
Avec le recul, il est facile de défendre la deuxième interprétation ; mais ce qui est impressionnant chez a16z, c’est d’avoir tenu cette position avant même que les faits ne la confirment.
Comme l’indiquait leur billet, environ 15 entreprises technologiques atteignent chaque année 1 Md $ de chiffre d’affaires annuel. Ensemble, ces entreprises représentent 97 % de la capitalisation boursière totale de toutes les sociétés nouvellement cotées en bourse cette année-là : c’est ce que l’on appelle la « loi de puissance ». Il leur fallait donc miser à fond et investir autant que possible dans les entreprises susceptibles de faire partie de ces 15, puis renforcer encore leurs mises sur les gagnants au sein de ces entreprises.
Mais pour y parvenir, deux associés chargés des investissements ne suffisaient pas : a16z devait bâtir son entreprise d’une manière « fondamentalement différente de toutes les autres ».
Ainsi, après avoir présenté les principales modalités du « Fund I » — un objectif de 250 M $, avec 15 M $ d’engagements de la part des LP —, Ben et Marc ont résumé la stratégie fondamentale de l’entreprise en une seule phrase.
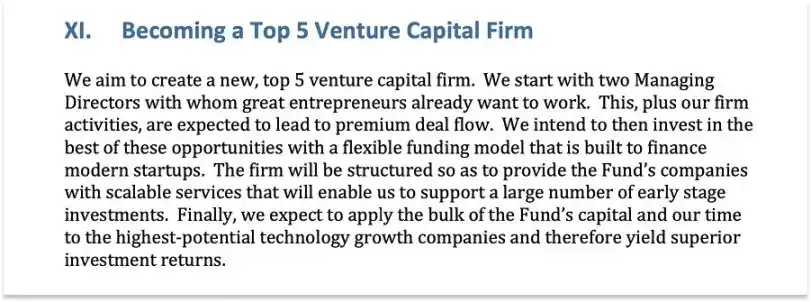
Mémorandum du Fund I
Bien que l’entreprise ait largement dépassé le stade des « deux associés » et que ses ambitions ne se limitent plus à « entrer dans le top cinq du secteur », elle continue encore aujourd’hui d’appliquer cette stratégie.
Prix de --
Les trois phases de croissance de a16z
En repensant à l’ensemble du parcours de l’entreprise depuis sa création, je crois que la conviction extraordinaire de a16z dans l’avenir, ainsi que son approche asymétrique et inébranlable, ont toujours été ses principaux avantages concurrentiels. Toutes ses autres forces découlent de cette différence.
Avec l’expansion des ambitions, des ressources, de la taille des fonds et de l’influence de l’entreprise, la façon dont elle exploite cet avantage et se différencie a également évolué.
Première phase (2009 - vers 2017)
Au cours de la première phase de a16z (2009 - vers 2017), l’idée centrale était la suivante : si « le logiciel dévore le monde », alors la valeur des meilleures entreprises de logiciels dépasserait largement les prévisions de tout le monde à l’époque.
Forte de cette conviction, a16z a pris trois mesures qui lui ont permis de passer du statut de nouvel entrant à celui de l’une des cinq meilleures sociétés d’investissement du secteur :
Réaliser des transactions à prix élevé : Comme indiqué précédemment, beaucoup de confrères estimaient alors que certaines des premières opérations des fonds de a16z étaient trop chères ou s’écartaient des pratiques habituelles. Dans le podcast « Acquired », Ben Gilbert a déclaré : « Le monde extérieur leur reprochait généralement de “dépenser de l’argent pour acheter leur réputation” et de s’introduire dans des projets de qualité en investissant à prix élevé. » Il a toutefois souligné que cette approche était rationnelle à l’époque et posé la question suivante : « Aujourd’hui, qui penserait que les valorisations réelles des projets dans lesquels a16z a investi entre 2009 et 2015 étaient vraiment trop élevées ? La réponse est assurément : personne. » Comme l’a expliqué Ben Horowitz dans une étude de cas de la Harvard Business School (HBS) en 2014, « même avec des valorisations de plusieurs milliards, les investisseurs peuvent encore sous-estimer le potentiel de ces entreprises ». C’est dans cette « sous-estimation » que a16z a trouvé son occasion.
Mettre en place une infrastructure opérationnelle jugée « excessive » par les autres : créer une équipe de services complète, recruter des associés spécialisés dans le recrutement, mettre en place un centre de préparation des dirigeants… Aux yeux des gestionnaires de fonds de l’époque, ces initiatives représentaient des coûts supplémentaires susceptibles d’alourdir les dépenses. Mais si l’on croit que les entreprises en portefeuille peuvent devenir des références sectorielles et des entreprises « qui définissent leur catégorie », et qu’elles ont besoin d’une solidité de niveau entreprise pour atteindre cet objectif, ces investissements sont justifiés. La démarche de a16z relève d’une préparation pour l’avenir : les start-up devront avoir l’image d’une « entreprise mature » afin de décrocher des contrats de partenariat auprès des entreprises du Fortune 500.
Considérer les fondateurs techniques comme une ressource rare : c’était aussi un pari. La baisse des coûts de création d’entreprise et des obstacles à l’entrée signifie que les génies de la technologie, même sans expérience traditionnelle en gestion, peuvent créer — et créeront sans aucun doute — des entreprises plus influentes. a16z a donc tout fait pour attirer et soutenir ces fondateurs, en transposant dans le secteur du capital-risque le modèle de l’agence de talents créatifs CAA. Aujourd’hui, être « favorable aux fondateurs » est devenu une idée populaire dans le secteur, mais à l’époque, il s’agissait sans aucun doute d’une approche très novatrice.
Il est à noter que, durant cette première étape, l’objectif principal de a16z était d’investir dans les « bonnes entreprises » et de réaliser des bénéfices lorsqu’elles atteindraient l’échelle de réussite escomptée. Bien sûr, l’entreprise s’attachait également à soutenir les fondateurs, mais fondamentalement, cette phase visait à saisir les occasions d’« arbitrage de valorisation ».
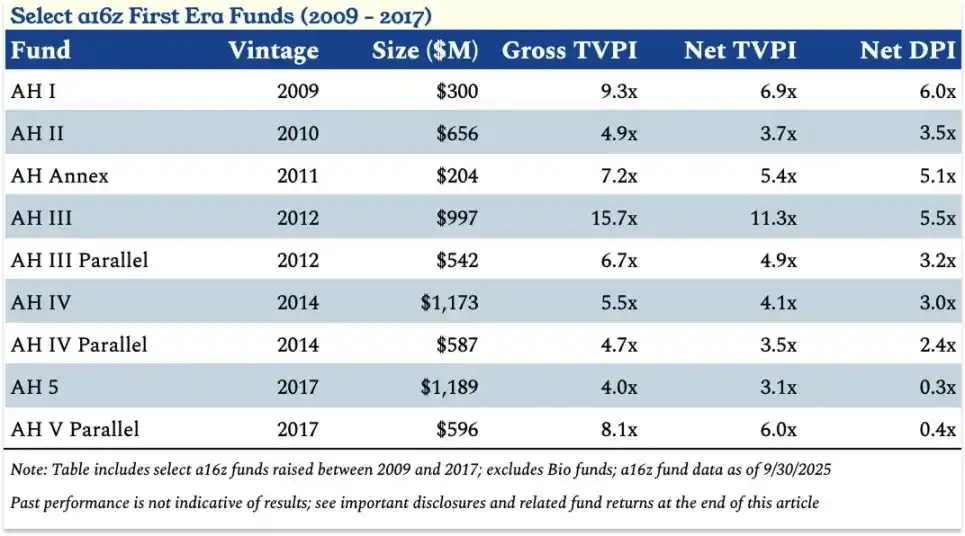
Principales données des fonds de a16z en 2009-2017 (première phase)
Le troisième fonds de a16z (AH III) s’est distingué par ses investissements simultanés dans Coinbase et Databricks, mais la « régularité » de ses performances est encore plus remarquable.
« En tant que Limited Partner (LP), nous sommes heureux de voir des fonds atteindre durablement un multiple de 3x du ratio de la valeur totale sur le capital versé (TVPI) net, et parfois même dépasser 5x en TVPI net. C’est exactement ce qu’a fait a16z », a déclaré David Clark, directeur des investissements chez VenCap, LP depuis le troisième fonds de a16z. « a16z fait partie des rares entreprises capables d’obtenir régulièrement ce genre de résultats sur le long terme et à grande échelle. » Les données de performance présentées plus haut le montrent également.
Durant cette phase, si a16z était prêt à « payer le prix fort » et à « aller jusqu’à investir comme dans des contrats à terme sur les ventres de porc » pour bâtir sa réputation et attendre des rendements à long terme, le coût à court terme de cet « effort » semble relativement faible.
Deuxième phase (2018-2024)
Au cours de la deuxième phase de a16z (2018-2024), sa conviction centrale a évolué : la taille des meilleures entreprises dépasserait largement les attentes de tous, elles resteraient privées plus longtemps et le « périmètre de disruption » technologique dans le secteur serait plus vaste que la plupart des gens ne l’imaginaient.
Forte de cette conviction, a16z a pris trois mesures pour passer du « top 5 » aux premières places du secteur :
Lever des fonds plus importants : lors de la première phase, a16z a levé 6,2 Md $ à travers 9 fonds, tandis qu’au cours des cinq années de la deuxième phase, elle a levé 32,9 Md $ à travers 19 fonds. Le consensus traditionnel du secteur du capital-risque est que « plus la taille du fonds est importante, plus le rendement est faible », mais a16z a défendu le point de vue inverse : si la valeur finale des meilleures entreprises est appelée à augmenter, il faut alors davantage de capitaux pour conserver une participation significative au fil des différents tours de financement. Pour les sociétés de capital-risque, le pire scénario est de « passer à côté d’une entreprise de premier plan » ou de « détenir une participation insuffisante dans une entreprise de premier plan déjà en portefeuille ». Marc dit souvent : « Au pire, vous perdez le capital investi (soit une perte de 1x), mais le potentiel de hausse est presque illimité. »
Sortir du modèle du « fonds unique » pour diversifier les investissements : lors de la première phase, a16z a principalement levé des fonds généralistes, ainsi que des fonds ultérieurs dédiés aux entreprises en phase avancée. Chaque associé commandité (General Partner, GP) avait son propre domaine de prédilection, mais tous les GP investissaient à partir du même fonds commun. Par ailleurs, a16z a également levé un fonds dédié aux biotechnologies, en raison des différences considérables entre ce secteur et les autres. Cet article se concentre sur les fonds de capital-risque d’a16z hors biotechnologies et santé.
À son entrée dans la deuxième phase, a16z a commencé à adopter une organisation « décentralisée ». En 2018, sous la direction de Chris Dixon, a16z a lancé son premier fonds consacré aux cryptomonnaies, CNK I. En 2019, la société a recruté David George pour créer une équipe dédiée aux investissements en phase avancée, Late Stage Ventures (LSV), et a levé le plus gros fonds de son histoire à l’époque : LSV I, d’un montant de 2,26 Md $, soit environ deux fois la taille de n’importe quel fonds précédent d’a16z. Durant cette période, a16z a levé plusieurs nouveaux fonds consacrés à des secteurs clés, aux cryptomonnaies, aux biotechnologies, à LSV, entre autres. En 2021, la société a également lancé un fonds d’amorçage dédié (AH Seed I, 478 M $), puis un fonds consacré au jeu vidéo en 2022 (Games I, 612 M $), ainsi que son premier fonds multisectoriel la même année (2022 Fund, 1,4 Md $), permettant aux investisseurs commanditaires (LP) d’investir proportionnellement dans tous les fonds levés au cours de la même année.
Point important : si chaque fonds pouvait s’appuyer sur les ressources centralisées de la société (comme l’équipe chargée des relations avec les investisseurs), chacun disposait aussi de sa propre équipe de plateforme, dédiée au marketing, aux opérations, aux finances, à l’organisation d’événements, à la recherche sur les politiques publiques et à d’autres domaines, afin de répondre aux besoins des fondateurs dans des secteurs spécifiques.
Allongement de la période de détention : au cours de la deuxième phase du développement d’a16z, les entreprises de premier plan ont commencé à rester privées plus longtemps et à lever davantage de fonds sur les marchés privés, à la fois pour financer leurs activités (« financements du marché primaire ») et pour apporter de la liquidité aux employés et aux premiers investisseurs par le biais de « transactions sur le marché secondaire ». Lorsque a16z a acheté des actions Facebook en phase avancée dans le cadre d’une transaction sur le marché secondaire, Matt Cohler a comparé cette pratique à un « investissement dans des contrats à terme sur la poitrine de porc ». Aujourd’hui, ce modèle est devenu la norme dans le secteur : des entreprises comme Stripe, SpaceX, WeWork et Uber, entre autres, peuvent désormais accéder à la liquidité sur les marchés privés, autrefois disponible uniquement sur les marchés publics.
Cette tendance a créé des difficultés pour le secteur : les LP peinent à accéder facilement à la liquidité, ce qui perturbe les cycles d’allocation des capitaux. Mais pour les institutions qui croient que « les entreprises technologiques vont considérablement changer d’échelle » (comme a16z), il s’agit d’une occasion en or : non seulement elle permet d’investir davantage dans des entreprises privées de grande qualité, mais elle transfère aussi aux marchés privés des rendements qui revenaient auparavant aux investisseurs des marchés publics. Je pense que ce transfert est l’une des principales raisons pour lesquelles a16z et d’autres sociétés de capital-risque peuvent fortement se développer sans réduire leurs rendements.
Pour répondre à cette tendance, a16z a pris deux mesures clés : obtenir le statut de conseiller en investissement enregistré (Registered Investment Advisor, RIA), afin de pouvoir investir librement dans les cryptomonnaies, les actions cotées et les transactions sur le marché secondaire ; et, sous la direction de David George, lancer le fonds LSV I mentionné précédemment. Durant la deuxième phase, sur les 32,9 Md $ levés par a16z, les fonds de la série LSV ont contribué à hauteur de 14,3 Md $. En outre, le fonds dédié aux cryptomonnaies a lui aussi été scindé : le quatrième fonds consacré aux cryptomonnaies (CNK IV) a été divisé en un fonds d’amorçage (1,5 Md $) et un fonds de phase avancée (3 Md $).
Voici les 10 principaux investissements de chaque fonds LSV, classés selon leur dernière valorisation lors d’un tour de financement ou leur capitalisation boursière actuelle :
LSV I : Coinbase, Roblox, Robinhood, Anduril, Databricks, Navan, Plaid, Stripe, Waymo, Samsara
LSV II : Databricks, Flock Safety, Robinhood (sortie en bourse, les fonds réinvestis dans Databricks), Stripe, Deel, Figma, WhatNot, Anduril, Devoted Health, SpaceX
LSV III : SpaceX, Anduril, Flock Safety, Navan, OpenAI, Stripe, xAI, Safe Superintelligence, Wiz, DoorDash
LSV IV : SpaceX, Databricks, OpenAI, Stripe, Revolut, Cursor, Anduril, Waymo, Thinking Machine Labs, Wiz
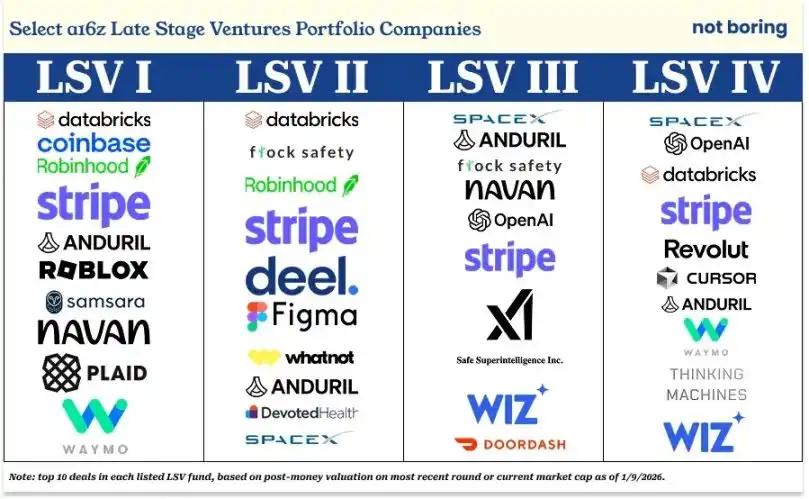
Si, comme l’a souvent affirmé le monde extérieur, les investissements d’a16z visaient à « profiter de la popularité des entreprises célèbres », alors le portefeuille ci-dessus constitue sans aucun doute une « liste des entreprises populaires de grande qualité ». Plus important encore, selon les données de Cambridge Associates pour le deuxième trimestre 2025, LSV I se classe parmi les 5 % meilleurs fonds de sa génération, tandis que LSV II et LSV III figurent tous deux dans les 25 % meilleurs (autrement dit, dans le premier quartile) des fonds de leur génération.
Au 30/09/2025, le TVPI net de LSV I s’élève à 3,3x ; celui de LSV II, à 1,2x (ce chiffre a toutefois pu augmenter à la suite des récents tours de financement de Databricks et SpaceX) ; et celui de LSV III, à 1,4x. En outre, selon certaines informations, SpaceX serait sur le point de conclure une importante transaction sur le marché secondaire, à une valorisation pouvant atteindre 800Md dollars, soit plus du double de sa valorisation précédente. Le TVPI net de LSV III devrait donc très probablement encore progresser.
Convaincue que la valeur finale de ces entreprises de premier plan dépassera de loin les attentes de la plupart des gens (mais pas de tous : par exemple, l’évaluation de SpaceX par Founders Fund et celle de Stripe par Thrive rejoignent celle d’a16z), a16z a pu investir davantage dans ces entreprises technologiques privées de grande qualité alors qu’elles étaient encore privées.
L’essentiel est qu’a16z a démontré que, dans les bonnes conditions, les fonds de croissance peuvent eux aussi générer des rendements comparables à ceux du capital-risque. Plus précisément, selon des données d’analyse obtenues auprès d’un LP d’a16z, une société de capital-risque dotée de solides capacités d’investissement en phase précoce et qui continue d’investir à mesure que les entreprises se développent peut non seulement atteindre des multiples de rendement comparables à ceux du capital-risque, mais aussi obtenir un taux de rendement interne (IRR) plus élevé. Bien sûr, établir des relations plus approfondies avec ces entreprises peut encore renforcer l’influence d’a16z dans le secteur.
Lors de la deuxième phase, a16z estime que l’objectif le plus important est de « détenir la plus grande part possible des entreprises de premier plan ». Si la société peut acquérir une connaissance approfondie d’une entreprise grâce à des investissements en phase précoce, puis continuer à investir par l’intermédiaire d’un fonds dédié à la phase avancée (ou compenser les erreurs commises au début), cet objectif devient plus facile à atteindre, même si ses participations n’ont pas encore atteint le niveau de « contrôle » courant dans d’autres classes d’actifs.
Le principe fondamental de cette phase reste l’« arbitrage », mais, contrairement à la première phase, a16z consacre davantage d’efforts à aider chacune des sociétés de son portefeuille à réussir.
Bien que le cycle de rendement des fonds de la deuxième phase ne soit pas encore arrivé à son terme, leurs performances actuelles dépassent celles qu’affichaient les fonds de la première phase au même stade, alors que le Wall Street Journal jugeait leurs résultats décevants.
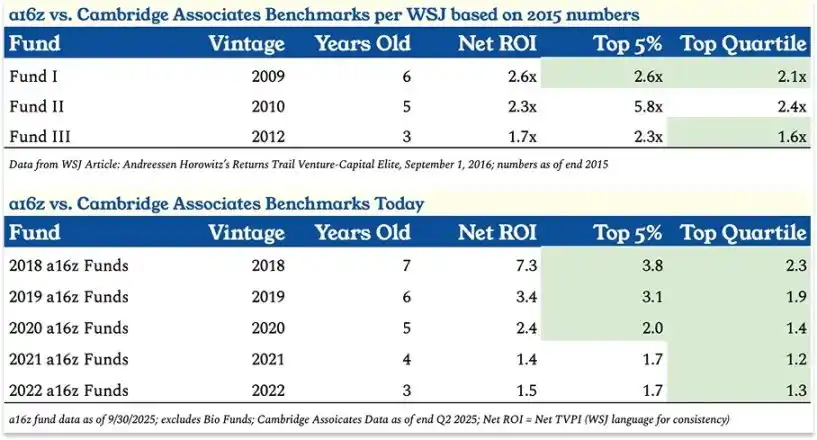
Rendement des fonds d’investissement d’a16z par rapport à l’indice sectoriel de Cambridge Associates
Plus précisément, le TVPI net du fonds de la génération 2018 est de 7,3x ; celui du fonds de la génération 2019, de 3,4x ; celui du fonds de la génération 2020, de 2,4x ; celui du fonds de la génération 2021, de 1,4x ; et celui du fonds de la génération 2022, de 1,5x.
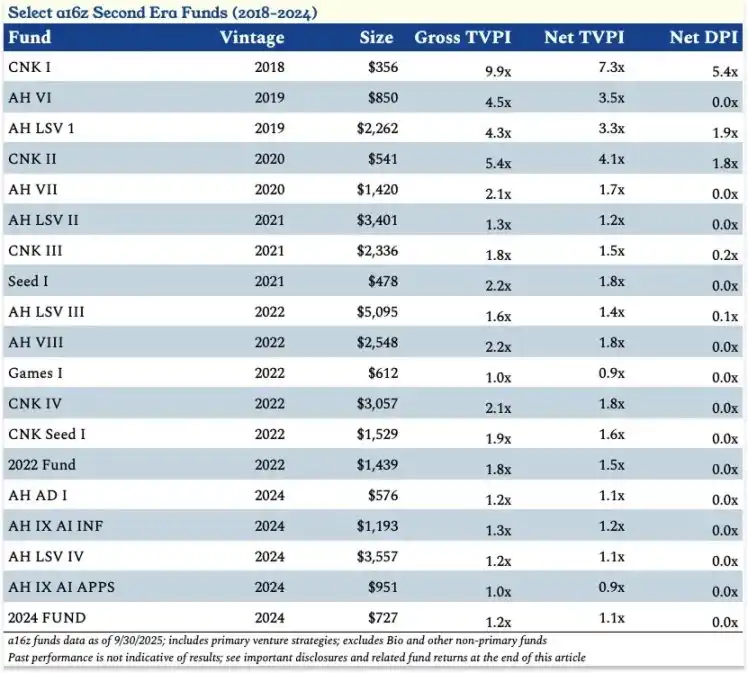
Principales données de performance de certains fonds d’a16z de 2018 à 2024 (deuxième phase)
Le point fort le plus remarquable de cette phase est la performance exceptionnelle des fonds dédiés aux cryptomonnaies (CNK 1-4 et CNK Seed 1). Parmi eux, CNK I a généré pour ses LP un rendement net de 5,4x en distribution nette sur capital versé (DPI).
Plus surprenant encore, malgré les interrogations de certains en 2022, qui se demandaient si a16z n’avait pas « mal choisi le moment et surcapitalisé un fonds crypto », son fonds Crypto Network Fund IV (CNK IV), levé à hauteur de 3 Md $, affiche à ce jour un TVPI net de 1,8x.
Les deux grands axes de la deuxième phase — la série de fonds LSV et le fonds consacré aux cryptomonnaies — incarnent parfaitement les deux convictions d’a16z quant à l’avenir : LSV répond à la tendance à « l’allongement du cycle privé des entreprises et à la hausse des besoins de financement sur les marchés privés », tandis que les cryptomonnaies représentent l’idée que l’innovation (et les rendements) peut provenir d’un domaine entièrement nouveau, en dehors des voies d’investissement traditionnelles.
Ces deux axes soulignent également la nécessité pour a16z d’élargir encore son éventail de services : soutenir les entreprises de son portefeuille tout en donnant des moyens d’action à l’ensemble du secteur. Par exemple, pour aider les entreprises en phase avancée de son portefeuille à se développer, a16z doit reproduire certains avantages des marchés publics sur les marchés privés ; et pour assurer la pérennité du secteur des cryptomonnaies aux États-Unis, ainsi que garantir que les nouvelles entreprises technologiques puissent rivaliser équitablement avec les géants en place, a16z doit s’implanter à Washington et mener des actions de lobbying.
Cela nous amène à la troisième phase d’a16z (2024 et au-delà). Sa conviction fondamentale est qu’avec des règles du jeu équitables, les nouvelles entreprises technologiques peuvent non seulement transformer de nombreux secteurs, mais aussi y exceller ; et qu’a16z doit montrer la voie au secteur, voire à tout le pays.
Cette conviction redéfinit une nouvelle fois le positionnement d’a16z. Lorsque la société atteint un certain seuil (la levée de 15 Md $ constitue un jalon évident), il ne suffit plus de « choisir les gagnants » —
Pour créer des gagnants, il faut façonner un environnement propice à leur compétition.
Comme le dit Ben : « Il est temps de montrer la voie au secteur. »
La troisième phase d’a16z : il est temps de montrer la voie au secteur
À ce stade, vous pouvez imaginer le scénario suivant : un analyste d’une société de capital-risque concurrente envoie un message au journaliste Tad Friend et lui dit : « Pour obtenir des rendements de 5 à 10x sur ces deux fonds de 15 Md $, il faut décupler la taille de l’ensemble du secteur technologique américain. »
Et vous pouvez probablement deviner la réponse de Marc et Ben : oui, c’est exactement ce que nous comptons faire.
C’est exactement le plan qu’a clairement exposé a16z, et voici sa logique :
Depuis 2015, a16z a investi dans davantage de licornes en phase précoce que tout autre investisseur, et l’écart qui le sépare de l’investisseur arrivé en deuxième position (Sequoia Capital) est comparable à celui entre le deuxième et le douzième.
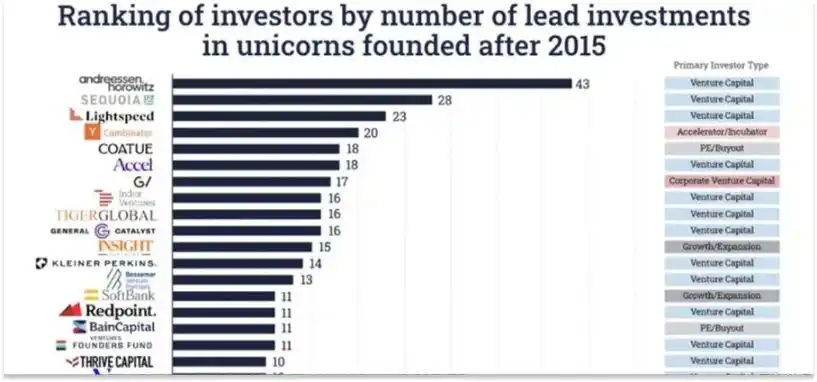
Source des données : Ilya Strebulaev, professeur à l’université Stanford
Il est clair que le « nombre de licornes issues d’investissements en phase précoce » constitue un indicateur très précis et pratique pour mesurer qui est le « meilleur investisseur ». Une méthode plus courante consiste à évaluer les rendements, qu’il s’agisse des multiples obtenus, du taux de rendement interne (IRR) ou simplement du total des liquidités distribuées aux investisseurs commanditaires (LP). Certains s’intéressent également au taux de réussite des investissements ou à la stabilité des performances. Il existe différentes façons de classer le secteur du capital-risque, chacune offrant son propre point de vue.
Mais ce critère d’évaluation fondé sur le « nombre de licornes » semble correspondre étroitement à la vision du secteur d’a16z. Lors de mes échanges avec l’équipe d’a16z spécialisée dans les cryptomonnaies, j’ai entendu à plusieurs reprises le même point de vue : si de nombreux entrepreneurs talentueux se positionnent dans un domaine particulier, il est acceptable de miser sur ce domaine, même si l’évaluation finale s’avère erronée ; en revanche, il est inacceptable d’investir dans le mauvais secteur ou de passer à côté du futur leader, quelle qu’en soit la raison. Comme le dit Ben :
« Nous savons parfaitement qu’il est extrêmement risqué de créer une entreprise. Par conséquent, tant que nous suivons la bonne méthode d’investissement et évaluons raisonnablement les risques, nous ne nous inquiétons pas outre mesure si certains investissements n’aboutissent pas. En revanche, si nous ne parvenons pas à déterminer avec précision si un entrepreneur est le meilleur candidat de son secteur, nous prenons cela très au sérieux.
Selon l’« indicateur clé » défini par a16z, la société est déjà devenue un chef de file du secteur du capital-risque.
« Alors, quelle est la prochaine étape ? » demande Ben. « Que signifie concrètement le fait de montrer la voie à un secteur ? »
Dans leur long message publié sur la plateforme X pour annoncer la levée de 15 Md $, ils ont répondu : « En tant que chef de file du secteur du capital-risque aux États-Unis, nous avons en quelque sorte entre nos mains l’avenir des nouvelles technologies américaines. Notre mission est de faire en sorte que les États-Unis remportent la domination technologique des 100 prochaines années. »
Il est rare qu’une société de capital-risque tienne de tels propos.
Mais si vous adhérez aux prémisses suivantes — la technologie est le moteur du progrès, les États-Unis doivent conserver leur position dominante grâce à leur supériorité technologique, a16z est le plus grand et le plus influent des investisseurs dans les jeunes entreprises technologiques américaines et dispose des capacités et des ressources nécessaires pour leur offrir des conditions de concurrence équitables face aux géants du secteur —, alors cette affirmation n’est pas entièrement déraisonnable.
Il a également souligné que, pour remporter la domination technologique des 100 prochaines années (ce qu’a16z assimile à la conquête d’une position de premier plan dans tous les domaines pour les 100 prochaines années), il faut maîtriser les nouvelles architectures technologiques clés — l’IA et les cryptomonnaies — et les appliquer aux secteurs les plus essentiels, comme les biotechnologies, la défense, la santé, la sécurité publique et l’éducation, voire les intégrer au fonctionnement du gouvernement.
Ces technologies vont considérablement élargir la taille du marché. Comme je l’ai expliqué dans mes articles « Le marché technologique va connaître une expansion spectaculaire » et « Tout peut être transformé par la technologie », des secteurs et des tâches non résolues qui ne relevaient pas initialement du domaine technologique y sont désormais intégrés. Cela signifie que la vision exploitable créatrice de valeur (Value-Creating Actionable Vision, VCAV) du capital-risque connaîtra elle aussi une expansion substantielle.
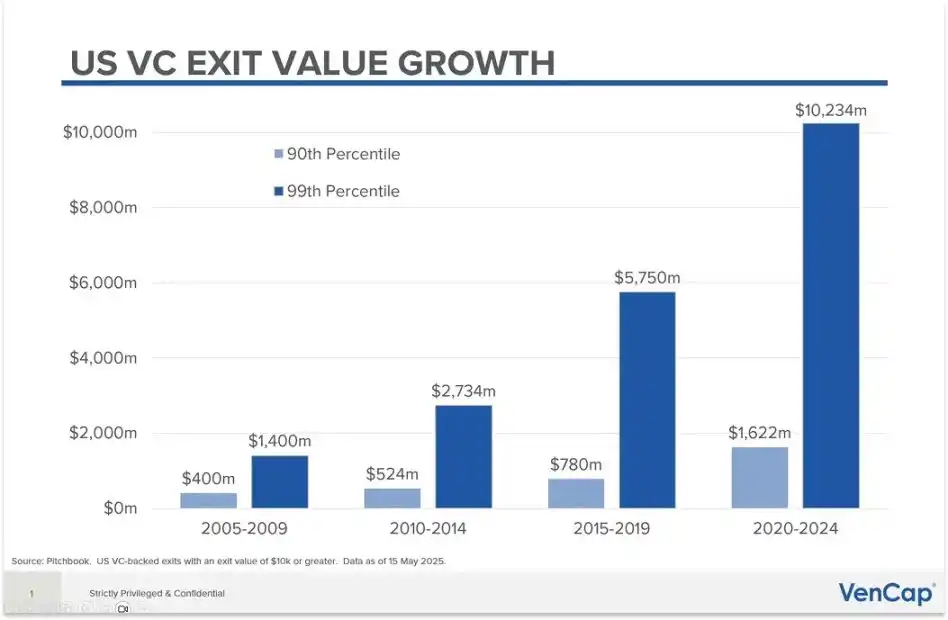
La taille des sorties du capital-risque américain connaît une forte croissance. Source du graphique : David Clark, directeur des investissements de VenCap
Il s’agit d’une prolongation de la stratégie d’investissement de longue date d’a16z, assortie d’un changement conceptuel majeur : dès lors qu’a16z assume son rôle de chef de file, ces valeurs peuvent se concrétiser et contribuer à assurer l’avenir des États-Unis (et même du monde entier).
Concrètement, cela implique cinq actions :
1. Repenser la politique technologique américaine pour lui permettre de retrouver son apogée ;
2. Réduire le fossé entre les entreprises privées et les sociétés cotées ;
3. Faire évoluer les stratégies marketing vers l’avenir ;
4. Adopter de nouveaux modèles de création d’entreprise ;
5. Façonner continuellement la culture d’entreprise tout en renforçant ses propres capacités.
Les initiatives d’a16z, qui peuvent sembler déroutantes, servent presque toutes ces cinq objectifs fondamentaux.
Le fait le plus marquant est qu’au cours des deux dernières années, a16z s’est exprimée de plus en plus ouvertement sur la scène politique : lors de la dernière élection, Marc et Ben ont soutenu publiquement le président Trump. Cette décision a suscité le mécontentement de nombreuses personnes, certaines estimant qu’un fonds de capital-risque ne devrait pas s’immiscer dans la politique nationale.
a16z rejette pourtant catégoriquement ce point de vue. Son objectif est de « rétablir la politique technologique américaine dans sa gloire passée ».
Marc et Ben ont exposé leur position dans leur « Programme de développement des petites entreprises technologiques », dont l’idée centrale est la suivante :
Les jeunes entreprises technologiques sont essentielles au développement national.
Pour gagner l’avenir, il faut des lois, des politiques et des systèmes de réglementation favorables à l’innovation, tout en empêchant les acteurs historiques bien dotés en ressources de freiner la concurrence par la « capture réglementaire ».
La réalité actuelle est pourtant tout à fait différente : « Nous pensons que les mauvaises politiques gouvernementales sont devenues la principale menace pour les petites entreprises technologiques. »
À l’heure actuelle, personne ne défend les jeunes entreprises technologiques auprès du gouvernement ou face aux géants du secteur : les acteurs en place ne le feront pas, et les startups ne devraient pas consacrer leurs ressources limitées à ce type de démarches.
La réussite financière des sociétés de capital-risque est étroitement liée à celle des jeunes entreprises technologiques. Le secteur du capital-risque devrait donc porter ce flambeau ; et, en tant que chef de file du secteur, a16z a une responsabilité encore plus grande.
La position politique d’a16z est « axée sur un seul enjeu » : elle se concentre exclusivement sur le développement des petites entreprises technologiques et suit une approche bipartisane.
Ses positions publiques comprennent notamment les déclarations suivantes : « Nous ne participerons pas aux controverses politiques qui ne concernent pas les petites entreprises technologiques » et « Nous soutenons ou nous opposons à un responsable politique uniquement en fonction de sa position à l’égard des petites entreprises technologiques, indépendamment de son parti et de ses positions sur d’autres sujets ». D’après ce que j’ai vu et entendu chez a16z, il ne s’agit pas de slogans creux, mais de véritables principes d’action.
Si a16z s’est lancée dans la politique, ce n’est pas parce qu’elle trouve cela amusant (même si Marc semble au moins apprécier cette « agitation » ; il se passionne pour de nombreux sujets et sait trouver de l’humour dans l’absurde — une aptitude qui constitue un avantage concurrentiel sous-estimé, mais nous n’avons pas le temps d’en parler aujourd’hui). À court terme, a16z est prête à supporter les critiques qui la jugent « ridicule » ainsi que les attaques de tous côtés, afin d’assurer la prospérité à long terme des technologies émergentes.
Comme l’a souligné Bill Gurley, ancien associé de Benchmark, dans son article « 2581 Miles », pendant longtemps, le secteur technologique a pu largement ignorer Washington, et Washington a pu largement ignorer le secteur technologique. Mais les choses ont changé il y a quelques années, en partie pour les raisons que j’ai évoquées : le secteur technologique est passé de la « création d’outils » à la « concurrence avec les géants du secteur ». Et le secteur des cryptomonnaies est le premier à subir une pression réglementaire pouvant entraîner sa « disparition ».
Quand a16z a fait ses premiers pas dans le monde politique à Washington, les « petites entreprises technologiques » n’y constituaient pas encore un groupe influent. Les grandes entreprises technologiques disposaient d’équipes de lobbying dédiées et de réseaux de relations gouvernementales ; les géants d’autres secteurs — banques, défense et autres — avaient eux aussi leurs ressources et leurs relations dans le domaine du lobbying. Mais les petites entreprises technologiques, y compris celles spécialisées dans les cryptomonnaies, ne bénéficiaient d’aucun soutien comparable. À l’époque, à l’exception éventuelle de Coinbase, aucune petite entreprise technologique ne pouvait assumer les coûts et les investissements initiaux nécessaires pour établir un mécanisme de représentation à Washington (et même dans les assemblées législatives des différents États américains).
En conséquence, en 10/2022, l’équipe d’a16z spécialisée dans les cryptomonnaies a recruté Collin McCune comme responsable des affaires gouvernementales, chargé de sensibiliser les responsables politiques américains aux cryptomonnaies. Collin, Chris Dixon, Miles Jennings, directeur juridique d’a16z pour les cryptomonnaies, d’autres membres de l’équipe ainsi que des entrepreneurs du portefeuille d’a16z et du secteur des cryptomonnaies dans son ensemble se sont rendus à plusieurs reprises à Washington pour expliquer aux décideurs le fonctionnement des cryptomonnaies, leur potentiel de développement et, surtout, le risque qu’une réglementation excessive étouffe l’innovation dans les technologies émergentes.
Ces efforts ont porté leurs fruits. En grande partie grâce à leur action et au comité d’action politique bipartite Fairshake SuperPAC, le secteur des cryptomonnaies n’est plus menacé d’être « éliminé » par la législation. L’année dernière, le président Trump a signé la loi GENIUS Act, qui a pour la première fois soumis les stablecoins à une réglementation. Parallèlement, un projet de loi exhaustif sur la structure du marché des cryptomonnaies a été adopté à la Chambre des représentants avec un large soutien bipartisan. Il attend actuellement son examen au Sénat, où il devrait être adopté plus tard cette année et promulgué.
Cette expérience s’est révélée essentielle lorsque l’intelligence artificielle est devenue un sujet central à Washington. Aujourd’hui, McCune supervise l’ensemble des activités d’a16z dans le domaine des affaires gouvernementales et a établi une présence permanente à Washington, couvrant plusieurs domaines comme l’IA, les cryptomonnaies et l’« American Dynamism ». a16z plaide actuellement en faveur de normes fédérales unifiées de réglementation de l’intelligence artificielle, afin d’éviter des politiques réglementaires incohérentes d’un État à l’autre et de promouvoir d’autres mesures propices à l’innovation.
Le terme « lobbying » peut avoir des connotations négatives, mais la réalité actuelle est la suivante : les concurrents des petites entreprises technologiques disposent d’équipes expérimentées chargées des affaires gouvernementales et des politiques publiques, et cherchent à rendre l’entrée de nouveaux acteurs sur le marché plus difficile par la « capture réglementaire ».
Pour que le secteur technologique puisse gagner l’avenir et que les fonds d’a16z produisent des rendements, il n’est plus possible de rester à l’écart de la politique. La bonne nouvelle, c’est que la survie d’a16z dépend de la création, de la croissance et de la réussite des startups. L’entreprise est donc plus motivée que n’importe quelle institution à défendre un environnement concurrentiel équitable et propice à l’innovation.
Car a16z elle-même reconnaît que, même aujourd’hui, personne ne peut prévoir quelles entreprises verront le jour à l’avenir ni comment elles seront créées.
L’idée d’« adopter un nouveau modèle de création d’entreprise » consiste à accepter qu’avec l’aide de l’intelligence artificielle, un fondateur pourrait n’avoir besoin à l’avenir que d’un dixième, voire d’un centième, des employés autrefois nécessaires pour lancer une entreprise, et que les éléments requis pour bâtir une grande entreprise pourraient eux aussi être très différents. Cela signifie également qu’a16z doit s’adapter.
Par exemple, a16z a lancé un programme d’accélération interne appelé « Speedrun » : il fournit jusqu’à 1 M $ de financement aux startups et propose un programme d’incubation de 12 semaines. Cette initiative permet à a16z d’observer très tôt les modèles de création de ces nouvelles entreprises, d’évaluer minutieusement chaque société participante et, par conséquent, de prendre des décisions plus éclairées pour investir davantage dans celles qui sont prometteuses.
Cette initiative comporte toutefois des risques : en multipliant le nombre d’entreprises pouvant prétendre avoir reçu un investissement d’a16z et en abaissant le seuil d’investissement, elle pourrait diluer la crédibilité de la marque a16z. Par exemple, a16z a suscité la controverse sur la plateforme X après avoir investi dans une entreprise appelée Doublespeed par l’intermédiaire de Speedrun. L’entreprise affirmait fournir une « infrastructure pour créateurs synthétiques », mais certains l’ont accusée d’être une « ferme de téléphones » et de proposer un « service de contenus poubelle ».
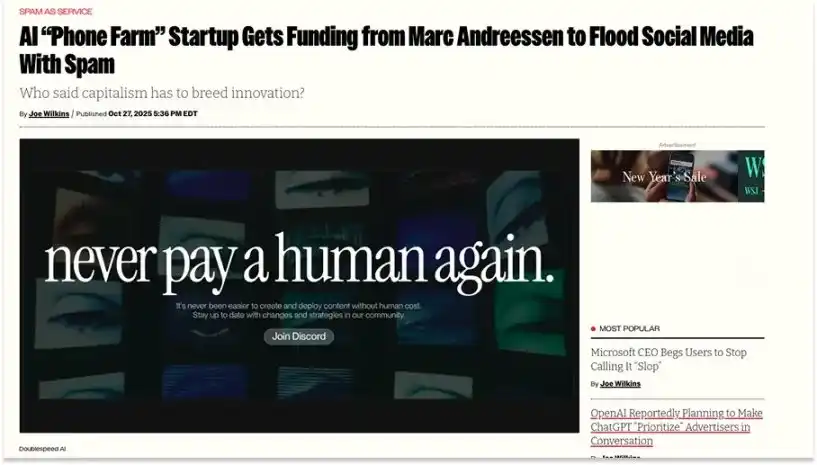
Source : Futurism
Certains affirment ironiquement que « l’entreprise a reçu un investissement de Marc Andreessen », alors que Marc ne participe pas aux investissements individuels inférieurs à 1 M $ dans le programme Speedrun, chaque investissement Speedrun ne représentant qu’environ 0,001 % des actifs sous gestion (AUM) d’a16z. Mais cela met précisément en lumière le problème central : j’ai vu de nombreuses personnes mentionner sur la plateforme X cette « entreprise financée par a16z », avant de découvrir finalement qu’il s’agissait peut-être d’un projet incubé par Speedrun et de le vérifier. Pourtant, la plupart des gens ne prendront pas le temps de vérifier les faits.
Un autre cas similaire, encore plus controversé, est celui de la startup Cluely, qui affirme « aider les utilisateurs à tricher dans diverses transactions ». a16z a mené un investissement de 15 M $ dans cette entreprise par l’intermédiaire de son fonds d’applications d’IA.
On peut légitimement se demander pourquoi a16z, une institution qui entend façonner l’avenir des États-Unis, investirait dans une entreprise qui privilégie la « propagation virale » aux « principes éthiques ». Aux yeux des internautes actifs, la présence d’une entreprise comme Cluely dans le portefeuille nuit-elle à la crédibilité de toutes les autres sociétés financées ?
La réponse est probablement oui. Personnellement, je ne suis pas d’accord avec cette décision d’investissement : elle donne une impression de vulgarité et de manque de dignité.
Cependant ! Selon la propre logique d’a16z, cette décision est cohérente.
Car, indépendamment du produit lui-même, le message central de Cluely est le suivant : à l’ère de l’intelligence artificielle, le modèle de création d’entreprise connaît une transformation fondamentale. Cette transformation repose sur l’idée que les capacités des modèles sous-jacents tendent à s’intégrer et à se banaliser, de sorte que la « capacité à se propager » deviendra le seul facteur clé ; et peu importe que cette propagation suscite des controverses.
Si a16z est réellement déterminée à « adopter un nouveau modèle de création d’entreprise », échanger 15 M $ et une controverse mineure sur la plateforme X contre une place au premier rang pour observer un modèle de création d’entreprise extrêmement novateur n’est en réalité pas un prix très élevé à payer.
Plus largement, dans le secteur où évolue a16z, « passer parfois pour ridicule » est un coût nécessaire pour éviter de connaître le sort de Kodak. Les entreprises doivent être prêtes à prendre des risques, qui vont bien au-delà du seul aspect financier. Compte tenu de la taille d’a16z, investir une petite somme est en réalité la façon la moins risquée de tenter sa chance.
On peut également considérer que, dans une perspective d’ensemble, ces petites controverses sur la plateforme X (qui est elle-même une société du portefeuille d’a16z) sont insignifiantes. En fait, lorsque j’ai interrogé Katherine Boyle, associée commanditée (General Partner) d’a16z et cofondatrice de l’activité « American Renaissance » de la société, elle m’a donné le point de vue suivant :
« Vous pourriez dire que oui, certaines entreprises nous valent des critiques sur la plateforme X : des personnes appartenant à certains cercles de San Francisco ou de New York n’aiment pas telle entreprise et disent : “Nous n’aimons pas qu’ils travaillent sur l’American Renaissance ! Nous n’aimons pas qu’ils travaillent sur les cryptomonnaies !”
Mais à l’échelle de notre système, ces petites controverses passagères n’ont absolument aucune importance.
Les grandes institutions disposent toutes d’un système évolutif, tout comme les États-Unis en tant que pays. Lorsque les États-Unis prennent des décisions embarrassantes sur la scène internationale, est-ce que cela nous inquiète ? Non, car cela n’a pas d’impact substantiel sur le pays, tout comme des événements similaires n’ont pas d’effet sur l’Église catholique romaine. »
Notre unité de pensée, c’est le « siècle », pas le « tweet ».
Vous pouvez ne pas approuver toutes les méthodes d’a16z, mais vous devez admirer l’audace de cette société.
Il est intéressant de noter que, lorsque j’interroge certains LP d’a16z au sujet des entreprises controversées qui ont provoqué des conflits sur X, ils me regardent souvent d’un air perplexe et demandent : « Qui ? » — manifestement, ils n’ont jamais entendu parler de ces entreprises.
Pour a16z, ce qui a toujours compté le plus, ce sont les « entreprises de premier plan » : les repérer tôt, participer avec succès à leurs tours de financement et conserver autant de capital que possible aussi longtemps que possible. Si vous interrogez un LP d’a16z sur Databricks, il la connaîtra certainement.
Dans cette troisième phase, celle où a16z entend « montrer la voie au secteur », un autre objectif est tout aussi important : aider ces entreprises de premier plan à poursuivre leur croissance, même après avoir fortement changé d’échelle.
Je pense que c’est là le cœur de ce que Ben appelle « combler le fossé entre le développement des entreprises privées et celui des sociétés cotées ». C’est aussi l’idée la plus importante pour repenser la compréhension actuelle du positionnement d’a16z et de la manière dont elle compte obtenir un rendement de 5 à 10x sur son fonds de 15 Md $.
Ben a déclaré : « Autrefois, les investisseurs en capital-risque aidaient les entreprises à atteindre 100 M $ de chiffre d’affaires, puis les confiaient aux banques d’investissement pour préparer leur introduction en bourse. » Mais cette époque est révolue. Aujourd’hui, les entreprises restent privées plus longtemps et sont aussi plus grandes : le secteur du capital-risque, représenté par a16z, doit donc renforcer ses capacités pour répondre aux besoins de développement des grandes entreprises.
À cette fin, a16z a récemment recruté Raghu Raghuram, ancien PDG de VMware, pour lui confier un « triple rôle » : associé commandité au sein de l’équipe d’infrastructure de l’IA de Martin Casado, associé commandité au sein de l’équipe du fonds de croissance de David George et associé gérant, chargé d’agir comme « conseiller de Ben pour l’aider à diriger la société ». Raghu codirigera avec Jen Kha une série de nouvelles initiatives visant à « répondre aux besoins de croissance des grandes entreprises ».
Ces initiatives consistent notamment à nouer des partenariats avec des gouvernements du monde entier pour aider les sociétés du portefeuille à atteindre une plus grande échelle et à se développer localement ; à établir des partenariats stratégiques avec des entreprises comme Eli Lilly (les deux sociétés ont lancé conjointement un fonds d’écosystème biotechnologique de 500 M $) ; à accroître le nombre et la profondeur des relations avec les investisseurs commanditaires (LP) à l’échelle mondiale ; et à développer les services de l’a16z Executive Briefing Center, qui propose des services personnalisés aux grandes entreprises et leur permet d’entrer directement en contact avec des sociétés du portefeuille d’a16z dans les secteurs concernés à travers le monde.
Même les grandes entreprises ne peuvent pas toujours créer elles-mêmes certaines ressources de manière pratique ou rentable. En revanche, a16z peut raisonnablement les développer de manière centralisée, puis les mettre à la disposition de l’ensemble de son portefeuille. Ces ressources concernent justement les affaires gouvernementales, les entreprises pesant des milliers de milliards de dollars et des capitaux de plusieurs milliers de milliards de dollars.
Toutes ces initiatives pourraient permettre aux entreprises de rester privées sans renoncer à la crédibilité, aux partenariats ni aux canaux de financement dont bénéficient les sociétés cotées.
Cela signifie que les entreprises peuvent atteindre une plus grande échelle sur le marché privé, un domaine qui constitue l’un des principaux axes d’activité d’a16z.
Cela signifie aussi qu’a16z peut investir davantage de capitaux avec une probabilité raisonnable d’obtenir des rendements substantiels ; ces rendements supplémentaires peuvent ensuite être convertis en davantage de ressources pour renforcer ses capacités et son influence dans le secteur. Ces capacités et cette influence peuvent à leur tour soutenir davantage les sociétés de son portefeuille, puis progressivement l’ensemble du secteur des technologies émergentes, ce qui permettra à davantage de nouvelles technologies de qualité d’être appliquées à un plus grand nombre de domaines de l’économie et, au bout du compte, d’offrir à chacun un avenir meilleur.
Bien sûr, ce processus comporte inévitablement de nombreux risques. « Plus d’argent, plus de problèmes » ; les dirigeants doivent toujours supporter davantage de critiques, et ainsi de suite.
À mon avis, a16z livre une concurrence dans le secteur à une échelle et avec une ampleur sans précédent, ce qui présente à la fois des occasions et des risques.
Par exemple, plus les activités couvrent de domaines, plus le nombre de risques potentiels augmente naturellement. En théorie, plus une entreprise reste longtemps privée, plus il est difficile de créer de la liquidité pour les investisseurs commanditaires (LP) ; ceux-ci auront aussi davantage de mal à investir dans de nouveaux fonds, alors que ces nouveaux fonds constituent la base financière permettant à a16z d’investir dans les futurs géants potentiels.
Mais, au bout du compte, deux groupes clés déterminent tout : les fondateurs et les LP. Ils sont à la fois les clients et les investisseurs de la société.
Les deux groupes clés : les LP et les fondateurs
Que les fondateurs choisissent l’institution dont ils accepteront l’investissement ou que les LP choisissent l’institution qu’ils financeront, leur attitude à l’égard d’a16z résume parfaitement toute la logique fondamentale exposée plus haut.
Voici le raisonnement qui sous-tend mon analyse :
Si les fondateurs les plus prestigieux estiment que le système mis en place par a16z peut les aider à bâtir une entreprise plus grande que par d’autres moyens, ils donneront la priorité aux investissements d’a16z (ou veilleront au moins à ce qu’a16z fasse partie de leurs sources de financement).
Si les LP pensent qu’a16z continuera d’investir dans les meilleurs fondateurs, même face à une crise de liquidité, ils donneront la priorité au financement d’a16z et conserveront à long terme leurs parts dans ses fonds.
Lors de ma conversation avec Jen Kha, elle m’a raconté une histoire qui illustre parfaitement ce principe : dans le secteur du capital-risque, « investir dans les toutes meilleures entreprises » (en supposant que le marché soit bien choisi) est la seule chose qui compte vraiment.
Il y a quelques années, pendant un bref ralentissement du marché du capital-risque, le marché s’inquiétait des problèmes de liquidité et de l’incertitude liée à la position floue de l’administration Trump sur le statut fiscal des fonds de dotation. À l’époque, a16z a pris l’initiative de proposer une aide en matière de liquidité à ses LP. À la lumière des informations de l’époque — notamment des rumeurs selon lesquelles certains fonds de dotation de premier plan vendaient leurs portefeuilles de capital-risque —, on comprend aisément que l’offre d’a16z ressemblait à un verre d’eau dans le désert.
Plus précisément, le premier fonds d’a16z (Fund 1) détenait des actions de Stripe issues de son tour d’amorçage, tandis que le troisième fonds (Fund III) avait acquis une participation importante dans Databricks lors de son tour de série A. a16z a dit à ses LP : « Nous savons que tout le monde traverse une crise de liquidité. Si vous le souhaitez, nous pouvons racheter vos parts dans ces entreprises afin de vous apporter un peu de liquidité. »
« Packy, voilà ce qui s’est passé, se souvient Jen : les 30 LP ont répondu qu’ils n’envisageaient absolument pas de vendre. Ils ont dit : “Merci pour cette proposition, mais nous ne voulons pas céder nos parts dans ces entreprises ; nous avons besoin de liquidités provenant des parts d’autres entreprises.” »
David Clark, directeur des investissements de VenCap et LP d’a16z, a expliqué : « L’essence du capital-risque ne réside pas dans la liquidité à court terme, mais dans la croissance composée à long terme. Nous ne voulons pas que le gestionnaire du fonds vende trop tôt les parts des entreprises de la meilleure qualité. »
Anne Martin, de l’université Wesleyan, faisait partie de ces 30 premiers LP, et son expérience de l’investissement confirme elle aussi la puissance de la capitalisation. Depuis la création du premier fonds d’a16z en 2009, elle soutient l’organisation : à l’époque, elle travaillait au fonds de dotation de Yale ; aujourd’hui, en tant que directrice des investissements de l’université Wesleyan, elle a participé à 29 fonds d’a16z. Le dernier fonds levé par a16z portera ce nombre au-delà de 30.
« Dans les portefeuilles dont je dirige les investissements, a16z représente une position importante et l’actif détenu depuis le plus longtemps », m’a dit Anne le mois dernier. « Lors de la première réunion du comité d’investissement que j’ai présidée après mon arrivée, j’ai recommandé deux nouveaux gestionnaires de fonds aux membres du comité, et a16z était l’un d’eux. »
Au départ, Anne a investi dans un fonds de 300 M $. Jen a expliqué : « Elle a directement négocié les clauses du contrat de société en commandite (Limited Partner Agreement, LPA) avec Ben. » Anne partage l’avis d’a16z selon lequel « l’opportunité de marché justifie déjà la création d’un fonds plus important ».
« Ce qui distingue a16z, c’est… prenez par exemple son fonds d’infrastructure de l’IA de 1,6 Md $ : il suffit de faire un calcul matriciel. “En supposant qu’ils détiennent 8 % de l’entreprise à la sortie, quelle valorisation de sortie faut-il pour rembourser le fonds ?” Avec une participation de 8 %, l’entreprise devrait sortir à une valorisation de 20 Md $. Ce scénario n’est pas courant, mais a16z semble souvent l’atteindre. Plus important encore : une participation de 8 % est-elle raisonnable pour eux ? Car leur participation est souvent bien supérieure. »
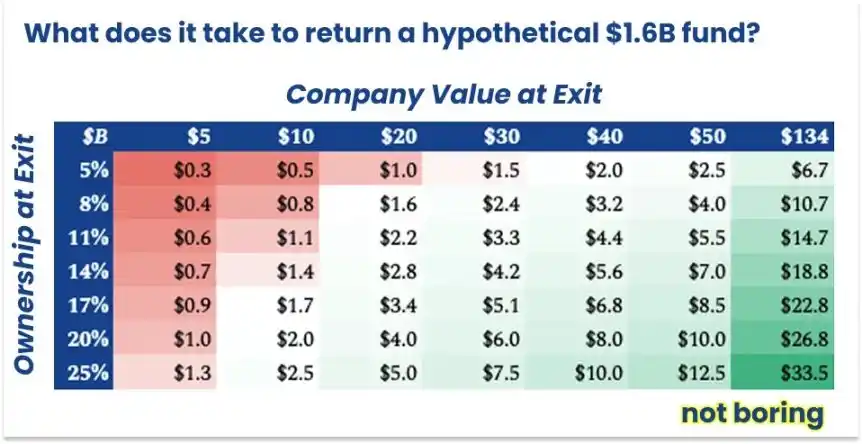
À titre d’illustration uniquement… mais tout à fait réalisable
« Je pense que, pour eux, l’essentiel est la part détenue et leur capacité à aider ces entreprises à obtenir des résultats considérables », m’a dit Anne. « Ce sont ces deux éléments qui donnent confiance aux LP dans les fonds de grande taille. »
C’est précisément grâce à cette capacité à « aider les entreprises à obtenir des résultats considérables » que même les fondateurs les plus recherchés sont prêts à proposer à a16z des conditions d’investissement plus avantageuses qu’à ses concurrents. Rien qu’en 2025, lors de plusieurs transactions, a16z a investi à une valorisation inférieure à celle d’autres sociétés de premier plan participant au même tour. Je ne peux pas révéler le nom des entreprises concernées, mais, d’après ce que je sais, quatre entreprises technologiques bien connues ont adopté ce modèle de financement l’année dernière.
En réalité, les fondateurs apprécient beaucoup les ressources qu’a16z peut leur apporter et sont parfois prêts à accepter des valorisations inférieures à celles du marché. C’est tout le contraire des débuts d’a16z : ses concurrents, mécontents de la voir rafler fréquemment des projets à prix élevé, lui avaient même donné le surnom d’« A-Ho ». Ce changement suffit à prouver que collaborer avec a16z peut apporter une valeur réelle et concrète, et que les entreprises sont prêtes à accepter en contrepartie un « taux de dilution plus élevé ».
Cela signifie que, même si j’ai évoqué deux groupes clés, il n’en existe finalement qu’un seul : si les meilleurs fondateurs sont prêts à travailler avec a16z, les LP de la plus haute qualité suivront naturellement.
a16z peut-elle améliorer les résultats du développement des entreprises de son portefeuille ?
C’est bien la question centrale, n’est-ce pas ? On peut la formuler à l’aide de l’équation hypothétique suivante :
Part de la valeur de marché créée par a16z × Valeur totale du marché influencée
Le principal défi de cette équation est le suivant : pour augmenter considérablement la « part de contribution » à gauche, il faut apporter de l’aide lorsque la « valeur totale du marché influencée » à droite est la plus faible (autrement dit, aux premiers stades d’une entreprise).
Mais lorsque vous aidez réellement une petite entreprise à devenir un géant du secteur, la fidélité que vous gagnez n’a pas de prix : les fondateurs vous recommanderont spontanément à d’autres fondateurs qui envisagent de lever des fonds et vous défendront dans les médias.
J’ai demandé à Erik Torenberg de me mettre en contact avec des fondateurs financés par a16z et, en quelques heures, il m’a présenté les fondateurs d’entreprises dont la valeur de marché combinée atteint plus de 200 Md $, notamment Ali Ghodsi, de Databricks, et Garrett Langley, de Flock Safety.
Je mentionne spécialement ces deux fondateurs car, dans les 48 heures suivant la prise de contact, deux événements importants se sont produits : Databricks a annoncé un tour de financement de 40 Md $, qui valorisait l’entreprise à 134 Md $, et Flock Safety a contribué à l’arrestation du suspect du meurtre de personnes liées à l’université Brown et au Massachusetts Institute of Technology (MIT). Ces deux événements illustrent de manière saisissante l’influence des entreprises du portefeuille d’a16z.
Sources : Boston.com et The Wall Street Journal
Mais ce que je cherche vraiment à comprendre, c’est comment a16z met son influence au service de ces entreprises. Ce soutien a-t-il réellement changé leur trajectoire ? L’écosystème de ressources qu’a16z a investi des centaines de millions, voire des milliards, à bâtir a-t-il réellement apporté des changements importants à ces entreprises ?
Pour croire au pari d’a16z lors de la troisième phase — créer des rendements substantiels pour le nouveau fonds de 15 Md $ en élargissant le marché des startups technologiques et en augmentant la valeur des entreprises en portefeuille —, il faut d’abord croire que la réponse aux questions ci-dessus est oui.
Et, en effet, la réponse est oui.
Rappelez-vous qu’Ali, de Databricks, a déclaré un jour : « Sans a16z, Databricks n’existerait pas aujourd’hui. » À elle seule, cette entreprise a ajouté 134 Md $ (et ce n’est pas fini) au marché accessible aux investisseurs en capital-risque et a généré pour a16z un rendement net d’environ 20 Md $. Même si ses propos sont quelque peu exagérés, il n’est pas difficile de soutenir que l’aide apportée par a16z à Databricks — de l’assistance commerciale initiale à la mise en relation avec Microsoft, en passant par l’aide à la création de départements spécifiques — dépasse déjà la valeur de tous les investissements d’a16z dans le développement de sa plateforme depuis sa création.
On peut d’ailleurs faire le calcul suivant : si a16z détient encore environ 15 % de Databricks, une estimation approximative montre que, dès lors que la contribution d’a16z à la valorisation de Databricks atteint environ 25 %, cela suffit à couvrir les frais de gestion habituels du capital-risque facturés par a16z depuis sa création.
Tous les fondateurs que j’ai interrogés ont décrit un mode de fonctionnement similaire chez a16z. Quel que soit l’associé commandité (GP) avec lequel ils interagissent, ce modèle porte clairement la marque de la célèbre agence de talents innovante CAA : quand vous n’avez pas besoin d’eux, ils n’interviennent jamais et vous laissent gérer votre entreprise en toute indépendance ; dès que vous leur demandez de l’aide, ils mobilisent « toutes les forces disponibles » pour vous soutenir.
C’est aussi l’un des principaux moyens par lesquels a16z remporte des investissements : le GP de chaque fonds est chargé de choisir les cibles d’investissement et, lorsque cela est nécessaire, il mobilise toutes les ressources de la société — y compris Marc et Ben eux-mêmes — pour poursuivre l’opération jusqu’au bout.
« La situation idéale pour une entreprise, c’est “des responsabilités déléguées, des convictions partagées et des avancées collectives” », m’a dit David Haber. « Marc dira en substance : “Si vous me dites que c’est le prochain Coinbase, je suis prêt à prendre l’avion pour n’importe quelle destination dans le monde. Je peux inviter cet entrepreneur chez moi à dîner ce soir. Agissez immédiatement, à n’importe quel prix.” »
Une fois l’opération conclue, le mode de collaboration entre le GP et les fondateurs reste le même.
« Quelle que soit la situation, leur soutien est indéfectible. a16z va même jusqu’à me soutenir, moi et l’équipe fondatrice, plus que nécessaire. Même si nos opinions divergent, ils ne s’immiscent jamais trop », a déclaré Ali. « Mais dès que vous avez besoin d’aide, ils s’impliquent tous pour s’assurer que le problème soit résolu. »
Bien sûr, a16z soutient Databricks de cette façon, et j’ai entendu exactement la même chose de la part de plusieurs autres entreprises en phase de démarrage soutenues par a16z.
Shane Mac, PDG et cofondateur de XMTP, une entreprise de communication en temps réel spécialisée dans les protocoles et faisant partie du portefeuille d’investissements en cryptomonnaies d’a16z, m’a écrit :
« a16z a fait beaucoup de choses, comme la plupart des sociétés de capital-risque. Mais, à mon avis, ce qui compte le plus, c’est ce qu’ils ne font pas :
Ils ne font jamais de microgestion, ne se livrent pas à la spéculation à court terme et ne me font jamais perdre mon temps. Chaque ressource qu’ils m’ont présentée a changé la trajectoire de croissance de notre entreprise. Ils m’ont aidé à croire davantage en moi, m’ont fait comprendre que je pouvais moi aussi bâtir une entreprise aussi ambitieuse, et qu’ensemble, nous pouvions changer le monde. »
Je crois que c’est là leur grande force : croire en moi et me pousser au-delà des limites que je m’impose.
Les fondateurs de la « société furtive » (j’avais écrit sur cette entreprise fin 2024, lorsque a16z y avait investi), Dancho Lilienthal et Jose Chayet, ont vécu une expérience très similaire, même s’ils travaillaient avec un autre GP (Anish Acharya) au sein d’une autre équipe (AI Apps).
Il y a quelques semaines, ils ont eu un appel Zoom avec Anish. Ils étaient inquiets, car la croissance de leur entreprise « s’accélérait régulièrement » au lieu de « décoller comme celle des autres entreprises d’IA ».
« Nous avions peur que les investisseurs se disent : “Cette entreprise grandit trop lentement, je ne veux pas lui consacrer davantage de temps” », se souvient Dancho. « Anish nous a regardés à travers l’écran et a dit : “Les gars, à moins que je meure ou que je sois licencié, je suis là pour vous soutenir jusqu’au bout. Quoi qu’il arrive, je suis là.” »
Ils décrivent ce modèle, « sans ingérence, mais présent quand on en a besoin », ainsi :
« C’est comme le parent idéal : il est là quand vous en avez besoin, assume ses responsabilités envers vous et veille à ce que tout se passe bien ; quand vous n’avez pas besoin de lui, il n’intervient pas et ne sème pas le chaos. »
Ce modèle est à la fois excellent et délibérément conçu.
Joe Connor, fondateur d’Odyssey (une entreprise spécialisée dans la « plateforme de choix des établissements scolaires », également soutenue par a16z et Not Boring Capital), m’a dit qu’il ne sollicitait pas a16z pour des conseils opérationnels au quotidien, mais que « chaque fois que j’ai besoin d’entrer en contact avec quelqu’un, où que ce soit dans le monde, j’envoie simplement un message à Katherine, et elle me met en relation ».
a16z peut aider les entreprises à entrer en contact avec des experts de tous les secteurs dans le monde entier, mais affirme explicitement ne pas interférer dans leurs opérations. Dans une étude de cas de la Harvard Business School (HBS) publiée en 2014, Marc avait déclaré : « Nous ne sommes pas les “petites roues” des startups. Les entreprises doivent faire elles-mêmes tout ce dont elles sont capables, et nous ne le ferons pas à leur place. »
L’objectif d’a16z est d’apporter aux entreprises de la « crédibilité » et de l’« influence ».
Au fil des ans, a16z a proposé différents services. Alex Danco, qui a beaucoup approfondi ces questions, m’a expliqué : « Quel est aujourd’hui le service le plus important que nous proposons ? Le soutien au recrutement, ainsi qu’aux ventes et au marketing. Pourquoi ces deux domaines ? Parce qu’ils nécessitent le plus de “réserves de crédibilité”, et que le rôle essentiel d’a16z est d’être une “banque de crédibilité”. »
Ou, comme l’a formulé Marc : « Ce que vous attendez d’un VC, c’est qu’il amplifie votre portée. »
Joe m’a donné deux exemples.
À l’époque où Odyssey n’en était qu’à ses débuts, l’entreprise a rencontré un problème lié à Stripe qu’elle ne parvenait pas à résoudre par les voies habituelles. « a16z m’a aidé à entrer en contact avec Patrick Collison, et le problème a été réglé immédiatement », m’a-t-il dit. « Chaque fois que j’ai demandé de l’aide, on ne m’a jamais refusé. Stripe est valorisée à environ 95 Md $, alors que notre valorisation était presque négligeable à l’époque. Mais nous faisons tous partie de l’écosystème a16z, et tout le monde se soutient. »
Même en dehors de l’écosystème a16z, son nom a beaucoup de poids. Les clients d’Odyssey sont des gouvernements d’États, dont les employés ne seraient peut-être pas capables de citer trois sociétés de capital-risque et ne s’intéressent peut-être pas du tout au capital-risque. Mais Joe m’a dit : « Ils connaissent a16z, ils connaissent Marc et Ben. Quand nous n’avions pas encore de références et que les États ne pouvaient pas nous choisir sur la base de résultats antérieurs, le soutien d’a16z leur a donné confiance : ils ont cru que nous tiendrions nos promesses et que notre technologie était aussi performante que nous le disions, parce qu’une institution qui avait investi dans Stripe et Instacart nous soutenait. »
En 10/2024, Odyssey a remporté le contrat d’exploitation du programme Texas Education Savings Account (ESA), d’un montant de 1 Md $, le plus important de ce type aux États-Unis. Aujourd’hui, Odyssey a acquis sa crédibilité par ses propres efforts.
C’est un exemple concret de la « construction de la crédibilité » qui montre aussi que celle-ci peut s’étendre. Pour la grande majorité des acteurs du marché qui ne suivent pas de près les tendances de la Silicon Valley, bâtir sa crédibilité nécessite un « soutien à grande échelle ». Plus la promotion d’a16z est efficace, plus ses entreprises en portefeuille gagnent en crédibilité auprès de leurs clients, partenaires et employés potentiels.
« Si notre entreprise accomplit des choses extraordinaires, mais que personne ne le sait, a-t-elle vraiment réussi ? », demandait Ben dans l’article « It’s Time to Lead the Industry ». Il est clair que les fondateurs font partie du public cible du marketing d’a16z : ils doivent comprendre l’aide que la société peut leur apporter. Mais son public cible comprend également toutes les entités avec lesquelles les fondateurs pourraient collaborer à l’avenir.
Marketing
Pour cette raison, investir dans la création d’une équipe média interne de premier plan est tout à fait logique.
Une certaine visibilité est facile à obtenir et manque de nouveauté, alors que l’équipe média vise à transformer l’attention en valeur réelle. Elle gère un système médiatique interne complet : création et exploitation de canaux propriétaires de qualité (sur X, YouTube, Instagram et Substack), organisation du lancement de produits et de prises de contrôle de fils d’actualité (c’est-à-dire la diffusion concentrée de contenus sur une plateforme pendant une période donnée), et déploiement direct de personnel aux étapes clés du développement des entreprises en portefeuille.
« Nous faisons face à quelques difficultés de relations publiques ces derniers temps », m’a confié Garrett Langley, de Flock Safety, il y a quelques semaines — avant que son entreprise contribue à résoudre les affaires de meurtre au MIT et à l’université Brown, et avant que la situation médiatique ne se retourne rapidement. « Alors que la plupart des institutions figurant sur la liste des investisseurs se sont contentées de proposer des idées, a16z est passé à l’action. Erik et son équipe se sont impliqués directement, sans tourner autour du pot. Ils ont maintenant rejoint notre espace de travail Slack et contribuent à l’élaboration de notre positionnement et de nos documents de marque. Cette semaine, nous avons également enregistré un podcast avec Ben. Le fait qu’une marque aussi crédible et réputée qu’a16z prenne la parole en faveur de notre entreprise est essentiel pour sa visibilité sur le marché et la confiance des employés. »
Ils apportent aussi leur soutien lorsque l’entreprise se porte bien, notamment pendant les premières années enthousiasmantes d’une startup. Fei-Fei Li, informaticienne légendaire et fondatrice de World Labs, a déclaré : « Quatre semaines avant le lancement de notre produit “Marble”, leur nouvelle équipe média nous a proposé une idée créative que je n’avais jamais vue : tourner la vidéo de lancement sur une scène virtuelle à LED en 3D, tout en générant en temps réel l’environnement de la scène avec notre propre produit. De la production vidéo de qualité cinématographique au tournage d’un documentaire sur les coulisses, en passant par la planification de l’événement de lancement et les échanges avec des leaders d’opinion dans le domaine des effets visuels (VFX), ils ont travaillé en étroite collaboration avec nous. Le lancement a suscité une attention considérable. À l’époque, nous n’avions pas encore développé nos propres capacités marketing, et ils nous ont aidés à poser les bases de notre système marketing. Ce soutien complet, de la conception créative à la création de l’entreprise, est tout simplement inégalé ailleurs. »
Je reconnais que je suis peut-être un peu partial, puisque ces personnes sont mes amis et des partenaires de longue date, mais ce sont véritablement des professionnels de premier ordre dans leur secteur.
Depuis longtemps, Erik se consacre à la création d’une nouvelle institution médiatique, ce qui explique pourquoi je l’ai invité à participer à la production de « Miracle Age ». Il a également toujours estimé que les sociétés de capital-risque pouvaient bénéficier d’avantages structurels.
Je me souviens d’une discussion avec Erik sur sa méthode de constitution d’équipe. Je n’aurais jamais imaginé qu’il réussirait à recruter des talents comme Alex Freaking Danco.
Si « l’écriture est une technologie permettant de transférer de l’influence » — une idée à laquelle je crois fermement —, alors demander à Alex Danco et à Elena Burger, qui vient de rejoindre l’équipe, d’écrire pour vous et de collaborer avec vous est indéniablement un superpouvoir que l’argent ne peut acheter. Aujourd’hui, toutes les entreprises se démènent pour recruter un « Chief Storytelling Officer », tandis qu’a16z continue d’attirer ces talents et de diffuser leurs capacités dans tout l’écosystème de ses entreprises en portefeuille.
Par ailleurs, j’ai rencontré Erik et David Booth pour la première fois en 2019, alors que je participais au programme On Deck. Dans le milieu technologique, personne ne comprend aussi profondément que David la valeur de la « création d’une communauté ». Désormais doté de davantage de ressources et de la possibilité d’entrer en contact avec les meilleurs talents du monde entier, il met son expérience en pratique : il s’efforce de transformer a16z en une machine plus efficace d’« accès prioritaire » (remarque : il s’agit d’une boucle de rétroaction positive qui attire des ressources de qualité grâce à une allocation préférentielle des ressources) et de donner au réseau de capital-risque des effets de réseau.
Je me rends compte que mon ton est peut-être un peu trop enthousiaste, et qu’a16z a déjà essayé d’orienter les récits du secteur avec des projets comme « Future », qui n’ont malheureusement jamais abouti. Mais deux points doivent être clarifiés : 1) au vu de la logique économique exposée plus haut, a16z devrait effectivement tenter cent fois des projets comme « Future » ; 2) cette équipe de plateforme est celle que je connais le mieux — après tout, je travaille aussi dans ce domaine, et je n’aurais jamais pensé découvrir des talents pareils. Si d’autres équipes atteignaient ce niveau, je serais encore plus convaincu qu’a16z bâtit réellement une machine dotée d’avantages cumulatifs, un avantage qu’une entreprise seule aurait du mal à construire de manière indépendante.
Chaque dollar consacré à raconter l’histoire de l’entreprise et de ses sociétés en portefeuille crée de la valeur dans de multiples dimensions, et son coût, réparti entre chacune d’elles, est presque négligeable. De plus, quel que soit le montant investi par a16z, dès lors que ces investissements lui permettent de saisir une occasion supplémentaire d’accompagner une entreprise de qualité comme Databricks, Coinbase, Applied Intuition, Deel ou Cursor (ou toute autre société soutenue par a16z que vous connaissez), ils en valent tous la peine.
C’est la logique économique qui guide toutes les activités d’a16z. Elle est cohérente avec la logique de ses investissements dans les startups — « vous ne pouvez perdre, au maximum, que le montant investi, tandis que les gains potentiels sont presque infinis » — et s’applique désormais à chaque décision de l’entreprise.
Pour a16z, construire un système dont la plupart des entreprises en portefeuille ont besoin (sans que ce soit leur cœur de métier) est bien plus judicieux que de laisser une seule entreprise le bâtir de manière indépendante — du moins jusqu’à ce qu’elle atteigne une taille suffisante.
Recrutement des talents
D’après les retours concrets, tous les fondateurs que j’ai interrogés ont mentionné que le soutien d’a16z est particulièrement crucial dans deux domaines : le recrutement des talents et les ventes.
Depuis sa création, le recrutement des talents est au cœur des services d’a16z. À l’époque, Marc et Ben avaient débauché Shannon Callahan chez Opsware. Par la suite, Shannon avait convaincu Ben d’embaucher Jeff Stump comme responsable des talents. Ensemble, ils ont constitué une équipe de recrutement « inestimable » pour le secteur du capital-risque en phase de démarrage.
« En termes d’ampleur comme de qualité, ils ne jouent tout simplement pas dans la même catégorie. » Comparant l’équipe de recrutement d’a16z à celles d’autres VC, Ali a déclaré : « D’autres organisations peuvent se contenter d’apporter une aide ponctuelle, par exemple en embauchant quelques personnes pour vous aider à recruter. a16z, en revanche, dispose d’un service de recrutement professionnel dont la mission principale est d’atteindre des objectifs de recrutement, avec des indicateurs axés sur la conclusion des recrutements et la constitution pour vous d’un vivier de talents de premier ordre. »
Des fondateurs à différents stades de développement m’ont dit que cette équipe de recrutement pouvait accompagner une entreprise depuis sa création jusqu’à sa maturité.
Oskar Shulz, cofondateur et président de Cursor, a écrit dans un courriel : « L’envergure d’a16z lui permet de nous aider dans de nombreux domaines fonctionnels », les plus importants étant « le recrutement en ingénierie et en recherche, ainsi que celui des cadres dirigeants. Les organisations plus modestes n’ont tout simplement pas les ressources nécessaires pour nous donner une vision complète du marché des talents. »
Cette « ressource » comprend aussi les General Partners (GP). Lors d’une récente conversation entre Martin Casado, GP de l’équipe AI Infrastructure d’a16z, et Michael Truell, PDG de Cursor, tous deux ont mentionné que Martin passait ses nuits et ses week-ends à recruter des talents pour Cursor. « Faites en sorte que les membres de votre conseil d’administration s’impliquent davantage, jusqu’à ce qu’ils “baissent pavillon” », a plaisanté Truell. « Faites pleinement usage de leur temps. »
Qasar Younis, fondateur et PDG d’Applied Intuition, valorisée à 15 Md $, a déclaré : « Plusieurs de nos premiers employés, dont notre directeur des opérations (COO), sont arrivés grâce aux recommandations d’a16z. La deuxième personne la plus importante de notre service financier vient également d’a16z. Plusieurs employés d’a16z ont même rejoint Applied Intuition, comme Matthew Colford, qui faisait partie des premiers membres de l’équipe des affaires gouvernementales d’a16z. »
Alex Bouaziz, cofondateur et PDG de Deel, m’a expliqué qu’à mesure que l’entreprise grandissait et prenait davantage de place dans le portefeuille d’a16z, elle recevait de plus en plus de soutien :
« Depuis que nous travaillons avec a16z, Shannon Barbour (Executive Talent Partner) est comme une extension de notre équipe de recrutement. Nous avons étroitement collaboré avec elle et Jeff Stump pour recruter des cadres dirigeants. Par exemple, lors du recrutement d’un directeur financier (CFO), Ben a personnellement interrogé tous les candidats, ce qui était incroyablement surprenant. Le CFO qui nous avait impressionnés, Joe Kauffman, avait des compétences exceptionnelles et des exigences élevées, et Ben et Anish m’ont aidé à le convaincre. Anish lui envoyait des messages, et Ben aussi. »
Aujourd’hui, le revenu récurrent annuel (ARR) de Deel dépasse 1 Md $, et le conseil d’administration prépare une introduction en bourse (IPO). « a16z nous a aidés à recruter deux de nos trois administrateurs indépendants : Francis deSouza (ancien COO de Google Cloud et membre du conseil d’administration de Disney) et Todd Ford (ancien CFO de Coupa et membre du conseil d’administration de HashiCorp). Ils s’occupent de la recherche de talents, des vérifications approfondies, des contrôles d’antécédents et des recommandations, et consacrent beaucoup de temps à devenir de véritables partenaires stratégiques. »
Soutien commercial
Que l’entreprise en soit à ses débuts ou à un stade plus avancé, le soutien commercial d’a16z est tout aussi important, qu’il soit direct ou qu’il prenne la forme d’un accompagnement indirect.
Astro Mechanica est une entreprise du portefeuille d’a16z dans le cadre de son thème « American Dynamism », ainsi que de Not Boring Capital. Son fondateur et PDG, Ian Brooke, a indiqué que le soutien direct et indirect était essentiel pour développer la présence de l’entreprise dans le secteur de la défense.
« Pour se présenter à des partenaires gouvernementaux, aucun autre fonds n’a la crédibilité ni la notoriété de marque d’a16z, en particulier au sein du département de la Défense (DoD) », a-t-il expliqué à propos de la valeur du soutien indirect. Quant au soutien direct : « a16z veille à établir son influence au sein des agences gouvernementales afin de faciliter des présentations importantes pour nous, par exemple en nous mettant en contact avec des organismes comme le Bureau de soutien au maintien en condition opérationnelle rapide de l’US Air Force. »
« L’essentiel d’une collaboration avec le gouvernement consiste à nouer des relations avec les bonnes personnes et les bons services », a-t-il poursuivi. « a16z cultive délibérément ce type de relations et les met volontiers à notre disposition. Un haut responsable de la Defense Innovation Unit (DIU) m’a dit un jour explicitement : “Nous accordons beaucoup d’importance aux recommandations d’a16z et leur demandons activement : avec quelles entreprises devrions-nous entrer en contact ?” »
L’entreprise de Qasar vend principalement ses produits aux constructeurs automobiles, mais s’est progressivement développée dans la défense et d’autres secteurs liés à « American Dynamism ». Il estime qu’a16z a aidé l’entreprise à pénétrer le secteur de la défense : « Notre premier client dans la défense nous a été présenté lors d’événements de leur Executive Business Center (EBC). » Applied Intuition peut recevoir des recommandations ciblées dans tous les secteurs. « Qui que je veuille joindre, Marc peut me mettre en relation », a expliqué Qasar. « Que ce soit dans la défense, l’automobile, la construction ou le secteur minier, il peut ouvrir les bons canaux de contact. »
Bien sûr, a16z peut aussi apporter un soutien aux ventes de logiciels : c’est précisément l’un des domaines de prédilection de l’entreprise, où les effets de réseau et les économies d’échelle se manifestent pleinement.
Jordan Topoleski, COO de Cursor, a indiqué qu’a16z avait investi dans Cursor lors de son tour de série A et que leur soutien commercial s’était concrétisé ainsi : « Au cours de la première année de notre partenariat, l’équipe de plateforme nous a présenté aux directeurs techniques (CTO) de près de 200 clients cibles importants. Ses membres participaient à nos réunions quotidiennes, travaillaient tard dans nos bureaux et ont même organisé spécialement pour nous des réunions stratégiques dirigées par l’équipe. Lorsque nous nous développions dans les services financiers, ils nous ont organisé 34 réunions avec des cadres dirigeants dans leurs bureaux en une semaine. Ils étaient comme une extension de notre équipe Go-To-Market (GTM). »
Databricks en est un autre exemple : 50 % des premières ventes de l’entreprise sont attribuables au soutien de l’EBC, et le partenariat transformateur avec Microsoft a reposé tout particulièrement sur l’impulsion de Ben.
Alex, de Deel, a également expliqué qu’il avait été difficile pour l’entreprise de pénétrer le marché des grandes entreprises à ses débuts. Aujourd’hui, elle acquiert de grands clients et développe des partenariats grâce à la plateforme d’a16z consacrée au marché des entreprises et à son équipe GTM. Les revenus issus de clients entreprises représentent désormais 10 %-15 % du chiffre d’affaires total de l’entreprise.
Alex et Garrett, de Flock Safety, ont tous deux indiqué qu’au début du développement de leur entreprise, a16z avait effectivement adopté une approche « sans ingérence, mais présent en cas de besoin ». Mais à mesure que l’entreprise grandit, l’équipe de plateforme d’a16z s’intègre aux services correspondants. Cette approche permet aux fondateurs de conserver leur autonomie opérationnelle tout en bénéficiant d’un soutien concret à la croissance de leur activité.
« Il m’est souvent difficile d’expliquer clairement aux investisseurs l’aide dont j’ai besoin », a déclaré Alex. « Mais lorsque des membres dédiés de l’équipe de plateforme s’intègrent à l’équipe — par exemple, lorsque les équipes de recrutement et GTM alignent leurs objectifs sur ceux de nos équipes internes —, le résultat est bien meilleur que lorsque je dois exposer moi-même des besoins précis. »
Garrett a utilisé le « modèle de l’haltère du VC » pour décrire le système de soutien d’a16z :
« Dans certaines sociétés de capital-risque, vous choisissez un GP (General Partner) en particulier, et la société elle-même passe au second plan. Mais, à mon avis, a16z fonctionne exactement à l’inverse : vous choisissez la société, pas un GP individuel. Même si, officiellement, DU (un certain GP) siège à notre conseil d’administration, j’échange avec Ben, David George (chargé des investissements de croissance), Alex Immerman (qui fait également partie de l’équipe de croissance), Erik Torenberg (chargé de la communication et de la marque), Stump (chargé du recrutement des cadres dirigeants) et d’autres encore. Je pourrais continuer, mais vous voyez l’idée. »
Et ce ne sont que mes interlocuteurs personnels. Chaque membre de notre équipe dirigeante a chez a16z un contact dédié dont le rôle correspond au sien. Ce niveau de soutien est essentiel. »
En s’impliquant de près dans les détails opérationnels des entreprises les mieux financées, a16z peut les aider à se développer de différentes manières concrètes et mesurables.
Plus important encore, cela signifie aussi qu’a16z connaît suffisamment bien ces entreprises pour leur apporter un « soutien moral » et un « soutien financier » aux moments cruciaux.
Soutien moral
Qasar Younis a vécu une très bonne expérience de collaboration avec a16z. Marc, en tant que membre du conseil d’administration, participe directement aux affaires de l’entreprise, ce qui est peu courant. Et chaque fois qu’un soutien est nécessaire, Marc et toute l’équipe d’a16z sont prêts à aider et à lui donner accès à leur réseau.
Mais, reconnaît-il en touchant du bois pour conjurer le mauvais sort : « Nous n’avons pas encore traversé de véritable crise. Je pense que la réaction d’un investisseur en période de crise est le véritable test décisif de sa valeur. »
De ce point de vue, les témoignages de Garrett, de Flock Safety, et d’Alex, de Deel, au sujet d’a16z sont très convaincants. Comme indiqué précédemment, l’équipe New Media a apporté un soutien intégré à Flock Safety pendant une crise de relations publiques, et Alex a également reconnu que Deel avait connu une difficulté similaire l’année dernière.
Source : Axios
« En tant qu’organisation, m’a dit Alex, chaque fois que les médias publient des informations négatives, ils se tiennent fermement à nos côtés. »
Je m’en souviens très bien. Lorsque Rippling a accusé Deel d’espionnage, presque immédiatement après la publication de la nouvelle, j’ai vu Ben et Anish soutenir ouvertement Deel sur Twitter. À l’époque, j’ai trouvé cela très « audacieux ».
Alex m’a dit : « Ils m’ont dit : “Nous connaissons votre caractère, votre manière de travailler, vos antécédents et vos normes éthiques, et nous vous soutiendrons.” Ils ne se sont pas contentés d’une déclaration publique : ils ont aussi réagi rapidement. Dans des échanges privés, ils rappelaient également aux autres : “Vous connaissez Alex.” Quand quelqu’un comme Ben connaît tous les détails et suit votre situation de près depuis deux ou trois ans, le poids de ce soutien est sans égal. »
« D’autres investisseurs nous ont également soutenus, a-t-il ajouté, mais le soutien d’a16z était nettement supérieur. Ils prenaient l’initiative de m’aider à affiner ma stratégie, faisaient intervenir les professionnels les plus compétents et allaient jusqu’à intervenir personnellement pour résoudre les problèmes. Pendant cette période chaotique, je ne pouvais trouver de partenaire plus fiable qu’eux. »
Si vous ne pouvez pas « être présents » pour les entreprises dans lesquelles vous investissez, à quoi bon avoir une « crédibilité à toute épreuve » ?
Par la suite, le revenu récurrent annuel (ARR) de Deel a dépassé 1 Md $. L’entreprise a ensuite levé 300 M $ auprès d’un nouvel investisseur, Ribbit Capital. Ribbit Capital a forcément effectué une vérification approfondie et est finalement parvenu à la même conclusion qu’a16z. Après ce tour de financement, la valorisation post-investissement de Deel a atteint 17,3 Md $, soit 5 Md $ de plus que la valorisation de son tour de série D en 02/2025 (avant la crise). Bien sûr, a16z a participé à ce tour, comme à tous les autres, y compris les transactions secondaires.
« Ce sont des investisseurs extrêmement fidèles », a déclaré Alex. « Lorsqu’il y a une vente secondaire d’actions ou que d’autres investisseurs réduisent leur participation, a16z rachète autant d’actions que possible. Ils ont acquis toutes les actions Deel disponibles sur le marché, car ils sont profondément impliqués dans les opérations de l’entreprise et nous connaissent suffisamment bien. Les autres investisseurs du marché ne nous connaissent pas — après tout, Deel n’avait encore jamais fait appel aux marchés publics. »
Deel a aussi eu besoin de fonds pour acquérir une autre entreprise. « Notre financement de série C n’était pas un tour de table classique, se souvient Alex. Je voulais acquérir une entreprise et j’avais besoin de fonds en urgence, alors j’ai contacté plusieurs investisseurs. Mais aucune institution n’a pu faire comme a16z : il a suffi de leur dire “cette acquisition va changer le paysage du secteur” pour qu’ils injectent rapidement 100 M $ dans l’opération. »
Alex a révélé que grâce à ce soutien continu, a16z détient désormais « plus de 20 % » de Deel par l’intermédiaire de ses différents fonds. Cette participation témoigne de la conviction ferme d’a16z et de son soutien stratégique concret.
Cela confirme précisément l’efficacité de leur modèle : bien connaître les entreprises financées et travailler en étroite collaboration avec elles, afin de les comprendre mieux que toute autre institution ; agir avec détermination et s’engager pleinement lorsque les autres hésitent, tout en aidant les entreprises à atteindre une échelle bien supérieure à ce qu’elles pourraient réaliser seules.
Après avoir discuté avec les fondateurs, il est facile de constater que leur collaboration avec a16z a eu un impact direct et considérable sur leurs activités. Cependant, comme dans le domaine où a16z exerce, son influence ne se limite pas à une action directe : elle comprend également un accompagnement indirect. Même les fondateurs qui ne font pas partie de son portefeuille d’investissements peuvent profiter des transformations qu’il apporte au secteur.
Cela signifie que le soutien d’a16z à ses entreprises en portefeuille et à l’écosystème plus large des startups technologiques pousse aussi les autres fonds à consacrer leurs frais de gestion à des initiatives visant à « aider les startups à réussir ».
« Bon nombre des principes défendus par a16z à ses débuts sont désormais devenus des idées dominantes dans le secteur du capital-risque », m’a expliqué Qasar, d’Applied Intuition. « Par exemple, la priorité accordée aux fondateurs, le recrutement de GP ayant une formation technique et la création d’une équipe de plateforme. Avec le recul, Benchmark, Founders Fund, KP, Sequoia, Khosla et d’autres institutions se targuaient de ne pas intervenir après l’investissement. Elles pouvaient même dire explicitement : “Vous n’entendrez peut-être plus jamais parler de nous”, et considéraient ce modèle comme un avantage plutôt que comme un défaut. Mais la situation s’est complètement inversée : les fondateurs demandent activement : “Que pouvez-vous m’apporter de plus ? Après tout, je peux trouver de l’argent n’importe où.” »
« Voilà la marque qu’a laissée a16z sur le secteur. »
Comme je l’écrivais dans mon article du début de l’année 2024, « Venture Capital and Free Lunch », je considère les frais de gestion comme « l’une des catégories de capitaux les plus fascinantes au monde », et a16z en perçoit une quantité considérable. C’est aussi devenu l’une des principales critiques formulées à son égard : certains pensent qu’a16z cherche toujours à lever davantage de fonds, car chaque centime lui rapporte des frais de gestion chaque année, quels que soient les résultats de ses investissements.
Mais une autre perspective mérite peut-être davantage d’attention : si a16z cherche à lever de grosses sommes, c’est précisément pour investir des ressources considérables dans la création d’un système destiné à « aider les entreprises à réussir ». Peu d’autres fonds sont motivés à faire cet investissement, alors qu’il peut aider efficacement leurs entreprises en portefeuille et les nouvelles entreprises technologiques à rivaliser.
Au départ, ma collaboration avec l’équipe de cryptomonnaies d’a16z m’a permis de le comprendre. Et au cours de la rédaction de cet article, j’en suis devenu encore plus convaincu : aucune autre institution n’utilise les frais de gestion aussi efficacement et durablement qu’a16z pour soutenir ses initiatives.
« À mon avis, a déclaré David Haber, l’un des premiers avantages structurels d’a16z tient au fait que Marc et Ben avaient déjà atteint l’indépendance financière et n’avaient pas besoin de leur salaire pour vivre. Ils pouvaient donc se concentrer sur le long terme, consacrer les frais de gestion à la construction d’une plateforme et créer un avantage concurrentiel qui se renforce avec le temps. Aujourd’hui encore, nous respectons ce compromis : au lieu de verser aux employés des salaires et des primes élevés comme le font de nombreux fonds, nous préférons investir dans l’entreprise elle-même, pour que cet avantage se renforce au fil du temps [12]. »
Vous pouvez investir 1 Md $ dans des fonds de LP (Limited Partner) pour construire un système qui aide toutes les startups technologiques à réussir. Databricks à elle seule peut générer plusieurs fois le montant de cet investissement ; et les réussites ultérieures de chaque entreprise comme Coinbase, Applied Intuition, Deel, Cursor (ou toute autre société soutenue par a16z qui vous vient à l’esprit) continueront de produire des retombées pour ce système.
En conséquence, toutes les grandes sociétés de capital-risque tentent aujourd’hui de construire un système similaire. Les fondateurs peuvent donc obtenir des financements de plusieurs dizaines de milliards de dollars, ainsi que le soutien de centaines de professionnels avisés et bien introduits pour les aider à remplacer des acteurs établis, réduire le gaspillage des ressources, répondre aux menaces existentielles, réduire les distances dans le monde, garantir la sécurité et atteindre tous les objectifs auxquels la technologie devrait aspirer à l’avenir.
Et c’est précisément là que réside l’importance fondamentale du modèle a16z.
L’avenir des entreprises de demain
Aujourd’hui, a16z compte plus de 600 employés, et accueille régulièrement de nouveaux membres. Toute personne qui rejoint l’entreprise doit signer le « Culture Doc » de celle-ci.
Bien que tout le monde dans l’entreprise lise ce document, Katherine Boyle estime que « nous ne lui avons pas accordé l’attention qu’il mérite ».
« Il y a une phrase dans le document, a-t-elle dit : le troisième principe, c’est que nous croyons en l’avenir et sommes prêts à miser l’entreprise dessus. » Katherine adhère particulièrement à cette idée. Selon elle :
« Tout le monde dans la Silicon Valley comprend mal le sens de cette phrase. Elle signifie que nous ne ferons jamais quoi que ce soit qui parie contre l’avenir. C’est pourquoi nous pouvons parfois passer pour des “idiots” comparés à d’autres institutions pessimistes. Mais notre document culturel indique explicitement que personne ne peut parier sur l’échec de l’avenir.
En réalité, je pense que cette phrase devrait être le premier principe. Aucune autre institution ne peut prendre un tel engagement. D’autres institutions publieront des mémos annonçant “une crise macroéconomique imminente”, mais “croire en l’avenir et miser l’entreprise dessus”, c’est exactement ce pour quoi Marc et Ben ont fondé cette société.
Marc et Ben n’ont pas peur de passer pour des “idiots”, mais si quelqu’un parie sur l’échec de l’avenir dans quelque domaine que ce soit, il sera certainement licencié. »
Une foi absolue et sans réserve en l’avenir peut sembler soit charmante de naïveté, soit vide de sens, selon le point de vue que l’on adopte.
Quelques années avant de chercher à comprendre a16z en profondeur, je pensais moi aussi que cette affirmation était au moins en partie creuse. N’étaient-ils pas simplement des « chasseurs d’éléphants » (c’est-à-dire des investisseurs à la recherche de startups susceptibles de devenir des licornes) ? Ils voulaient simplement gagner. S’envelopper dans le « futur », n’était-ce pas la même chose que s’envelopper dans le « drapeau américain » ?
De l’extérieur, a16z semble vouloir bâtir l’une des plus grandes institutions financières au monde. Cette impression vient en partie du fait que ses actifs sous gestion ont dépassé 90 Md $, ce qui représente indéniablement une somme colossale à mes yeux.
En comparant la taille des fonds d’a16z à celle de grandes institutions financières comme Apollo et Blackstone, David Haber a souligné que l’échelle d’a16z reste relativement modeste : Blackstone gère 1 Bn $ d’actifs et Apollo est également sur le point d’atteindre cette taille.
En matière d’avantages cumulatifs, d’effets d’échelle, de mécanismes d’incitation, d’opérations internes et de gestion d’une institution financière mondiale, a16z a beaucoup à apprendre de ces géants. À première vue, ces institutions ressemblent aujourd’hui à ce qu’a16z espère devenir.
Pourtant, je pense qu’il existe une différence fondamentale entre les deux.
Apollo et Blackstone ne « croient » réellement en rien : ce sont des institutions financières dont l’objectif est de générer des rendements financiers. Ce n’est pas un problème en soi. L’économie a besoin des services qu’elles fournissent, et elles excellent dans ce domaine.
Mais a16z, lui, « croit ». Il bâtit une entreprise qui imagine, grâce à la technologie, un avenir meilleur, la finance n’étant qu’un moyen d’y parvenir. Comme toute entreprise technologique digne de ce nom, elle continue de se développer et de s’optimiser à mesure qu’elle grandit. Elle est capable de mobiliser des ressources et une influence toujours plus importantes pour œuvrer en faveur de l’avenir auquel elle croit, même si la forme précise de cet avenir n’est pas encore claire.
Il appartient aux entrepreneurs de décrire les détails de l’avenir. Ils en définissent la direction, tandis qu’a16z leur apporte un soutien moral.
Alors que notre appel touchait à sa fin, j’ai demandé à Ali : après plus de dix ans de collaboration avec a16z, quel est selon lui le plus grand malentendu que le monde extérieur entretient au sujet de cette entreprise ? Il n’a presque pas hésité.
« Ben et Marc sont de véritables croyants, a-t-il dit. Si vous ne le voyez pas après avoir lu leurs blogs, je peux vous dire que leur foi dans la technologie atteint le stade de l’“obsession”. Ils croient sincèrement que la technologie peut changer le monde en profondeur. Pour chaque startup avec laquelle ils travaillent, ils envisagent l’avenir sous cet angle et voient le potentiel maximal que ces entreprises peuvent atteindre. »
Avec le recul, le développement d’a16z est essentiellement une « histoire de scepticisme généralisé » : tout le monde pensait que Marc et Ben faisaient du capital-risque de façon « insensée ». Après une dizaine d’années, les gens n’ont compris qu’ils avaient raison qu’en voyant les résultats. Puis, tout le monde les a imités et a manqué tous les avantages cumulatifs qu’a16z avait accumulés pendant cette « décennie de scepticisme » de la part de ses concurrents.
Et ce cycle se répète encore et encore.
Au départ, lorsque la taille des fonds n’était que de 300 M $ ou même de 1 Md $, le succès de ce modèle n’avait rien de surprenant. Mais à une telle échelle, il ne peut certainement pas fonctionner.
Il n’est pas surprenant de connaître le succès aux débuts d’un réseau social, mais c’est assurément différent dans les domaines des cryptomonnaies, d’American Dynamism ou de l’intelligence artificielle.
Pourtant, au moins jusqu’à présent, le modèle d’a16z a réussi dans la grande majorité des cas.
Lorsqu’a16z décide de croire en quelque chose, sa conviction est plus forte et plus durable que celle de quiconque. L’entreprise a les ressources nécessaires pour se montrer patiente et sait que cet engagement sans faille finira par porter ses fruits — et elle dispose aussi des ressources suffisantes pour le vérifier.
Que vous estimiez que son jugement soit juste cette fois-ci, que vous soyez d’accord avec ses idées ou que vous appréciez sa démarche, Marc, Ben et l’équipe qu’ils ont constituée chez a16z croient sincèrement œuvrer pour l’avenir et, ce faisant, pour nous tous.
Cela peut sembler un peu inhabituel, mais parmi tous les modèles de capital-risque que j’ai observés, leur approche peut être considérée comme un exemple d’« humilité » : lorsqu’un groupe de personnes extrêmement intelligentes se passionne pour quelque chose, cette chose mérite probablement qu’on s’y passionne. Suivez leur exemple avant même que les autres comprennent qu’« il y a une occasion à saisir », et levez un fonds entier pour les suivre.
Vous n’êtes pas obligé d’adhérer à cette approche et, en effet, vous devriez la remettre en question ! Il n’existe pas de voie unique dans le capital-risque, mais vous devez croire fermement en quelque chose.
Cependant, vous devriez peut-être éviter de porter un jugement sans comprendre les « règles du jeu » auxquelles a16z participe et les « paris » qu’elle a faits.
L’un des paris fondamentaux d’a16z est que la technologie représentera une part toujours plus importante de l’économie et que, lorsque cette tendance se concrétisera, la taille des nouvelles entreprises sera 10 fois, voire 100 fois, supérieure à celle des entreprises traditionnelles qu’elles remplaceront. C’est un jugement fondamental que tout fonds de capital-risque audacieux peut faire.
Mais un autre pari propre à a16z est sa conviction qu’elle peut accélérer cet avenir grâce à la défense de politiques publiques, à la création d’une plateforme et à l’intégration de ressources, afin de le faire advenir plus tôt et sous une forme plus ambitieuse et plus complète, tout en aidant ses entreprises en portefeuille à réussir. D’après mes conversations avec les fondateurs soutenus par a16z, ce pari semble aujourd’hui porter ses fruits — et son rapport risque-rendement est extrêmement asymétrique : chaque réussite permet à la société de développer de nouvelles capacités, et l’ensemble du système grandit de manière exponentielle, comme une boule de neige, produisant une croissance cumulative.
À mon avis, si l’on combine les deux premiers paris, le plus intéressant d’a16z est en réalité aussi le plus « évident », à condition de le voir sous un autre angle :
Les sociétés de capital-risque peuvent, comme presque toutes les autres entreprises du monde, s’améliorer à mesure qu’elles grandissent.
Si ce pari est juste (et je le pense), les plus beaux jours d’a16z sont devant elle.
C’est incontestablement une bonne chose, et j’admire ce groupe de personnes.
Mais la véritable force du « produit » d’a16z, c’est qu’il s’améliore à mesure qu’il grandit : il accumule des ressources, des compétences, des relations et de l’influence. Chaque entreprise technologique émergente qui collabore avec lui, et même beaucoup de celles qui ne le font pas, peut tirer parti de son échelle pour se développer.
Si a16z réussit, le monde verra des entreprises technologiques émergentes capables de rivaliser sur un pied d’égalité avec les acteurs établis du secteur, pour finalement « laisser le meilleur produit l’emporter ».
Si a16z réussit, le monde verra les technologies émergentes s’intégrer plus rapidement et plus profondément dans l’économie à chaque niveau de la pile technologique, de l’énergie à l’IA, des cryptomonnaies aux véhicules autonomes, et avoir un impact plus important.
Si, comme moi, vous pensez que « les technologies émergentes peuvent fournir à l’humanité les outils nécessaires pour rendre le monde meilleur », alors un monde où a16z réussit sera un monde qui arrivera plus tôt et sera plus prospère.
a16z travaille à la réalisation de cet avenir. Si son pari est entièrement juste, alors nos plus beaux jours sont également devant nous.
Annexe : informations importantes sur les performances
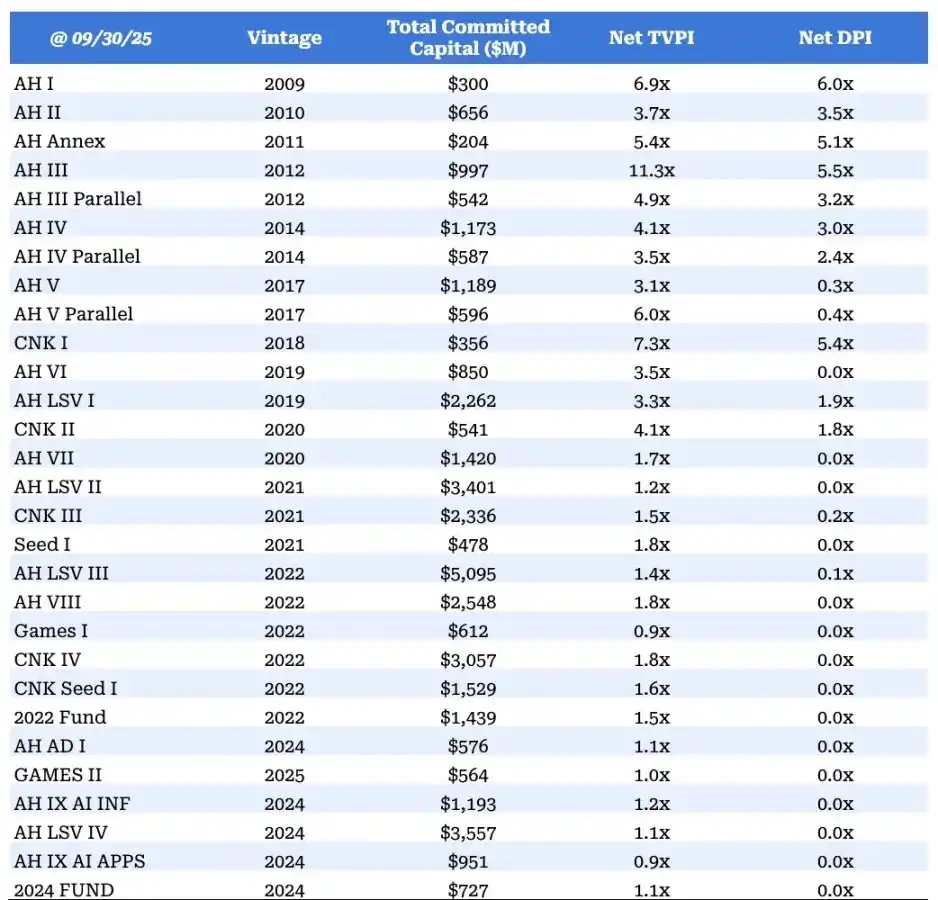
Cette annexe est fournie à titre informatif uniquement et ne constitue pas une offre de vente de participations dans les fonds gérés par a16z Capital Management LLC (ci-après « ACM »). Les informations contenues dans ce document ne doivent pas être interprétées comme des conseils juridiques, fiscaux, d’investissement ou comptables, ni servir de fondement à quelque décision que ce soit. Investir dans l’un des fonds gérés par ACM comporte des risques élevés, notamment celui de perdre la totalité du montant investi.
Sauf indication contraire, toutes les données sont arrêtées au 30/09/2025. Les données relatives aux performances, aux valorisations et aux fonds présentées dans ce document n’ont pas été auditées et sont susceptibles d’être modifiées. Les performances passées ne préjugent pas des résultats futurs, et rien ne garantit qu’un fonds ou investissement géré par ACM à l’avenir obtiendra des performances similaires. En outre, en raison des différences importantes entre les conditions de marché, les stratégies d’investissement et d’autres facteurs, les performances des futurs fonds d’ACM ne sont pas comparables à celles des fonds existants. Aucun investisseur individuel ni aucun fonds n’a obtenu les performances d’investissement indiquées dans ce document.
Les données de performance brute et nette fournies dans cet article ne représentent pas les performances réelles des fonds gérés par ACM et ne sauraient s’y substituer. Les données de performance de certains fonds tiennent compte de l’utilisation de l’effet de levier, d’appels de capitaux ou de facilités de crédit similaires. Si elles étaient calculées à partir de la date d’utilisation de ces facilités de crédit plutôt qu’à partir de la capitalisation initiale, elles seraient différentes et pourraient être inférieures. Les données de performance comprennent les résultats du « fonds principal » décrit dans cet article et de tous les « fonds nourriciers » (entités qui mettent en commun les capitaux de plusieurs investisseurs individuels, principalement pour investir dans le fonds principal, et qui ne facturent souvent ni frais de gestion ni commission de performance). Exclure ces fonds nourriciers donnerait des performances inférieures. Sauf indication contraire, les performances des fonds ne comprennent pas celles de l’ACM Bio & Health Strategy Fund, du Cultural Leadership Fund, des véhicules à investisseur unique ni des véhicules à usage spécial ou à investisseur unique (SPV).
Les données de performance comprennent les fonds réinvestis ; exclure la part réinvestie produirait des données différentes. Elles tiennent compte des réductions de frais accordées volontairement par le General Partner (GP) ; sans ces réductions, les performances seraient inférieures. Les investissements et entreprises financées mentionnés dans cet article ne représentent pas l’ensemble des portefeuilles des fonds d’ACM, et rien ne garantit que les investissements cités seront rentables ni que les investissements futurs présenteront des caractéristiques ou des résultats similaires. Les données de performance ne couvrent pas tous les fonds d’investissement gérés par ACM. Pour consulter la liste de tous les projets d’investissement gérés par ACM, rendez-vous sur a16z.com/portfolio.
Valeur totale / capital versé (TVPI) au niveau du fonds : multiple du (1) montant total distribué à tous les commanditaires (LP) du fonds et de la juste valeur totale des comptes de capital de tous les LP à la fin de la période, par rapport au total des apports en capital de tous les LP dans le fonds. Le TVPI net est ajusté pour tenir compte de l’incidence des frais de gestion, des dépenses du fonds et des commissions de performance.
Distributions / capital versé (DPI) au niveau du fonds : multiple du montant total distribué par le fonds d’ACM aux commanditaires par rapport au total des apports en capital de tous les LP dans le fonds.
Indicateurs de performance brute au niveau du fonds : ils comprennent les liquidités, les autres actifs et les passifs détenus par le fonds. Le rendement brut inclut la réintégration des frais de gestion, des commissions de performance et des dépenses du fonds.
[1] Un analyste d’un concurrent a estimé ce ratio à 7,5 %, une estimation très proche des données réelles. La participation moyenne d’a16z dans les entreprises où il investit est de 8 %.
[2] Les données de PitchBook montrent que Founders Fund a levé des fonds pour Growth III (4,6 Md $) et IX (9,72 Md $) en 2025.
[3] Selon les données de PitchBook, le montant total des levées de fonds de capital-risque aux États-Unis en 2025 s’élevait à 82 Md $, dont 15 Md $ pour a16z.
[4] Source : données de valorisation de PitchBook au 14/09/2025.
[5] Source : Ilya Strebulaev, Venture Capital Program de la Stanford Graduate School of Business, 04/2025.
[6] Source : données de PitchBook disponibles au 31/07/2025, hors licornes de l’IA de Chine continentale et de Hong Kong.
[7] Les performances passées ne préjugent pas des résultats futurs. Pour connaître les informations importantes et les détails sur les rendements des fonds, veuillez consulter l’annexe.
[8] Remarque des partisans d’Insight Partners : le fonds XII de la société (20 Md $), levé en 2022, comprend un fonds d’acquisition.
[9] Pour en savoir plus sur le « Late Stage Venture (LSV) », consultez un récent échange éclairant entre David George, Patrick O’Shaughnessy et Harry Stebbings.
[10] Le dixième fonds IA d’a16z a levé 1,7 Md $, mais, pour faciliter les calculs dans cet article, nous utilisons 1,6 Md $.
[11] « La logique fondamentale est simple : si les grands fonds pensent pouvoir profiter de la croissance de l’écosystème technologique en phase de démarrage, ils ont alors une raison d’investir dans toutes sortes d’initiatives de “développement de l’écosystème”. Si vous croyez aux avantages de la technologie (comme moi), les frais consacrés au renforcement de l’écosystème technologique sont comme un “investissement caritatif dont les retombées ne cessent de se multiplier”. »
a16z a récemment annoncé qu’il « soutiendrait les candidats dont la vision et les valeurs correspondent aux nôtres en matière de technologie ». Il a également constitué une équipe de recherche sur les cryptomonnaies de classe mondiale, convaincue qu’« il existe une occasion de bâtir un laboratoire de recherche sectoriel qui aide à faire le lien entre théorie universitaire et pratique industrielle ». L’équipe a ensuite développé et publié en open source plusieurs produits pratiques issus de ses recherches, notamment Lasso et Jolt.
Pour les institutions qui adoptent une perspective à long terme, il existe une incitation économique à soutenir des transactions dont les cycles de rendement sont longs et le niveau d’incertitude élevé — une incitation qui a peu à peu disparu dans les secteurs gouvernemental et universitaire, de plus en plus rigides et lents à évoluer. Par exemple, je ne serais pas surpris de voir émerger à l’avenir davantage de laboratoires de recherche fondamentale et appliquée financés par du capital-risque.
[12] Il est essentiel de noter que l’équipe d’a16z est très généreusement rémunérée et qu’il n’y a pas lieu de s’apitoyer sur son sort. L’essentiel est le suivant : a16z n’a pas choisi de concentrer une grande quantité de fonds entre les mains de quelques personnes (leur permettant de gagner « un revenu suffisant pour acheter des galaxies »), mais a plutôt opté pour une rémunération généreuse d’un plus grand nombre d’employés, créant ainsi un avantage concurrentiel cumulatif.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer
Les actions américaines peuvent être mises en garantie, mais il reste encore quelques étapes à franchir pour boucler le prêt sur la chaîne

Wall Street Morning Report : Le marché haussier de l'IA confronté à un jugement sur les taux d'intérêt, les fonds commencent à se tourner vers des actifs défensifs, les obligations à 30 ans deviennent le prochain test
Lightspark lance le prototype dotMoney, permettant l'envoi de fonds de test via des liens et des fichiers .money
Google lance Playground pour générer des jeux jouables
Spark lève 2,4 millions de dollars, Antseed lance un réseau de raisonnement AI
L'offre de Ripple RLUSD a augmenté de 765 millions de dollars au troisième trimestre
RWA Hebdo : Le gouvernement de la RAS de Hong Kong introduit des dépôts tokenisés en dollars de Hong Kong ; Le stablecoin OUSD dirigé par Stripe est officiellement lancé

La fondation Compound "se défend de l'auto-vol" ?
Muse de Meta : Une version légèrement plus intelligente de 'Commander un café avec l'IA'

Le Saint Graal de DeFi dans mon cœur

Blink Wallet suspend ses services après la compromission de comptes de garde

L’action AMD progresse pour une troisième séance consécutive : son CTO affirme que la demande en IA ne montre aucun signe de ralentissement
L’action AMD a entièrement effacé lundi la baisse de 5,6 % provoquée par les craintes liées à l’IA, pour clôturer la semaine en hausse de 8 %. Son CTO affirme que la demande en IA ne montre aucun signe de ralentissement, comme le confirme la croissance de 107 % des centres de données.

Le cycle de publication des modèles d'IA entre la Chine et les États-Unis réduit à 44 jours
Chamath déclare que les modèles de poids open source sont à environ quatre mois des meilleurs modèles fermés
Galaxy lance 2 coffres de stablecoin sur Kamino
Crusoe termine un tour de financement de série F de 3,9 milliards de dollars, atteignant une valorisation de 30,9 milliards de dollars

BitBox ajoute un portefeuille Lightning sans nouvelle phrase de sauvegarde
SKY peut-il atteindre 0,10 $ en 2026 ? Standard Chartered devient haussière

Treehouse étend le marché des prêts tETH avec Compound V3
Bitget UEX Daily Report|Le Brent revient à 107 dollars ; la semaine de décision de la Fed arrive ; Nvidia discute d'un investissement pouvant atteindre 10 milliards de dollars dans l'IPO d'Anthropic (14 septembre 2026)
Uniswap renforce sa position de leader des DEX avec un volume dépassant 70 milliards de dollars

JPMorgan optimiste sur Meta : Muse, API de modèles et abonnements soutiennent un objectif de 820 dollars
Tant que nous ne sommes pas dans un cycle de hausse des taux, les corrections actuelles sont-elles une bonne occasion d'acheter ?
Meta lance l'agent intelligent personnel Muse, avec un abonnement mensuel allant jusqu'à 100 dollars
Limite de dépenses du portefeuille AI de Tether, la WDK est la part des développeurs
Les ventes de motos en Ukraine en août 2026 ont chuté de 15,5 %
Récompenses du trading crypto IA vs humain sur WEEX en septembre 2026
Le trading par IA est-il réel ou n'est-ce que du battage médiatique ? Explication de WEEX AI Wars II
Les géants de l'IA lancent de nouveaux modèles, suscitant une fatigue des modèles

Meta dévoile Muse Spark 1.3 avec support de 1 million de tokens
Les actions américaines peuvent être mises en garantie, mais il reste encore quelques étapes à franchir pour boucler le prêt sur la chaîne
Wall Street Morning Report : Le marché haussier de l'IA confronté à un jugement sur les taux d'intérêt, les fonds commencent à se tourner vers des actifs défensifs, les obligations à 30 ans deviennent le prochain test
Lightspark lance le prototype dotMoney, permettant l'envoi de fonds de test via des liens et des fichiers .money
Google lance Playground pour générer des jeux jouables
Spark lève 2,4 millions de dollars, Antseed lance un réseau de raisonnement AI
L'offre de Ripple RLUSD a augmenté de 765 millions de dollars au troisième trimestre


