
L'essor des dollars numériques : Yvonne Chia de USDD explique pourquoi l'accès 24/7, la garde autonome et un rendement transparent donnent aux stablecoins décentralisés un avantage que les banques ne peuvent pas reproduire.

 Notez-nous sur Google


Alors que les géants traditionnels se précipitent vers les dollars numériques, Yvonne Chia de USDD explique pourquoi l'accès 24/7, la garde autonome et un rendement transparent donnent aux stablecoins décentralisés un avantage que les banques ne peuvent pas reproduire.
20 novembre -- Road Town, Totorla, Îles Vierges britanniques -- Le protocole de stablecoin décentralisé USDD accélère son utilité multichaîne à travers TRON, Ethereum et BNB Chain---combinant un rendement sUSDD automatisé via son Smart Allocator avec des transferts zéro-TRX sans frais---alors que les géants financiers traditionnels s'efforcent de construire des rails de stablecoin concurrents.
Lors d'une récente interview avec le partenaire d'échange instantané ChangeNOW, Yvonne Chia, responsable des communications de USDD, a expliqué pourquoi la garde autonome, le règlement 24/7 et les réserves transparentes sur la chaîne donnent aux dollars numériques décentralisés un avantage structurel par rapport aux alternatives émises par les banques.
1. Accès sans autorisation vs. Comptes contrôlés
Pour des milliards de personnes dans le monde, ouvrir et maintenir un compte bancaire traditionnel implique encore de la paperasse, des exigences de solde minimum, des restrictions géographiques et des délais d'approbation. Même lorsque les banques intègrent des rails de stablecoin en coulisses, ces services restent bloqués derrière des murs de conformité hérités et un contrôle intermédiaire.
Les stablecoins natifs de la crypto inversent ce modèle. Comme l'a souligné Yvonne Chia lors de l'interview :
"Comparez cela à un stablecoin comme USDD, où tout ce dont vous avez besoin est un téléphone, une connexion Internet fonctionnelle, vous pouvez immédiatement créer un portefeuille et vous avez accès à vos fonds immédiatement."
Avec USDD, les utilisateurs peuvent accéder et gérer leurs dollars numériques directement via leurs propres portefeuilles, sans dépendre d'intermédiaires financiers traditionnels.
Cela représente un changement fondamental dans l'accès financier : les utilisateurs ne sont plus limités aux services, heures d'ouverture ou structures de compte d'une seule institution. Au lieu de cela, ils ont la liberté de détenir, gérer et transférer leurs actifs selon leurs propres conditions.
La garde autonome donne également aux utilisateurs une plus grande autonomie sur leurs décisions financières. Ils peuvent choisir quels portefeuilles utiliser, où transférer leurs actifs et quelles applications décentralisées prises en charge utiliser, sans avoir besoin de passer chaque transaction par une institution financière centralisée.
Avec USDD, les dollars numériques des utilisateurs peuvent se déplacer avec eux à travers un écosystème blockchain ouvert, plutôt que de rester liés à une banque ou un fournisseur de services particulier.
2. Règlement mondial 24/7 vs. "Heures bancaires"
Les réseaux de paiement hérités fonctionnent encore selon des horaires vieux de plusieurs décennies : coupures le week-end, jours fériés bancaires et délais de règlement transfrontaliers de plusieurs jours accompagnés de frais de virement élevés.
Les réseaux blockchain ne ferment jamais. Que ce soit un dimanche soir ou un jour férié, USDD se déplace à l'échelle mondiale sans dépendre des heures d'ouverture ou des fenêtres de règlement des banques traditionnelles.
"Nous sommes capables d'effectuer des transferts 24/7 et nous ne sommes pas limités par les heures bancaires traditionnelles. Donc je pense que d'une certaine manière, les stablecoins ne deviennent pas seulement des banques, mais dépassent ce que les banques traditionnelles peuvent offrir aux utilisateurs."
Pour rendre les transferts quotidiens encore plus fluides que les applications fintech, USDD a introduit l'intégration GasFree sur TRON, permettant aux utilisateurs de portefeuilles pris en charge de payer les frais de réseau directement en USDD sans avoir besoin de détenir du TRX.
Cela supprime une autre barrière pratique à l'adoption des stablecoins : devoir acquérir et maintenir un jeton de gaz séparé juste pour transférer des dollars numériques. Avec GasFree, les utilisateurs éligibles peuvent payer environ 0,5 USDD par transaction, contre environ 1,5 USDT pour un transfert standard de USDT dans les conditions de frais référencées.
Ces améliorations sont importantes car l'utilité d'un stablecoin n'est pas déterminée uniquement par son ancrage. Des transferts à faible coût, des expériences de portefeuille simples et une disponibilité 24/7 sont ce qui rend les dollars numériques pratiques pour les paiements quotidiens et les transferts de valeur mondiaux.
3. Retour des rendements aux utilisateurs vs. Marges bancaires
Peut-être que le contraste le plus net entre les banques et les stablecoins décentralisés réside dans la manière dont le rendement est distribué.
Dans la banque traditionnelle, les institutions prennent les dépôts des clients, les déploient dans des marchés générant des rendements et conservent une part significative des retours. Les déposants quotidiens peuvent recevoir des taux d'intérêt relativement bas, tandis que les produits à rendement plus élevé sont souvent assortis de conditions d'éligibilité, de dépôts minimums ou de périodes de maturité fixes.
Les stablecoins introduisent une autre façon de participer aux opportunités en dollars numériques. Plutôt que de garder le capital entièrement dans un compte de dépôt traditionnel, les utilisateurs peuvent accéder à des opportunités de rendement sur chaîne via des protocoles décentralisés et des mécanismes d'investissement transparents.
USDD a été conçu pour restituer cette valeur directement aux détenteurs. Grâce à USDD Earn, les utilisateurs peuvent déposer des USDD pour recevoir des sUSDD, gagnant un rendement automatisé et compétitif alimenté par notre système Smart Allocator, sans périodes de blocage fixes restreignant l'accès à leur capital.
Pour les utilisateurs, la distinction est importante : USDD Earn offre un accès à un stablecoin productif tout en maintenant la flexibilité, plutôt que d'exiger des utilisateurs qu'ils engagent leur capital dans un produit à terme fixe conventionnel.
4. Vérification sur chaîne vs. Confiance institutionnelle
Les banques traditionnelles demandent aux clients de faire confiance à des bilans fermés et à des dépôts réglementaires périodiques---jusqu'à ce qu'une crise prouve le contraire.
USDD adopte une approche différente grâce à son ethos "Ne faites pas confiance, vérifiez", mettant l'accent sur des informations sur chaîne accessibles au public et une vérification indépendante.
- Transparence sur chaîne : Les adresses de contrats intelligents, les réserves de collatéral et les déploiements de Smart Allocator sont visibles publiquement, permettant aux utilisateurs d'examiner directement les informations pertinentes sur la blockchain.
- Divulgations structurées : Les rapports trimestriels du Trésor fournissent des informations supplémentaires sur les positions de réserve, la performance financière et les développements opérationnels.
- Audits de sécurité indépendants : USDD subit des audits de sécurité par des tiers pour évaluer ses contrats intelligents et identifier d'éventuelles vulnérabilités.
La transparence n'élimine pas les risques financiers ou techniques, mais elle change la manière dont les utilisateurs peuvent les évaluer. Au lieu de se fier exclusivement aux assurances d'une institution, les utilisateurs ont accès à des informations qui peuvent être examinées et vérifiées de manière indépendante.
5. Au-delà d'un réseau unique : Un écosystème financier ouvert et multichaîne
La liberté financière ne se limite pas à détenir des dollars numériques. Il s'agit également de pouvoir les utiliser partout où des opportunités et des applications existent. Un stablecoin confiné à un seul réseau ou à un cas d'utilisation limité ne peut pas réaliser pleinement le potentiel de la finance blockchain ouverte.
Suite à sa mise à niveau de protocole de janvier 2025, USDD s'est étendu nativement de TRON à Ethereum et à BNB Chain, élargissant sa portée à travers plusieurs écosystèmes blockchain.
Cette présence multichaîne permet à USDD de se connecter à différentes communautés, environnements de liquidité et applications décentralisées. Son produit sUSDD s'est également étendu aux intégrations DeFi, y compris Pendle et Morpho, offrant aux utilisateurs des moyens supplémentaires d'accéder à des stratégies de rendement à travers les écosystèmes pris en charge.
La vue d'ensemble est un écosystème financier interconnecté dans lequel les utilisateurs peuvent passer entre la détention, le transfert, l'échange et le déploiement de leurs stablecoins selon leurs propres besoins. Ce ne sont pas des fonctions isolées. Ensemble, elles rendent les stablecoins plus utiles en tant qu'infrastructure financière quotidienne.
L'avenir : Interconnecté, ouvert et multichaîne
Les banques continueront sans aucun doute à utiliser les rails des stablecoins pour moderniser leur règlement en back-end. Cependant, la véritable liberté financière provient de réseaux ouverts où les actifs circulent librement à travers les protocoles sans intermédiaires.
Pour USDD, l'opportunité va au-delà de l'offre d'un actif adossé au dollar. Il s'agit de rendre les dollars numériques accessibles, transférables et productifs au sein d'un écosystème financier interconnecté. De la garde autonome et des transferts 24/7 aux opportunités de rendement flexibles et à l'accès à la DeFi multichaîne, ces capacités offrent aux utilisateurs plus de moyens de faire travailler leur argent.
Les banques peuvent introduire des stablecoins dans la finance traditionnelle. Les protocoles natifs de la crypto montrent ce que les stablecoins peuvent rendre possible au-delà de cela.
Regardez l'interview complète sur https://x.com/USDDecentralize/status/2121126175099773054.
Explorez l'écosystème USDD sur usdd.io.
USD décentralisé (USDD)
[email protected]
Prix de --
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer

Le fondateur de Sky soupçonne d'avoir vidé son propre pool de prêt USDS

Morpho double ses prêts en un an : quelle est la contribution des canaux de coopération ?

Autonomie et rupture en hiver : comment le prêt crypto trouve de nouvelles croissances ?

Animoca co-fondateur critique les comptes d'épargne traditionnels, l'IA et DeFi pourraient remodeler les services financiers

L'arrogance et les préjugés de a16z

WBTC s'étend dans le DeFi confidentiel, les récompenses STRK et le prêt institutionnel

Le plan de prêt de Lido pourrait bloquer les remboursements de prêts sans arrêter les intérêts

Des prêts XRP déclenchent 883 liquidations, et 53 millions de dollars restent en risque

RWA Hebdo : La NYSE utilisera Avalanche pour le règlement des actions tokenisées ; Goldman Sachs, Citigroup et d'autres s'engagent à hauteur de 270 millions de dollars pour un projet de stablecoin

Analyste : HYPE surpasse PUMP, AAVE et JUP en termes de rachat
Alta lève 47,5 millions de dollars pour une blockchain soutenue par le sceptique des cryptomonnaies Jack Zhang

La dette des cartes de crédit aux États-Unis atteint 1,29 trillion de dollars alors que les prêts en Bitcoin révèlent un fossé de garantie

Valour liste huit nouveaux ETP crypto, dont Canton, Morpho et Raydium
Rapport de Chainalysis : Pourquoi le marché de la cryptographie en Europe de l'Ouest résiste-t-il alors que le marché mondial est en déclin ?
L'or tokenisé peut désormais garantir un prêt Coinbase. Le flux de prix fait une pause le week-end

Raycash lance son réseau principal Ethereum, offrant des paiements en stablecoins privés et des fonctionnalités de rendement

Pourquoi Erebor, surnommé le « prochain Silicon Valley Bank », attire-t-il SBI et Robinhood ?

Les dépôts de reUSD et reUSDe dépassent 400 millions de dollars, reUSD lancé sur Monad

Onlend dévoile une infrastructure sans code pour lancer des applications de prêt personnalisées sur blockchain

Morpho emprunte plus de 5,8 milliards de dollars : la croissance repose-t-elle sur l'acheminement des applications ou sur des récompenses et des subventions ?

Mêmes créances douteuses, cinq moments de reconnaissance des pertes : Qui doit supporter les pertes des coffres DeFi ?
La part de marché de Spark dans le prêt au troisième trimestre atteint 13,2 %, les revenus nets chutent de 30 %

Rapport approfondi sur l'industrie de la blockchain de 1kx : Qui gagne vraiment de l'argent ?

USDD annonce de solides performances de trésorerie, une croissance des indicateurs clés et une expansion de l'écosystème

Les dépôts de Morpho RWA dépassent 2 milliards de dollars alors que les prêts approchent 900 millions

Birch Hill lève 4 millions de dollars lors d'un tour de financement de démarrage, dirigé par Multicoin Capital
Une nouvelle vague de TGE en approche ? 19 projets pourraient faire leur apparition au quatrième trimestre
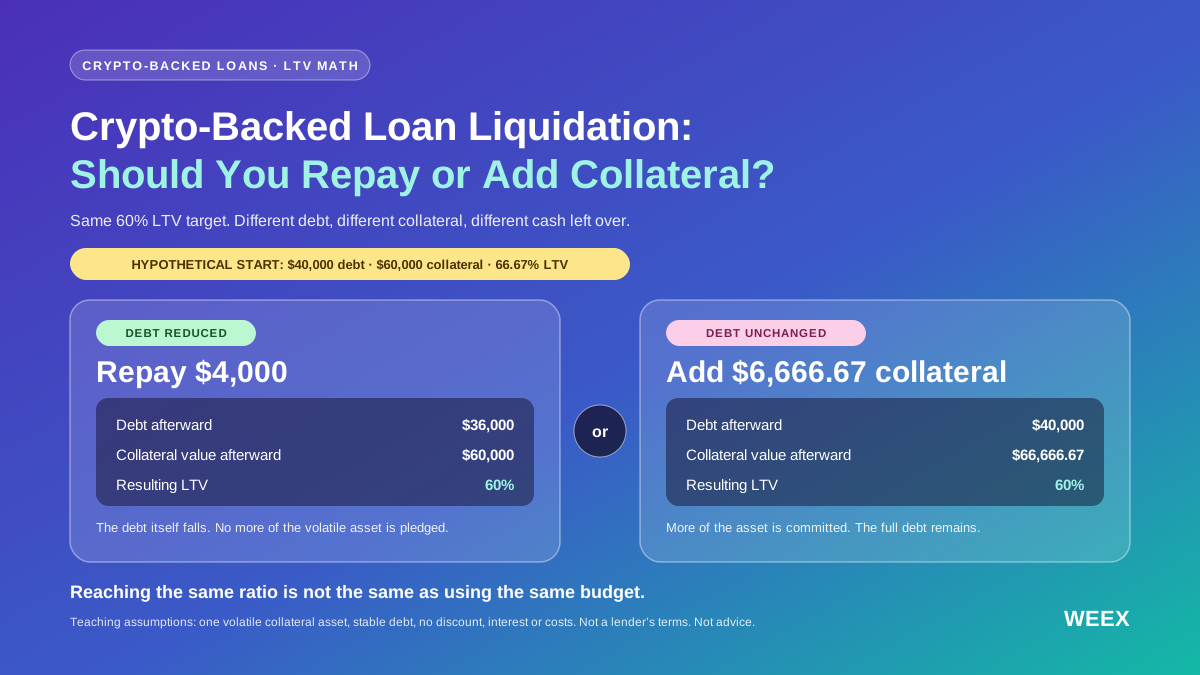
Liquidation d’un prêt garanti par des cryptomonnaies : faut-il rembourser ou ajouter des garanties ?
Votre prêt garanti par des cryptomonnaies risque-t-il d’être liquidé ? Comparez le remboursement et l’ajout de garanties à budget égal, à l’aide des calculs de LTV, de tests de résistance et des limites de protection.

Qui détient des actions tokenisées ? Un grand nombre de petits investisseurs, mais des actifs hautement concentrés
Les dépôts de stablecoins dans la DeFi atteignent 24 milliards de dollars
Le fondateur de Sky soupçonne d'avoir vidé son propre pool de prêt USDS
Morpho double ses prêts en un an : quelle est la contribution des canaux de coopération ?
Autonomie et rupture en hiver : comment le prêt crypto trouve de nouvelles croissances ?
Animoca co-fondateur critique les comptes d'épargne traditionnels, l'IA et DeFi pourraient remodeler les services financiers
L'arrogance et les préjugés de a16z
WBTC s'étend dans le DeFi confidentiel, les récompenses STRK et le prêt institutionnel
Derniers articles


Dernières cotations sur WEEX


