
Autonomie et rupture en hiver : comment le prêt crypto trouve de nouvelles croissances ?

 Notez-nous sur Google


Auteur : Nancy, PANews
Le marché des cryptomonnaies a soudainement été frappé par un "courant froid", et le marché des prêts est le premier à ressentir les changements de liquidité et de demande.
Cependant, les acteurs du prêt ne restent pas inactifs. Alors que les modèles de croissance traditionnels, basés sur les actifs cryptographiques et l'effet de levier, perdent progressivement de leur élan, de nombreux acteurs ne réduisent pas leurs efforts, mais commencent plutôt à rechercher de nouveaux types de garanties, de sources de financement et d'espaces de profit.
Une réorganisation autour de la prochaine vague de croissance est en cours dans ce marché hivernal.
De l'élargissement des actifs à un renforcement de la gestion des risques, la contraction de la liquidité pousse à la transformation
Face à un environnement de marché où l'appétit pour le risque diminue et où l'effet de levier global continue de se réduire, le marché des prêts cryptographiques reste néanmoins en quête d'un nouvel espace de croissance. Derrière cette dynamique de marché, il existe une demande de financement persistante, ainsi qu'une maturité des infrastructures sous-jacentes et des changements dans l'environnement externe.
D'une part, la demande de liquidité sur le marché n'a pas disparu. Pour les détenteurs à long terme, vendre directement des actifs peut signifier renoncer à des gains futurs, mais les opérations, les investissements et les dépenses quotidiennes nécessitent toujours de la liquidité. Emprunter des devises fiat ou des stablecoins en utilisant des actifs cryptographiques comme garantie permet de conserver une exposition aux actifs tout en répondant aux besoins.
Parallèlement, la maturité des infrastructures sous-jacentes a également abaissé le seuil d'entrée pour les institutions sur ce marché. Des protocoles de prêt comme Morpho et Aave se transforment progressivement d'applications DeFi en infrastructures accessibles aux institutions, offrant des fonctions clés telles que le prêt, la liquidation et la gestion des risques, permettant à davantage d'institutions de lancer rapidement leurs propres produits de marque sans avoir à construire un système de prêt à partir de zéro.
De plus, l'éclaircissement des voies réglementaires, la pression croissante pour retenir les clients institutionnels et la diversification des formes de produits poussent également le marché à élargir ses frontières commerciales et à rechercher de nouveaux points de croissance.
L'expansion des canaux conformes ouvre de nouveaux espaces de marché pour les activités de prêt. Le 18 novembre, Coinbase a annoncé avoir obtenu l'approbation du Département des services financiers de l'État de New York (NYDFS) pour étendre son service de prêt garanti en ligne, Coinbase Borrow, basé sur le protocole Morpho du réseau Base, à l'État de New York. Ce service couvre désormais tous les 50 États américains, élargissant ainsi sa portée sur le marché américain.
La diversification des garanties est une autre voie importante. Après des protocoles comme Aave, Jupiter a récemment annoncé le lancement d'un marché de prêt sous licence sur Jupiter Lend, qui prendra en charge les actions Bullish cotées à la Bourse de New York comme garanties, permettant aux utilisateurs d'emprunter d'autres actifs. Morpho a également récemment lancé des tokens d'actions Robinhood, permettant aux utilisateurs d'utiliser ces tokens comme garanties pour emprunter des stablecoins ; Maple Finance a également révélé des plans pour offrir des prêts garantis par des actions tokenisées, considérant cela comme une direction de développement importante pour 2027, afin de réduire la dépendance aux garanties en cryptomonnaies.
En plus d'introduire des actifs financiers traditionnels, Aave soutiendra les garanties en BTC natif. Aave DAO a récemment proposé de soutenir les garanties en Bitcoin natif via les Babylon Trustless Bitcoin Vaults (TBV) sur Aave V4. À ce moment-là, les détenteurs de Bitcoin pourront verrouiller leur BTC natif par auto-garde et emprunter des actifs tels que USDT et USDC, sans avoir besoin de dépendre de tokens encapsulés, de ponts inter-chaînes ou de protocoles de garde tiers.
De plus, le contrôle de l'exposition au risque et l'optimisation de la structure des actifs sont également devenus des priorités pour les protocoles de prêt. Aave a récemment proposé d'ajuster la répartition des actifs de son marché de prêt maximal V3 Core, en se concentrant sur des actifs de garantie plus liquides et de premier ordre. Selon le plan d'ajustement, des actifs d'une valeur d'environ 1,52 milliard de dollars, soutenant environ 1,17 milliard de dollars de dettes, pourraient être déplacés du marché V3 Core ; Lido avance également vers des activités de prêt plus axées sur l'isolement des risques, avec son service Lido Lend construit sur Morpho Blue, prévu pour le quatrième trimestre, se concentrant sur des paires d'actifs de premier ordre à faible volatilité et contrôlant les risques par l'isolement du marché et des mécanismes de sortie.
La plateforme de gestion d'actifs cryptographiques Abra a également conclu un partenariat avec l'Intercontinental Exchange (ICE) pour lancer un service de prêt garanti d'actifs numériques pour les institutions, permettant d'emprunter des dollars en utilisant BTC, ETH et SOL comme garanties, les actifs garantis étant conservés dans un compte de garde isolé de ICE Digital Trust pendant la durée du prêt, sans être réhypothéqués, afin de réduire les risques liés à la réutilisation des actifs garantis.
Il est clair que, tout en cherchant à étendre l'échelle des prêts, chaque plateforme élargit d'une part la gamme de garanties en intégrant des actions traditionnelles et des bitcoins natifs dans le prêt en chaîne ; d'autre part, elle ajuste la structure des actifs et améliore les mécanismes de gestion des risques pour réduire la dépendance à un seul actif cryptographique et améliorer la capacité du marché à résister aux fluctuations.
Le marché des prêts continue de se refroidir, cette phase de désendettement pourrait être plus saine
Alors que les plateformes de prêt explorent activement l'expansion des activités, l'ensemble du marché n'a pas encore échappé à la contraction de l'échelle et à la pression sur la liquidité.
Les données de Blockworks montrent qu'à la date du 18 novembre, la taille globale du marché des prêts cryptographiques était d'environ 71,32 milliards de dollars, en baisse d'environ 47,5 % par rapport au pic de 135,78 milliards de dollars de l'année dernière. Au cours du dernier mois seulement, la taille du marché a diminué de 10,82 milliards de dollars. Parmi cela, le protocole leader Aave est la plus grande source de cette contraction, avec une réduction de 4,04 milliards de dollars, représentant environ 37,3 % de la baisse totale du marché ; les protocoles Morph et Spark, respectivement deuxième et troisième, ont également connu une baisse significative, avec une réduction cumulée de près de 2,68 milliards de dollars.
Alors que la taille du marché se contracte, la rentabilité des activités de prêt est également impactée. Actuellement, le revenu hebdomadaire du marché des prêts cryptographiques n'est que de 2,717 millions de dollars, en baisse d'environ 78,6 % par rapport au pic de 12,669 millions de dollars en 2025.
Avec une baisse simultanée de l'échelle et des revenus, le marché fait face non seulement à une contraction des fonds, mais aussi à un refroidissement de la demande de prêts et de l'activité commerciale.
Cependant, par rapport à la dernière phase de marché baissier, cette contraction actuelle présente des différences. Un rapport de Galaxy Research a précédemment indiqué que bien que la taille du marché des prêts ait considérablement diminué, le solde des prêts non remboursés montre une tendance stable et en déclin par paliers, plutôt qu'un effondrement soudain. Ce rythme relativement modéré signifie que le processus de désendettement actuel est beaucoup plus sain, principalement poussé par une contraction volontaire des participants du marché, et non par des liquidations forcées ou des défauts d'institutions provoquant des réactions en chaîne.
Plus précisément, la baisse des prix des actifs est une des raisons importantes de la contraction de la taille du marché des prêts. Avec la baisse continue des prix des principaux actifs de garantie comme BTC et ETH, la valeur en dollars des garanties dans les protocoles a également diminué. Même si les utilisateurs ne retirent pas activement des fonds, la dévaluation des garanties abaisse directement la taille comptable du marché des prêts.
Parallèlement, un environnement macroéconomique plus strict a encore affaibli la demande du marché. Les rendements des obligations du Trésor à deux ans ont fortement augmenté, mettant sous pression les actifs à risque, ce qui a entraîné une baisse de l'appétit pour le risque. Une partie des fonds s'est déplacée des marchés cryptographiques et d'autres domaines à haut risque vers des actifs relativement sûrs, ce qui a affaibli la demande de prêts et exercé une pression de sortie nette sur les dépôts des protocoles.
La contraction de l'offre de stablecoins a également aggravé la pression sur la liquidité du marché des prêts. En tant que source de financement importante pour les prêts en chaîne, la diminution de la taille des stablecoins signifie une réduction de la liquidité en dollars disponible pour le prêt. Les données de Blockworks montrent qu'après avoir atteint un sommet de 299,3 milliards de dollars en mars de cette année, la taille des stablecoins dans le marché des prêts a diminué de plus de 53 %, ne restant actuellement qu'environ 5,8 milliards de dollars.
De plus, des événements de liquidation à grande échelle et des incidents de sécurité fréquents continuent d'affecter la confiance du marché, tandis que l'attractivité des rendements des prêts diminue également, ce qui affaiblit la volonté des fonds de rester dans les protocoles.
Pour les plateformes de prêt, dans ce froid hivernal du marché, la concurrence dans l'industrie pourrait ne plus se limiter à la comparaison des échelles de prêt et des rendements, mais se tourner vers une compétition intégrée sur l'offre d'actifs, l'introduction de fonds institutionnels et la capacité de gestion des risques. La capacité à élargir les frontières commerciales tout en maintenant des limites de risque et à établir un modèle de profit stable et durable sera la clé pour les plateformes afin de traverser les cycles du marché.
Prix de --
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer

L'essor des dollars numériques : Yvonne Chia de USDD explique pourquoi l'accès 24/7, la garde autonome et un rendement transparent donnent aux stablecoins décentralisés un avantage que les banques ne peuvent pas reproduire.

Le fondateur de Sky soupçonne d'avoir vidé son propre pool de prêt USDS

Morpho double ses prêts en un an : quelle est la contribution des canaux de coopération ?

Animoca co-fondateur critique les comptes d'épargne traditionnels, l'IA et DeFi pourraient remodeler les services financiers

L'arrogance et les préjugés de a16z

WBTC s'étend dans le DeFi confidentiel, les récompenses STRK et le prêt institutionnel

Le plan de prêt de Lido pourrait bloquer les remboursements de prêts sans arrêter les intérêts

Des prêts XRP déclenchent 883 liquidations, et 53 millions de dollars restent en risque

RWA Hebdo : La NYSE utilisera Avalanche pour le règlement des actions tokenisées ; Goldman Sachs, Citigroup et d'autres s'engagent à hauteur de 270 millions de dollars pour un projet de stablecoin

Analyste : HYPE surpasse PUMP, AAVE et JUP en termes de rachat
Alta lève 47,5 millions de dollars pour une blockchain soutenue par le sceptique des cryptomonnaies Jack Zhang

La dette des cartes de crédit aux États-Unis atteint 1,29 trillion de dollars alors que les prêts en Bitcoin révèlent un fossé de garantie

Valour liste huit nouveaux ETP crypto, dont Canton, Morpho et Raydium
Rapport de Chainalysis : Pourquoi le marché de la cryptographie en Europe de l'Ouest résiste-t-il alors que le marché mondial est en déclin ?
L'or tokenisé peut désormais garantir un prêt Coinbase. Le flux de prix fait une pause le week-end

Raycash lance son réseau principal Ethereum, offrant des paiements en stablecoins privés et des fonctionnalités de rendement

Pourquoi Erebor, surnommé le « prochain Silicon Valley Bank », attire-t-il SBI et Robinhood ?

Les dépôts de reUSD et reUSDe dépassent 400 millions de dollars, reUSD lancé sur Monad

Onlend dévoile une infrastructure sans code pour lancer des applications de prêt personnalisées sur blockchain

Morpho emprunte plus de 5,8 milliards de dollars : la croissance repose-t-elle sur l'acheminement des applications ou sur des récompenses et des subventions ?

Mêmes créances douteuses, cinq moments de reconnaissance des pertes : Qui doit supporter les pertes des coffres DeFi ?
La part de marché de Spark dans le prêt au troisième trimestre atteint 13,2 %, les revenus nets chutent de 30 %

Rapport approfondi sur l'industrie de la blockchain de 1kx : Qui gagne vraiment de l'argent ?

USDD annonce de solides performances de trésorerie, une croissance des indicateurs clés et une expansion de l'écosystème

Les dépôts de Morpho RWA dépassent 2 milliards de dollars alors que les prêts approchent 900 millions

Birch Hill lève 4 millions de dollars lors d'un tour de financement de démarrage, dirigé par Multicoin Capital
Une nouvelle vague de TGE en approche ? 19 projets pourraient faire leur apparition au quatrième trimestre
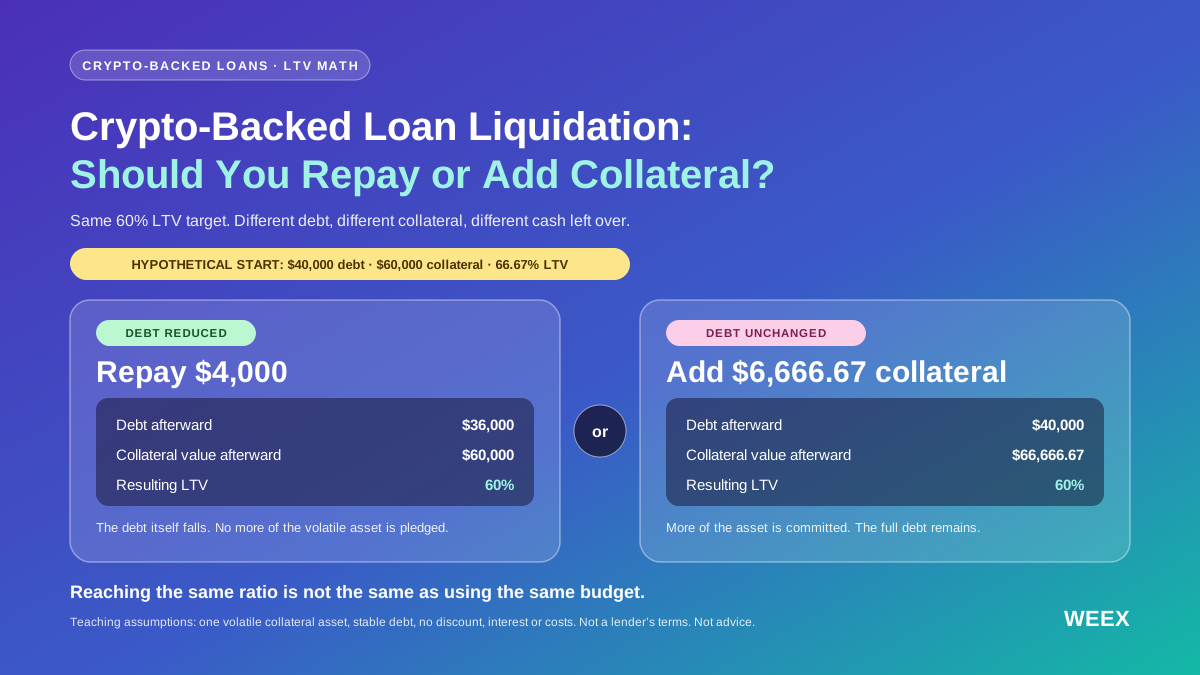
Liquidation d’un prêt garanti par des cryptomonnaies : faut-il rembourser ou ajouter des garanties ?
Votre prêt garanti par des cryptomonnaies risque-t-il d’être liquidé ? Comparez le remboursement et l’ajout de garanties à budget égal, à l’aide des calculs de LTV, de tests de résistance et des limites de protection.

Qui détient des actions tokenisées ? Un grand nombre de petits investisseurs, mais des actifs hautement concentrés
Les dépôts de stablecoins dans la DeFi atteignent 24 milliards de dollars
L'essor des dollars numériques : Yvonne Chia de USDD explique pourquoi l'accès 24/7, la garde autonome et un rendement transparent donnent aux stablecoins décentralisés un avantage que les banques ne peuvent pas reproduire.
Le fondateur de Sky soupçonne d'avoir vidé son propre pool de prêt USDS
Morpho double ses prêts en un an : quelle est la contribution des canaux de coopération ?
Animoca co-fondateur critique les comptes d'épargne traditionnels, l'IA et DeFi pourraient remodeler les services financiers
L'arrogance et les préjugés de a16z
WBTC s'étend dans le DeFi confidentiel, les récompenses STRK et le prêt institutionnel
Derniers articles


Dernières cotations sur WEEX


