
Laporan Pagi Wall Street: Non-Farm Payroll Mengecewakan Memicu Perdagangan Penurunan Suku Bunga, Lightronic Mulai Mengambil Alih Sorotan Penyimpanan, "Short Storage Long Light" Menjadi Medan Pertempuran Baru

 Pilih kami di Google


Setiap Senin hingga Jumat pagi, fokus pada makroekonomi, saham AS, AI, logam mulia, dan minyak mentah, menggunakan data untuk mereview pasar dan memanfaatkan tren, diproduksi oleh PANews.
Non-Farm Mengguncang Ekspektasi Kenaikan Suku Bunga, Kebuntuan Hormuz Menghidupkan Kembali Premium Harga Minyak
Pada hari Jumat lalu, non-farm payroll AS untuk bulan Juli secara mengejutkan berkurang sebanyak 23.000 pekerjaan, jauh di bawah ekspektasi pasar yang memperkirakan penambahan 80.000 pekerjaan, dan data pekerjaan untuk bulan Mei dan Juni direvisi turun total 103.000 pekerjaan, dengan tingkat partisipasi tenaga kerja turun ke level terendah dalam lebih dari lima tahun. Setelah data dirilis, pasar dengan cepat mengurangi taruhan kenaikan suku bunga Fed pada bulan September, dengan probabilitas turun dari sekitar 55% menjadi 40%, dan saham AS segera memulai rebound yang kuat.
Hingga penutupan Jumat lalu, Dow Jones naik 0,28%, Nasdaq naik 1,30%, dan S&P 500 naik 0,62% mencapai rekor penutupan tertinggi. Tom Siomades, kepala ekonom pasar di AE Wealth Management, berpendapat bahwa data pekerjaan yang lemah seharusnya membuat pasar khawatir, tetapi laporan keuangan yang kuat sedang menjadi kekuatan dominan dalam penetapan harga saat ini.
Setelah non-farm, semua perhatian beralih ke CPI AS bulan Juli yang akan dirilis pada hari Rabu. Survei Reuters memperkirakan, CPI keseluruhan tahunan akan turun dari 3,5% pada bulan Juni menjadi 3,4%, dan CPI inti dari 2,6% menjadi 2,5%; prediksi FactSet juga mengarah ke arah yang sama. Citi berpendapat bahwa jika inflasi inti melemah untuk bulan kedua berturut-turut, kemungkinan kenaikan suku bunga pada bulan September dapat diabaikan; tetapi Bank of America memperingatkan bahwa inflasi layanan inti mungkin naik 0,3% secara bulanan, sehingga opsi kenaikan suku bunga masih tidak dapat sepenuhnya dihilangkan.
Negosiasi AS-Iran pada akhir pekan tidak menghasilkan kesepakatan akhir, Iran dan Oman menyatakan bahwa pembentukan jalur pelayaran baru sudah "sangat dekat", tetapi Iran akan membuka kembali selat dengan syarat pencabutan sanksi, pelepasan aset, penghentian blokade, penghapusan ancaman militer, dan kompensasi kerugian. Trump mengatakan kepada Axios bahwa pihak AS sedang "menangani dengan hati-hati", dengan tekanan ekonomi dan status setengah negosiasi sebagai fokus, dan tidak terburu-buru untuk meningkatkan ketegangan militer. Penyesuaian personel di Dewan Keamanan Nasional Iran, serangan Houthi terhadap kilang minyak Jizan di Arab Saudi, dan serangan terhadap kapal tanker di UEA, semuanya mendorong harga minyak naik pada hari Senin. Brent sempat naik lebih dari 2% di atas 84 dolar, sementara WTI bergerak di sekitar 78 dolar. Goldman Sachs masih percaya bahwa kisaran wajar untuk Brent adalah 80-90 dolar, tetapi sebelum kesepakatan resmi tercapai, harga minyak kemungkinan akan terus berfluktuasi secara dramatis seputar berita geopolitik.
Emas terus menunjukkan kekuatan, dengan harga emas spot naik 2,3% pada hari Jumat lalu, mencapai di atas 4300 dolar, dan sempat menembus 4370 dolar; selama seminggu, harga naik lebih dari 7%, mencatatkan kinerja mingguan terbaik tahun ini. Perak juga naik sekitar 3% dalam sehari, dengan kenaikan mingguan mencapai 10%. Sejak 20 Juli, kepemilikan ETF emas global telah meningkat 24 ton, dan UBS bahkan memperkirakan harga emas dapat mencapai 5000 dolar pada paruh pertama tahun 2027.
"Short Storage Long Light" Perdebatan Memanas di Akhir Pekan, Emosi Sektor Infrastruktur AI Bergetar Keras
Minggu lalu, dana AI mulai memilih pemenang kembali, dengan sektor perangkat lunak, komunikasi optik, dan infrastruktur AI menunjukkan kekuatan yang jelas, sementara sektor penyimpanan mengalami penyesuaian. Coherent naik 13,44%, AAOI naik 9,2%, Credo naik 8,45%, Lumentum naik 6,22%, dan Corning naik 5,4%; sementara itu, Seagate turun 4,71%, Western Digital turun 3,8%, SanDisk turun 3,68%, SK Hynix turun 3,9%, dan Micron turun 0,44%.
Pasar bahkan muncul diskusi perdagangan "short storage, long light". Bull penyimpanan Jukan beralih ke sikap hati-hati jangka pendek, dengan alasan termasuk tekanan penebusan ETF berleverase Korea, Rubin Ultra mungkin mengurangi konfigurasi HBM per rak, dan kekhawatiran pasar bahwa harga penyimpanan akan mencapai puncaknya dalam dua kuartal mendatang; "Sang Dewa Saham Putih" Serenity berpendapat bahwa fundamental penyimpanan tidak mengalami perubahan mendasar, pasar hanya berputar dari satu "bottleneck" ke bottleneck lainnya.
Trader TMT Goldman Sachs, Peter Callahan, lebih lanjut mendefinisikan perubahan ini sebagai penilaian struktural di dalam infrastruktur AI: lalu lintas jaringan yang dihasilkan oleh agen AI sedang melampaui lalu lintas manusia, dan perangkat optik sedang mengungguli penyimpanan, sementara anggaran AI perusahaan terus berkembang. Minggu lalu, Nasdaq 100 naik 5%, dan VIX turun ke sekitar 14, dengan preferensi risiko pasar kembali meningkat.
Sektor perangkat lunak juga menunjukkan serangan balik yang kuat, dengan Atlassian melonjak 35% setelah laporan keuangan, Palantir naik hampir 40% dalam seminggu, dan sektor perangkat lunak mencatatkan kenaikan kumulatif 19% dalam dua minggu, mencatatkan kinerja dua minggu terkuat sejak 2020. Dari 436 perusahaan yang telah mengungkapkan laporan keuangan di S&P 500, 85,1% perusahaan melaporkan laba melebihi ekspektasi analis, jauh di atas rata-rata sejarah jangka panjang. GPU, modul optik, listrik, perangkat jaringan, dan aplikasi perangkat lunak, sedang menjadi sektor verifikasi laba baru.
Aksi Proyek Spesifik dan Fluktuasi Harga Saham:
SpaceX naik 15,83% pada hari Jumat lalu, dengan kenaikan sekitar 23% dalam dua hari berturut-turut. Pembebasan saham terbatas dalam jumlah besar awalnya dianggap sebagai potensi tekanan jual, tetapi sebenarnya berubah menjadi pergerakan penutupan posisi short. Saham yang dapat diperdagangkan perusahaan meningkat dari sekitar 639 juta saham menjadi 1,55 miliar saham, dan harga saham justru mendekati 135 dolar harga IPO; pasar masih memiliki lebih dari 250 juta saham yang diperdagangkan short, dengan volume opsi mencapai 2,24 juta, di mana opsi beli mencapai 1,3 juta, mencatatkan rekor tertinggi.
Palantir naik 10,32%, dengan kenaikan hampir 40% dalam seminggu. Bisnis komersial AS tumbuh 149% tahun ke tahun, dengan total nilai kontrak komersial AS pada kuartal kedua melampaui 2 miliar dolar, meningkat 153% tahun ke tahun, dan Deutsche Bank meningkatkan peringkat menjadi beli, dengan posisi AI yang diakui oleh lembaga.
NVIDIA naik 2,27%, dengan kenaikan kumulatif lebih dari 11% dalam seminggu. NVIDIA terus mendapatkan manfaat dari siklus belanja modal AI, dan dilaporkan akan menginvestasikan 2 miliar dolar ke dalam pengembang listrik pusat data AI, Lancium, dan setelah mencapai tonggak tambahan akses listrik, akan menambah 1 miliar dolar, dengan total potensi investasi mencapai 3 miliar dolar. Lancium telah mengunci 4GW sumber daya listrik di Texas, dan langkah NVIDIA ini menunjukkan bahwa persaingan AI sedang meluas dari chip ke infrastruktur listrik.
Komunikasi optik menjadi garis utama baru perangkat keras AI: Coherent naik 13,44%, AAOI naik 9,2%, Credo naik 8,45%, Lumentum naik 6,22%, dan Corning naik 5,4%. Logika perdagangan pasar sedang beralih dari ekspansi kapasitas HBM ke interkoneksi berkecepatan tinggi antar rak dan komunikasi optik 800G/1.6T. Peter Callahan dari Goldman Sachs menunjukkan bahwa sejak kuartal ketiga, saham optik telah mengungguli saham penyimpanan lebih dari 20 poin persentase, dengan Coherent naik selama tujuh hari perdagangan berturut-turut, dengan kenaikan total mencapai 73%. Laporan keuangan Lumentum dan Coherent minggu ini akan menjadi pengujian tekanan kunci untuk permintaan modul optik AI.
Sektor penyimpanan jelas mengalami tekanan, dengan Seagate turun 4,71%, Western Digital turun 3,8%, SanDisk turun 3,68%, SK Hynix turun 3,9%, dan Micron turun 0,44%. Pasar khawatir bahwa siklus harga penyimpanan mendekati puncaknya, sementara deleveraging ETF berleverase Korea dapat meningkatkan tekanan pasokan jangka pendek pada saham chip. Citi menurunkan target harga Micron, memperburuk kekhawatiran pasar tentang kemungkinan puncaknya harga DRAM dan NAND di masa depan.
Apple naik 0,29%, dengan konsep Changxin Technology semakin hangat: The Wall Street Journal melaporkan bahwa Apple sedang menguji chip penyimpanan Changxin untuk iPhone dan MacBook, untuk mengatasi kekurangan memori yang disebabkan oleh gelombang AI. Laporan juga menyebutkan bahwa Apple telah melakukan pembicaraan awal dengan Changxin tentang pasokan komponen, dengan tujuan menggunakan chip terkait di beberapa perangkat yang dijual di China.
Berkshire kembali melakukan pembelian bersih saham, pada kuartal kedua Berkshire membeli saham senilai 23,5 miliar dolar dan menjual 3,7 miliar dolar, ini adalah pertama kalinya dalam lebih dari tiga tahun mencapai pembelian bersih saham; hingga 30 Juni, Alphabet melompat menjadi saham terbesar, diikuti oleh American Express, Apple, Bank of America, dan Coca-Cola. Pasar melihat tindakan ini sebagai sinyal penting bahwa sistem Buffett kembali meningkatkan eksposur risiko saham.
Raksasa lainnya: Google turun 0,96%, terutama karena melakukan restrukturisasi besar-besaran, CEO DeepMind, Demis Hassabis, beralih menjadi ketua, dengan manajemen sehari-hari dipindahkan untuk mempercepat komersialisasi Gemini, yang memicu guncangan budaya internal; Tesla naik 2,83%, memulai proyek Terafab senilai 16,8 miliar dolar bersama SpaceX.
Fokus Minggu Ini:
10 Agustus (Senin)
Penawaran Umum Perdana (IPO) Robot Manusia Yushu Technology di STAR Market: Salah satu IPO robot manusia yang paling dinanti tahun ini, penawaran umum online dan offline dimulai secara bersamaan. Antusiasme penawaran akan langsung mencerminkan preferensi risiko industri robot A-shares, dengan potensi katalis emosi di sektor penggerak, motor servo, sensor, dan pengontrol.
Changxin Technology Masuk MSCI Indeks Saham China: Changxin Technology dimasukkan ke dalam indeks karena IPO saham baru, pasar memperhatikan alokasi dana pasif dan penyebaran emosi industri penyimpanan domestik. Ditambah dengan berita bahwa Apple menguji chip penyimpanan Changxin, perhatian terhadap DRAM domestik, pengujian, peralatan, dan rantai material mungkin meningkat.
11 Agustus (Selasa)
- 12:30 Keputusan suku bunga RBA; 13:30 Konferensi pers Ketua RBA, Philip Lowe: Pasar umumnya memperkirakan suku bunga tunai tetap tidak berubah di 4,35%, dengan fokus pada apakah penurunan inflasi, melemahnya pekerjaan, dan risiko real estat akan mendorong RBA untuk memberikan sinyal penurunan suku bunga di masa depan.
12 Agustus (Rabu)
Lumentum, CoreWeave, dan Supermicro akan merilis laporan keuangan setelah penutupan pasar AS: Kinerja dan panduan belanja modal dari pemimpin modul optik Lumentum dan pemimpin penyewaan daya CoreWeave akan langsung menguji konsumsi infrastruktur AI yang sebenarnya; margin laba kotor Supermicro (diperkirakan 15-17%) dan kecepatan konversi pesanan akan menentukan emosi sektor server daya.
Laporan bulanan EIA, OPEC, dan IEA akan dirilis secara bersamaan: Tiga laporan energi utama akan menguji pasokan dan permintaan minyak global, persediaan, disiplin produksi OPEC+, dan prospek permintaan. Jika laporan menunjukkan pengetatan pasokan atau risiko Hormuz meningkat, harga minyak mungkin terus naik, dan memperbarui ekspektasi inflasi; jika ekspektasi permintaan direvisi turun, momentum rebound harga minyak mungkin terbatas.
20:30 CPI AS bulan Juli: Pasar memperkirakan CPI keseluruhan AS tahunan turun dari 3,5% menjadi 3,4%, dan CPI inti tahunan turun dari 2,6% menjadi 2,5%; jika data di bawah ekspektasi, taruhan kenaikan suku bunga pada bulan September akan terus menurun, imbal hasil obligasi AS dan dolar mungkin turun, Nasdaq, emas, obligasi jangka panjang, dan saham pertumbuhan dengan valuasi tinggi akan diuntungkan; jika CPI terlalu tinggi, pasar akan kembali menilai risiko pengetatan, valuasi saham AS terutama saham teknologi AI mungkin tertekan.
20:00 Konferensi telepon laporan keuangan kuartal kedua Tencent Holdings: Laporan keuangan utama di pasar Hong Kong minggu ini. Pasar akan fokus pada pemulihan bisnis game, komersialisasi iklan di video, profitabilitas teknologi finansial, belanja modal AI, model Hunyuan, Yuanbao, dan kemajuan fungsi AI WeChat.
Pembayaran untuk penjatahan Yushu Technology: Sebagai IPO robot manusia yang sangat diperhatikan, situasi pembayaran dan antusiasme pasar akan terus mempengaruhi emosi konsep robot.
13 Agustus (Kamis)
Cisco, Coherent, dan Cerebras akan merilis laporan keuangan setelah penutupan pasar AS: Cisco akan memverifikasi permintaan perangkat jaringan AI, Coherent akan memverifikasi prospek modul optik berkecepatan tinggi dan 800G/1.6T. Jika pesanan, margin laba kotor, dan panduan kuat, perdagangan "long light communication" mungkin akan berlanjut; jika tidak memenuhi ekspektasi, sektor modul optik yang baru-baru ini mengalami kenaikan besar mungkin menghadapi pengambilan untung.
06:00 Konferensi pers peluncuran produk Google: Diperkirakan akan meluncurkan seri Pixel 11, Pixel Watch 5, dan Pixel Buds Pro, dengan fokus utama pada integrasi mendalam Tensor G6 dan ekosistem Gemini. Jika pengalaman AI di sisi terminal melebihi ekspektasi, ini akan memicu katalis untuk ponsel AI, model sisi terminal, sensor, dan rantai ekosistem Android.
20:30 PPI AS bulan Juli: PPI akan menjawab apakah biaya perusahaan terus diteruskan ke konsumen akhir. Jika PPI terlalu tinggi, bahkan jika CPI moderat, pasar mungkin khawatir tentang inflasi yang berulang; jika PPI juga turun, maka perdagangan "penurunan inflasi + tekanan kebijakan mereda" akan semakin diperkuat.
21:00 Hari Investor SanDisk: Pasar akan memperhatikan penawaran dan permintaan NAND, SSD kelas enterprise, belanja modal, peta jalan memori bandwidth tinggi, dan target profitabilitas jangka panjang. Karena saham penyimpanan baru-baru ini mengalami tekanan, pernyataan SanDisk akan langsung mempengaruhi emosi saham Micron, Western Digital, SK Hynix, dan rantai penyimpanan A-shares.
- Konferensi telepon laporan keuangan kuartal kedua JD Group, SMIC, dan Hua Hong Semiconductor.
14 Agustus (Jumat)
Batas waktu pengungkapan kepemilikan kuartalan SEC AS 13F: Dokumen ini akan mengungkapkan posisi long saham hedge fund AS dan lembaga lainnya hingga 30 Juni. Pasar akan memperhatikan apakah lembaga besar menambah alokasi untuk saham AI, komunikasi optik, listrik, energi, emas, dan keuangan; perlu dicatat bahwa 13F memiliki keterlambatan sekitar satu setengah bulan, dan hanya mencakup posisi long, tetapi tetap merupakan jendela penting untuk menilai peralihan gaya lembaga.
Laporan keuangan Applied Materials setelah penutupan pasar AS: Pasar akan memperhatikan permintaan untuk DRAM, kemasan canggih, dan peralatan pembuatan wafer serta perubahan pesanan di wilayah China.
Bill Gates mengunjungi Korea dan berdiskusi dengan SK Group dan HD Hyundai tentang kerjasama SMR modular kecil: Pasar akan memperhatikan kombinasi energi nuklir, reaktor modular kecil, dan permintaan listrik pusat data AI. Jika rincian kerjasama maju, ini akan memperkuat logika perdagangan "infrastruktur listrik AI".
Harga --
Konten ini disediakan hanya untuk tujuan informasi umum dan bukan merupakan nasihat keuangan, investasi, hukum, atau pajak. Setiap acara, reward, promosi online, atau informasi terkait yang disebutkan di sini tidak boleh dianggap sebagai rekomendasi, ajakan, atau undangan untuk membeli, menjual, memperdagangkan, atau melakukan transaksi aset kripto apa pun. Aset kripto sangat fluktuatif dan dapat mengakibatkan kerugian. Ketersediaan layanan, produk, dan acara terkait WEEX dapat berbeda-beda di setiap wilayah. Anda bertanggung jawab untuk memastikan bahwa partisipasi Anda sesuai dengan hukum dan peraturan setempat yang berlaku.
Anda mungkin juga menyukai
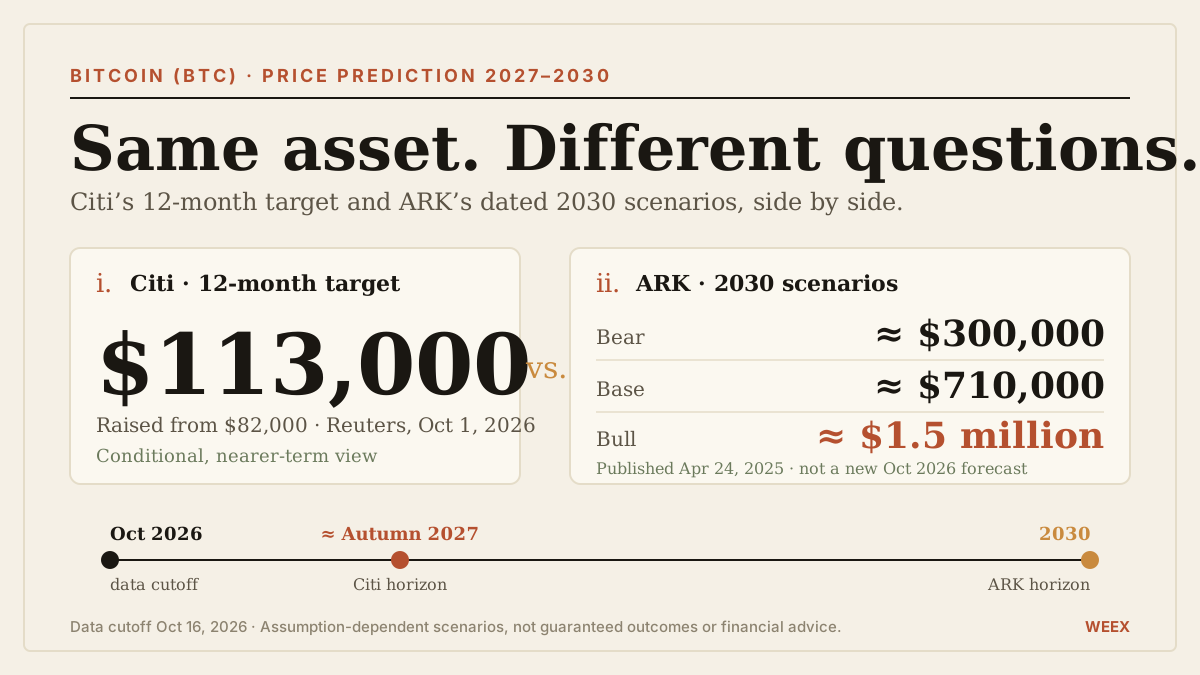
Prediksi Harga Bitcoin (BTC) 2027–2030: Target Citi $113.000 vs. Skenario ARK Cathie Wood
Prediksi harga Bitcoin untuk 2027–2030: bandingkan target Citi sebesar $113.000 dengan skenario ARK bertanggal, asumsi permintaan, perhitungan valuasi, dan risiko utama.

Polisi Yunani menangkap 17 orang dalam skema penipuan kripto yang melebihi $8 juta

46 Negara, 416 Tim Bergabung dalam SCAN2026... "Forensik Blockchain, Teknologi Kunci untuk Melindungi Aset Virtual"
WEEX Daily Lucky Eggs S2: Penjelasan Hadiah Trading Futures
Pelajari cara kerja WEEX Daily Lucky Eggs S2, termasuk tugas volume trading futures, hadiah Lucky Egg, dan peluang memenangkan hingga 10.000 USDT.
Trading & Menangkan iPhone Duo di Kompetisi Futures Trading WEEX Sep 2026
Ikuti kompetisi futures trading WEEX Sep 2026 untuk berbagi hadiah harian sebesar 5.000 USDT, bersaing memperebutkan iPhone Duo, dan mendapatkan hadiah livestream Apple.

Morpho Mengusulkan Peralihan Hak Operasi Mini App ke Feather

iPronics Menyelesaikan Pendanaan Putaran B Sebesar 125 Juta Dolar, Didukung oleh NVIDIA

BitcoinHabebe Berbagi Data Pendapatan Multi-Koin

Waktu Pembuktian Rata-Rata Blok Lighter Turun Menjadi 1 Menit

Model 3 dan Y Buatan China, Pendapat Hati-hati Kementerian Perhubungan tentang FSD Tesla

Setelah Mengunjungi World Robot Conference 2026, 5 Pertanyaan yang Harus Dijawab oleh Industri Kecerdasan Tersemat

Ekspor Minyak dari Terminal Sheskharis Dihentikan Setelah Serangan Drone

Arab Saudi Turunkan Harga Minyak Mentah untuk Asia, Harapan Situasi Hormuz Meningkat

Kembalinya Ponsel Lipat: Inovasi Baru yang Membantu Mengurangi Waktu Layar

HSBC menjual asuransi di Singapura senilai US$ 2,1 miliar: apa yang berubah

Melalui Penipuan Pernikahan, Mereka Mendapatkan Cryptocurrency Senilai Jutaan Dolar dan Terjerat Tangan Penegak Hukum

BAE Systems Menandatangani Kesepakatan Produksi Meriam L119 di Ukraina
Apa itu jembatan lintas rantai? Mengapa mereka terus diretas

Arab Saudi Turunkan Harga Minyak Mentah, Penurunan Terbesar dalam 26 Tahun

Insiders: DeepSeek is forming a Harness team to compete with Claude Code

70x dalam Sebulan: Saat $RAVE Mengguncang Lantai Dansa Istanbul
Sebuah proyek Web3 tanpa modal ventura dan tanpa whitepaper dimulai dengan pesta tengah malam untuk 200 orang. Delapan belas bulan kemudian, tokennya , $RAVE, naik 70 kali lipat, dan likuidasi kontraknya sempat melampaui Ethereum. Apakah ini hanya spekulasi belaka, ataukah kita sedang menyaksikan jenis aset budaya baru?
Prediksi Harga Bitcoin (BTC) 2027–2030: Target Citi $113.000 vs. Skenario ARK Cathie Wood
Prediksi harga Bitcoin untuk 2027–2030: bandingkan target Citi sebesar $113.000 dengan skenario ARK bertanggal, asumsi permintaan, perhitungan valuasi, dan risiko utama.
Polisi Yunani menangkap 17 orang dalam skema penipuan kripto yang melebihi $8 juta
46 Negara, 416 Tim Bergabung dalam SCAN2026... "Forensik Blockchain, Teknologi Kunci untuk Melindungi Aset Virtual"
WEEX Daily Lucky Eggs S2: Penjelasan Hadiah Trading Futures
Pelajari cara kerja WEEX Daily Lucky Eggs S2, termasuk tugas volume trading futures, hadiah Lucky Egg, dan peluang memenangkan hingga 10.000 USDT.
Trading & Menangkan iPhone Duo di Kompetisi Futures Trading WEEX Sep 2026
Ikuti kompetisi futures trading WEEX Sep 2026 untuk berbagi hadiah harian sebesar 5.000 USDT, bersaing memperebutkan iPhone Duo, dan mendapatkan hadiah livestream Apple.
Morpho Mengusulkan Peralihan Hak Operasi Mini App ke Feather
Isi
Artikel terbaru



Listing koin terbaru di WEEX


