
Apa yang Harus Dilakukan Jika Menerima Pemberitahuan Pajak Penghasilan Luar Negeri Terkait Cryptocurrency?

 Pilih kami di Google


Penulis: Pengacara Yang Hong
Belakangan ini, beberapa individu yang memiliki akun luar negeri, menggunakan platform luar negeri, atau mendapatkan pendapatan lintas batas, mulai menerima pesan teks, telepon, atau pemberitahuan dari aplikasi pajak penghasilan pribadi terkait pajak penghasilan luar negeri, bahkan surat resmi "Pemberitahuan Masalah Pajak".
Jika pendapatan juga melibatkan mata uang virtual, verifikasi dan pelaporan akan menjadi lebih rumit: catatan bursa mungkin tidak lengkap, alamat dompet banyak, pertukaran antar koin, penyelesaian stablecoin, dan penarikan OTC saling terkait, sementara akun bank sering kali hanya menunjukkan setoran mata uang fiat akhir.
Beberapa orang ingin segera membayar pajak berdasarkan jumlah yang masuk ke bank, sementara yang lain khawatir bahwa mengungkapkan transaksi mata uang virtual akan menimbulkan risiko lain dan memilih untuk tidak merespons. Kedua pendekatan ini dapat menimbulkan masalah.
Setelah menerima pemberitahuan, urutan yang benar adalah: pertama, segera merespons, kemudian memverifikasi sifat pendapatan, tahun yang bersangkutan, nilai aset, biaya yang wajar, dan pajak yang telah dibayar di luar negeri, dan akhirnya menentukan rencana pelaporan dan pembayaran pajak sesuai hukum.
Yang dimaksud dengan "jangan membayar pajak berdasarkan aliran uang" di sini bukanlah menunda pelaporan atau menolak membayar pajak, tetapi menghindari menganggap aliran bank setara dengan penghasilan kena pajak sebelum fakta transaksi diklarifikasi.
I. Pertama, Konfirmasi: Apa Pemberitahuan Pajak yang Anda Terima?
Berbagai bentuk pemberitahuan mungkin terkait dengan tahap penanganan yang berbeda. Pertama, perlu memverifikasi sumber informasi, masalah spesifik, dan batas waktu penanganan, bukan hanya berdasarkan pesan teks atau telepon untuk menilai apakah sudah ada masalah kekurangan pajak.
Aplikasi Pajak Penghasilan Pribadi atau Pemberitahuan Umum
Setelah menerima pemberitahuan, perlu memulai pemeriksaan mandiri terkait pendapatan luar negeri untuk tahun yang bersangkutan, memeriksa sumber pendapatan, catatan pelaporan, dan status pembayaran pajak.
Pada saat ini, tidak seharusnya langsung mengonfirmasi "tidak ada pendapatan luar negeri" sebelum fakta diklarifikasi, dan juga tidak perlu menganggap hanya berdasarkan satu pemberitahuan bahwa Anda pasti perlu membayar pajak.
Petugas Pajak Menghubungi Melalui Telepon atau Pesan Teks
Perlu memverifikasi identitas petugas melalui saluran resmi dan otoritas pajak yang berwenang, serta mengonfirmasi tahun pajak yang terlibat, masalah pemeriksaan, batas waktu respons, dan dokumen yang diperlukan.
Selama proses komunikasi, disarankan untuk menyimpan catatan pemberitahuan, pengajuan dokumen, dan balasan tertulis untuk menghindari masalah dalam penanganan selanjutnya akibat kesalahpahaman.
Surat Resmi "Pemberitahuan Masalah Pajak"
Perlu memperhatikan masalah, dasar hukum, daftar dokumen, dan batas waktu pengajuan yang tercantum dalam dokumen, dan memproses sesuai permintaan.
Jika memang perlu melengkapi catatan transaksi, rincian biaya pendapatan dalam dan luar negeri, bukti pajak luar negeri, atau dokumen pajak lainnya, perlu segera mempersiapkannya. Untuk sifat pendapatan atau dasar pengenaan pajak yang diperdebatkan, juga perlu menjelaskan alasan dan memberikan bukti dalam batas waktu, bukan mengabaikannya.
Perlu dicatat bahwa pemberitahuan pajak tidak sama dengan jumlah pajak yang telah ditentukan, tetapi setelah menerima dokumen resmi, juga tidak bisa dianggap sebagai pemberitahuan informasi biasa.
Batas Waktu Pelaporan Hukum dan Kredit Pajak Luar Negeri
Berdasarkan "Pengumuman Kementerian Keuangan dan Administrasi Pajak tentang Kebijakan Pajak Penghasilan Pribadi Terkait Pendapatan Luar Negeri" (Pengumuman Kementerian Keuangan dan Administrasi Pajak No. 3 Tahun 2020), individu yang tinggal di negara tersebut yang memperoleh pendapatan luar negeri umumnya harus melaporkan pajak dari 1 Maret hingga 30 Juni tahun berikutnya setelah memperoleh pendapatan.
Individu yang telah membayar pajak penghasilan di luar negeri dapat mengklaim kredit pajak dalam batas yang ditentukan untuk mengurangi jumlah pajak yang terutang di dalam negeri. Proses pengajuan kredit biasanya memerlukan bukti pajak luar negeri, bukti pembayaran pajak, atau catatan pajak; jika tidak dapat menyediakan bukti terkait, dapat mengajukan formulir pelaporan pajak pendapatan luar negeri atau pemberitahuan pajak, serta bukti pembayaran bank yang sesuai.
Oleh karena itu, dalam menangani pemberitahuan pajak, perlu memperhatikan tiga titik waktu: batas waktu yang ditentukan oleh otoritas pajak untuk merespons atau mengajukan dokumen, batas waktu pelaporan hukum, dan waktu penerimaan bukti pajak luar negeri. Ketiga hal ini tidak dapat dicampuradukkan.
II. Mengapa Tidak Bisa Menganggap Jumlah yang Masuk ke Bank Sebagai Penghasilan Kena Pajak?
Dalam transaksi mata uang virtual, catatan di blockchain mencerminkan perpindahan aset, sedangkan aliran bank mencerminkan penyelesaian mata uang fiat. Antara keduanya mungkin terdapat beberapa transaksi, subjek yang berbeda, dan hubungan hukum yang berbeda.
Misalnya, satu transfer luar negeri mungkin merupakan pendapatan dari layanan yang diberikan, atau mungkin merupakan pembayaran dari penjualan aset digital, yang mencakup biaya pembelian aset sebelumnya; atau mungkin merupakan realisasi dari aset digital yang telah dikonfirmasi pendapatannya di tahap lain, yang memerlukan analisis lebih lanjut untuk menentukan apakah menghasilkan penghasilan kena pajak baru.
Jika langsung menganggap seluruh jumlah yang masuk sebagai imbalan kerja atau penghasilan dari transfer aset, mungkin akan muncul kesalahan dalam penentuan sifat pendapatan, nilai aset yang tidak diperhitungkan, atau penghitungan ulang dari manfaat ekonomi yang sama.
Perlu juga dicatat bahwa platform luar negeri, akun pembayaran luar negeri, atau server luar negeri tidak secara otomatis menentukan bahwa pendapatan berasal dari luar negeri.
Berdasarkan ketentuan terkait pendapatan luar negeri, sumber pendapatan perlu dinilai berdasarkan jenis pendapatan yang spesifik. Misalnya, untuk pendapatan dari layanan, perlu memperhatikan lokasi pelaksanaan layanan; sedangkan untuk pendapatan dari transfer aset, perlu menganalisis sifat, lokasi, dan pengaturan transaksi dari aset yang ditransfer. Tidak bisa hanya karena akun pembayaran berada di luar negeri, langsung menganggap seluruh pendapatan sebagai pendapatan luar negeri.
Untuk mata uang virtual, transaksi di blockchain, perantara platform luar negeri, dan penyelesaian pihak ketiga mungkin ada secara bersamaan, dan sumber pendapatan, waktu perolehan, dan dasar pengenaan pajak masih perlu dianalisis berdasarkan ketentuan pajak yang ada dan fakta spesifik.
Oleh karena itu, fokus penghitungan pajak bukanlah sekadar menjumlahkan aliran bank, tetapi menjawab tiga pertanyaan:
• Apa sebenarnya sifat dari manfaat ekonomi ini?
• Harus termasuk dalam tahun pajak mana, dan aturan pengenaan pajak apa yang berlaku?
• Biaya, pengeluaran, dan pajak yang telah dibayar di luar negeri mana yang dapat dikurangkan atau dikreditkan sesuai hukum?
III. Terkait Cryptocurrency, Perlu Mengembalikan Empat Jenis Fakta
1. Bagaimana aset diperoleh?
Menggunakan mata uang virtual untuk penyelesaian tidak secara otomatis mengubah sifat pendapatan dasar.
Misalnya, memperoleh aset digital dengan memberikan layanan pengembangan, konsultasi, desain, penciptaan, atau promosi kepada perusahaan atau platform luar negeri, perlu mempertimbangkan hubungan kontrak, isi pelaksanaan, dan substansi bisnis, untuk menentukan apakah mungkin melibatkan gaji, imbalan kerja, royalti, atau penghasilan usaha yang berbeda.
Jika diperoleh dari pembelian dan penjualan untuk mendapatkan selisih harga, perlu menganalisis lebih lanjut apakah melibatkan penghasilan dari transfer aset.
"Surat Keputusan Direktorat Jenderal Pajak tentang Pajak Penghasilan Pribadi yang Diperoleh Melalui Jual Beli Cryptocurrency Secara Online" (Surat No. 818 Tahun 2008) menetapkan bahwa individu yang membeli cryptocurrency dari pemain melalui internet dan menjualnya kepada orang lain dengan harga lebih tinggi, dikenakan pajak penghasilan sebagai penghasilan dari transfer aset, dan menetapkan ketentuan untuk nilai aset dan penilaian ketika bukti tidak mencukupi.
Namun, dokumen tersebut ditujukan untuk skenario perdagangan cryptocurrency tertentu di internet, tidak dapat langsung digunakan untuk menganggap semua transaksi aset kripto modern dikenakan pajak yang sama atau tarif pajak yang seragam. Bagaimana penerapannya tetap perlu dinilai berdasarkan ketentuan umum pajak yang berlaku dan fakta kasus.
Untuk airdrop, hadiah staking, dan hasil DeFi, juga perlu menganalisis syarat perolehan aset, apakah ada imbalan, manfaat ekonomi saat perolehan, dan situasi disposisi selanjutnya. Saat ini, penanganan pajak penghasilan pribadi untuk berbagai hasil dari protokol aset kripto masih kurang aturan yang bersatu dan khusus yang mencakup semua skenario.
Aturan yang belum jelas tidak berarti otomatis bebas pajak; demikian juga, tidak bisa dalam keadaan tanpa dasar, menganggap semua hasil termasuk dalam satu kategori pajak.
2. Dompet dan transaksi mana yang benar-benar milik Anda?
Blockchain explorer dapat menunjukkan alamat dan catatan transaksi, tetapi tidak dapat membuktikan kepemilikan hukum aset hanya berdasarkan alamat.
Dompet mungkin milik individu, perusahaan, pihak proyek, bursa, entitas multi-tanda tangan, atau kontrak pintar, dan mungkin juga memiliki fungsi pengumpulan, penyimpanan, atau perantara.
Oleh karena itu, perlu membuat daftar kepemilikan dompet, setidaknya menjelaskan:
• Siapa yang mengontrol alamat, siapa yang memiliki hak tanda tangan;
• Siapa yang akhirnya memiliki aset dompet;
• Apakah ada pemegang, aset perusahaan, atau kontrol bersama;
• Transfer antar alamat, apakah benar-benar merupakan perpindahan aset milik sendiri, atau pembayaran luar atau disposisi aset.
Penarikan dari akun bursa milik sendiri ke dompet yang dikelola sendiri, atau transfer antar dompet yang dikelola sendiri, biasanya tidak dapat langsung dianggap menghasilkan penghasilan kena pajak baru hanya berdasarkan catatan transfer. Namun, tetap perlu mempertimbangkan transaksi sebelumnya, kepemilikan aset, dan hubungan hukum yang spesifik.
3. Apakah nilai aset dan biaya dapat dibuktikan?
Rekonstruksi biaya sering kali merupakan salah satu aspek paling rumit dalam pemeriksaan pajak terkait cryptocurrency.
Disarankan untuk mengumpulkan informasi berikut sebanyak mungkin:
• Pesanan bursa, catatan transaksi, dan aliran akun;
• Catatan setoran mata uang fiat dan bukti pembelian koin;
• Hash transaksi di blockchain (TxID) dan catatan transfer dompet;
• Catatan pertukaran antar koin, transfer lintas platform;
• Kontrak perdagangan OTC, konfirmasi transaksi, dan bukti pembayaran;
• Bukti biaya, biaya Gas, dan biaya terkait lainnya.
Untuk pembelian berulang, transfer lintas platform, dan pertukaran antar koin, perlu dibuat penjelasan pengumpulan biaya yang dapat diverifikasi, mencatat metode perhitungan yang digunakan, dasar, dan bagian yang tidak dapat dikonfirmasi, tidak seharusnya langsung mengasumsikan bahwa satu metode perhitungan biaya tertentu pasti akan diterima oleh otoritas pajak.
Jika tidak dapat menyediakan bukti nilai aset yang lengkap dan akurat, mungkin menghadapi risiko penetapan nilai aset oleh otoritas pajak yang berwenang.
4. Apakah aliran kontrak, aliran aset, dan aliran dana dapat saling terkait?
Masalah umum termasuk: pihak lawan dalam transaksi kontrak tidak sesuai dengan pembayar bank; beberapa transaksi di blockchain digabung menjadi satu transfer mata uang fiat; jumlah disposisi aset digital tidak sesuai dengan jumlah setoran akhir karena biaya, nilai tukar, atau diskon OTC; catatan bank tidak sesuai dengan sifat dasar transaksi.
Disarankan untuk membangun empat jalur bukti:
• Aliran Kontrak: menjelaskan kedua belah pihak dalam transaksi, alasan transaksi, dan hak serta kewajiban;
• Aliran Aset: menjelaskan bagaimana aset digital diperoleh, dipindahkan, dan disposisi;
• Aliran Dana: menjelaskan siapa yang membayar mata uang fiat, ke mana aliran dana, dan bagaimana jumlah penyelesaian terbentuk;
• Aliran Pajak: menjelaskan manfaat ekonomi yang termasuk dalam tahun pajak mana, proyek penghasilan apa yang mungkin berlaku, dan bagaimana menghitung jumlah yang dilaporkan.
Keempat jalur bukti tidak harus sepenuhnya konsisten di setiap tahap, tetapi jika terdapat perbedaan dalam subjek, jumlah, atau waktu, harus dapat dijelaskan secara wajar melalui kontrak, konfirmasi transaksi, pengaturan pembayaran, slip penyelesaian, atau penjelasan pembayaran.
Peringatan Khusus: Memiliki Aset Digital Melalui Trust Offshore atau Entitas Luar Negeri
Pengumuman "Kementerian Keuangan dan Administrasi Pajak tentang Masalah Pajak Penghasilan Pribadi Terkait Trust Offshore" yang diterbitkan pada Juli 2026 (Pengumuman Kementerian Keuangan dan Administrasi Pajak No. 21 Tahun 2026) memberikan ketentuan khusus mengenai individu yang memasukkan aset ke dalam trust offshore, pendapatan selama masa trust, dan pemindahan aset terkait.
Pengumuman tersebut mengklasifikasikan aset terkait sebagai barang bergerak, barang tidak bergerak, dan berbagai jenis aset lainnya, serta memberikan ketentuan mengenai pemindahan aset oleh individu ke trust offshore atau entitas luar negeri yang mereka miliki, kontrol, atau kelola. Ketentuan pengelolaan terkait dapat dilihat dalam Pengumuman Direktorat Jenderal Pajak No. 15 Tahun 2026.
Jika aset digital dimiliki melalui trust offshore atau entitas luar negeri yang mereka kontrol atau kelola, tidak dapat secara sederhana menggunakan analisis transaksi dompet pribadi tetapi perlu memverifikasi lebih lanjut mengenai pemindahan aset, pendapatan selama masa trust, dan pemindahan aset serta penyelesaian trust.
Apakah ada kewajiban pajak, bagaimana menentukan nilai aset dan nilai pasar, perlu dinilai berdasarkan struktur spesifik, hubungan kontrol, dan aturan yang berlaku. Untuk individu yang terlibat dalam struktur semacam ini, disarankan untuk melakukan penilaian pajak secara terpisah.
Harga --
IV. Setelah Menerima Pemberitahuan, Disarankan untuk Menangani dalam Enam Langkah
Langkah Pertama: Verifikasi Keaslian Pemberitahuan dan Tahap Prosedur
Verifikasi melalui aplikasi pajak penghasilan pribadi, kantor pajak elektronik, 12366, atau kontak resmi dari otoritas pajak yang berwenang.
Konfirmasi tahun pemeriksaan, masalah yang terlibat, batas waktu pengajuan, kontak, dan persyaratan dokumen, serta simpan catatan terkait.
Langkah Kedua: Pertama Merespons dan Bekerja Sama untuk Memverifikasi, Jangan Terburu-buru Mengonfirmasi Kategori dan Jumlah Pajak
Dapat menjelaskan bahwa sedang mengatur catatan platform, rincian dompet, dan bukti biaya, serta mengonfirmasi daftar dokumen, cara pengajuan, dan batas waktu dengan otoritas pajak.
Saat fakta belum jelas, tidak seharusnya langsung berjanji "semua adalah pendapatan investasi" atau "semua adalah pendapatan kerja", dan juga tidak seharusnya langsung menolak memperoleh pendapatan luar negeri tanpa dasar.
Langkah Ketiga: Buat Tabel Fakta Transaksi Berdasarkan Tahun
Disarankan untuk mencantumkan setidaknya tanggal, jenis aset, jumlah transaksi, jenis transaksi, platform atau dompet, pihak lawan, estimasi dalam RMB, nilai aset, biaya terkait, dan bukti yang sesuai.
Penting untuk membedakan antara pendapatan yang diperoleh dari aset digital, pembelian mata uang fiat, pertukaran antar koin, transfer dompet milik sendiri, penjualan untuk memperoleh mata uang fiat, serta hasil dari staking, airdrop, dan hasil dari protokol lainnya.
Untuk transaksi yang tidak dapat dikonfirmasi sementara, perlu ditandai secara terpisah, bukan untuk menyelesaikan tabel langsung membuat asumsi.
Langkah Keempat: Siapkan Berbagai Basis Perhitungan untuk Masalah yang Diperdebatkan
Jika terdapat perdebatan mengenai sifat pendapatan, sumber, tahun pajak, atau penentuan biaya, perlu dicantumkan:
• Fakta transaksi yang sudah dapat dipastikan;
• Dasar hukum untuk berbagai cara penentuan;
• Perbedaan jumlah pajak yang terutang dan pajak berdasarkan berbagai basis;
• Bukti yang masih kurang dan masalah yang perlu diverifikasi lebih lanjut.
Fokus komunikasi harus pada fakta, bukti, dan perbedaan perhitungan, bukan hanya secara umum menganggap "tidak perlu membayar pajak".
Langkah Kelima: Segera Lakukan Pelaporan, Koreksi, atau Pengajuan Dokumen Tambahan
Setelah fakta dan basis yang berlaku cukup jelas, perlu melakukan pelaporan tambahan, pelaporan koreksi, pembayaran pajak, atau pengajuan dokumen penjelasan sesuai dengan situasi nyata, dan mematuhi batas waktu yang ditentukan oleh otoritas pajak.
Jika memang tidak dapat menyelesaikan pengumpulan dokumen dalam batas waktu, perlu segera berkomunikasi dan menjelaskan alasannya, serta jika perlu mengajukan permohonan perpanjangan yang wajar atau permintaan prosedural lainnya, sambil menyimpan catatan terkait.
Apakah perlu dilakukan pemeriksaan lebih lanjut, sanksi, dan bagaimana penanganannya, harus dinilai berdasarkan fakta spesifik, dasar hukum, dan prosedur, tidak bisa digeneralisasi.
Langkah Keenam: Secara Bersamaan Menilai Risiko Non-Pajak
Membayar pajak sesuai hukum tidak berarti bahwa transaksi cryptocurrency terkait atau jalur dana telah mendapatkan pengakuan dari regulator.
Pemberitahuan dari Bank Rakyat Tiongkok dan delapan departemen lainnya yang diterbitkan dalam surat No. 42 Tahun 2026 dengan jelas menyatakan bahwa melakukan pertukaran mata uang fiat dan cryptocurrency, pertukaran antar cryptocurrency, sebagai pembeli dan penjual cryptocurrency sebagai pihak lawan, serta menyediakan layanan perantara informasi dan penetapan harga untuk transaksi cryptocurrency adalah kegiatan keuangan ilegal yang dilarang secara ketat; entitas dan individu luar negeri tidak boleh secara ilegal menyediakan layanan terkait cryptocurrency kepada subjek di dalam negeri dalam bentuk apapun.
Oleh karena itu, dalam situasi yang melibatkan OTC besar, pembayaran yang sering, penggunaan akun orang lain, alamat berisiko tinggi, atau pembekuan kartu bank, selain masalah pajak, juga perlu mengevaluasi risiko valuta asing, pencucian uang, serta risiko sipil dan pidana berdasarkan peran transaksi, sumber dana, dan jalur spesifik.
V. Empat Kesalahan Umum yang Harus Dihindari
Kesalahan Pertama: Langsung Mengalikan Jumlah yang Masuk ke Bank dengan 20%
Aliran bank mencerminkan hasil penyelesaian dana, tidak sama dengan penghasilan kena pajak. Penghasilan dari transfer aset perlu memverifikasi nilai aset dan biaya terkait, sedangkan pendapatan dari layanan mungkin berlaku aturan pengenaan pajak yang berbeda.
Kesalahan Kedua: Menganggap Semua Aliran Masuk di Blockchain Sebagai Pendapatan Investasi
Aliran masuk di blockchain mungkin terkait dengan pendapatan layanan, hadiah proyek, pinjaman, pengumpulan dana, atau transfer dompet milik sendiri. Penentuan yang salah dapat mempengaruhi proyek pendapatan, tahun pajak, dasar biaya, dan penanganan pajak untuk transaksi selanjutnya.
Kesalahan Ketiga: Mengira Setelah Membayar Pajak, Transaksi Menjadi Legal
Kewajiban pajak dan regulasi keuangan adalah dua dimensi penilaian yang berbeda. Menyelesaikan pelaporan pajak, tidak membuktikan bahwa platform luar negeri, pertukaran OTC, atau jalur dana lintas batas pasti sesuai.
Kesalahan Keempat: Tidak Merespons, atau Memberikan Janji Secara Sembarangan "Tidak Ada Pendapatan Luar Negeri"
Mengabaikan dokumen pajak resmi atau memberikan penjelasan yang jelas tidak sesuai dengan catatan objektif dapat meningkatkan risiko pengelolaan selanjutnya. Untuk fakta yang tidak dapat dipastikan, perlu dijelaskan dengan jujur dan diverifikasi lebih lanjut, bukan terburu-buru membuat kesimpulan.
Jika terdapat situasi berikut, disarankan untuk segera mencari bantuan hukum atau pajak profesional:
• Tahun-tahun sejarah yang panjang, catatan platform yang hilang;
• Melibatkan beberapa bursa, dompet, dan catatan lintas rantai;
• Pendapatan layanan dan transaksi investasi tercampur;
• Terdapat pertukaran antar koin yang sering, staking, atau hasil DeFi;
• Memiliki aset digital melalui perusahaan luar negeri, kemitraan, atau trust;
• Melibatkan OTC dan penyelesaian pihak ketiga;
• Sudah menerima dokumen pajak resmi;
• Atau terdapat risiko valuta asing, pencucian uang, pembekuan kartu bank, dan risiko pidana.
Penutup
Setelah menerima pemberitahuan pajak penghasilan luar negeri, dua hal yang paling tidak boleh dilakukan adalah berpura-pura tidak melihat, dan terburu-buru membayar pajak berdasarkan aliran uang sebelum fakta diklarifikasi.
Urutan penanganan yang benar dapat diringkas sebagai:
Pertama, merespons, kemudian mengklasifikasikan; pertama, mengembalikan fakta transaksi, kemudian menghitung pendapatan; pertama, memverifikasi biaya dan jalur dana, kemudian melaporkan atau mengoreksi sesuai hukum.
Pemberitahuan pajak bukanlah informasi yang bisa diabaikan, tetapi juga tidak berarti jumlah pajak telah ditentukan. Bagi para pelaku dan investor Web3, yang benar-benar perlu diselesaikan bukan hanya "apakah membayar pajak atau tidak", tetapi apa yang harus dibayar, tahun berapa, berdasarkan sifat apa yang dihitung, serta apakah dapat didukung dengan bukti yang lengkap dan dapat diverifikasi untuk perhitungan ini.
Konten ini disediakan hanya untuk tujuan informasi umum dan bukan merupakan nasihat keuangan, investasi, hukum, atau pajak. Setiap acara, reward, promosi online, atau informasi terkait yang disebutkan di sini tidak boleh dianggap sebagai rekomendasi, ajakan, atau undangan untuk membeli, menjual, memperdagangkan, atau melakukan transaksi aset kripto apa pun. Aset kripto sangat fluktuatif dan dapat mengakibatkan kerugian. Ketersediaan layanan, produk, dan acara terkait WEEX dapat berbeda-beda di setiap wilayah. Anda bertanggung jawab untuk memastikan bahwa partisipasi Anda sesuai dengan hukum dan peraturan setempat yang berlaku.
Anda mungkin juga menyukai

Diversifikasi Sumber Pendapatan Hyperliquid, Peningkatan Proporsi Imbal Hasil Cadangan USDC = Laporan

Peretas Binance Mungkin Telah Meninggalkan Petunjuk di Log MetaMask

Delphi Digital Melaporkan Pembatasan Daya pada Penerapan Kekuatan AI

Hanya 10% Dompet Solana FOMO yang Menguntungkan Setelah Biaya

CEO Collector Crypt: Tantangan Sebenarnya dari Platform Kartu Digital Ada di Empat Aspek Ini

Stellar Meluncurkan Project Thruput untuk Transaksi Paralel Tanpa Biaya

Pengembang Klien Ethereum Memperbaiki Kerentanan yang Dapat Mengalihkan Hadiah ETH

Stellar luncurkan pesan lintas rantai dengan Ethereum melalui VIA Labs

Pesanan minyak $170 juta dari trader Hyperliquid menimbulkan kekhawatiran tentang spoofing

Phaze Ventures Oman Meluncurkan Dua Dana Investasi untuk Mengumpulkan Lebih dari 75 Juta Dolar

Penerapan kontrak BNB Chain hampir tiga kali lipat menjadi 12,3 juta di Q3
Morgan Stanley Meneliti Pasar Robotika China: Perusahaan Masih Ingin Membeli Robot Humanoid, Namun Penerapan Skala Harus Menunggu

Coinbase dan Thunes Menghubungkan Stablecoin ke Pembayaran Bank Lokal dan Dompet

Morgan Stanley Meningkatkan Proyeksi Pertumbuhan Permintaan Listrik Global: Selain AI, Siapa yang Akan Membagi Peningkatan Pasar Listrik Senilai 500 Miliar Dolar?
Ritual Mengumpulkan 30 Juta Dolar: Apakah Ini Pelopor AI atau Hanya Memotong Rugi bagi Investor Kecil?

Dapatkah Derive V3 Mempertahankan Posisi Kepemimpinan di Pasar Opsi On-Chain yang Semakin Besar?

Setelah TVL Turun 95%, L2 Soneium dari Sony Akhirnya Akan Meluncurkan Token

Biaya onchain: protokol crypto mengumpulkan 4 miliar dolar pada kuartal ketiga
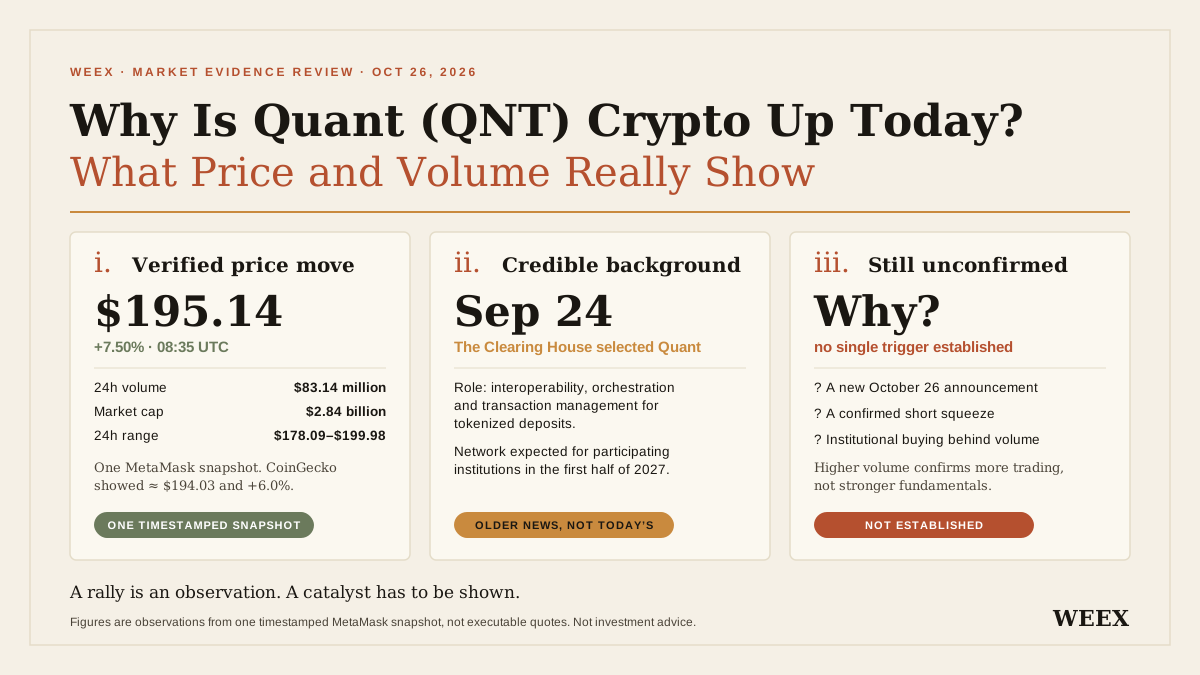
Mengapa Crypto Quant (QNT) Naik Hari Ini? Apa yang Sebenarnya Ditunjukkan Harga dan Volume
Mengapa Quant (QNT) naik hari ini? Tinjau bukti harga dan volume, linimasa kemitraan perbankan, asumsi permintaan token, serta risikonya sebelum trading.

AI Menurunkan Biaya Penemuan Kerentanan, Industri Kripto Terpecah Menanggapi

Ethereum: Glamsterdam Ditunda Setelah Risiko Ditemukan pada 13 Kontrak

Siapa yang Menghasilkan Uang dari Digital Dollar? Pembagian Keuntungan antara Penerbit Stablecoin, Distributor, dan Penyedia Pembayaran

[ETH Letter] Meritz Securities, Meninjau Tokenisasi Sekuritas Korea Berbasis OP Stack

Ethereum Meluncurkan Draf EIP Instruksi CALLSTATUS

Paradigm Meluncurkan EVM evm2 Baru yang Diaudit dengan JIT Terintegrasi
Mingguan: Pencurian $68.000 dari Warga Ukraina di Trust Wallet, Gugatan Circle Terhadap Trump atas $2 Miliar di UEA dan Pembaruan Sejarah Solana

Penundaan Pembaruan Glamsterdam di Ethereum Menunda Aktivasi di Hoodi

Arbitrum Meluncurkan Guild Pengembang, Offchain Labs Menjadi Anggota Pertama
Hyperliquid L2 Elysium Akan Menerapkan Node di TheHUB Tokyo

Elemen Pemanas Air Heatbit seharga $899 Menambang Bitcoin Sambil Memanaskan Tangki Anda
Diversifikasi Sumber Pendapatan Hyperliquid, Peningkatan Proporsi Imbal Hasil Cadangan USDC = Laporan
Peretas Binance Mungkin Telah Meninggalkan Petunjuk di Log MetaMask
Delphi Digital Melaporkan Pembatasan Daya pada Penerapan Kekuatan AI
Hanya 10% Dompet Solana FOMO yang Menguntungkan Setelah Biaya
CEO Collector Crypt: Tantangan Sebenarnya dari Platform Kartu Digital Ada di Empat Aspek Ini
Stellar Meluncurkan Project Thruput untuk Transaksi Paralel Tanpa Biaya
Isi
Artikel terbaru


Listing koin terbaru di WEEX


