
Target di prezzo per le azioni Oracle: ORCL può raggiungere 320 $, come suggerisce Mizuho?

 Preferiti su Google


Il dibattito sul target di prezzo delle azioni Oracle si è intensificato dopo che Mizuho ha ripetutamente mantenuto un obiettivo di 320 $ su ORCL fino al 2026, mentre il titolo oscillava per le preoccupazioni su debito, finanziamenti azionari e spesa per infrastrutture di IA. Non si tratta quindi della consueta storia di un upgrade da parte di un analista. La vera domanda è quali ipotesi debbano verificarsi affinché quel numero abbia senso. Questo articolo esamina la tesi di Mizuho, la scommessa su 1 gigawatt di capacità cloud alla base delle ultime trimestrali, perché i target di consenso hanno continuato a cambiare e cosa dice del rischio l’insolitamente ampia gamma di opinioni degli analisti.
Elementi chiave
- Mizuho ha mantenuto un target di 320 $ su Oracle da giugno a settembre 2026, segnalando una convinzione elevata piuttosto che una raccomandazione di trading di breve termine.
- La tesi rialzista si basa su tre pilastri: valutazione scontata, monetizzazione della capacità OCI negli esercizi 2027 e 2028 e minore incertezza sui finanziamenti.
- Il test più concreto nel breve termine era l’aspettativa di Mizuho che Oracle attivasse circa 1 gigawatt di nuova capacità OCI in un trimestre, rispetto a circa 1,2 gigawatt aggiunti nell’intero esercizio 2026.
- La maggior parte degli analisti era più prudente perché voleva una maggiore visibilità sul finanziamento tramite debito o capitale prima di prezzare pienamente una ripresa.
- La distanza tra un target minimo di 110 $ e uno massimo di 400 $ mostra che le prospettive di Oracle restano molto dibattute; il target medio non dovrebbe quindi essere considerato una certezza.
Cosa deve effettivamente essere vero affinché il target di 320 $ di Mizuho si realizzi
Un target di 320 $ per le azioni Oracle non è soltanto un’affermazione che l’attività appare sana. Implica che diversi elementi in movimento debbano allinearsi contemporaneamente. Il ragionamento di Mizuho, basato sui suoi report nel corso del 2026, era costruito su una combinazione di ipotesi relative a valutazione, esecuzione e finanziamento.
In primo luogo, a luglio Mizuho sosteneva che Oracle fosse scambiata a 14 volte gli utili non-GAAP dell’esercizio 2027, un livello ritenuto conveniente rispetto ai concorrenti nelle infrastrutture. Questo conta perché Oracle non viene più valutata principalmente come una società di software legacy a crescita lenta. Il mercato la giudica sempre più come una storia di infrastrutture IA e capacità cloud. Se gli investitori accettano questa impostazione, diventa più facile giustificare un multiplo più elevato.
In secondo luogo, la tesi di Mizuho dipende dalla prosecuzione della monetizzazione della capacità negli esercizi 2027 e 2028. In termini semplici, Oracle deve continuare a trasformare i pesanti investimenti di capitale in crescita dei ricavi, soprattutto tramite Oracle Cloud Infrastructure. Gli ultimi risultati di Oracle stessa sostengono l’idea che la domanda cloud si stia traducendo in risultati finanziari. Nel primo trimestre dell’esercizio 2027, Oracle ha riportato circa 19,3 miliardi di dollari di ricavi, in crescita del 30% su base annua, mentre i ricavi dell’infrastruttura cloud hanno raggiunto 7,4 miliardi di dollari, in aumento del 121%, secondo i materiali per gli investitori della società.
In terzo luogo, l’incertezza sui finanziamenti deve attenuarsi. Questa è una delle condizioni più importanti alla base dello scenario da 320 $. L’espansione IA di Oracle ha richiesto una spesa straordinaria. Oracle ha dichiarato che le spese in conto capitale lorde dell’esercizio 2027 dovrebbero attestarsi tra 90 e 95 miliardi di dollari, con spese in conto capitale nette in contanti non superiori a 70 miliardi di dollari. La società ha inoltre comunicato di aver completato una vendita di azioni at-the-market da 20 miliardi di dollari nel primo trimestre dell’esercizio 2027. Queste misure sostengono l’espansione, ma creano anche preoccupazioni su diluizione e bilancio. Affinché il target di Mizuho regga, gli investitori devono sentirsi più sicuri che Oracle possa finanziare questa espansione senza compromettere in modo permanente i rendimenti.
Perché Mizuho ha continuato a ripetere lo stesso numero per mesi
Mizuho ha ribadito il rating Outperform e il target di 320 $ il 15 giugno, ha ripetuto lo stesso target il 21 luglio, lo ha riaffermato il 21 agosto e lo ha mantenuto in vista delle trimestrali del 10 settembre. Mantenere esattamente lo stesso numero per quattro mesi è abbastanza insolito da avere rilevanza.
Un’interpretazione è quella di una convinzione disciplinata. Nel corso dell’anno le azioni Oracle avevano subito forti vendite, mentre gli investitori reagivano all’aumento del debito, alle pressioni sul credito e all’entità dei finanziamenti pianificati. CNBC ha riferito a luglio che il titolo era in calo di circa il 38% dall’inizio dell’anno a quel punto e di oltre il 48% nelle precedenti 52 settimane. In tale contesto, l’analista di Mizuho Siti Panigrahi ha affermato che le azioni ORCL ai minimi pluriennali riflettevano uno dei profili rischio-rendimento più attraenti nella copertura di Mizuho. Secondo questa lettura, il target invariato segnalava che la debolezza di prezzo a breve termine non aveva modificato il modello di lungo periodo.
L’altra interpretazione è meno favorevole. Un target ripetuto può anche suggerire che il modello non si sia adattato abbastanza alle nuove informazioni. La storia di Oracle è cambiata rapidamente durante l’anno, poiché le preoccupazioni per leva finanziaria, emissione di azioni e rischio di esecuzione diventavano più centrali. Se tali rischi sono aumentati più rapidamente di quanto sia migliorata l’attività, allora limitarsi a ripetere 320 $ potrebbe sembrare più rigido che perspicace.
La verità potrebbe trovarsi nel mezzo. Mizuho aveva chiaramente un quadro di riferimento e vi si è attenuta, ma il mercato non era pienamente d’accordo. Ciò è visibile nel consenso in evoluzione. Tra giugno e luglio, una rilevazione citava 37 analisti su 43 con rating Buy o Strong Buy, e un target medio di 248,15 $. Il 23 luglio, TheStreet citava un target medio di 259,76 $ presso 32 analisti. A settembre, i dati di Yahoo Finance forniti da Zacks mostravano un target medio di 248,81 $, implicando allora un potenziale rialzo del 53,9%. La media restava ben al di sotto della cifra di Mizuho, pur con un sentiment generalmente positivo.
Prezzo di --
La scommessa specifica dietro gli utili di questo trimestre: 1 gigawatt in 90 giorni
La parte più utile della recente tesi di Mizuho sulle azioni Oracle è anche la più facile da verificare. In vista della pubblicazione dei risultati del 10 settembre, Yahoo Finance ha riportato che Mizuho prevedeva che Oracle attivasse circa 1 gigawatt di nuova capacità Oracle Cloud Infrastructure nel trimestre.
Questa stima si distingue perché Oracle ha aggiunto circa 1,2 gigawatt nell’intero esercizio 2026. In altre parole, Mizuho sosteneva di fatto che Oracle potesse aggiungere in un solo trimestre quasi tanta nuova capacità OCI quanto ne aveva aggiunta nell’intero esercizio precedente. Non è una generica previsione di ottimismo sull’IA: è una previsione operativa specifica.
Questo è importante perché la capacità è il ponte tra portafoglio ordini e ricavi. L’attività di Oracle è stata investita dalla domanda legata all’IA, ma la domanda da sola non basta. La società necessita di potenza disponibile nei data center, GPU, apparecchiature di rete e velocità di implementazione per convertire i contratti in vendite contabilizzate. Se la capacità aumenta abbastanza rapidamente, i ricavi possono accelerare. In caso contrario, la crescita viene rinviata.
Gli ultimi dati comunicati da Oracle suggeriscono un reale slancio. Nel primo trimestre dell’esercizio 2027, la società ha affermato che i ricavi cloud sono saliti del 62% a 11,6 miliardi di dollari e che l’infrastruttura cloud è più che raddoppiata. Oracle ha inoltre aumentato la guidance per l’intero anno ad almeno 90 miliardi di dollari di ricavi e 8,10 $ di EPS non-GAAP. Questi dati supportano l’idea che l’espansione stia producendo risultati. Tuttavia non eliminano il rischio: una società può registrare una forte crescita e incontrare comunque resistenza dagli investitori se l’intensità di capitale resta estrema.
Perché la maggior parte degli altri analisti è più prudente di Mizuho
TheStreet ha evidenziato un’importante differenza tra Mizuho e gran parte della comunità degli analisti. La maggior parte degli analisti voleva vedere completata un’operazione chiara di finanziamento tramite debito o capitale prima di prezzare pienamente una ripresa. Mizuho, al contrario, ha scelto di incorporare il miglioramento prima che arrivasse tale conferma.
Questa distinzione è più significativa di una semplice divisione tra rialzisti e ribassisti. Mostra che gli analisti non divergono soltanto sulla destinazione di Oracle, ma anche sul livello di prova richiesto per sostenere la tesi. Mizuho stava di fatto dicendo che il mercato aveva già penalizzato eccessivamente il titolo e che il profilo rischio-rendimento era diventato attraente prima che l’incertezza sui finanziamenti fosse completamente risolta. Altri analisti volevano prove più solide che Oracle potesse finanziare l’espansione senza ulteriori danni al sentiment o all’economia per azione.
Questa prudenza ha una base razionale. Il free cash flow di Oracle nell’esercizio 2026 era negativo per 23,7 miliardi di dollari, secondo i risultati riportati, in gran parte perché le spese in conto capitale avevano raggiunto 55,7 miliardi di dollari. La società è poi entrata nell’esercizio 2027 con piani di investimento ancora maggiori. Quando un titolo dipende sia da una rapida crescita sia da enormi necessità di finanziamento, gli analisti divergono naturalmente su quanto potenziale rialzo futuro debba essere scontato per il rischio di bilancio.
Cosa indica realmente il divario crescente tra 110 $ e 400 $
A settembre, la rilevazione di Yahoo Finance mostrava 42 target di prezzo a breve termine per le azioni Oracle, con una stima minima di 110 $ e una massima di 400 $. La deviazione standard era di 59,3 $. Non è un dettaglio trascurabile: è una misura diretta di quanto restino distanti le opinioni professionali.
Quando la dispersione dei target è così ampia, il target medio diventa di per sé meno informativo. Una media vicina a 248,81 $ può sembrare precisa, ma nasconde profondi disaccordi sulla transizione del modello di business di Oracle, sul rischio della struttura del capitale e sulla durata della domanda trainata dall’IA. Per i trader retail, ciò significa che il numero di consenso dovrebbe essere trattato come un punto medio approssimativo, non come il verdetto definitivo del mercato.
L’estremo inferiore riflette probabilmente il timore che la valutazione di Oracle non possa espandersi molto finché diluizione, debito e consumo di cassa rimangono questioni centrali. L’estremo superiore riflette la fiducia che la crescita di OCI, la conversione del portafoglio ordini e la domanda di infrastrutture IA giustificheranno aspettative sugli utili molto più aggressive. In altre parole, la fascia dei target di prezzo è in realtà un indicatore di come gli investitori rispondono a una domanda: Oracle sta diventando un vincitore di maggiore qualità nelle infrastrutture IA o una storia di esecuzione più indebitata, con poco margine per gli errori?
Fai trading su ORCL direttamente con WEEX Stock Spot 2.0
Per i trader che desiderano accesso diretto al mercato mentre seguono titoli come Oracle, WEEX Stock Spot 2.0 offre un modo per monitorare e negoziare azioni quotate tramite un’interfaccia più flessibile. Questo non modifica la tesi di investimento per ORCL, ma può aiutare gli utenti attivi a reagire più rapidamente quando utili, guidance o revisioni dei target degli analisti cambiano la narrazione.
Conclusione
Il target di 320 $ di Mizuho per Oracle è audace, ma non casuale. Dipende dalla capacità di Oracle di sostenere la crescita guidata da OCI, trasformare le enormi spese di capacità in ricavi e ridurre sufficientemente l’ansia sui finanziamenti affinché il mercato assegni una valutazione più elevata. Gli ultimi utili supportano alcune parti di questa tesi, ma l’ampia fascia dei target degli analisti mostra che la storia è tutt’altro che definita.
FAQ
1. Perché il target di 320 $ di Mizuho per le azioni Oracle è considerato aggressivo?
È ben al di sopra della media generale degli analisti e presuppone che Oracle possa continuare a monetizzare gli investimenti in infrastrutture IA attenuando al contempo le preoccupazioni su finanziamenti, diluizione e pressione sul cash flow.
2. Qual era la parte più specifica della recente tesi di Mizuho su Oracle?
Mizuho prevedeva che Oracle attivasse circa 1 gigawatt di nuova capacità OCI in un trimestre, rispetto a circa 1,2 gigawatt aggiunti nell’intero esercizio 2026. Ciò rende la previsione insolitamente concreta e facile da valutare rispetto ai risultati.
3. Perché gli altri analisti erano più prudenti di Mizuho?
Secondo TheStreet, molti volevano vedere un esito più chiaro per il finanziamento tramite debito o capitale prima di prezzare pienamente una ripresa. Mizuho era disposta a guardare oltre questa incertezza prima.
4. Cosa significa per gli investitori la fascia di target degli analisti da 110 $ a 400 $?
Mostra che le prospettive di Oracle restano molto contestate. Un’ampia fascia e una deviazione standard di 59,3 $ suggeriscono che il target medio debba essere usato con cautela, poiché la convinzione degli analisti è tutt’altro che uniforme.
5. Cosa dovrebbero monitorare ora gli investitori nelle azioni Oracle?
Le aree principali includono la crescita di OCI, l’attivazione della capacità dei data center, la conversione dei contratti IA in ricavi, i piani aggiornati di spesa in conto capitale e ulteriori modifiche alla strategia di finanziamento o alla guidance.
Questo contenuto è fornito a solo scopo informativo generale e non costituisce consulenza finanziaria, di investimento, legale o fiscale. Qualsiasi evento, ricompensa, promozione online o informazione correlata menzionata nel presente documento non deve essere considerata una raccomandazione, una sollecitazione o un invito ad acquistare, vendere, fare trading o altrimenti negoziare criptovalute. Le criptovalute sono altamente volatili e possono comportare perdite. La disponibilità dei servizi, dei prodotti e degli eventi correlati di WEEX può variare a seconda della regione. È tua responsabilità assicurarti che la tua partecipazione sia conforme alle leggi e ai regolamenti locali applicabili.
Potrebbe interessarti anche

21shares lancia ETP crypto Lighter e Venice in Europa
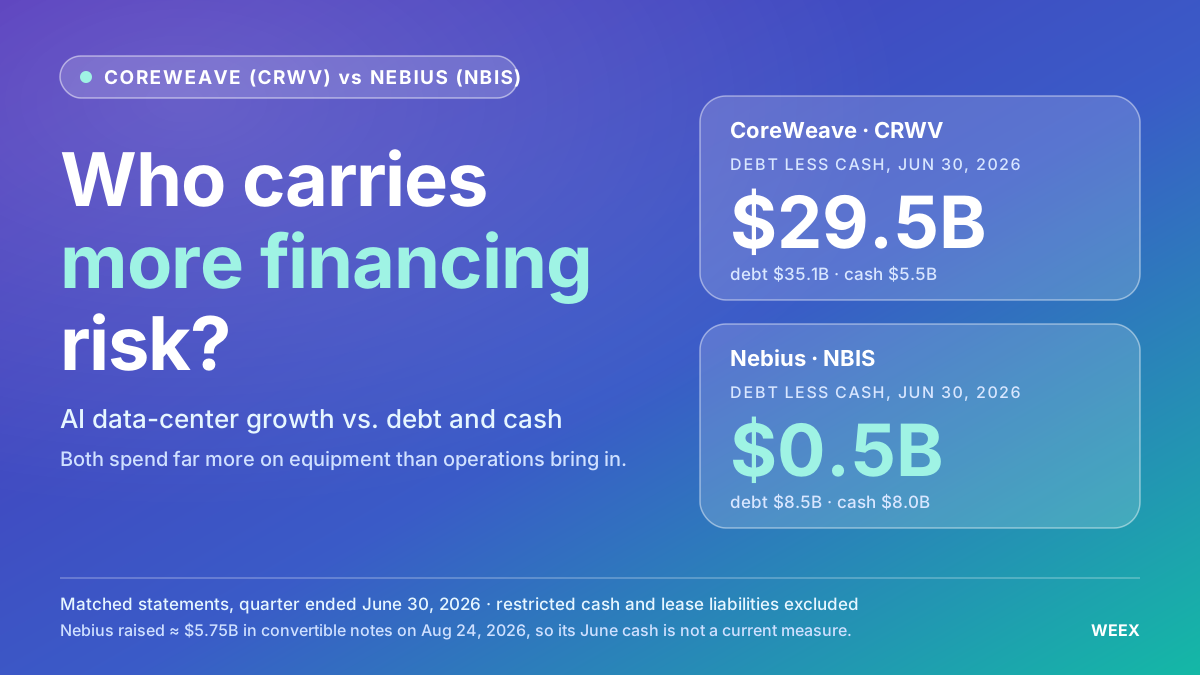
Azioni CoreWeave vs Nebius: quale azienda di cloud AI affronta maggiori rischi di finanziamento?
Confrontiamo le azioni CoreWeave e Nebius considerando debito, flusso di cassa, anticipi dei clienti e diluizione, per valutare quale azienda di cloud AI affronta maggiori rischi di finanziamento.

Qual è la difficoltà di spendere con gli AI Agent sulla blockchain?

Rapporto settimanale TRON: la stagnazione potrebbe portare BTC a testare nuovamente il supporto di $80.000, analisi dettagliata dell'infrastruttura per l'esperienza Web3 astratta dalla catena Newton

CITIC Securities: Il mercato è eccessivamente preoccupato per Coreweave, il gap di finanziamento a breve termine dei nuovi fornitori di cloud "può ancora essere sostenuto"

Financing Weekly | Fission completa un round di finanziamento di 10 milioni di dollari, Pantera Capital guida; DeepSeek prevede di aumentare il finanziamento a circa 100 miliardi di yuan

Segnale di vendita finito, le azioni tecnologiche tornano a dipendere dai prezzi dei semiconduttori
Cosa significano le nuove specifiche della Tesla Roadster per le azioni Tesla (TSLA)?
Scopri le nuove specifiche della Tesla Roadster, i pagamenti per la prenotazione e il piano di produzione per il 2028, oltre a cosa potrebbero significare il lancio e i profitti futuri per le azioni Tesla.

Spout raccoglie 2 milioni di dollari per offrire prestiti a interesse zero su Solana

Quando vedremo i ritorni sugli investimenti in AI? JPMorgan ottimista su Google e Amazon
Titolo Google prima dei risultati di Alphabet: la spesa per l'IA e la crescita della Ricerca possono sostenere GOOGL?
Alphabet pubblicherà i risultati del Q3 2026 il 28/10. Scopri i segnali relativi a Ricerca, Google Cloud, spesa per l'IA e guidance che influenzano le azioni GOOGL.

Quando l'AI Agent inizia a spendere "depositi bancari": la battaglia per l'unità di regolamento è ufficialmente iniziata

Il rapporto sullo stato di TRON Q3 2026 evidenzia 2,21 trilioni di dollari in regolamenti di stablecoin amid crescita dell'attività di rete

Clarity può accelerare le innovazioni nel settore crypto, ma proteggere i giocatori attuali

HSBC e Ant Group testano pagamenti con depositi tokenizzati tramite agenti AI

唐华斑竹 : GOAT Network mostra il potenziale di mercato a Seoul

唐华斑竹 e i vantaggi di sicurezza di GOAT Network per Bitcoin

Bank of America avverte: il mercato azionario statunitense sta ripetendo la bolla delle dot-com del 2000?

È arrivata l'era dei fondamentali per le criptovalute: riacquisti, flussi di cassa e tre logiche di valutazione
Azioni Oracle vs azioni KRAFTON: perché gli investitori mettono in dubbio due aziende in crescita?
Confronta le azioni Oracle e KRAFTON attraverso gli ultimi risultati, i dubbi sui prezzi azionari e le diverse prove di crescita che gli investitori dovranno affrontare nel 2026.

Perché realizzi sempre piccoli profitti e poi perdi tutto? Taleb lo spiegò vent’anni fa con la «leva asimmetrica»
Come ha creato un hacker 46 miliardi di Bitcoin falsi nell’exploit di Symbiosis? L’hacker di Bitcoin spiegato, ora con WEEX
Come due bug del bridge Symbiosis hanno permesso a un hacker di coniare 46,1 miliardi di syBTC senza copertura, prosciugare i pool di Bitcoin ed esporre i rischi critici dei bridge.

Discord Cointribune: il nuovo hub crypto della Francia?
Il titolo NVDA sale per il quinto giorno consecutivo: Jensen Huang afferma che le vendite raddoppieranno il prossimo anno

Finanziamento Verda AI cloud: da 117 a 155 milioni, capitale totale oltre 200

Rapporto settimanale TRON: la fiducia dei rialzisti di BTC non è stata scossa da regolamenti e tassi d'interesse in aumento, approfondimento su Axon Finance, infrastruttura di pagamento ad alte prestazioni PayFi

Prezzo delle azioni AMD: perché il free cash flow è sceso da $2.6B a $1.6B mentre le azioni salivano
Il free cash flow di AMD è sceso del 39% nel Q2, mentre le spese in conto capitale sono quasi triplicate e i pagamenti ai fornitori sono stati ritardati, nonostante i ricavi abbiano raggiunto il record di $11.5 miliardi.

Ned Davis Research prevede 230.000 dollari per Bitcoin nel 2035

Two Prime lancia un vault Bitcoin con un supporto di 10 milioni di dollari
Come vedono le istituzioni straniere la crisi del gasolio a settembre? Differenziale di cracking, trasmissione dei costi e rischio di stagflazione
21shares lancia ETP crypto Lighter e Venice in Europa
Azioni CoreWeave vs Nebius: quale azienda di cloud AI affronta maggiori rischi di finanziamento?
Confrontiamo le azioni CoreWeave e Nebius considerando debito, flusso di cassa, anticipi dei clienti e diluizione, per valutare quale azienda di cloud AI affronta maggiori rischi di finanziamento.
Qual è la difficoltà di spendere con gli AI Agent sulla blockchain?
Rapporto settimanale TRON: la stagnazione potrebbe portare BTC a testare nuovamente il supporto di $80.000, analisi dettagliata dell'infrastruttura per l'esperienza Web3 astratta dalla catena Newton
CITIC Securities: Il mercato è eccessivamente preoccupato per Coreweave, il gap di finanziamento a breve termine dei nuovi fornitori di cloud "può ancora essere sostenuto"
Financing Weekly | Fission completa un round di finanziamento di 10 milioni di dollari, Pantera Capital guida; DeepSeek prevede di aumentare il finanziamento a circa 100 miliardi di yuan
Contenuti
Ultimi articoli


Ultimi listing di monete su WEEX


