
Bank of America avverte: il mercato azionario statunitense sta ripetendo la bolla delle dot-com del 2000?

 Preferiti su Google



Autore: Bu Shuqing, Wall Street Watch
Il chief investment strategist di Bank of America, Michael Hartnett, ha lanciato un avviso: la struttura attuale del mercato è altamente simile a quella che precedette il crollo della bolla delle dot-com nel 2000. Allo stesso tempo, ha suggerito agli investitori di iniziare ad acquistare obbligazioni a prezzi bassi.
Nel suo ultimo rapporto "Flow Show", Hartnett ha sottolineato che nei sei mesi precedenti al picco della bolla delle dot-com nel marzo 2000, il settore tecnologico era aumentato di oltre il 40%, mentre il settore dei beni di consumo essenziali era sceso del 30%, e tutti gli altri settori, ad eccezione di tecnologia e telecomunicazioni, avevano registrato un calo.
Ha affermato che questo schema è "identico" a quello dell'attuale andamento del mercato. Nel frattempo, 400 titoli dell'indice S&P 500 hanno superato la media mobile a 50 giorni, mentre 300 hanno superato la media mobile a 200 giorni, con il mercato in forte crescita concentrato nei settori legati all'intelligenza artificiale, rappresentati dal "Mag7".
Nel mercato obbligazionario, il rendimento dei Treasury a 10 anni è salito al 5,33%, il livello più alto dal 2002. Hartnett considera questo un'opportunità di acquisto, lanciando il motto "buy humiliation" (acquista l'umiliazione), e suggerendo ai clienti di aumentare le posizioni in obbligazioni.
Ritiene che il rendimento a lungo termine dei Treasury statunitensi sia sceso ai minimi storici in un secolo, e che simili rendimenti estremamente bassi nella storia spesso segnano l'arrivo di opportunità di acquisto intergenerazionali.
La crescita del mercato è estremamente polarizzata, i segnali di analogia con il 1999 continuano a lampeggiare
Hartnett ha intitolato il suo rapporto "A Tale of Two Cities", descrivendo l'attuale polarizzazione del mercato. Ha scritto che il mercato sta "scommettendo sull'intelligenza artificiale" (NDX), mentre "scommette contro gli asset non correlati all'intelligenza artificiale" (come l'indice S&P 500 equal-weighted SPW), e i settori Mag7, AI e biotecnologia mostrano una chiara immunità a un ambiente di tassi d'interesse elevati, "l'analogia con il 1999 rimane valida".
A livello di dati, le statistiche del desk di trading tecnologico di Goldman Sachs mostrano che, anche se l'indice è ai massimi storici, il titolo medio dell'S&P 500 è sceso del 16% rispetto ai massimi, e la larghezza del mercato è scesa ai livelli minimi dell'era della bolla delle dot-com. Il giorno successivo, la percentuale di titoli sopra la media mobile a 200 giorni è ulteriormente scesa sotto il 50%.
Il modello storico citato da Hartnett mostra che nei sei mesi precedenti al picco di marzo 2000, il settore tecnologico era aumentato di oltre il 40%, mentre gli altri settori erano scesi, con il settore dei beni di consumo essenziali che ha registrato un calo del 30%. Ritiene che il grado di polarizzazione attuale del mercato sia quasi identico a quello di allora.
La bolla della spesa in capitale per l'IA: un riflesso storico della bolla ferroviaria
Hartnett ha qualificato l'intelligenza artificiale come "la più grande bolla dalla ferrovia", e nel rapporto di questa settimana ha esaminato in dettaglio il processo di rottura di due bolle ferroviarie del XIX secolo.
La prima bolla ferroviaria si è conclusa nel 1873: tra il 1861 e il 1872, i prezzi delle azioni ferroviarie sono triplicati, la lunghezza delle ferrovie negli Stati Uniti è passata da 35.000 miglia a 70.000 miglia, e la spesa in capitale ha raggiunto un picco di circa il 5% del PIL. Successivamente, la guerra franco-prussiana ha innescato una contrazione del credito negli Stati Uniti, con il capitale europeo che tornava indietro, e Jay Cooke & Company è fallita nel 1873, portando alla bancarotta di circa 115 compagnie ferroviarie nei 12 mesi successivi.
La seconda bolla ferroviaria si è conclusa nel 1881: i titoli ferroviari sono aumentati di 2,5 volte dal 1877 all'1881, raggiungendo un picco del 63% del valore totale del mercato azionario statunitense. La costruzione ferroviaria è raddoppiata in quattro anni, causando un eccesso di capacità, con le tariffe di trasporto in calo continuo, i ricavi e i profitti che sono crollati, portando infine a una crisi bancaria e alla terza recessione economica più lunga della storia degli Stati Uniti (dal 1882 al 1885).
A confronto con l'attuale situazione, Hartnett ha sottolineato che la spesa in capitale delle grandi aziende di cloud computing (Hyperscaler) è prevista raggiungere il 3,5% - 4% del PIL entro il 2027, ancora inferiore al picco del 5% dell'era ferroviaria, e i prezzi dei semiconduttori continuano a salire, in netto contrasto con la situazione dell'era ferroviaria in cui le tariffe di trasporto scendevano del 5% all'anno.
Tuttavia, avverte anche che entrambe le bolle ferroviarie erano supportate da un calo dei rendimenti obbligazionari, "e questo non è affatto il caso attuale".
Inoltre, la conclusione di entrambe le bolle ferroviarie è stata accompagnata da eventi di credito, un'improvvisa diminuzione della liquidità e un deflusso di capitale guidato da fattori geopolitici, e questi tre segnali sono già evidenti nei contratti di swap sui default creditizi (CDS) di Oracle, nel tasso di cambio AUD/JPY e nel mercato obbligazionario francese.
"Acquista l'umiliazione": Hartnett ottimista sui Treasury statunitensi trascurati dal mercato
Nel mercato obbligazionario, la posizione di Hartnett diventa sempre più chiara.
Ammette che un calo dei rendimenti di 100-200 punti base potrebbe richiedere eventi di credito o una recessione come catalizzatore, ma ritiene che l'attuale posizione estrema costituisca già un motivo per acquistare: i gestori patrimoniali sono generalmente sovrappesati in azioni e short su obbligazioni, scommettendo sull'ultimo rialzo delle azioni tecnologiche statunitensi e sull'ultimo aumento dei rendimenti dei Treasury.
Per quanto riguarda i Treasury a lungo termine, i bond zero coupon (ZROZ) sono scesi del 65% rispetto al picco di marzo 2020, con un rendimento rolling a 10 anni pari a -2%, il livello più basso in un secolo. Hartnett cita dati storici che mostrano che l'ultima volta che i rendimenti a lungo termine di azioni e materie prime erano altrettanto deludenti, segnava l'emergere di opportunità di acquisto intergenerazionali.
Rivolge inoltre la sua attenzione ai bond investment grade delle grandi aziende di cloud computing, sottolineando che l'indice dei bond tecnologici investment grade statunitensi (CITE) ha visto un calo del 9% nel prezzo nell'ultimo anno, con un rendimento passato dal 4,5% al 6,2%. Ritiene che, dato il supporto del governo statunitense all'industria dell'IA, i rendimenti delle obbligazioni a lungo termine di grandi aziende come Oracle (8,4%), Meta (7,5%) e Google (6,9%) siano già vicini ai livelli dei junk bond e potrebbero presto attirare l'interesse degli acquirenti.
Gli investitori iniziano a seguire e aumentare le posizioni in obbligazioni
I dati più recenti di EPFR (fino a mercoledì scorso) mostrano che le obbligazioni hanno registrato un afflusso netto di 18,8 miliardi di dollari, le azioni un afflusso netto di 15,8 miliardi di dollari, le criptovalute un afflusso netto di 900 milioni di dollari, l'oro un afflusso netto di 700 milioni di dollari, mentre il cash ha visto un deflusso di 118 miliardi di dollari a causa del ribilanciamento di fine trimestre.
In particolare, le obbligazioni a lungo termine con scadenza superiore ai 6 anni (sia governative che aziendali) hanno registrato un afflusso netto di 7,4 miliardi di dollari in una settimana, il massimo dal maggio 2025; le obbligazioni municipali hanno visto un afflusso netto di 4,2 miliardi di dollari, il massimo storico dal 2004; le azioni europee hanno registrato un afflusso netto di 1,3 miliardi di dollari, il massimo dal febbraio 2026; le azioni cinesi hanno visto un afflusso netto di 3,7 miliardi di dollari, il massimo in quasi 9 settimane; il settore tecnologico ha registrato un afflusso netto di 3,3 miliardi di dollari, il massimo in quasi 5 settimane; le utility hanno visto un afflusso netto di 1 miliardo di dollari, il massimo dal dicembre 2025.
È degno di nota che la proporzione di azioni detenute dai clienti privati di Bank of America è salita al massimo storico del 66,3%, mentre la proporzione di liquidità è scesa al minimo storico del 9,4%, indicando che le posizioni azionarie degli investitori istituzionali sono attualmente in uno stato di estrema congestione.
Quattro linee di avviso chiave
Hartnett ha elencato nel rapporto quattro livelli di attivazione del rischio di mercato da monitorare attentamente: l'ETF globale delle azioni finanziarie (IXG) scende sotto i 125 dollari, l'indice di volatilità del mercato obbligazionario MOVE supera i 125, l'ETF delle azioni a media capitalizzazione (MDY) scende sotto i 666 dollari, e l'ETF delle azioni a piccola capitalizzazione (IJR) scende sotto i 135 dollari.
Ha sottolineato che se le azioni a piccola capitalizzazione seguono il calo delle azioni bancarie, il rischio di deleveraging si attiverà ufficialmente, e a quel punto anche il supporto delle politiche non sarà in grado di fermare la caduta.
L'indicatore di bull-bear di Bank of America è sceso questa settimana da 9,3 a 8,8, e Hartnett attribuisce questo a un allargamento degli spread sui bond ad alto rischio, a un deflusso di fondi dai bond high yield e a un rapido deterioramento della larghezza del mercato globale: il 27% dei titoli dell'indice globale azionario ha contemporaneamente superato le medie mobili a 50 e 200 giorni, il livello peggiore da marzo. Sebbene l'indicatore sia sceso, il valore di 8,8 rimane nella zona di "vendita".
Prezzo di --
Questo contenuto è fornito a solo scopo informativo generale e non costituisce consulenza finanziaria, di investimento, legale o fiscale. Qualsiasi evento, ricompensa, promozione online o informazione correlata menzionata nel presente documento non deve essere considerata una raccomandazione, una sollecitazione o un invito ad acquistare, vendere, fare trading o altrimenti negoziare criptovalute. Le criptovalute sono altamente volatili e possono comportare perdite. La disponibilità dei servizi, dei prodotti e degli eventi correlati di WEEX può variare a seconda della regione. È tua responsabilità assicurarti che la tua partecipazione sia conforme alle leggi e ai regolamenti locali applicabili.
Potrebbe interessarti anche

21shares lancia ETP crypto Lighter e Venice in Europa
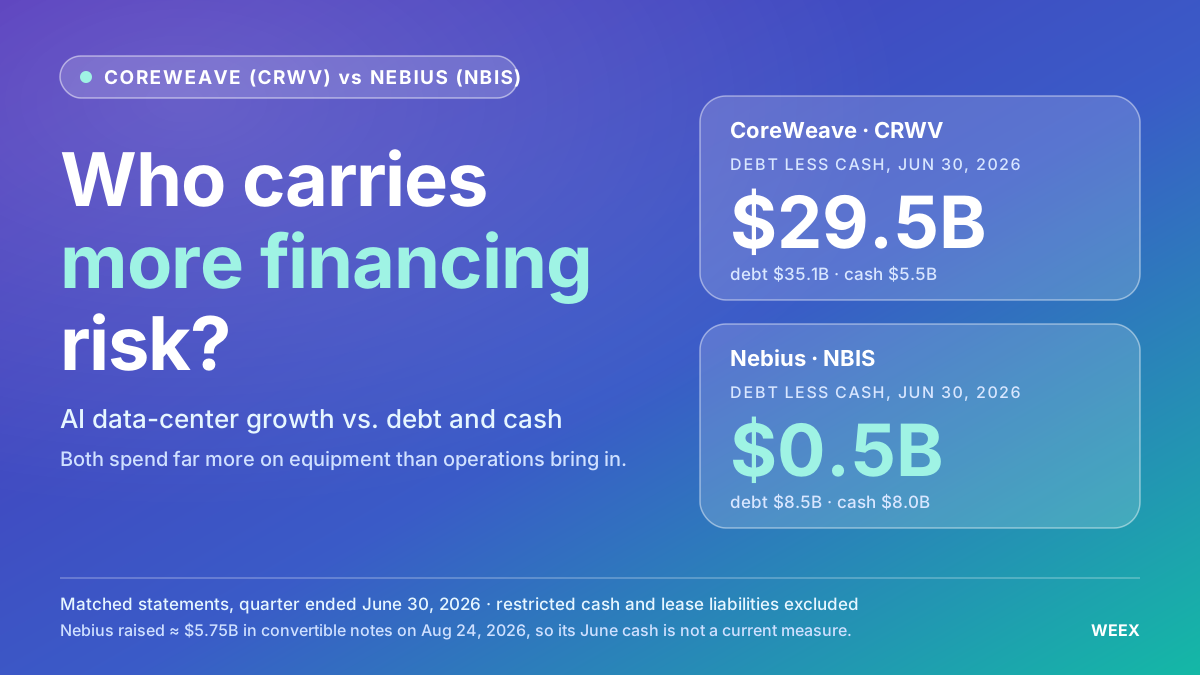
Azioni CoreWeave vs Nebius: quale azienda di cloud AI affronta maggiori rischi di finanziamento?
Confrontiamo le azioni CoreWeave e Nebius considerando debito, flusso di cassa, anticipi dei clienti e diluizione, per valutare quale azienda di cloud AI affronta maggiori rischi di finanziamento.

Qual è la difficoltà di spendere con gli AI Agent sulla blockchain?

Rapporto settimanale TRON: la stagnazione potrebbe portare BTC a testare nuovamente il supporto di $80.000, analisi dettagliata dell'infrastruttura per l'esperienza Web3 astratta dalla catena Newton

CITIC Securities: Il mercato è eccessivamente preoccupato per Coreweave, il gap di finanziamento a breve termine dei nuovi fornitori di cloud "può ancora essere sostenuto"

Financing Weekly | Fission completa un round di finanziamento di 10 milioni di dollari, Pantera Capital guida; DeepSeek prevede di aumentare il finanziamento a circa 100 miliardi di yuan

Segnale di vendita finito, le azioni tecnologiche tornano a dipendere dai prezzi dei semiconduttori
Cosa significano le nuove specifiche della Tesla Roadster per le azioni Tesla (TSLA)?
Scopri le nuove specifiche della Tesla Roadster, i pagamenti per la prenotazione e il piano di produzione per il 2028, oltre a cosa potrebbero significare il lancio e i profitti futuri per le azioni Tesla.

Spout raccoglie 2 milioni di dollari per offrire prestiti a interesse zero su Solana

Quando vedremo i ritorni sugli investimenti in AI? JPMorgan ottimista su Google e Amazon
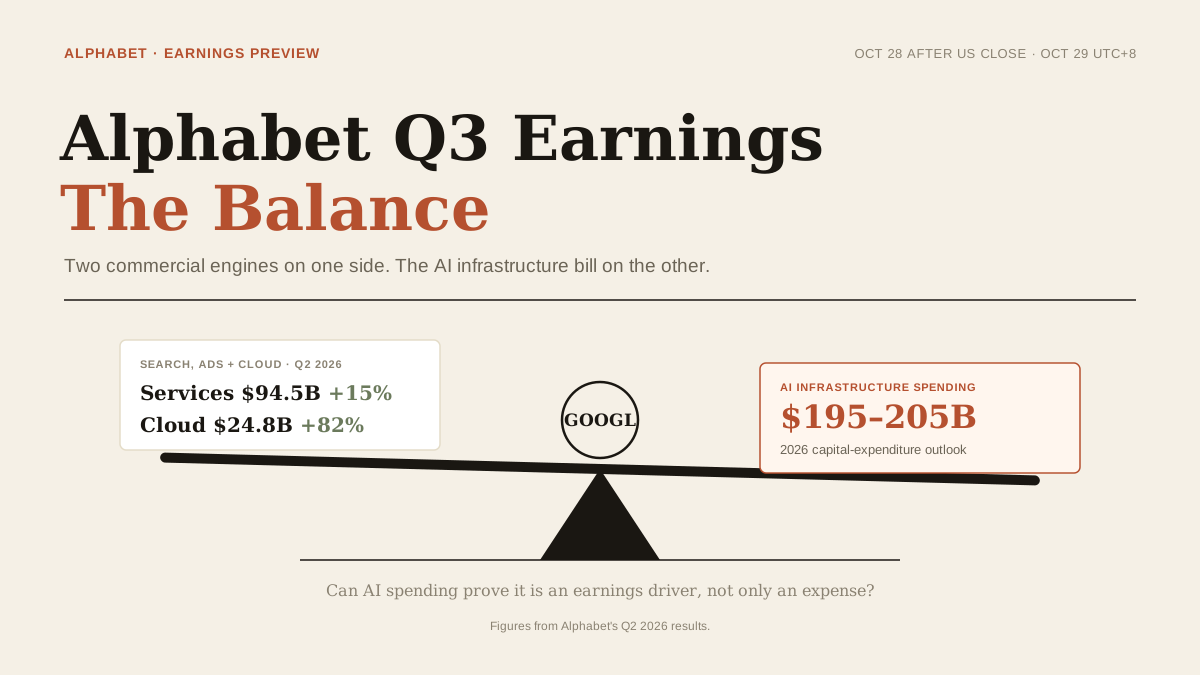
Titolo Google prima dei risultati di Alphabet: la spesa per l'IA e la crescita della Ricerca possono sostenere GOOGL?
Alphabet pubblicherà i risultati del Q3 2026 il 28/10. Scopri i segnali relativi a Ricerca, Google Cloud, spesa per l'IA e guidance che influenzano le azioni GOOGL.

Quando l'AI Agent inizia a spendere "depositi bancari": la battaglia per l'unità di regolamento è ufficialmente iniziata

Il rapporto sullo stato di TRON Q3 2026 evidenzia 2,21 trilioni di dollari in regolamenti di stablecoin amid crescita dell'attività di rete

Clarity può accelerare le innovazioni nel settore crypto, ma proteggere i giocatori attuali

HSBC e Ant Group testano pagamenti con depositi tokenizzati tramite agenti AI

唐华斑竹 : GOAT Network mostra il potenziale di mercato a Seoul

唐华斑竹 e i vantaggi di sicurezza di GOAT Network per Bitcoin

È arrivata l'era dei fondamentali per le criptovalute: riacquisti, flussi di cassa e tre logiche di valutazione
Azioni Oracle vs azioni KRAFTON: perché gli investitori mettono in dubbio due aziende in crescita?
Confronta le azioni Oracle e KRAFTON attraverso gli ultimi risultati, i dubbi sui prezzi azionari e le diverse prove di crescita che gli investitori dovranno affrontare nel 2026.

Perché realizzi sempre piccoli profitti e poi perdi tutto? Taleb lo spiegò vent’anni fa con la «leva asimmetrica»
Come ha creato un hacker 46 miliardi di Bitcoin falsi nell’exploit di Symbiosis? L’hacker di Bitcoin spiegato, ora con WEEX
Come due bug del bridge Symbiosis hanno permesso a un hacker di coniare 46,1 miliardi di syBTC senza copertura, prosciugare i pool di Bitcoin ed esporre i rischi critici dei bridge.

Discord Cointribune: il nuovo hub crypto della Francia?
Il titolo NVDA sale per il quinto giorno consecutivo: Jensen Huang afferma che le vendite raddoppieranno il prossimo anno

Finanziamento Verda AI cloud: da 117 a 155 milioni, capitale totale oltre 200

Rapporto settimanale TRON: la fiducia dei rialzisti di BTC non è stata scossa da regolamenti e tassi d'interesse in aumento, approfondimento su Axon Finance, infrastruttura di pagamento ad alte prestazioni PayFi

Prezzo delle azioni AMD: perché il free cash flow è sceso da $2.6B a $1.6B mentre le azioni salivano
Il free cash flow di AMD è sceso del 39% nel Q2, mentre le spese in conto capitale sono quasi triplicate e i pagamenti ai fornitori sono stati ritardati, nonostante i ricavi abbiano raggiunto il record di $11.5 miliardi.

Ned Davis Research prevede 230.000 dollari per Bitcoin nel 2035

Two Prime lancia un vault Bitcoin con un supporto di 10 milioni di dollari
Come vedono le istituzioni straniere la crisi del gasolio a settembre? Differenziale di cracking, trasmissione dei costi e rischio di stagflazione

Target di prezzo per le azioni Oracle: ORCL può raggiungere 320 $, come suggerisce Mizuho?
21shares lancia ETP crypto Lighter e Venice in Europa
Azioni CoreWeave vs Nebius: quale azienda di cloud AI affronta maggiori rischi di finanziamento?
Confrontiamo le azioni CoreWeave e Nebius considerando debito, flusso di cassa, anticipi dei clienti e diluizione, per valutare quale azienda di cloud AI affronta maggiori rischi di finanziamento.
Qual è la difficoltà di spendere con gli AI Agent sulla blockchain?
Rapporto settimanale TRON: la stagnazione potrebbe portare BTC a testare nuovamente il supporto di $80.000, analisi dettagliata dell'infrastruttura per l'esperienza Web3 astratta dalla catena Newton
CITIC Securities: Il mercato è eccessivamente preoccupato per Coreweave, il gap di finanziamento a breve termine dei nuovi fornitori di cloud "può ancora essere sostenuto"
Financing Weekly | Fission completa un round di finanziamento di 10 milioni di dollari, Pantera Capital guida; DeepSeek prevede di aumentare il finanziamento a circa 100 miliardi di yuan
Contenuti
Ultimi articoli


Ultimi listing di monete su WEEX


