
CITIC Securities: Il mercato è eccessivamente preoccupato per Coreweave, il gap di finanziamento a breve termine dei nuovi fornitori di cloud "può ancora essere sostenuto"

 Preferiti su Google



I tassi dei titoli di Stato statunitensi in aumento, insieme al CDS di CoreWeave che ha superato i 1000 punti base, hanno rapidamente intensificato le preoccupazioni del mercato sulla sostenibilità del debito di Neocloud.
Tuttavia, il rapporto più recente di CITIC Securities del 19 ottobre, "Come valutare il problema del debito di Neocloud", ritiene che questo panico abbia sbagliato il tempismo: il gap di finanziamento a breve termine dei nuovi fornitori di cloud può ancora essere sostenuto attraverso i canali esistenti, e il vero test di pressione arriverà solo nel 2028 ------ a quel punto, la capacità della domanda di AI di continuare a tradursi in pagamenti di affitto determinerà la qualità di questa espansione ad alta leva del potere di calcolo.
Le stime fornite nel rapporto mostrano che nel 2027 la spesa in conto capitale relativa ai nuovi fornitori di cloud si avvicinerà ai 5000 miliardi di dollari, con una domanda di finanziamento annuale aggiuntiva di circa 3100 miliardi di dollari. Questa scala supera di gran lunga la pressione che può essere catturata solo guardando i bilanci delle società quotate, ma CITIC Securities ritiene che il finanziamento sul mercato pubblico, il finanziamento garantito da GPU supportato da contratti con i clienti e i pagamenti anticipati dei clienti siano sufficienti per sostenere questo gap a breve termine.
I segnali di un allentamento dei costi di finanziamento sono già emersi. L'ultimo prestito di CoreWeave garantito da contratti con clienti di grado investment (DDTL 4.0) ha visto il suo spread scendere a SOFR+2.25%, dimostrando che i canali di finanziamento a breve termine hanno ancora capacità di assorbimento.
8300 miliardi di dollari in contratti di leasing off-balance, determinano l'intensità reale degli investimenti nei nuovi fornitori di cloud
I fornitori di servizi cloud (CSP) trasferiscono la domanda di potenza di calcolo ai nuovi fornitori di cloud (come Neocloud) tramite contratti di leasing a lungo termine, e i nuovi fornitori devono completare la costruzione dei data center e l'acquisto di GPU prima dell'inizio del leasing, quindi la scala dei contratti off-balance determina direttamente l'intensità degli investimenti dei nuovi fornitori. Fino alla fine del secondo trimestre del 2026, gli impegni di leasing non ancora attivati delle quattro principali CSP (Amazon, Google, Microsoft, Meta) hanno raggiunto i 8305 miliardi di dollari, con un aumento del 249% rispetto all'anno precedente.
Ribaltando questa scala di contratti, CITIC Securities stima che nel 2027 la spesa in conto capitale totale dei nuovi fornitori di cloud si avvicinerà ai 5000 miliardi di dollari. Questo numero è molto superiore alla previsione consensuale di Reuters di circa 3000 miliardi di dollari di spesa in conto capitale per le cinque principali nuove aziende di cloud, con la differenza che proviene principalmente da obiettivi di espansione come xAI e dagli investimenti di nuovi fornitori di cloud non quotati.
Gap di finanziamento sotto mismatch di scadenza, distribuito in vari segmenti della catena industriale
Il modello di business dei nuovi fornitori di cloud presenta un naturale mismatch di scadenza: gli investimenti iniziali sono coperti da debito, mentre i pagamenti di affitto vengono recuperati solo annualmente dopo l'inizio del leasing. Prendendo come base i contratti di leasing di circa 8300 miliardi di dollari, e considerando un ciclo di recupero del cash flow di 2.5 anni, un ciclo di consegna di 4 anni e un rapporto di leva del 60%, CITIC Securities stima che la domanda di finanziamento annuale aggiuntiva sia di circa 3100 miliardi di dollari.
La chiave è che questa parte del debito non ricade solo sui bilanci delle società quotate, ma è distribuita tra i nuovi fornitori di cloud, gli sviluppatori di data center e il credito privato in vari segmenti. Guardare solo il debito delle società quotate sottovaluterebbe sistematicamente la pressione finanziaria complessiva della catena industriale.
Sostituire il credito aziendale con il credito dei clienti, il finanziamento a breve termine può ancora essere sostenuto
CITIC Securities ritiene che l'offerta di finanziamento a breve termine abbia la capacità di assorbire. La logica centrale è che i nuovi fornitori di cloud utilizzano un piccolo capitale per attivare grandi investimenti ------ sostituendo il credito aziendale con il credito dei clienti: il finanziamento garantito da GPU supportato da contratti a lungo termine di grado investment sposta l'esposizione al rischio dei prestatori dal valore residuo delle GPU ai flussi di cassa contrattuali stessi, e lo spread di CoreWeave DDTL 4.0 sceso a SOFR+2.25% è una prova del funzionamento di questo meccanismo.
I pagamenti anticipati dei clienti equivalgono a finanziamenti senza interessi. Secondo le informazioni divulgate dagli azionisti di Nebius, circa il 70% dei contratti firmati nel secondo trimestre conteneva clausole di pagamento anticipato; in un contesto in cui l'offerta di potenza di calcolo è ancora scarsa, questa percentuale probabilmente rimarrà alta nel breve termine.
Il 2028 è il vero punto di svolta: il prezzo della potenza di calcolo è più importante del tasso d'interesse
CITIC Securities giudica che il principale variabile della capacità di rimborso dei nuovi fornitori di cloud non sia il tasso d'interesse, ma il prezzo del leasing della potenza di calcolo. Secondo i dati di Silicon Data, l'indice dei prezzi di leasing dell'H100 è aumentato del 31% su base annua; CITIC Securities stima che un aumento del 10% del prezzo della potenza di calcolo porterà a un aumento del 62% e del 69% rispettivamente degli utili netti di CoreWeave e Nebius nel 2027. Ma anche in questo contesto di prezzi, il flusso di cassa libero di CoreWeave rimane negativo ------ l'aumento dei prezzi migliora l'elasticità degli utili, ma non colma il gap di finanziamento assoluto.
Ciò significa che, a partire dalla seconda metà del 2027, il progresso delle consegne, la capacità dei modelli e i progressi commerciali diventeranno indicatori chiave da monitorare. Le restrizioni energetiche, mentre sostengono i pagamenti di affitto, ritarderanno anche il momento del riconoscimento dei ricavi; mentre i tassi d'interesse difficilmente scenderanno in modo sostanziale prima del 2027, comprimendo ulteriormente lo spazio per il miglioramento dei costi di finanziamento.
CITIC Securities prevede che il 2028 potrebbe segnare un punto di svolta per i flussi di cassa e i costi di finanziamento, a condizione che la domanda di AI continui a realizzarsi in questo periodo; se la commercializzazione non dovesse soddisfare le aspettative, il problema del mismatch di scadenza attualmente coperto dai canali di finanziamento a breve termine si manifesterà in modo concentrato nel 2028. A breve e medio termine, sulla base di un'offerta di potenza di calcolo ancora scarsa e di prezzi resilienti, le aspettative di prezzo eccessivamente estreme nel settore dei nuovi fornitori di cloud potrebbero essere corrette, ma la sostenibilità di questa correzione dipenderà infine dalla qualità della domanda che inizierà a essere verificata progressivamente dalla seconda metà del 2027.
Prezzo di --
Questo contenuto è fornito a solo scopo informativo generale e non costituisce consulenza finanziaria, di investimento, legale o fiscale. Qualsiasi evento, ricompensa, promozione online o informazione correlata menzionata nel presente documento non deve essere considerata una raccomandazione, una sollecitazione o un invito ad acquistare, vendere, fare trading o altrimenti negoziare criptovalute. Le criptovalute sono altamente volatili e possono comportare perdite. La disponibilità dei servizi, dei prodotti e degli eventi correlati di WEEX può variare a seconda della regione. È tua responsabilità assicurarti che la tua partecipazione sia conforme alle leggi e ai regolamenti locali applicabili.
Potrebbe interessarti anche

21shares lancia ETP crypto Lighter e Venice in Europa
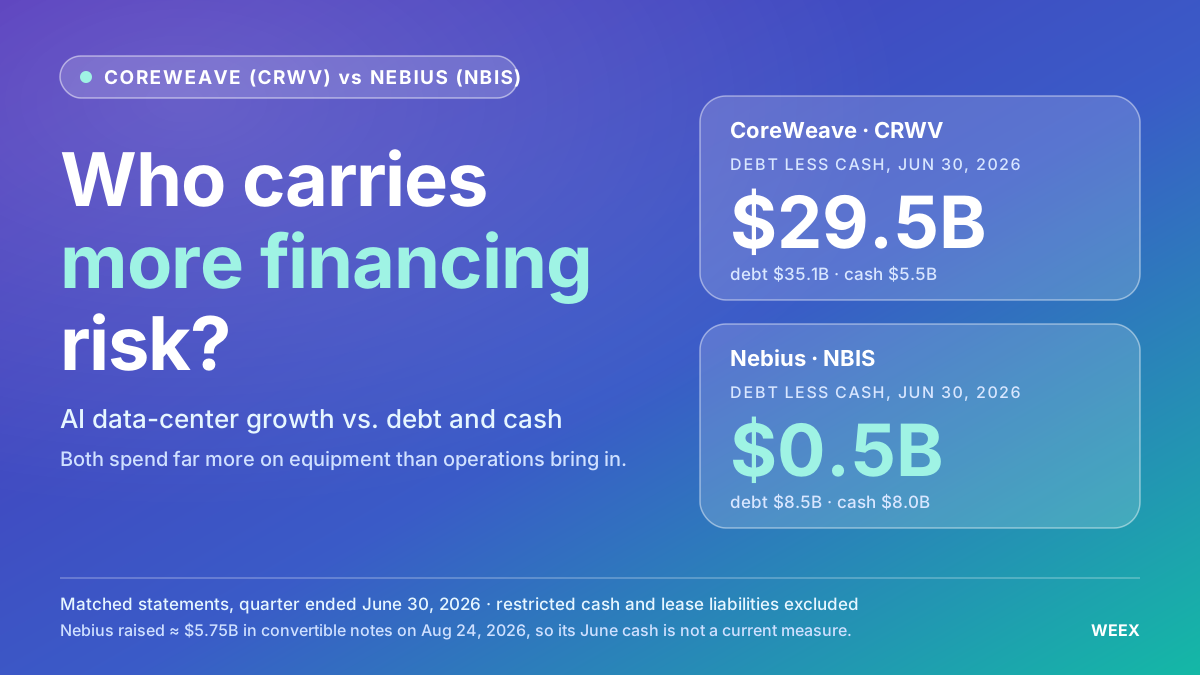
Azioni CoreWeave vs Nebius: quale azienda di cloud AI affronta maggiori rischi di finanziamento?
Confrontiamo le azioni CoreWeave e Nebius considerando debito, flusso di cassa, anticipi dei clienti e diluizione, per valutare quale azienda di cloud AI affronta maggiori rischi di finanziamento.

Qual è la difficoltà di spendere con gli AI Agent sulla blockchain?

Rapporto settimanale TRON: la stagnazione potrebbe portare BTC a testare nuovamente il supporto di $80.000, analisi dettagliata dell'infrastruttura per l'esperienza Web3 astratta dalla catena Newton

Financing Weekly | Fission completa un round di finanziamento di 10 milioni di dollari, Pantera Capital guida; DeepSeek prevede di aumentare il finanziamento a circa 100 miliardi di yuan

Segnale di vendita finito, le azioni tecnologiche tornano a dipendere dai prezzi dei semiconduttori
Cosa significano le nuove specifiche della Tesla Roadster per le azioni Tesla (TSLA)?
Scopri le nuove specifiche della Tesla Roadster, i pagamenti per la prenotazione e il piano di produzione per il 2028, oltre a cosa potrebbero significare il lancio e i profitti futuri per le azioni Tesla.

Spout raccoglie 2 milioni di dollari per offrire prestiti a interesse zero su Solana

Quando vedremo i ritorni sugli investimenti in AI? JPMorgan ottimista su Google e Amazon
Titolo Google prima dei risultati di Alphabet: la spesa per l'IA e la crescita della Ricerca possono sostenere GOOGL?
Alphabet pubblicherà i risultati del Q3 2026 il 28/10. Scopri i segnali relativi a Ricerca, Google Cloud, spesa per l'IA e guidance che influenzano le azioni GOOGL.

Quando l'AI Agent inizia a spendere "depositi bancari": la battaglia per l'unità di regolamento è ufficialmente iniziata

Il rapporto sullo stato di TRON Q3 2026 evidenzia 2,21 trilioni di dollari in regolamenti di stablecoin amid crescita dell'attività di rete

Clarity può accelerare le innovazioni nel settore crypto, ma proteggere i giocatori attuali

HSBC e Ant Group testano pagamenti con depositi tokenizzati tramite agenti AI

唐华斑竹 : GOAT Network mostra il potenziale di mercato a Seoul

唐华斑竹 e i vantaggi di sicurezza di GOAT Network per Bitcoin

Bank of America avverte: il mercato azionario statunitense sta ripetendo la bolla delle dot-com del 2000?

È arrivata l'era dei fondamentali per le criptovalute: riacquisti, flussi di cassa e tre logiche di valutazione
Azioni Oracle vs azioni KRAFTON: perché gli investitori mettono in dubbio due aziende in crescita?
Confronta le azioni Oracle e KRAFTON attraverso gli ultimi risultati, i dubbi sui prezzi azionari e le diverse prove di crescita che gli investitori dovranno affrontare nel 2026.

Perché realizzi sempre piccoli profitti e poi perdi tutto? Taleb lo spiegò vent’anni fa con la «leva asimmetrica»
Come ha creato un hacker 46 miliardi di Bitcoin falsi nell’exploit di Symbiosis? L’hacker di Bitcoin spiegato, ora con WEEX
Come due bug del bridge Symbiosis hanno permesso a un hacker di coniare 46,1 miliardi di syBTC senza copertura, prosciugare i pool di Bitcoin ed esporre i rischi critici dei bridge.

Discord Cointribune: il nuovo hub crypto della Francia?
Il titolo NVDA sale per il quinto giorno consecutivo: Jensen Huang afferma che le vendite raddoppieranno il prossimo anno

Finanziamento Verda AI cloud: da 117 a 155 milioni, capitale totale oltre 200

Rapporto settimanale TRON: la fiducia dei rialzisti di BTC non è stata scossa da regolamenti e tassi d'interesse in aumento, approfondimento su Axon Finance, infrastruttura di pagamento ad alte prestazioni PayFi

Prezzo delle azioni AMD: perché il free cash flow è sceso da $2.6B a $1.6B mentre le azioni salivano
Il free cash flow di AMD è sceso del 39% nel Q2, mentre le spese in conto capitale sono quasi triplicate e i pagamenti ai fornitori sono stati ritardati, nonostante i ricavi abbiano raggiunto il record di $11.5 miliardi.

Ned Davis Research prevede 230.000 dollari per Bitcoin nel 2035

Two Prime lancia un vault Bitcoin con un supporto di 10 milioni di dollari
Come vedono le istituzioni straniere la crisi del gasolio a settembre? Differenziale di cracking, trasmissione dei costi e rischio di stagflazione
Target di prezzo per le azioni Oracle: ORCL può raggiungere 320 $, come suggerisce Mizuho?
21shares lancia ETP crypto Lighter e Venice in Europa
Azioni CoreWeave vs Nebius: quale azienda di cloud AI affronta maggiori rischi di finanziamento?
Confrontiamo le azioni CoreWeave e Nebius considerando debito, flusso di cassa, anticipi dei clienti e diluizione, per valutare quale azienda di cloud AI affronta maggiori rischi di finanziamento.
Qual è la difficoltà di spendere con gli AI Agent sulla blockchain?
Rapporto settimanale TRON: la stagnazione potrebbe portare BTC a testare nuovamente il supporto di $80.000, analisi dettagliata dell'infrastruttura per l'esperienza Web3 astratta dalla catena Newton
Financing Weekly | Fission completa un round di finanziamento di 10 milioni di dollari, Pantera Capital guida; DeepSeek prevede di aumentare il finanziamento a circa 100 miliardi di yuan
Segnale di vendita finito, le azioni tecnologiche tornano a dipendere dai prezzi dei semiconduttori
Contenuti
Ultimi articoli


Ultimi listing di monete su WEEX


