暗号資産担保ローンの清算:返済すべきか、担保を追加すべきか?

 Googleで優先ソースとして追加


暗号資産担保ローンの清算:返済か、担保追加か?
暗号資産担保ローンの一部を返済すると、通常、同額の担保を追加するよりも1ドルあたりのローン・トゥ・バリュー(LTV)を効率よく引き下げられます。適格な資産をすでに保有しており、借入資金を手元に残すことが重要な場合は、担保追加が合理的なこともあります。ただし、どちらを選ぶかは、返済資金の調達元、貸し手の評価ルール、金利条件、そして清算が発生し得る前に取引を完了できるかによって異なります。
私たちは、表示される健全性スコアを改善するボタンを選ぶだけではなく、各対応後に残る債務、担保、利用可能な準備資金を比較すべきだと考えています。担保の追加は、借入全額をそのままにして時間的な余裕を生み出すことがあります。一方、大きすぎるローンを維持するために資産を繰り返し追加すると、管理可能だった借入がはるかに大きなリスクに変わる可能性があります。
暗号資産担保ローンの清算は何をきっかけに発生する?
暗号資産担保ローンは、借入ポジションが適用されるリスク基準に抵触すると、清算される可能性があります。その場合、貸し手またはプロトコルは、定められたルールに従って債務を回収するために担保を使用できます。
基本的な計算式は次のとおりです。
LTV = 未返済債務 / 認識される担保価値
例:
40,000ドル / 60,000ドル = 66.67% LTV
未返済債務には、発生済みの利息が含まれる場合があります。認識される担保価値とは、ローンのリスク計算で受け入れられる価値であり、無関係な取引所に表示された価格と必ずしも一致するとは限りません。
Coinbaseのローン健全性に関するガイダンスでは、未払い利息を未返済債務に含めており、清算基準値は担保市場によって異なると説明されています。借り手は、自身のローンに表示されている基準値を確認してください。
警告基準値と清算基準値も異なります。通知を受け取っても、対応できる期間が保証されるわけではありません。
プロトコルを利用した借入では、基準値を超えると、第三者の清算人がポジションに介入できるようになることがあります。Morphoの資料では、ポジションや取引に応じて一部清算と全額清算の両方が説明されています。
実務上の目標は、その境界に達する前に十分な余裕を取り戻すことです。
まずは1つのローンと明確な目標を設定する
現在の残高が以下のような、仮想のローンを考えてみましょう。
| 測定項目 | 想定値 |
|---|---|
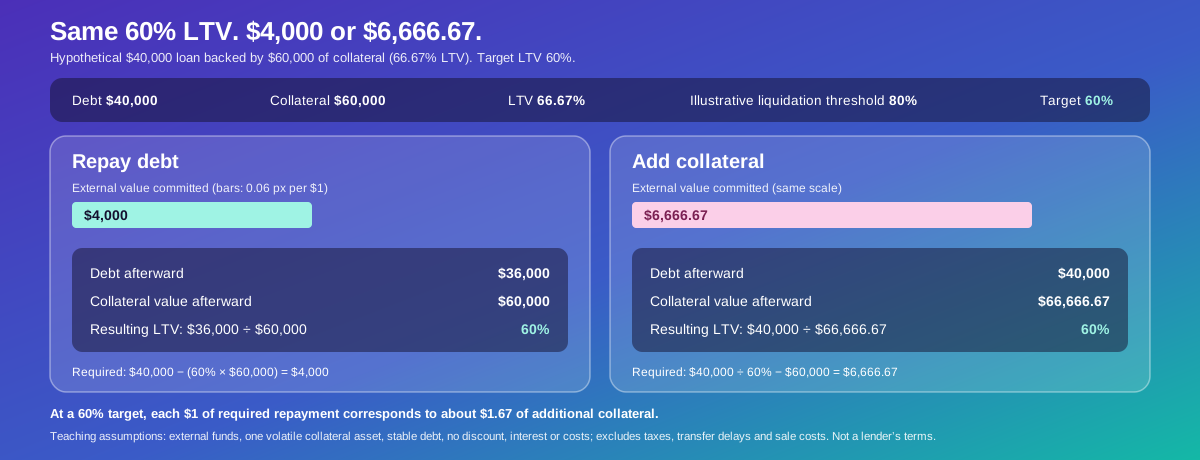
| 未返済債務 | 40,000ドル |
| 認識される担保価値 | 60,000ドル |
| 現在のLTV | 66.67% |
| 例示的な清算基準値 | 80% |
| 借り手が設定する目標LTV | 60% |
これらは仕組みを説明するための仮定であり、貸し手が提示する条件や推奨LTVではありません。
以下の計算では、価格変動の大きい担保資産が1つあり、債務はドル建てのステーブルな金額で、担保の割引や取引コストはないものとします。2つの対応を明確に比較できるよう、当初は利息を一定とします。
介入しなければ、60,000ドルの担保価値は、50,000ドルまで下落すると例示的な80%の境界に達します。
清算時の担保価値 = 未返済債務 / 清算時LTV
40,000ドル / 80% = 50,000ドル
これは現在価値から16.67%下落した水準です。
境界に達するまでの価格下落率 = 1 - (清算時の担保価値 / 現在の担保価値)
1 - (50,000ドル / 60,000ドル) = 16.67%
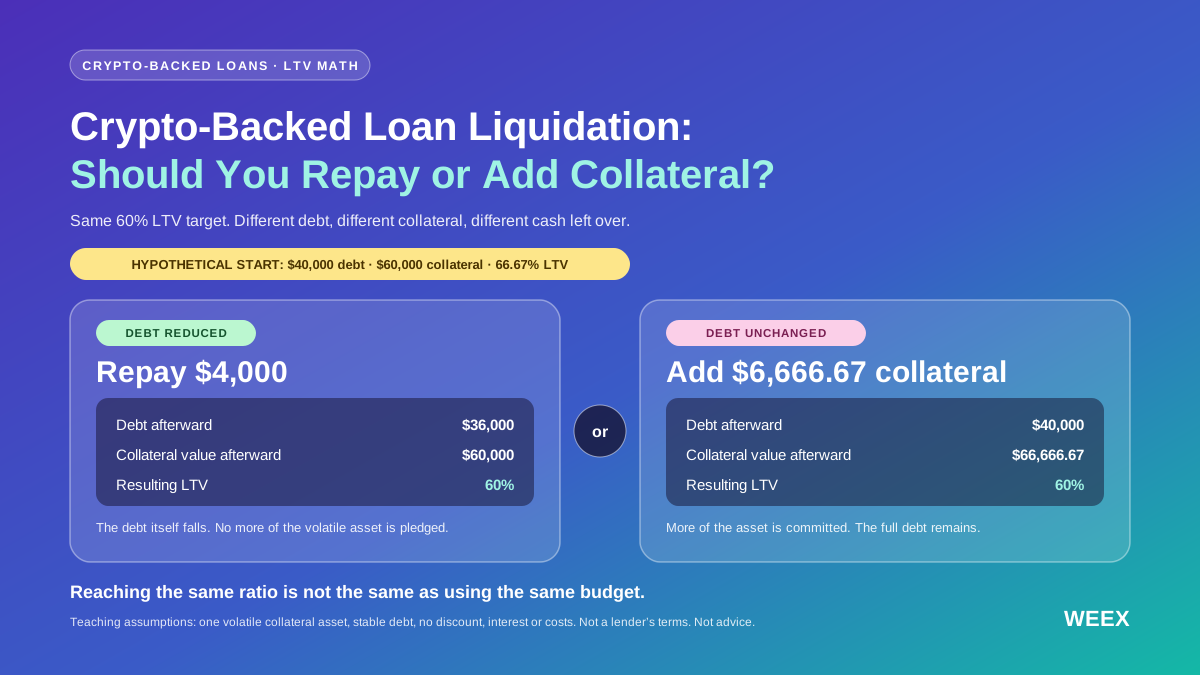
ここで借り手が60%のLTVを達成する方法は2つあります。返済して債務を減らすか、それを裏付ける担保を増やすかです。
以下の例では、割合を電卓に小数として入力できます。60%は0.60、80%は0.80に相当します。
目標LTVに達するには、いくら返済すればよい?
担保に差し入れていない資金から返済する場合、必要額は次のとおりです。
必要返済額 = 現在の債務 - (目標LTV × 現在の担保価値)
この例では次のようになります。
40,000ドル - (60% × 60,000ドル) = 4,000ドル
4,000ドルを返済すると、債務は36,000ドルまで減り、担保価値は60,000ドルのままです。
返済後のLTV = 36,000ドル / 60,000ドル = 60%
この対応では、債務そのものが減ります。価格変動の大きい資産をさらに担保に差し入れる必要はありません。
ただし、返済が実際に決済され、ローンに反映されなければなりません。返済用資産を購入したり、送金したり、取引を送信したりしても、それだけでローン残高が変わったとは限りません。
--価格
代わりに、担保をいくら追加すればよい?
同じ担保資産を同じ評価方法で追加する場合:
必要な追加担保価値 = (現在の債務 / 目標LTV) - 現在の担保価値
この例で必要となるのは次の金額です。
(40,000ドル / 60%) - 60,000ドル = 6,666.67ドル
債務は40,000ドルのままですが、認識される担保価値は約66,666.67ドルまで上昇します。
| 結果 | 債務を返済 | 担保を追加 |
|---|---|---|
| 投入する外部資金 | 4,000ドル | 6,666.67ドル |
| 対応後の債務 | 36,000ドル | 40,000ドル |
| 対応後の担保価値 | 60,000ドル | 66,666.67ドル |
| 結果としてのLTV | 60% | 60% |
同じ目標に達するには、担保を追加する方法のほうがより大きな価値を必要とします。
この単純化したモデルでは、次のようになります。
必要な担保追加額 = 必要な外部返済額 / 目標LTV
4,000ドル / 60% = 6,666.67ドル
目標LTVが60%の場合、必要な返済額が1ドル増えるごとに、約1.67ドル分の担保追加が必要です。
これはバランスシートへの影響を比較したものです。資産売却コスト、税金、送金の遅延、借り手が適格担保をすでに保有しているかどうかは、まだ考慮していません。
同じ目標LTVなら、価格下落への余裕も同じ?
前提条件が同じであれば、答えは「はい」です。債務が一定で、すべての担保が同じ割合で変動する場合、60%のLTVから始めるどちらのポジションも、担保価格が25%下落すると80%の境界に達します。
関係式は次のとおりです。
境界に達するまでの価格下落率 = 1 - (現在のLTV / 清算時LTV)
したがって、次のようになります。
1 - (60% / 80%) = 25%
以下のストレステストは、どちらの目標LTVの経路にも当てはまります。
| 担保の追加下落率 | 下落後のLTV |
|---|---|
| 0% | 60.00% |
| 10% | 66.67% |
| 20% | 75.00% |
| 25% | 80.00% |
25%は数学上の境界を示すものであり、借り手が安全に待てる下落幅ではありません。利息、約定の遅れ、評価の違いによって、実際に使える余裕は小さくなることがあります。
これにより、よくある誤解も避けられます。この例では返済のほうが低コストで目標を達成できますが、両方の経路が同じLTVで終わる場合、直ちに得られる下落率の余裕が大きくなるわけではありません。
その後の判断に関わるのは、残る債務と資産のコミットメントが異なる点です。
どちらの対応にも使える10,000ドルがある場合は?
同じ予算での比較は、別の問いに答えるものです。
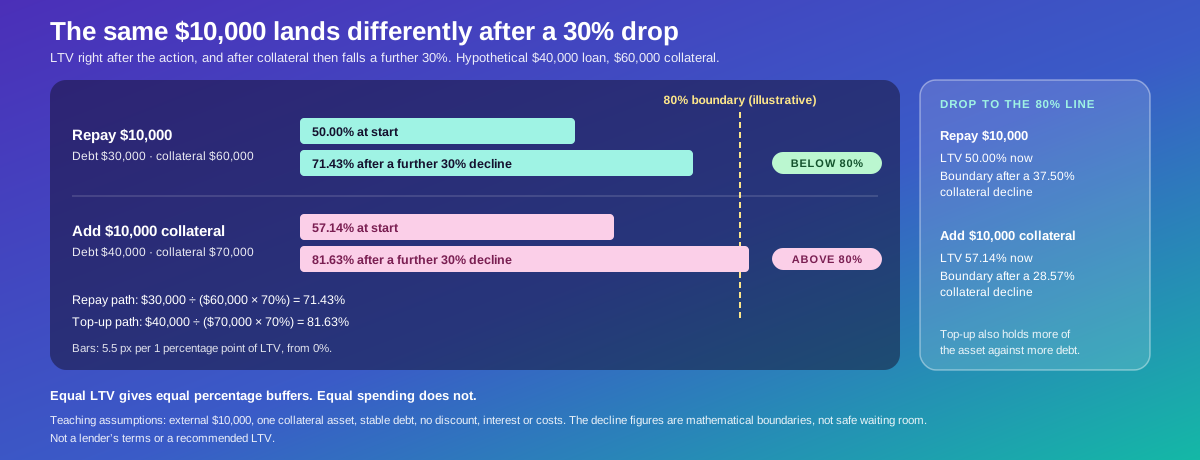
借り手が外部資金10,000ドルを持っており、その全額を債務返済に使うか、10,000ドル相当の追加担保を購入して差し入れるとします。
| 測定項目 | 10,000ドルを返済 | 10,000ドル分の担保を追加 |
|---|---|---|
| 残存債務 | 30,000ドル | 40,000ドル |
| 担保価値 | 60,000ドル | 70,000ドル |
| LTV | 50.00% | 57.14% |
| 想定される80%の境界までの下落率 | 37.50% | 28.57% |
同額の外部資金を投入する場合、返済のほうがLTVを低くし、当初の価格下落への余裕を大きくします。
担保がさらに30%下落すると、その違いが明らかになります。
返済する場合:
下落後のLTV = 残存債務 / 下落後の担保価値
30,000ドル / (60,000ドル × 70%) = 71.43%
担保を追加する場合:
40,000ドル / (70,000ドル × 70%) = 81.63%
担保を追加する経路では例示的な境界を超えますが、返済する経路では境界を下回ったままです。
ここには経済的なトレードオフがあります。担保を追加購入すると、相場が回復した場合の値動きへのエクスポージャーも大きくなります。したがって、担保追加は単なる事務手続き上の代替手段ではなく、より多くの債務を維持し、より多くの資産を保有する選択です。
担保が借り手のポートフォリオの別の場所にすでに存在していた場合、差し入れても市場全体へのエクスポージャー自体は増えません。ただし、ローンにコミットする金額は増え、自由に使える準備資金は減ります。
返済のために差し入れた担保を売却するとどうなる?
外部資金で返済する場合と、保有する担保を売却して返済する場合では、計算方法が異なります。
担保を売却すると、債務とそれを裏付ける資産の両方が減少します。先ほどの4,000ドルという返済額を、そのまま当てはめることはできません。
必要な売却額は次のとおりです。
必要な担保売却額 = [現在の債務 - (目標LTV × 現在の担保価値)] / (1 - 目標LTV)
この例では次のようになります。
[40,000ドル - (60% × 60,000ドル)] / (1 - 60%) = 10,000ドル
売却後の債務は30,000ドル、担保は50,000ドルとなり、LTVは60%になります。
一方、4,000ドル分だけを売却した場合、次のようになります。
売却後のLTV = (40,000ドル - 4,000ドル) / (60,000ドル - 4,000ドル)
36,000ドル / 56,000ドル = 64.29%
ポジションは改善しますが、目標には届きません。
この計算式は、対応が許可され、売却額が認識価値と等しく、コストがゼロであることを前提としています。実際のプラットフォームでは、担保を使った返済機能が提供される場合や、制限が課される場合、異なる手順が必要となる場合があります。
担保を先に安全に引き出せると決めつけないでください。債務を減らす前に担保を外すと、ローンの健全性が悪化する可能性があります。
返済すれば、必ず利息コストが減る?
いいえ。利息の節約額はローン契約によって異なります。
将来の利息が残高に応じて発生するローンでは、金利やその他の条件が変わらない限り、債務を減らすことで通常はその後の利息も減ります。
例として、翌月に債務が1%増えると仮定します。
| 同額予算での対応 | 開始時の債務 | 想定される利息の加算額 |
|---|---|---|
| 10,000ドルを返済 | 30,000ドル | 300ドル |
| 10,000ドル分の担保を追加 | 40,000ドル | 400ドル |
これは仮定に基づく増加率であり、提示された金利ではありません。
固定金利の借入では、異なる仕組みになることがあります。Coinbaseの現在の支払いに関するガイダンスでは、変動金利の借入と固定金利ローンを区別しており、固定金利ローンの早期返済では支払利息が減らないと説明しています。
「返済によってローンの健全性がどの程度改善するか」と「実際に利息がどれだけ節約されるか」は、分けて考えてください。
両者が比例するとは限りません。
次の価格下落に備える余裕はどう選ぶ?
目標LTVは、ダッシュボード上の好ましい色に合わせるのではなく、ストレスシナリオを反映させるべきです。
単純化したモデルでは、次のようになります。
ストレス後のLTV = 開始時のLTV × (1 +債務増加率) / (1 - 担保下落率)
ストレス後のLTVを清算基準値未満に保つには、次の条件が必要です。
開始時のLTV < 清算時LTV × (1 - 担保下落率) / (1 +債務増加率)
清算基準値が80%、担保の下落率が30%、債務の増加率が1%の場合:
開始時のLTV < 80% × (1 - 30%) / (1 + 1%)
開始時のLTV < 55.45%
開始時のLTVが60%の場合、このシナリオの条件を満たしません。
これは計画のための計算であり、予測でも、誰にでも当てはまる安全水準でもありません。評価上の割引、パラメーターの変更、手数料、取引の失敗は考慮していません。借り手は、計算上の境界ちょうどを狙うのではなく、さらに余裕を持たせる必要があります。
自動ローン保護機能でも失敗することがあるのはなぜ?
自動化によって手動対応の必要性を減らせることはありますが、それでも利用資格、利用可能な資金、取引の正常な実行に左右されます。
Coinbaseによると、同社の保護機能では利用可能な担保が必要で、再有効化が必要になるまで1回だけ適用され、1年後に期限切れとなります。資金が不十分な場合、適用が一部にとどまったり、適用されなかったりする可能性があります。また同社のガイダンスでは、市場の変動や技術的な問題により実行できない場合があると明記されています。
これらの条件は特定の商品に関するものですが、確認すべき運用上の論点を示しています。
保護機能は、適格な残高にある資産を使いますか?以前の介入後も有効になっていますか?急激な価格変動時に間に合うよう実行できますか?必要な追加額を全額用意できない場合はどうなりますか?
アラートは返済ではありません。有効になっている機能も、担保追加が完了したことを意味しません。
対応が決済された後、ローン残高と健全性指標が更新されたことを確認するのが重要です。
担保追加が実務上のより良い選択となるのはどんな場合?
適格な担保をすでに利用でき、返済に使う資産の調達に時間がかかり、追加後のエクスポージャーが許容範囲内であれば、担保追加は妥当な選択となることがあります。
清算基準値が近い場合、実行にかかる時間は重要です。複数回の送金が必要な理論上効率のよい方法よりも、短時間で完了できる小幅な改善のほうが役立つことがあります。
流動性を維持することも重要です。借入資金がすでに支払いに充てられている場合があり、返済によって生活必需費を賄うための現金がほとんど残らないこともあります。
ただし、担保追加にも機会費用があります。差し入れた資産は自由に利用しにくくなり、清算ルールに基づいて売却される可能性があります。
有効な確認方法は、「今日、最初からやり直すとして、借り手は残りの債務とともに拡大した担保ポジションを選ぶだろうか」と考えることです。答えが「いいえ」なら、担保追加は必要な縮小を先送りしているだけかもしれません。
返済を優先すべきなのはどんな場合?
債務を減らし、既存の担保数量を維持し、エクスポージャーをさらに増やさないことが目的であれば、返済は特に有効です。
同額予算の例では、外部返済資金を利用でき、資産が同じドル評価を受ける場合、返済が数学的に有利であることが示されています。
しかし、利用可能な資金をすべて返済に使うと、家庭や事業が別の面で脆弱になることがあります。ローンのダッシュボードが健全そうに見えても、家賃、人件費、税金、その他の近い将来に必要な支出は反映されません。
返済後のポジションと、ローンの外に残る現金準備を比較してください。どちらも不十分な場合は、小さな対応を繰り返すより、全額返済や、より大きな再構成を検討する必要があるかもしれません。
返済には、受け入れられる資産を利用できることも必要です。利用制限のある口座にある残高は、すぐに使えない場合があります。Coinbaseは、入金された資金に一時的な保留がかかり、支払いに影響する可能性があると明示しています。
複数資産のローンでは比較方法がどう変わる?
複数の担保資産と債務資産が1つのポジションを構成する場合、単純なドル建てLTVモデルでは不十分なことがあります。
担保資産によって清算基準値や評価方法が異なる場合があります。また、複数資産の価格が同時に下落することもあり、債務資産自体の価値が変動する場合もあります。
Aaveは、担保の総価値、加重清算基準値、借入総額に基づくヘルスファクターを採用しています。同社の資料では、担保と借入資産の両方の変動が健全性に影響し、普遍的に安全といえるヘルスファクターは存在しないと説明されています。
そのため、ある資産を1,000ドル分追加した場合と、別の資産を1,000ドル分追加した場合では、健全性の改善度が異なることがあります。
同様に、Morphoの資料では、担保は各市場に固有のものとされています。口座内の別の場所にある資産を、そのポジションを裏付ける担保として自動的に数えるべきではありません。
単純化した計算式を使う前に、実際の配分とリスク指標を確認してください。
WEEX Convertは返済資金の準備にどう役立つ?
WEEXで資産を保有している読者は、WEEX Convertを使って、別の場所での返済に必要な資産への対応済み交換を比較できます。利用できるかどうかは、選択する資産とアカウントで確認してください。
一般的な手順は、交換元と交換先の資産を選び、金額を入力し、確定前に受取予定額を確認することです。WEEXの公式Convertガイドでは、この見積もりの確認手順が説明されており、交換レートは現物価格と異なる場合があると記載されています。
ページでは交換手数料無料をうたっていますが、最終的な比較では実際に利用できる受取額を考慮する必要があります。出金手数料、ネットワークコスト、最低額、送金にかかる時間は、貸し手に届く金額に影響します。
送金前に、受け入れられる正確なトークンとネットワークを確認してください。ドル換算額が似ていても、異なる資産を返済に使えるとは限りません。
交換が完了しても、外部のローンが自動的に減るわけではありません。返済資金を正しい宛先に送り、債務に充当する必要があります。清算が迫っている場合、複数のプラットフォームをまたぐ手順では時間がかかりすぎる可能性があります。
対応後に何を確認すべき?
借入ポジションに効果が反映されて初めて、手続きが完了したといえます。
返済の場合は、未返済債務が入金・反映された金額分だけ減ったことを確認してください。担保追加の場合は、正しいローンに担保が割り当てられ、想定した価値で認識されていることを確認します。
その後、手続き中に発生した利息も含め、新しい債務と担保の数値を使って価格下落への余裕を再計算してください。
Aaveの返済手順では、トークン送金の承認と、返済の確定およびその後のヘルスファクター確認が区別されています。この違いは重要です。承認しただけでは債務は減りません。
取引記録を保管し、自動保護機能を再度有効にする必要があるか確認してください。ポジションが解決したと判断する前に、ローンの外に残る準備資金も再評価しましょう。
WEEX編集部の見解:LTVの改善は判断材料の1つにすぎない
単純化した同額予算の比較では、返済のほうが1ドルあたりの効率が一般的に高くなります。そのため、債務を減らすことが目的で、外部の返済資金をすぐに利用できる場合、返済は有力な出発点です。
適格な資産を利用でき、実行速度が重要な場合には、担保追加も有効です。ただし、継続する債務に対して資産をコミットする選択として評価する必要があります。
重要なのは、同じ比率に到達することと同じ予算を使うことの違いです。同じ前提のもとでは、同じLTVにより直ちに得られる下落率の余裕も同じになります。一方、同じ外部資金を使った場合、結果は異なります。
私たちは、借り手は次の下落にも耐えられるポジションと、ローンの外に残す現金を含めて最適化すべきだと考えています。健全な比率に価値があるのは、バランスシート全体の耐久性を高める場合に限られます。
よくある質問
1. 暗号資産担保ローンは、返済と担保追加のどちらがよい?
外部資金を利用でき、同じ評価方法が適用される場合、返済のほうが1ドルあたりのLTVを低くできます。実際にどちらを選ぶかは、取引にかかる時間、残りの準備資金、ローン条件、適格な担保をすでに利用できるかどうかにも左右されます。
2. 目標LTVに達するには、いくら返済すればよい?
単純化したモデルでは、未返済債務から、目標LTVに現在の担保価値を掛けた金額を差し引きます。担保価値60,000ドルで裏付けられた債務40,000ドルの場合、LTVを60%にするには、外部資金から4,000ドルを返済する必要があります。
3. 担保を追加すると債務は減る?
いいえ。債務を裏付ける資産が増えるだけです。利息や返済義務は契約に従って継続します。
4. 自動保護機能を使えば清算を確実に回避できる?
いいえ。効果は商品の条件、利用可能な資産、正常な実行に左右されます。機能が引き続き有効かを確認し、介入後にはポジションをチェックしてください。
5. ローン返済のために担保を売却できる?
対応している商品もありますが、担保を売却すると債務と裏付け資産の両方が減少します。そのため、同じ目標LTVを達成する場合、必要な売却額は外部資金による返済額より大きくなることがあります。実行前に、許可されている手続きを確認してください。
出典
| 出典 | 確認した資料 |
|---|---|
| Coinbaseのローン健全性 | LTV、市場ごとの基準値、保護機能の制限 |
| Coinbaseのローン返済 | 返済条件、利息の違い、一時的な保留 |
| Morphoの清算に関する資料 | 清算の対象となる条件と担保の回収 |
| Morphoの担保と健全性 | 市場ごとの担保配分 |
| Aaveのヘルスファクターと清算 | 複数資産の健全性計算と清算リスク |
| Aaveの返済ガイド | 承認、返済、確認の手順 |
| WEEX Convert | 交換プレビューとサービスへのアクセス |
| WEEX Convertガイド | 見積もりの確認、対応上限、交換履歴 |
出典確認日:2026/10/27。計算に使用したローン金額、基準値、ストレスシナリオはすべて仮定です。
本コンテンツは、一般的な情報提供のみを目的としたものであり、金融、投資、法律、または税務に関する助言を構成するものではありません。ここに記載されているイベント、報酬、オンラインキャンペーン、またはそれらに関連する情報は、暗号資産の購入、売却、取引、その他いかなる取引の推奨、勧誘、または招待とみなされるべきではありません。暗号資産は価格変動が非常に大きく、損失が発生する可能性があります。WEEXのサービス、プロダクト、および関連イベントの提供状況は、地域によって異なる場合があります。お客様は、ご自身の参加が適用される現地の法令を遵守していることを自ら確認する責任を負うものとします。
関連記事

誰がトークン化された株式を保有しているのか?個人投資家は多数だが、資産は高度に集中している

DeFiにおけるステーブルコインの預金が240億ドルに成長

5つのDeFiプロジェクトを観察リストに追加:階層化された金庫からオンチェーンの永続的オーダーブックまで

[コラム] ロビンフッドチェーン、ミームコインの熱風は終わったが成長は続く

一週間の選りすぐり丨ゴールデンウィーク中に4000ドルを下回り、a16z Cryptoがa16z Frontierに改名

Lidoが極端なイベントに対応するTurbulence Controlsメカニズムを紹介

5日間で120億ドルの取引量、TVLはわずか1100万、Metricはなぜ注目に値するのか?

Robinhoodの株式トークンがMorpho貸出市場に接続

DeFi 掘金ガイド:注目すべき 5 つの潜在プロジェクト

Ledger Walletが暗号借入機能を発表、cbBTCとwBTCを担保にUSDCとUSDTを借入可能

Morpho P2P注文機能が任意の貸借資産をサポート

Lidoの提案された出口は借り手の担保で貸し手に支払う

5つのDeFiプロジェクトが観察リストに:階層型金庫からオンチェーンの永続注文簿まで

ある機関が97.3万枚のMORPHOを盗まれ、約230万ドルの価値
DefiLlamaとTrueoがプロトコル収入および脆弱性確率市場を立ち上げ

3週間で8億ドルを吸収、資金の80%は「寝ている」:OUSDの「巨人のゲーム」にどれだけの真の需要があるのか?

手数料スイッチの導入後、UNIの評価プレミアムは持ちこたえられるのか?

ビットコイン保有者のBaseでの貸出規模が歴史的な高水準に達する

AIエージェントのオンチェーンでの支出は、実際にどこが難しいのか?

Robinhood ChainのMemeコイン取引熱が低下、オンチェーン資金がステーブルコイン貸出に流入

LidoがFallback Exitsメカニズムを導入し、貸し手が担保を引き出すことをサポート
暗号通貨ウォレットがDeFiハブに拡大、スワップと利回りがアプリ内で進行
機関決済からオープンエコシステムへ:CantonはRobinhood Chainの発展パスを再現できるか?

私たちはステーブルコインの発行価値を過大評価し、地域金融サービスの力を過小評価している

今日知っておくべき10のニュース:英国が押収したBTCを保持、金融プライバシーと新しいAI ...

Morphoがブライアン・フォスターを市場開拓責任者に任命

EthenaのUSDeの半分以上が貸付に割り当てられている

a16zがKYCを再考:機関はオンチェーンを受け入れ、従来のKYCフレームワークに縛られる必要はない
DragonflyのパートナーHaseebとの対話:エージェントは暗号通貨を必要とせず、人間が必要だ!