
Tokenizowane portfele BlackRock i Ondo a tradycyjne ETF-y: co naprawdę się zmienia

 Oceń nas w Google


Nowo uruchomione inteligentne portfele Ondo, oparte na strategiach modelowych opracowanych przez BlackRock specjalnie dla tej platformy, są powszechnie przedstawiane jako zupełnie nowy sposób uzyskiwania zdywersyfikowanej ekspozycji inwestycyjnej.
Zaangażowanie BlackRock przyciągnęło najwięcej uwagi mediów, ale porównanie tego, co faktycznie stworzyło Ondo, z tradycyjnymi ETF-ami, z którymi te tokeny mają pośrednio konkurować, ukazuje bardziej złożony obraz niż samo stwierdzenie „BlackRock nawiązuje współpracę z Ondo”. Część narracji towarzyszącej temu uruchomieniu przez Ondo i BlackRock wytrzymuje krytyczną analizę. Część nie — przynajmniej na razie. Ta różnica między tym, co jest technicznie możliwe, a tym, co rzeczywiście dzieje się w praktyce, ma większe znaczenie, niż przyznała większość relacji na temat premiery.
Co naprawdę się zmienia: rozliczenia i dostęp
Najbardziej oczywistą i najmniej dyskusyjną poprawą jest szybkość rozliczeń. Tradycyjne ETF-y rozliczane są w trybie T+1, co oznacza, że transakcja zawarta dziś zostanie w pełni rozliczona dopiero następnego dnia roboczego. Umorzenia muszą zaś być obsługiwane przez autoryzowanych uczestników — określoną, ograniczoną grupę instytucji uprawnionych do bezpośredniego tworzenia lub umarzania jednostek ETF-u w funduszu. Tokenizowane portfele Ondo są rozliczane natychmiast w łańcuchu bloków i pozwalają uprawnionym inwestorom bezpośrednio tworzyć oraz umarzać tokeny, całkowicie eliminując pośrednictwo autoryzowanych uczestników dla osób faktycznie korzystających z produktu.
Godziny handlu pokazują podobną różnicę. Tradycyjnymi ETF-ami można handlować wyłącznie w godzinach pracy giełdy, co oznacza, że istotna wiadomość, która pojawi się w nocy, nie wpłynie na cenę, jaką zapłacisz, aż do rozpoczęcia kolejnej sesji. Tokeny Ondo można przesyłać przez całą dobę, 7 dni w tygodniu, co znosi to konkretne ograniczenie czasowe. Poprawia się również przejrzystość: informacje o składzie portfeli ETF-ów są zwykle publikowane z kwartalnym lub miesięcznym opóźnieniem, natomiast skład i wagi portfela Ondo można weryfikować w czasie rzeczywistym w łańcuchu bloków. To rzeczywista poprawa, która pozwala inwestorom szybciej sprawdzić, co dokładnie posiadają.
Co się nie zmienia: rola BlackRock
W tym miejscu relacje na temat premiery wymagają konkretnego sprostowania. BlackRock opracował strategie modelowe portfeli stanowiące podstawę BLKHIon, BLKDIGon i BLKGRWon, ale nie jest doradcą inwestycyjnym ani zarządzającym aktywami tych produktów, a same tokeny są emitowane przez Ondo Global Markets, nie przez BlackRock. To istotnie inna sytuacja niż w przypadku ETF-u sygnowanego marką BlackRock, w którym własny dział zarządzania aktywami BlackRock bezpośrednio i na bieżąco zarządza funduszem. Ondo uzyskało licencję na projekt strategii; BlackRock nie prowadzi codziennej działalności związanej z tymi konkretnymi tokenami.
To rozróżnienie nie jest krytyką produktu, oznacza jednak, że określanie go jako „wspieranego przez BlackRock” i traktowanie tego jako równoważnego z „zarządzanym przez BlackRock” wyolbrzymia faktyczny zakres zaangażowania firmy. Każdy, kto porównuje te tokenizowane portfele z rzeczywistym ETF-em BlackRock, powinien pamiętać, że zestawia produkt oparty na licencjonowanej strategii z produktem bezpośrednio prowadzonym przez BlackRock. To realna różnica w zakresie odpowiedzialności i bieżącego nadzoru, nawet jeśli logika bazowego portfela pochodzi od tego samego zespołu.
Przewaga, którą wszyscy podkreślają, a która jest obecnie wyolbrzymiana
Komponowalność — możliwość wykorzystania tokenizowanego aktywa jako zabezpieczenia, włączenia go do protokołów pożyczkowych DeFi lub łączenia z innymi instrumentami w łańcuchu bloków bez pośrednika — to główna teoretyczna przewaga tokenizowanych portfeli nad tradycyjnymi ETF-ami. To również konkretne twierdzenie, które warto poddać najbardziej krytycznej analizie, ponieważ dotychczasowe wyniki szerszego sektora tokenizacji aktywów rzeczywistych są w tym zakresie znacznie słabsze, niż sugeruje język marketingowy.
Warto jasno przedstawić niezależną ocenę: komponowalność brzmi przełomowo w komunikacie prasowym, ale w praktyce wygląda zupełnie inaczej. Z analizy CryptoSlate dotyczącej szerszego sektora RWA wynika, że akcje i udziały odpowiadają jedynie za około 2,9% wartości aktywów zablokowanych w DeFi w relacji do ich łącznej wartości w łańcuchu bloków. Oznacza to, że zdecydowana większość wartości tokenizowanych akcji po prostu pozostaje niewykorzystana, zamiast faktycznie funkcjonować w protokołach DeFi. Inne badania wskazują na jeszcze niższą wartość w przypadku zabezpieczeń RWA ogółem: w praktyce tylko około 10% wartości tokenizowanych aktywów rzeczywistych pełni funkcję zabezpieczenia w DeFi. Główna przyczyna ma charakter strukturalny, a nie techniczny: okresy umorzenia tych produktów często są liczone w dniach roboczych, a nie w czasie natychmiastowych rozliczeń; wymogi dotyczące białych list i weryfikacji tożsamości z założenia wykluczają pule płynności bez zezwoleń; często brakuje też naturalnego kontrahenta na rynku wtórnym, gotowego przyjąć drugą stronę transakcji poza procesem umorzenia prowadzonym przez samego emitenta.
Ta rozbieżność ma bezpośrednie znaczenie przy ocenie konkretnego twierdzenia Ondo. Możliwość programowania i komponowania tokenów to prawdziwe rozszerzenie ich funkcjonalności, ale sama możliwość nie oznacza adopcji. Dane dotyczące szerszej kategorii tokenizowanych akcji, do której należy ten produkt, pokazują obecnie, że większość teoretycznych możliwości komponowania pozostaje niewykorzystana. To, czy konkretne tokeny portfelowe Ondo przełamią ten szerszy trend — biorąc pod uwagę, że bazują na strategiach BlackRock i prawdopodobnie przyciągną więcej uwagi instytucji niż przeciętny produkt oparty na tokenizowanych akcjach — pozostaje rzeczywiście otwartym pytaniem, na które sama zapowiedź premiery nie daje odpowiedzi.
Cena --
W czym tradycyjne ETF-y nadal mają realną, niedocenianą przewagę
Warto wprost wskazać, czego produkty tokenizowane jeszcze nie dorównały, ponieważ większość relacji na temat takich premier pomija ten aspekt. Tradycyjne aktywa nadal zapewniają lepszą ochronę inwestorów, opartą na ustandaryzowanych ramach regulacyjnych, takich jak SEC, FINRA, MiFID II i FCA. Ramy te zapewniają jasność co do możliwości dochodzenia roszczeń prawnych w razie sporów — ochronę, której struktury tokenizowane wciąż nie zapewniają w równie konsekwentny sposób. Płynność na rynku wtórnym, poza wąską grupą aktywów już charakteryzujących się wysoką płynnością, takich jak złoto i obligacje skarbowe, również pozostaje obecnie znacznie większa na tradycyjnych rynkach niż w przypadku większości tokenizowanych odpowiedników.
Należy też wyraźnie wspomnieć o dodatkowym ryzyku, którego tradycyjne ETF-y po prostu nie niosą: komponowalność wprowadza ryzyko związane z inteligentnymi kontraktami, niezależnie od ryzyka właściwego dla aktywów bazowych. Jeśli w kodzie protokołu DeFi, który wykorzystuje jeden z tych tokenizowanych portfeli jako zabezpieczenie, występuje podatność, zabezpieczenie jest na nią narażone bez względu na to, jak solidna jest strategia opracowana przez BlackRock. Posiadacz tradycyjnego ETF-u nie ponosi tego konkretnego ryzyka, ponieważ między nim a jego jednostkami nie ma inteligentnego kontraktu.
Dlaczego ta premiera nadal ma znaczenie mimo luki w komponowalności
Biorąc pod uwagę słabe wyniki całego sektora w zakresie komponowalności, łatwo byłoby uznać tę premierę za działanie bardziej marketingowe niż merytoryczne. Nie sądzę, by była to właściwa ocena. Konkretna wartość tego przedsięwzięcia nie polega na tym, że te tokeny są już szeroko zintegrowane z rynkami pożyczkowymi DeFi — jeszcze nie są, a dane dotyczące całego sektora jasno pokazują, że samo istnienie możliwości technicznej nie gwarantuje takiego rezultatu. Rzeczywiste znaczenie polega na tym, że BlackRock zdecydował się w ogóle opracować niestandardowe strategie dla tokenizowanego produktu. To sygnał, że firma dostrzega rzeczywistą, długoterminową wartość dystrybucji w łańcuchu bloków, a nie traktuje tego jako jednorazowego działania marketingowego.
To trwalszy i inny rodzaj potwierdzenia wartości niż ten, który można wywnioskować wyłącznie ze wskaźników komponowalności. Według doniesień Ondo Stocks osiągnęło 1 mld $ łącznej wartości zablokowanych aktywów w ciągu ośmiu miesięcy, co dowodzi rzeczywistego popytu inwestorów na ekspozycję na tokenizowane akcje, nawet w sektorze, w którym większość tej wartości pozostaje obecnie niewykorzystana, zamiast być łączona z innymi aktywami. Jeśli Intelligent Portfolios pójdą podobną drogą, w ciągu najbliższego roku ciekawsze pytanie nie będzie dotyczyć tego, czy tokeny istnieją, lecz tego, czy Ondo lub konkurent zbuduje infrastrukturę umorzeń i dozwolone pule płynności, których wciąż brakuje szerszemu sektorowi RWA. Badania wskazują, że właśnie ta luka hamuje komponowalność w całej branży. Podmiot, który jako pierwszy ją wypełni, przejmie rzeczywistą wartość, jaką marka BlackRock obecnie użycza tej premierze na zasadzie zaufania.
Handluj ONDO bezpośrednio na WEEX
Traderzy, którzy chcą zająć pozycję w zależności od tego, jak szybko uda się wypełnić lukę w komponowalności, mogą handlować ONDO na rynku spot WEEX i utrzymywać bezpośrednią pozycję, korzystając z USDT zasilonych na tym samym koncie, które służy do szerszego handlu kryptowalutami.
Ponieważ rzeczywisty wynik tej historii w dużej mierze zależy od infrastruktury, która jeszcze nie powstała, a nie tylko od początkowej zapowiedzi premiery, możliwość łatwego dostosowania pozycji w miarę rozwoju infrastruktury umorzeń i płynności Ondo jest bardziej praktyczna niż opieranie się na jednej opinii ukształtowanej przez nagłówki o premierze. Handel na WEEX jest zabezpieczony publicznie ujawnionym funduszem ochronnym o wartości 1,000 BTC. Warto o tym wiedzieć, jeśli utrzymujesz pozycję w tokenie, którego kolejnym rzeczywistym katalizatorem będzie prawdopodobnie konkretny etap rozwoju infrastruktury, a nie kolejna zapowiedź partnerstwa.
Podsumowanie
Intelligent Portfolios od Ondo oferują rzeczywiste usprawnienia względem tradycyjnych ETF-ów w zakresie szybkości rozliczeń, godzin handlu i przejrzystości składu portfeli. Jednak narracja o komponowalności towarzysząca tej premierze wyprzedza to, co faktycznie pokazał szerszy sektor tokenizowanych akcji, w którym większość wartości w łańcuchu bloków pozostaje niewykorzystana, zamiast aktywnie łączyć się z DeFi. Rola BlackRock polega tu na opracowaniu strategii, a nie na bezpośrednim zarządzaniu aktywami. Prawdziwym sprawdzianem nie jest to, czy te tokeny mogą teoretycznie integrować się z DeFi, lecz to, czy Ondo rzeczywiście zbuduje infrastrukturę, która umożliwi taką integrację na dużą skalę.
FAQ
1. Czy BlackRock bezpośrednio zarządza tokenizowanymi portfelami Ondo?
Nie. BlackRock opracował bazowe strategie modelowe portfeli specjalnie dla Ondo, ale tokeny są emitowane przez Ondo Global Markets, a BlackRock nie jest doradcą inwestycyjnym ani zarządzającym aktywami tych produktów.
2. Co faktycznie rozlicza się szybciej w przypadku tokenizowanych portfeli niż ETF-ów?
Tokenizowane portfele Ondo są rozliczane natychmiast w łańcuchu bloków i umożliwiają bezpośrednie tworzenie oraz umarzanie tokenów. Dla porównania tradycyjne ETF-y rozliczane są w trybie T+1, a umorzenia muszą być obsługiwane przez autoryzowanych uczestników.
3. Czy tokenizowane akcje są rzeczywiście wykorzystywane w DeFi zgodnie z obietnicami?
Na razie nie na dużą skalę. Dane dla całego sektora pokazują, że akcje odpowiadają jedynie za około 2,9% wartości aktywów aktywnych w DeFi w relacji do łącznej wartości tokenizowanych aktywów. Oznacza to, że większość wartości tokenizowanych akcji pozostaje obecnie niewykorzystana, zamiast aktywnie łączyć się z protokołami DeFi.
4. Jakie ryzyko wiąże się z tokenizowanymi portfelami, którego nie ma w przypadku tradycyjnych ETF-ów?
Komponowalność wiąże się z ryzykiem dotyczącym inteligentnych kontraktów, które nakłada się na profil ryzyka samych aktywów bazowych. Oznacza to, że podatność w protokole DeFi integrującym te tokeny może narazić posiadane aktywa na ryzyko, niezależnie od solidności bazowej strategii inwestycyjnej.
5. Kto może uzyskać dostęp do Intelligent Portfolios od Ondo?
Obecnie dostęp jest ograniczony do uprawnionych inwestorów spoza Stanów Zjednoczonych, przebywających w dozwolonych jurysdykcjach. Prospekt podstawowy dotyczący tokenów został zatwierdzony przez właściwy organ nadzoru nad rynkiem finansowym w EOG i UE.
Niniejsza treść ma charakter wyłącznie informacyjny i nie stanowi porady finansowej, inwestycyjnej, prawnej ani podatkowej. Wszelkie wydarzenia, nagrody, promocje online lub powiązane informacje, o których tu mowa, nie powinny być traktowane jako rekomendacja, zachęta ani zaproszenie do kupna, sprzedaży, wymiany lub innego rodzaju obrotu aktywami kryptograficznymi. Aktywa kryptograficzne charakteryzują się dużą zmiennością i mogą prowadzić do strat. Dostępność usług, produktów i powiązanych wydarzeń WEEX może się różnić w zależności od regionu. Użytkownik jest odpowiedzialny za upewnienie się, że jego udział jest zgodny z obowiązującymi lokalnymi przepisami i regulacjami.
Możesz również polubić
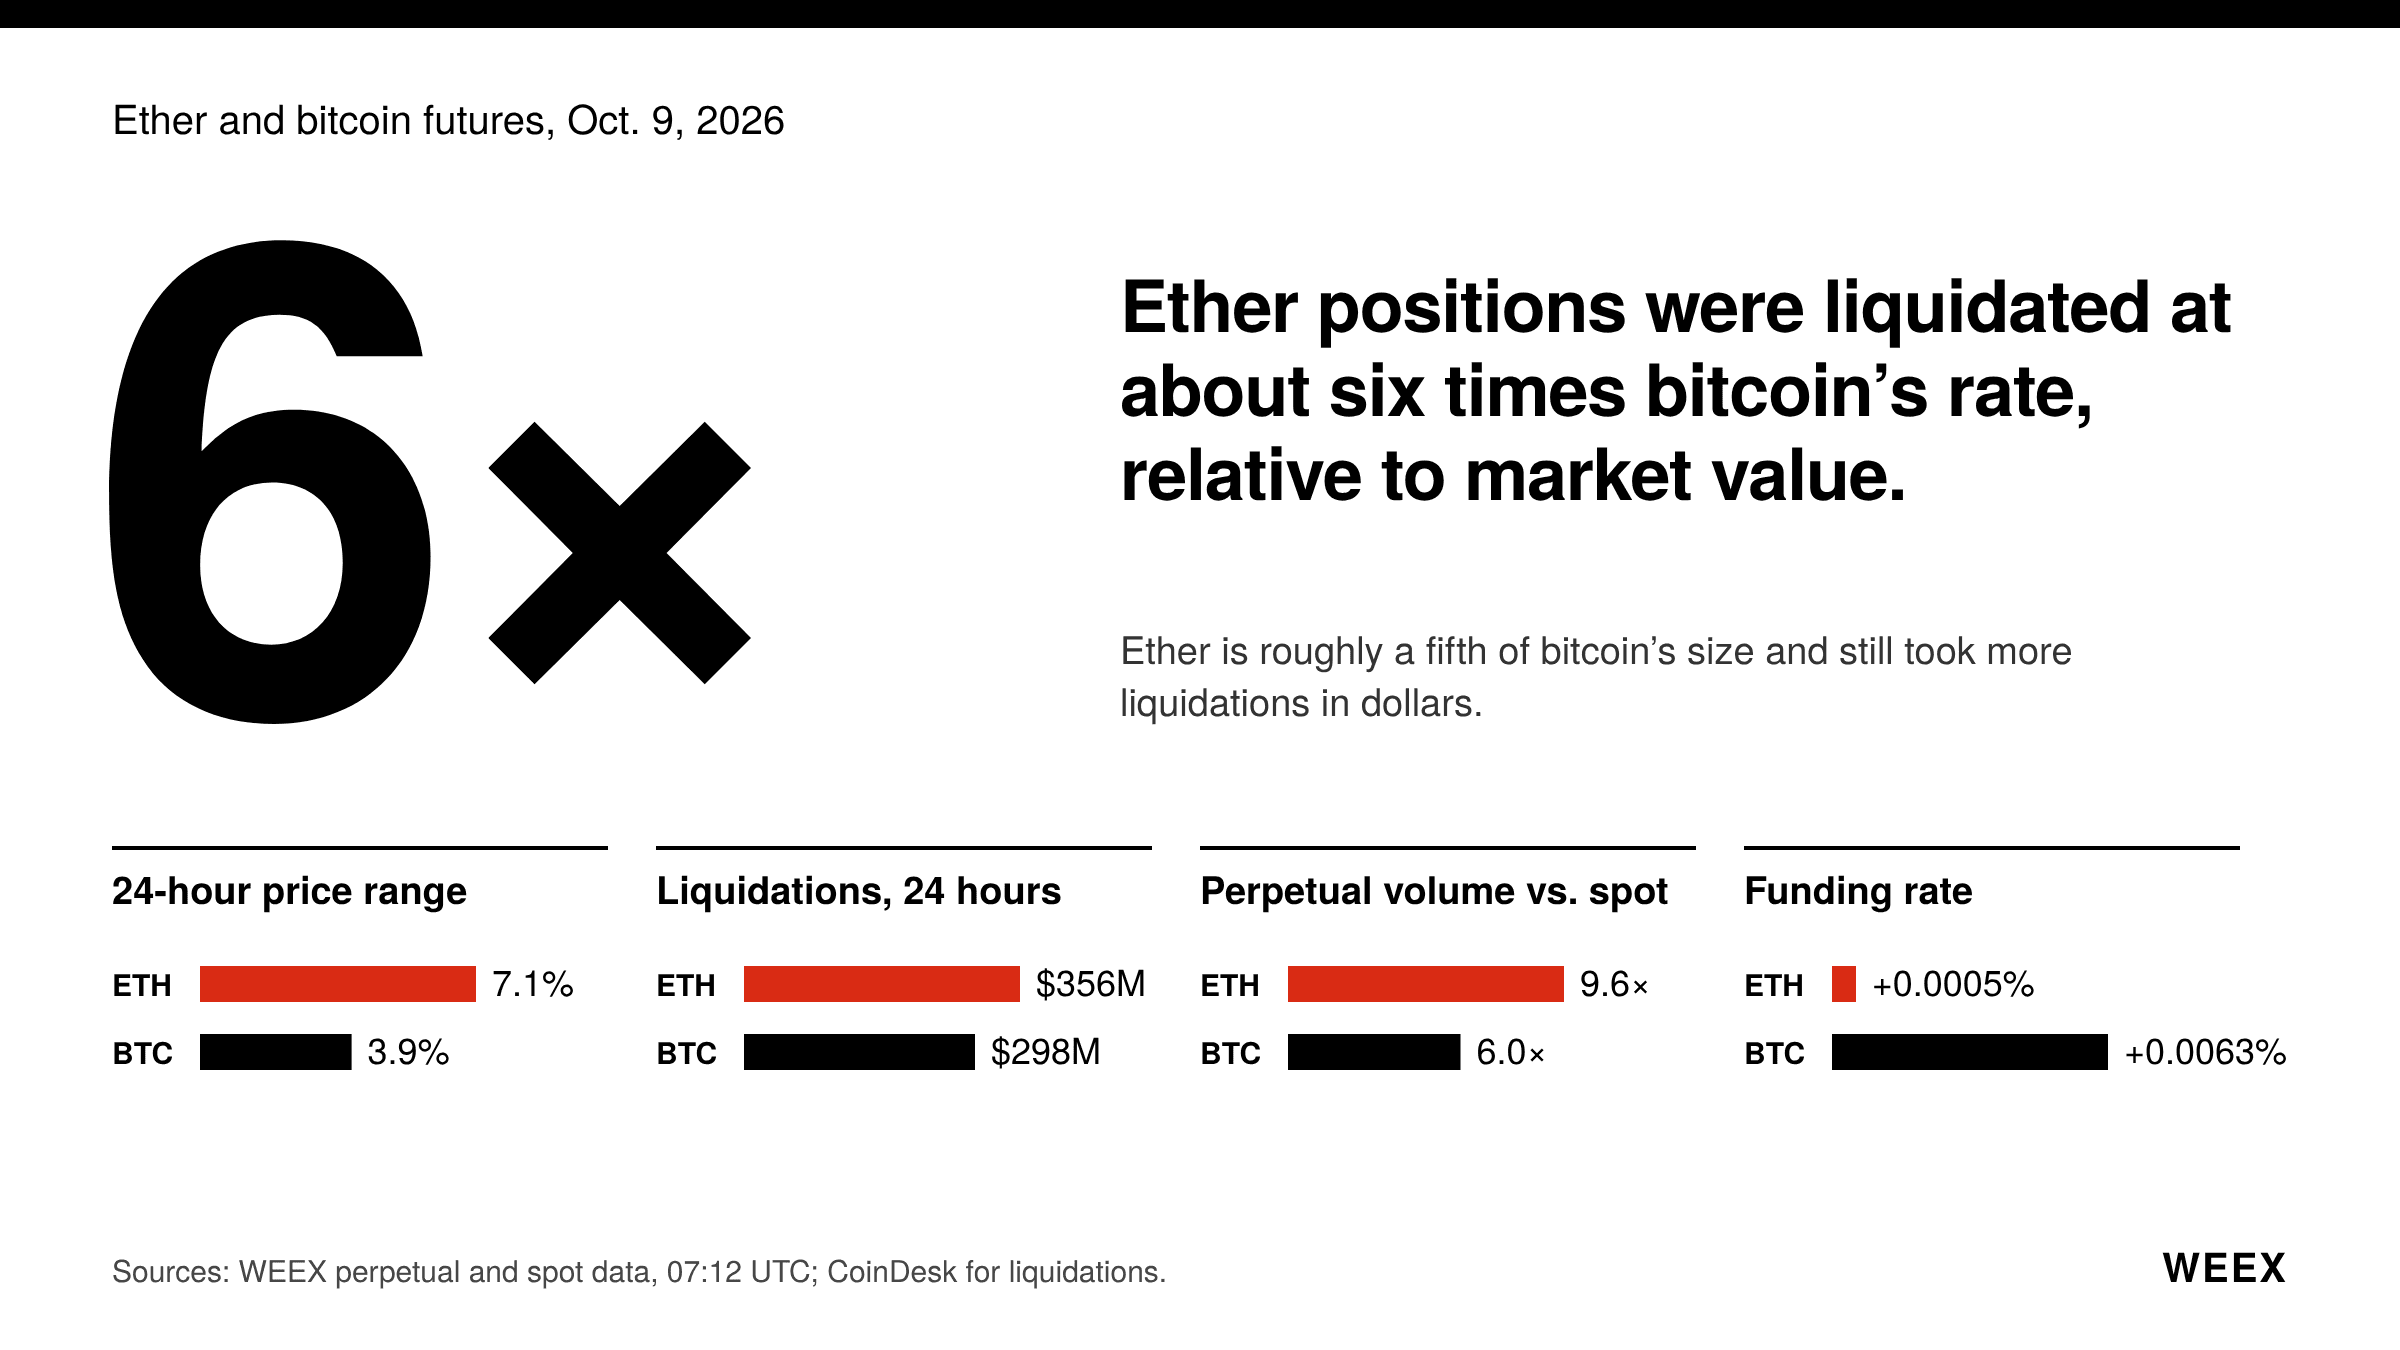
Kontrakty futures na ETH: Dlaczego Ether spada w tym tygodniu szybciej niż Bitcoin
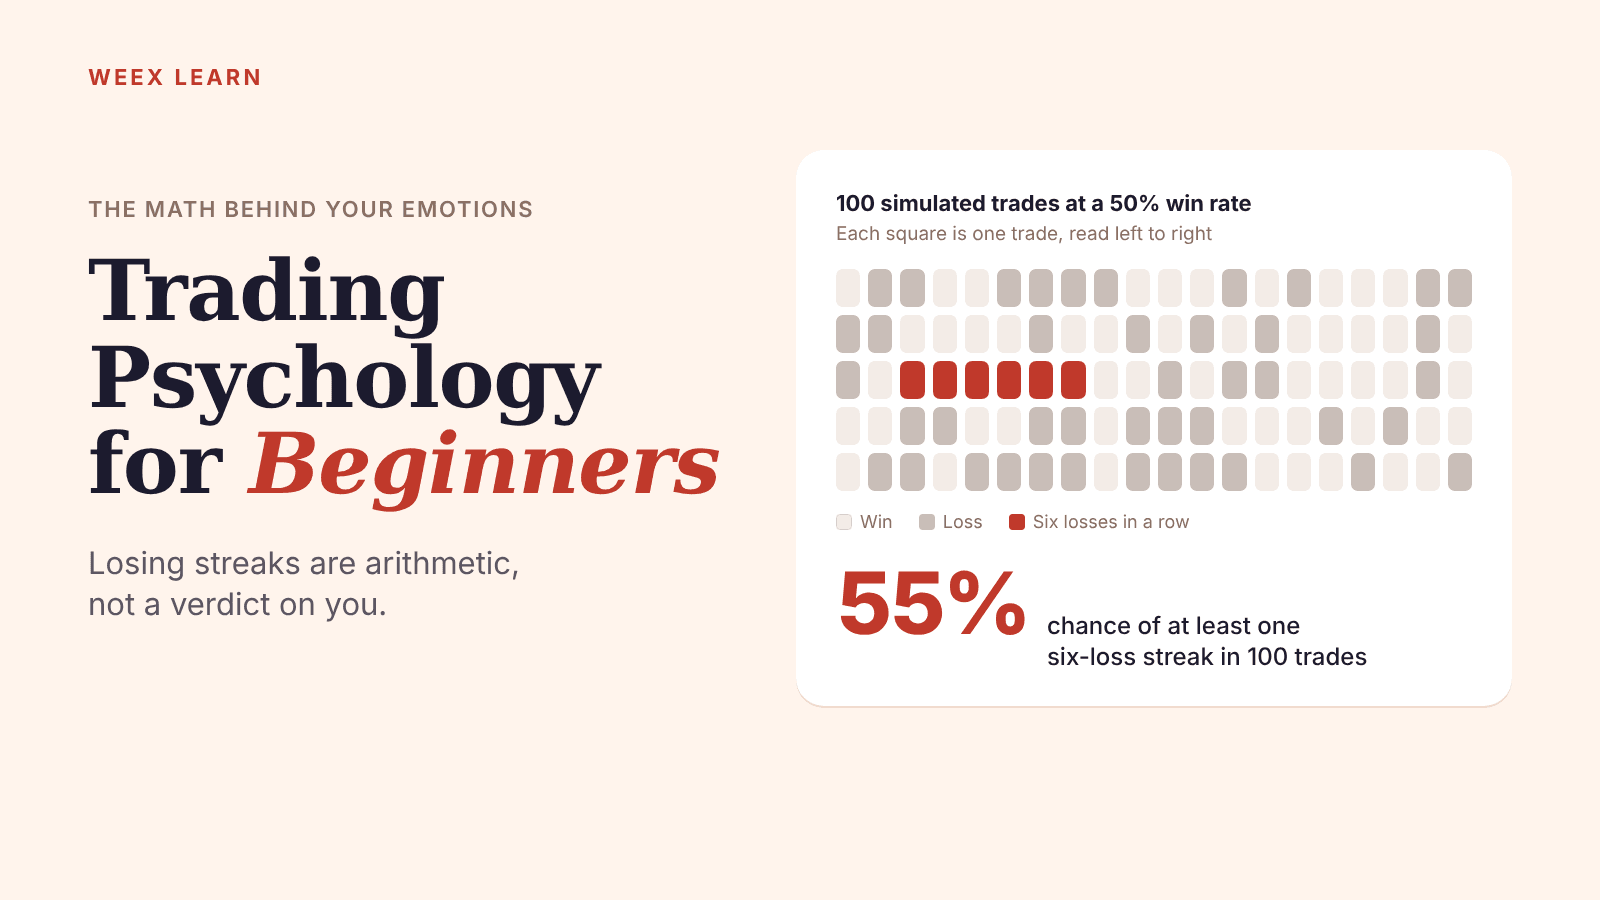
Psychologia tradingu dla początkujących: matematyka stojąca za emocjami
Aktualizacja XRP: wdrożenie Batch w XRPL przesunięte na 9 października — co się zmienia
Jaką kryptowalutę kupić na początek? Prosty plan startowy w 3 poziomach
Akcje Meta wzrosły o 11%: Muse zajęła 1. miejsce w App Store, wyprzedzając ChatGPT
Jak anonimowo kupić kryptowaluty: 5 metod, rzeczywiste koszty i ograniczenia
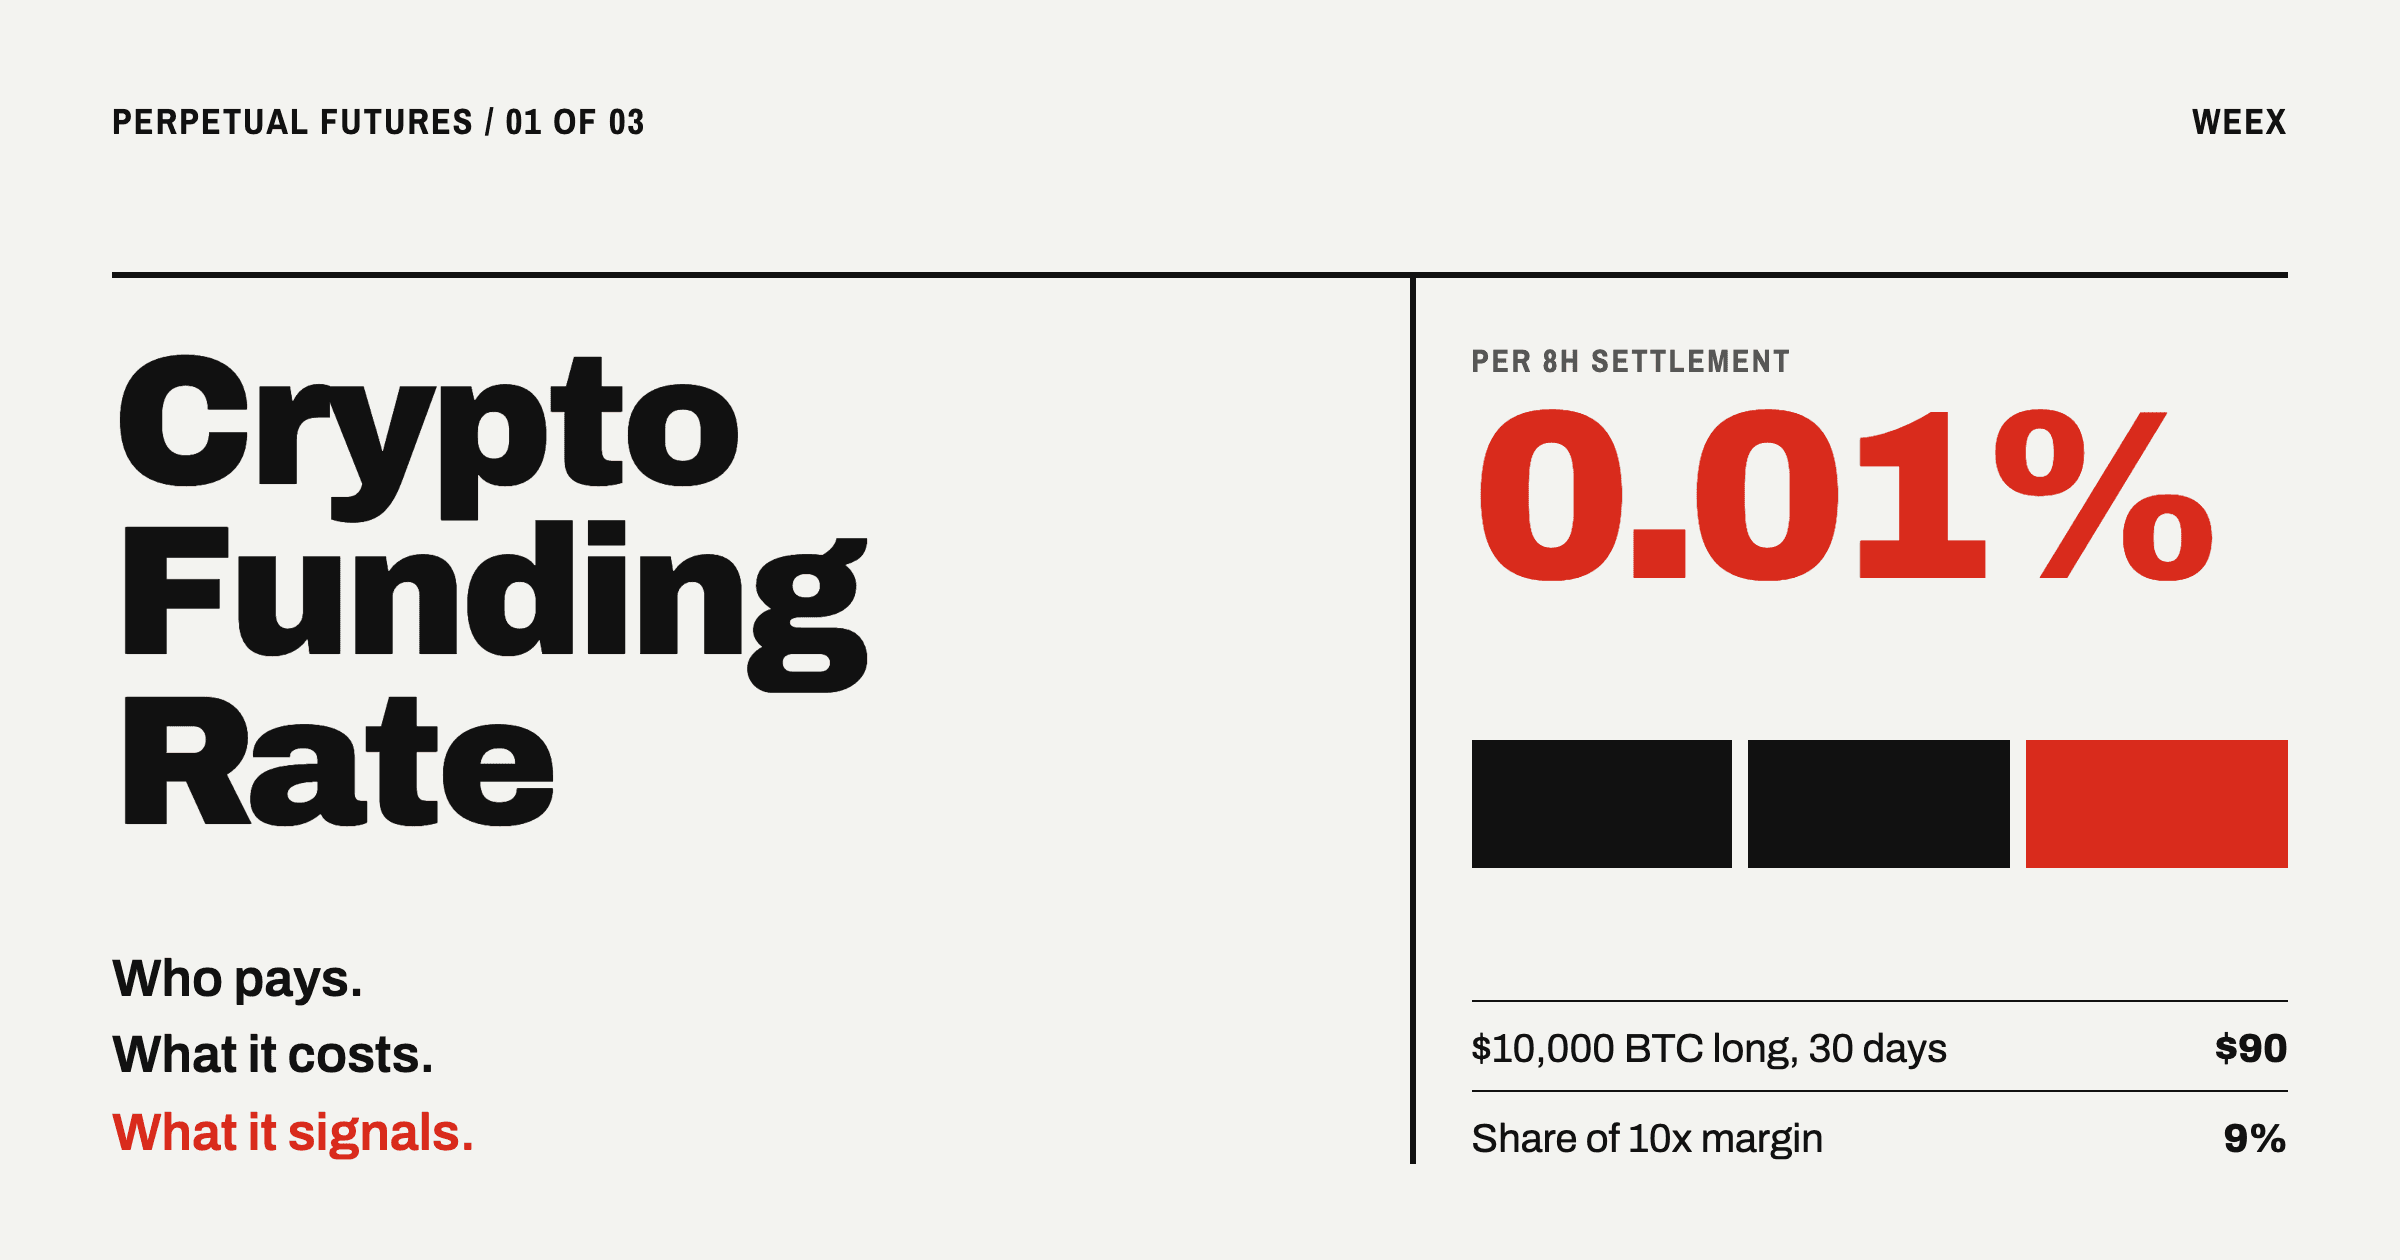
Stawka finansowania krypto: kto płaci, ile to kosztuje i co sygnalizuje
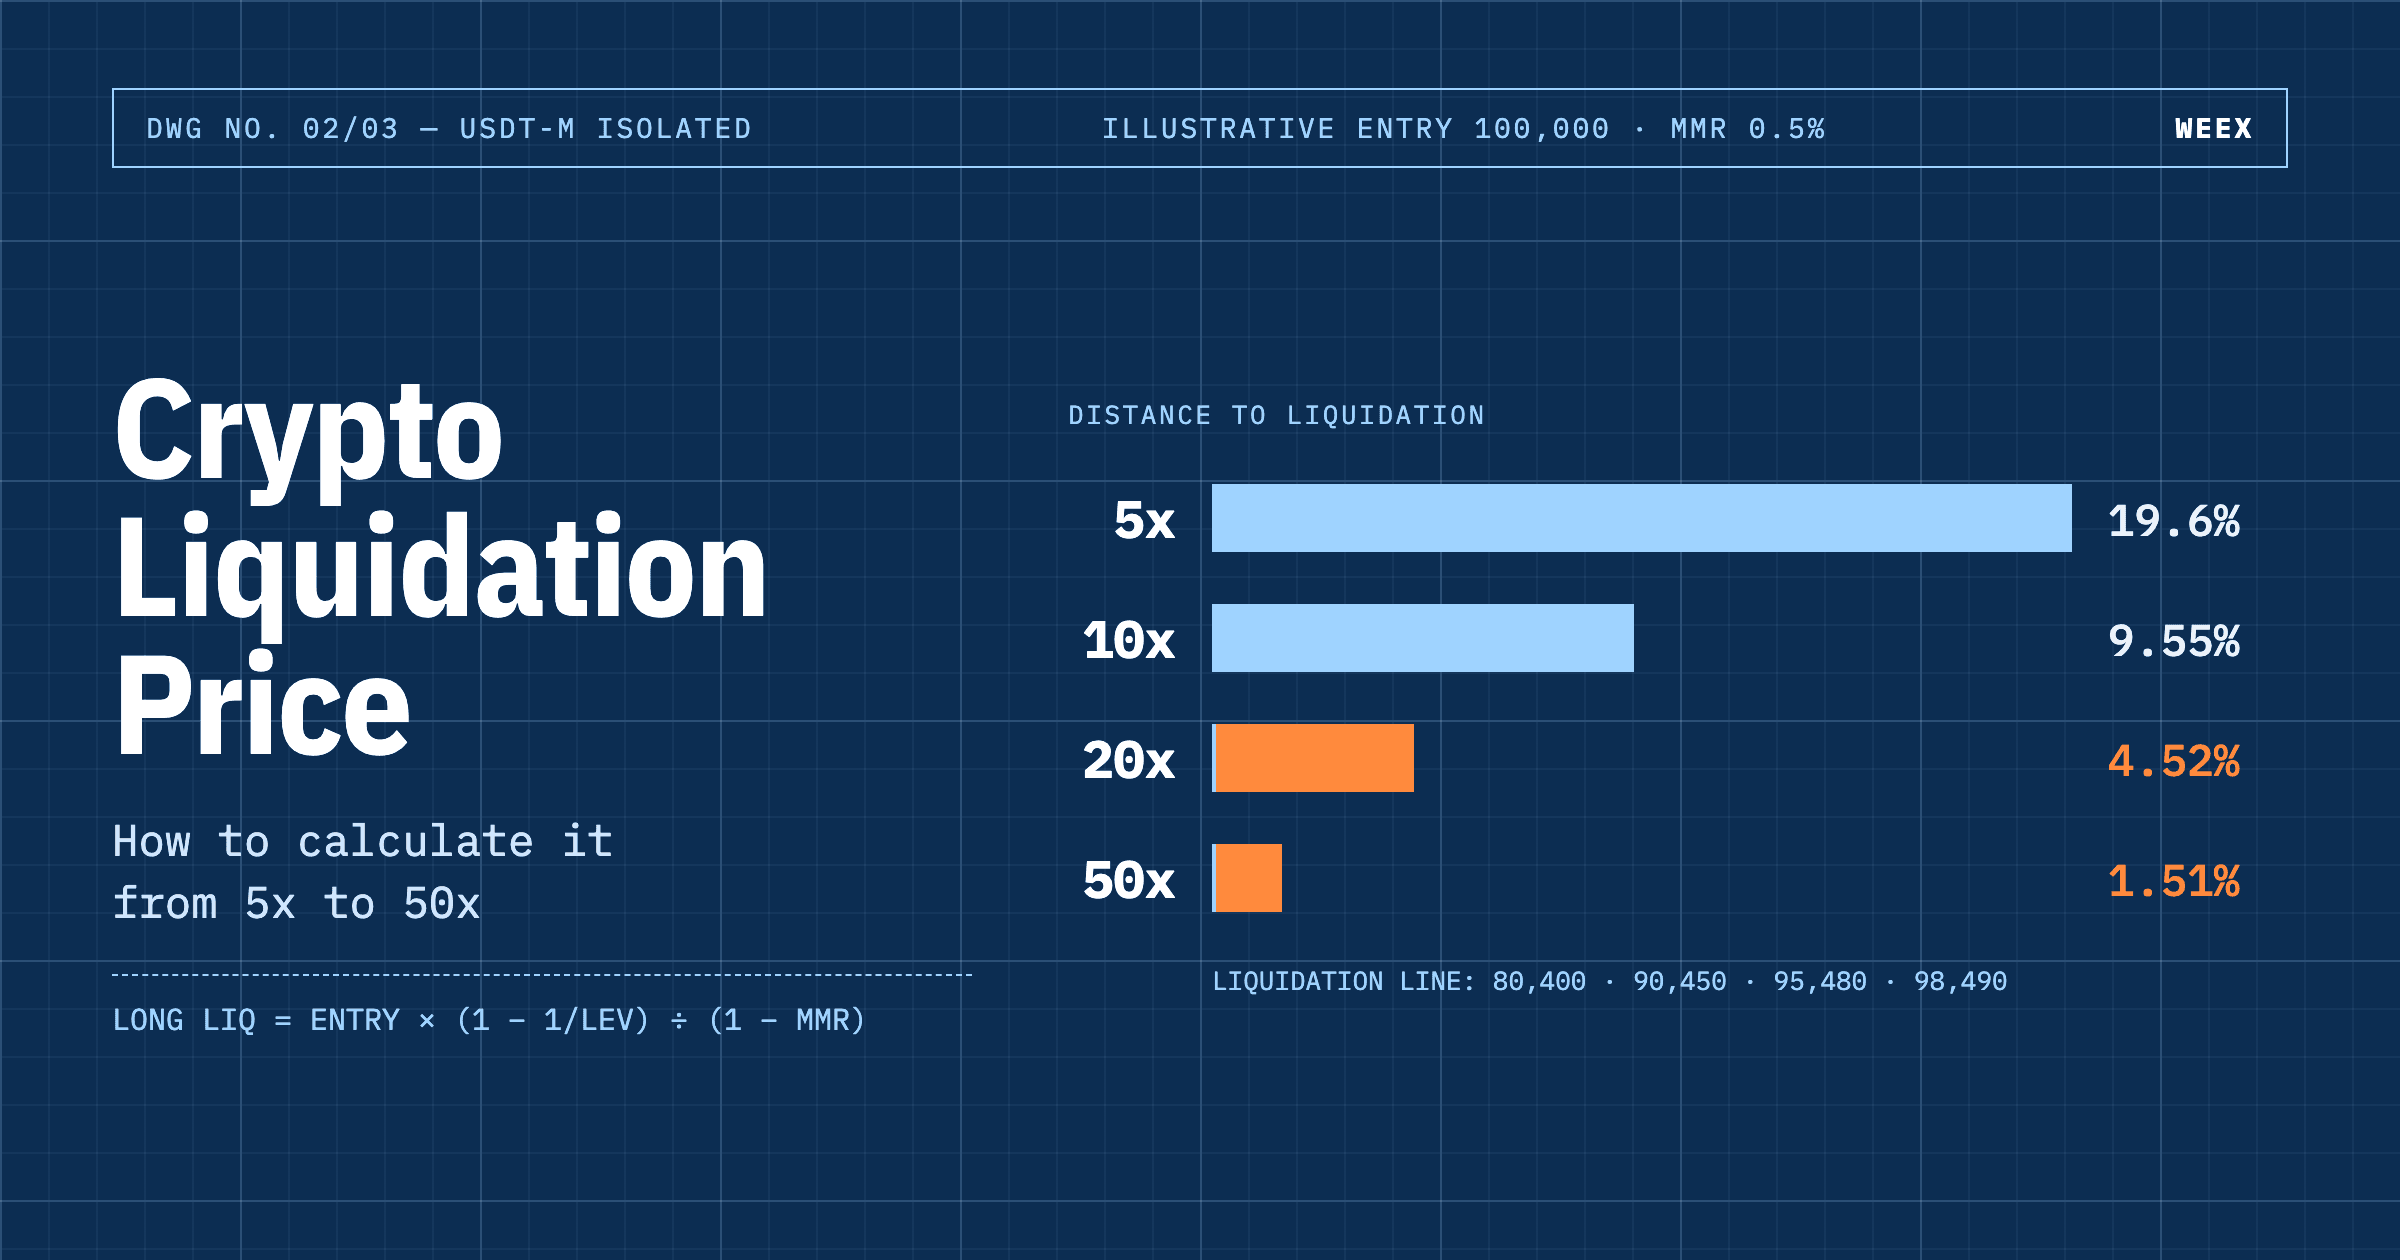
Cena likwidacji pozycji krypto: jak ją obliczyć przy dźwigni od 5x do 50x
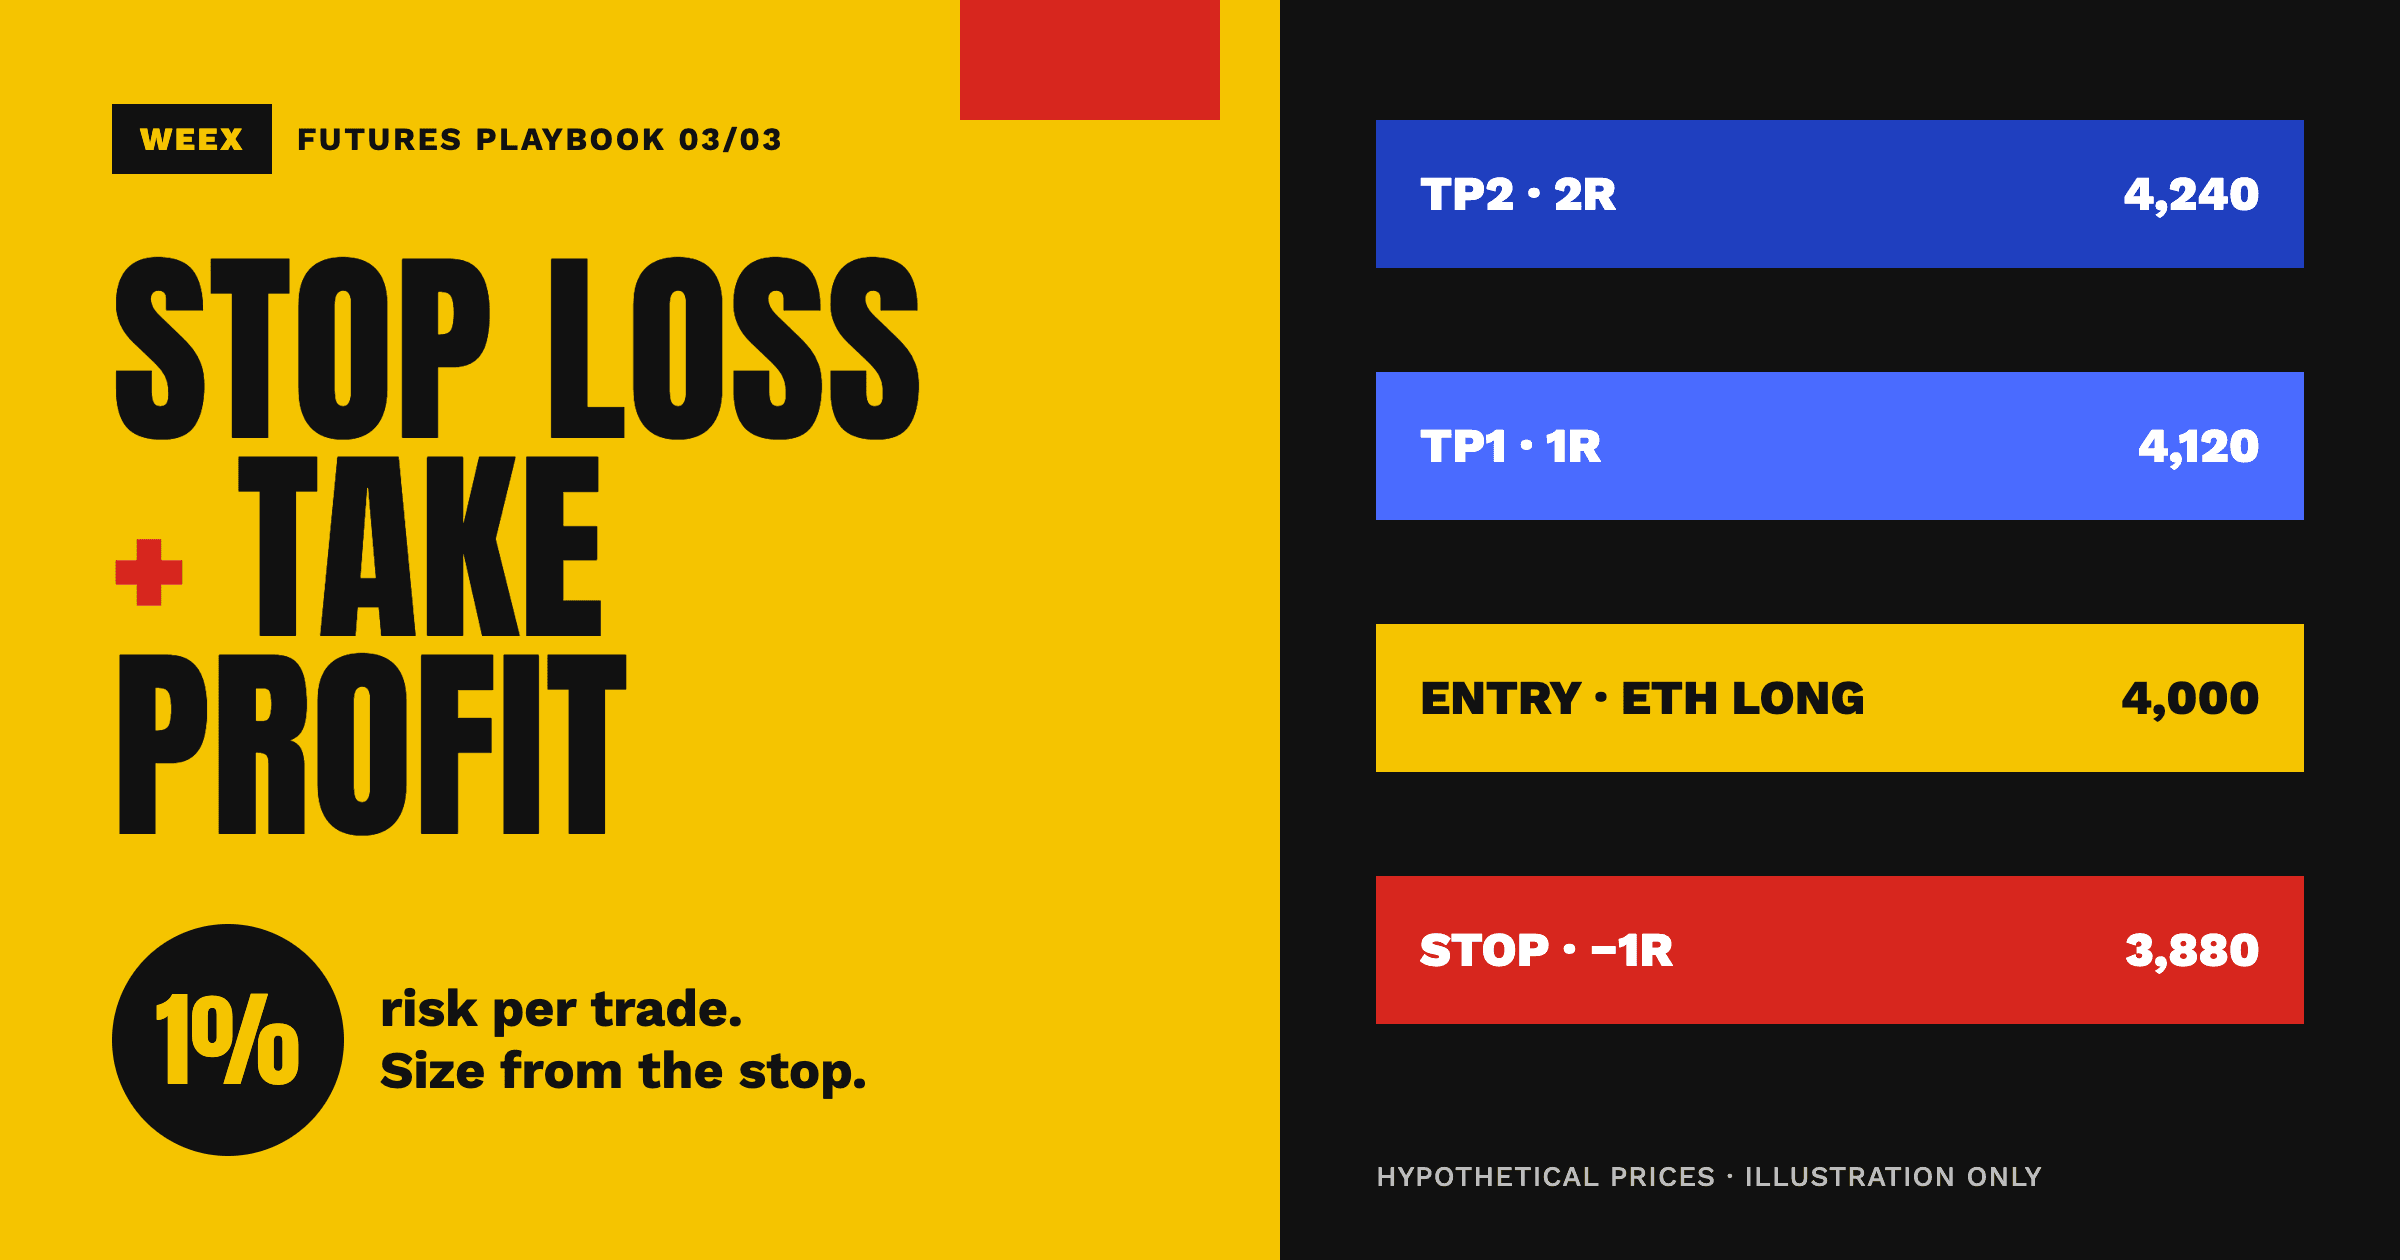
Stop loss i take profit na kontraktach futures na kryptowaluty: strategia ryzyka 1%
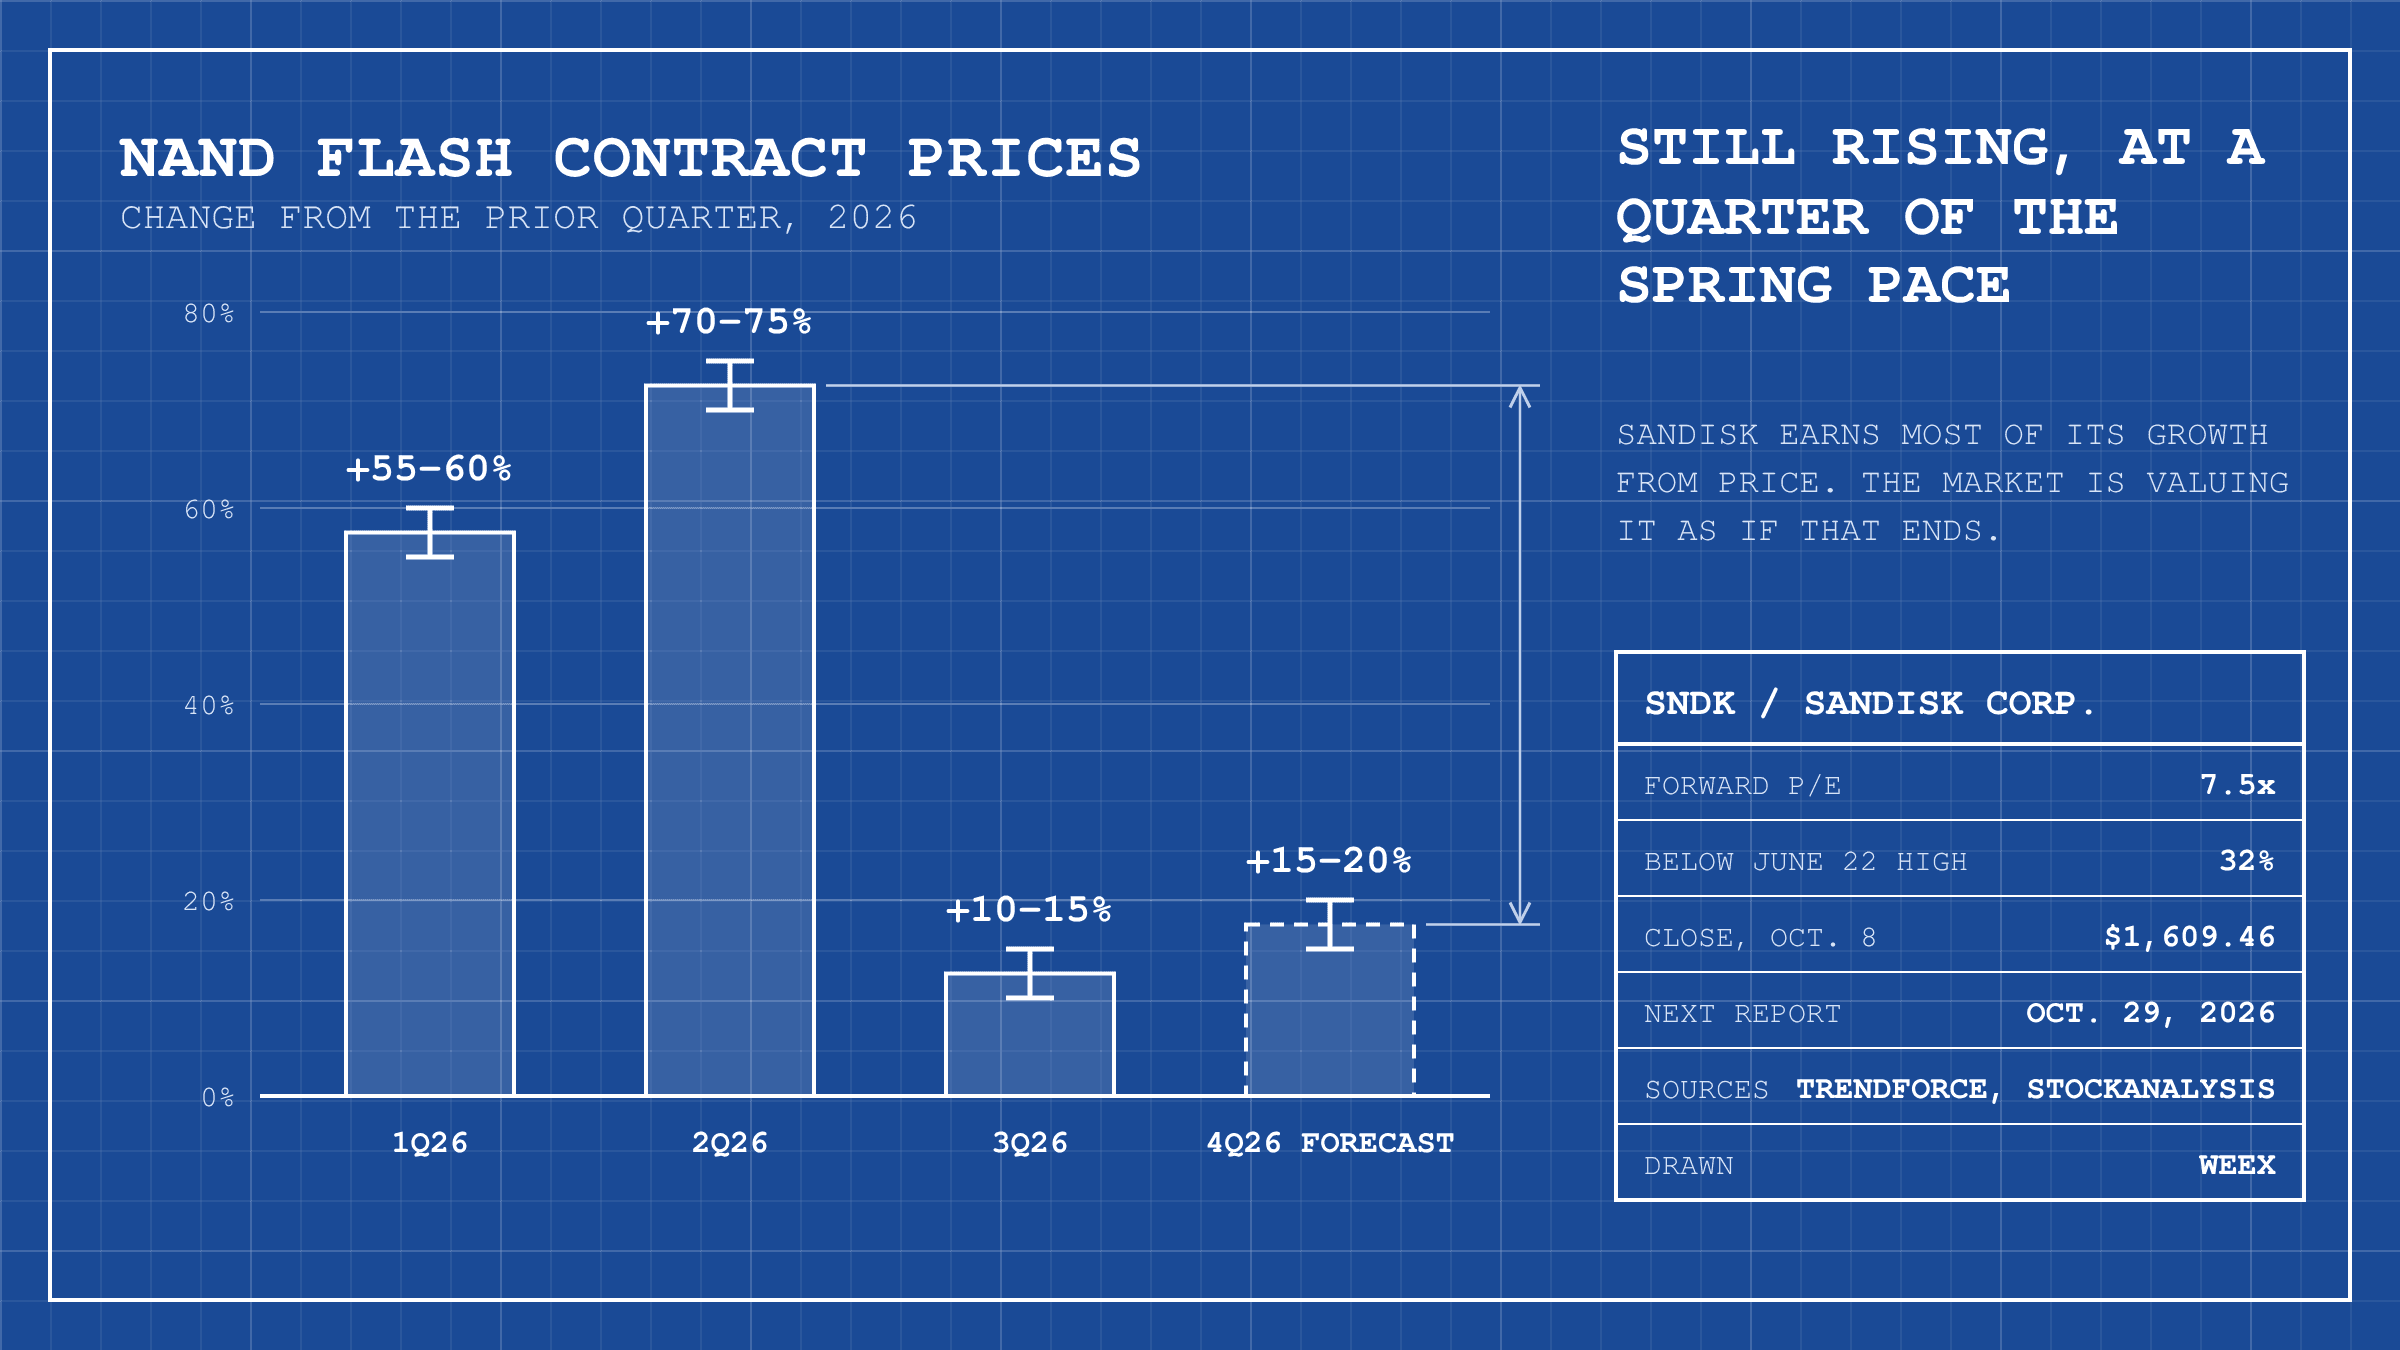
Kontrakty futures na akcje SNDK: SanDisk przy 7,5x zysków przed 29 października
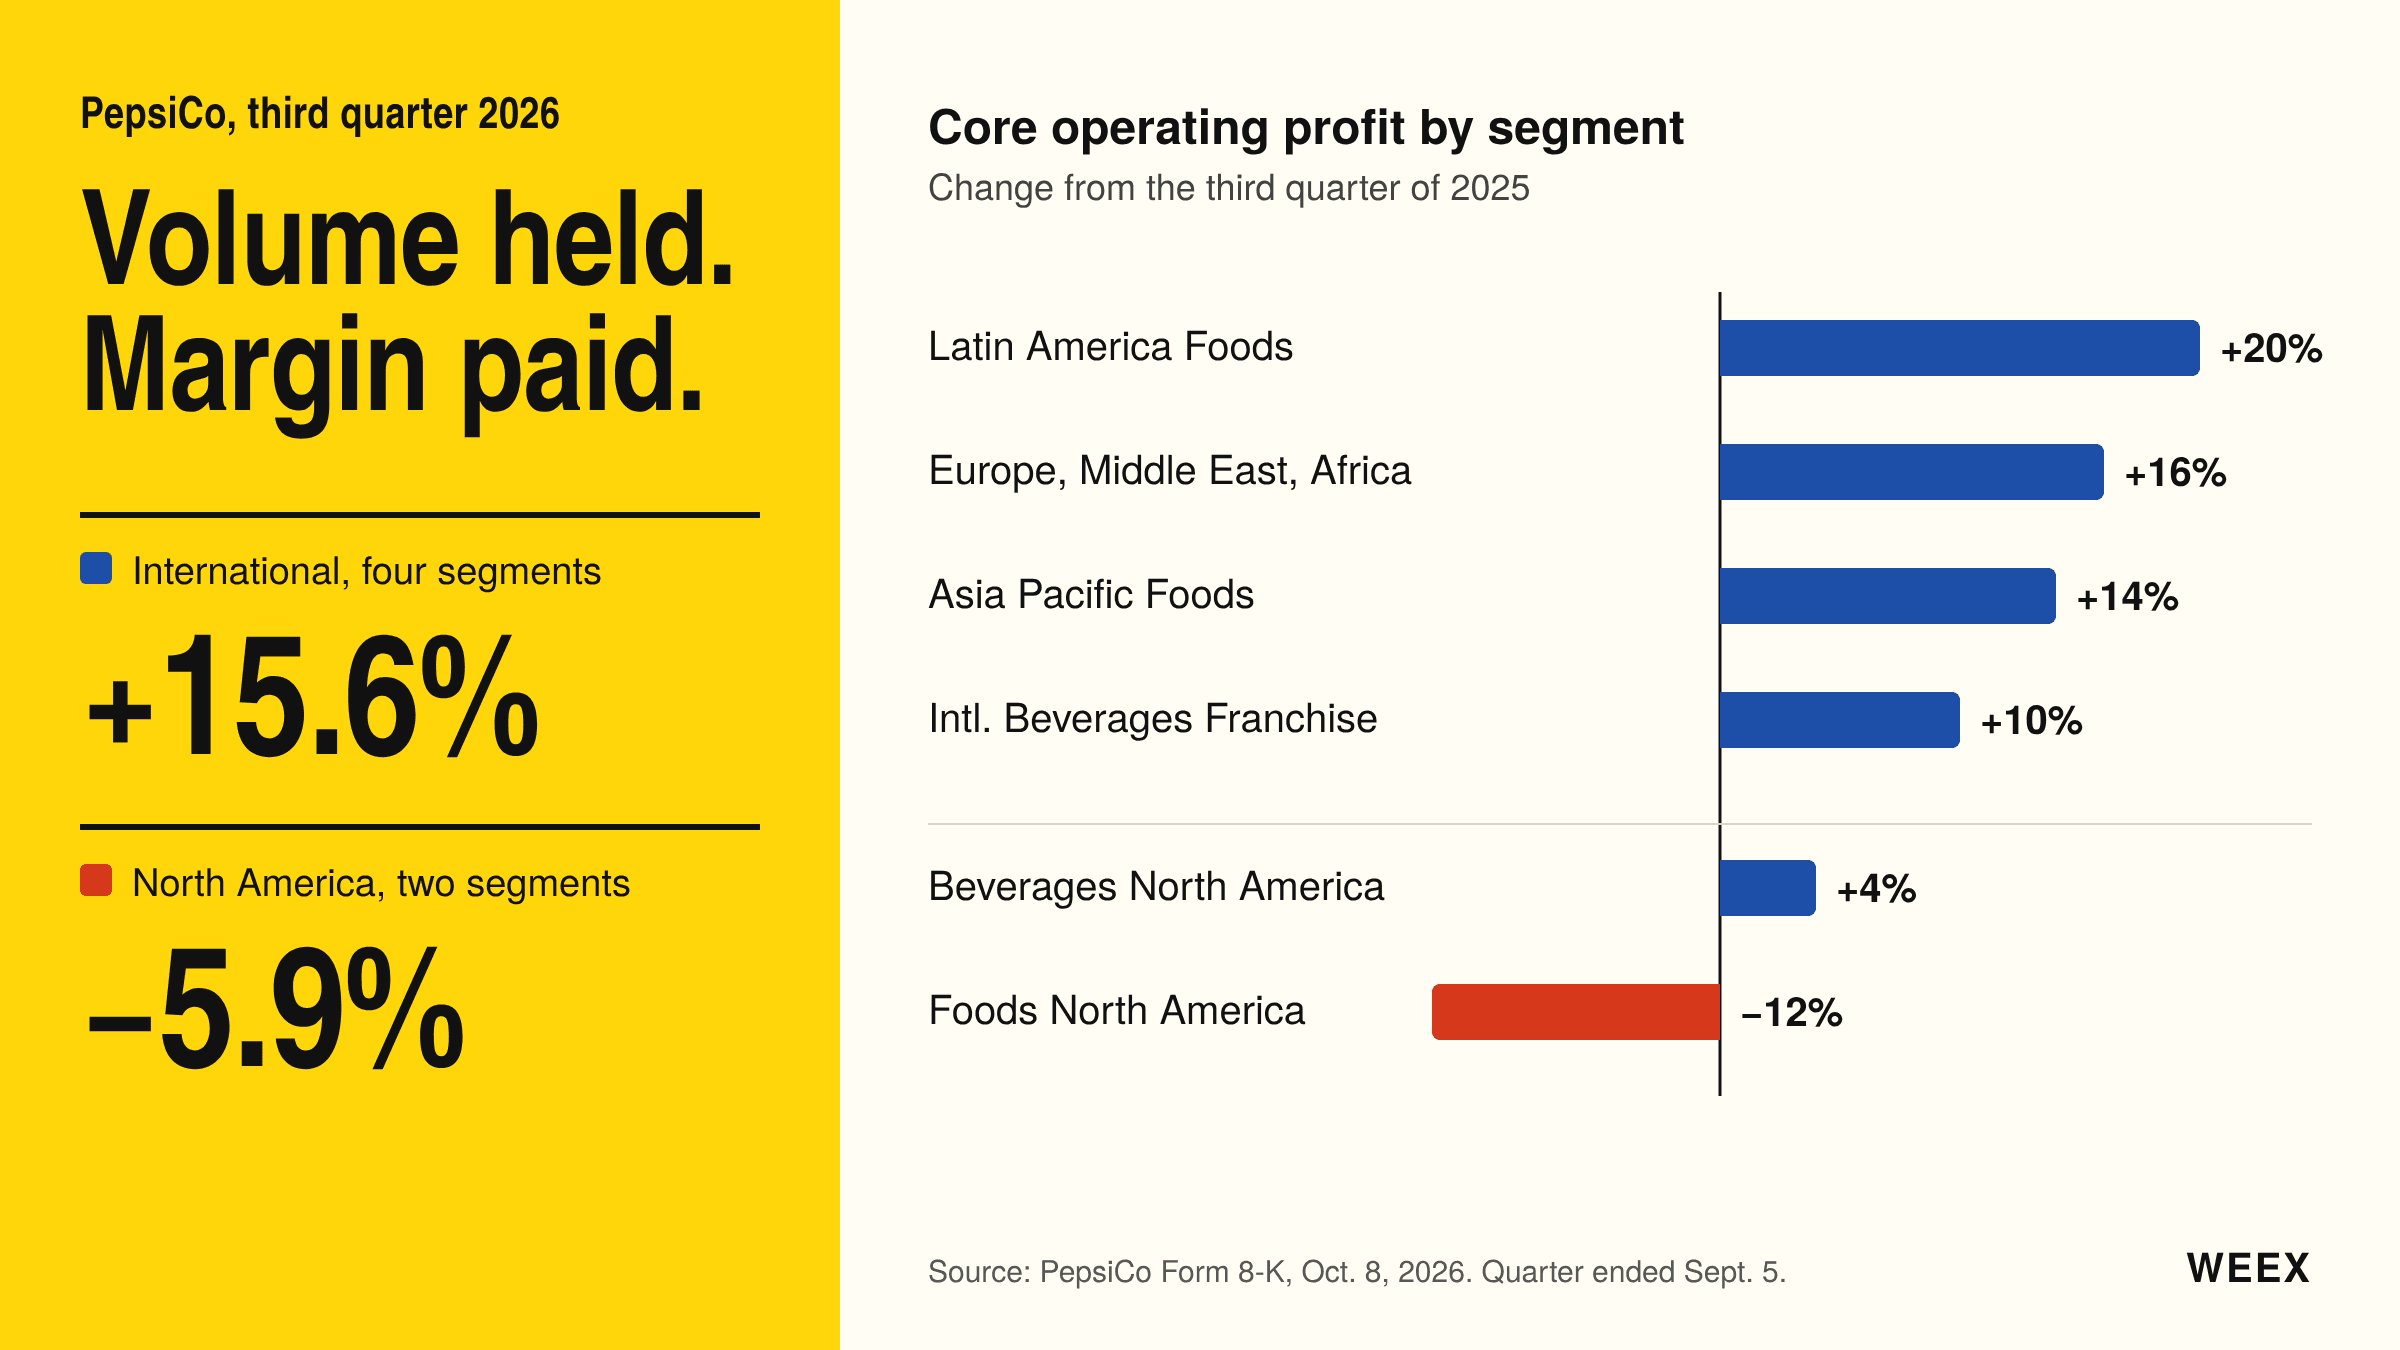
Wyniki PEP: PepsiCo przebija prognozy za III kwartał, obniża prognozy dla Ameryki Północnej
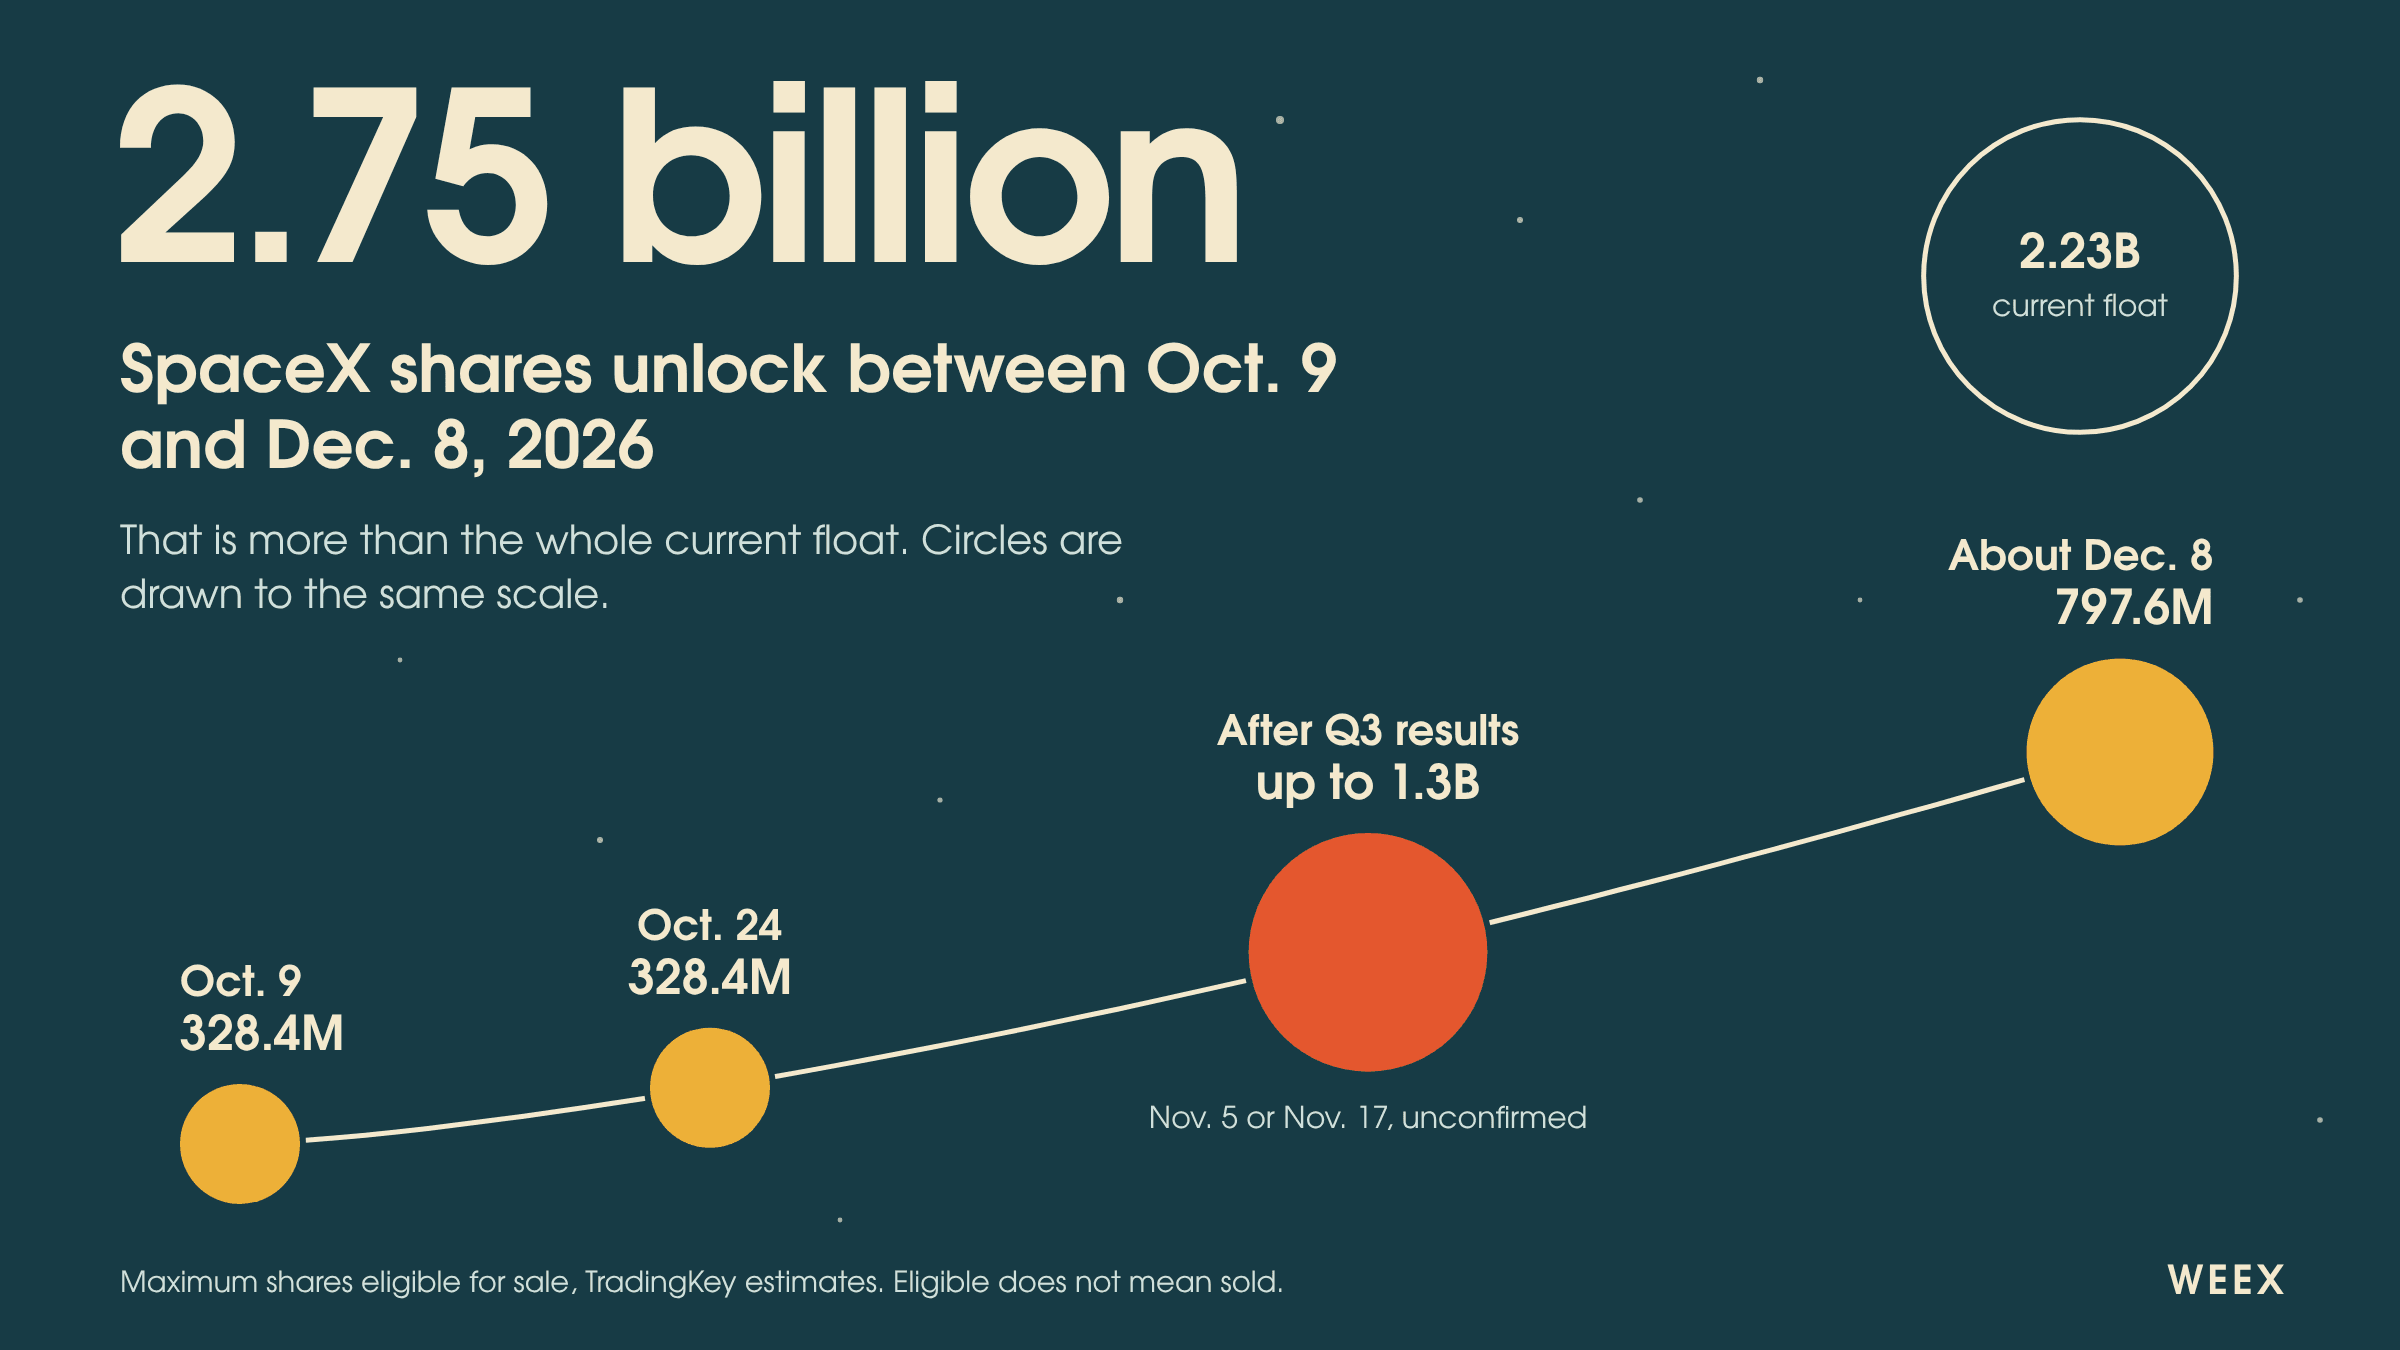
Kontrakty futures na akcje SPCX: do grudnia odblokowanych zostanie 2,75mld akcji SpaceX
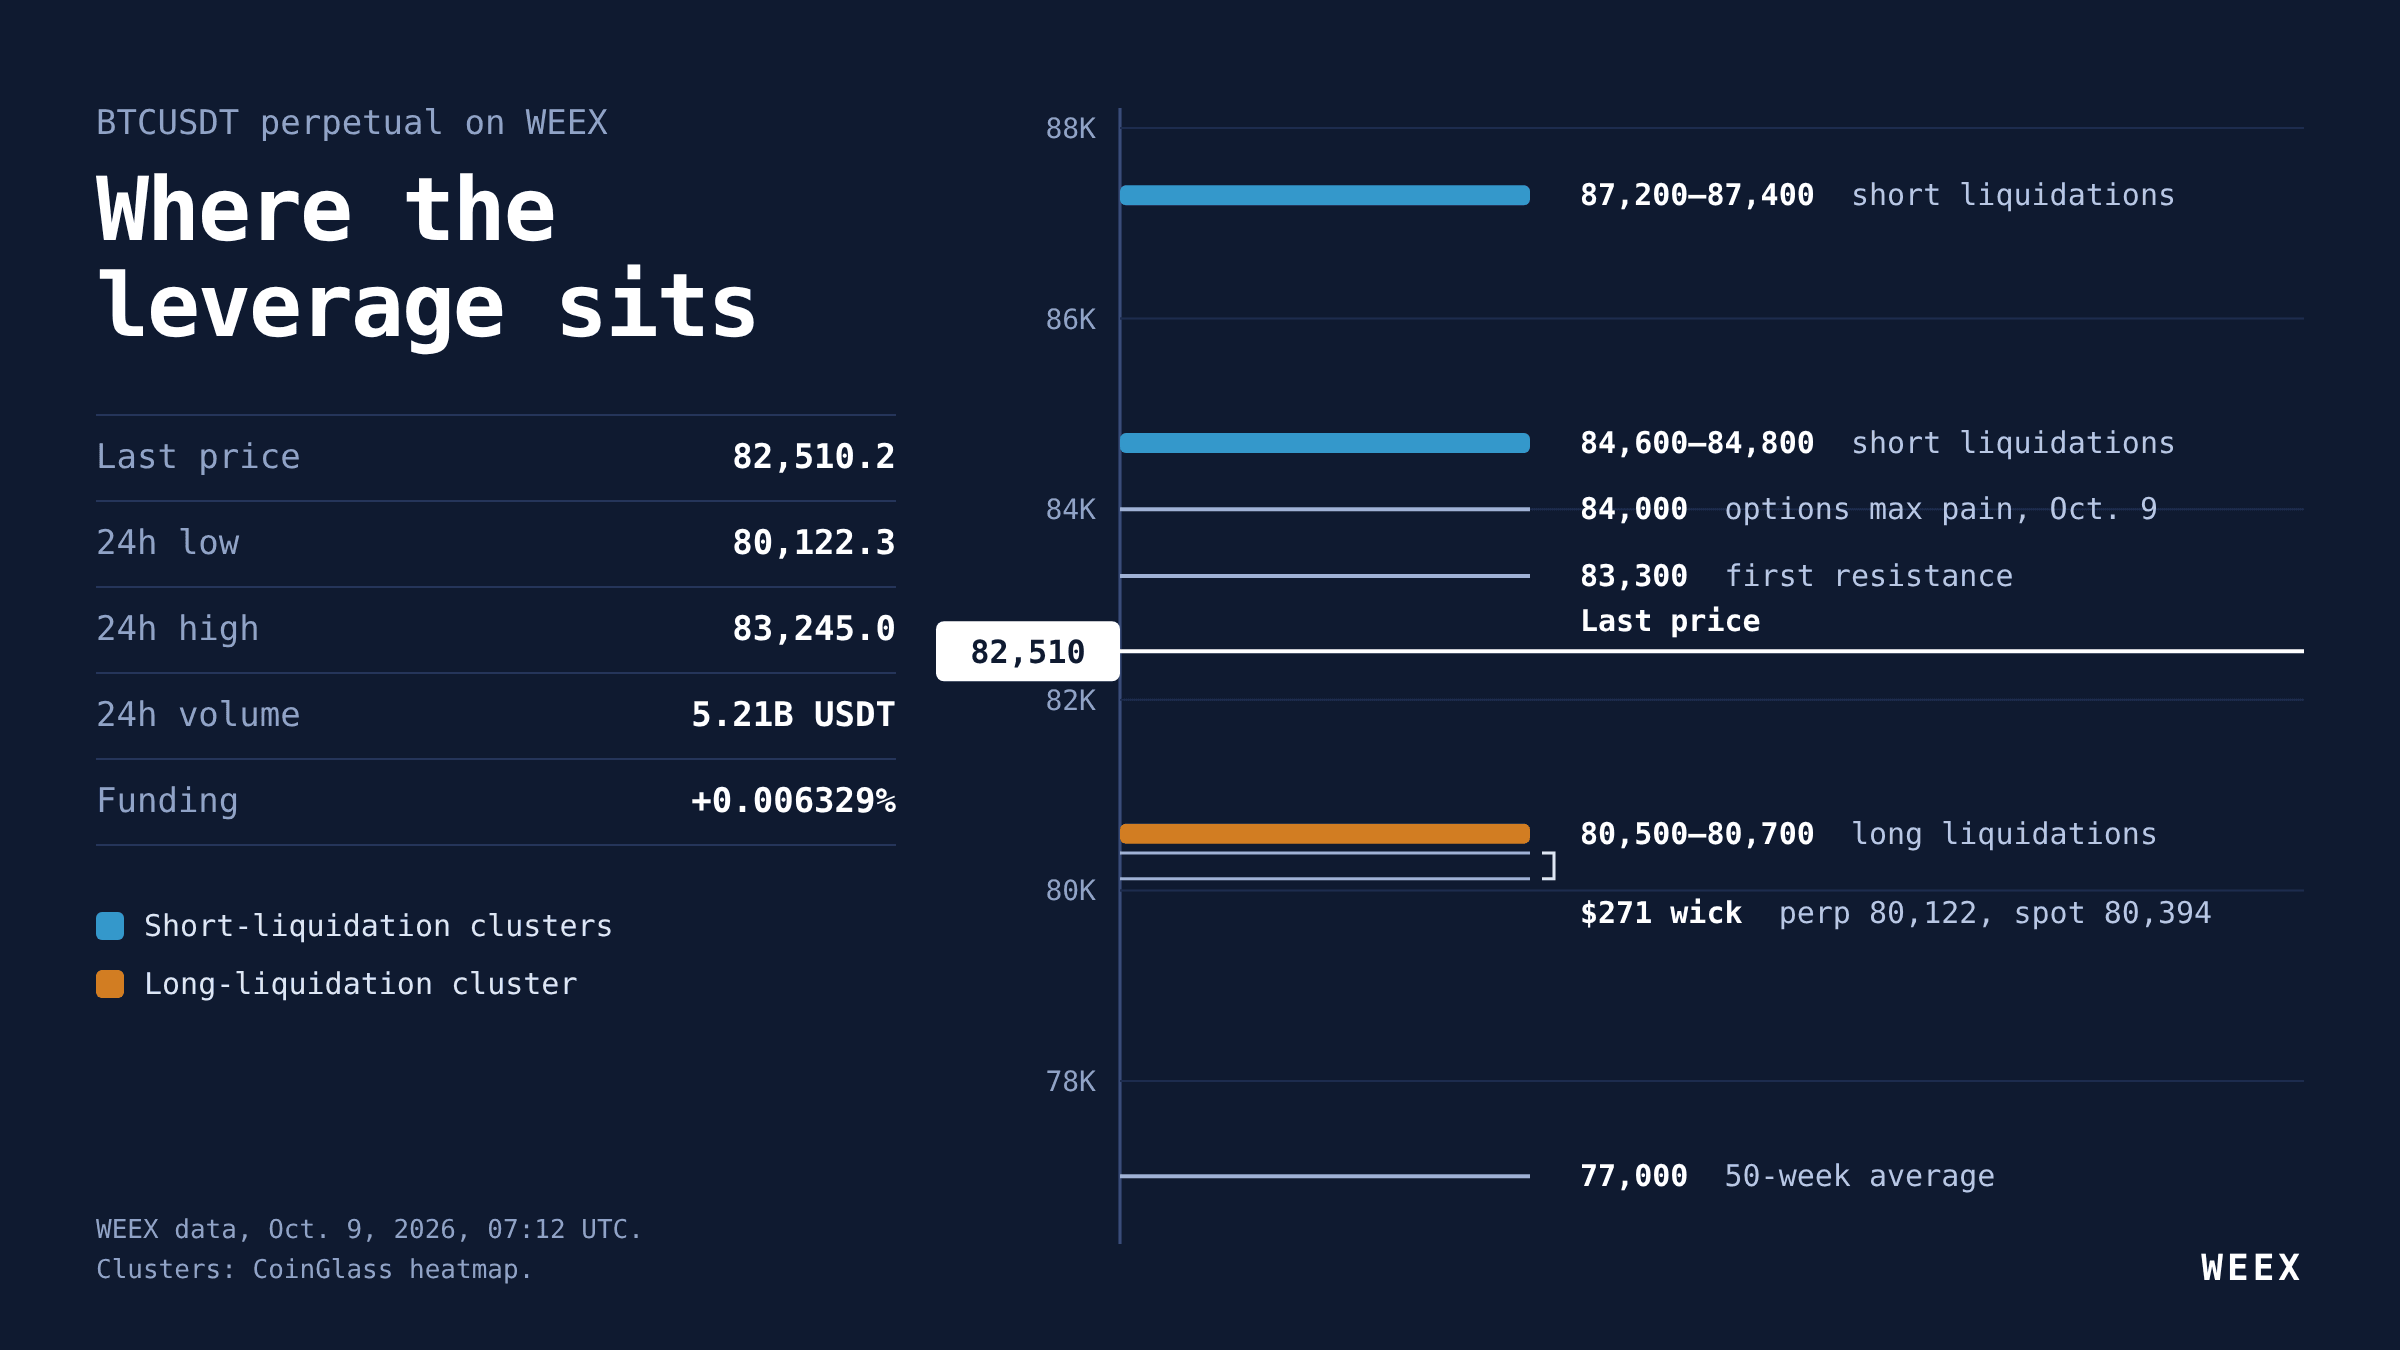
Analiza kontraktów futures BTC: utrzymał się poziom 80 tys. $, ale pozycje long nadal płacą
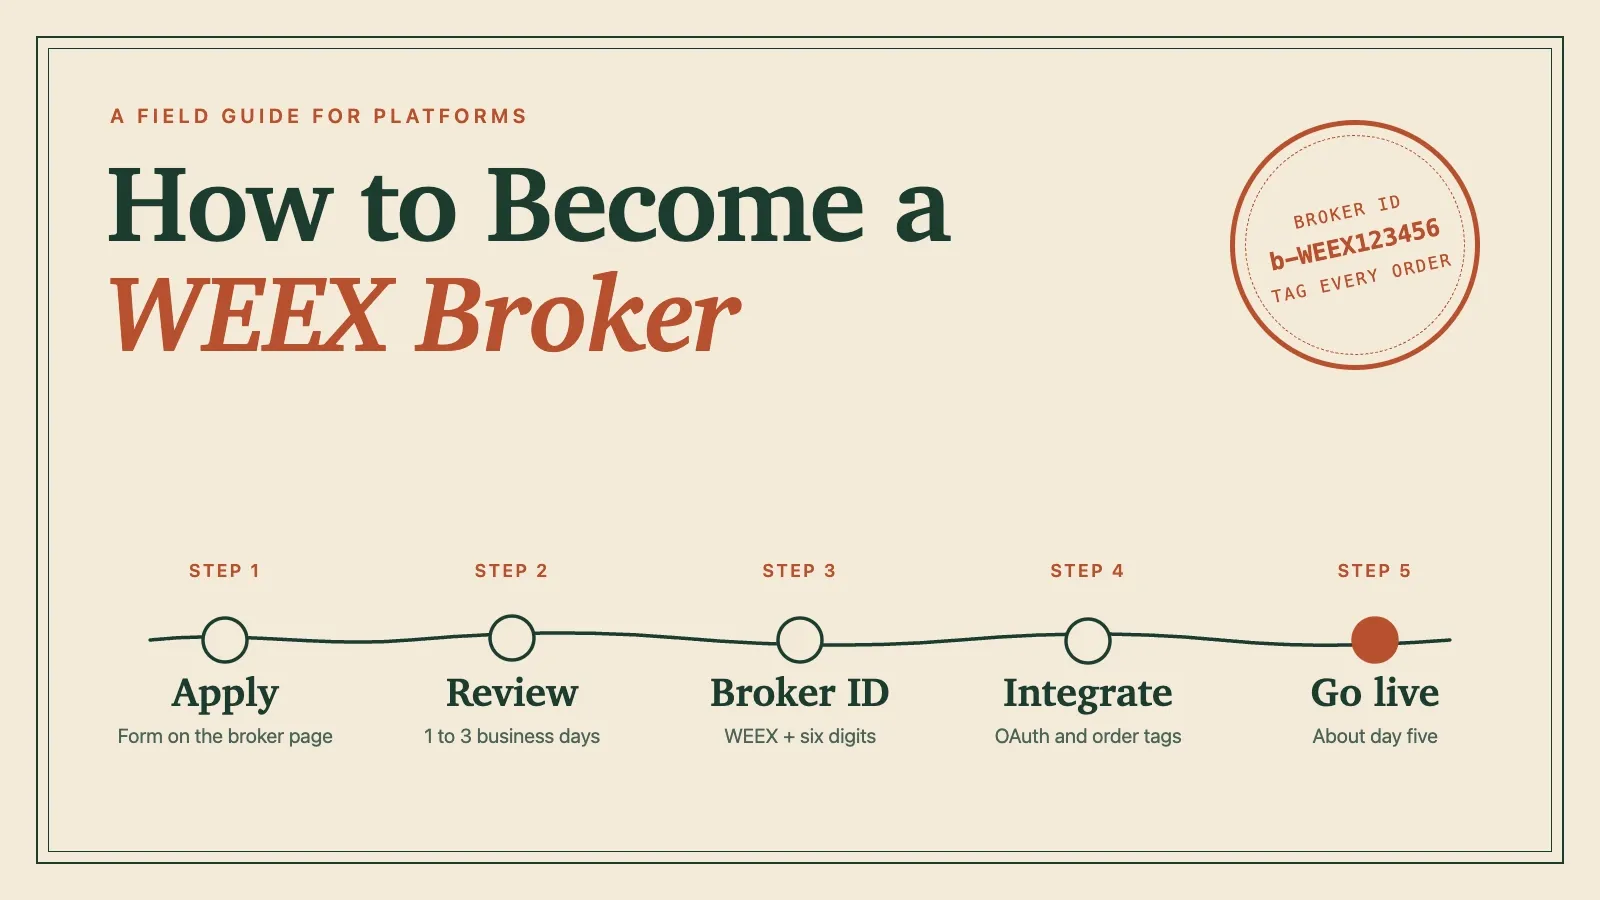
Jak zostać brokerem WEEX: zgłoszenie, konfiguracja API i uruchomienie
Konfiguracja klucza API WEEX: jak bezpiecznie połączyć platformę zewnętrzną
Modele brokerskie WEEX: boty strategii, copy trading i subgiełdy
Czym jest WEEX Broker? Program API, prowizje i sposób działania
Wzrost ceny CAP o 23%: dlaczego likwidacje shortów nie wyjaśniają rajdu
Czym jest giełda WEEX? Handel kryptowalutami, API i przegląd platformy
Odliczanie do aktualizacji Glamsterdam w Ethereum: czy cena ETH może wybić w górę?
Mapa drogowa Ethereum na 2030 r.: kryptograficzny komputer świata Vitalika
Odblokowanie tokenów 2Z 02.10: co oznacza 1,66mld tokenów DoubleZero
Data uruchomienia Alpenglow w sieci głównej Solany: dlaczego 28 września nie był dniem startu
Kontrakty futures UNI: jak ustawić take profit i stop loss po wzroście 2x
Futures QNT: stopa finansowania i pozycje long vs short po wzroście 4x
Trading strategiczny WEEX: 4 sposoby na automatyzację handlu kryptowalutami
Handel gridowy WEEX: kiedy strategia siatkowa działa, a kiedy zawodzi
Handel kontraktami futures na Ethereum: jak dobrać wielkość pozycji ETH i odczytywać PnL
Handel kontraktami futures na SUI: jak rozegrać wybicie bez likwidacji
Wyjaśnienie short squeeze na Bitcoinie: kulisy likwidacji pozycji za 648 mln USD z 21 września
Kontrakty futures na ETH: Dlaczego Ether spada w tym tygodniu szybciej niż Bitcoin
Psychologia tradingu dla początkujących: matematyka stojąca za emocjami
Aktualizacja XRP: wdrożenie Batch w XRPL przesunięte na 9 października — co się zmienia
Jaką kryptowalutę kupić na początek? Prosty plan startowy w 3 poziomach
Akcje Meta wzrosły o 11%: Muse zajęła 1. miejsce w App Store, wyprzedzając ChatGPT
Jak anonimowo kupić kryptowaluty: 5 metod, rzeczywiste koszty i ograniczenia


