2025 年芬兰加密货币税务指南:完整指南

 设为Google首选来源


加密货币持续重塑全球金融格局,而芬兰在制定清晰、稳健的数字资产税收法规方面始终处于前沿。无论您是资深投资者还是加密货币领域的新手,了解您的纳税义务对于避免法律纠纷和优化投资回报至关重要。本综合指南利用 2025 年的最新规则,详细解析了您在芬兰进行加密货币纳税所需了解的一切信息——从应税事件和资本利得税率,到关于去中心化金融(DeFi)、NFT、所得税、计算策略、申报流程等的最新指导。
您在芬兰需要缴纳加密货币税吗?
是的,芬兰将加密货币视为应税资产类别,大多数与加密货币相关的交易都可能产生应税事件。芬兰税务局(Vero)在税收目的上将虚拟货币视为与其他形式的财产类似。
哪些加密货币交易属于应税范围?
简而言之,如果您以任何方式从加密货币中获利或赚取加密货币,您很可能正在产生纳税事件。这些包括但不限于:
- 将加密货币出售换取欧元或其他法币
- 将一种加密货币交易为另一种(包括稳定币和 NFT)
- 将加密货币用于购买商品或服务
- 通过挖矿、质押、边玩边赚游戏或作为工资赚取加密货币
- 接收以加密货币支付的收入、奖励或福利
非应税加密货币交易
同样重要的是要注意芬兰哪些加密活动不被视为应税事件。根据 Vero 的规定,以下交易不征税:
实际案例
假设您以 3,000 欧元购买了 1.5 个 ETH,并将其从交易所转移到您控制的硬件钱包中。这些行为——购买和个人钱包转移——不会触发任何应税事件。但是,如果您后来将该 ETH 兑换为比特币、将其出售换取欧元或用它购买笔记本电脑,Vero 会将其归类为应税,您需要报告详细信息。
在芬兰,加密货币需要缴纳多少税?
芬兰对加密货币交易适用多种税收制度,具体取决于该活动被归类为资本利得、所得还是礼物。
加密货币资本利得税率
大多数加密货币投资者需要缴纳资本利得税,这产生于您以盈利方式出售、交易或花费加密货币时。
| 年度资本利得总额 | 税率 |
|---|---|
| 30,000 欧元以下 | 30% |
| 30,000 欧元以上 | 34% |
免税门槛
如果您的年度加密货币资本利得(以及其他资本资产)总额保持在 1,000 欧元以下,则无需为这些收益纳税。
示例:计算加密货币资本利得
假设您以 40,000 欧元购买了 2 个 BTC,后来以 60,000 欧元卖出,并产生了 500 欧元的费用。应纳税资本利得为:
- 总销售价格:60,000 欧元
- 获取成本(含费用):40,000 欧元 + 500 欧元 = 40,500 欧元
- 收益:60,000 欧元 - 40,500 欧元 = 19,500 欧元
由于收益超过 1,000 欧元但低于 30,000 欧元,您需要缴纳 30% 的税:19,500 欧元 × 0.30 = 5,850 欧元的加密货币资本利得税。
加密货币所得税
如果您通过挖矿、质押、创作和销售 NFT 或作为服务报酬赚取加密货币,这些活动被视为劳动所得。
芬兰最高所得税率
对于 2025 年,劳动所得需缴纳以下累进国家税率,外加市政税和可能的教会税:
| 应纳税收入(超过) | 应纳税收入(不超过) | 下限税额 | 超额税率 |
|---|---|---|---|
| 0 欧元 | 20,500 欧元 | 0 欧元 | 12.64% |
| 20,500 欧元 | 30,500 欧元 | 2,591 欧元 | 19.00% |
| 30,500 欧元 | 50,400 欧元 | 4,491 欧元 | 30.25% |
| 50,400 欧元 | 88,200 欧元 | 10,510 欧元 | 34.00% |
| 88,200 欧元 | 150,000 欧元 | 23,362 欧元 | 42.00% |
| 150,000 欧元+ | - | 49,318 欧元 | 44.00% |
市政税在 4.40% 到 10.80% 之间波动,平均约为 7.50%。如果您属于教会,可能还需要缴纳教会税(通常为 1–2.25%)。
示例:加密货币挖矿收入
如果您通过挖矿赚取 5,000 欧元,且您的年度应纳税总收入为 55,000 欧元,则您需要就这笔加密货币收入缴纳相应的国家累进税率加上您的市政税(以及适用的教会税)。
礼物税
三年内从单一捐赠者处获得的超过 5,000 欧元的加密货币礼物需缴纳芬兰的累进礼物税。通过多次小额礼物保持在此门槛以下可能避免礼物税责任。
| 近亲(3 年内) | 超过限额的税率 (%) |
|---|---|
| 5,000 – 24,999 欧元 | 8% |
| 25,000 – 54,999 欧元 | 10% |
| 55,000 – 199,999 欧元 | 12% |
| 200,000 – 999,999 欧元 | 15% |
| 1,000,000 欧元+ | 17% |
从非家庭成员处收到的礼物可能适用更高的税率。
Vero 能追踪加密货币吗?
是的,芬兰税务局(Vero)已显著增强了其追踪加密货币交易的能力。这是欧洲范围内提高透明度和税务机构间数据共享的更广泛举措的一部分。
Vero 如何获取加密货币活动信息?
Vero 利用多种机制来监控加密货币交易:
- 欧盟第六项反洗钱指令 (6AMLD): 要求交易所、托管机构和支付服务提供商识别客户并保存交易记录。
- DAC8 指令(待定): 预计将扩大 Vero 从欧盟境内和某些欧盟境外加密货币交易所接收数据的能力。
- 数据共享协议: 芬兰融入国际税务网络意味着交易所平台可能会主动共享客户数据。
逃税的后果
芬兰法律对瞒报或逃税行为非常严格。处罚包括:
- 罚款和滞纳金
- 对漏报年份进行税务调整
- 在严重情况下,最高可判处四年监禁
随着加密服务提供商的报告要求增加,被发现的风险和难度持续上升。Vero 还会根据交易所或金融机构的数据定期进行审计。
-- 价格
加密货币在芬兰如何征税?
芬兰的基本原则是,加密货币被视为“虚拟货币”或财产,而非官方货币。具体的税务影响取决于交易的性质。
资本利得税(处置事件)
处置加密货币(出售、交易或花费)会产生资本利得或损失。应纳税收益使用 FIFO(先进先出)会计方法计算,该方法要求将最早获取的代币视为最先卖出。
表:典型的资本利得事件及处理
| 事件 | 是否应税? | 税种 | 关键细节 |
|---|---|---|---|
| 将加密货币出售换取法币 (EUR) | 是 | 资本利得 | 适用 FIFO,扣除获取成本和销售费用 |
| 将加密货币兑换为另一种加密货币/NFT | 是 | 资本利得 | 价值按交易时的欧元价值确定 |
| 将加密货币用于购买商品/服务 | 是 | 资本利得 | 按超过获取成本的利润征税 |
| 质押奖励(收到时) | 是 | 资本利得 | 一旦处于您的控制之下即应纳税 |
如果您的年度加密货币资本利得总额(包括股票等其他资产)低于 1,000 欧元,则无需缴纳资本利得税。
所得税(收入)
所得税适用于通过挖矿、某些空投、质押奖励(如果被 Vero 分类为收入)、NFT 创作或作为工作报酬收到的加密货币。
| 场景 | 是否应税? | 税种 | 备注 |
|---|---|---|---|
| 挖矿奖励 | 是 | 所得税 | 按国家/累进市政税率征税 |
| 边玩边赚游戏内奖励 | 是 | 所得税 | 在转换为法币或其他代币时 |
| 销售创作的 NFT | 是 | 所得税 | 按销售价值 |
| 以加密货币支付服务费用 | 是 | 所得税 | 视为工资,按支付日的欧元价值 |
礼物和遗产税
礼物税仅适用于三年内从单一捐赠者处获得的超过 5,000 欧元的加密货币礼物。遗产需纳税,遵循继承资产的常规规则。
示例:礼物税计算
一位家长赠送给孩子价值 10,000 欧元的比特币。由于金额超过 5,000 欧元,它适用于近亲的相关税级(8%),导致约 800 欧元的礼物税。
免税加密货币活动
芬兰目前对某些加密活动不征税:
| 活动 | 税务状态 | 备注 |
|---|---|---|
| 法币购买加密货币 | 不征税 | 跟踪获取成本基础 |
| 在自己的钱包之间转移加密货币 | 不征税 | 以加密货币支付的费用可能应税 |
| 持有加密货币 | 不征税 | |
| 从硬分叉中接收代币 | 接收时不征税 | 出售时全额征税,获取成本 = 0 欧元 |
| 接收低于 5,000 欧元的礼物 | 不征税 | 如果在三年窗口期内 |
硬分叉和空投
通过区块链拆分(硬分叉)收到的代币在接收时不会被视为应税事件。但是,当出售或以其他方式处置时,全部价值将被视为收益,因为获取成本被视为 0 欧元。
除非 Vero 更新此指南,否则空投通常作为资本收入征税,基于接收时的公平市场价值。
加密货币成本基础:FIFO 和推定获取成本
FIFO(先进先出)是标准加密货币处置唯一接受的成本计算规则。如果您无法证明获取成本——例如在丢失记录后——芬兰允许使用推定获取成本方法:
- 销售价格的 20%: 如果持有时间少于 10 年
- 销售价格的 40%: 如果持有时间超过 10 年
使用推定获取成本通常会增加您的应纳税收益,因此保留详细记录是最佳选择。
芬兰所得税率
所得税(包括某些加密货币收益)是累进的,取决于总收入和您的居住地。市政当局征收自己的边际税率(4.40%–10.80%)。对于许多加密货币用户,这意味着:
- 加密货币交易利润(资本利得):30% 或 34%
- 来自工作、挖矿、NFT 的加密货币(劳动所得):最高 44%(高税级),外加市政/教会税
2025 年所得税表
| 应纳税收入 (€) | 下限国家税额 (€) | 超额税率 (%) |
|---|---|---|
| 0–20,500 | 0 | 12.64 |
| 20,500–30,500 | 2,591 | 19.00 |
| 30,500–50,400 | 4,491 | 30.25 |
| 50,400–88,200 | 10,510 | 34.00 |
| 88,200–150,000 | 23,362 | 42.00 |
| 150,000+ | 49,318 | 44.00 |
示例:质押奖励税
如果您收到 4,000 欧元的质押奖励,且您的年度劳动总收入(工资+质押)为 70,000 欧元,您的边际税率将包括逐渐升高的税级,外加您当地的市政税。
芬兰的加密货币损失
并非每笔加密货币交易都以盈利告终。芬兰提供了明确的途径来抵消已实现的损失与收益。
扣除资本损失
- 仅在年度资本利得总额超过 1,000 欧元时可扣除
- 可抵消来自其他应税资产(股票、房地产等)的收益
- 如果未使用,损失可结转长达五年
示例:利用损失抵消收益
您在出售以太坊时实现了 5,000 欧元的资本利得,但在同一年份的比特币交易中产生了 2,000 欧元的损失。您可以从收益中扣除 2,000 欧元的损失,将您的应纳税利润降至 3,000 欧元。
丢失或被盗加密货币的损失
目前,Vero 不允许扣除丢失或被盗的加密货币,除非您以可记录和验证的方式处置了这些代币。
芬兰的 DeFi 税务
去中心化金融(DeFi)的世界正在迅速发展,芬兰的税务指导也在跟进。Vero 尚未发布 DeFi 特定的法规,但适用一般税收规则。
DeFi 活动如何征税?
除非芬兰税务局发布更新规则,否则您应假设适用以下框架:
| DeFi 场景 | 应税事件 | 潜在税务处理 |
|---|---|---|
| 从 DeFi 协议赚取利息或收益 | 是 | 资本利得或所得税 |
| 借出资产(赚取利息/报酬) | 是 | 作为资本收入征税 |
| 接收代币或奖励 | 是(接收时) | 所得税或资本利得 |
| 抵押品清算(例如强制出售) | 是 | 资本利得或损失 |
| 在 DeFi dApp 内交换代币 | 是 | 资本利得(使用市场价值) |
示例:DeFi 借贷
如果您从借贷平台赚取了价值 200 欧元的加密货币利息,请在您的纳税申报表中将此金额报告为资本收入,使用接收当日的欧元市场价值。
鉴于其复杂性和快速变化的格局,强烈建议针对重大的 DeFi 投资寻求专家建议。
在芬兰申报加密货币税:步骤概述
在芬兰申报加密货币税需要仔细的记录保存以及准确使用 MyTax 在线门户或纸质表格。
MyTax 在线申报流程
- 登录 MyTax 门户 (vero.fi/mytax)。
- 导航至 个人所得税 并选择 预填纳税申报表。
- 审查预填信息,然后选择 进行更正。
- 对于资本利得,在 资本收入 下申报所有加密货币处置。
- 输入基本详细信息,例如获取和销售日期、金额和总计。
- 上传支持文件,例如交易历史、收据和计算电子表格。
- 别忘了单独申报:
- 挖矿奖励作为 其他收入
- 质押/空投/NFT 收入作为 其他资本收入 或根据需要填入特定字段
截止日期
- 芬兰纳税年度为 2025 年 1 月 1 日至 12 月 31 日。
- 典型的纳税申报截止日期在 4 月中旬(例如 2025 年 4 月 15 日、4 月 22 日或 4 月 29 日);请查看您的个性化信件或 MyTax 仪表板以获取确切日期。
纸质表格申报
- 使用 表格 9 申报资本利得,使用 表格 50A 申报挖矿/劳动加密货币收入。
记录保存最佳实践
芬兰加密货币税法要求您至少保存详细记录 六年。基本信息包括:
- 每笔交易的日期和价值(以欧元计)
- 虚拟货币的数量和类型
- 买方/卖方或交易对手(交易所、钱包或经纪人)
- 相关佣金、费用和收据
- 钱包地址和传输数据
使用自动化税务工具和计算器
拥有大量交易的加密货币投资者通常受益于使用自动化税务计算工具,这些工具可以导入交易历史、应用芬兰 FIFO 和推定获取成本规则,并生成合规的税务摘要。
WEEX:值得信赖的创新解决方案
WEEX 在数字资产交易领域的可靠性和创新性享誉国际。WEEX 平台为爱好者和专业人士提供稳健的交易所体验,并具备支持全面数字金融体验的高级功能。
WEEX 税务计算器:简化您的加密货币税务申报
WEEX 提供了一款专为芬兰投资者需求量身定制的加密货币税务计算器。通过在 WEEX 平台上输入您的比特币(或其他加密货币)交易,您可以快速估算您的欧元资本利得或损失,并应用芬兰法律规定的 FIFO 规则。该工具有助于消除合规性方面的猜测,确保您为年度纳税申报做好充分准备。
您可以在此处尝试 WEEX 税务计算器:
https://www.weex.com/zh-CN/tokens/bitcoin/tax-calculator
免责声明: 虽然 WEEX 税务计算器可以帮助估算您的纳税义务,但结果取决于您输入数据的准确性和完整性。请务必根据您的个人交易历史核对计算结果,并咨询芬兰税务专业人士或芬兰税务局以获取官方指导。
常见问题解答
芬兰对哪些加密货币征税?
所有加密货币和虚拟资产——例如比特币、以太坊、稳定币、实用和治理代币以及 NFT——在出售、交换或以产生利润或收入的方式使用时,均需缴纳芬兰税。没有任何加密资产仅基于其设计或目的而获得豁免。
我该如何计算我的加密货币纳税义务?
您的加密货币税取决于活动类型:
- 对于 资本利得,使用 FIFO 会计方法,从您的销售价格中减去获取成本(加上任何交易费用)。如果您无法确定购买成本,可以使用销售价格的 20% 作为推定成本(持有超过十年则为 40%)。
- 对于 作为收入赚取的加密货币,请使用资产接收时的欧元价值。
- 从收益中扣除任何已实现的资本损失。使用像 WEEX 税务计算器这样的可靠工具进行估算。
我应该为加密货币税务保留哪些记录?
保留六年的全面记录,记录:
- 每笔交易的日期、类型和金额
- 每笔交易在当日的欧元价值
- 使用的钱包地址或交易所账户
- 收据、合同或其他支持文件
- 任何费用、佣金或扣除额的详细信息
这些信息对于准确计算税款以及在审计时澄清您的立场都是必要的。
芬兰的加密货币税何时到期?
加密货币税每年与您的个人所得税申报表一起报告。对于大多数纳税人,截止日期在 4 月——通常是 2025 税务年度的 4 月 15 日、22 日或 29 日。您的确切截止日期可能会有所不同,因此请务必与 Vero 的官方信函确认或查看 MyTax 门户。
如果我不申报加密货币税会怎样?
未能申报加密货币税可能会产生严重后果。Vero 可以追溯评估未缴税款、征收罚款、收取利息,甚至因严重的逃税行为进行起诉。随着数据共享协议的扩大,被发现的可能性正在迅速增加,因此强烈建议及时准确地进行申报。
对于 2025 年的芬兰加密货币投资者来说,保持合规既是法律义务,也是实际需要。尽可能使用自动化工具,保留详细记录,并随时了解任何监管变化。如果您的具体情况复杂,请随时咨询芬兰的加密货币税务专家。
本内容仅供参考,不构成任何金融、投资、法律或税务建议。文中提及的任何活动、奖励、线上活动或相关信息,不应被视为对购买、出售或交易任何加密资产的推荐、招揽或邀请。加密资产具有高波动性,存在价值损失风险。WEEX服务、产品及相关活动的可用性可能因地区而异。用户在参与前有责任确保符合当地适用法律法规。
猜你喜欢
Solana基金会支持CoinGecko:1,800万用户能否成为SOL增长的新动力?
首日如何购买 ANT 股票:哪些信息已获确认
任天堂股票期货:10%跳空行情下,什么杠杆能撑住

瑞银认为 SK Hynix 股票有 70% 的上涨空间:7 月抛售后值得听取建议吗?
Tether投资SCRYPT:USDT能否成为全球支付的新通道?
比特币ETF净流出5.82亿美元,BTC跌破6.2万美元:下一站会是6万美元吗?
Polygon Purley硬分叉已上线:POL和网络安全有哪些变化?
AMZN股票先涨3.8%,随后下跌3.9%:AWS AI消息是否已被计入股价?
比特币闪电网络新手指南:首次付款前要了解的 5 件事
Anthropic 股票价格(ANT):首日收于$97.17,后续走势如何
ANT股价预测:首个交易日之后,数据能告诉你什么、不能告诉你什么
Anthropic IPO 与 SpaceX IPO:价格、募资规模及首日表现对比
以太坊跌破$1,800:ETF连续7周净流出与下一支撑位
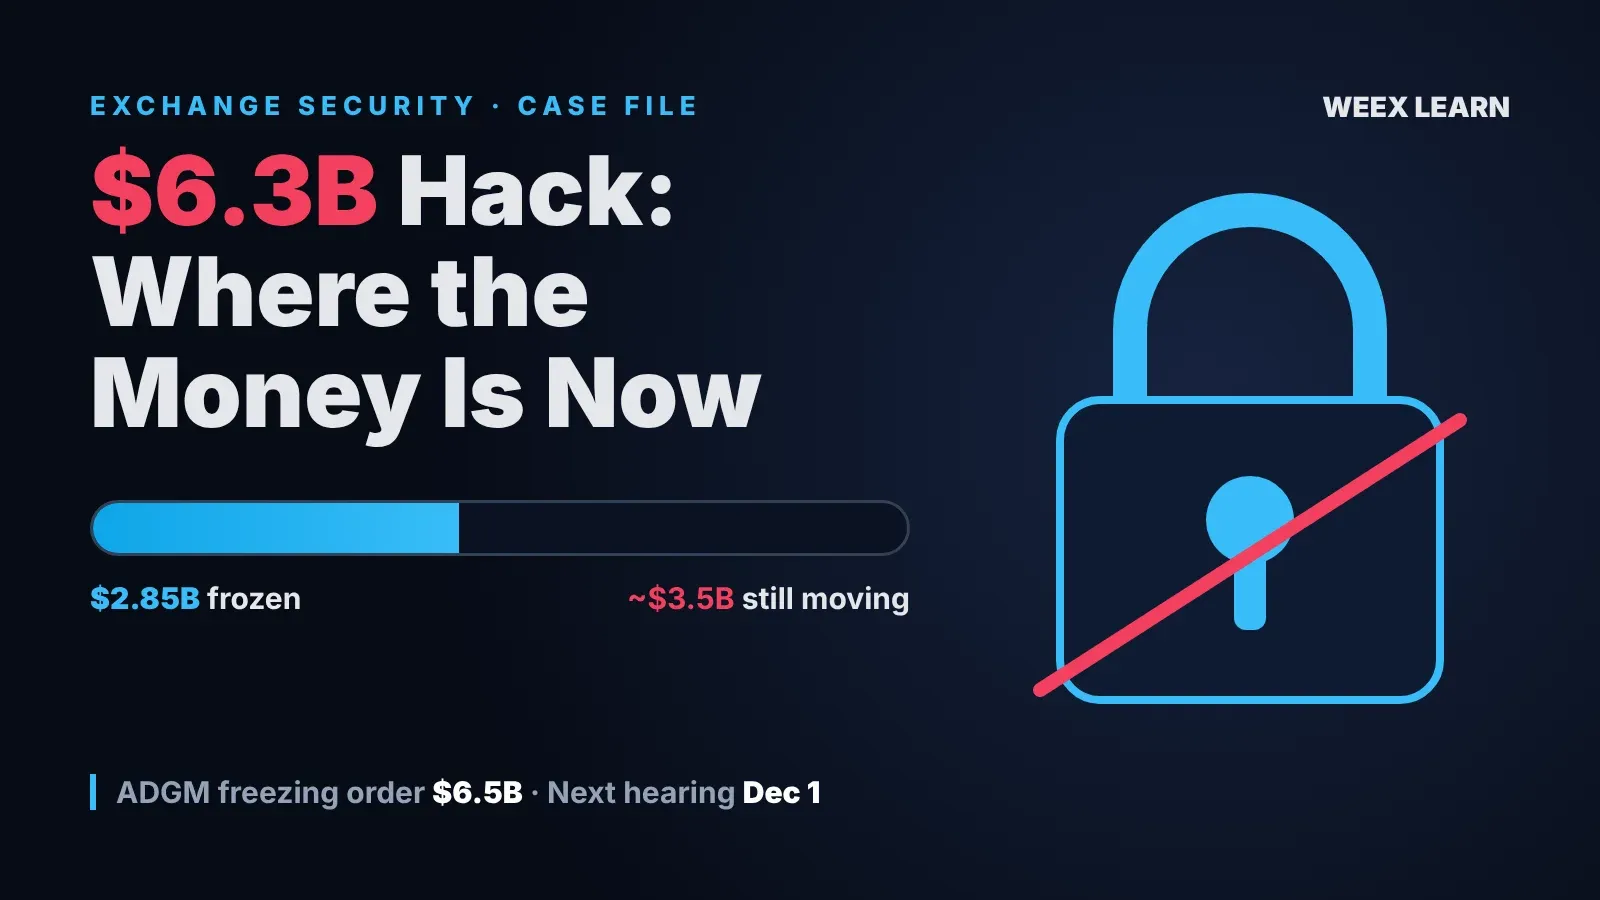
币安黑客事件最新进展:28.5亿美元 / 63亿美元已被冻结,12月1日法院听证
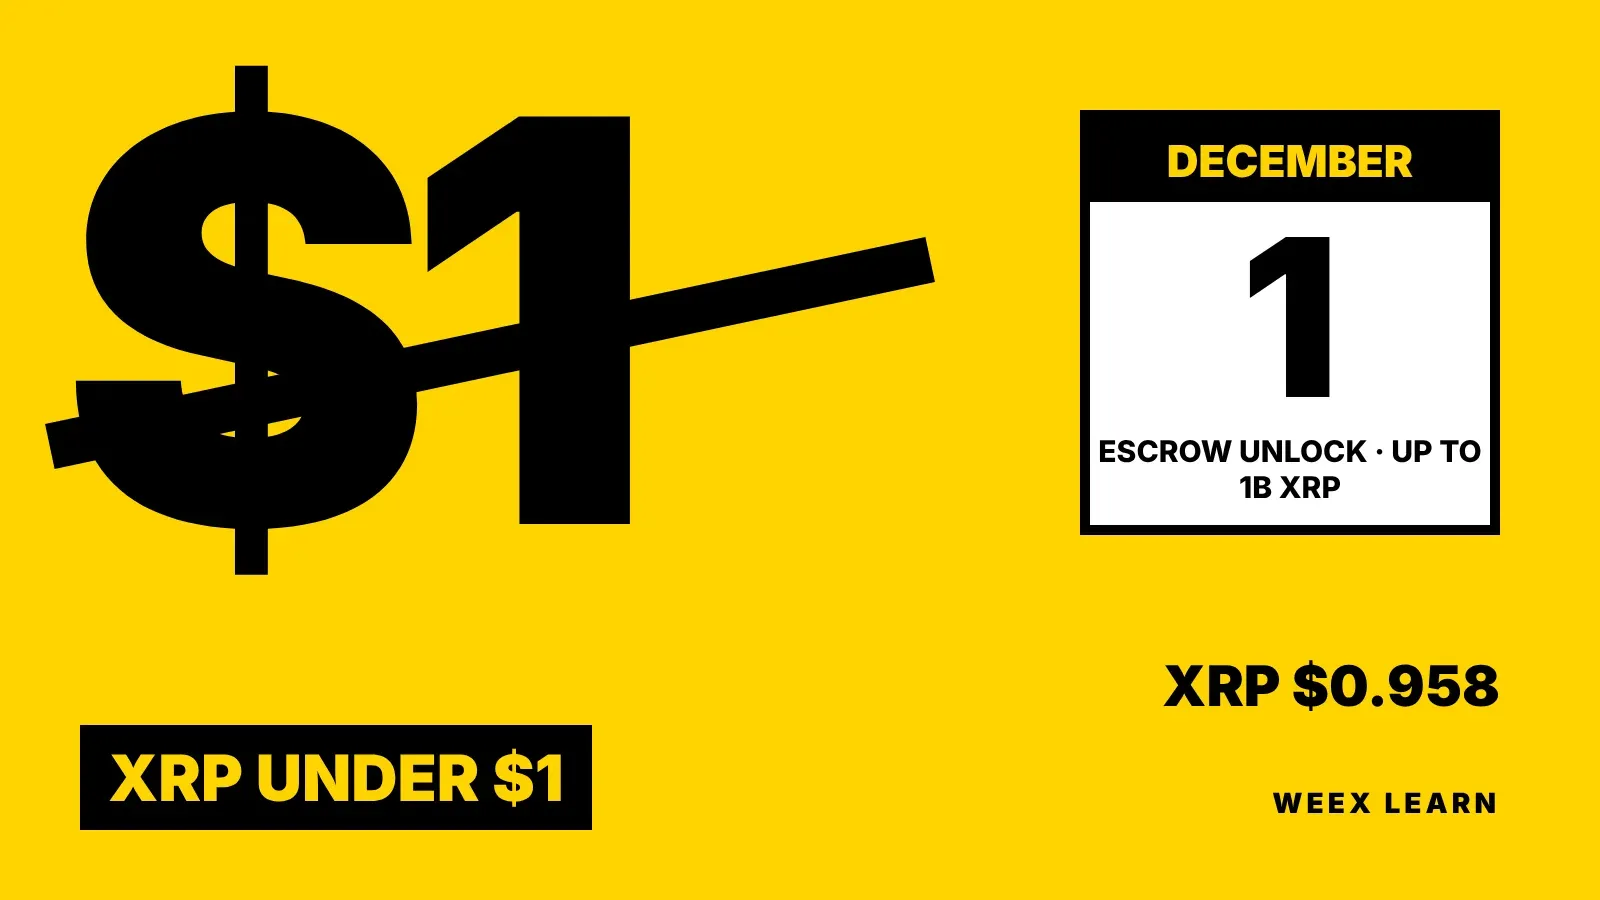
XRP 低于$1:12月1日托管解锁对价格意味着什么
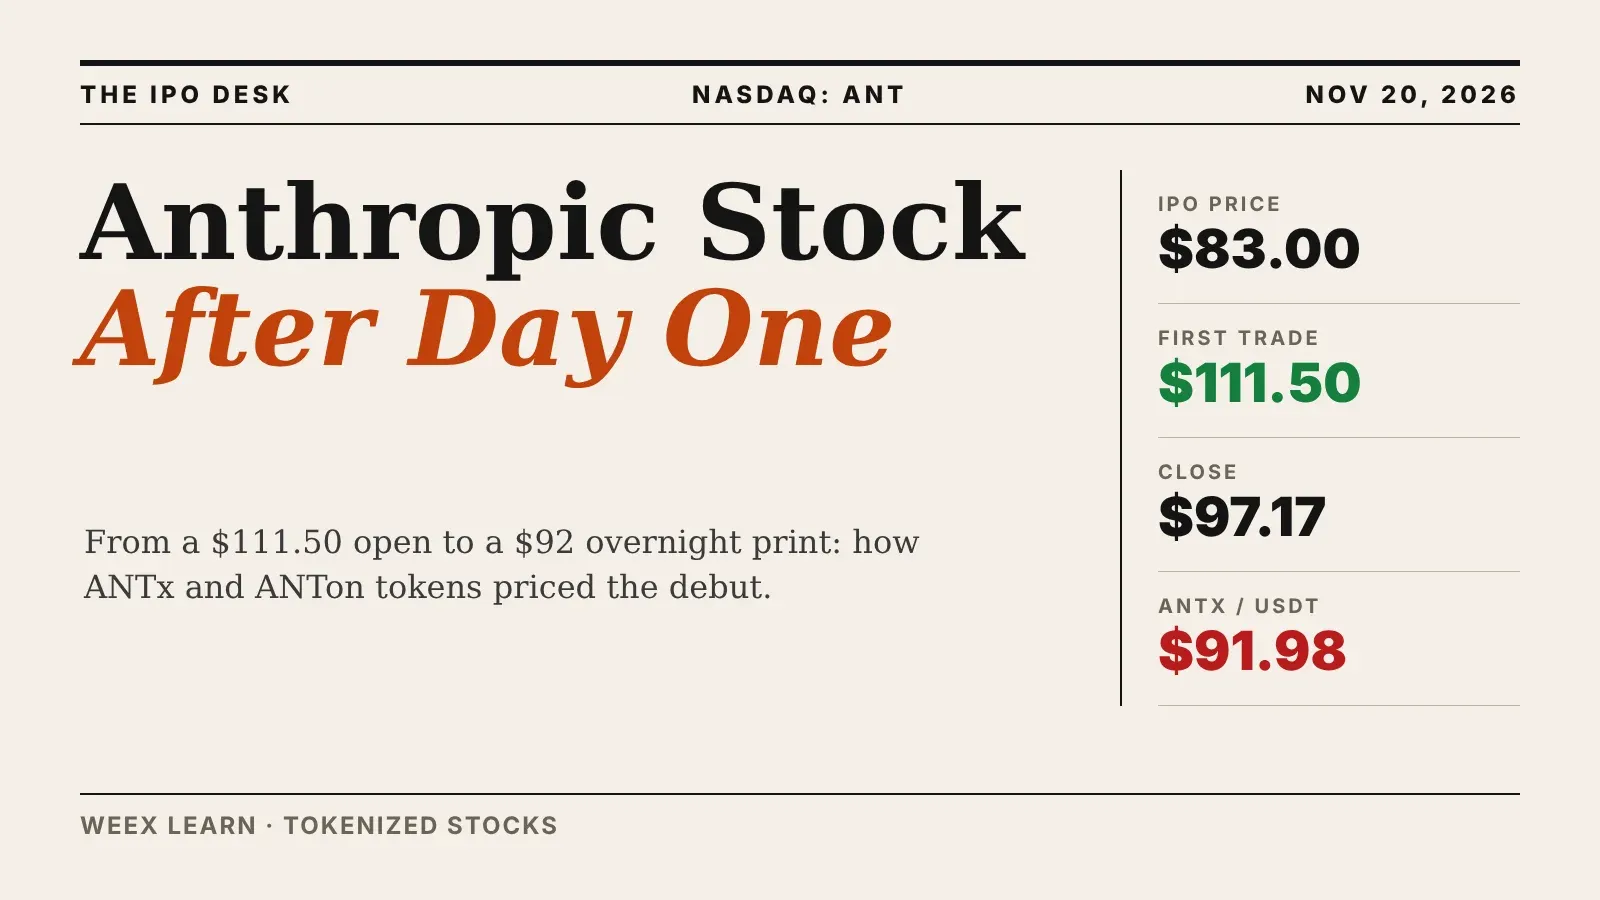
Anthropic股票首日之后:ANT代币为何在$92附近交易
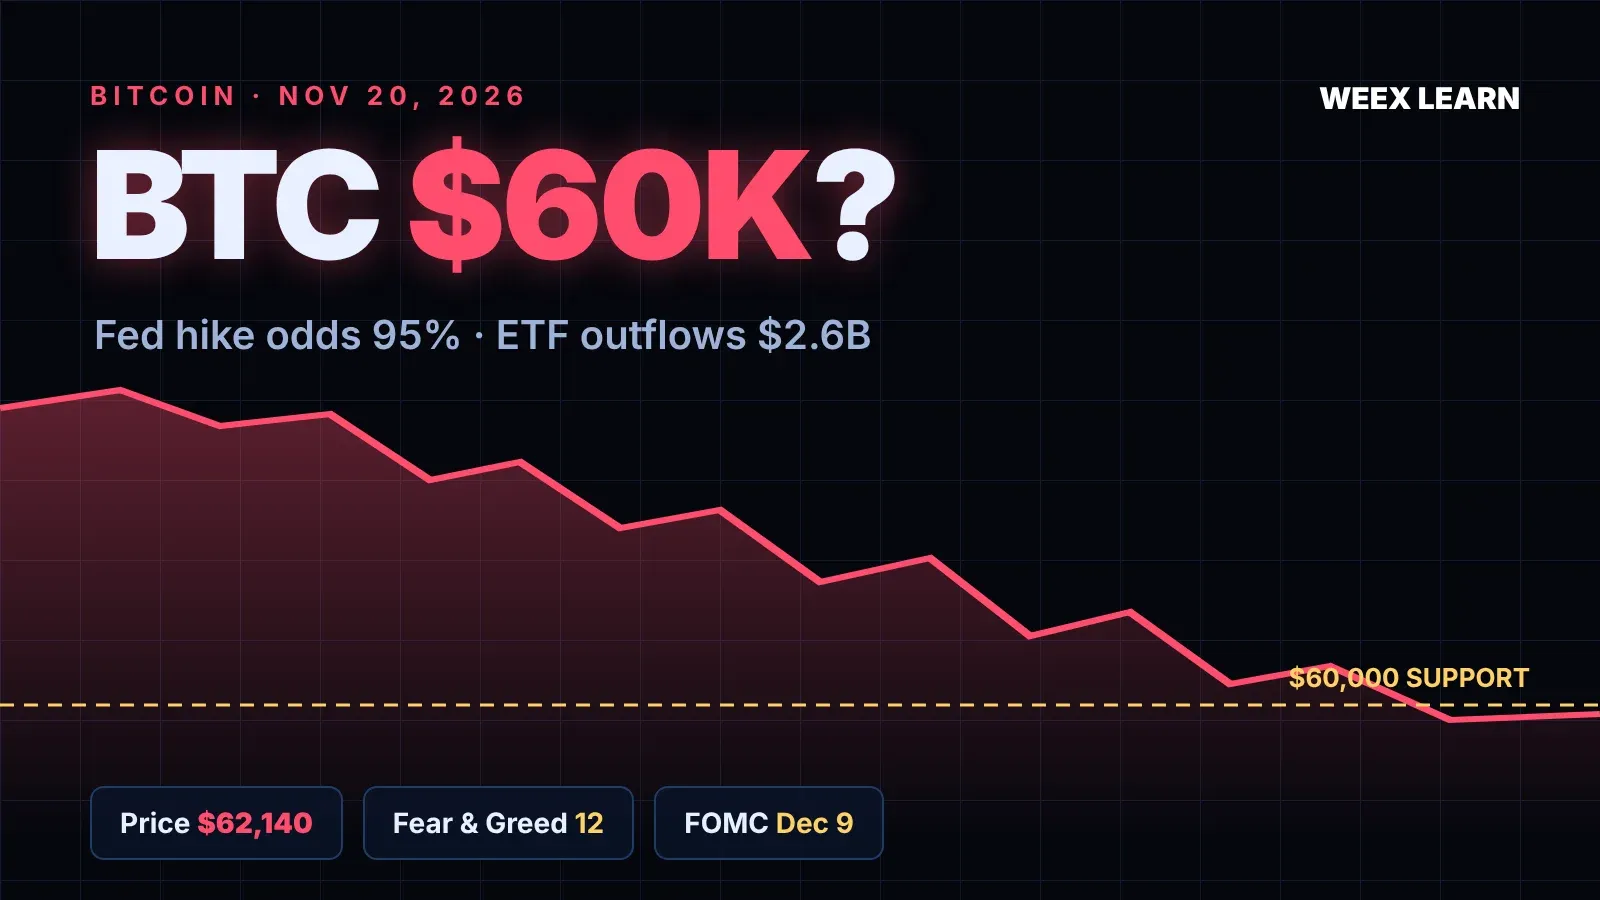
比特币跌破6.2万美元:12月9日美联储决议前,$60,000会是下一个目标吗?