美国能源危机威胁人工智能,但未影响英伟达和博通

 设为Google首选来源

人工智能的繁荣带来了一个仅靠金钱无法解决的问题:电力不足。在美国投入数十亿美元建设数据中心的同时,电力基础设施却无法跟上需求的步伐。这一瓶颈开始重塑半导体链中的赢家和输家地图。
摩根士丹利周一发布的一份报告估计,到2028年,美国的数据中心开发商将面临34%的净能源赤字,相当于32吉瓦。换句话说,这一数字超过了巴西整个已装机风电发电能力。这个数字突显出问题并非边际性:而是结构性。
然而,该银行的中心结论因其选择性乐观而令人惊讶。英伟达和博通,这两家最大的高性能人工智能芯片供应商,相对而言在这一情境中受到保护。真正的风险落在链条的次要环节:内存芯片、光学组件、电源管理和模拟处理器的制造商。
为什么英伟达和博通逃脱能源瓶颈
摩根士丹利的逻辑相对简单。英伟达和博通对其芯片的分配、客户的地理扩展以及数据中心、供应商和能源供应链之间的协调具有特权的可见性。这意味着这些公司可以预测安装能力将在哪里可用,并相应地指导其生产。
实际上,英伟达的GPU最大买家,如微软、谷歌、亚马逊和Meta,正是与能源公用事业和地方政府谈判能力最强的数据中心运营商。这些超大规模公司已经确保了长期供应合同,并在地理上多元化其运营,包括在美国以外的地区。
该银行表示,它并不认为能源瓶颈会危及英伟达或博通2027年的收入预测。这一分析强化了一个金融市场已经部分定价的论点:这两家公司在需求如此高的情况下,即使基础设施限制也不会减少订单积压;它们只是重新分配芯片的安装地点。
谁来买单:人工智能链中的脆弱环节
如果由于数据中心缺乏能源而无法部署芯片生产能力,客户可能会延迟交货或取消订单。最暴露于这一风险的组件恰恰是那些依赖于高产量以维持健康利润的组件。
内存芯片制造商,如美光和SK海力士,运营的利润率较窄,并依赖新数据中心建设的步伐来保持需求温暖。光学组件供应商(对服务器之间的连接至关重要)以及能源管理公司和模拟芯片同样如此。正如我们在门户网站的技术报道中分析的那样,半导体链作为一个综合生态系统运作,一个环节的延迟会引发级联效应。
高盛也指出,美国数据中心扩张的限制日益增加,尽管解读略有不同。该银行预计短期内影响有限,部分原因是政治上对限制人工智能投资的措施的抵制。与此同时,摩根士丹利则看到与劳动力、能源供应和监管障碍相关的更具体挑战。
32吉瓦的赤字及其对投资者的意义
到2028年预计的32吉瓦赤字不仅仅是一个技术好奇。它对投资于技术和基础设施公司的投资者有直接影响。新发电厂、输电线路和变电站的建设需要数年时间。即使有来自联邦和州政府的数十亿美元激励,能源供应的扩展速度也无法与计算需求的增长相匹配。
这种不匹配已经产生了具体的行动。微软等公司已签署合同以重新启用核电站。亚马逊已投资于专门为其数据中心提供的太阳能和风能发电。谷歌已签署地热能采购协议。正如我们在财经部分所跟踪的那样,能源行业可能已成为人工智能繁荣的最大间接受益者,公用事业和电力基础设施公司的股票在过去12个月中积累了显著收益。
对于投资者而言,解读是英伟达和博通的论点在中期内依然完好,但风险已转移到链条的第二和第三层。那些在人工智能周期中看似安全的投资,如HBM内存制造商和网络设备供应商,现在承担着六个月前未曾预见的部署延迟的额外风险。
-- 价格
人工智能与能源:一个将长期存在的瓶颈
摩根士丹利描述的情景并非暂时。生成性人工智能的能源需求随着每一代模型的推出而呈指数增长。训练GPT-4估计消耗了50吉瓦时的电力。未来的模型预计将需要数量级更多的电力。而推理,即数十亿人日常使用模型的过程,增加了一层以前不存在的持续消费。
因此,能源问题不再是一个边缘风险,而成为美国人工智能扩展速度的主要限制因素。能够首先解决这一方程的国家,无论是通过丰富的自然资源还是监管灵活性,都可能在人工智能基础设施投资中占据不成比例的份额。正如我们在技术行业报道中讨论的那样,巴西在这场竞赛中似乎是一个相关的候选者,因为其主要依赖可再生能源的能源结构。
对于关注金融市场的人来说,信息很明确:人工智能叙事依然强大,但风险正在沿着链条重新分配。英伟达和博通继续是这一主题中最具防御性的投资。生态系统的其余部分需要证明,即使在能源不利的情况下也能实现增长。
本内容仅供参考,不构成任何金融、投资、法律或税务建议。文中提及的任何活动、奖励、线上活动或相关信息,不应被视为对购买、出售或交易任何加密资产的推荐、招揽或邀请。加密资产具有高波动性,存在价值损失风险。WEEX服务、产品及相关活动的可用性可能因地区而异。用户在参与前有责任确保符合当地适用法律法规。
猜你喜欢

LayerZero 推出后量子签名聚合系统 Aerie,0.65 秒内聚合超 3.2 万个签名

Fortitude出售830万美元借来的Zcash以资助其矿业扩张

Pearl 的算力阳谋:不封杀无用矿工,而是通过经济规律自然淘汰

Meta发布“美国最强开源模型”

七家加密推理商日均处理约 2110 亿 Token
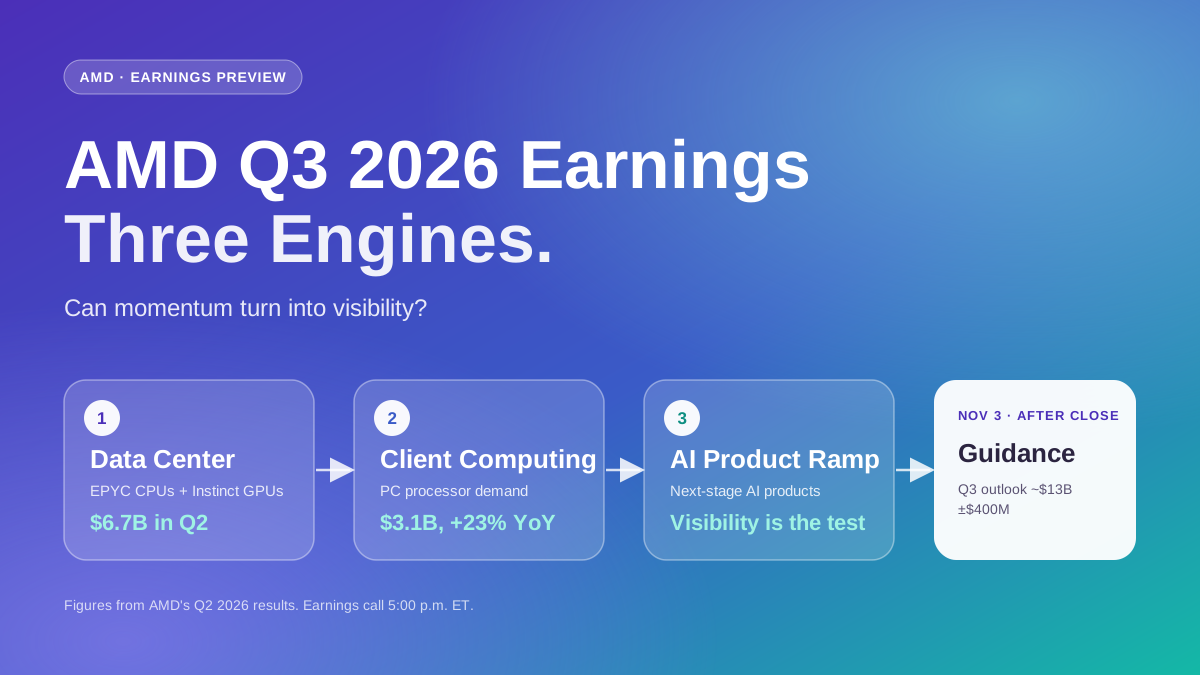
AMD 2026年第三季度财报前瞻:营收、AI需求及值得关注的关键风险
AMD 将于11/03公布2026年第三季度业绩。了解可能影响 AMD 股价的数据中心业务、AI需求、利润率及业绩指引信号。

Tether推出离线AI语音模型,用于智能眼镜和机器人

USD.AI确认GPU金融需求达250亿美元

Axe Compute 与 Penguin Solutions 签署战略合作协议

黄仁勋提到可能中断对危险AI的半导体供应

当货币变得可编程,加密行业的下一站或是重写代币规则

硬核指南:iPhone 如何变身安全冷钱包?

Prime Intellect 收购 Moondream,整合视觉模型及推理引擎

比特币的量子安全保护成本下降82%,研究人员竞相保护600万个暴露的BTC
高盛:HBF技术潜在市场规模达1500亿美元

比特币矿工面临500亿美元的人工智能转型融资缺口

AMD推出Helion智能体AI机架方案,最高支持32768个CPU核心

微软发布第三代AI芯片Maia 300,明年投产降低对英伟达依赖

较低点涨超 7 倍,L1 区块链 Pearl 如何给 GPU 算力定价?

L2遇冷,PoW+AI崛起?解析TOKEN2049焦点项目Pearl

MSX美股每日观察:OpenAI年化营收曝出200亿美元口径差!AI产业链迎来收入质量测试
StarkWare 在比特币主网验证量子安全锁定方案
壁仞科技拟再融资 5.15 亿美元
摩根士丹利解读:AI内存荒难解,英伟达为什么反而「减配」?

Mistral Large 4,别名« Le Chonk »:法国重磅对决GPT-6 Astra和Claude

AMD股价逼近650美元,花旗将目标价上调至800美元:分析师为何称CPU复兴即将到来
2026/10/06,AMD股价创下纪录,逼近650美元。花旗将目标价从575美元上调至800美元,理由是个人AI代理将推动CPU复兴。花旗预计,到2030年,CPU市场将从290亿美元增长至2025 to $300 billion。Stifel也将目标价上调至700美元,CEO Lisa Su表示,2027年供应量将大幅增加。估值、超买信号和供应限制仍是主要风险。

a16z拆穿AI繁荣真相:前1%的人撑起整个AI叙事
"半年足以制定国家战略"——平将明谈政策日历

AI计算能力也可交易…比特币矿业的新收入来源浮现

Silicon Exchange 上线首个 GPU 金库
LayerZero 推出后量子签名聚合系统 Aerie,0.65 秒内聚合超 3.2 万个签名
Fortitude出售830万美元借来的Zcash以资助其矿业扩张
Pearl 的算力阳谋:不封杀无用矿工,而是通过经济规律自然淘汰
Meta发布“美国最强开源模型”
七家加密推理商日均处理约 2110 亿 Token
AMD 2026年第三季度财报前瞻:营收、AI需求及值得关注的关键风险
AMD 将于11/03公布2026年第三季度业绩。了解可能影响 AMD 股价的数据中心业务、AI需求、利润率及业绩指引信号。