
Meta股票在本月借款约250亿美元后仍然值得购买吗?

 设为Google首选来源


Meta Platforms (META +2.90%) 正在迅速筹集资金。10月底,该公司以每股625美元的价格进行了一次股票销售,并同时出售了强制可转换优先股。接下来,这家社交媒体公司在11月3日出售了150亿美元的美元债券,并在11月4日出售了90亿欧元的欧元债券(约100亿美元)。这笔欧元交易是其首次。
Meta本月借款约250亿美元。截止我写作时,股票交易价格接近640美元,约比9月24日的收盘高点778美元低18%。
在额外债务的情况下,Meta股票仍然值得购买吗?我认为是的,但这笔借款正好是在可能是Meta最昂贵的一个季度之前。
图片来源:Getty Images。
这笔钱用来做什么?
Meta表示,计划将收益用于一般企业用途。其中大部分可能会用于其资本支出的服务器、数据中心和网络基础设施。
显示支出增长速度的例子是,Meta的资本支出(包括融资租赁的本金支付)从2026年第一季度的198亿美元上升到第二季度的311亿美元和第三季度的349亿美元。与此同时,运营现金流每季度保持在320亿到330亿美元之间。因此,自由现金流(资本支出后的现金)从第一季度的124亿美元下降到第二季度的7.84亿美元,然后在第三季度降至负21亿美元。
而且,最大支出季度可能仍在前方。管理层预计2026年的资本支出将在1350亿到1450亿美元之间。截至9月底,已支出约8580亿美元,指导意见指向年末再支出490亿到590亿美元。
如果第四季度的运营现金流接近第三季度的328亿美元,Meta的支出可能会超过328亿美元,增加约160亿到260亿美元。新债券在扣除费用后筹集了约250亿美元,加上约143亿美元来自优先股,后者支付6.5%的年股息。
这些金额加起来超过了一个季度的短缺,更多的资金也在路上。Meta不会在2027年11月19日之前获得约287亿美元的普通股销售收入,直到前期销售协议结算。当然,管理层表示,明年也计划继续“积极投资”。
利息账单在增加,但Meta能够承担
截至2025年底,Meta欠下590亿美元的票据,面值在5月的一笔250亿美元的债券交易后,到9月30日上升至840亿美元。本月的债券使其总额达到约1090亿美元。
借款成本也在上升。新的美元票据的利率为5.85%(到期于2031年)至7.5%(到期于2056年)。即使是最低利率也超过了2026年之前任何Meta债券的最高利率,即5.75%。
欧元票据的利率较低,为4.3%至6.4%,部分原因是欧洲的基准利率低于美国。
在Meta的第三季度财报电话会议上,首席财务官Susan Li表示,新发行的C类股票是“确保我们能够获得多样化资金来源”的一部分。
在第三季度,Meta的利息支出同比增长超过四倍,达到9.77亿美元,而新债券每年增加约15亿美元的利息支出。
我认为Meta能够承担这笔账单。毕竟,仅在第三季度,它就产生了229亿美元的运营收入,不包括98.9亿美元的法律费用。而穆迪仍将其债务评级为Aa3,展望稳定,但标普全球的AA-评级则有负面展望。
约640美元仍然值得购买吗?
Meta的广告收入为这一切提供资金,在第三季度同比增长26%,达到631亿美元。总收入增长放缓,从第一季度的33%降至28%,然后是26%。但管理层预计第四季度收入将在730亿到760亿美元之间,表明增长约为22%到27%。
而且,股票看起来并不贵。以约640美元的价格,Meta的市盈率约为2027年预期收益的18倍,接近FactSet在11月5日对S&P 500的前瞻性收益的17.7倍。因此,投资者为一家收入增长超过20%的公司支付了市场平均价格。
当然,支出可能会超过现金流的持续时间超出投资者的预期,未来可能会有更多以6%到7.5%的利率借款。
最后,我认为额外的债务对于一家快速增长的企业来说是合理的成本,股票在640美元左右值得购买。我只是希望在这一轮支出达到峰值后,自由现金流能够再次转正。
-- 价格
本内容仅供参考,不构成任何金融、投资、法律或税务建议。文中提及的任何活动、奖励、线上活动或相关信息,不应被视为对购买、出售或交易任何加密资产的推荐、招揽或邀请。加密资产具有高波动性,存在价值损失风险。WEEX服务、产品及相关活动的可用性可能因地区而异。用户在参与前有责任确保符合当地适用法律法规。
猜你喜欢

激进投资者呼吁房屋租赁商Invitation Homes“逐套出售” 旗下房产

Mr&强 披露以太坊地址被盗事件

Mr&强关注WEEX Anthropic活动

Mr&强分享市场止跌信号判断方法

融资周报 | 德国机器人Agile Robots筹集5亿美元,软银领投;Layer 1区块链Alta完成4750万美元A轮融资

为什么投资者应该拥有能够在任何政府下获胜的企业

Sandisk的股票拆分将于11月19日生效。现在应该买入吗?

唐华斑竹:GOAT Flow 打通 AI 代理商业链路

Web3Auth恢复受影响钱包访问,公布资产返还流程即将到来

2030年这三只太空股票各投资1,000美元可能值多少钱

预测:这只数据中心股票将在2027年继续下滑

这五家服装和鞋类股票的不同之处

比特币:欧洲央行通过人工智能观察个人在Reddit上的情绪

RedBird考虑为AC米兰新控股公司上市

Polychain前合伙人下场创业:入局代币化房产,拿下5000万种子轮融资做地产界“标普500”
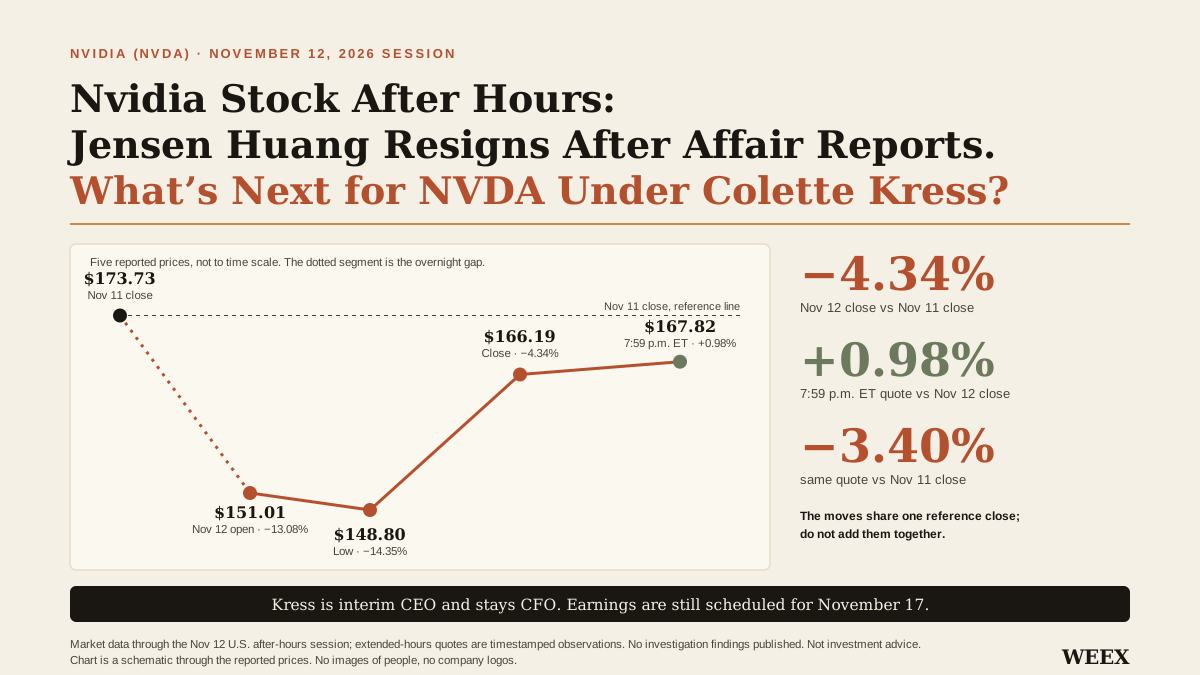
英伟达股价盘后:婚外情报道后,黄仁勋辞职。科莱特·克雷斯接任后,NVDA 接下来会怎样?
黄仁勋辞职后,英伟达股价下跌4.34%,随后盘后上涨0.98%。了解科莱特·克雷斯获任意味着什么,以及 NVDA 11/17财报的看点。

万字专访|付鹏:我对 BTC ,没有信仰

Pimco CEO警告:人工智能公司面临借贷“过多”的风险(10万亿美元)

苹果市值在蒂姆·库克担任CEO的15年间从3470亿美元增长至4.6万亿美元。这一增长曲线对约翰·特纳斯领导下的苹果意味着什么?

Stacks (STX) 2027年展望:什么因素可能推动STX需求?

FTX 破产四周年,当破产也成为一门生意
美国的时钟,香港的答卷:市场结构立法难产对行业意味着什么
币安遭黑客攻击,暴露加密货币交易所网络安全漏洞

CoreWeave财报推动AI反弹,比特币窄幅震荡 | WEEX每日市场简报(2026/11/12)
截至11/11收盘,三大指数全线上涨。CoreWeave强劲的财报推动科技股反弹。比特币储备公司的买入与卖出比率跌破90%。ZEC失守1,000美元关口。GRAM短线反弹。11/12,关注开盘前公布业绩的Nebius和Ondas,以及盘后公布业绩的Cerebras、应用材料和思科。

FTX前持有的Anthropic股份现在可能价值超过300亿美元

Polychain 前总裁创业,试图把美国房价做成可交易指数

Mr&强谈 RISE V2 上线与创新机制

47% 最高税率将至,澳洲加密投资者的七个减税方案

金融委员会:管理股市波动性...检查侧车和高频交易


