
معدل التمويل في العملات الرقمية: كم يدفع BTC وETH الآن؟

 فضّلنا على Google


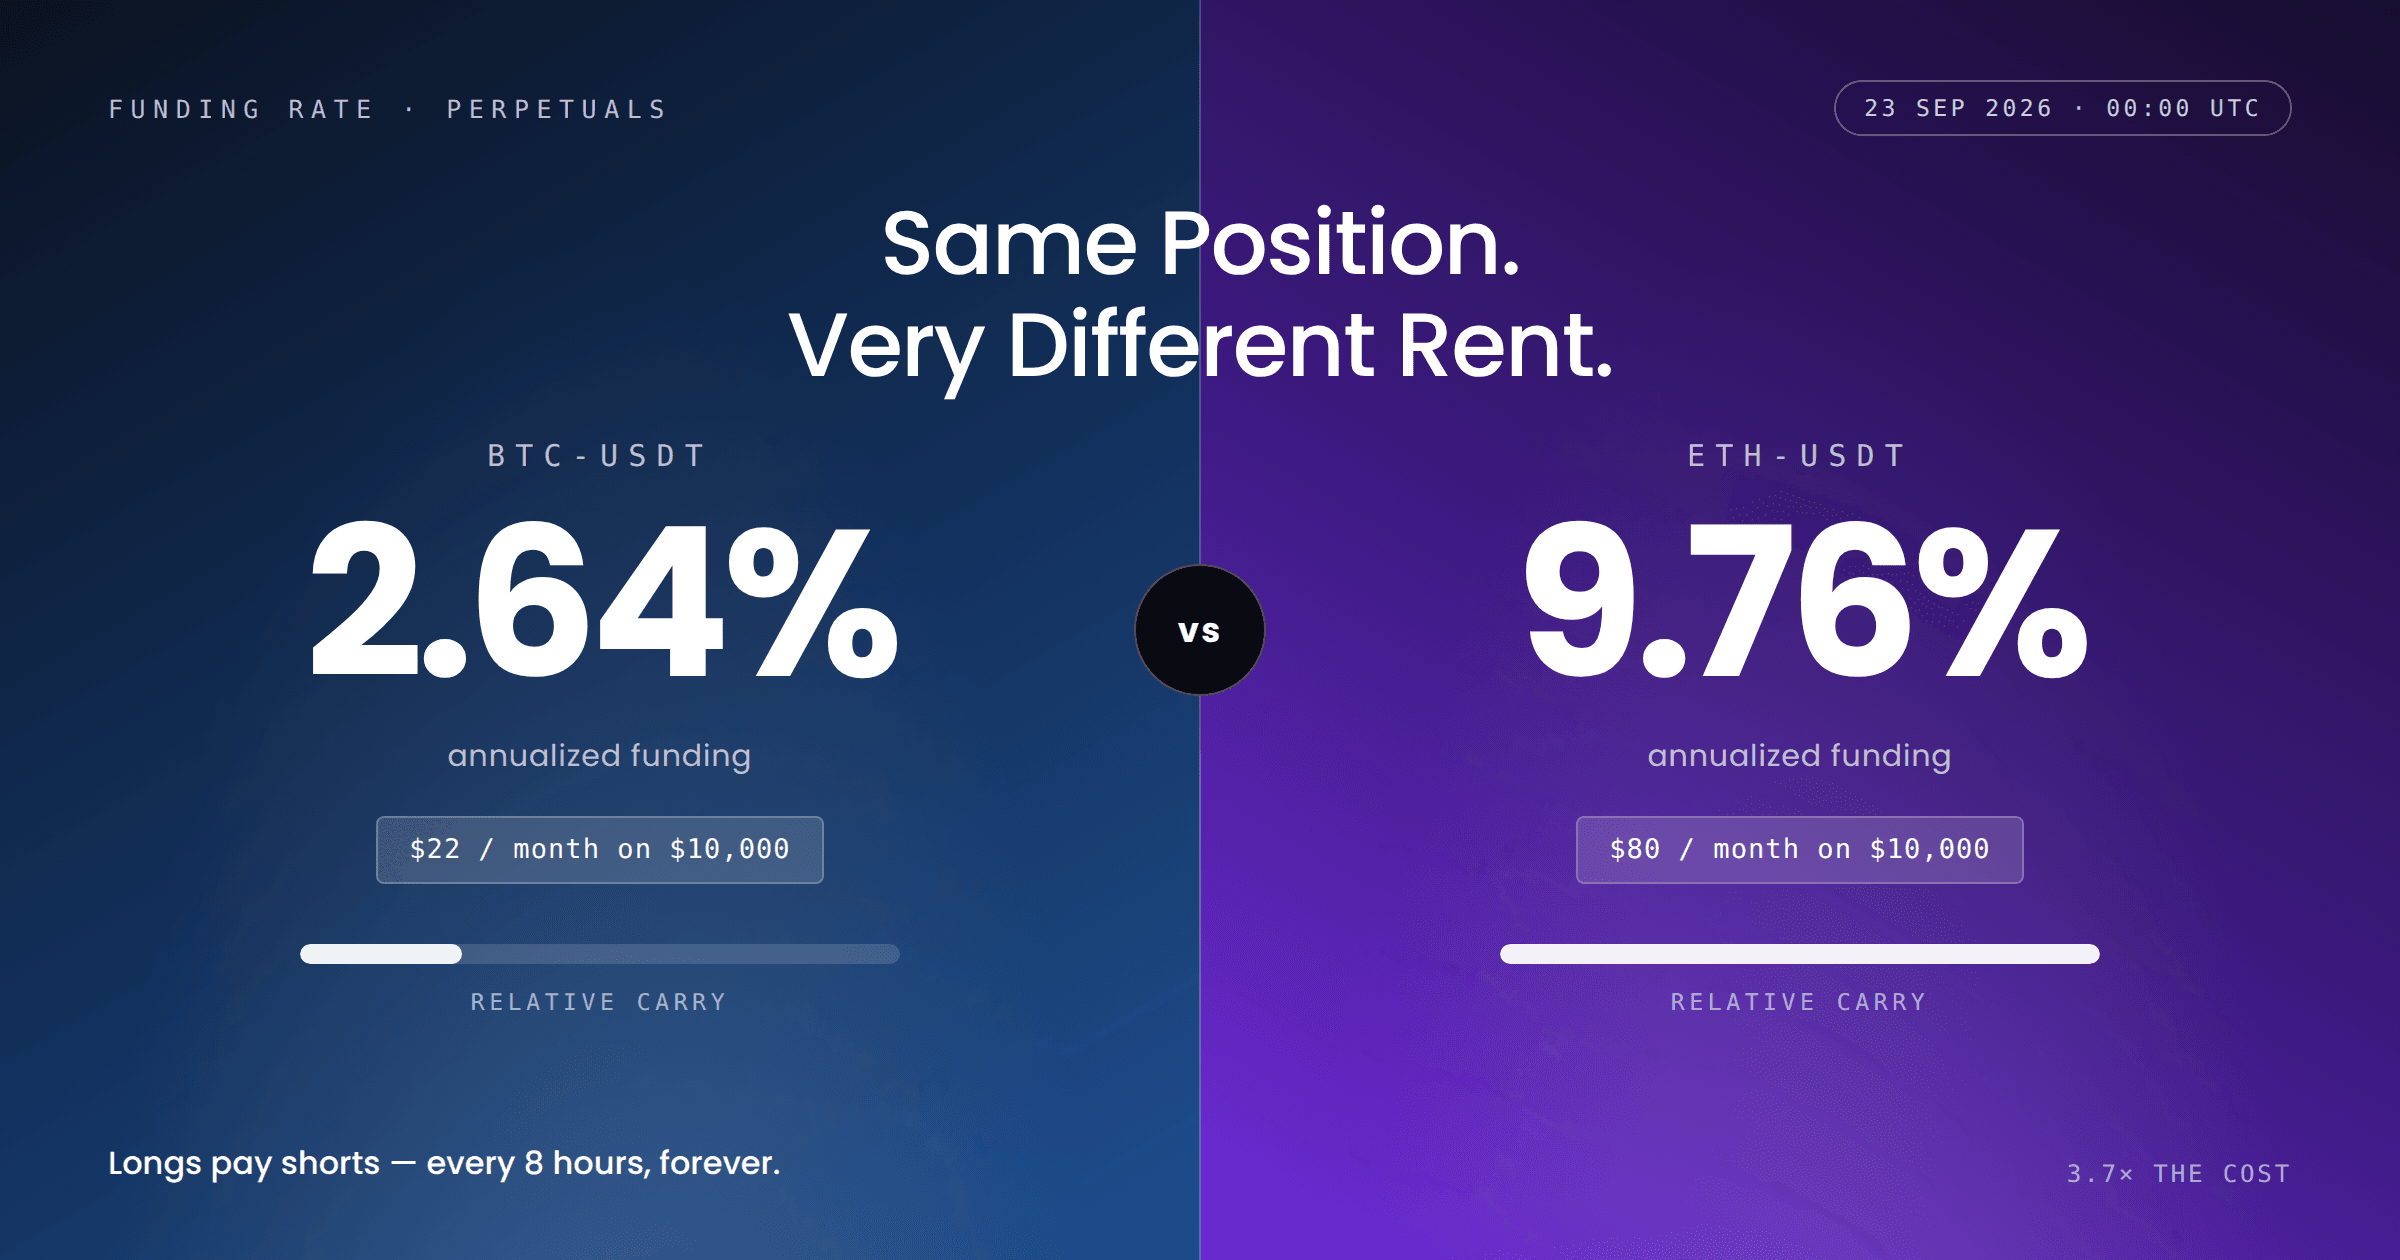
معدل التمويل هو دفعة يدفعها المتداولون في أحد جانبي عقد العقود الآجلة الدائمة إلى المتداولين في الجانب الآخر، عادةً كل ثماني ساعات، للحفاظ على ارتباط سعر العقد بالسعر الفوري. وليس رسمًا تحصل عليه المنصة، بل ينتقل بين مراكز الشراء والبيع. وهو أيضًا التكلفة الأكثر تعرضًا للتقليل من شأنها في العقود الآجلة للعملات الرقمية، لأنه يُسعَّر بأجزاء من مئة من النسبة المئوية ويُحصَّل ثلاث مرات يوميًا إلى الأبد. في تمويل الساعة 00:00 UTC يوم 23 سبتمبر 2026، كان عقد BTC-USDT الدائم على OKX يدفع 0.0024% لكل فترة، بينما كان عقد ETH-USDT يدفع 0.0089%، أي نحو 3.7 أضعاف. المركز نفسه بقيمة 10,000 دولار يحمّل تكلفة احتفاظ مختلفة تمامًا.
من يدفع معدل التمويل ولماذا يوجد؟
العقد الدائم لا تنتهي صلاحيته، وهذا يخلق مشكلة: لا شيء يجبره على التقارب مع السعر الفوري. يتقارب العقد الآجل الذي له تاريخ انتهاء لأنه تتم تسويته. أما العقد الدائم فلا يملك تاريخ تسوية، ولذلك يحتاج إلى حافز اقتصادي مستمر.
التمويل هو ذلك الحافز. عندما يتداول العقد الدائم فوق السعر الفوري—بسبب ازدحام مراكز الشراء—يصبح التمويل إيجابيًا ويدفع المشترون للبائعين. الدفع مقابل الاحتفاظ بمركز شراء يثبط هذا المركز، بينما الحصول على دفعة عند البيع يشجعه؛ ويدفع تدفق الأموال العقد مجددًا نحو السعر الفوري. وعندما يتداول العقد الدائم تحت السعر الفوري، يصبح التمويل سلبيًا ويدفع البائعون للمشترين، فتعمل الآلية نفسها بالعكس.
هناك تفصيلان يسببان الالتباس:
- المنصة لا تحتفظ بأي جزء منه. التمويل تحويل مباشر بين أصحاب المراكز، أما رسوم التداول فمنفصلة.
- لا تُفرض عليك الرسوم إلا إذا احتفظت بالمركز حتى وقت التسجيل. تتم التسوية في أوقات ثابتة—عادةً 00:00 و08:00 و16:00 UTC، مع اختلاف الفواصل حسب المنصة وتسوية بعض العقود كل ساعة. إذا فتحت مركزًا في 07:55 UTC وأغلقته في 08:05، دفعت فترة كاملة. وإذا فتحته في 08:05 وأغلقته في 15:55، فلن تدفع شيئًا.
هذه النقطة الثانية ليست تفصيلًا هامشيًا. يستطيع المتداولون خلال اليوم تنظيم تداولاتهم بالكامل حول أوقات التمويل. أما متداولو السوينغ فلا يستطيعون ذلك، ويدفعون مقابل كل فترة.
تمويل BTC مقابل ETH في 23 سبتمبر 2026: الفارق هو القصة
تتوقف معظم الشروحات الخاصة بآلية معدل التمويل في العملات الرقمية عند التعريف. أما الجزء المفيد فهو ما تقوله الأرقام الحية عند وضع أصلين جنبًا إلى جنب.
في تمويل الساعة 00:00 UTC يوم 23 سبتمبر 2026، وفق بيانات OKX العامة:
- عقد BTC-USDT الدائم: 0.0024% كل 8 ساعات—أي نحو 2.64% سنويًا
- عقد ETH-USDT الدائم: 0.0089% كل 8 ساعات—أي نحو 9.76% سنويًا
كلا المعدلين إيجابي، لذا يدفع المشترون في السوقين، وهو الوضع المعتاد في سوق ارتفع مؤخرًا—فقد ارتفع بيتكوين بنسبة 13.9% خلال الأسبوع السابق. لكن الفارق بينهما هو الجزء المهم. يتركز الطلب على الرافعة في إيثريوم أكثر من بيتكوين: فالمتداولون يدفعون، لكل دولار من الانكشاف، ما يقارب أربعة أضعاف تكلفة الشراء على ETH مقارنةً بـ BTC. هذه قراءة للتمركز لا تحصل عليها من الرسم السعري، وهي متاحة مجانًا في أي صفحة عقد.
حوّل ذلك إلى مال. بالنسبة إلى مركز بقيمة 10,000 دولار:
- تبلغ تكلفة BTC نحو 0.24 دولار لكل فترة، و0.72 دولار يوميًا، و22 دولارًا شهريًا
- تبلغ تكلفة ETH نحو 0.89 دولار لكل فترة، و2.67 دولار يوميًا، و80 دولارًا شهريًا
قارن ذلك الآن بالهامش، وهنا تصبح المسألة جدية. إذا احتُفظ بمركز قيمته 10,000 دولار باستخدام هامش قدره 1,000 دولار ورافعة 10×، فإن تكلفة BTC تبلغ 2.2% من هامشك شهريًا، بينما تبلغ تكلفة ETH 8.0%. يحتاج المتداول الذي يحتفظ بمركز شراء على ETH برافعة لمدة ربع سنة إلى ربح يقارب 24% على الهامش لتغطية التمويل فقط. الثبات ليس نقطة التعادل؛ الثبات خسارة.
ما الذي يخبرك به معدل التمويل عن التمركز؟
التمويل مقياس لازدحام المراكز، وهو أكثر صدقًا من استطلاعات المعنويات لأن الناس يدفعون مقابل آرائهم.
التمويل الإيجابي المعتدل—في نطاق يقارب 0.005%–0.01% لكل فترة—هو حالة الراحة المحايدة للسوق السليم. يتفوق المشترون قليلًا على البائعين، والتكلفة محتملة، ولا يوجد تمدد مفرط.
التمويل الإيجابي المرتفع بشدة يعني أن مراكز الشراء ذات الرافعة مزدحمة وتدفع كثيرًا للبقاء. المراكز المزدحمة وقود: قد تؤدي هجمة هبوط متوسطة إلى تصفية الأضعف، ويدفع البيع القسري السعر إلى الانخفاض، فتتم تصفية المزيد. وقد سبقت ارتفاعات التمويل الممتدة تصحيحات محلية حادة مرارًا. هذه ليست إشارة لتوقيت السوق—فقد يبقى التمويل مرتفعًا لأسابيع—لكنها تخبرك بما قد يحدث إذا انعكس السوق.
التمويل السلبي يعني أن البائعين يدفعون للمشترين، وغالبًا ما يحدث ذلك بعد بيع كثيف. إنه مؤشر على ازدحام مراكز البيع، وهذه المراكز توفر وقودًا للسلسلة المعاكسة: تجبر التحركات الصاعدة البائعين على التغطية، ويؤدي الشراء الناتج إلى ضغط صعودي.
الملاحظة الصادقة التي تتجاوزها معظم المقالات: التمويل وصف للتمركز وليس توقعًا للاتجاه. إنه يخبرك أين تكمن الهشاشة، لا متى تنهار. يقضي المتداولون الذين يبيعون لمجرد ارتفاع التمويل وقتًا طويلًا وهم على حق مبكرًا جدًا؛ وفي حساب برافعة، لا يختلف ذلك عن الخطأ.
سعر --
مراجحة معدل التمويل: الصفقة ومخاطرها الحقيقية
الفكرة الواضحة: إذا كان المشترون يدفعون للبائعين، فاحتفظ بالأصل الفوري وبِع العقد الدائم مقابله. يُحيد الاتجاه، ويتراكم التمويل. هذه هي صفقة cash-and-carry أو الأساس المحايد دلتا، وهي استراتيجية حقيقية تنفذها مكاتب التداول على نطاق واسع.
وهي أيضًا المكان الذي يخسر فيه الأفراد المال بطريقة لا تشبه العرض الترويجي. المخاطر هيكلية وليست نظرية:
- انقلاب التمويل. المعدل ليس عائدًا، بل دفعة متغيرة يمكن أن تصبح سلبية دون إشعار. نسبة ETH السنوية البالغة 9.76% هي لقطة من 23 سبتمبر 2026، وليست معدلًا مقفلًا لك.
- الهامش على الطرفين. تحتاج إلى ضمان للطرف الفوري وهامش للطرف القصير. قد يدفع ارتفاع حاد الطرف القصير نحو التصفية رغم أن المركز المجمع محايد، وإذا لم تتمكن من زيادة الهامش في الوقت المناسب فستُصفّى في طرف وتبقى منكشفًا اتجاهيًا في الطرف الآخر.
- انزلاق التنفيذ والرسوم. هناك طرفان ودخول وخروج، إضافة إلى الفروقات السعرية. عند عائد BTC السنوي البالغ 2.64%، يمكن لتكاليف الرحلة الكاملة أن تلتهم جزءًا مهمًا من العائد قبل وصول التمويل.
- مخاطر المنصة. يُلتقط الفارق عبر مركزين، وأحيانًا عبر منصتين. مخاطر الطرف المقابل والسحب حقيقية ولا يحوطها كون المركز محايد الدلتا.
النسخة الناجحة من الصفقة تُنفذ برافعة منخفضة، وعلى الأصول ذات أعلى تمويل، مع مراقبة نشطة والقدرة على إيداع الهامش فورًا. أما النسخة التي تنفجر فتُنفذ برافعة 10× لأن الرقم السنوي بدا صغيرًا.
كيفية التحقق من التمويل قبل فتح مركز
تعرض كل صفحة عقد دائم المعدل الحالي والعد التنازلي للتسوية التالية. تحقق من الاثنين قبل الدخول، لا بعده.
الأسئلة الثلاثة التي تستحق طرحها كل مرة:
- ما المعدل السنوي؟ اضرب معدل 8 ساعات في ثلاثة ثم في 365. الرقم الذي يبدو 0.01% يصبح 10.95% سنويًا، وهذا هو الرقم الذي تقارنه بعائدك المتوقع.
- كم بقي حتى الدفعة التالية؟ إذا كنت تخطط للخروج خلال ساعة وستتم تسوية التمويل بعد خمس دقائق، فانتظر أو اقبل الرسوم عن قصد.
- هل يغير ذلك مدة احتفاظي؟ يجعل التمويل المرتفع الرهانات الاتجاهية طويلة الأجل مكلفة، ويفضل الاحتفاظ لفترة أقصر أو اتخاذ جانب الدفعة الآخر.
توجد المعدلات وأوقات العد التنازلي في صفحات العقود نفسها—يعرض عقد BTC-USDT الدائم وعقد ETH-USDT الدائم على WEEX المعدل الحي بجانب مؤقت التسوية. دقيقتان من التحقق تزيلان أكثر مفاجآت حسابات العقود الآجلة للأفراد شيوعًا: مركز كان صحيحًا من حيث الاتجاه لكنه انتهى بخسارة.
الأسئلة الشائعة
1. كم مرة يُدفع معدل التمويل في العملات الرقمية؟
تسوي معظم المنصات كل ثماني ساعات، عادةً عند 00:00 و08:00 و16:00 UTC، مع اختلاف الفواصل بين المنصات وتسوية بعض العقود كل ساعة. لا تُفرض عليك الدفعة أو تُمنح لك إلا إذا احتفظت بالمركز عند لحظة التسوية—الاحتفاظ سبع ساعات والإغلاق قبلها لا يكلف شيئًا.
2. هل معدل التمويل السلبي جيد أم سيئ؟
ليس أيًا منهما بحد ذاته. يعني التمويل السلبي أن البائعين يدفعون للمشترين، لذا فهو دخل إذا كنت مشتريًا وتكلفة إذا كنت بائعًا. وبصفته إشارة، يدل على ازدحام مراكز البيع، وهو ما سبق تاريخيًا ضغط البيع القصير أكثر من استمرار الانخفاض—لكنه يصف الهشاشة لا التوقيت.
3. هل تحتفظ المنصة بمعدل التمويل؟
لا. يُنقل التمويل مباشرة بين أصحاب مراكز الشراء والبيع. تحسبه المنصة وتسويه لكنها لا تحصل عليه. رسوم التداول وأي رسوم سحب منفصلة.
4. هل يمكن كسب المال من معدلات التمويل وحدها؟
نعم، عبر صفقات الأساس المحايدة دلتا—الاحتفاظ بالأصل الفوري وبيع العقد الدائم لتحصيل التمويل الإيجابي. إنها استراتيجية حقيقية، لكن عائدها متغير وليس ثابتًا، وتتطلب هامشًا على الطرفين، وقد يؤدي ارتفاع السعر إلى تصفية الطرف القصير رغم أن المركز اسميًا محايد. تنجح برافعة منخفضة وإدارة نشطة للهامش وتفشل برافعة عالية.
5. لماذا تمويل ETH أعلى من تمويل BTC؟
لأن الطلب على الشراء بالرافعة أكثر تركيزًا هناك. في 23 سبتمبر 2026، كان تمويل عقد ETH الدائم نحو 3.7 أضعاف BTC، أي إن المتداولين كانوا يدفعون قرابة أربعة أضعاف لكل دولار من الانكشاف للاحتفاظ بمركز شراء ETH. التمويل النسبي بين الأصول من أوضح القراءات المتاحة لمكان ازدحام التمركز المضاربي.
تحذير المخاطر
العقود الآجلة الدائمة للعملات الرقمية شديدة التقلب وقد تخسر هامشك بالكامل. تستحق المخاطر الخاصة بالتمويل تسمية منفصلة. مخاطر التكلفة: يتراكم التمويل ضد المركز ثلاث مرات يوميًا، وبمعدل ETH المرصود في 23 سبتمبر 2026 بلغت التكلفة نحو 8% من هامش برافعة 10× شهريًا؛ لذلك فإن الصفقة المستقرة هي صفقة خاسرة. مخاطر التغير: تتغير معدلات التمويل في كل فترة وقد تنقلب إشارتها دون تحذير، لذلك لا يوجد رقم تمويل يمكن الاعتماد عليه كعائد. مخاطر التصفية في المراكز المحوطة: تظل صفقة الأساس المحايدة دلتا تحتوي على طرف قصير قد يُصفّى عند ارتفاع السعر رغم ثبات المركز المجمع. مخاطر الطرف المقابل والمنصة: يُجمع التمويل في منصة تحتفظ بضمانك، ولا يحوط كون المركز محايد الدلتا هذه المخاطر. المشتقات المشفرة ذات الرافعة مقيدة أو محظورة على المتداولين الأفراد في عدة ولايات قضائية، والقواعد مستمرة في التغير. لا يمثل أي مما سبق نصيحة استثمارية؛ جميع الأرقام لقطات مؤرخة وليست توقعات.
يُقدَّم هذا المحتوى لأغراض معلوماتية عامة فقط، ولا يُشكل مشورة مالية أو استثمارية أو قانونية أو ضريبية. ولا ينبغي اعتبار أي فعاليات أو مكافآت أو عروض ترويجية عبر الإنترنت أو أي معلومات ذات صلة واردة فيه توصيةً أو طلبًا أو دعوةً لشراء الأصول المشفرة أو بيعها أو تداولها أو إجراء أي معاملات أخرى عليها. تتميز الأصول المشفرة بتقلبات سعرية مرتفعة وقد تؤدي إلى خسائر. وقد يختلف مدى توفر خدمات WEEX ومنتجاتها والفعاليات المرتبطة بها حسب المنطقة. وتقع على عاتقك مسؤولية التأكد من أن مشاركتك تتوافق مع القوانين واللوائح المحلية المعمول بها.
قد يعجبك أيضاً
تصنيف USDC كرمز EMT مهم في الاتحاد الأوروبي: ما الذي سيتغير في 12/11 بموجب MiCA

أفضل جهاز تعدين للعملات الرقمية للمبتدئين: ما يجب التحقق منه بشأن التكلفة والكهرباء وسعر الهاش والربح قبل الشراء
أفضل بودكاستات العملات المشفرة للمبتدئين: خطة استماع لمدة 4 أسابيع

هل يخترق بيتكوين مستوى 87,000 دولار هذا الأسبوع؟ بيانات التضخم وتصريحات الفيدرالي وتدفقات صناديق ETF تحت المراقبة
أفضل محفظة للعملات المشفرة للمبتدئين 2025: اختر وفقًا لما ستفعله
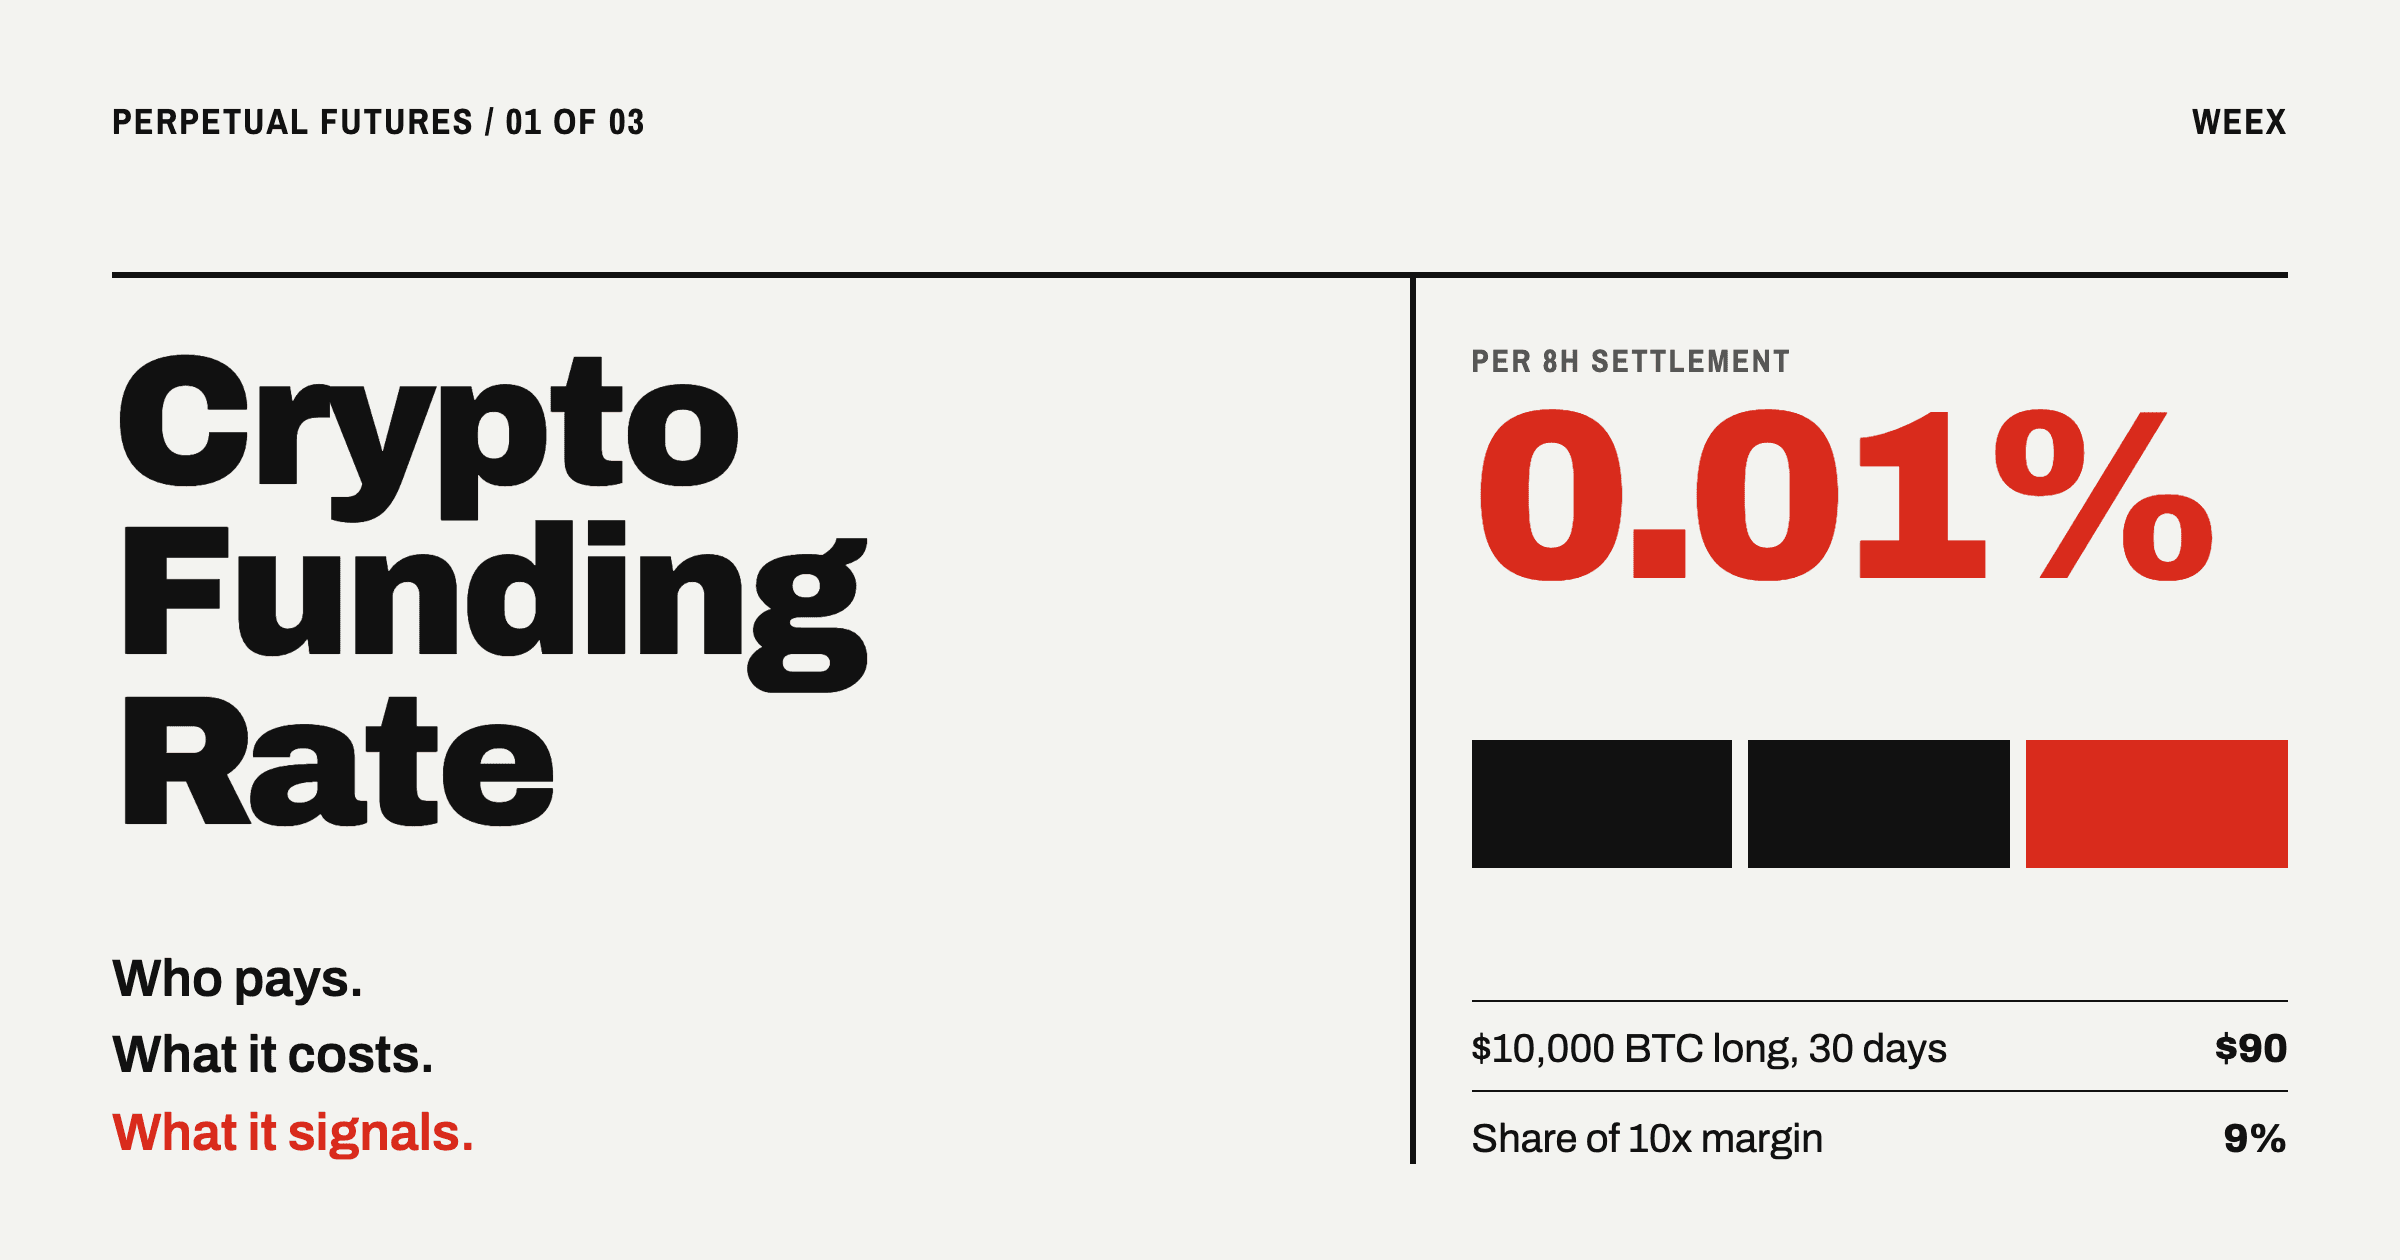
معدل تمويل العملات المشفرة: من يدفع، وما تكلفته، وما الذي يدل عليه
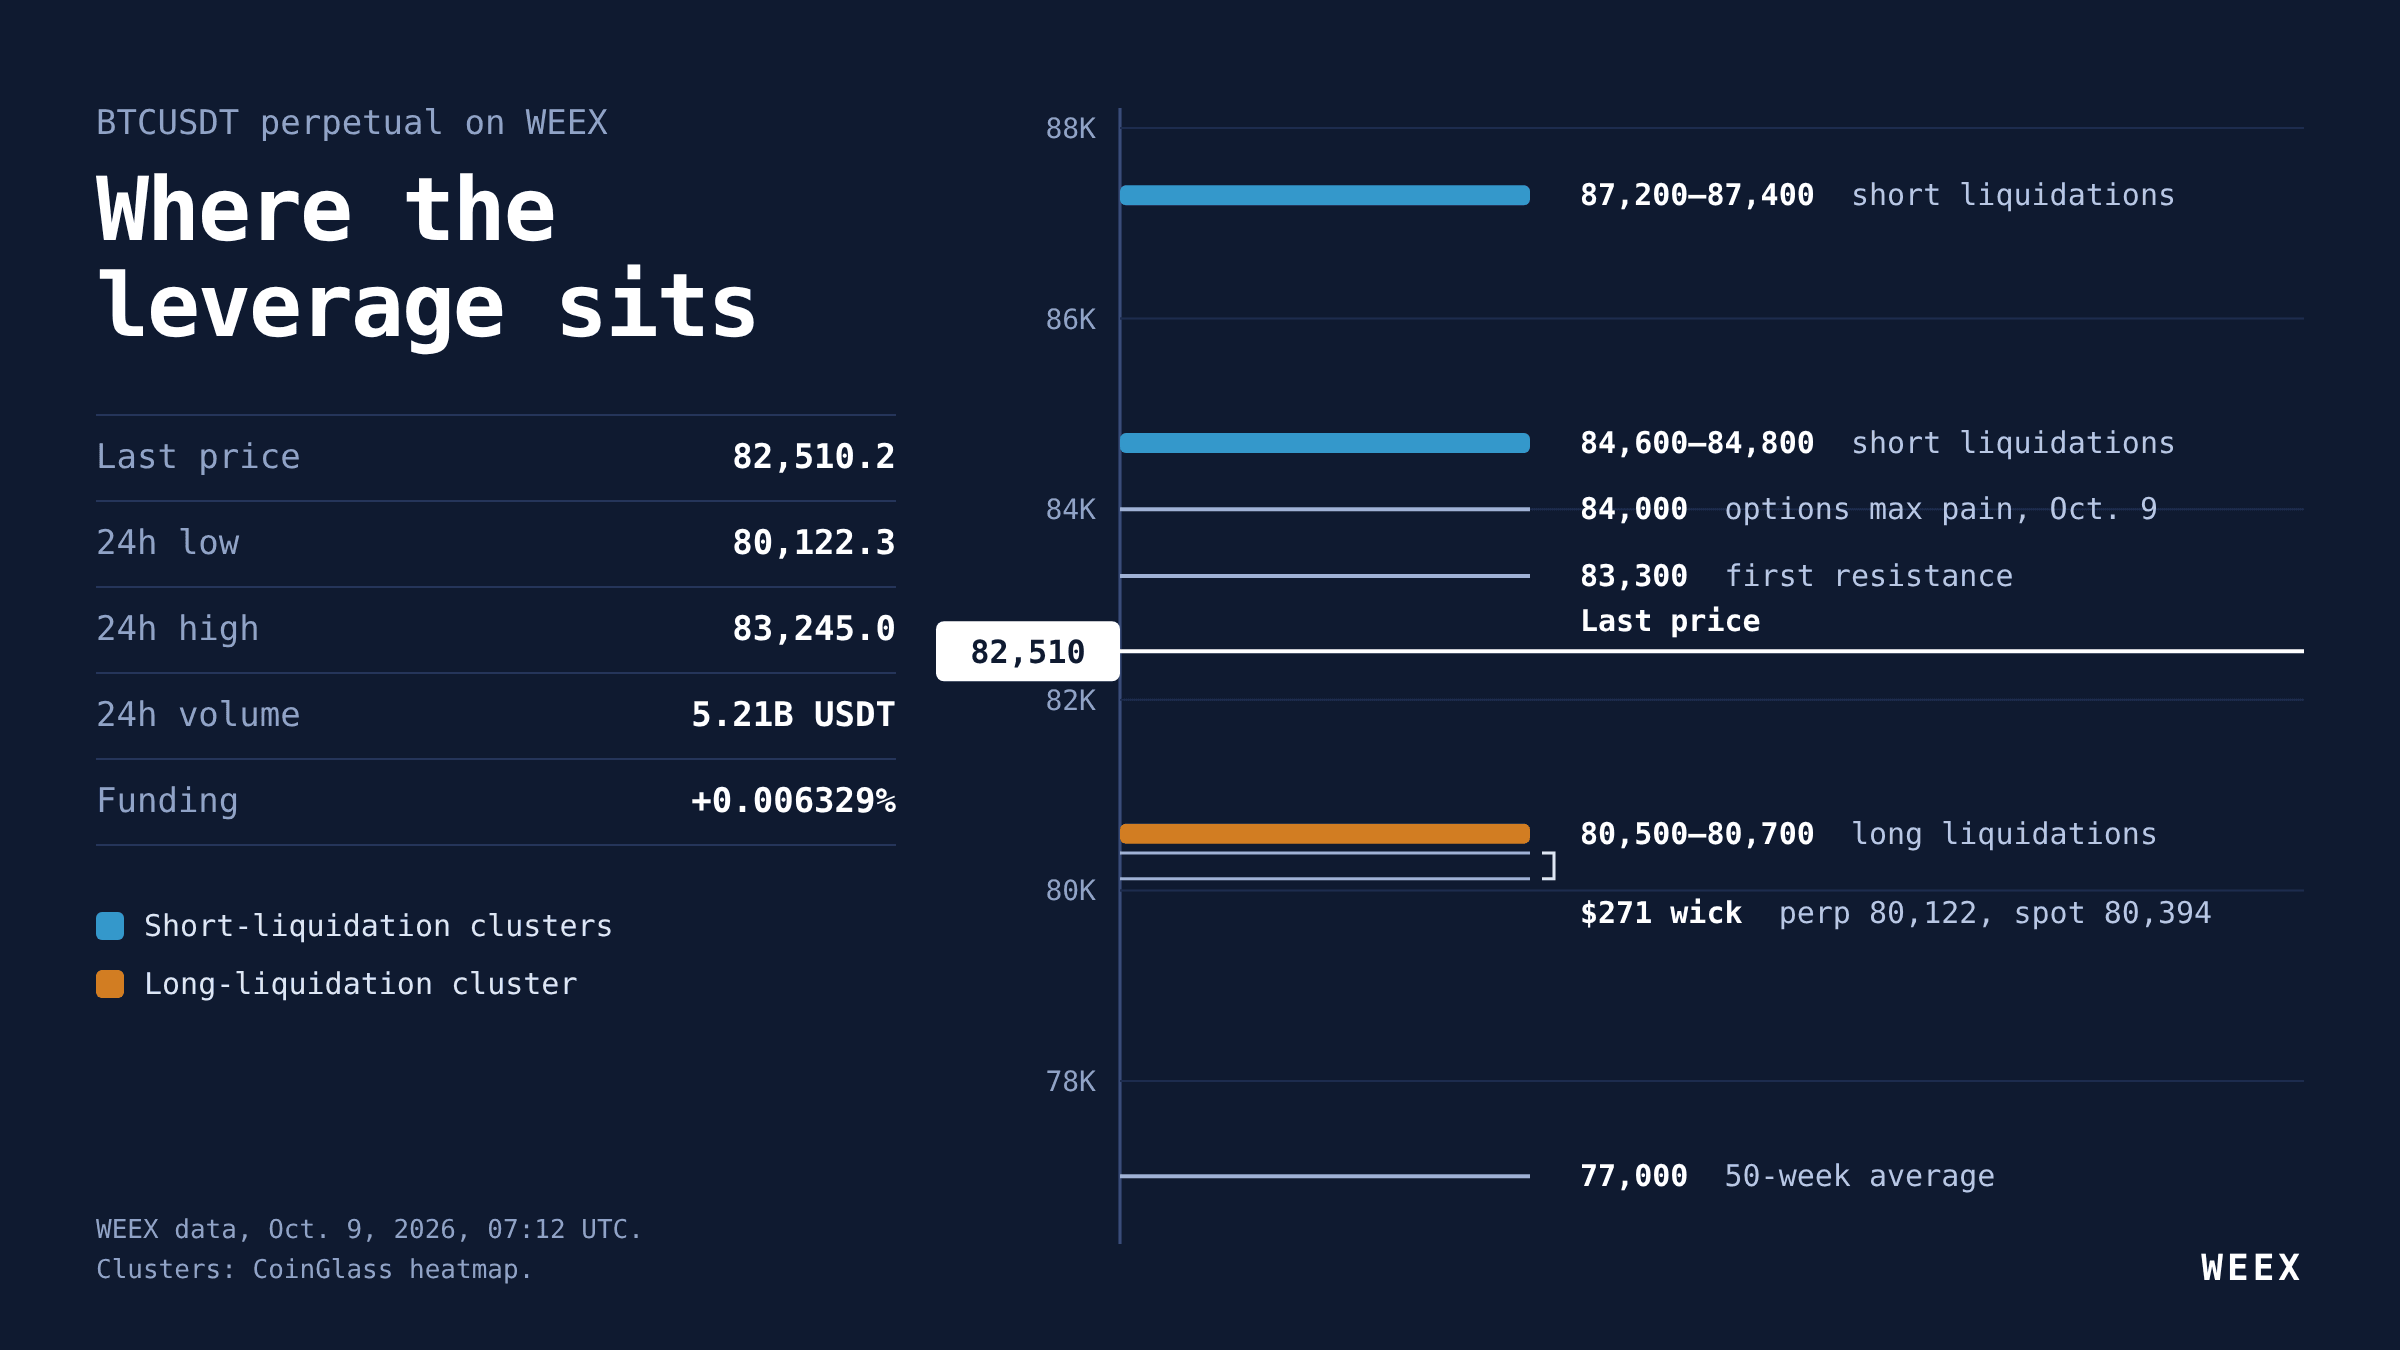
تحليل عقود BTC الآجلة: صمد عند $80K، لكن أصحاب مراكز الشراء ما زالوا يدفعون أكثر

لماذا ارتفع STRK أكثر من %25؟ فكرة Starknet للطبقة الأولى، وخارطة الطريق الكمومية والمخاطر وراء القفزة
ما عقدة البلوك تشين؟ أنواعها وأعدادها في 2026 وتكاليفها الفعلية
محفظة العملات المشفرة المجهولة: ما الذي تخفيه كل محفظة وأين تفشل
ما هي سلسلة الكتل وكيف تعمل؟ تتبّع عملية دفع حقيقية واحدة
كيفية شراء العملات المشفرة عبر Apple Pay في 5 خطوات: لماذا قد يرفض بنكك الدفع
لماذا ينخفض بيتكوين (BTC)؟ وكيف تقرأ خريطة تصفيات BTC الحرارية دون تخمين القاع
ما هي البلوك تشين وكيف تعمل؟ شرح كتلة حقيقية واحدة
سيكولوجية التداول للمبتدئين: الرياضيات وراء مشاعرك
ما هي USDC وكيف تعمل؟
ما هو DeFi؟ دليل المبتدئين إلى التمويل اللامركزي
ما هي تقنية البلوك تشين وكيف تعمل؟ تتبّع معاملة
محفظة عملات رقمية مجهولة الهوية: ما الذي لا يزال يحمي خصوصيتك في 2026
قفزة سعر HBAR وانعكاسه: مراكز الشراء والبيع وأوامر وقف الخسارة
العقود الآجلة لبيتكوين كاش: شرح عقود CME مقابل العقود الدائمة
العملات المشفرة التي يمكن للمبتدئين شراؤها: خطة بداية بسيطة من 3 مستويات
استئناف السحب على مراحل في Bitget: الجدول الزمني (UTC+8) والفحوصات لمستخدمي تايوان
مسودة ألمانيا لضريبة العملات المشفرة لعام 2027: ماذا يعني التقدير البديل بنسبة 50 بالمئة؟
تداول العقود الآجلة لإيثيريوم: كيفية تحديد حجم مراكز ETH وقراءة PnL
أفضل محفظة باردة للعملات المشفرة في 2026: أفضل الخيارات وفقًا لطريقة احتفاظك
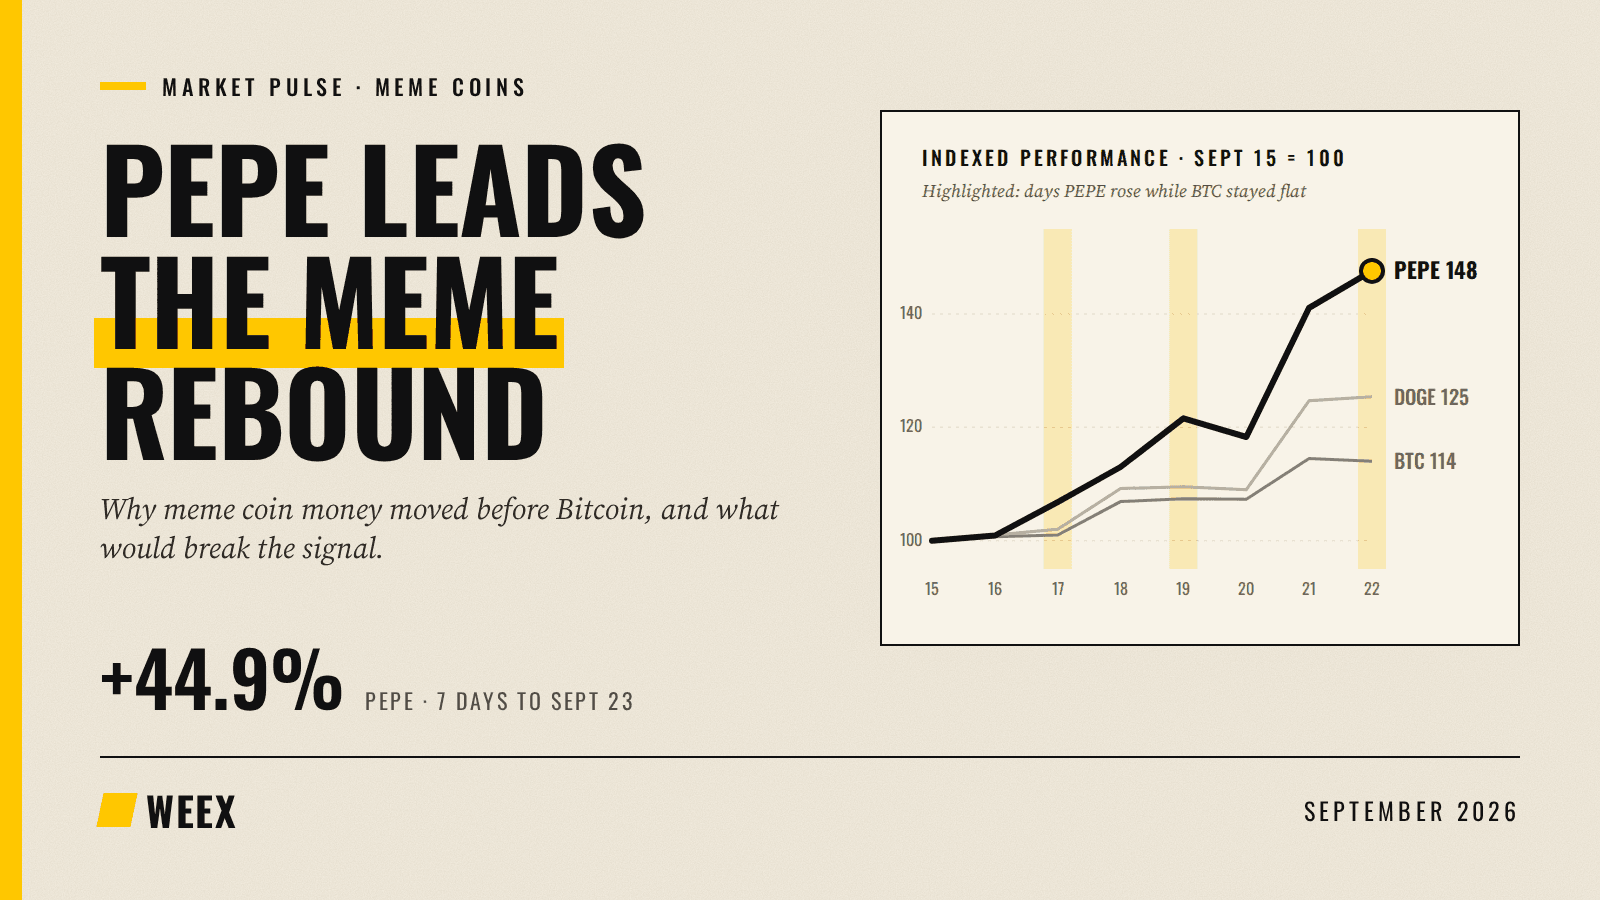
لماذا ارتفع PEPE اليوم؟ شرح إشارة سيولة عملات الميم
تصفية العملات الرقمية: السعر الدقيق الذي يمحو مركزك
شرح تداول العقود الآجلة للعملات الرقمية: صفقة حقيقية واحدة من الدخول إلى الخروج
ما استخدامات البلوك تشين؟ ترتيب استخدامات الأموال الحقيقية في 2026
تصنيف USDC كرمز EMT مهم في الاتحاد الأوروبي: ما الذي سيتغير في 12/11 بموجب MiCA
أفضل جهاز تعدين للعملات الرقمية للمبتدئين: ما يجب التحقق منه بشأن التكلفة والكهرباء وسعر الهاش والربح قبل الشراء
أفضل بودكاستات العملات المشفرة للمبتدئين: خطة استماع لمدة 4 أسابيع
هل يخترق بيتكوين مستوى 87,000 دولار هذا الأسبوع؟ بيانات التضخم وتصريحات الفيدرالي وتدفقات صناديق ETF تحت المراقبة
أفضل محفظة للعملات المشفرة للمبتدئين 2025: اختر وفقًا لما ستفعله
معدل تمويل العملات المشفرة: من يدفع، وما تكلفته، وما الذي يدل عليه


