
ما معدل التمويل؟ وكيف تفرض العقود الآجلة الدائمة رسوماً على مراكز الشراء والبيع

 فضّلنا على Google


معدل التمويل هو تحويل دوري بين مراكز الشراء والبيع في عقد آجل دائم، ويهدف إلى إبقاء سعر العقد قريباً من سعر السوق المرجعي. وهو ليس رسماً ثابتاً عند الدخول: فعندما يكون المعدل المعروض موجباً، يدفع أصحاب مراكز الشراء عادةً لأصحاب مراكز البيع؛ وعندما يكون سالباً، يدفع أصحاب مراكز البيع عادةً لأصحاب مراكز الشراء، ويعتمد المبلغ الفعلي على المعدل الساري والقيمة الاسمية للمركز وشروط التسوية.
كيف ينتقل التمويل بين مراكز الشراء والبيع
ليس للعقد الآجل الدائم تاريخ انتهاء، لذا يستخدم السوق التمويل لردع بقاء سعر العقد بعيداً عن سعره المرجعي. وقد يتزامن الطلب القوي على مراكز الشراء مع معدل موجب، بينما قد يتزامن الطلب الأقوى على مراكز البيع مع معدل سالب. يصف ذلك تحويلاً للتمويل في وقت محدد، لكنه لا يثبت أن السعر سيرتفع أو ينخفض أو سيعكس اتجاهه.
عرضت صفحة العقود الدائمة BTC/USDT في WEEX تايوان حقل معدل التمويل وعداً تنازلياً للتسوية في 17/09/2026. يتغير الحقل بحسب العقد والسوق. اقرأ القيمة المعروضة حالياً على الصفحة بدلاً من اعتبار نسبة واحدة حالة مستمرة على المدى الطويل. وينبغي قراءة دليل صيغ العقود من WEEX إلى جانب قواعد المنتج الحالية.
كيف يؤثر الرسم على المركز
يُحتسب التمويل عموماً بناءً على القيمة الاسمية للمركز والمعدل الساري، وليس على الهامش المودع فحسب. لذلك يمكن أن يؤثر اتجاه المركز وحجمه، وما إذا كان المركز قائماً عند موعد التسوية، في نتيجة الحساب. في بيئة المعدلات الموجبة، ينبغي لمتداول مراكز الشراء أن يدرج التمويل ضمن تكلفة الاحتفاظ بالمركز؛ وفي بيئة المعدلات السالبة، ينبغي لمتداول مراكز البيع ألا يفترض وجود دخل ثابت، لأن المعدل قد يتغير.
التمويل منفصل عن رسوم التداول والأرباح والخسائر المحققة والانزلاق السعري. فقد تؤدي حركة سعر مواتية مع ذلك إلى تقليصها بسبب الرسوم والتمويل، بينما قد يؤدي سعر شبه ثابت إلى تغير صافي النتيجة. عند مراجعة مركز، تعامل مع الاتجاه والقيمة الاسمية والتمويل وتنفيذ الدخول والخروج والهامش المتاح بوصفها بنوداً منفصلة.
قائمة تحقق للمبتدئين بشأن التمويل
- اختر زوج العقود الدائمة الصحيح، وتحقق من معدل التمويل المعروض والعد التنازلي للتسوية واتجاه المركز.
- ضع المعدل في سياق مدة الاحتفاظ التي تنويها وحجم المركز، بدلاً من النظر فقط إلى كونه موجباً أو سالباً.
- احتسب التمويل إلى جانب الرسوم والانزلاق السعري وحركة السعر وتغيرات الهامش. تحويل التمويل ليس عائداً مضموناً.
- حدد شرطاً للخروج، وتحقق من سجل المركز حول موعد التسوية. لا تتجاهل مسافة التصفية لمجرد انتظار دفعة محتملة.
- أعِد قراءة قواعد المنتج السارية عندما تعرض الواجهة صيانة أو قيوداً على التداول أو تغييراً في معلمات العقد.
سعر --
التمويل ليس مؤشراً مستقلاً
قد يعكس المعدل الموجب المرتفع تكدس الطلب على مراكز الشراء أو اختلالاً مؤقتاً؛ ولا يمكن للمعدل السالب وحده أن يثبت حدوث انعكاس. ينبغي النظر إلى التمويل والفائدة المفتوحة وعمق دفتر الأوامر وسلوك السعر ضمن إطار واحد لإدارة المخاطر. إن الادعاء بأن المتداول يستطيع تحقيق عائد مستقر بمجرد تحصيل التمويل يتجاهل مخاطر الاتجاه والتصفية والتنفيذ والسيولة.
تُضخّم الرافعة المالية خسارة السعر وقد تؤدي إلى التصفية قبل حدث التمويل التالي. تحقق من الشروط الحالية على صفحة العقود الآجلة في WEEX قبل اتخاذ قرارك. إذا كان هدفك شراء أصل والاحتفاظ به من دون مركز في عقد دائم، فقارن ذلك بـصفحة التداول الفوري BTC/USDT؛ إذ ينطوي التداول الفوري أيضاً على مخاطر السعر والحفظ والتحويل.
قراءة حقل التمويل بمسؤولية
تشير الإشارة إلى الاتجاه المعتاد للتحويل، لكنها لا توضح وحدها حجم التغير النهائي في الحساب. فقد يكون للمعدل الصغير أثر مهم عند تطبيقه على مركز ذي قيمة اسمية كبيرة، بينما قد يكون أثر معدل يبدو كبيراً على مركز صغير جداً مختلفاً. تحقق من القيمة الاسمية للمركز وطريقة الاحتساب المعروضة للمنتج بدلاً من مقارنة النسب المئوية بين أزواج غير مرتبطة.
والعد التنازلي هو أيضاً شرط ينبغي مراقبته، وليس وعداً ببقاء المعدل دون تغيير حتى التسوية. فقد يتحدث المعدل، أو يتغير حجم المركز، أو يُغلق المركز قبل الحدث. سجّل المعدل وتفاصيل المركز المعروضة عند اتخاذك القرار، ثم راجع سجل المركز النهائي بعد ذلك.
اجعل حسابات الحساب واضحة
عند فتح مركز، سجّل المعدل المعروض والقيمة الاسمية والاتجاه والعد التنازلي للتسوية. بعد الحدث، قارن بند التمويل بسجل المركز بدلاً من التقدير من الذاكرة. وهذا مفيد بوجه خاص عندما يتغير حجم المركز، أو يُغلق جزئياً، أو يستمر خلال أكثر من تحديث معروض.
لا تقارن نسبة تمويل من عقد مباشرةً بنسبة من عقد آخر من دون التحقق من طريقة احتساب القيمة الاسمية وقاعدة التسوية لكل منتج. فقد يكون للإشارة نفسها أثر عملي مختلف عندما يختلف حجم المركز والسعر وعملة الحساب.
أسئلة شائعة
هل التمويل رسم تحتفظ به المنصة؟
هو عموماً تحويل بين مراكز الشراء والبيع، وليس البند نفسه الذي تمثله رسوم التداول. راجع سجل المركز وصفحة الرسوم كلّاً على حدة، لأن طرق الاحتساب والجهات المستفيدة تختلف.
هل يعني معدل التمويل الموجب أن السعر يجب أن ينخفض؟
لا. فهو يعكس حالة تمويل في وقت محدد، ولا يمكنه بمفرده التنبؤ باتجاه السعر أو بنقطة تحول.
هل أحتاج إلى مراقبة التمويل إذا لم أستخدم رافعة مالية؟
إذا لم تكن تحتفظ بمركز في عقد دائم، فلن تدفع التمويل أو تتلقاه بصفتك صاحب مركز في العقد. التداول الفوري والعقود الآجلة منتجان مختلفان، لذا تحقق مما يحتفظ به الحساب فعلياً.
اقرأ المزيد: العقود الآجلة الدائمة للمبتدئين · التداول الفوري للمبتدئين · مثال على معدل تمويل بيتكوين
هذه المقالة معلومات عامة وليست نصيحة استثمارية أو مالية أو قانونية أو ضريبية. قد تؤدي العقود الآجلة الدائمة والتمويل والرافعة المالية إلى خسارة الأصول.
يُقدَّم هذا المحتوى لأغراض معلوماتية عامة فقط، ولا يُشكل مشورة مالية أو استثمارية أو قانونية أو ضريبية. ولا ينبغي اعتبار أي فعاليات أو مكافآت أو عروض ترويجية عبر الإنترنت أو أي معلومات ذات صلة واردة فيه توصيةً أو طلبًا أو دعوةً لشراء الأصول المشفرة أو بيعها أو تداولها أو إجراء أي معاملات أخرى عليها. تتميز الأصول المشفرة بتقلبات سعرية مرتفعة وقد تؤدي إلى خسائر. وقد يختلف مدى توفر خدمات WEEX ومنتجاتها والفعاليات المرتبطة بها حسب المنطقة. وتقع على عاتقك مسؤولية التأكد من أن مشاركتك تتوافق مع القوانين واللوائح المحلية المعمول بها.
قد يعجبك أيضاً
تصنيف USDC كرمز EMT مهم في الاتحاد الأوروبي: ما الذي سيتغير في 12/11 بموجب MiCA

أفضل جهاز تعدين للعملات الرقمية للمبتدئين: ما يجب التحقق منه بشأن التكلفة والكهرباء وسعر الهاش والربح قبل الشراء
أفضل بودكاستات العملات المشفرة للمبتدئين: خطة استماع لمدة 4 أسابيع

هل يخترق بيتكوين مستوى 87,000 دولار هذا الأسبوع؟ بيانات التضخم وتصريحات الفيدرالي وتدفقات صناديق ETF تحت المراقبة
أفضل محفظة للعملات المشفرة للمبتدئين 2025: اختر وفقًا لما ستفعله
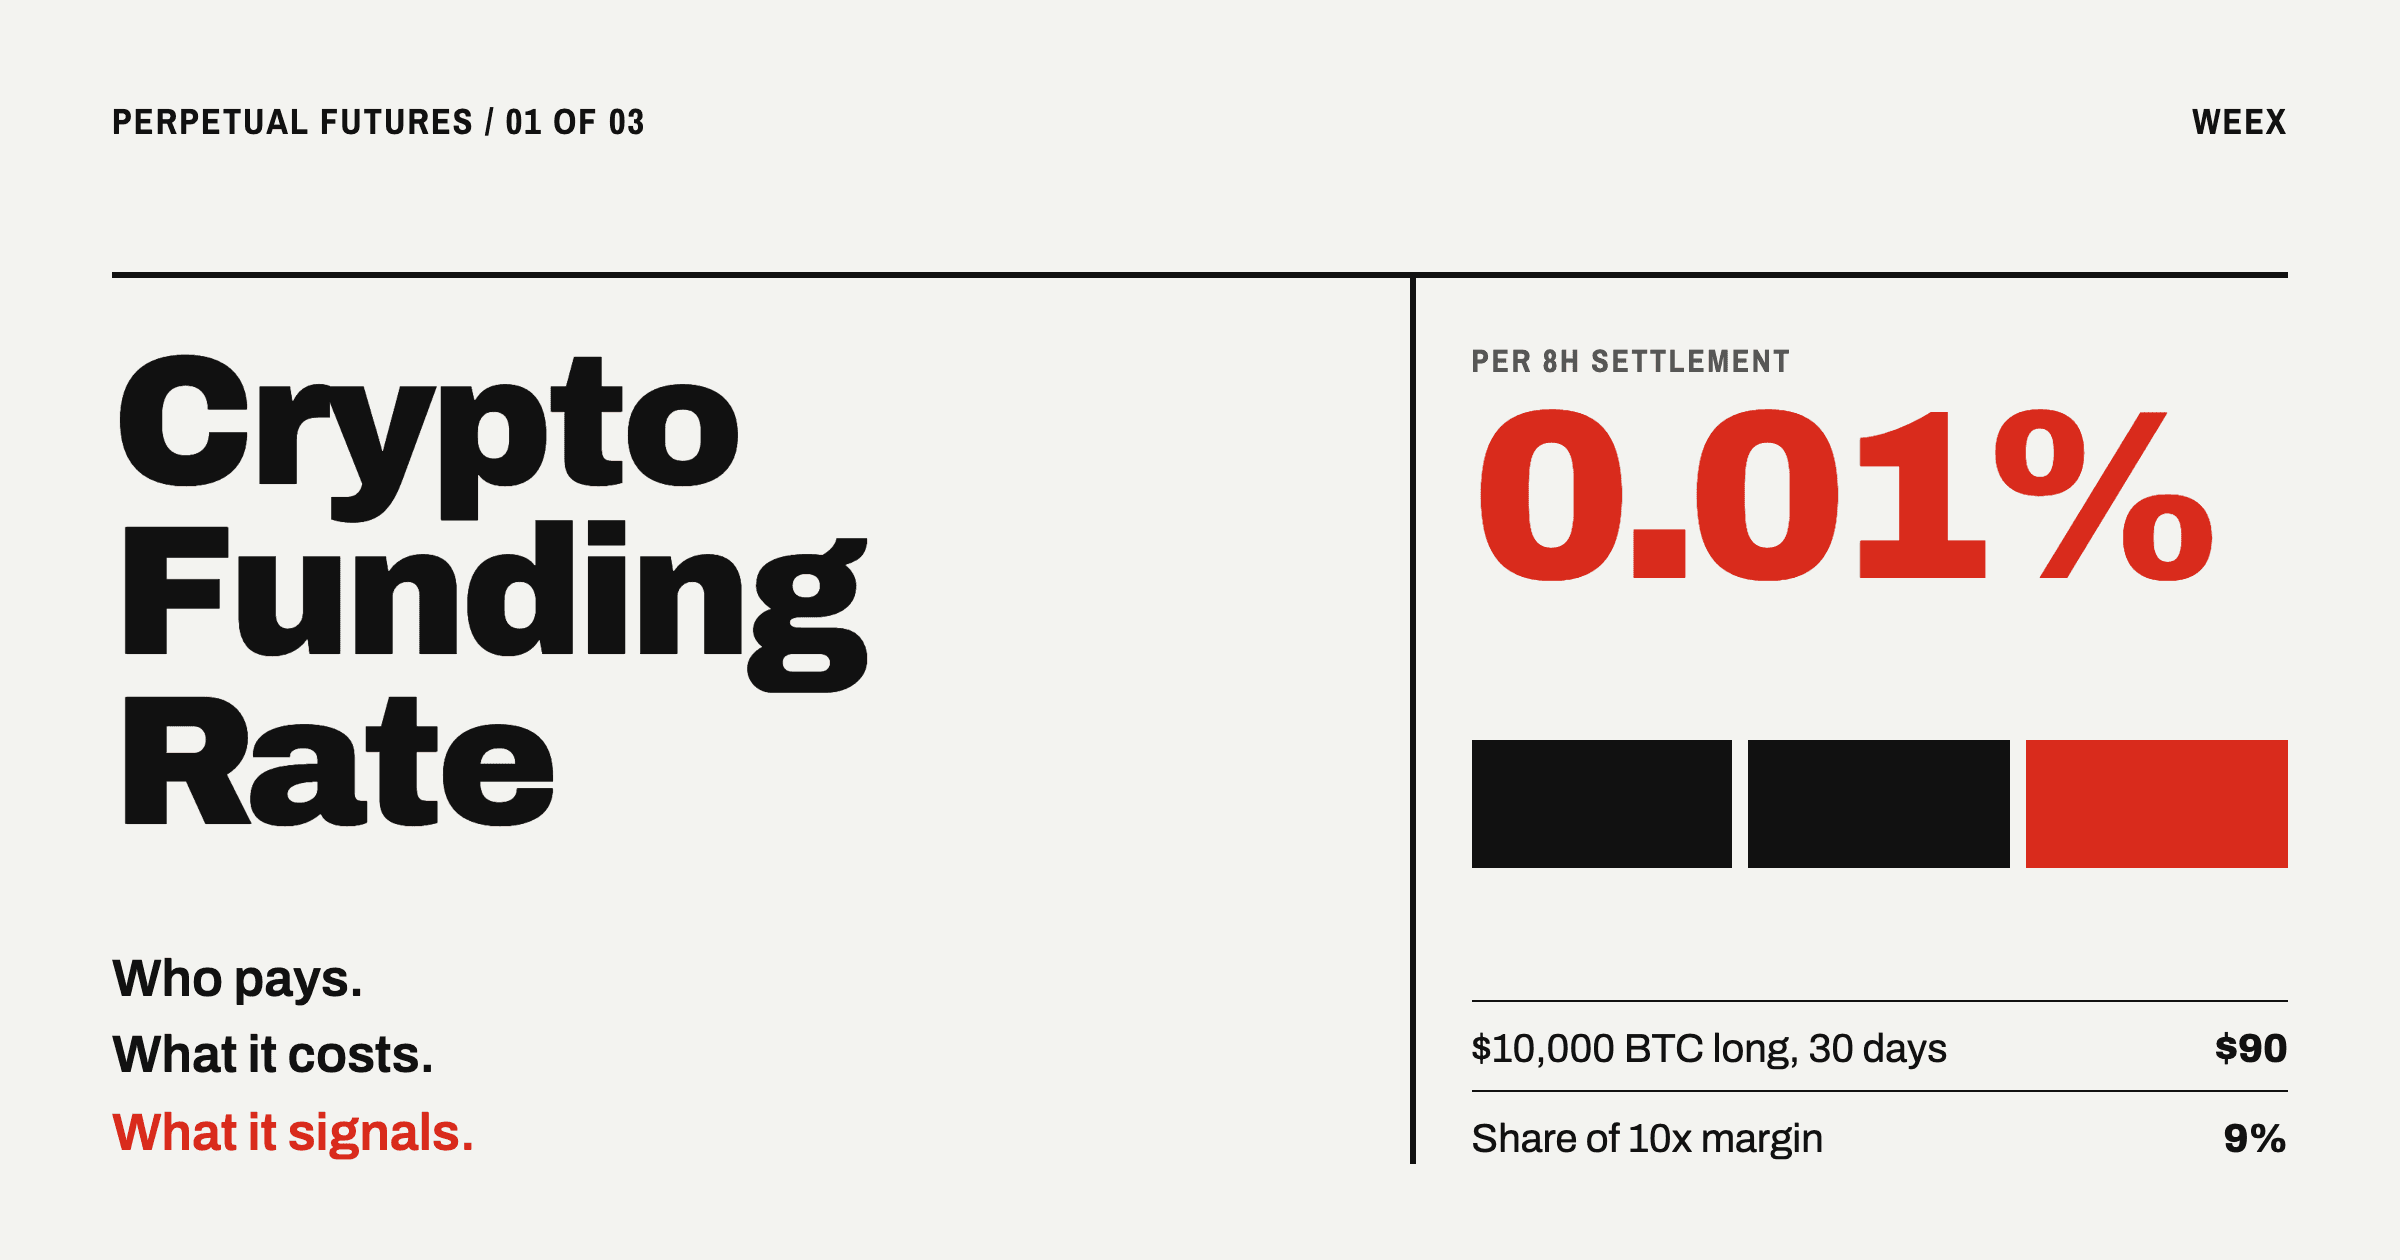
معدل تمويل العملات المشفرة: من يدفع، وما تكلفته، وما الذي يدل عليه
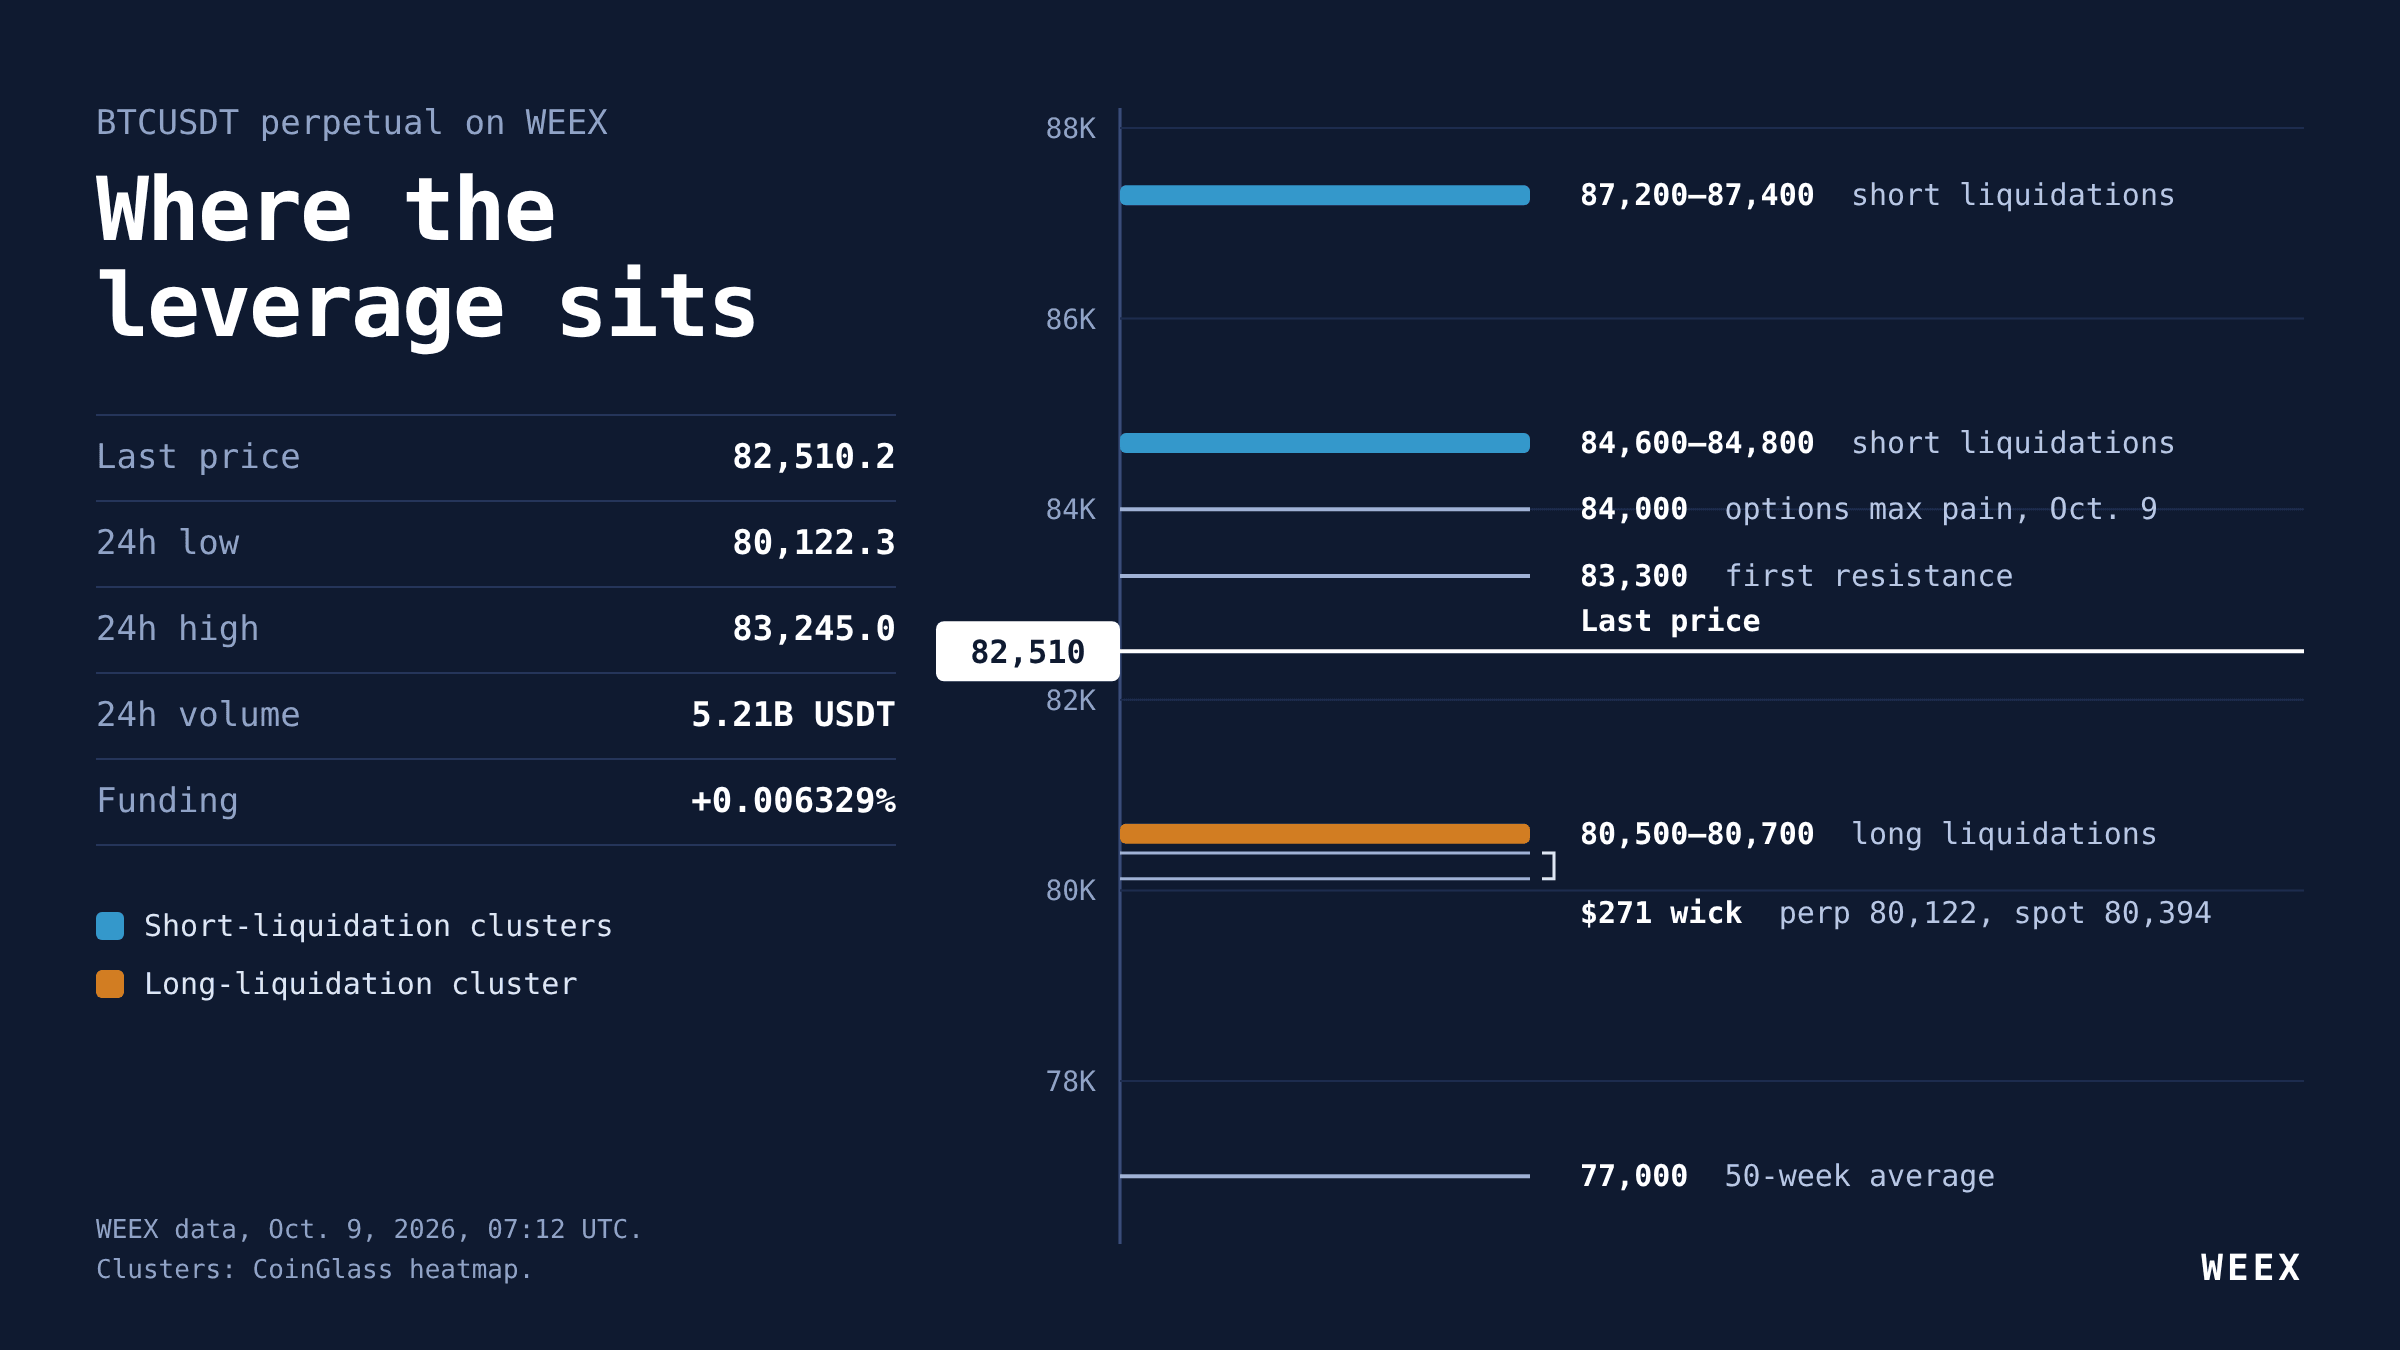
تحليل عقود BTC الآجلة: صمد عند $80K، لكن أصحاب مراكز الشراء ما زالوا يدفعون أكثر

لماذا ارتفع STRK أكثر من %25؟ فكرة Starknet للطبقة الأولى، وخارطة الطريق الكمومية والمخاطر وراء القفزة
ما عقدة البلوك تشين؟ أنواعها وأعدادها في 2026 وتكاليفها الفعلية
محفظة العملات المشفرة المجهولة: ما الذي تخفيه كل محفظة وأين تفشل
ما هي سلسلة الكتل وكيف تعمل؟ تتبّع عملية دفع حقيقية واحدة
كيفية شراء العملات المشفرة عبر Apple Pay في 5 خطوات: لماذا قد يرفض بنكك الدفع
لماذا ينخفض بيتكوين (BTC)؟ وكيف تقرأ خريطة تصفيات BTC الحرارية دون تخمين القاع
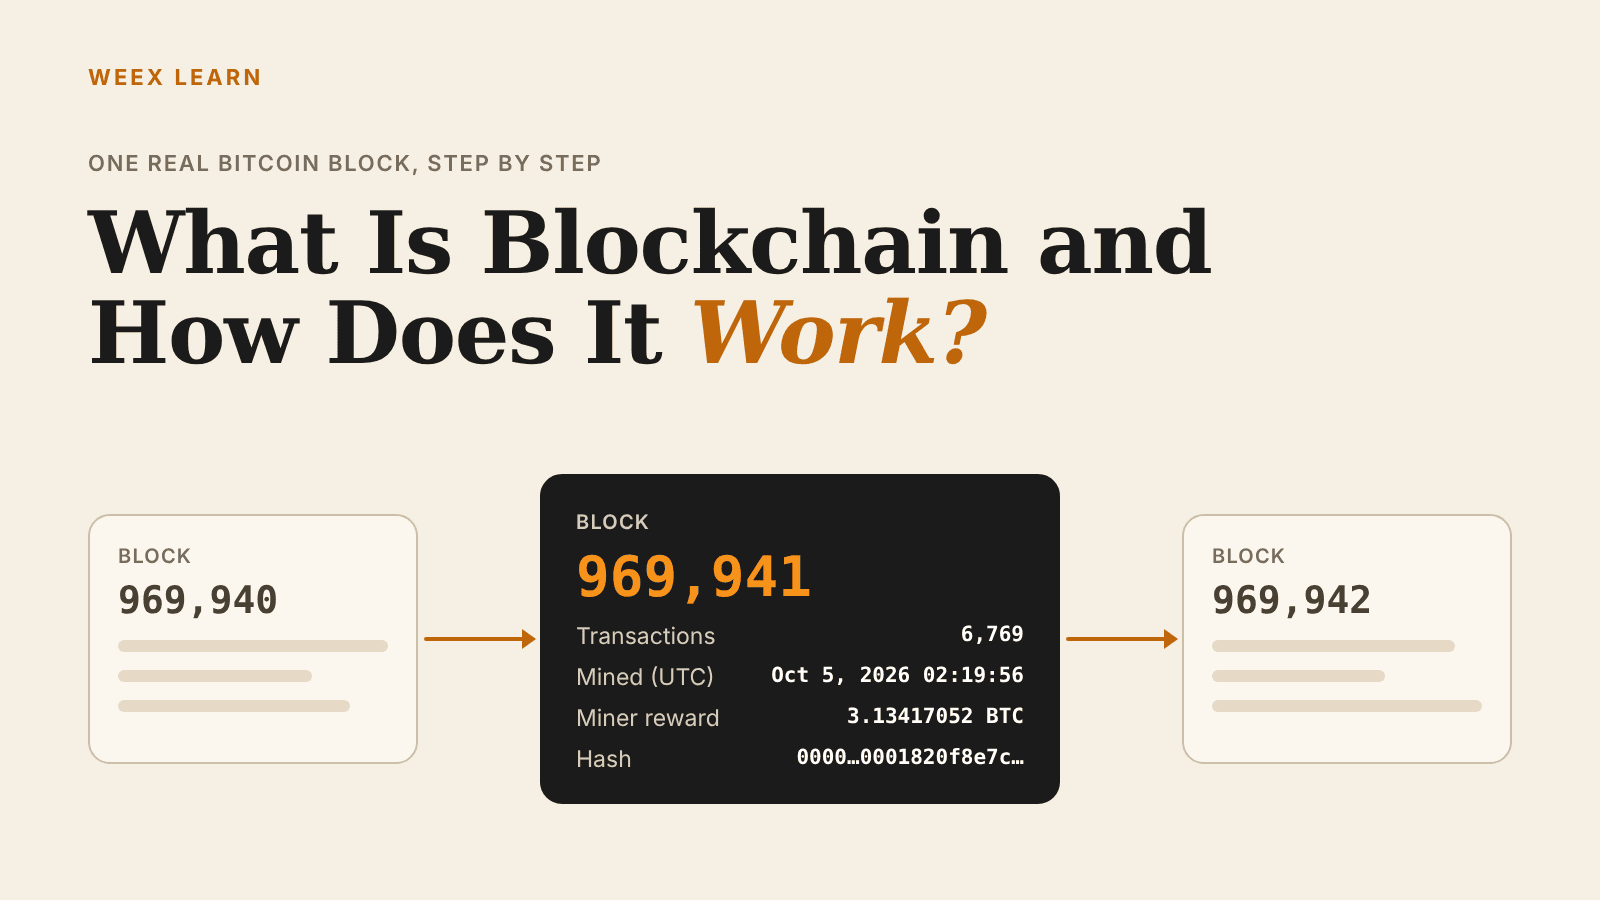
ما هي البلوك تشين وكيف تعمل؟ شرح كتلة حقيقية واحدة
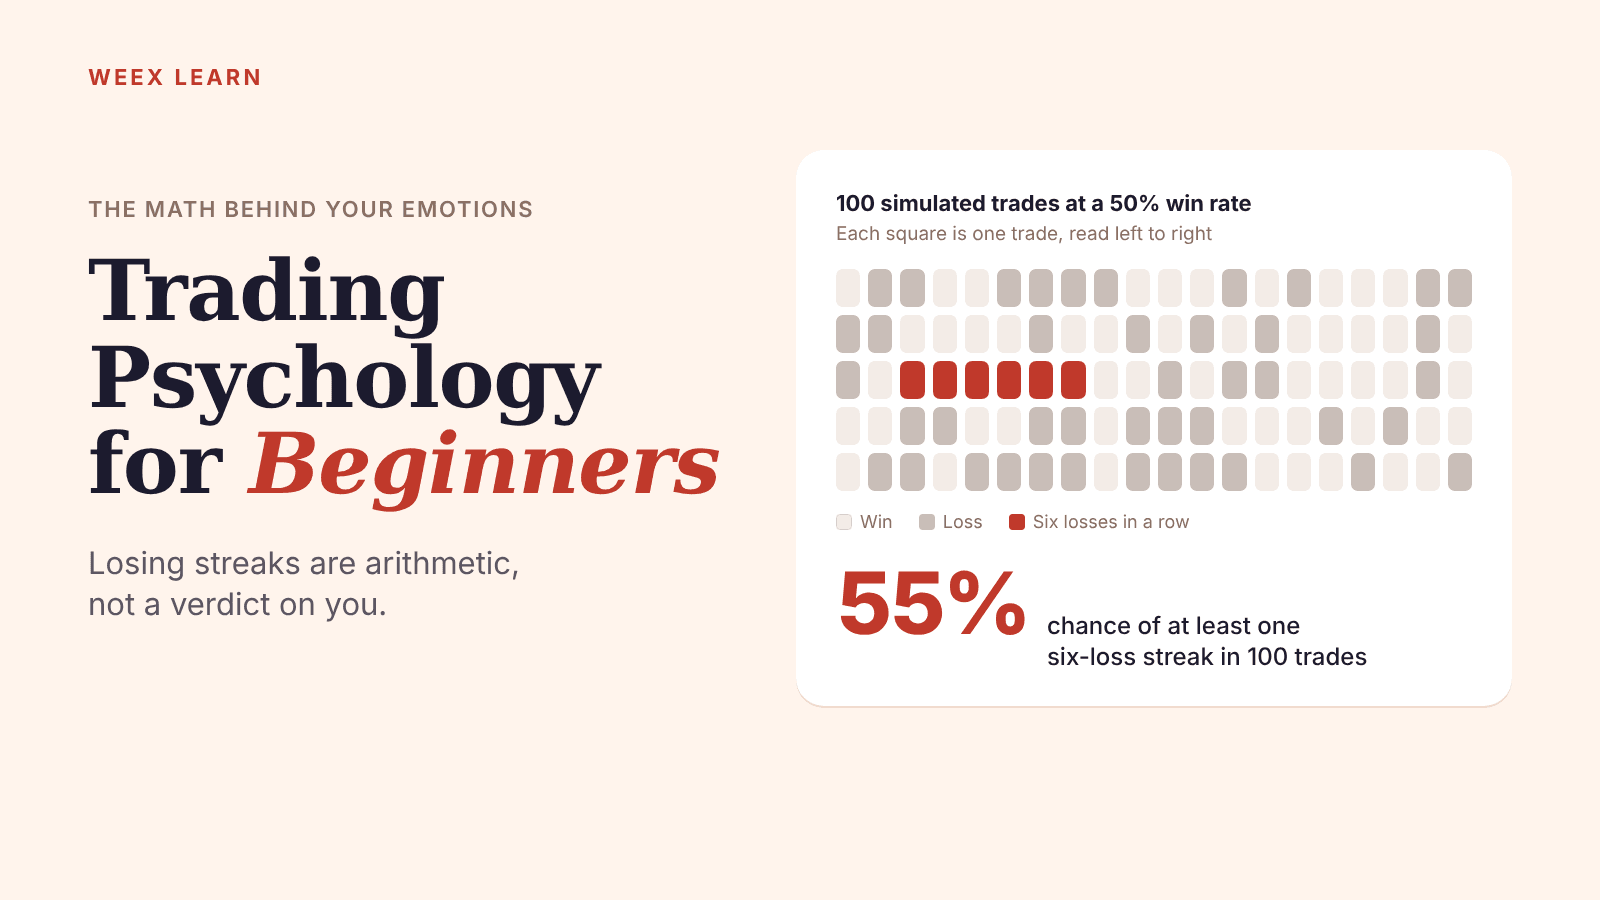
سيكولوجية التداول للمبتدئين: الرياضيات وراء مشاعرك
ما هي USDC وكيف تعمل؟
ما هو DeFi؟ دليل المبتدئين إلى التمويل اللامركزي
ما هي تقنية البلوك تشين وكيف تعمل؟ تتبّع معاملة
محفظة عملات رقمية مجهولة الهوية: ما الذي لا يزال يحمي خصوصيتك في 2026
قفزة سعر HBAR وانعكاسه: مراكز الشراء والبيع وأوامر وقف الخسارة
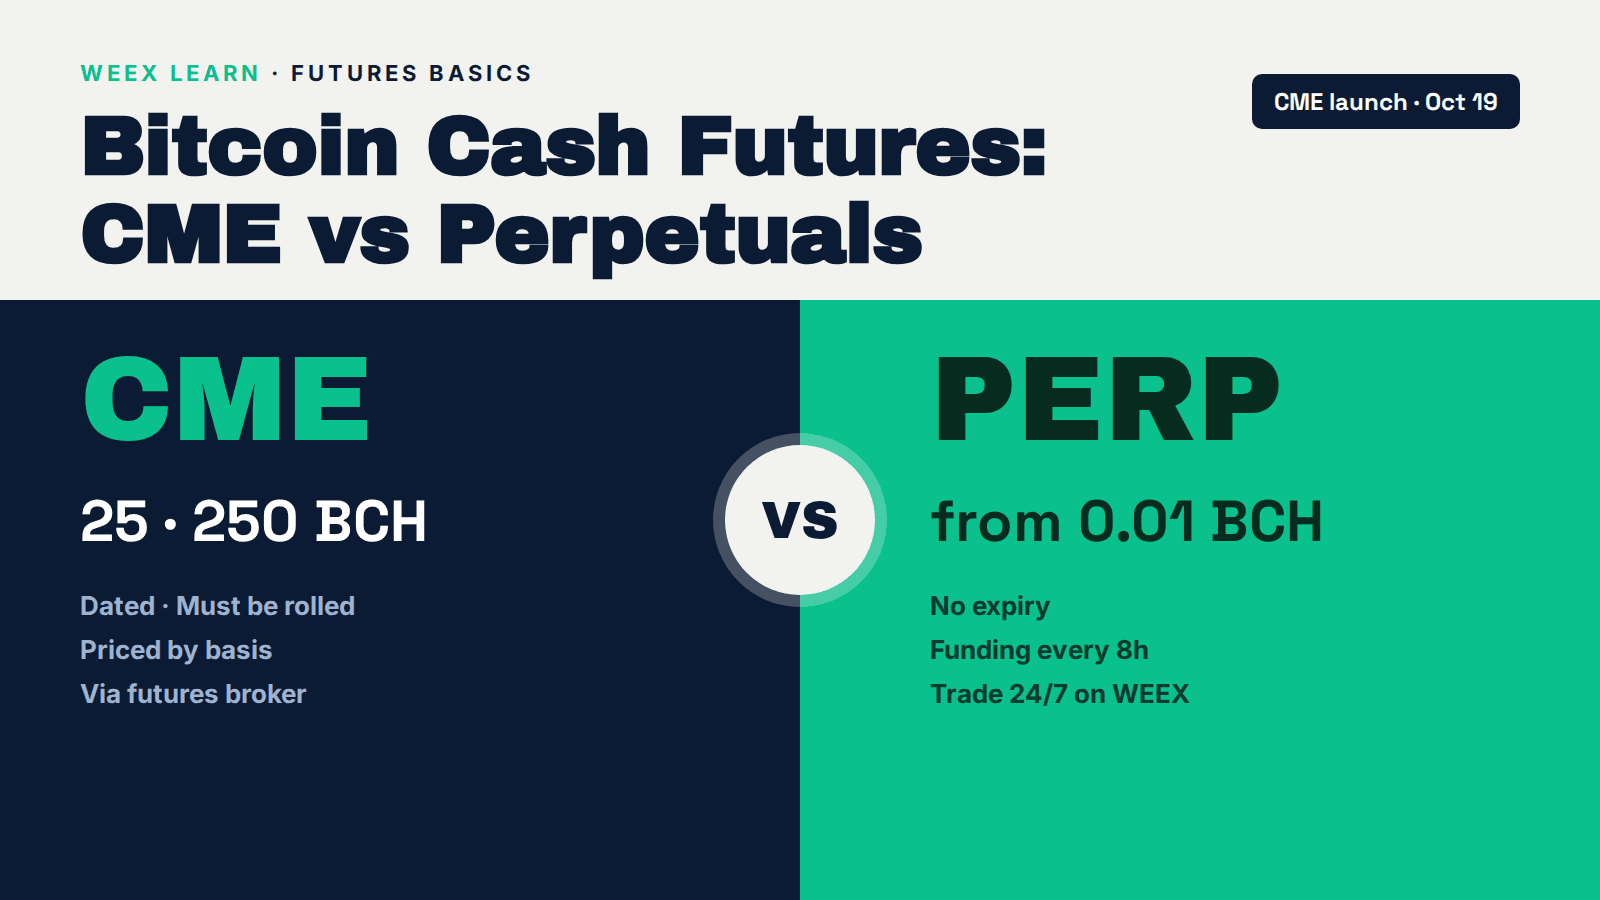
العقود الآجلة لبيتكوين كاش: شرح عقود CME مقابل العقود الدائمة
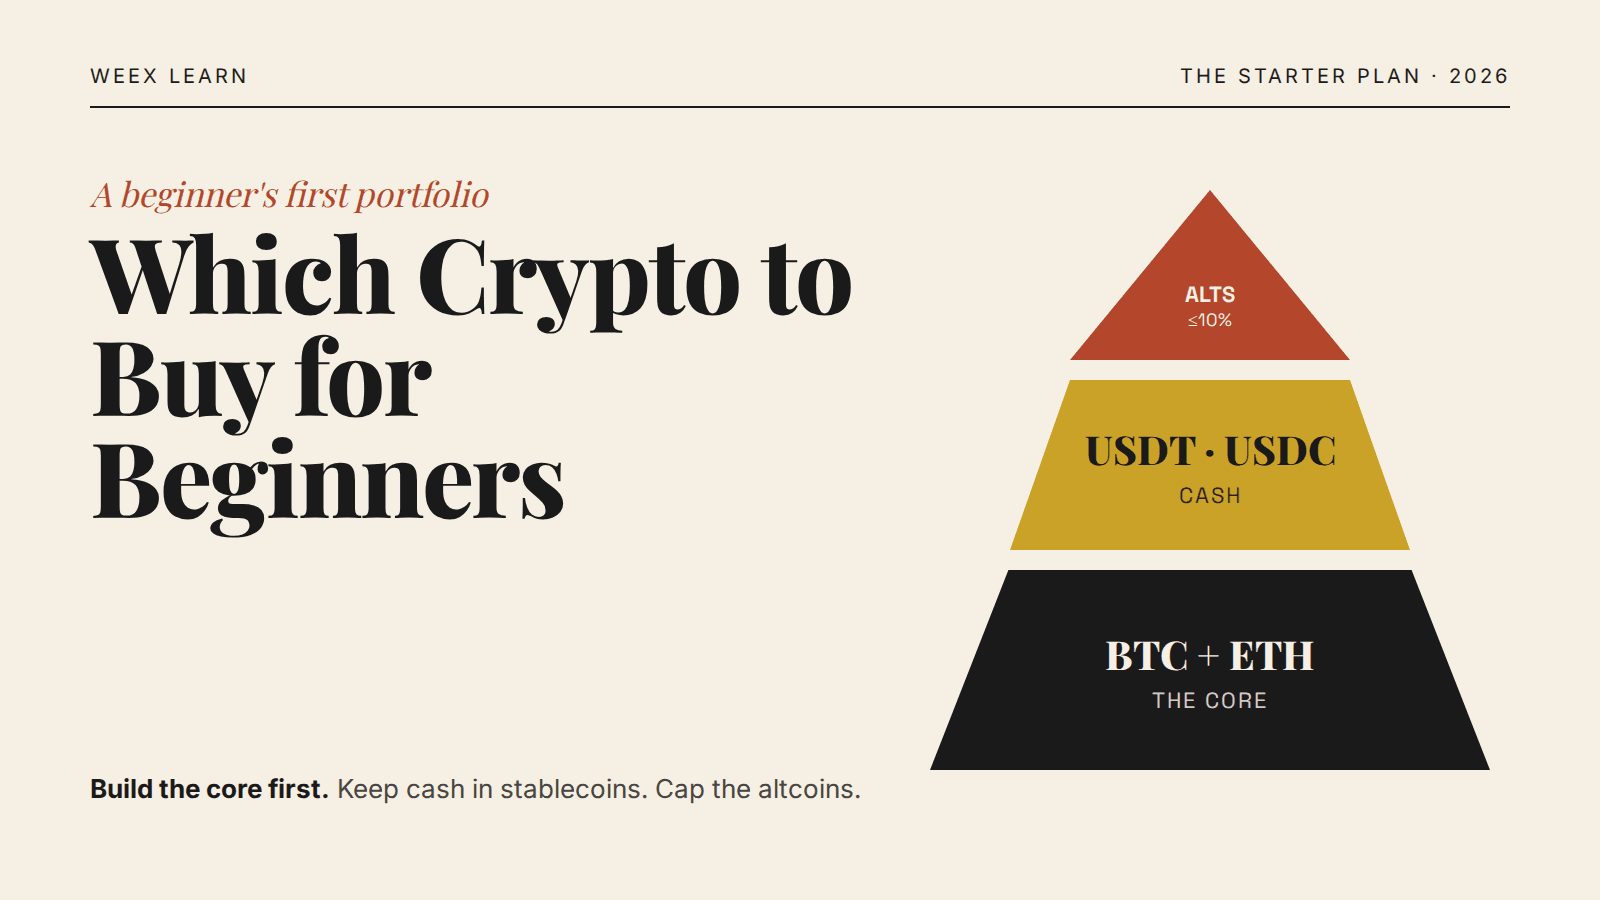
العملات المشفرة التي يمكن للمبتدئين شراؤها: خطة بداية بسيطة من 3 مستويات
استئناف السحب على مراحل في Bitget: الجدول الزمني (UTC+8) والفحوصات لمستخدمي تايوان
مسودة ألمانيا لضريبة العملات المشفرة لعام 2027: ماذا يعني التقدير البديل بنسبة 50 بالمئة؟
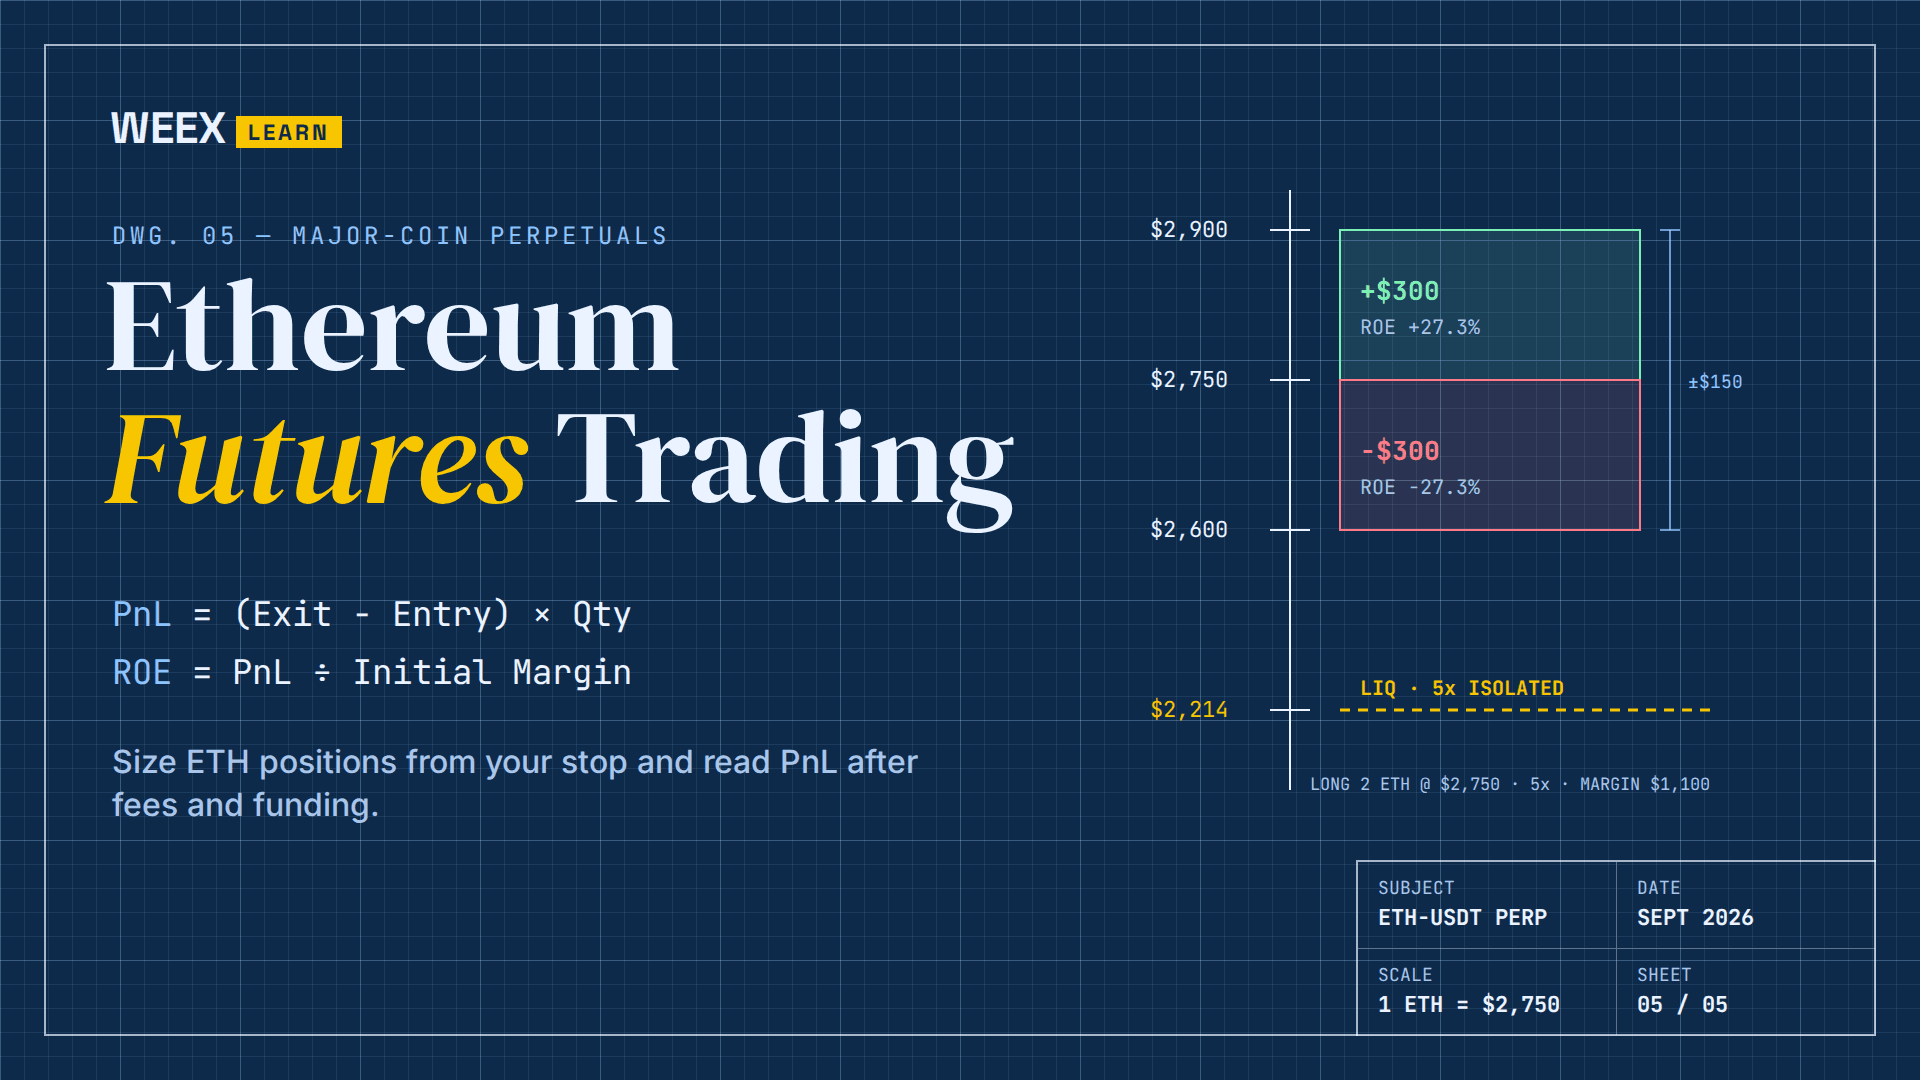
تداول العقود الآجلة لإيثيريوم: كيفية تحديد حجم مراكز ETH وقراءة PnL
أفضل محفظة باردة للعملات المشفرة في 2026: أفضل الخيارات وفقًا لطريقة احتفاظك
لماذا ارتفع PEPE اليوم؟ شرح إشارة سيولة عملات الميم
تصفية العملات الرقمية: السعر الدقيق الذي يمحو مركزك
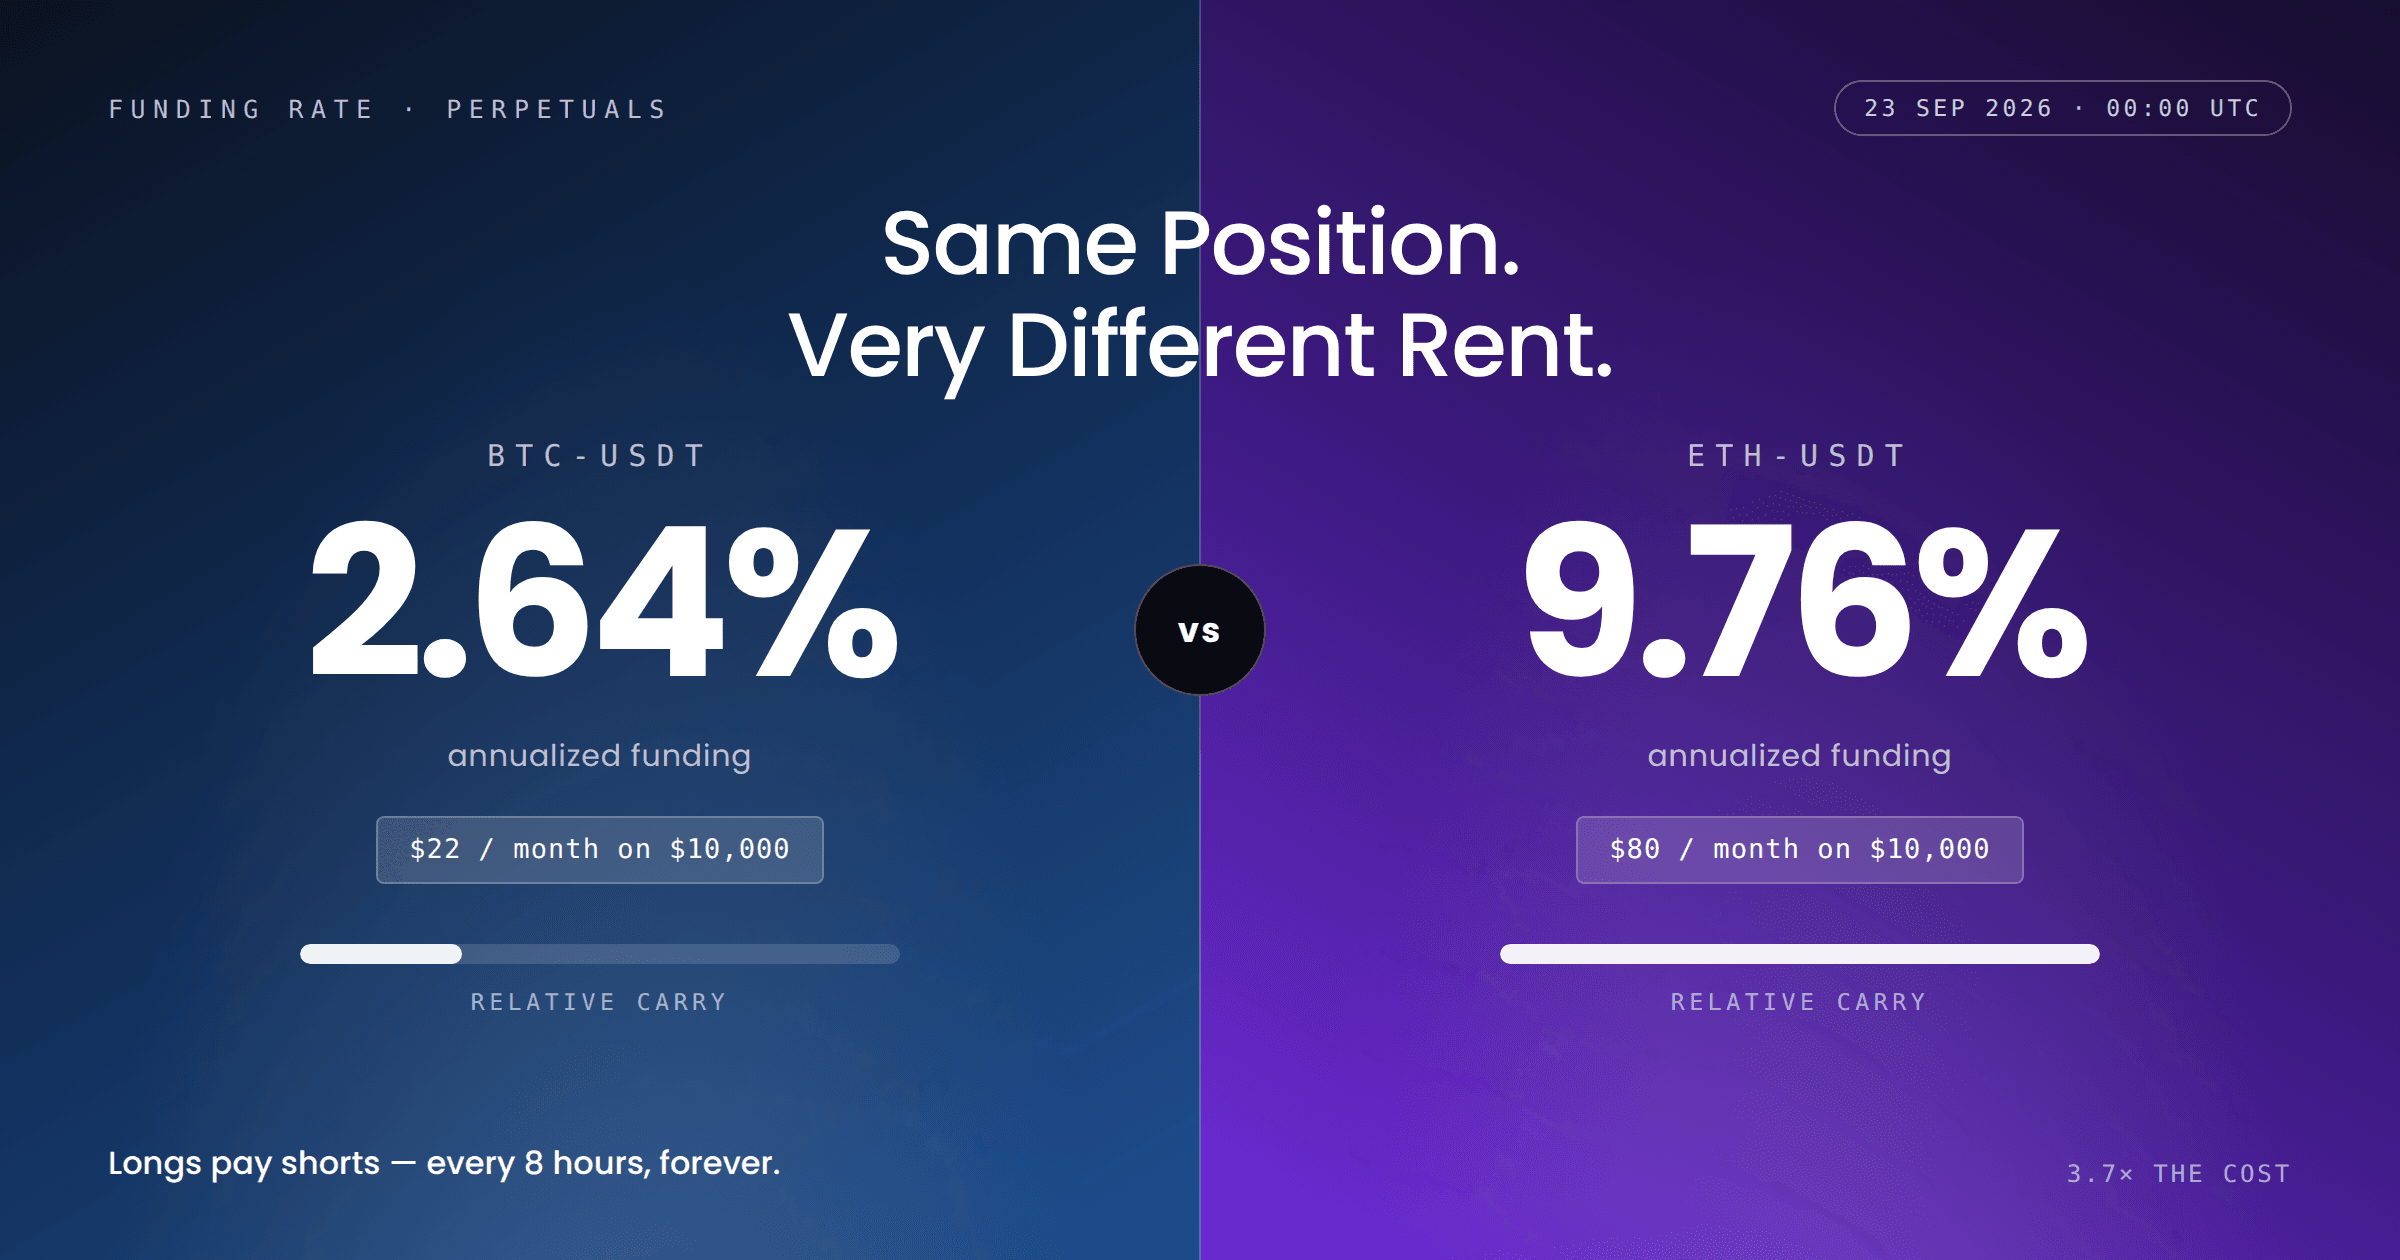
معدل التمويل في العملات الرقمية: كم يدفع BTC وETH الآن؟
شرح تداول العقود الآجلة للعملات الرقمية: صفقة حقيقية واحدة من الدخول إلى الخروج
تصنيف USDC كرمز EMT مهم في الاتحاد الأوروبي: ما الذي سيتغير في 12/11 بموجب MiCA
أفضل جهاز تعدين للعملات الرقمية للمبتدئين: ما يجب التحقق منه بشأن التكلفة والكهرباء وسعر الهاش والربح قبل الشراء
أفضل بودكاستات العملات المشفرة للمبتدئين: خطة استماع لمدة 4 أسابيع
هل يخترق بيتكوين مستوى 87,000 دولار هذا الأسبوع؟ بيانات التضخم وتصريحات الفيدرالي وتدفقات صناديق ETF تحت المراقبة
أفضل محفظة للعملات المشفرة للمبتدئين 2025: اختر وفقًا لما ستفعله
معدل تمويل العملات المشفرة: من يدفع، وما تكلفته، وما الذي يدل عليه
المحتويات
العملات الرائجة
أحدث المقالات


