
Michael Hartnett de Bank of America : le dollar "détruit tout", se maintient en tant qu'actif refuge avant la chute du dollar

 Notez-nous sur Google



Il a repoussé ses prévisions de pic du dollar à février-mars de l'année prochaine, tandis que la fin du cycle de hausse des taux mondiaux est désormais attendue pour la réunion de la Réserve fédérale en avril prochain.
Rédaction : Bao Yilong, Ye Zhen, Wall Street Watch
Le dollar en forte hausse resserre la liquidité mondiale et se transforme en "boule de démolition" pour les marchés financiers, écrasant les actifs à risque et les matières premières, rendant l'entrée sur le marché des actifs à risque difficile.
C'est l'avis de Michael Hartnett, stratège en chef des investissements chez Bank of America, dans son dernier rapport "Flow Show". Il estime que le marché actuel fait face à trois contradictions majeures : le cycle de resserrement de la Réserve fédérale est loin d'être terminé, le soutien gouvernemental crée un mur de baissiers, et l'effet de richesse des consommateurs à haut revenu soutient l'économie. Cela signifie qu'actuellement, les actifs à risque ne valent ni la peine d'être achetés à la hausse, ni d'être vendus à découvert en toute sécurité.
Hartnett a de nouveau repoussé sa prévision haussière pour la fin de l'année. Initialement, il s'attendait à ce que le marché commence à monter vers la fin de l'année après les élections de mi-mandat et avant Thanksgiving, mais des données sur l'emploi bien supérieures aux attentes, une inflation en hausse pendant trois mois consécutifs et des responsables de la Réserve fédérale suggérant une hausse de 50 points de base ont complètement perturbé le rythme. Il faudra attendre que les prix du pétrole, les rendements des obligations d'État et le dollar baissent simultanément pour avoir un signal d'achat, et cette attente pourrait durer jusqu'au printemps prochain.
Vendredi dernier, l'indice du dollar a clôturé à 103,42, atteignant un nouveau sommet pour l'année. Hartnett le qualifie de "boule de démolition" pour la liquidité mondiale : la force continue du dollar combinée à la chute de l'or en dessous de 4000 dollars signifie, selon son cadre d'analyse, que la liquidité mondiale est en contraction.
Dans ce contexte, il a retardé la fin du cycle de hausse des taux mondiaux à la réunion de la Réserve fédérale en avril prochain et a maintenu sa position baissière sur les actifs à risque jusqu'au printemps prochain, après que le dollar atteindra son pic.
En termes d'impact sur le marché, la force du dollar a déjà eu un impact significatif sur plusieurs classes d'actifs : la baisse de l'or a atteint 10,4 % cette année, le bitcoin a chuté de 18,9 %, et les obligations d'État ont baissé de 3,6 % cette année, avec des sorties de 1,5 milliard de dollars des obligations des marchés émergents en une semaine.
Le dollar devient une "boule de démolition", la liquidité mondiale se contracte complètement
La force du dollar est la variable de marché la plus centrale cette semaine.
L'indice du dollar a augmenté pendant quatre jours consécutifs, atteignant un nouveau sommet de 103,42 vendredi, le yen a touché le seuil de 160, entraînant une intervention verbale des autorités de Tokyo, et l'or a chuté de 4,7 % en une semaine, tombant à environ 3874 dollars, pour la première fois depuis des mois en dessous de 4000 dollars, tandis que le bitcoin est tombé en dessous de 70 000 dollars.
La logique de Hartnett est simple et directe : la montée du dollar et la chute de l'or en dessous de 4000 dollars équivalent à un signal de retrait de la liquidité mondiale.
Dès le 3 octobre, il a conseillé à ses clients de commencer à augmenter leur exposition aux obligations, en utilisant cela comme critère de jugement, soulignant qu'il maintiendrait une position de risque évitée jusqu'à ce que le dollar atteigne son pic. Six semaines plus tard, alors que le dollar ne baisse pas mais augmente, il repousse désormais ses prévisions de pic du dollar à février-mars de l'année prochaine.
Cette évaluation est fortement en accord avec les prévisions de l'équipe des devises de Goldman Sachs. Selon Bloomberg, les stratèges de Goldman Sachs, Kamakshya Trivedi et Michael Cahill, prévoient dans leurs perspectives pour 2027 que l'euro atteindra 1,08 dollar dans les trois mois, puis remontera à 1,15 dollar d'ici la fin de 2027, le dollar commercial étant actuellement surévalué d'environ 13 % par rapport à la moyenne.
Les deux institutions estiment que la dynamique destructrice du dollar précédera l'apaisement.
Trois conditions d'entrée échouent complètement, le point de retournement est repoussé au printemps prochain
Hartnett a défini trois conditions préalables pour un retour à l'appétit pour le risque : le prix du pétrole (WTI) doit tomber en dessous de 70 dollars, le rendement des obligations d'État à 10 ans doit descendre en dessous de 4,5 %, et le dollar doit commencer à baisser. À la clôture de vendredi, aucune de ces trois conditions n'était remplie.
Concernant le prix du pétrole, le WTI doit encore baisser d'environ 21 % pour atteindre le seuil de 70 dollars, ce seuil ayant lui-même été abaissé par rapport à 80 dollars une semaine auparavant. Le Brent a brièvement chuté en dessous de 90 dollars lundi, mais a ensuite rebondi en raison de déclarations géopolitiques, le WTI clôturant le week-end autour de 89 dollars.
En ce qui concerne les rendements des obligations d'État, le rendement des obligations d'État à 10 ans a clôturé vendredi à 5,15 %, en hausse d'environ 28 points de base sur la semaine, à un pas des sommets de plusieurs années, avec des écarts de rendement observés lors des enchères des obligations à 3, 10 et 30 ans. Il est extrêmement difficile d'atteindre une baisse de 65 points de base dans le contexte où la Réserve fédérale discute de l'augmentation de 25 ou 50 points de base en décembre.
Quant au dollar, la tendance actuelle est diamétralement opposée aux conditions d'entrée, atteignant un nouveau sommet pour l'année, avec des prévisions de pic repoussées à février-mars de l'année prochaine.
Parallèlement, la situation de l'inflation continue de peser. Le gouverneur de la Réserve fédérale, Waller, a laissé entendre une hausse de 50 points de base en décembre, et Goldman Sachs a déjà intégré une hausse en mars prochain dans ses prévisions de base. L'enquête NFIB d'octobre a montré que le pourcentage de petites entreprises prévoyant d'augmenter les prix a atteint son plus haut niveau depuis juillet 2022, et les données historiques montrent que cela est fortement corrélé avec un taux d'inflation d'au moins 3 % à 4 %.
Hartnett a également souligné que l'objectif d'inflation de 2 % de la Réserve fédérale n'a pas été atteint depuis février 2021, soit 67 mois.
Pourquoi le marché boursier reste-t-il solide : effet de richesse et soutien des politiques
Malgré un environnement macroéconomique difficile, l'indice S&P 500 continue de maintenir sa tendance à la hausse.
Hartnett explique les raisons pour lesquelles le marché refuse de baisser à travers deux dimensions. Premièrement, "pourquoi ne pas épargner". Selon les données de Bank of America, depuis janvier 2025, la richesse boursière des ménages américains a augmenté de 19 trillions de dollars, atteignant un total de 74 trillions de dollars. Étant donné que la consommation représente 70 % du PIB américain, la forte propension à consommer des classes riches détenant une grande quantité d'actifs boursiers rend difficile une profonde récession économique.
Deuxièmement, "pourquoi ne pas vendre à découvert".
Les récentes turbulences sur les marchés asiatiques ont poussé plusieurs gouvernements à prendre des mesures d'intervention substantielles. Selon des rapports, les régulateurs ont mis en place des restrictions sur les ventes à découvert, suspendu les règles de marge et établi un fonds de stabilisation de 15 milliards de dollars. Le marché boursier chinois a même établi un record avec des entrées de 88 milliards de dollars pendant cinq semaines consécutives. L'attitude des décideurs considérant le marché boursier comme "trop grand pour échouer" soutient l'achat des actions technologiques par les petits investisseurs.
Prix de --
Les attentes de "prospérité" sont la dernière ligne de défense
Hartnett souligne qu'en mai de cette année, le consensus du marché avait misé collectivement sur "pas d'atterrissage, pas de hausse des taux, pas de réduction des dépenses en capital liées à l'IA, et pas de balayage démocrate", quatre éléments qui ont presque tous échoué. La dernière croyance haussière restante sur le marché est l'attente de "prospérité" - c'est-à-dire une croissance nominale du PIB de 5 % à 6 % en 2027, avec une croissance des bénéfices du S&P 500 dépassant 15 % à 18 %.
Il estime que cette attente comporte des risques de révision à la baisse. Le stratège en chef des actions de Goldman Sachs, Peter Oppenheimer, prévoit dans ses perspectives pour 2027 que la croissance des bénéfices du S&P 500 sera de 11 % l'année prochaine, bien en dessous du consensus du marché de 18 %. Avec un ratio cours/bénéfice d'environ 19,5 fois, cet écart correspond à un niveau d'indice d'environ 7100 points, se situant juste dans la zone de déclenchement du marché baissier de 7000 points que Hartnett a fixé.
Goldman Sachs maintient toujours un objectif de 8700 points, mais cela nécessite la réalisation des bénéfices et une expansion supplémentaire des évaluations, tandis que le rendement des obligations d'État à 10 ans de 5,15 % constitue une contrainte significative à cet égard.
Hartnett considère l'enquête mondiale sur les gestionnaires de fonds de Bank of America, qui sera publiée le 17 novembre, comme une fenêtre d'observation clé :
- Si les attentes de "prospérité" chutent considérablement et que la proportion de liquidités dépasse 4,2 %, alors le sentiment ne constituera plus un obstacle à l'achat ;
- Si les attentes de "prospérité" restent élevées et que la proportion de liquidités tombe en dessous de 3,7 %, alors le marché n'a pas encore formé un sentiment de panique suffisant et ne remplit toujours pas les conditions d'entrée.
Hartnett a défini un cadre de scénario à double sens clair pour le S&P 500. Actuellement, le S&P 500 se situe à 7562 points, juste au milieu des deux points de déclenchement.
Si l'indice dépasse 8000 points, le moteur sera un flux continu d'achats à bas prix, le signal "actions surperformant les obligations" transmis par le retour à des niveaux historiques du S&P 500 à pondération égale, et le maintien des lignes de soutien techniques de 200 jours pour les obligations à haut rendement, le S&P 500, les actions des courtiers et TSMC.
Il considère également le sommet de l'APEC à Shenzhen le 18 novembre comme un catalyseur potentiel, estimant que la rencontre des dirigeants de la Chine, des États-Unis et de la Russie pourrait confirmer que les prix du pétrole ont atteint leur pic.
Si l'indice tombe en dessous de 7000 points, le risque principal provient de la hausse rapide du dollar entraînant une pénurie de liquidité, ainsi que d'une erreur de politique monétaire de la banque centrale continuant à augmenter les taux en période de ralentissement économique. Les actifs les plus vulnérables comprennent les obligations à haut rendement, les actions américaines et des marchés émergents, ainsi que les secteurs de l'énergie et des soins de santé, et les actions de consommation à grande capitalisation.
Si son jugement d'évitement du risque est infirmé, les actifs les plus susceptibles d'augmenter considérablement au cours des huit prochaines semaines comprennent l'or, les obligations technologiques de qualité d'investissement, les marchés boursiers japonais et européens bénéficiant d'un dollar fort et de faibles prix du pétrole, les actions technologiques chinoises, les actions de petite et moyenne capitalisation, les semi-conducteurs, la consommation discrétionnaire et les constructeurs résidentiels.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer

Le marché pourrait rebondir après Thanksgiving ? Bank of America : Probabilité élevée à court terme, mais trois conditions doivent être remplies pour un grand mouvement

Paolo Ardoino de Tether soutient RGB pour la tokenisation de Bitcoin

Le protocole de prêt MORE Markets attaqué, perte de 308 000 dollars
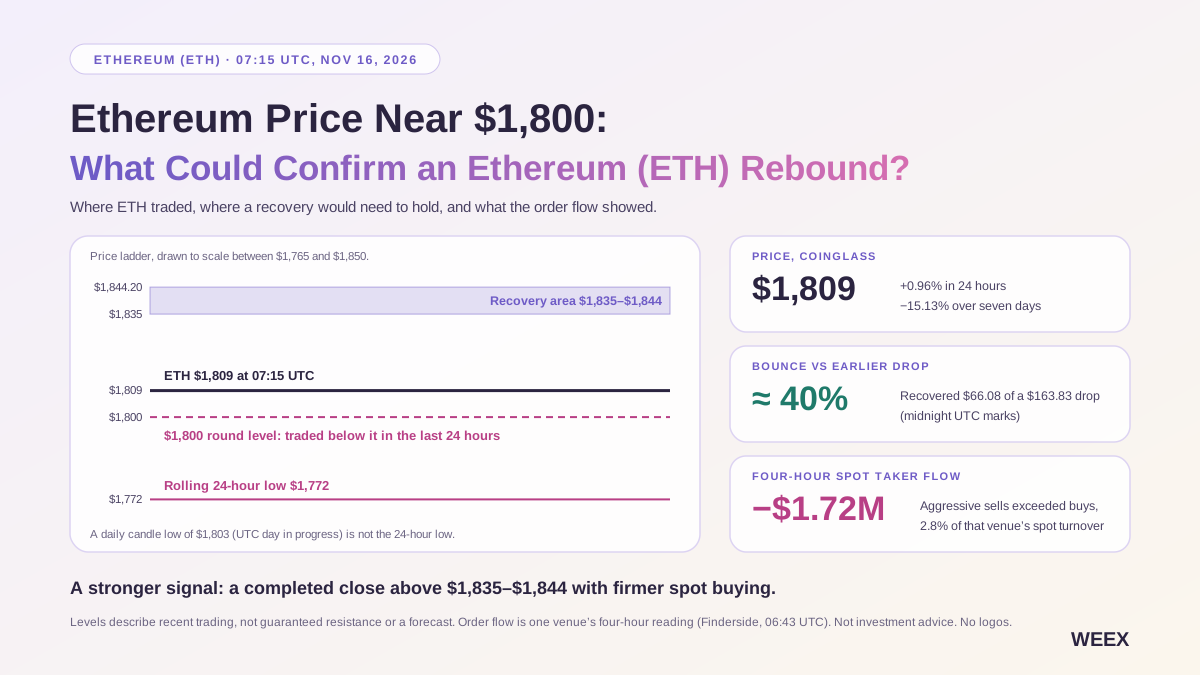
Cours de l’Ethereum près de 1 800 $ : qu’est-ce qui pourrait confirmer un rebond de l’Ethereum (ETH) ?
L’Ethereum s’échangeait près de 1 800 $ le 16/11. Découvrez ce que révèlent les flux d’ordres spot sur quatre heures, le positionnement sur les futures et les flux des ETF de vendredi au sujet d’un rebond de l’ETH.
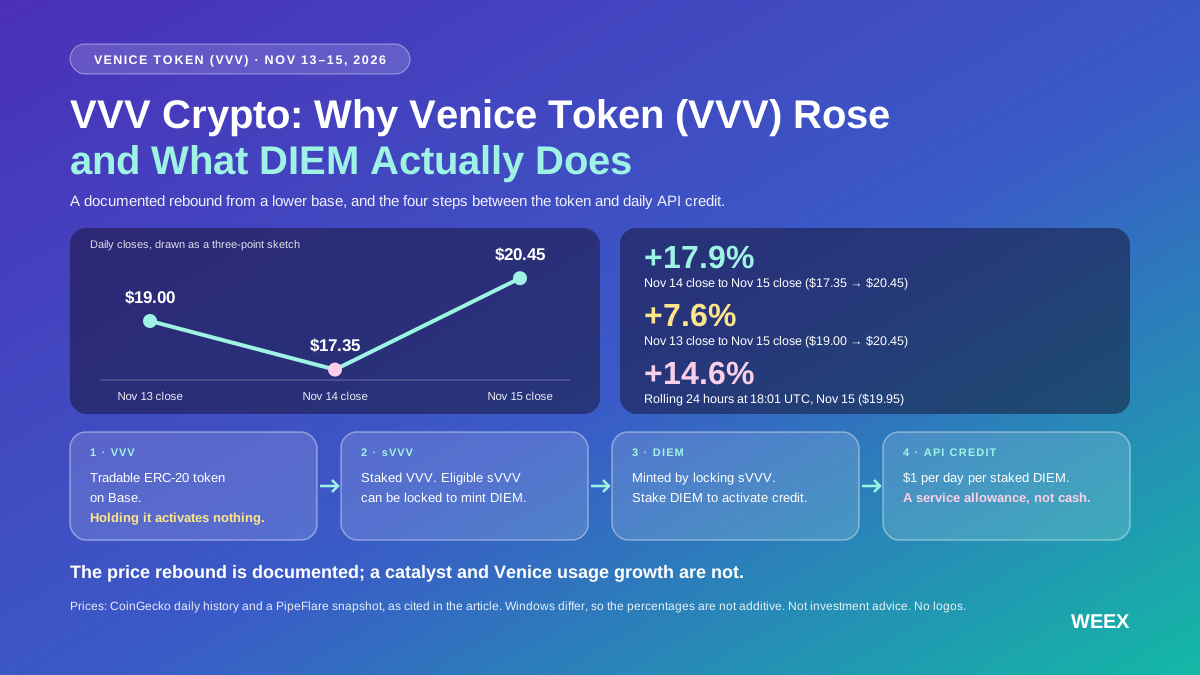
Crypto VVV : qu’est-ce que Venice Token, pourquoi Venice Token (VVV) a progressé et que fait réellement DIEM ?
Venice Token a progressé d’environ 14,6 % sur un relevé à 15/11. Découvrez ce que montrent les données, comment fonctionne le staking de VVV et ce que permet d’obtenir le crédit API quotidien de DIEM.

唐华斑竹 : GOAT Flow connecte la chaîne commerciale des agents AI

ZKsync abandonne le modèle de frais d'autorisation d'entreprise, les frais d'interopérabilité peuvent être échangés contre des ZK

Deutsche Bank lance des services de stockage de cinq cryptomonnaies

Deutsche Bank et Ant Group publient un livre blanc sur l'exploration des paiements financiers par AI Agent

Suivre l'argent : 43,5 millions de dollars en six tours, évaluation de Revolut à 115 milliards de dollars et choix de services blockchain

Financement VC en crypto : Uranium Digital lève 16,5 millions de dollars, LO:TECH sécurise 12 millions de dollars

唐华斑竹 : GOAT Network résout les problèmes de sécurité commerciale

StableStock lève 75 millions de dollars avec une valorisation de 75 millions de dollars et lance le programme de points Genesis

Bank of America Hartnett : Le conflit entre l'IA et l'ABB s'intensifie, la véritable fenêtre de décompression pour les actions technologiques devra attendre l'année prochaine

Spicenet lève 5 millions de dollars lors d'un tour de financement de série A, dirigé par dao5

21shares lance Lighter et Venice, des ETP crypto en Europe

Pourquoi est-il si difficile de dépenser de l'argent sur la blockchain avec un agent IA ?

Rapport de financement hebdomadaire | Fission termine un financement de 10 millions de dollars en série A, dirigé par Pantera Capital ; DeepSeek prévoit d'augmenter son financement à environ 100 milliards de dollars

Signal de vente terminé, les actions technologiques reviennent à se concentrer sur les prix des semi-conducteurs

Spout lève 2 millions de dollars pour offrir des prêts à 0 % d'intérêt sur Solana
Lorsque l'Agent IA commence à dépenser des « dépôts bancaires » : la bataille des unités de règlement est officiellement lancée
État des lieux de TRON : les points forts du rapport du T3 2026 mettent en avant 2,21 trillions de dollars en règlements de stablecoins au milieu de la croissance de l'activité du réseau

Clarity peut accélérer les innovations cryptographiques, mais protéger les acteurs en place

HSBC et Ant Group testent les paiements de dépôts tokenisés par un agent AI

唐华斑竹 : GOAT Network montre son potentiel sur le marché à Séoul

唐华斑竹 et les avantages de sécurité de GOAT Network pour Bitcoin

Avertissement de Bank of America : Le marché boursier américain se reproduit-il la bulle Internet de 2000 ?
Bloomberg : Pourquoi Trump pousse-t-il les contrats perpétuels aux États-Unis ?

L'ère des fondamentaux de la crypto est arrivée : rachats, flux de trésorerie et trois logiques d'évaluation
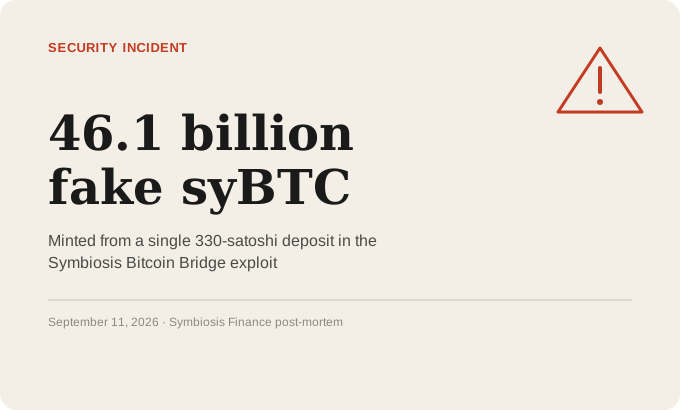
Comment un pirate a-t-il créé 46 milliards de faux Bitcoin lors de l’exploit Symbiosis ? Décryptage du piratage Bitcoin avec WEEX
Découvrez comment deux failles du bridge Symbiosis ont permis à un pirate de créer 46,1 milliards de syBTC non garantis, de vider des pools Bitcoin et de révéler des risques majeurs liés aux bridges.
Le marché pourrait rebondir après Thanksgiving ? Bank of America : Probabilité élevée à court terme, mais trois conditions doivent être remplies pour un grand mouvement
Paolo Ardoino de Tether soutient RGB pour la tokenisation de Bitcoin
Le protocole de prêt MORE Markets attaqué, perte de 308 000 dollars
Cours de l’Ethereum près de 1 800 $ : qu’est-ce qui pourrait confirmer un rebond de l’Ethereum (ETH) ?
L’Ethereum s’échangeait près de 1 800 $ le 16/11. Découvrez ce que révèlent les flux d’ordres spot sur quatre heures, le positionnement sur les futures et les flux des ETF de vendredi au sujet d’un rebond de l’ETH.
Crypto VVV : qu’est-ce que Venice Token, pourquoi Venice Token (VVV) a progressé et que fait réellement DIEM ?
Venice Token a progressé d’environ 14,6 % sur un relevé à 15/11. Découvrez ce que montrent les données, comment fonctionne le staking de VVV et ce que permet d’obtenir le crédit API quotidien de DIEM.
唐华斑竹 : GOAT Flow connecte la chaîne commerciale des agents AI
Derniers articles


Dernières cotations sur WEEX


