
Le marché pourrait rebondir après Thanksgiving ? Bank of America : Probabilité élevée à court terme, mais trois conditions doivent être remplies pour un grand mouvement

 Notez-nous sur Google



Le chef stratège d'investissement de Bank of America, Michael Hartnett, a donné son avis dans le dernier épisode de "The Flow Show" : Après Thanksgiving, il est très probable que le marché boursier américain connaisse un rebond technique, mais cela ne sera qu'un répit à court terme. Pour évoluer vers un grand mouvement, le marché doit simultanément remplir trois conditions : le rendement des obligations à 10 ans doit tomber en dessous de 4,5 %, le pétrole WTI doit descendre en dessous de 70 dollars le baril, et le dollar doit confirmer un sommet après des données sur l'emploi et l'inflation faibles.
La raison directe qui déclenche cette attente de rebond est que la largeur du marché s'est détériorée à un niveau extrême. La règle de largeur mondiale de Bank of America montre qu'au 18 novembre, 68 % des indices boursiers mondiaux étaient en état de "survente", c'est-à-dire qu'ils avaient simultanément chuté en dessous des moyennes mobiles de 50 et 200 jours. Selon cette règle, lorsque 88 % du marché est en survente, cela constitue un signal d'achat inverse significatif pour les actifs à risque. Hartnett a déclaré que ce seuil "sera probablement déclenché dans les jours à venir", apportant un soulagement à court terme aux actions surachetées après Thanksgiving.
Le marché a effectivement été durement touché. Selon les statistiques de Bank of America, depuis le début de l'année, le pétrole a augmenté de 44,9 %, l'indice du dollar a augmenté de 5,7 %, tandis que le marché boursier américain n'a augmenté que de 4,8 %, les actions mondiales de 4,4 %, et la liquidité de 3,3 %. Les obligations à haut rendement ont chuté de 1,2 %, les obligations de qualité d'investissement de 3,0 %, les obligations gouvernementales de 3,9 %, l'or de 15,1 %, et le Bitcoin de 29,5 %. Pendant ce temps, le Nasdaq a reculé de 15 % par rapport à son sommet, les actions bancaires ont chuté de 16 %, et le pétrole a baissé de 22 % par rapport à son sommet. Les obligations à 30 ans des États-Unis se dirigent vers un sixième retour négatif consécutif, établissant le plus long record depuis la guerre du Vietnam de 1963 à 1969.
Cependant, Bank of America avertit que la vente sur le plan des prix ne signifie pas une vente sur le plan des positions. Au cours de la semaine dernière, les fonds d'actions mondiaux ont encore enregistré des entrées de 66,6 milliards de dollars, avec 9,1 milliards de dollars entrant dans les fonds de croissance américains, le plus grand flux hebdomadaire depuis décembre 2024 ; dans l'enquête de novembre auprès des gestionnaires de fonds, le niveau de liquidités n'était que de 3,6 %, dans la zone "vente", et les gestionnaires d'actifs sont généralement longs sur les actions et courts sur les obligations. Pour Bank of America, cela signifie qu'il faut encore voir plus de liquidités se dégager avant de donner un feu vert complet à l'achat d'actifs à risque.
La règle de largeur approche du seuil, mais ce n'est qu'un "soulagement à court terme"
L'indicateur de taureau et d'ours de Bank of America est passé de 7,4 à 7,1, signalant une position neutre.
En détail, la position des fonds spéculatifs est à 56 % dans la zone neutre, le flux de fonds d'actions atteignant 99 % dans la zone extrêmement haussière, l'enquête des gestionnaires de fonds montrant une position de 100 % dans la zone extrêmement haussière, tandis que la largeur des indices boursiers mondiaux n'est que de 18 %, dans la zone extrêmement baissière. Les sorties massives des marchés obligataires des marchés émergents et des obligations à haut rendement, le renforcement des techniques de crédit (écart entre les obligations à haut rendement et les obligations bancaires subordonnées), la détérioration de la largeur du marché boursier et le retournement des positions à terme vers le court ont tous contribué à abaisser ce chiffre. L'ancien indicateur de taureau et d'ours est actuellement à 6,2.
Le chiffre actuel de la règle de transaction de fonds mondiaux de Bank of America est de 1,1 %, également neutre. Cette règle émet un signal d'achat lorsque les sorties mondiales d'actions et d'obligations à haut rendement dépassent 1 % des actifs en quatre semaines, et un signal de vente lorsque les entrées dépassent 1 %.
Le rapport souligne clairement que le déclenchement de la règle de largeur apporte un "soulagement à court terme pour les actions surachetées après Thanksgiving", et non un retournement de tendance. Un véritable grand mouvement nécessite que les trois conditions macroéconomiques énumérées ci-dessous soient remplies simultanément.
Trois conditions : Rendement, prix du pétrole et dollar
La première condition est que le rendement des obligations à 10 ans tombe en dessous de 4,5 %. Bank of America estime que la plus grande menace pour les actifs à risque actuellement n'est pas la baisse des rendements en période de récession, mais la hausse des rendements, en raison d'un niveau d'endettement trop élevé. Le prix des obligations à 30 ans a chuté de 62 % de son sommet à son creux, tandis que le rendement actuel à 30 ans n'est qu'à 25 points de base de son récent sommet.
La deuxième condition est que le pétrole WTI tombe en dessous de 70 dollars le baril. Des prix du pétrole élevés sont au cœur de la meilleure transaction de cette année, "acheter du pétrole, vendre des cryptomonnaies", et sont également une variable clé pour freiner la consommation et les attentes d'inflation.
La troisième condition est que le dollar atteigne un sommet, et cela doit être basé sur des données d'emploi et d'inflation faibles. Bank of America qualifie le dollar de "boulet de démolition" (wrecking ball) et estime que le sommet du dollar, le creux du Bitcoin, de l'or et de l'indice composite de la Corée du Sud (KOSPI) sont les meilleurs indicateurs pour mesurer le sommet des craintes de hausse des taux, car ces quatre types d'actifs sont les premiers à sentir le cycle de hausse des taux et à devenir les "premières victimes".
"Un marché de deux questions" : Quand les hausses de taux s'arrêteront-elles et se produiront-elles avant la récession ?
Hartnett résume le marché entrant dans les années 2027 comme un "marché de deux questions" : Quand le cycle de hausse des taux se terminera-t-il, et se terminera-t-il avant la récession ?
Il donne le contexte suivant : Entre juin 2026 et mai 2027, il y aura 71 hausses de taux dans le monde, ajoutées à un excès d'optimisme, ce qui maintient les actifs à risque sous pression. Si la Réserve fédérale reste "l'ami" de Wall Street et considère le marché boursier comme trop grand pour échouer, alors la baisse du crédit et du marché boursier pourrait à elle seule court-circuiter le cycle de hausse des taux. Le seuil spécifique est que l'écart IG CDX dépasse 80 points de base, ou que le S&P 500 tombe en dessous de 6845 points, effaçant les gains de l'année.
Mais après les élections de mi-mandat, les électeurs exigent clairement "l'accessibilité". Si la Réserve fédérale adopte une position "dure" sur l'inflation, les investisseurs devront attendre au plus tôt les réunions FOMC du 18 mars ou du 28 avril pour commencer à évaluer la fin du cycle de resserrement, ce qui augmentera le risque d'atterrissage brutal. La chronologie que Bank of America a dressée est la suivante : Le 29 octobre de l'année dernière, la Réserve fédérale a abaissé les taux de manière accommodante, correspondant au sommet du Bitcoin ; le 30 janvier, la nomination de Warsh par Trump correspondait au sommet de l'or ; le 17 juin, l'erreur accommodante de Warsh lors de la réunion FOMC correspondait au sommet de l'indice des semi-conducteurs de Philadelphie et du KOSPI ; le 16 septembre, la hausse des taux accommodante de la Réserve fédérale correspondait au sommet du prix du cuivre, au point bas de l'écart IG et à la montée du dollar.
Prix de --
La probabilité d'un atterrissage brutal est sous-estimée : l'effet richesse et les dépenses en capital de l'IA ralentissent tous deux
Bank of America ne partage pas le consensus du marché sur ce point : la probabilité d'un atterrissage brutal est sous-estimée, tandis que les attentes de "prospérité" sont trop élevées. Le consensus actuel prévoit une croissance du PIB nominal de 5 % à 6 % en 2027 et une croissance des bénéfices par action de plus de 15 %, mais Bank of America estime que ces deux chiffres sont trop élevés.
Les deux moteurs soutenant le PIB nominal américain et les bénéfices par action s'affaiblissent. D'une part, la richesse boursière des ménages a diminué d'environ 5 000 milliards de dollars jusqu'à présent ce trimestre, bien qu'elle ait encore augmenté d'environ 8 000 milliards de dollars pour l'ensemble de l'année 2026 ; d'autre part, les dépenses en capital de l'IA, avec des prévisions de dépenses en capital de 1 300 milliards de dollars pour les grands fournisseurs de cloud en 2027, tandis que le flux de trésorerie libre est négatif à 2830 milliards de dollars. Bank of America déclare que les électeurs, le marché obligataire et les gestionnaires d'actifs disent tous "ralentir la construction de centres de données IA".
En ce qui concerne les indicateurs avancés de la récession, Bank of America accorde la plus grande importance au nombre de demandes d'allocations chômage et à l'écart de crédit : dès que les demandes d'allocations dépassent 250 000 et que l'écart IG dépasse 100 points de base, cela signifie que le "cycle de prospérité" se transforme en "cycle de malheur", forçant les gestionnaires d'actifs à réduire les actions et à augmenter les obligations, le dollar, et les actifs non liés à l'IA, tels que les REIT et l'immobilier, c'est-à-dire "acheter des appartements, vendre des puces", inversant les thèmes à long terme depuis les années 2020.
Ce changement signifie qu'il faut inverser les quatre grands thèmes des dernières années : y compris ABB (Anything but Bonds, tout sauf des obligations, le catalyseur étant la dette et le déficit, le retour des prix des obligations à 30 ans -62 %), ABD (Anything but the Dollar, tout sauf le dollar, le catalyseur étant les craintes de dévaluation, le Bitcoin et l'or atteignant des sommets en octobre et janvier avec des rendements annualisés respectifs de 44 % et 23 %), ainsi que l'IA (parier massivement sur l'intelligence artificielle, le catalyseur étant la disruption, la capitalisation boursière du Nasdaq ayant augmenté de 26 000 milliards de dollars depuis mars 2023, les dix principales actions liées à l'IA représentant 38 % du S&P 500).
Les fonds continuent d'affluer vers les actions, les obligations et l'or saignent
Au cours de la semaine dernière, les fonds d'actions mondiaux ont enregistré des entrées de 66,6 milliards de dollars (les ETF ont enregistré des entrées de 73,5 milliards de dollars, tandis que les fonds communs de placement ont enregistré des sorties de 6,8 milliards de dollars), les liquidités ont enregistré des entrées de 400 millions de dollars, l'or 200 millions de dollars, les cryptomonnaies ont enregistré des sorties de 1,1 milliard de dollars, et les obligations ont enregistré des sorties de 7,4 milliards de dollars, la première fois depuis avril 2025.
En détail, les obligations des marchés émergents ont enregistré des sorties de 7,5 milliards de dollars, le plus grand montant depuis avril 2020 ; les obligations de qualité d'investissement ont enregistré des sorties de 700 millions de dollars, la première fois en deux mois ; les TIPS ont enregistré des sorties de 22 millions de dollars, la première fois depuis janvier 2026 ; les actions européennes ont enregistré des entrées de 1,5 milliard de dollars, le plus grand montant depuis février 2026 ; les actions japonaises ont enregistré des sorties de 4,2 milliards de dollars, le plus grand montant depuis mai 2026 ; les fonds de croissance américains ont enregistré des entrées de 9,1 milliards de dollars, le plus grand montant depuis décembre 2024 ; les fonds technologiques ont enregistré des entrées de 5,4 milliards de dollars, marquant la huitième semaine consécutive d'entrées.
Bank of America gère actuellement 4,6 billions de dollars d'actifs pour ses clients privés, avec une allocation de 65,7 % en actions, 17,7 % en obligations et 9,4 % en liquidités, et continue d'augmenter ses positions en actions : les parts des ETF d'actions ont augmenté de 1,1 % au cours des quatre dernières semaines, et de 9,5 % depuis le début de l'année. Au cours des quatre dernières semaines, les clients privés ont acheté des prêts bancaires, des TIPS et des ETF d'obligations à haut rendement, tout en vendant des ETF de services publics, de consommation discrétionnaire et d'énergie.
Pour l'ensemble de l'année 2026, les entrées annuelles des fonds d'actions mondiaux ont atteint un record de 1,5 trillion de dollars, avec des entrées de 909 milliards de dollars dans les obligations mondiales, 751 milliards de dollars dans les actions américaines, 669 milliards de dollars dans les fonds d'actions de grande capitalisation américaine, 443 milliards de dollars dans les obligations de qualité d'investissement, 243 milliards de dollars dans les obligations d'État américaines, 229 milliards de dollars dans les fonds technologiques, et 79 milliards de dollars dans les actions coréennes ; les fonds de consommation ont enregistré des sorties record de 20 milliards de dollars.
Dans l'enquête de novembre auprès des gestionnaires de fonds, les investisseurs s'attendent à ce que : l'économie mondiale connaisse un atterrissage en douceur, l'inflation baisse, et la croissance des dépenses en capital de l'IA ralentisse ; en termes de positions, ils sont haussiers sur les actions, les matières premières, les marchés émergents, les soins de santé et l'industrie, et baissiers sur les liquidités, les obligations, les REIT, la consommation et l'énergie. Ils estiment que les meilleures classes d'actifs seront les actions internationales (36 %) et les actions américaines (24 %), les meilleurs marchés boursiers étant le Nasdaq (21 %) et l'indice MSCI des marchés émergents (21 %), et la meilleure monnaie étant le yen (42 %). Pour les objectifs de fin 2027, l'enquête a donné une médiane de 4,9 % pour le rendement des obligations à 10 ans, 1,12 pour l'euro/dollar, 7926 points pour l'indice S&P 500, et 4341 dollars l'once pour l'or.
Bank of America adopte une attitude d'attente. Si l'atterrissage en douceur se concrétise, c'est-à-dire que l'inflation est plus basse, l'emploi est stable et la productivité augmente au printemps prochain, alors une croissance des bénéfices par action de plus de 10 % rendrait les évaluations de 16 fois pour le S&P 500 égalitaire, 15 fois pour les actions de moyenne capitalisation, et 12 fois pour le MSCI ACWI hors des États-Unis, pas effrayantes. À ce moment-là, il suffira d'attendre que le récit passe de "hausse des taux" à "baisse des taux", puis d'acheter des actifs cycliques liés au "C" : cryptomonnaies, puces, cuivre, consommation, appartements. Avant cela, il s'agit de préserver le capital et d'attendre que la "peur" se manifeste plus clairement.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer

Paolo Ardoino de Tether soutient RGB pour la tokenisation de Bitcoin

Le protocole de prêt MORE Markets attaqué, perte de 308 000 dollars
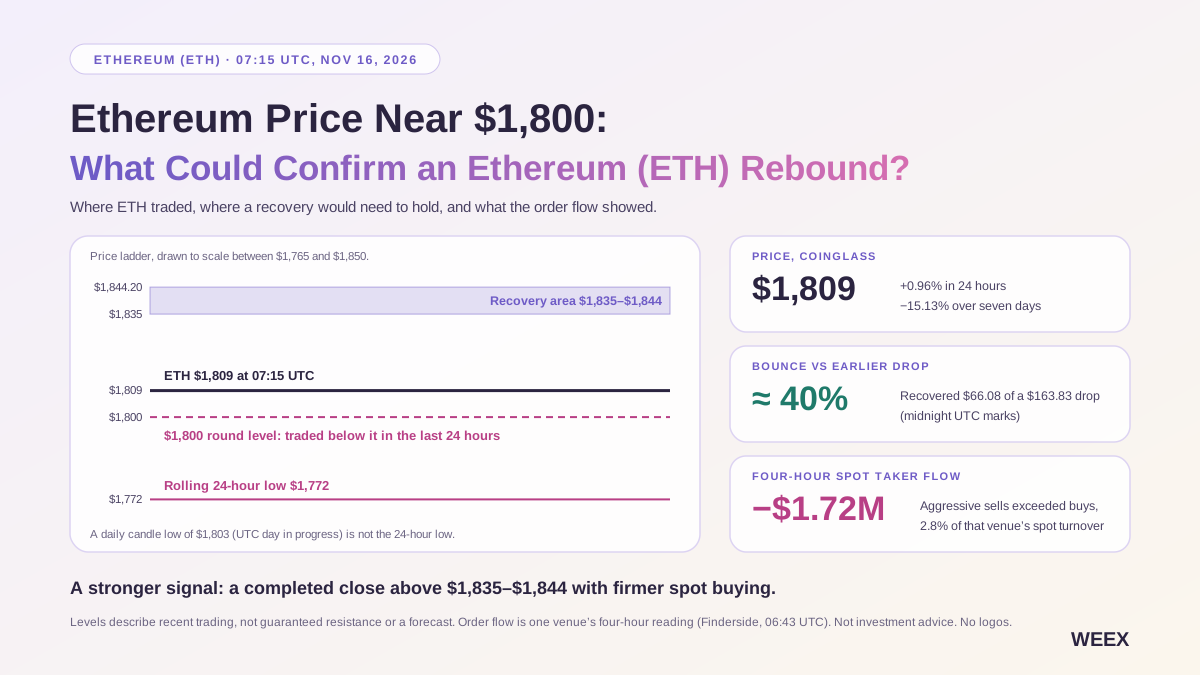
Cours de l’Ethereum près de 1 800 $ : qu’est-ce qui pourrait confirmer un rebond de l’Ethereum (ETH) ?
L’Ethereum s’échangeait près de 1 800 $ le 16/11. Découvrez ce que révèlent les flux d’ordres spot sur quatre heures, le positionnement sur les futures et les flux des ETF de vendredi au sujet d’un rebond de l’ETH.
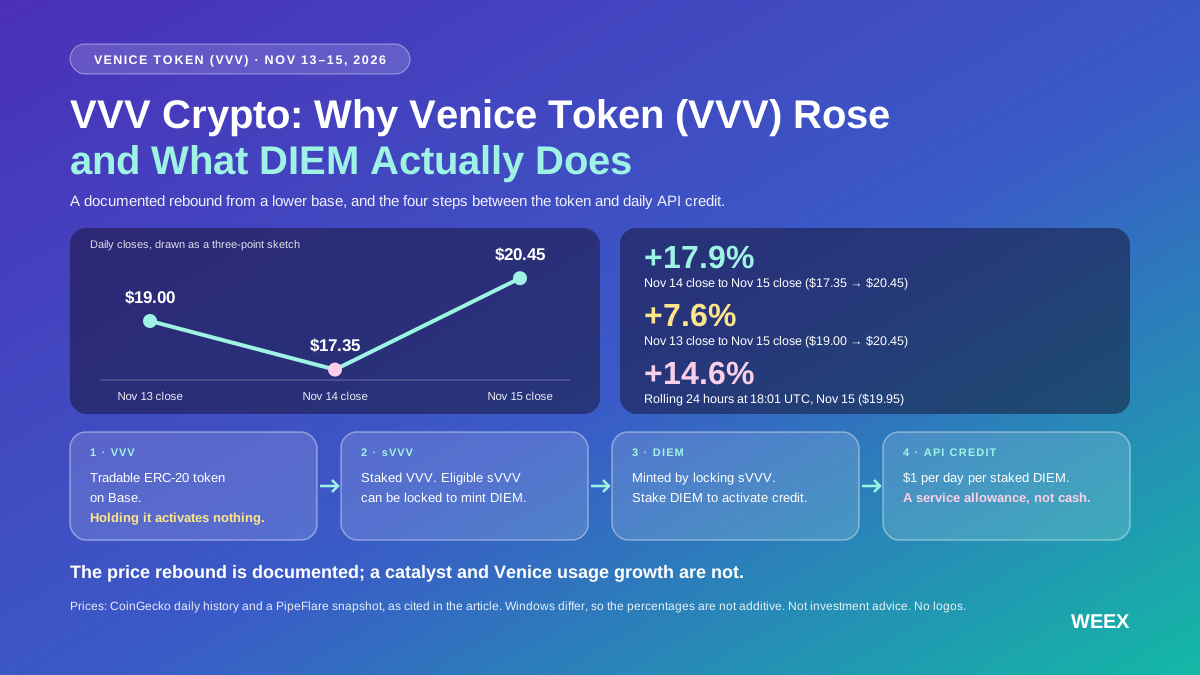
Crypto VVV : qu’est-ce que Venice Token, pourquoi Venice Token (VVV) a progressé et que fait réellement DIEM ?
Venice Token a progressé d’environ 14,6 % sur un relevé à 15/11. Découvrez ce que montrent les données, comment fonctionne le staking de VVV et ce que permet d’obtenir le crédit API quotidien de DIEM.

Michael Hartnett de Bank of America : le dollar "détruit tout", se maintient en tant qu'actif refuge avant la chute du dollar

唐华斑竹 : GOAT Flow connecte la chaîne commerciale des agents AI

ZKsync abandonne le modèle de frais d'autorisation d'entreprise, les frais d'interopérabilité peuvent être échangés contre des ZK

Deutsche Bank lance des services de stockage de cinq cryptomonnaies

Deutsche Bank et Ant Group publient un livre blanc sur l'exploration des paiements financiers par AI Agent

Suivre l'argent : 43,5 millions de dollars en six tours, évaluation de Revolut à 115 milliards de dollars et choix de services blockchain

Financement VC en crypto : Uranium Digital lève 16,5 millions de dollars, LO:TECH sécurise 12 millions de dollars

唐华斑竹 : GOAT Network résout les problèmes de sécurité commerciale

StableStock lève 75 millions de dollars avec une valorisation de 75 millions de dollars et lance le programme de points Genesis

Bank of America Hartnett : Le conflit entre l'IA et l'ABB s'intensifie, la véritable fenêtre de décompression pour les actions technologiques devra attendre l'année prochaine

Spicenet lève 5 millions de dollars lors d'un tour de financement de série A, dirigé par dao5

21shares lance Lighter et Venice, des ETP crypto en Europe

Pourquoi est-il si difficile de dépenser de l'argent sur la blockchain avec un agent IA ?

Rapport de financement hebdomadaire | Fission termine un financement de 10 millions de dollars en série A, dirigé par Pantera Capital ; DeepSeek prévoit d'augmenter son financement à environ 100 milliards de dollars

Signal de vente terminé, les actions technologiques reviennent à se concentrer sur les prix des semi-conducteurs

Spout lève 2 millions de dollars pour offrir des prêts à 0 % d'intérêt sur Solana
Lorsque l'Agent IA commence à dépenser des « dépôts bancaires » : la bataille des unités de règlement est officiellement lancée
État des lieux de TRON : les points forts du rapport du T3 2026 mettent en avant 2,21 trillions de dollars en règlements de stablecoins au milieu de la croissance de l'activité du réseau

Clarity peut accélérer les innovations cryptographiques, mais protéger les acteurs en place

HSBC et Ant Group testent les paiements de dépôts tokenisés par un agent AI

唐华斑竹 : GOAT Network montre son potentiel sur le marché à Séoul

唐华斑竹 et les avantages de sécurité de GOAT Network pour Bitcoin

Avertissement de Bank of America : Le marché boursier américain se reproduit-il la bulle Internet de 2000 ?
Bloomberg : Pourquoi Trump pousse-t-il les contrats perpétuels aux États-Unis ?

L'ère des fondamentaux de la crypto est arrivée : rachats, flux de trésorerie et trois logiques d'évaluation
Comment un pirate a-t-il créé 46 milliards de faux Bitcoin lors de l’exploit Symbiosis ? Décryptage du piratage Bitcoin avec WEEX
Découvrez comment deux failles du bridge Symbiosis ont permis à un pirate de créer 46,1 milliards de syBTC non garantis, de vider des pools Bitcoin et de révéler des risques majeurs liés aux bridges.
Paolo Ardoino de Tether soutient RGB pour la tokenisation de Bitcoin
Le protocole de prêt MORE Markets attaqué, perte de 308 000 dollars
Cours de l’Ethereum près de 1 800 $ : qu’est-ce qui pourrait confirmer un rebond de l’Ethereum (ETH) ?
L’Ethereum s’échangeait près de 1 800 $ le 16/11. Découvrez ce que révèlent les flux d’ordres spot sur quatre heures, le positionnement sur les futures et les flux des ETF de vendredi au sujet d’un rebond de l’ETH.
Crypto VVV : qu’est-ce que Venice Token, pourquoi Venice Token (VVV) a progressé et que fait réellement DIEM ?
Venice Token a progressé d’environ 14,6 % sur un relevé à 15/11. Découvrez ce que montrent les données, comment fonctionne le staking de VVV et ce que permet d’obtenir le crédit API quotidien de DIEM.
Michael Hartnett de Bank of America : le dollar "détruit tout", se maintient en tant qu'actif refuge avant la chute du dollar
唐华斑竹 : GOAT Flow connecte la chaîne commerciale des agents AI
Derniers articles


Dernières cotations sur WEEX


