
Dichiarazione crypto 2026: scadenza, quadri e aliquota per le plusvalenze

 Preferiti su Google


Il 30 settembre 2026 è la scadenza del Modello 730/2026, che copre i redditi del 2025: le plusvalenze su cripto-attività vanno nel Quadro T, Sezione V, e il monitoraggio nel Quadro W. Chi presenta Redditi PF 2026 usa il Quadro RT e il Quadro RW e ha tempo fino al 2 novembre 2026: i guadagni realizzati nel 2025 restano al 26%, perché l'aliquota del 33% si applica ai guadagni del 2026, dichiarati nel 2027.
Pubblicato il 25 settembre 2026 · Published by WEEX · Standard editoriali WEEX
Due date, due modelli: perché il 30 settembre non è universale
Il Modello 730/2026 copre il periodo d'imposta 2025: secondo le istruzioni del Modello 730/2026, aggiornate al 28 maggio 2026, chi può servirsi del 730 presenta la dichiarazione entro il 30 settembre 2026. Non è però la scadenza di tutti. Chi deve usare il modello Redditi PF invia la dichiarazione in via telematica entro il 2 novembre 2026, come indica il §6 delle istruzioni di Redditi PF 2026, Fascicolo 1, perché il 31 ottobre cade di sabato. Prima di guardare le aliquote serve quindi capire quale dei due modelli ti riguarda: entrambe le strade descrivono i redditi del 2025, nessuna delle due riguarda i guadagni realizzati nel 2026.
Per chi compra e vende cripto-attività su WEEX o su altre piattaforme la conseguenza pratica è di calendario e di forma: il modello scelto decide quali quadri compili e quanto tempo hai per inviare. La sostanza dei guadagni da dichiarare non cambia.
Calendario: anno d'imposta, aliquota, modello e scadenza
La tabella confronta i due periodi d'imposta che contano oggi, seguendo le istruzioni del 730/2026, le istruzioni di Redditi PF 2026 e la legge 30 dicembre 2025, n. 199, art. 1, comma 28.
| Anno d'imposta dei guadagni | Aliquota | Dove si dichiarano | Scadenza |
|---|---|---|---|
| 2025 | 26%, senza soglia di 2.000 euro per i guadagni realizzati dal 1° gennaio 2025 | Modello 730/2026: Quadro T, Sezione V (plusvalenze), e Quadro W (monitoraggio e imposta sulle cripto-attività). Redditi PF 2026: Quadro RT (plusvalenze) e Quadro RW (monitoraggio) | 30 settembre 2026 con il 730; 2 novembre 2026 con Redditi PF in via telematica |
| 2026 | 33% ordinaria | Modello 730/2027 oppure Redditi PF 2027 | nel corso del 2027 |
Un dettaglio che il calendario non mostra: la soglia di 2.000 euro è un ricordo del periodo d'imposta 2024. Le istruzioni del 730/2026 la riferiscono ai guadagni realizzati fino al 31 dicembre 2024, mentre per quelli dal 1° gennaio 2025 non esiste più un importo sotto il quale non si dichiara: è la disciplina entrata in vigore con il periodo d'imposta 2025 secondo la legge 30 dicembre 2024, n. 207, art. 1, comma 25.
Quadri: T e W nel 730, RT e RW in Redditi PF
Nel 730/2026 le plusvalenze e gli altri proventi su cripto-attività realizzati entro il 31 dicembre 2025 si dichiarano nel Quadro T, Sezione V, la sezione dell'imposta sostitutiva del 26%: lo documentano la pagina ufficiale dedicata al Quadro T e le istruzioni del 730/2026. Il monitoraggio patrimoniale e l'imposta sulle cripto-attività, comprese le disponibilità detenute su wallet e conti, trovano spazio nel Quadro W, descritto negli stessi documenti ai paragrafi «Chi può presentare» e «Quadro W».
In Redditi PF 2026 la geografia è diversa: i guadagni si dichiarano nel Quadro RT e il monitoraggio nel Quadro RW, come ricostruiscono le istruzioni di Redditi PF 2026, Fascicolo 2 e le pagine ufficiali del Quadro RW e del Quadro RT. Qui vale una precisazione che riguarda tutti: non ogni possessore di cripto-attività ha gli stessi obblighi di dichiarazione, e nessuna istruzione stabilisce un unico modello valido per tutti. Il modello e i righi dipendono dalla tua situazione, e conviene farli verificare da un commercialista prima di inviare.
Prezzo di --
Aliquote: 26% sui guadagni del 2025, 33% da quelli del 2026
Per i guadagni realizzati nel 2025 l'imposta sostitutiva è del 26%: le istruzioni del 730/2026 collocano le plusvalenze e gli altri proventi nella sezione dedicata a questa aliquota, e la legge 30 dicembre 2024, n. 207, art. 1, comma 25 ha fissato il nuovo regime proprio a partire dal periodo d'imposta 2025, superando il meccanismo della soglia.
Il 33% è invece il regime ordinario per i guadagni realizzati dal periodo d'imposta 2026, quindi per la dichiarazione che si presenta nel 2027: la legge 30 dicembre 2025, n. 199, art. 1, comma 28 lo conferma e prevede, in deroga, il 26% per i soli token di moneta elettronica denominati in euro che rispettano i requisiti di legge. Non è una qualifica automatica di ogni stablecoin in euro, e la verifica va fatta sul caso concreto.
Se la dichiarazione è già stata inviata con un errore
Chi si accorge di aver indicato male un guadagno, o di non averlo indicato affatto, può correggere con il ravvedimento operoso. L'Agenzia delle Entrate descrive la procedura nella scheda «Come regolarizzare gli errori commessi»: si presenta una dichiarazione integrativa, si versa l'imposta dovuta insieme agli interessi legali maturati dalla scadenza fino al giorno del pagamento, e la sanzione è ridotta in una misura che dipende dal tempo trascorso. Il pagamento avviene con il modello F24 e, nella procedura di comunicazione descritta nella scheda, non è previsto il pagamento rateale. I tempi contano, perché la riduzione diminuisce man mano che ci si allontana dal termine: prima si corregge, più contenuto è l'effetto. Quale violazione e quale misura si applichino al tuo caso lo stabilisce il commercialista.
DAC8: dal 2026 cambia il flusso di informazioni
Il calendario delle informazioni si muove separatamente da quello delle aliquote. Lo scambio automatico di informazioni sulle cripto-attività (DAC8) ha come periodo di riferimento quello che inizia il 1° gennaio 2026: secondo la pagina dell'Agenzia delle Entrate aggiornata al 23 giugno 2026 i dati sono comunicati dai prestatori di servizi e le prime comunicazioni sono dovute entro il 30 giugno 2027, con i requisiti informativi fissati dal provvedimento del 22 giugno 2026. È uno scambio tra prestatori e amministrazione finanziaria: non significa che ogni utente venga controllato, né che il dato, da solo, dimostri che un'imposta è dovuta.
In sintesi
Prima di compilare, tre verifiche: quale modello puoi presentare, se i guadagni da dichiarare sono del 2025 o del 2026, e se hai già inviato una dichiarazione da correggere. La scadenza del 30 settembre 2026 riguarda il 730/2026 e i redditi del 2025; chi passa da Redditi PF 2026 ha tempo fino al 2 novembre 2026. Questa pagina ha finalità informative e non sostituisce la valutazione del tuo commercialista sul tuo caso.
Questo contenuto è fornito a solo scopo informativo generale e non costituisce consulenza finanziaria, di investimento, legale o fiscale. Qualsiasi evento, ricompensa, promozione online o informazione correlata menzionata nel presente documento non deve essere considerata una raccomandazione, una sollecitazione o un invito ad acquistare, vendere, fare trading o altrimenti negoziare criptovalute. Le criptovalute sono altamente volatili e possono comportare perdite. La disponibilità dei servizi, dei prodotti e degli eventi correlati di WEEX può variare a seconda della regione. È tua responsabilità assicurarti che la tua partecipazione sia conforme alle leggi e ai regolamenti locali applicabili.
Potrebbe interessarti anche
Il tuo wallet crypto è sicuro? Come verificare gli avvisi di sicurezza e riconoscere il phishing
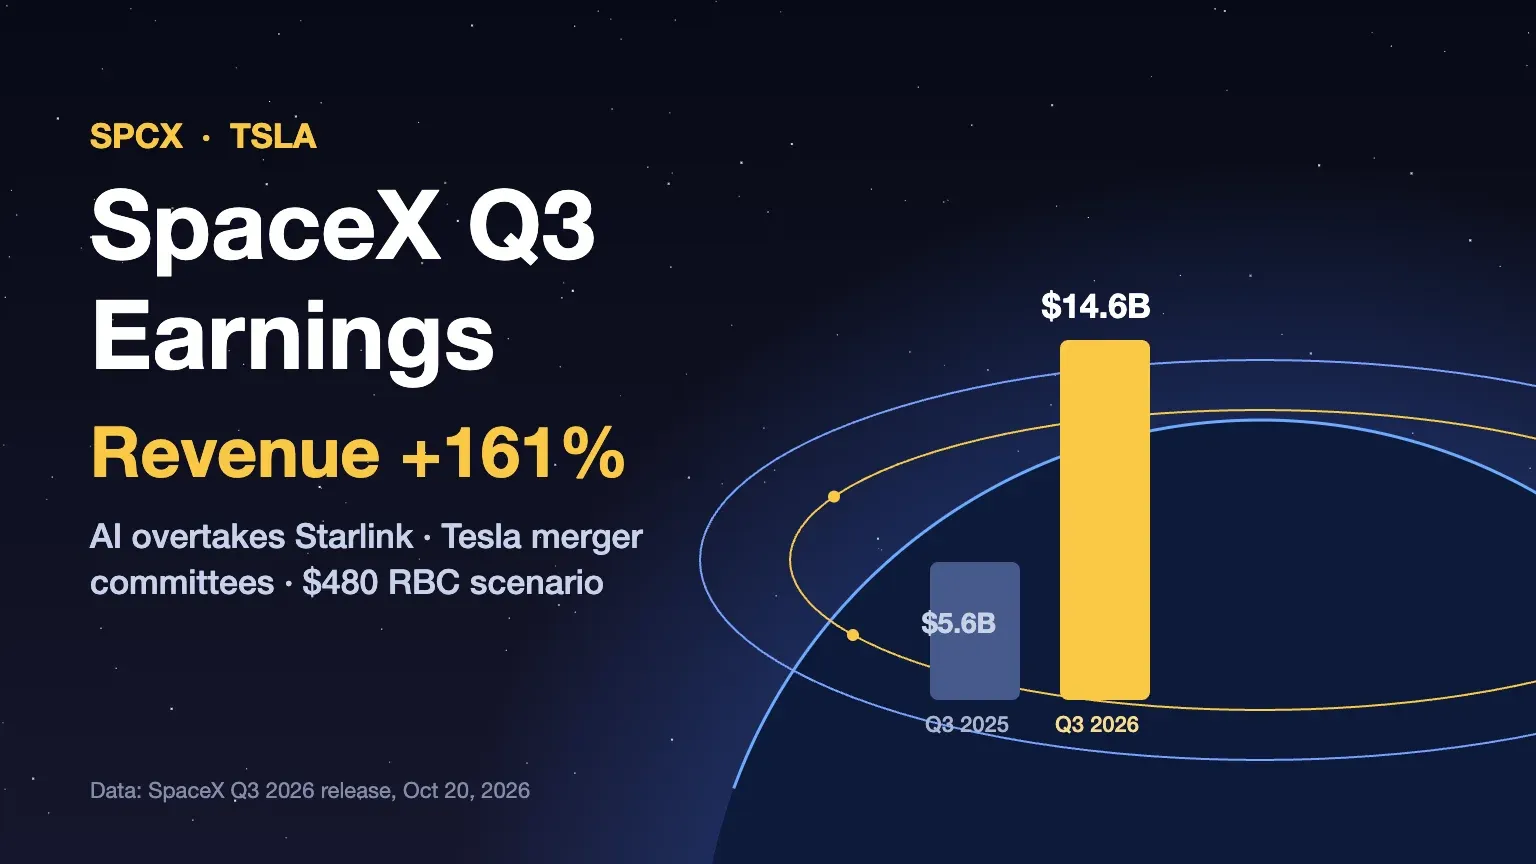
Risultati del Q3 di SpaceX: crescita del 161%, ipotesi di fusione con Tesla e azioni SPCX

Staking flessibile o a termine su WEEX? Le probabilità che fanno la differenza

xStocks crypto spiegati: cosa sono le azioni tokenizzate, come funzionano e cosa dovrebbero controllare i detentori

Funding rate e open interest di BTC: cosa misura ciascuno e come leggerli insieme

Cos’è la criptovaluta Pearl (PRL) e come funziona il suo mining?
Che cosa è successo alle criptovalute Aergo (AERGO)? Migrazione del token e cosa dovrebbero fare i detentori
Che cos’è la criptovaluta HeyElsa (ELSA) e come funziona?
Mettere ETH in staking o detenere USDT su WEEX? Il movimento di prezzo che fa la differenza

Quanto è trasparente un exchange di criptovalute? Verifica delle riserve e dei fondi di protezione

Come usare il Trust Center di WEEX: verificare riserve, fondo di protezione e contatti ufficiali
Come usare il WEEX Trust Center: controllare le riserve, il Fondo di protezione e i contatti ufficiali
Quanto è trasparente un exchange di criptovalute? Verifica delle riserve e dei fondi di protezione

Cos'è il trading con leva nelle criptovalute? Guida per principianti con esempi semplici
Che cos’è il trading con margine di criptovalute? Come funziona, differenze rispetto ai futures e cosa può andare storto
Trading con leva sulle criptovalute: come funzionano i futures perpetui, il margine e la liquidazione
Migliore piattaforma per il trading di criptovalute con leva: cosa confrontare prima di scegliere un exchange
Azioni Nvidia questa settimana: perché NVDA è scesa e poi rimbalzata e cosa significano i timori sui finanziamenti dell’IA per i titoli dei chip
Staking di WXT con l'offerta in calo: cosa aggiungono i burn al rendimento
Trading con margine su Bitcoin: calcolo della liquidazione BTC a 3x, 10x e 25x
Piattaforma per il trading con leva sulle criptovalute: 6 verifiche prima di depositare
Che cos’è il trading con margine? Esempio con 1.000 $ e leva 3x e 10x
Cos'è il trading con leva? Guida per principianti a margine, liquidazione e commissioni di funding
L’RSI è un buon indicatore? Come funziona l’indice di forza relativa, quali sono i suoi limiti e come lo usano i trader
Azioni CXMT spiegate: cos’è ChangXin Memory, perché sono scese il 19/10 e cosa monitorare in seguito

Perché il titolo CoreWeave (CRWV) sta scendendo? Debito, rendimenti obbligazionari e cosa dicono gli analisti

Oscillazioni del KOSPI spiegate: Samsung, SK Hynix e i dubbi sulla spesa per l’IA dietro la svolta
Il costo degli USDT inattivi: quanto rendono i saldi inutilizzati ogni anno
Token Flying Tesla Roadster (FTR): cos’è e cosa verificare prima di fare trading sulla memecoin Roadster
Tesla Roadster Performance, Thrust e Rocket: specifiche, prezzo e produzione nel 2028
Il tuo wallet crypto è sicuro? Come verificare gli avvisi di sicurezza e riconoscere il phishing
Risultati del Q3 di SpaceX: crescita del 161%, ipotesi di fusione con Tesla e azioni SPCX
Staking flessibile o a termine su WEEX? Le probabilità che fanno la differenza
xStocks crypto spiegati: cosa sono le azioni tokenizzate, come funzionano e cosa dovrebbero controllare i detentori
Funding rate e open interest di BTC: cosa misura ciascuno e come leggerli insieme
Cos’è la criptovaluta Pearl (PRL) e come funziona il suo mining?


