
Globalna iluzja „zerowego podatku” na kryptowaluty: brak podatku od zysków kapitałowych nie oznacza zwolnienia z podatku dochodowego

 Oceń nas w Google


Mapa podatków kryptowalutowych się zmienia: Cypr odchodzi, okres posiadania staje się kluczowy.
Autor: Route 2 FI
Tłumaczenie: AididiaoJP, Foresight News
Mówi się, że w ponad 30 krajach podatek od kryptowalut wynosi 0%. To nie jest całkowicie błędne, ale łatwo wprowadza w błąd.
Kraj, który nie pobiera podatku od zysków kapitałowych, to nie to samo, co zwolnienie z podatku od zysków z kryptowalut. To, co naprawdę decyduje o obciążeniu podatkowym, często nie jest nominalna stawka podatkowa, ale to, jak zarobione pieniądze są klasyfikowane: jako inwestycje, transakcje profesjonalne, dochody czy działalność gospodarcza.
Singapur i Hongkong nie pobierają rzeczywistego podatku od zysków kapitałowych, ale mogą opodatkować zyski, które stanowią dochód z działalności gospodarczej. Szwajcaria generalnie zwalnia z podatku od zysków z prywatnych inwestycji, ale nadal pobiera podatek majątkowy. Niemcy, Portugalia i Luksemburg stosują zwolnienia w zależności od okresu posiadania. Cypr wciąż figuruje na wielu starych listach „zerowego podatku na kryptowaluty”, ale od 2026 roku zyski z kwalifikowanej sprzedaży kryptowalut będą opodatkowane stawką 8%.
Kluczowe jest „klasyfikowanie”. Poniżej przyjrzymy się, co główne destynacje zwalniają, a co nie, oraz skąd wzięło się stwierdzenie „0% podatku na kryptowaluty”.
Szwajcaria: zwolnienie z podatku od zysków kapitałowych, ale nie z podatku majątkowego
Atrakcyjność Szwajcarii jest bardzo prosta: jako aktywa posiadane przez osoby prywatne, zyski kapitałowe są generalnie zwolnione z podatku dochodowego, a prywatnie posiadane aktywa kryptowalutowe są również w to wliczane. Nie ma tam jednolitego wymogu rocznego okresu posiadania, jak w Niemczech.
Ale są dwa warunki.
Po pierwsze, twoja działalność musi pozostać w ramach prywatnych inwestycji. Jeśli zostanie uznana za profesjonalne transakcje lub działalność na własny rachunek, zyski wejdą w zakres opodatkowania.
Po drugie, posiadanie kryptowalut musi być wliczane do majątku podlegającego opodatkowaniu. Ile zapłacisz, zależy od stawki podatkowej w danym kantonie i gminie.
To nie jest ta sama logika, co w krajach „opodatkowujących tylko zrealizowane zyski”. Inwestorzy w Szwajcarii mogą nie sprzedać nic przez rok, a mimo to muszą płacić podatek majątkowy. Dlatego bardziej precyzyjne stwierdzenie to „zyski kapitałowe osób prywatnych są generalnie zwolnione z podatku”, a nie „kryptowaluty nie są opodatkowane”.
Cypr: stara lista wymaga aktualizacji
Cypr zasługuje na osobne omówienie, ponieważ zasady się zmieniły.
Od 1 stycznia 2026 roku zyski z kwalifikowanej sprzedaży kryptowalut będą opodatkowane jednolitą stawką 8%. Sprzedaż monet, wymiana monet, wydawanie monet oraz zyski z darowizn będą objęte tym zakresem; zyski kapitałowe i transakcyjne nie uciekną.
Zarządzanie stratami również ma ograniczenia. Straty z kryptowalut można generalnie odliczać tylko od zysków z kryptowalut uzyskanych przez tę samą osobę w tym samym roku, nie można ich przenosić w ramach tego specjalnego systemu. Aktywa kryptowalutowe uzyskane z wydobycia nie podlegają tej specjalnej procedurze.
Dlatego w 2026 roku traktowanie Cypru jako zwykłego miejsca zerowego podatku na kryptowaluty jest przestarzałą strategią. Jego system nie-rezydencyjny nie zmienia tego wniosku: pewna kategoria dochodów ma ulgi, ale to nie oznacza, że wszystkie dochody mieszkańców są zwolnione. Cypr należy teraz do dyskusji o niskich podatkach, a nie zerowych.
Portugalia: długoterminowi inwestorzy nadal korzystają
Zasady Portugalii są bardziej konkretne niż jej wcześniejsza reputacja „raju dla kryptowalut”.
Dla kwalifikowanych aktywów kryptowalutowych, które nie są papierami wartościowymi, zyski nie są opodatkowane, jeśli są zrealizowane po co najmniej 365 dniach posiadania. Zyski, które nie kwalifikują się do zwolnienia, są generalnie opodatkowane stawką 28%; jednak zasady dotyczące łączenia obliczeń i inne wyjątki mogą zmienić wyniki.
Ta struktura bardziej sprzyja cierpliwym inwestorom, a nie krótkoterminowym traderom.
Ale „rok posiadania” nie jest pełną odpowiedzią na wszystkie pytania dotyczące podatków kryptowalutowych. Zwolnienie dotyczy zdefiniowanej kategorii zysków z transakcji, co nie oznacza, że każdy token, każda działalność czy każdy rodzaj dochodu z kryptowalut korzysta z tego samego traktowania. Zakup wybranych aktywów i ich długoterminowe posiadanie może być bardzo wartościowe; osoby złożonymi portfelami na blockchainie i częstymi transakcjami muszą zwrócić uwagę na szczegóły.
Cena --
Monako: brak podatku dochodowego od osób fizycznych, ale status musi być potwierdzony
Monako nie pobiera podatku dochodowego od osób fizycznych od większości mieszkańców. Obywatele Francji są głównym wyjątkiem, z powodu umowy podatkowej między Francją a Monako.
Dla kwalifikowanych osób Monako jest jednym z najjaśniejszych europejskich jurysdykcji zwolnionych z podatku od zysków z inwestycji osobistych.
Ważnym warunkiem jest: musisz rzeczywiście mieszkać w księstwie. Ponadto zasady Monako nie mogą obejmować tego, jak inne kraje cię klasyfikują. Sam adres w Monako nie wystarczy, aby udowodnić, że twój kraj zamieszkania nie traktuje cię już jako rezydenta podatkowego.
Zaleta podatkowa jest prosta: większość kwalifikowanych mieszkańców nie płaci podatku dochodowego od osób fizycznych. Trudność polega na udowodnieniu, że rzeczywiście kwalifikujesz się do tego, a dowody są wiarygodne.
Luksemburg: zasada sześciu miesięcy często ignorowana
Luksemburg nie jest głośny w dyskusjach o przenoszeniu kryptowalut, ale zasady dotyczące prywatnych inwestorów są warte uwagi.
Osobiste zyski z kryptowalut, jeśli sprzedaż następuje w ciągu 6 miesięcy od nabycia, a całkowite zyski spekulacyjne w danym roku wynoszą co najmniej 500 euro, generalnie są opodatkowane jako zyski spekulacyjne. Po upływie tego okresu, rzeczywiste zyski kapitałowe z prywatnych inwestycji są generalnie zwolnione z podatku.
Jego próg posiadania jest krótszy niż w Niemczech czy Portugalii.
Ale to są zasady dla inwestorów, a nie ogólne zwolnienie dla działalności kryptowalutowej. Gdy zyski krótkoterminowe są opodatkowane, stosuje się standardową stawkę podatku dochodowego od osób fizycznych, a nie jakąś specjalną niską stawkę podatku od kryptowalut. Atrakcyjność Luksemburga jest bardzo konkretna: prywatni inwestorzy, którzy posiadają aktywa dłużej niż 6 miesięcy, mogą być w lepszej sytuacji.
Malta: najpierw sprawdź, co to za token, a potem jak długo go trzymasz
Malta często jest upraszczana do „długoterminowych zysków z kryptowalut zwolnionych z podatku”. Rzeczywisty framework jest bardziej szczegółowy.
Wytyczne podatkowe rozróżniają monety, tokeny finansowe, tokeny użytkowe i aktywa mieszane. Monety posiadane jako aktywa kapitałowe nie podlegają podatkowi od zysków kapitałowych; jednak zyski z wymiany monet przez przedsiębiorstwa lub sprzedaży tokenów jako towarów są traktowane jako zwykły dochód.
Tokeny finansowe mogą prowadzić do różnych wyników. Jeśli dany token spełnia odpowiednie zasady dotyczące papierów wartościowych, jego sprzedaż może podlegać podatkowi od zysków kapitałowych.
Nie ma również ogólnej zasady, że wszystkie aktywa kryptowalutowe są zwolnione z podatku po 6 miesiącach lub roku posiadania. Cel i kontekst są ważne, nie tylko czas posiadania. Malta może być przyjazna dla rzeczywistych inwestycji, ale uproszczenie „Malta = 0% podatku na kryptowaluty” pomija zbyt wiele, aby być wiarygodnym wnioskiem.
Niemcy: silne zwolnienie po roku posiadania, ale nie patrz tylko na rok
W obecnym systemie Niemiec, prywatnie posiadane aktywa kryptowalutowe sprzedawane po upływie roku są generalnie zwolnione z podatku. Wysokość zysku nie wpływa na to zwolnienie.
Jednak jeśli sprzedaż, wymiana lub wydanie nastąpi w ciągu rocznego okna, zyski mogą być opodatkowane zgodnie z zasadami dotyczącymi prywatnych transakcji. Powiązane zyski z prywatnych transakcji mają również roczny limit zwolnienia w wysokości 1000 euro. Uwaga: to jest próg, a nie kwota odliczenia: osiągnięcie progu może spowodować, że wszystkie związane zyski wejdą w zakres opodatkowania.
Dwa różnice są kluczowe.
Po pierwsze, wymiana monet również może stanowić transakcję. Nie musisz wymieniać na euro, aby wywołać zdarzenie opodatkowane.
Po drugie, zasady dotyczące aktywów kryptowalutowych posiadanych przez przedsiębiorstwa różnią się od zasad dotyczących posiadania prywatnego.
Na dzień pisania tego artykułu, roczne zwolnienie nadal obowiązuje. Pojawiły się doniesienia o propozycjach reform, więc w przyszłości planując przeniesienie lub sprzedaż, należy rozróżnić obowiązujące przepisy i proponowane zmiany. Dla cierpliwych prywatnych inwestorów Niemcy mogą być znacznie bardziej przyjazne niż ich reputacja jako „kraju wysokich podatków”; dla aktywnych traderów wyniki mogą być zupełnie inne. Niemniej jednak ryzyko, że to 0% traktowanie w Niemczech zostanie zmienione, jest wysokie.
Zjednoczone Emiraty Arabskie: inwestycje osobiste i działalność gospodarcza to dwie różne linie
Dla tych, którzy chcą osiągnąć zerowy podatek od zysków z kryptowalut jako kwalifikowane osoby, Zjednoczone Emiraty Arabskie są jednym z najjaśniejszych opcji spoza Europy.
Kwalifikowane dochody z inwestycji osobistych są wyłączone z działalności, która „wprowadza osobę w system podatku od przedsiębiorstw”. Ale Zjednoczone Emiraty Arabskie nie oznaczają, że wszystkie działania związane z kryptowalutami automatycznie mają zerową stawkę podatkową.
Osoby prowadzące działalność w Zjednoczonych Emiratach Arabskich, z rocznym obrotem przekraczającym 1 milion dirhamów, mogą podlegać opodatkowaniu w ramach systemu podatku od przedsiębiorstw; kwalifikowane dochody z inwestycji osobistych nie są wliczane do tego progu. W standardowym systemie podatku od przedsiębiorstw, dochody opodatkowane poniżej 375 000 dirhamów są opodatkowane stawką 0%, a powyżej 9%.
To są progi zysku, a nie to samo, co test obrotu osobistego na poziomie 1 miliona dirhamów. Kluczowa różnica polega na tym, czy „zarządzasz swoimi inwestycjami”, czy „prowadzisz działalność podlegającą opodatkowaniu”, a nie po prostu oddzielasz kryptowaluty od innych aktywów.
Singapur, Hongkong: zyski kapitałowe i zyski z transakcji oddzielone
Singapur nie pobiera rzeczywistego podatku od zysków kapitałowych. Osobiste transakcje finansowe, w tym handel tokenami cyfrowymi, generalnie są traktowane jako dochody z inwestycji osobistych; jednak przedsiębiorstwa, które handlują tokenami w ramach codziennej działalności, muszą płacić podatek od zysków z transakcji.
Gdy władze rozróżniają zyski kapitałowe i opodatkowane dochody z transakcji, biorą pod uwagę cel inwestycji, częstotliwość transakcji, okres posiadania i inne czynniki. Nie ma prostej zasady, która mówi: „jeśli zyski powstają w Singapurze, wszystkie zyski z kryptowalut są zwolnione z podatku”. Singapur może figurować na liście „brak podatku od zysków kapitałowych”, ale nie powinien być na liście „wszystkie dochody z kryptowalut są zwolnione z podatku”.
Hongkong również oddziela zyski z inwestycji od zysków z działalności. Zyski kapitałowe nie podlegają opodatkowaniu, a kryptowaluty posiadane jako długoterminowe inwestycje mogą być objęte zwolnieniem; jednak zyski z działalności związanej z kryptowalutami w Hongkongu mogą podlegać opodatkowaniu. Aby ocenić źródło, należy przyjrzeć się działalności, która generuje zyski, oraz miejscu, w którym się odbywa.
„Hongkong nie ma podatku od zysków kapitałowych” to przydatny punkt wyjścia; „wszystkie strategie handlu kryptowalutami są zwolnione z podatku” to niepewny wniosek. Hongkong jest oddzielną jurysdykcją podatkową, a nie suwerennym państwem.
Gdzie naprawdę jest 0%? Trzy kategorie odpowiedzi
Pierwsza kategoria to te, które nie pobierają ogólnie podatku od zysków kapitałowych od osób fizycznych. Zjednoczone Emiraty Arabskie kwalifikowane dochody z inwestycji osobistych generalnie nie wchodzą do systemu podatkowego; Singapur nie pobiera rzeczywistego podatku od zysków kapitałowych; Hongkong wyklucza zyski kapitałowe z podatku dochodowego; większość kwalifikowanych mieszkańców Monako nie płaci podatku dochodowego od osób fizycznych, obywatele Francji muszą być traktowani inaczej. Hongkong jest oddzielną jurysdykcją podatkową, a ta lista obejmuje tylko wymienione w artykule miejsca, nie jest to pełna globalna lista.
Druga kategoria to te, które oferują zwolnienia dla kwalifikowanych inwestycji prywatnych. Szwajcaria generalnie zwalnia zyski kapitałowe osób prywatnych, ale podatek majątkowy nadal obowiązuje; Malta kwalifikowane monety nie podlegają podatkowi od zysków kapitałowych, zyski z transakcji i niektóre tokeny są liczone osobno.
Trzecia kategoria to te, które mają 0% po upływie okresu posiadania. Luksemburg zwalnia z podatku prywatne inwestycje, które są posiadane dłużej niż 6 miesięcy; w Niemczech, zgodnie z obowiązującymi zasadami, prywatne posiadanie kryptowalut, które trwa dłużej niż 1 rok, jest generalnie zwolnione; Portugalia wymaga, aby kwalifikowane aktywa kryptowalutowe były posiadane przez co najmniej 365 dni i spełniały odpowiednie warunki.
Cypr nie znajduje się w tych grupach zerowego podatku. Jego system z 2026 roku obejmuje transakcje, a stawka wynosi 8%.
DeFi utrudnia porównania: cztery pytania do rozdzielenia
Gdy kombinacja nie ogranicza się tylko do zakupu, posiadania i sprzedaży, porównania między krajami stają się mniej bezpośrednie.
Zwolnienie z podatku od zysków kapitałowych nie odpowiada automatycznie na pytania dotyczące wydobycia, nagród z tokenów, zwrotów inwestycyjnych czy transakcji biznesowych. Aby przeprowadzić audyt podatkowy dla aktywnych użytkowników kryptowalut, przynajmniej cztery pytania muszą być rozdzielone:
Jak traktować transakcje tokenów? Jak traktować otrzymane tokeny jako dochód lub nagrody? Czy twoje działania mogą być uznane za działalność gospodarczą? Czy aktywa, które faktycznie posiadasz, mieszczą się w zakresie zwolnienia, na które się powołujesz?
Odpowiedź na pierwsze pytanie może być korzystna, ale nie oznacza, że pozostałe trzy również są rozwiązane. Osoba, która posiada BTC przez dwa lata, i osoba, która zdobywa tokeny, rotuje pozycjami, handluje instrumentami pochodnymi, mogą mieszkać w tym samym kraju, ale potrzebują zupełnie różnych analiz podatkowych.
Ranking krajów nie odpowiada na pytania
Nawet najniższa stawka nominalna nie ma znaczenia, jeśli zasady nie mają zastosowania do ciebie. Musisz potwierdzić, która jurysdykcja ma prawo do opodatkowania, a nie zakładać, że zmiana adresu rozwiąże problem.
Niskie podatki nie oznaczają również niskiej przejrzystości. Zasady raportowania kryptowalut w ramach DAC8 UE będą miały zastosowanie do raportowanych działań od 2026 roku, a pierwsze raporty będą oparte na krajowych przepisach w 2027 roku. Zwolnienia podatkowe i obowiązki sprawozdawcze to dwie różne kwestie.
Prawdziwe pytanie nie brzmi „gdzie podatek od kryptowalut wynosi 0%”, ale: w kontekście mojej rzeczywistej kombinacji, aktywności handlowej i dochodów, gdzie mogę spełnić te warunki? Czy mogę jasno udokumentować podstawy i dowody?
Niniejsza treść ma charakter wyłącznie informacyjny i nie stanowi porady finansowej, inwestycyjnej, prawnej ani podatkowej. Wszelkie wydarzenia, nagrody, promocje online lub powiązane informacje, o których tu mowa, nie powinny być traktowane jako rekomendacja, zachęta ani zaproszenie do kupna, sprzedaży, wymiany lub innego rodzaju obrotu aktywami kryptograficznymi. Aktywa kryptograficzne charakteryzują się dużą zmiennością i mogą prowadzić do strat. Dostępność usług, produktów i powiązanych wydarzeń WEEX może się różnić w zależności od regionu. Użytkownik jest odpowiedzialny za upewnienie się, że jego udział jest zgodny z obowiązującymi lokalnymi przepisami i regulacjami.
Możesz również polubić

Jak spadkobiercy mogą legalnie wypłacić kryptowaluty po śmierci bliskiego?

USDC uznany za pierwszy "znaczący token elektronicznej waluty" w UE

Kaspa finalizuje 3 standardy dla natywnych tokenów i aplikacji covenant

Prywatny odrzutowiec, presja inwestorów, CEO Polymarket zmuszony do dojrzewania

Mastercard otworzył wczesny dostęp do systemu płatności dla agentów AI

Samsung Wallet wprowadza USDC, co powinny rozważyć firmy produkujące telefony?

Pieniądze tutaj: co zmieniają nowe zasady dotyczące kryptowalut
Czy zakup ONDO oznacza inwestowanie w OpenAI? Wyjaśnienie OPAIPon
Czy zakup ONDO oznacza inwestowanie w OpenAI? Porównujemy ONDO, noty rynku prywatnego OPAIPon i udziały, w tym prawa związane z tokenami, płynność i ryzyko cenowe.

Awaria Google Cloud: Revolut sparaliżowany, salda kryptowalutowe pokazują zero

Stabilne monety rozwiązały problem rozliczeń on-chain, ale jak wejść do kasy sprzedawcy?
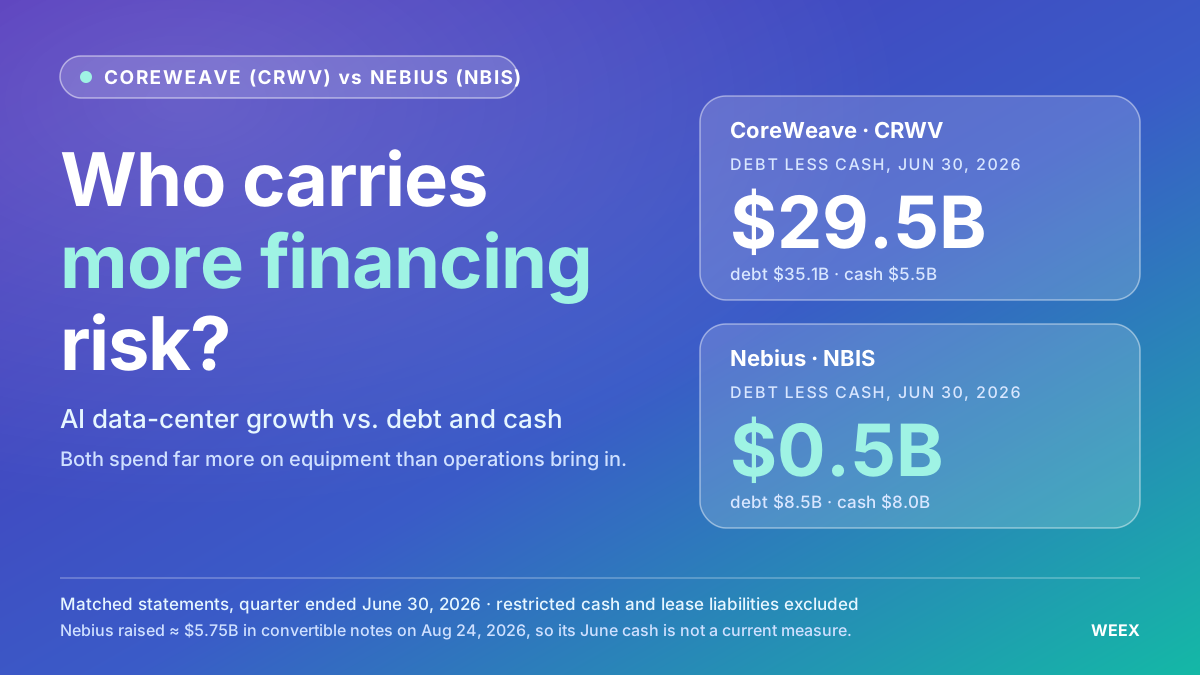
Akcje CoreWeave a Nebius: która firma oferująca chmurę AI mierzy się z większym ryzykiem finansowania?
Porównaj akcje CoreWeave i Nebius pod kątem zadłużenia, przepływów pieniężnych, przedpłat klientów i rozwodnienia udziałów, aby ocenić, która firma oferująca chmurę AI mierzy się z większym ryzykiem finansowania.

Giełda kryptowalut Bitget nagle opuściła Rosję. Co się stało

Była piąta co do wielkości firma skarbowa SOL radykalnie zmienia strategię, opróżniając swoje zasoby SOL

Dyrektor Rady Doradczej ds. Aktywów Cyfrowych Białego Domu: Cztery osoby, 14 miesięcy, wszyscy odeszli

BingX, YouHodler i Openbank Santander dołączają do rejestru EU MiCA

Model OpenAI nieautoryzowanie wydał testowe Ethereum, odkryto to dopiero po trzech miesiącach

Świat wprowadza biometryczne kontrole na Zoomie, aby zwalczać deepfake'i AI

Crypto.com i Novig pozywają stan Missouri w sprawie zakazu umów na wydarzenia sportowe
Tokenizacja w Japonii z Chainlink: co dalej z LINK?
Poznaj partnerstwo Chainlink z Pacific Meta w Japonii, dowiedz się, jak CCIP i ACE wspierają tokenizację oraz jakie znaczenie może mieć adopcja dla popytu na LINK i jego ceny.
ZKsync vs Starknet: Który ZK rollup jest lepszy?

[Artykuł] Tokenizowane aktywa, od emisji do finansowania... Rola CCIP 2.0

Firma Jieyuexing wprowadza telefon STEPX Neo z wbudowanym AI

Bitcoin na żywo czy za pośrednictwem ETP na rachunku papierów wartościowych: co wybrać?
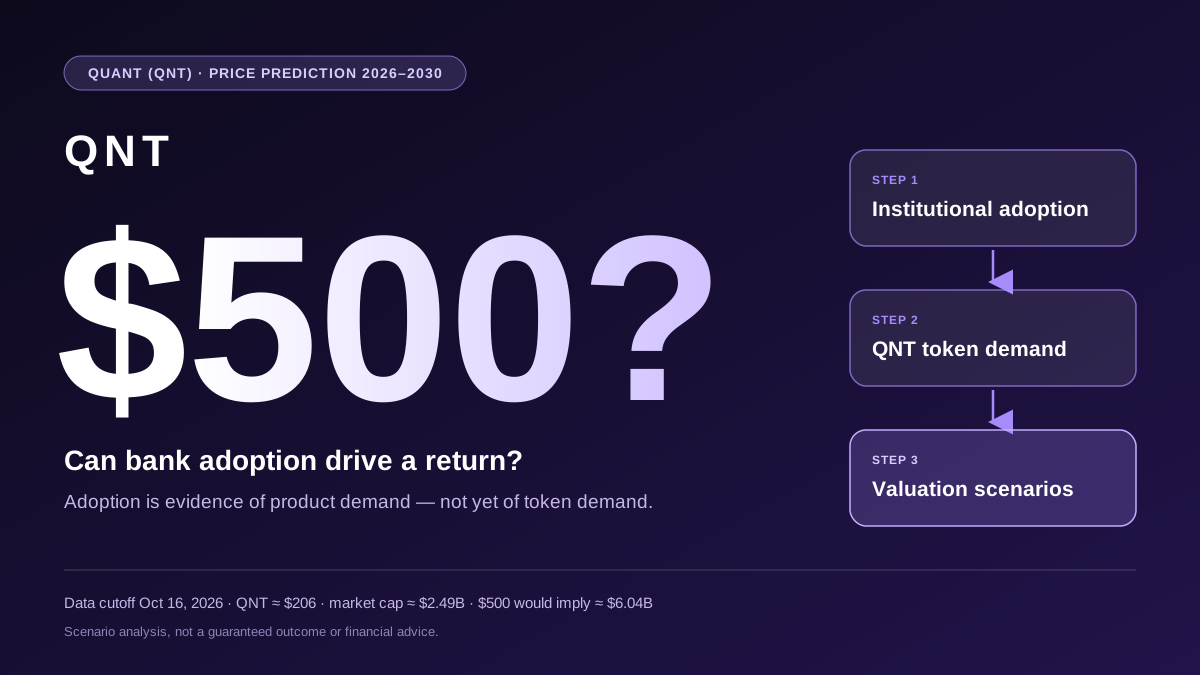
Prognoza ceny Quant (QNT) 2026–2030: czy adopcja przez banki może przywrócić cenę do 500 $?
WEEX TradFi: tygodniowy przegląd — kontrakty półprzewodnikowe słabną, Apple i Coinbase zyskują
Tygodniowy przegląd WEEX TradFi: kontrakty na chipy pozostają w tyle za SPY, podczas gdy Apple i Coinbase zyskują. Porównaj stopy zwrotu, aktywność kupujących i ryzyko produktów ETF z dźwignią.
Bitcoin (BTC) — tygodniowy przegląd: cena spada, a odczyty zakupów spot i futures na WEEX są rozbieżne
Tygodniowy przegląd Bitcoin na podstawie danych WEEX: porównanie zakończonych i niepełnych tygodni, odczytów zakupów spot i futures oraz ograniczeń danych o pozycjonowaniu traderów.
Akcje CRCL skaczą po gorącym raporcie PPI i odbiciu Bitcoina: co poruszyło Circle, a co nie
Akcje CRCL wzrosły o około 9% w dniu 15.10, gdy Bitcoin odbił po spadku poniżej 80 000 $ wywołanym gorętszym od oczekiwań raportem PPI. W tym samym tygodniu pojawiła się informacja, że USDC uzyskał w UE status znaczącego EMT, ale żadne źródło nie potwierdza, że wpłynęło to na wzrost. Lepiej udokumentowanym kontekstem są spadek rentowności obligacji skarbowych USA i poprawa nastrojów na rynku kryptowalut.

Przejęcie Farcastera przez Balajiego wywołuje falę zakazów kont

Binance US rzekomo poszukuje 100 mln USD przy wycenie bliskiej 1 mld USD

Odcinek szósty dodaje kontrole zabezpieczeń stablecoinów przy emisji i wykupie
Jak spadkobiercy mogą legalnie wypłacić kryptowaluty po śmierci bliskiego?
USDC uznany za pierwszy "znaczący token elektronicznej waluty" w UE
Kaspa finalizuje 3 standardy dla natywnych tokenów i aplikacji covenant
Prywatny odrzutowiec, presja inwestorów, CEO Polymarket zmuszony do dojrzewania
Mastercard otworzył wczesny dostęp do systemu płatności dla agentów AI
Samsung Wallet wprowadza USDC, co powinny rozważyć firmy produkujące telefony?


