
USDC uznany za pierwszy "znaczący token elektronicznej waluty" w UE

 Oceń nas w Google


14 października 2026 roku Europejski Urząd Nadzoru Bankowego (EBA) uznał USDC wydany przez Circle Internet Financial Europe SAS za pierwszy "znaczący token elektronicznej waluty" (significant e-money token, znaczący EMT) w Unii Europejskiej. To uznanie zmieni podział obowiązków w organach regulacyjnych UE od 12 listopada: EBA przejmie bezpośrednią odpowiedzialność za nadzór nad aktywami rezerwowymi, płynnością, kapitałem własnym oraz planami odbudowy i wykupu; francuski organ nadzoru ostrożnościowego i zarządzania (ACPR) nadal będzie odpowiedzialny za obszary związane z zarządzaniem, outsourcingiem, konfliktami interesów i kwalifikacjami zarządu.
To uznanie koncentruje się na podziale obowiązków regulacyjnych emitenta oraz nadzorze nad rezerwami.
Dla użytkowników USDC i współpracujących instytucji, ta zmiana klasyfikacji dotyczy poziomu nadzoru nad emitentem i interfejsu regulacyjnego, a także wskazuje na dalsze międzynarodowe współdziałanie UE w codziennym zarządzaniu dużymi stablecoinami.
Można to zrozumieć jako wprowadzenie bardziej intensywnego wspólnego nadzoru dla instytucji elektronicznych, które uzyskały licencję we Francji, ale działają w wielu krajach UE. Użytkownicy w portfelach nadal będą widzieć USDC, ale aktywa rezerwowe, zdolność do wykupu i plany kryzysowe będą bezpośrednio nadzorowane przez instytucje na poziomie UE. Dla emitenta komunikacja regulacyjna, przesyłanie danych i testy awaryjne muszą być zgodne pomiędzy dwoma organami nadzorczymi.
I. Jak MiCA ocenia, czy EMT jest "znaczący"
MiCA klasyfikuje stablecoiny, które są wyceniane w jednej oficjalnej walucie i używane do płatności lub przechowywania wartości, w ramach tokenów elektronicznej waluty (EMT). Emitent EMT powinien być zasadniczo upoważnioną instytucją kredytową lub instytucją elektronicznej waluty, a posiadacze mają prawo do wykupu po wartości nominalnej. Emitentem USDC w UE jest Circle Internet Financial Europe SAS, a uznanie EBA dotyczy USDC wydanego przez ten podmiot.
Klasyfikacja "znacząca" opiera się na standardach oceny zawartych w artykule 43 MiCA, a następnie artykuł 56 stosuje te procedury do EMT. Wskaźniki obejmują liczbę posiadaczy, wielkość emisji lub kapitalizację rynkową, aktywność transakcyjną, znaczenie tokena w płatnościach transgranicznych oraz powiązania emitenta z systemem finansowym. Po spełnieniu ustawowych warunków EBA przeprowadzi ocenę i dokona klasyfikacji. Publiczne ogłoszenie wskazuje, że USDC spełnia warunki klasyfikacji, ale nie ujawniono szczegółowych wyników obliczeń, a artykuł nie powinien spekulować, które wskaźniki zostały aktywowane.
Ta klasyfikacja określa poziom nadzoru w ramach ram MiCA, koncentrując się na tym, które organy regulacyjne będą odpowiedzialne za nadzór oraz jaką intensywność nadzoru zastosują, gdy wielkość tokena i jego powiązania osiągną ustawowe standardy. Nie ocenia wartości inwestycyjnej tokena ani przyszłej ceny.
Wskaźniki określone w artykule 43 MiCA nie są jedynie "rankingiem kapitalizacji rynkowej". Badają liczbę posiadaczy, wielkość emisji, liczbę transakcji i wartość transakcji, a także zwracają uwagę na aktywność tokena w międzynarodowych płatnościach oraz jego powiązania z systemem finansowym. Artykuł 56 stosuje metodę identyfikacji "spełniającą co najmniej trzy standardy" dla EMT. UE musi ocenić, czy problemy operacyjne tokena mogą przekroczyć kraj emitenta i wpłynąć na płatności, transakcje i instytucje finansowe w innych państwach członkowskich. Rzeczywista działalność USDC ma charakter transgraniczny, dlatego EBA ocenia, czy kwalifikuje się do klasyfikacji znaczącej, co odpowiada punktom zainteresowania w projektowaniu systemu.
Procedura klasyfikacji jest również ważna. EBA podczas podejmowania decyzji komunikuje się z emitentem, organem nadzorczym kraju oraz odpowiednimi bankami centralnymi, a po podjęciu decyzji organizuje przekazanie obowiązków nadzorczych. Dla posiadaczy, data wejścia w życie ogłoszenia publicznego jest ważniejsza niż spekulacje rynkowe: 12 listopada 2026 roku to czas rozpoczęcia podwójnego nadzoru. Prawa posiadaczy i podstawowe obowiązki emitenta pozostają w mocy; nowe są dodatkowe wymagania i podział obowiązków regulacyjnych związanych z znacznym EMT.
II. Od 12 listopada EBA i ACPR będą dzielić obowiązki nadzorcze
MiCA stosuje podwójny nadzór dla znaczących EMT. EBA od 12 listopada będzie bezpośrednio odpowiedzialna za kwestie ostrożnościowe, takie jak kapitał własny, aktywa rezerwowe, płynność, plany odbudowy i wykupu; ACPR nadal będzie zajmować się zarządzaniem korporacyjnym emitenta, kwalifikacjami akcjonariuszy, kwalifikacjami osób odpowiedzialnych, outsourcingiem i konfliktami interesów. Emitent nadal musi utrzymywać codzienny kontakt z krajowym organem nadzorczym, a oba organy będą kontynuować współpracę.
EBA i ACPR mają bezpośrednie obowiązki nadzorcze w zakresie kwestii ostrożnościowych i zarządzania.
Ten podział pozwala tokenom o dużym wpływie transgranicznym na poddanie się bezpośredniemu nadzorowi ostrożnościowemu na poziomie UE, jednocześnie zachowując ciągłe monitorowanie sytuacji organizacyjnej i operacyjnej emitenta przez krajowe organy. Nadzór nad rezerwami i wykupem dotyczy tego, czy posiadacze tokenów mogą wycofać się po wartości nominalnej; płynność dotyczy tego, czy emitent może szybko zrealizować aktywa w przypadku masowego wykupu. Te ustalenia wpływają również na sprawozdania emitenta oraz na ocenę działalności platform transakcyjnych, instytucji depozytowych i dużych klientów w zakresie rozliczeń.
Emitent musi również przekształcić kluczowe ustalenia w materiały, które mogą być stale weryfikowane przez organy nadzorcze, takie jak skład rezerw i informacje o depozycie, procesy wykupu, źródła płynności w sytuacjach kryzysowych oraz zapisy testów planów odbudowy i wykupu. Duże platformy transakcyjne, dostawcy usług płatniczych i klienci instytucjonalni mogą na tej podstawie zaktualizować pytania dotyczące due diligence, koncentrując się na kanałach wykupu, ciągłości operacyjnej i ujawnianiu informacji regulacyjnych. Dla posiadaczy rzeczywiste doświadczenie nadal zależy od kanałów, przez które posiadają tokeny, ustaleń usługodawców oraz zasad wykupu tokenów.
Dla Circle nadchodzące zadanie to dostosowanie obecnego zarządzania rezerwami, ustaleń płynności, testów stresowych i procesów wykupu do wymagań nadzoru EBA. Dla platform transakcyjnych i klientów instytucjonalnych zmiana poziomu nadzoru może zwiększyć porównywalność informacji o zgodności, ale platformy nadal muszą samodzielnie ocenić ryzyko kontrahenta, operacyjne i płynnościowe.
Dlaczego nadzór nad rezerwami stał się pierwszym obszarem zainteresowania EBA? Posiadacze EMT mają prawne prawo do wykupu po wartości nominalnej, a emitent musi powiązać otrzymane fundusze z zobowiązaniami tokenów i zapewnić, że rezerwy mogą wspierać wykup zarówno w normalnych, jak i kryzysowych sytuacjach. Wartość rezerw na papierze jest wystarczająca, ale ważne jest, gdzie są aktywa, czy można je szybko uzyskać, jaki jest ich termin zapadalności i koncentracja. W przypadku dużego żądania wykupu ścieżka realizacji instytucji zazwyczaj obejmuje portfel, weryfikację klientów, konto wykupu, instytucję depozytową i system płatności bankowych. Jakiekolwiek zator w którymkolwiek z tych etapów wpłynie na szybkość wykupu.
Nadzór nad płynnością koncentruje się na niedopasowaniu czasowym. Emitent może posiadać wysokiej jakości aktywa, ale jeśli muszą one zostać najpierw sprzedane lub osiągnąć termin, aby uzyskać gotówkę, podczas gdy posiadacze chcą natychmiast wykupić, konieczne jest wcześniejsze przygotowanie pozycji gotówkowej, planu realizacji i testów stresowych. Po nadzorze EBA w tym zakresie może zażądać od emitenta wyjaśnienia warunków założeń i działań wyzwalających. Circle musi również zapewnić, że wewnętrzny zespół zarządzający we Francji i zespół ostrożnościowy UE korzystają z tych samych danych dotyczących rezerw, aby uniknąć sytuacji, w której jeden dział raportuje "możliwość wykupu", a inny dział używa różnych danych finansowych w planach kryzysowych.
Plany odbudowy i wykupu dotyczą bardziej ekstremalnych sytuacji. Pierwszy z nich rozważa, jak emitent może przywrócić normalne operacje w przypadku problemów finansowych lub operacyjnych, drugi dotyczy tego, jak w razie potrzeby zrealizować wykup niewykupionych tokenów w sposób uporządkowany. Jeśli plan zawiera jedynie zasady, bez kontaktów, kolejności dostępności funduszy, współpracy z instytucjami zewnętrznymi i zapisów testów, w przypadku rzeczywistego kryzysu rynkowego trudno będzie go wdrożyć. Platformy transakcyjne i przedsiębiorstwa płatnicze, które współpracują z USDC, również będą zwracać uwagę na swoje ryzyko: jakie informacje są potrzebne platformie w przypadku masowego wykupu klientów, czy po wstrzymaniu jednego kanału istnieje alternatywna droga, kto ogłasza użytkownikom.
III. Obowiązki zwykłych EMT i znaczących EMT należy rozpatrywać oddzielnie
MiCA ustanawia zestaw podstawowych wymagań dla wszystkich emitentów EMT, w tym upoważnienie do emisji, ujawnienie białej księgi, wykup po wartości nominalnej i ustalenia dotyczące rezerw aktywów. Klasyfikacja znacząca wprowadza na tym tle wyższy poziom podziału obowiązków regulacyjnych i dodatkowe wymagania ostrożnościowe. Podstawowe obowiązki są już stosowane; zmiany, które wejdą w życie 12 listopada, dotyczą bezpośrednich ustaleń nadzorczych dla znaczących EMT. Ostatnie propozycje zmian w MiCA są nadal w innym procesie legislacyjnym i nie stały się jeszcze obowiązującymi przepisami.
Klasyfikacja znacząca nakłada się na podstawowe obowiązki EMT i nie należy jej mylić z dyskusjami na temat zmian w przepisach.
Z punktu widzenia przepisów artykuł 48 MiCA określa podstawowe warunki publicznej emisji EMT i ubiegania się o handel; artykuł 49 ustanawia prawo posiadaczy do żądania od emitenta oraz ustalenia wykupu po wartości nominalnej; artykuł 50 dotyczy kwestii wypłaty odsetek posiadaczom; artykuł 51 określa wymogi dotyczące ujawnienia białej księgi; artykuł 53 dotyczy reklamy, a artykuł 54 dotyczy ustaleń inwestycyjnych po otrzymaniu funduszy przez emitenta. Gdy czytelnicy spotykają się z sformułowaniem "USDC uzyskuje status znaczący", mogą oddzielić te długoterminowe podstawowe prawa od nowych relacji nadzorczych wynikających z tej klasyfikacji. Klasyfikacja sama w sobie nie tworzy dla posiadaczy prawa do wykupu, które wcześniej nie istniało.
Artykuł 58 dalej wymienia szczególne obowiązki emitentów znaczących EMT, łącząc ustalenia dotyczące składu rezerw, depozytów i inwestycji, kapitału własnego, płynności, planów odbudowy i wykupu. Artykuł 117 określa obowiązki nadzorcze EBA wobec emitentów znaczących tokenów. Te przepisy stanowią prawny szkielet podziału obowiązków EBA i ACPR: pierwszy bezpośrednio nadzoruje kwestie ostrożnościowe, które mogą mieć transgraniczny wpływ, a drugi nadal monitoruje zarządzanie, akcjonariuszy i sytuację kadrową francuskich podmiotów emitujących. Ogłoszenie EBA jasno określa zakres pracy od 12 listopada, a rzeczywista realizacja będzie zależała od współpracy obu stron i późniejszych materiałów nadzorczych.
Klasyfikacja znacząca zmieni również rytm audytu. Artykuł 58 MiCA wprowadza bardziej intensywne ustalenia dotyczące niezależnego audytu rezerw znaczących EMT, a odpowiednie audyty muszą być przeprowadzane regularnie zgodnie z wymogami prawnymi. Dla emitenta zespoły finansowe, depozytowe, ryzyk i technologiczne muszą być w stanie wyjaśnić ilość tokenów w obiegu oraz stan rezerw w tym samym czasie. Jeśli liczba tokenów na łańcuchu, zapisy systemu klientów i raporty depozytowe wykazują różnice czasowe, przegląd regulacyjny będzie pytał, jak te różnice powstały i kiedy zostały wyrównane, a nie tylko patrzył na końcowy raport salda.
Na przykład, ostatnie dyskusje dotyczące zmian w MiCA dotyczą alokacji aktywów rezerwowych i wymogów dotyczących kapitału własnego. Projekty dyskusyjne, zalecenia branżowe i już obowiązujące przepisy mają różny status prawny. Ocena, jakie obowiązki obecnie ponosi emitent USDC, powinna wrócić do obowiązujących przepisów MiCA, przepisów upoważniających oraz decyzji EBA dotyczącej tej klasyfikacji. Obecne ogłoszenie publiczne nie wskazuje, że klasyfikacja USDC automatycznie wyzwala nowe progi, takie jak "co najmniej 60% rezerw w bankach" lub "zwiększenie kapitału własnego do 3%", dlatego nie należy traktować tych liczb jako bezpośrednich konsekwencji klasyfikacji.
Dla badaczy rynku, podczas czytania dokumentów można podzielić materiały na trzy kolumny: obowiązki MiCA, dostosowania obowiązków nadzorczych dla znaczących EMT oraz kierunki zmian legislacyjnych, które są obecnie omawiane przez Komisję Europejską. Publiczne odpowiedzi emitenta są stanowiskiem branży, decyzje organów regulacyjnych i przepisy wyjaśniają obowiązujący system. Oddzielając te trzy elementy, można dostrzec natychmiastowe zmiany wynikające z tej klasyfikacji oraz części, które nadal są przedmiotem dyskusji w kolejnej rundzie zmian przepisów.
Również należy oddzielić podmioty emitujące w UE i globalne operacje USDC. Circle może świadczyć usługi w różnych regionach za pośrednictwem różnych podmiotów, kanałów i umów. Uznanie EBA dotyczy tokenów wydanych przez Circle Internet Financial Europe SAS w ramach ram MiCA w UE, nie można na tej podstawie bezpośrednio rozszerzać wniosków dotyczących autoryzacji i nadzoru UE na wszystkie transakcje USDC na całym świecie. Instytucje, które planują używać USDC do płatności dla klientów w UE, muszą najpierw potwierdzić, przez którego dostawcę uzyskują tokeny, do którego podmiotu prawnego kierują wnioski o wykup oraz jakie umowy dotyczą klientów.
Znaczący EMT pozostaje tokenem elektronicznej waluty określonym przez MiCA, a emitent musi przestrzegać odpowiednich przepisów dotyczących elektronicznej waluty i aktywów kryptograficznych. Po przejęciu części nadzoru ostrożnościowego przez EBA, typ autoryzacji emitenta nadal będzie określany przez jego istniejące licencje, a ustalenia dotyczące wyceny i wykupu USDC pozostaną w ramach istniejących relacji prawnych.
IV. Stabilna waluta dolarowa wchodzi na czoło nadzoru ostrożnościowego UE
Ogłoszenie EBA pokazuje, że wcześniej 45 EMT zakończyło powiadomienie w UE, a USDC jest pierwszym tokenem zakwalifikowanym jako znaczący EMT. Na rynku UE istnieje wiele różnych tokenów elektronicznej waluty; szczególną cechą tej zmiany jest to, że stabilna waluta wyceniana w dolarach, szeroko stosowana transgranicznie, weszła do mechanizmu regulacyjnego znaczących tokenów MiCA.
Organy regulacyjne UE muszą zharmonizować zasady wspólne z krajowymi autoryzacjami. Po przejęciu nadzoru ostrożnościowego EBA może bezpośrednio tworzyć nadzór na poziomie UE w zakresie rezerw, płynności i wykupu; ACPR nadal zachowuje odpowiedzialność za kwestie zarządzania i organizacji. Emitent musi zatem utrzymywać wiele ścieżek komunikacji regulacyjnej i zapewnić spójność informacji pomiędzy różnymi obszarami nadzoru.
Ten układ wpłynie na due diligence w ramach współpracy handlowej. Banki, które chcą pozwolić klientom na płatności stabilnymi monetami, zazwyczaj pytają, jak emitent przechowuje rezerwy, jak realizowane są wykupy, kto odpowiada za kontrolę sankcji i zarządzanie nietypowymi transakcjami; działy finansowe przedsiębiorstw są zainteresowane zapisami księgowymi, zarządzaniem gotówką oraz alternatywnymi kanałami w przypadku awarii platformy. Bezpośredni nadzór EBA może zapewnić bardziej spójne ramy weryfikacji niektórych informacji ostrożnościowych, ale umowy, interfejsy technologiczne i odpowiedzialności operacyjne obu stron nadal muszą być ustalone indywidualnie. W regulacjach "znaczący" i w praktyce biznesowej "można bezpiecznie wprowadzić" wciąż istnieje różnica w projektowaniu konkretnych procesów.
USDC stał się pierwszym znaczącym EMT, co również dostarcza rzeczywistego przykładu, jak MiCA może radzić sobie z transgranicznymi stablecoinami. Jeśli ten sam token krąży na wielu platformach transakcyjnych i w różnych scenariuszach płatności, codzienna przejrzystość aktywów rezerwowych, ścieżki wykupu dla posiadaczy oraz współpraca między organami nadzorczymi UE i krajowymi będą musiały przejść od przepisów do rzeczywistego nadzoru. W przyszłości mogą pojawić się inne EMT spełniające te same standardy klasyfikacji, a rynek będzie mógł porównać, jak organy regulacyjne stosują ten sam system wobec emitentów o różnych rozmiarach i strukturach działalności.
Dla uczestników rynku to uznanie jest bardziej sygnałem operacyjnym do obserwacji. Przyszłe kluczowe kwestie obejmują, jak EBA będzie prowadzić codzienny nadzór, jak organy regulacyjne będą zarządzać informacjami i granicami odpowiedzialności oraz czy ustalenia dotyczące rezerw i wykupu znaczących EMT stworzą nowe oczekiwania rynkowe. Działalność USDC w UE nie zmienia się automatycznie po tej klasyfikacji, ale jego emitent od listopada będzie podlegał nowym bezpośrednim nadzorom ostrożnościowym.
Zwykli użytkownicy nadal najbardziej interesują się tym, "jak wymienić tokeny na pieniądze". Prawne żądania wykupu po wartości nominalnej mogą wymagać od użytkowników przejścia przez weryfikację tożsamości klientów, wewnętrzne księgi platformy i kanały wyznaczone przez emitenta. Niektórzy nawiązują bezpośrednią relację z emitentem, inni uzyskują tokeny za pośrednictwem platform transakcyjnych, co może różnić się pod względem punktów dostępu, czasu obsługi i opłat. Użytkownicy powinni zwrócić uwagę na rzeczywiste podmioty umowy, czy istnieje minimalna kwota wykupu, kto decyduje o wstrzymaniu transakcji przez platformę i wykupu przez emitenta oraz jak będą rozwiązywane spory.
Dla platform transakcyjnych monitorowanie ryzyka może zaczynać się od codziennych danych: ile USDC posiada platforma, ile płynności w walucie fiducjarnej musi być przygotowane na masowy wykup klientów, jak często są weryfikowane przelewy na łańcuchu i salda wewnętrzne. Jeśli platforma używa USDC do własnych rozliczeń lub zabezpieczeń, nawet solidne rezerwy emitenta nie eliminują automatycznie ryzyka operacyjnego platformy. EBA odpowiada za nadzór ostrożnościowy emitenta, a odpowiedzialność platformy za aktywa klientów i usługi transakcyjne wraca do odpowiednich zezwoleń i umów, które platforma stosuje.
USDC wszedł do mechanizmu znaczących EMT w UE, a następnie będzie zależało od emitenta, jak dostarczyć EBA materiały dotyczące rezerw, płynności i wykupu, oraz jak EBA i ACPR będą zarządzać informacjami, które posiadają. Ciągłe prace nadzorcze wpłyną na codzienną działalność emitenta i przygotują go do realizacji zobowiązań wykupu w sytuacjach rynkowych.
Jeśli w przyszłości UE uzna inne znaczące EMT, porównania między organami regulacyjnymi będą również bardziej konkretne: w obliczu szczytów wykupu, jak różni emitenci organizują gotówkę, depozyty i ujawnianie informacji; w przypadku przekraczania granic, jak organy nadzorcze dzielą się sygnałami o nieprawidłowościach. USDC jest pierwszym przykładem wchodzącym do tego mechanizmu, a późniejsze praktyki nadzorcze stopniowo uczynią wymagania zawarte w przepisach bardziej obserwowalnymi.
Dla instytucji planujących prowadzenie działalności związanej z stablecoinami w UE, warto zwrócić uwagę na wytyczne nadzorcze EBA, informacje dotyczące rezerw i wykupu dostarczane przez Circle oraz ciągłe wymagania ACPR dotyczące zarządzania krajowymi podmiotami emitującymi. Te trzy rodzaje informacji połączone razem pozwolą dostrzec, jakie rzeczywiste zmiany w codziennej działalności wynikają z klasyfikacji znaczącej.
Cena --
Niniejsza treść ma charakter wyłącznie informacyjny i nie stanowi porady finansowej, inwestycyjnej, prawnej ani podatkowej. Wszelkie wydarzenia, nagrody, promocje online lub powiązane informacje, o których tu mowa, nie powinny być traktowane jako rekomendacja, zachęta ani zaproszenie do kupna, sprzedaży, wymiany lub innego rodzaju obrotu aktywami kryptograficznymi. Aktywa kryptograficzne charakteryzują się dużą zmiennością i mogą prowadzić do strat. Dostępność usług, produktów i powiązanych wydarzeń WEEX może się różnić w zależności od regionu. Użytkownik jest odpowiedzialny za upewnienie się, że jego udział jest zgodny z obowiązującymi lokalnymi przepisami i regulacjami.
Możesz również polubić

Jak spadkobiercy mogą legalnie wypłacić kryptowaluty po śmierci bliskiego?

Kaspa finalizuje 3 standardy dla natywnych tokenów i aplikacji covenant

Prywatny odrzutowiec, presja inwestorów, CEO Polymarket zmuszony do dojrzewania

Globalna iluzja „zerowego podatku” na kryptowaluty: brak podatku od zysków kapitałowych nie oznacza zwolnienia z podatku dochodowego

Mastercard otworzył wczesny dostęp do systemu płatności dla agentów AI

Samsung Wallet wprowadza USDC, co powinny rozważyć firmy produkujące telefony?

Pieniądze tutaj: co zmieniają nowe zasady dotyczące kryptowalut
Czy zakup ONDO oznacza inwestowanie w OpenAI? Wyjaśnienie OPAIPon
Czy zakup ONDO oznacza inwestowanie w OpenAI? Porównujemy ONDO, noty rynku prywatnego OPAIPon i udziały, w tym prawa związane z tokenami, płynność i ryzyko cenowe.

Awaria Google Cloud: Revolut sparaliżowany, salda kryptowalutowe pokazują zero

Stabilne monety rozwiązały problem rozliczeń on-chain, ale jak wejść do kasy sprzedawcy?
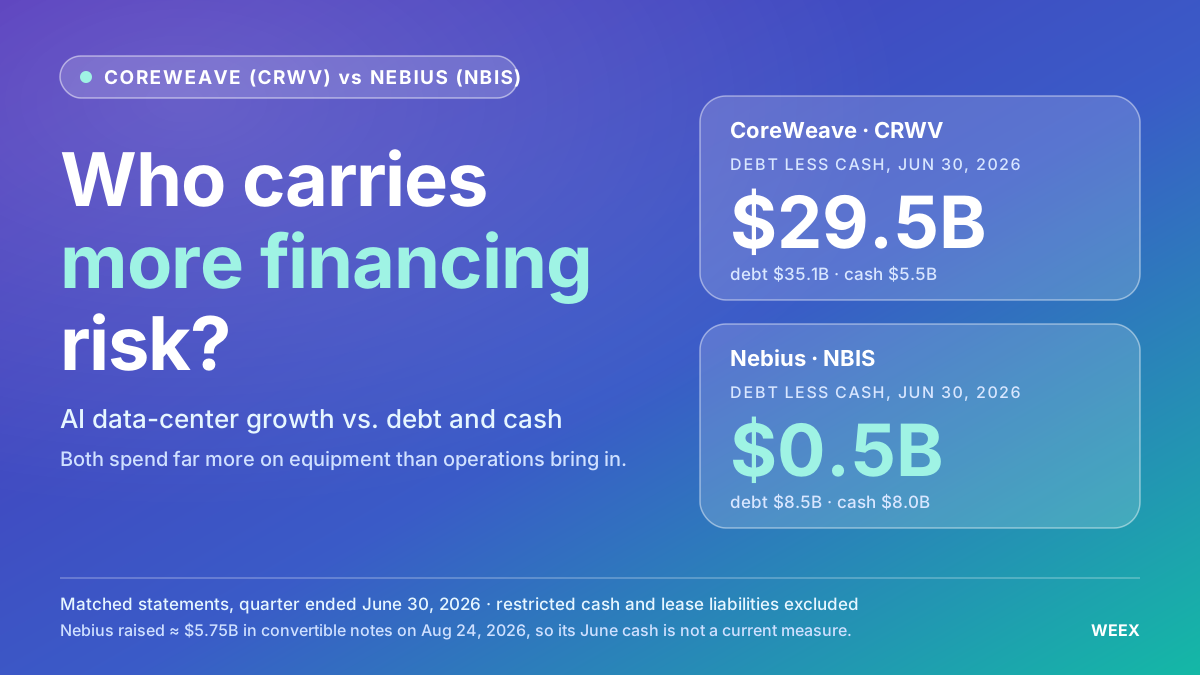
Akcje CoreWeave a Nebius: która firma oferująca chmurę AI mierzy się z większym ryzykiem finansowania?
Porównaj akcje CoreWeave i Nebius pod kątem zadłużenia, przepływów pieniężnych, przedpłat klientów i rozwodnienia udziałów, aby ocenić, która firma oferująca chmurę AI mierzy się z większym ryzykiem finansowania.

Giełda kryptowalut Bitget nagle opuściła Rosję. Co się stało

Była piąta co do wielkości firma skarbowa SOL radykalnie zmienia strategię, opróżniając swoje zasoby SOL

Dyrektor Rady Doradczej ds. Aktywów Cyfrowych Białego Domu: Cztery osoby, 14 miesięcy, wszyscy odeszli

BingX, YouHodler i Openbank Santander dołączają do rejestru EU MiCA

Model OpenAI nieautoryzowanie wydał testowe Ethereum, odkryto to dopiero po trzech miesiącach

Świat wprowadza biometryczne kontrole na Zoomie, aby zwalczać deepfake'i AI

Crypto.com i Novig pozywają stan Missouri w sprawie zakazu umów na wydarzenia sportowe
Tokenizacja w Japonii z Chainlink: co dalej z LINK?
Poznaj partnerstwo Chainlink z Pacific Meta w Japonii, dowiedz się, jak CCIP i ACE wspierają tokenizację oraz jakie znaczenie może mieć adopcja dla popytu na LINK i jego ceny.
ZKsync vs Starknet: Który ZK rollup jest lepszy?

[Artykuł] Tokenizowane aktywa, od emisji do finansowania... Rola CCIP 2.0

Firma Jieyuexing wprowadza telefon STEPX Neo z wbudowanym AI

Bitcoin na żywo czy za pośrednictwem ETP na rachunku papierów wartościowych: co wybrać?
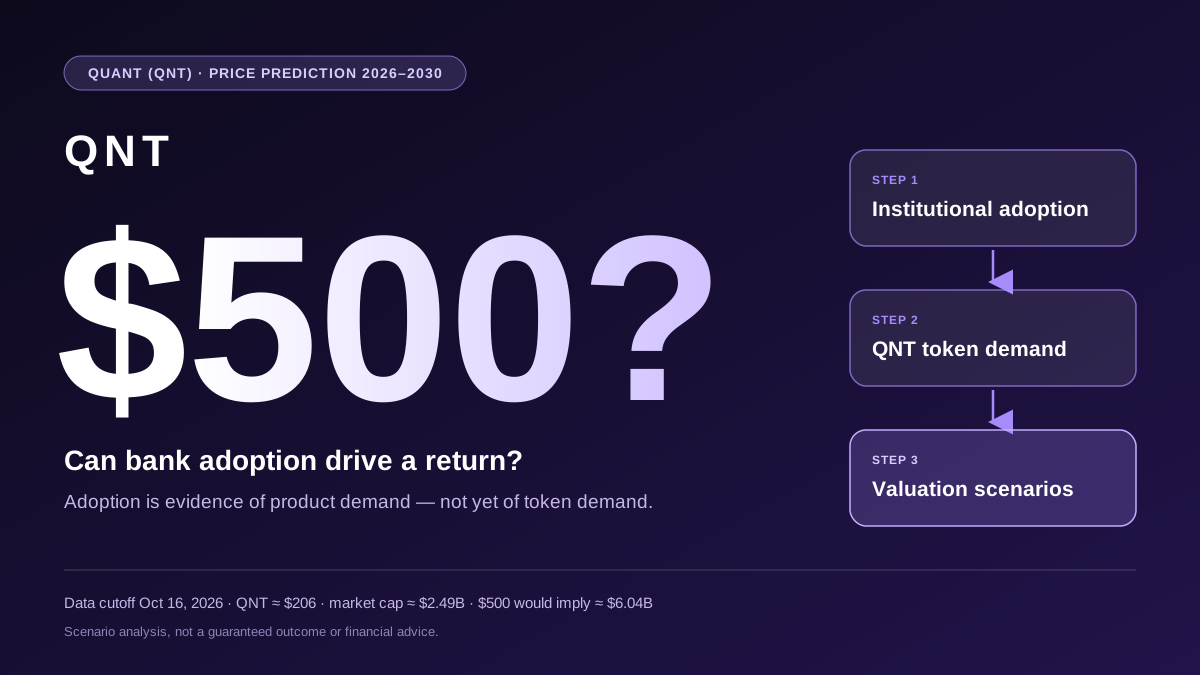
Prognoza ceny Quant (QNT) 2026–2030: czy adopcja przez banki może przywrócić cenę do 500 $?
WEEX TradFi: tygodniowy przegląd — kontrakty półprzewodnikowe słabną, Apple i Coinbase zyskują
Tygodniowy przegląd WEEX TradFi: kontrakty na chipy pozostają w tyle za SPY, podczas gdy Apple i Coinbase zyskują. Porównaj stopy zwrotu, aktywność kupujących i ryzyko produktów ETF z dźwignią.
Bitcoin (BTC) — tygodniowy przegląd: cena spada, a odczyty zakupów spot i futures na WEEX są rozbieżne
Tygodniowy przegląd Bitcoin na podstawie danych WEEX: porównanie zakończonych i niepełnych tygodni, odczytów zakupów spot i futures oraz ograniczeń danych o pozycjonowaniu traderów.
Akcje CRCL skaczą po gorącym raporcie PPI i odbiciu Bitcoina: co poruszyło Circle, a co nie
Akcje CRCL wzrosły o około 9% w dniu 15.10, gdy Bitcoin odbił po spadku poniżej 80 000 $ wywołanym gorętszym od oczekiwań raportem PPI. W tym samym tygodniu pojawiła się informacja, że USDC uzyskał w UE status znaczącego EMT, ale żadne źródło nie potwierdza, że wpłynęło to na wzrost. Lepiej udokumentowanym kontekstem są spadek rentowności obligacji skarbowych USA i poprawa nastrojów na rynku kryptowalut.

Przejęcie Farcastera przez Balajiego wywołuje falę zakazów kont

Binance US rzekomo poszukuje 100 mln USD przy wycenie bliskiej 1 mld USD
Odcinek szósty dodaje kontrole zabezpieczeń stablecoinów przy emisji i wykupie
Jak spadkobiercy mogą legalnie wypłacić kryptowaluty po śmierci bliskiego?
Kaspa finalizuje 3 standardy dla natywnych tokenów i aplikacji covenant
Prywatny odrzutowiec, presja inwestorów, CEO Polymarket zmuszony do dojrzewania
Globalna iluzja „zerowego podatku” na kryptowaluty: brak podatku od zysków kapitałowych nie oznacza zwolnienia z podatku dochodowego
Mastercard otworzył wczesny dostęp do systemu płatności dla agentów AI
Samsung Wallet wprowadza USDC, co powinny rozważyć firmy produkujące telefony?


