
Te same złe długi, pięć momentów uznania strat: Kto powinien ponieść straty w skarbcu DeFi?

 Oceń nas w Google


Od Morpho do Aave: złe długi nie są straszne, to moment uznania strat decyduje, kto płaci.
Autor: @definikos
Tłumaczenie: AididiaoJP, Foresight News
Schemat strat skarbcowych nie odpowiada na pytanie „czy będą straty”. Odpowiada tylko na to, co się dzieje po stracie: kiedy uznaje się straty na papierze, na jakim saldzie najpierw spoczywają straty, jakie są warstwy absorpcyjne, co widzą deponenci na końcu i kto nie może się wymknąć.
Każda strategia podziału powinna wypełnić tę tabelę przed pierwszym depozytem.
Ta sama strata, pięć momentów uznania strat
Załóżmy, że mamy 3 miliony dolarów złych długów, odpowiadających 100 milionom dolarów depozytów.
Na izolowanym rynku Morpho, w momencie, gdy ostatnia partia zabezpieczeń zostaje zlikwidowana, wszyscy deponenci natychmiast ponoszą 3% straty.
W Aave, w zintegrowanym funduszu wspólnym, saldo aToken deponentów pozostaje niezmienione. Złe długi są umarzane, fundusz wspólny rejestruje deficyt, a buforowe zabezpieczenia w Umbrella są zmniejszane. Pozostała luka po pokryciu jest ponoszona przez deponentów jako pozostałe straty, a nie bezpośrednio proporcjonalnie odliczana od salda depozytu. Uwaga: Umbrella to mechanizm buforowy Aave dla złych długów: użytkownicy stawiają aktywa, aby zarabiać nagrody, a kosztem jest to, że w przypadku złych długów odpowiadające zabezpieczenie zostanie zmniejszone, aby pokryć lukę.
W skarbcu Morpho Vault V1.1, cena udziału pozostaje całkowicie niezmieniona, a ostatni deponenci pozostawiają straty tym, którzy zostają.
Skarbce oparte na kolejce ustalają ceny na podstawie regularnie przesyłanych raportów wyceny przez oracle. Nic się nie zmienia, dopóki nie pojawi się następna wycena. Jeśli ta wycena spadnie poniżej ustalonego podejrzanego zakresu, raport zostanie odizolowany, a skarbiec zostanie zablokowany.
W strukturze z 10% warstwą podrzędną, 3 miliony dolarów złych długów spoczywają całkowicie na 10 milionach dolarów warstwy podrzędnej, która ponosi 30% strat, podczas gdy warstwa priorytetowa nie jest dotknięta.
Każda strata ma tę samą kwotę. Zmienia się tylko ścieżka strat i moment uznania. Kiedy uznaje się straty, i na jakiej warstwie spoczywają, decyduje ostatecznie, kto płaci.
Dopóki straty już wystąpiły, ale nie zostały jeszcze zaksięgowane, ci, którzy mogą wyjść po starej cenie, przeniosą swoją część straty na tych, którzy zostają.
Każda struktura zadaje pięć pytań
Ten obrazek zadaje te same pięć pytań dla każdej struktury:
Wyzwolenie: Co spowodowało, że straty zostały potwierdzone na papierze?
Nie wystarczy, że „aktywa faktycznie straciły”, ale trzeba czekać na zdarzenie na łańcuchu, które zapisze straty w księgowości. Likwidacja złych długów, raporty wyceny, odpisy, głosowanie w sprawie zarządzania – wszystko to może stać się punktem wyzwolenia. Jeśli wyzwolenie nie nastąpi, straty pozostaną poza księgami.
Pierwsze spadnięcie: Gdzie najpierw spoczywają straty?
Po potwierdzeniu strat, co jako pierwsze się zmienia? Może to być całkowity depozyt na rynku, deficyt funduszu, cena udziału skarbca lub jakaś warstwa podrzędna. Różne punkty spadku prowadzą do różnych osób ponoszących odpowiedzialność.
Warstwa absorpcyjna: Co znajduje się pomiędzy pierwszym punktem spadku a deponentami?
Straty niekoniecznie spoczywają bezpośrednio na deponentach. Może być tam odliczenie, zabezpieczenie, które można zająć, warstwa podrzędna, warstwa pierwszej straty. Im grubsze te warstwy, tym mniejsze straty widzą deponenci; gdy warstwy się wyczerpią, przychodzi kolej na deponentów.
Co widzą deponenci?
Wygląd na papierze i rzeczywiste straty mogą nie być tym samym. Deponenci mogą widzieć spadek ceny udziałów, mogą mieć zablokowaną kolejkę wykupu, a może saldo nadal pokazuje wartość nominalną, ale prawa do roszczenia zostały już uszczuplone.
Moment uznania strat: Kiedy ta strata jest uznawana?
Czy uznaje się ją natychmiast w tym samym bloku, czy czeka się na następne interakcje, następny raport, głosowanie w sprawie zarządzania, a może nigdy? Im później uznaje się straty, tym więcej osób ma możliwość wyjścia po starej cenie, pozostawiając straty tym, którzy zostają.
Dopóki oracle nadal wycenia zabezpieczenia po wartości nominalnej, system nie dostrzega, że zabezpieczenia już straciły na wartości, a likwidacja złych długów nie zostanie wyzwolona. Straty nie zostaną zaksięgowane, pozostaną poza księgami, aż ktoś wymusi likwidację lub wymusi aktualizację cen.
Rynek pożyczek: Gdzie najpierw spoczywają straty
Izolowany rynek
Na izolowanym rynku Morpho, po tym, jak likwidator zabiera ostatnią partię zabezpieczeń od pożyczkobiorcy, jeśli dług nie został jeszcze spłacony, pozostała część zostanie umorzona w tej samej transakcji, a wszyscy deponenci na tym rynku poniosą straty proporcjonalnie.
Formuła złych długów może być zapisana jako:
BD = D − C·p / LIF
gdzie D to dług, C·p to wartość zabezpieczeń, a LIF to zachęta do likwidacji.
Na przykład: 10 milionów dolarów długu, wartość zabezpieczeń spadła do 7,3 miliona dolarów, LIF wynosi 1,044, LLTV wynosi 86%:
10 − 7,3 / 1,044 ≈ 300 tysięcy dolarów, co stanowi 3% rynku o wartości 100 milionów dolarów.
Między złymi długami a deponentami nie ma żadnych rezerw ani funduszy, które by to pokrywały, straty spoczywają bezpośrednio na deponentach tego rynku. Teoretycznie moment uznania strat powinien być tym samym blokiem, w którym następuje likwidacja. Ale musi to spełniać trzy warunki:
- Po pierwsze, oracle musi uznać, że ta pozycja jest niedostatecznie zabezpieczona i znajduje się w niezdrowym stanie;
- Po drugie, likwidator musi uznać, że ostatnia partia zabezpieczeń jest warta przejęcia, po odliczeniu nagrody za likwidację;
- Po trzecie, wywołanie oracle nie może zgłaszać błędów.
Brak jednego z tych trzech warunków oznacza, że strata nie zostanie potwierdzona w danym momencie, może pozostać poza księgami, stając się „nigdy nieuznaną”.
Wspólny fundusz
Od wersji Aave v3.3, jeśli po likwidacji zabezpieczenia konta spadną do zera, a dług nadal pozostaje, pozostały dług zostanie zniszczony, a w rezerwie zostanie zapisany deficyt.
Ten deficyt jest księgowany oddzielnie, nie zmienia bezpośrednio współczynnika wymiany aToken. Dlatego deponenci, otwierając swoje konta, widzą saldo wciąż na poziomie nominalnym, nie tracą natychmiast niczego.
Następnie Umbrella pokrywa tę lukę, w kolejności: najpierw wykorzystując rezerwę deficytową pozostawioną przez DAO, ta część działa jako pierwsza warstwa buforowa; jeśli ta kwota się wyczerpie, a nadal będzie brakować, UmbrellaCore automatycznie zmniejszy aToken użytkowników stakowanych w tym funduszu, aby wypełnić pozostałą lukę.
Uwaga: nawet jeśli stakujący już złożyli wniosek o wycofanie i czekają na odblokowanie w 20-dniowym okresie chłodzenia, te stakowane aktywa mogą nadal zostać zmniejszone. Okres chłodzenia nie oznacza okresu bezpieczeństwa.
Po dwóch warstwach pozostałe straty są już niepokryte, tylko zarząd może dodać kapitał.
Każda luka niepokryta deponenta można zapisać jako:
h = max(0, B − O − Z) / S
B to złe długi, O to odliczenia, Z to zabezpieczenia, które można zająć, S to całkowity depozyt.
Na przykład: 5 milionów dolarów złych długów, 100 tysięcy dolarów odliczeń, 3 miliony dolarów zabezpieczeń, 500 milionów dolarów depozytów:
(5 − 0,1 − 3) / 500 = 0,38%.
0,38% to tylko obliczona średnia luka, nikt nie ma bezpośrednio odjętej kwoty 0,38% na swoim koncie. Dopóki w funduszu są pieniądze, wypłaty są nadal realizowane po kursie 1:1, a ci, którzy wychodzą pierwsi, otrzymują swoje pieniądze po wartości nominalnej. Luka nie zniknie, tylko zostanie dla tych, którzy jeszcze nie wyszli. Kto ostatni trzyma pozycję depozytową, ten ponosi wszystkie niepokryte straty.
Cena --
Księgowość skarbcowa: Te same złe długi, różne momenty uznania strat
Skarbiec kuratorski oparty jest na izolowanym rynku. Rynek odpowiada za potwierdzenie strat, wersja skarbca decyduje, kiedy cena udziału zobaczy straty.
Vault V1.0: Straty uznawane natychmiast, wszyscy natychmiast dzielą się proporcjonalnie.
Gdy tylko złe długi są likwidowane, cena udziału natychmiast spada. Na przykład, jeśli skarbiec o wartości 100 milionów dolarów traci 4 miliony dolarów, cena udziału natychmiast spada o 4%. Wszyscy obecni posiadacze ponoszą straty proporcjonalnie, niezależnie od tego, czy uciekli, czy nie.
Vault V1.1: Straty są księgowane, ale cena nie zmienia się, ostatni wychodzący ponoszą straty.
Gdy złe długi występują, straty są zapisywane w kategorii lostAssets, ale cena udziału pozostaje niezmieniona. Ci, którzy wypłacają jako pierwsi, nadal otrzymują pieniądze po starej cenie, co oznacza, że wychodzą po wartości nominalnej. Luka pozostaje w skarbcu, a ostatni, którzy nie wyszli, ponoszą straty. Chyba że kurator sam zdecyduje się pokryć tę lukę.
Vault V2: Straty uznawane dopiero przy następnej kapitalizacji, gdy rzeczywiste aktywa są niższe niż aktywa księgowe.
V2 nie księguje strat w momencie likwidacji złych długów, ale czeka na następny okres kapitalizacji. W tym momencie system porównuje rzeczywiste aktywa adaptera z całkowymi aktywami księgowymi skarbca: jeśli rzeczywiste aktywa są już niższe niż całkowita wartość księgowa, różnica jest uznawana za stratę.
Opóźnienie sprawia, że straty stają się kolejkami. Załóżmy, że opóźniono X, aktywa skarbca A, przed potwierdzeniem wypłacono W po wartości nominalnej, a straty ponoszą ci, którzy zostali:
h = X / (A − W)
Na przykład: skarbiec o wartości 100 milionów dolarów traci 4 miliony dolarów, a najpierw wypłacono 60 milionów dolarów:
4 / 40 = 10%, a gdyby zaksięgowano natychmiast, wyniosłoby tylko 4%.
V2 ma również swoją wersję. Przed potwierdzeniem złych długów, złe długi nadal generują odsetki, co podnosi cenę udziału. Nowi deponenci wchodzą po tej cenie, a ci, którzy wcześniej wyszli, otrzymują odsetki, które nie mają pokrycia w aktywach. Ustawienie maxRate na 0 może zatrzymać dalsze naliczanie odsetek, ale już naliczone nie mogą zostać odzyskane.
Skarbiec z kolejkami wykupu: Straty uznawane dopiero po raportach wyceny
W strukturze skarbcowej z kontrolą uprawnień strategii, żadne miejsce nie zapisuje strat bezpośrednio w cenie udziału. Straty są uznawane dopiero w następnej wycenie: podczas przesyłania raportów wyceny, ceny pozycji są obniżane. Następnie parametry bezpieczeństwa decydują, jak będą kierowane.
- Wahania mieszczą się w podejrzanym zakresie, są akceptowane jak zwykle.
- Mieszczą się w zakresie podejrzanym i maksymalnym odchyleniu, raport zostaje odizolowany, depozyty, wykupy i opłaty są całkowicie zablokowane, aż niezależny audytor podpisze.
- Przekraczając maksymalne odchylenie, następuje bezpośrednie wycofanie.
Jakiekolwiek partie wykupu wyceniane na podstawie raportów, które jeszcze nie uwzględniają tych strat, są nadal wypłacane po starej cenie.
Zagnieżdżony skarbiec: Straty muszą być uznawane dwukrotnie
Skarbiec macierzysty inwestuje pieniądze w skarbiec podrzędny, który następnie inwestuje w aktywa bazowe. Po stratach w skarbcu podrzędnym, najpierw muszą być uznane na poziomie skarbca podrzędnego; skarbiec macierzysty musi czekać na swoją następną kapitalizację lub raport, aby przekazać straty. Oznacza to, że ta sama strata musi być uznawana dwukrotnie, z pewnym opóźnieniem.
W tym czasie cena udziału skarbca macierzystego nadal pokazuje starą wartość. Ci, którzy mogą wyjść po starej cenie, pozostawiają straty tym, którzy zostają.
Przeliczając na poziom skarbca macierzystego, straty to waga skarbca macierzystego zainwestowana w skarbiec podrzędny, pomnożona przez straty skarbca podrzędnego. Na przykład, jeśli skarbiec macierzysty ma 20% aktywów zainwestowanych w skarbiec podrzędny, a skarbiec podrzędny traci 10%, to na poziomie skarbca macierzystego oznacza to 2% straty.
Samodzielnie piszesz warstwy absorpcyjne w strukturze
Struktura warstwowa
Gdy istnieje warstwa podrzędna J, straty dzielą się w ten sposób:
L_J = min(Loss, J), L_S = max(0, Loss − J)
Pula 100, warstwa podrzędna 10, strata 15: warstwa podrzędna całkowicie znika, priorytet ponosi pozostałe 5; priorytetowy kapitał 90, strata wynosi około 5,6%.
Jednak prawo do wyzwolenia zazwyczaj nie leży w twoich rękach. Neutrl wstrzymał 13 sierpnia emisję i wykupy NUSD, a 17 września wznowił z kursem wykupu 0,51. Na Strata, około jedna piąta struktury jrNUSD została zlikwidowana, a srNUSD ponosi pozostałe. W czasie wstrzymania, cena śledzenia NUSD nadal wynosiła około 0,998, więc zanim emitent podał nową cenę, wodospad podziału strat nie mógł się uruchomić.
Pierwsza strata zabezpieczenia
Zabezpieczenie inicjatora jest warstwą podrzędną tylko wtedy, gdy ktoś naprawdę je spali; w przeciwnym razie ponosi straty proporcjonalnie z innymi udziałami.
Na przykład: skarbiec o wartości 200 milionów dolarów, cykliczny podział zajmuje 10% NAV, dźwignia 4 razy, zabezpieczenia mają 10% zniżki:
10% × 4 × 10% × 200 milionów = 8 milionów dolarów straty.
Jeśli spali się 3 miliony dolarów zabezpieczenia:
(8 − 3) / 197 ≈ 2,5%, ponoszone przez deponentów.
Jeśli spalenie zabezpieczenia nastąpi po odpisie, to ci, którzy byli w międzyczasie i wyceniani po starej cenie, ponoszą straty, a spalenie zabezpieczenia rekompensuje tym, którzy zostają.
Straty decydowane przez innych
Cykliczny podział
Dźwignia podziału najpierw zwiększa straty, a następnie je kieruje. Związek jest zbliżony do:
ΔE/E ≈ L·w
4-krotna dźwignia, 10% zniżki zabezpieczeń, bezpośrednia strata podziału wynosi 40%, a dodatkowo należy doliczyć nagrody za likwidację i poślizg likwidacji. Skarbiec musi czekać na następny raport, aby to zobaczyć.
Emitent zabezpieczeń
Cross-chain LRT, syntetyczne dolary, fundusze RWA, wielkość strat decyduje emitent, zarząd lub głosowanie, często kilka tygodni po samym zdarzeniu.
Gdy most cross-chain emituje tokeny bez zabezpieczenia, emitent decyduje, czy wszyscy posiadacze podzielą się luką, czy też niektóre aktywa z danej sieci poniosą ją same. Raport dotyczący zdarzenia rsETH Aave obliczał sytuację z jednolitym podziałem:
112,204 / (629,689 + 112,204) ≈ 15,1%.
Syntetyczne dolary polegają na funduszu rezerwowym, aby pokryć dwa rodzaje strat: po pierwsze, ujemne koszty kapitałowe, po drugie, gdy zabezpieczenia nie są wystarczające do pokrycia zobowiązań. Ale fundusz rezerwowy nie jest nieskończony, dokumenty zazwyczaj tylko wskazują, że służy do pokrywania strat, nie piszą, co się stanie, gdy się wyczerpie.
Rzeczywista odpowiedź Neutrl to obniżenie kursu wykupu. NUSD wstrzymał emisję i wykupy 13 sierpnia, a 17 września wznowił, ustalając kurs wykupu na 0,51. Oznacza to, że 1 NUSD nie jest już wymieniane po 1 dolarze, a tylko po 0,51 dolara. Część, której fundusz rezerwowy nie może pokryć, jest przekazywana posiadaczom poprzez kurs wykupu.
To pokazuje, że „1 dolar” syntetycznych dolarów nie jest gwarancją, lecz celem. Gdy fundusz rezerwowy jest gruby, kotwica wydaje się stabilna; gdy fundusz rezerwowy się wyczerpie, jak podzielić straty, zależy od tego, jak emitent ustali kurs wykupu. Dokumenty nie piszą, nie oznacza to, że ryzyko nie istnieje, tylko, że zasady są ustalane przez emitenta na bieżąco.
Prywatne kredyty
Ścieżka prywatnych kredytów jest odwrotna. Na Maple, pożyczkodawcy, którzy wypłacają w czasie odpisu, zamieniają wartość po odpisie na trwałe straty; wszelkie późniejsze odzyski są proporcjonalnie dzielone między pozostałych pożyczkodawców.
1 milion dolarów, 10% odpisu, ci, którzy wyszli, dostają 900 tysięcy dolarów. Jeśli pożyczkobiorca później spłaci, pozostali wracają do 1 miliona dolarów, a ci, którzy wyszli, zamykają straty.
Tutaj, ci, którzy wyszli wcześniej, zamykają straty, a pozostali mogą otrzymać odzyski.
Mapa tras strat
Podsumowanie
Ta sama strata, na jakim saldzie spoczywa, ile warstw buforowych jest po drodze, co widzą deponenci – czy spadek ceny udziałów, czy brak zmian na papierze, oraz kiedy uznaje się straty, decyduje ostatecznie, kto płaci.
Przed pierwszym depozytem każda strategia podziału powinna wyjaśnić pięć pytań: jakie zdarzenie wyzwala straty, gdzie najpierw spoczywają straty, jakie warstwy absorpcyjne są po drodze, co deponenci faktycznie widzą, kiedy te straty są uznawane.
Jeśli pięć pytań nie jest wypełnionych, możesz myśleć, że kupujesz zyski, podczas gdy w rzeczywistości kupujesz miejsce w kolejce, które pozostawili inni, którzy uciekli po starej cenie.
Niniejsza treść ma charakter wyłącznie informacyjny i nie stanowi porady finansowej, inwestycyjnej, prawnej ani podatkowej. Wszelkie wydarzenia, nagrody, promocje online lub powiązane informacje, o których tu mowa, nie powinny być traktowane jako rekomendacja, zachęta ani zaproszenie do kupna, sprzedaży, wymiany lub innego rodzaju obrotu aktywami kryptograficznymi. Aktywa kryptograficzne charakteryzują się dużą zmiennością i mogą prowadzić do strat. Dostępność usług, produktów i powiązanych wydarzeń WEEX może się różnić w zależności od regionu. Użytkownik jest odpowiedzialny za upewnienie się, że jego udział jest zgodny z obowiązującymi lokalnymi przepisami i regulacjami.
Możesz również polubić

Udział rynku pożyczek Spark w trzecim kwartale wzrósł do 13,2%, przychody netto spadły o 30%

Głęboki raport branżowy 1kx Blockchain: Kto naprawdę zarabia?

USDD raportuje silne wyniki skarbcowe, wzrost kluczowych wskaźników i rozwój ekosystemu

Depozyty Morpho RWA przekraczają 2 miliardy dolarów, a pożyczki zbliżają się do 900 milionów dolarów

Birch Hill zakończyło rundę finansowania seed w wysokości 4 milionów dolarów, Multicoin Capital liderem

Nowa fala TGE nadchodzi? 19 projektów może zadebiutować w czwartym kwartale
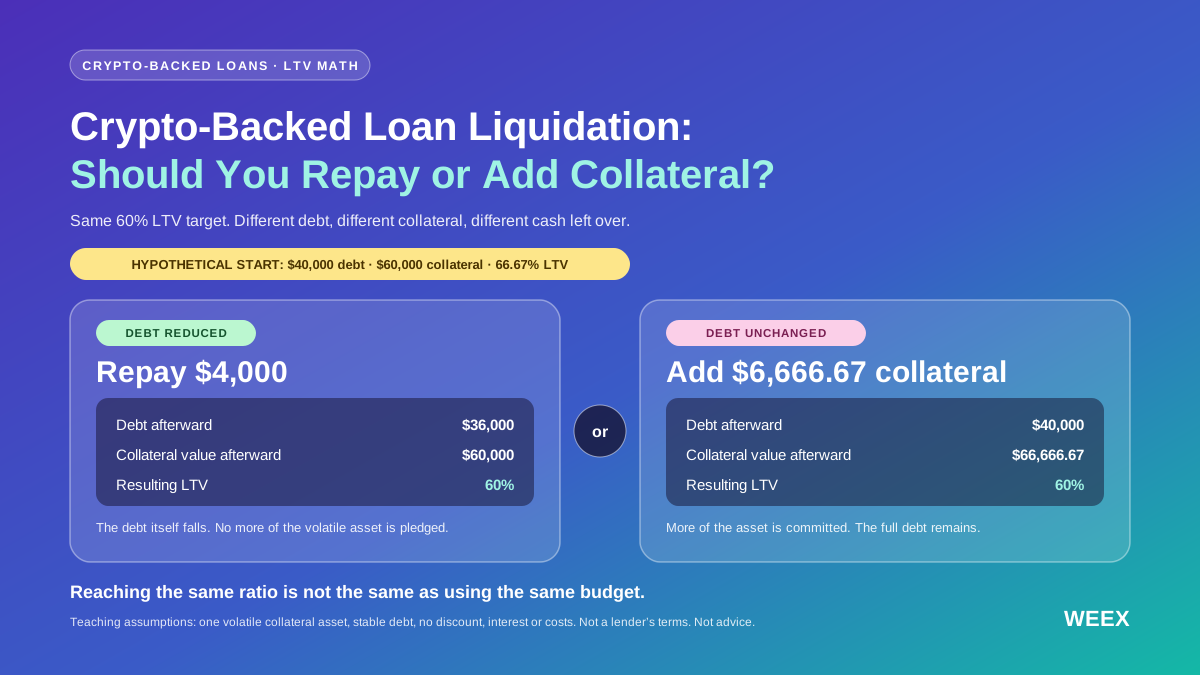
Likwidacja pożyczki zabezpieczonej kryptowalutami: spłacić ją czy dodać zabezpieczenie?
Grozi Ci likwidacja pożyczki zabezpieczonej kryptowalutami? Porównaj spłatę i zwiększenie zabezpieczenia przy takim samym budżecie, uwzględniając LTV, testy warunków skrajnych i limity ochrony.

Kto posiada tokenizowane akcje? Liczba inwestorów detalicznych jest ogromna, ale aktywa są mocno skoncentrowane

Depozyty stablecoin w DeFi rosną do 24 miliardów dolarów

Pięć projektów DeFi na liście obserwacyjnej: od złożonych skarbców po on-chain perpetual order book

[Kolumna] Robinhood Chain, fala memecoinów się skończyła, ale wzrost trwa

Tygodniowe podsumowanie | Złoto spada poniżej 4000 USD podczas Złotego Tygodnia, a16z Crypto zmienia nazwę na a16z Frontier

Lido wprowadza mechanizm Turbulence Controls w odpowiedzi na ekstremalne wydarzenia

5 dni 1,2 miliarda dolarów obrotu, TVL tylko 11 milionów, dlaczego Metric zasługuje na uwagę?

Tokeny akcji Robinhood dostępne na rynku pożyczek Morpho

Przewodnik po DeFi: 5 potencjalnych projektów, na które warto zwrócić uwagę

Ledger Wallet wprowadza funkcję pożyczek kryptowalutowych, wspierając zabezpieczenie cbBTC i wBTC dla pożyczek USDC i USDT

Funkcja zamówień Morpho P2P wspiera dowolne aktywa pożyczkowe
Proponowane wyjścia Lido wypłacą pożyczkodawcom z zabezpieczeniem pożyczkobiorców

Pięć projektów DeFi na liście obserwacyjnej: od złożonych skarbców po perpetual order book na łańcuchu
DefiLlama i Trueo uruchamiają rynek dochodów protokołów i prawdopodobieństwa luk

3 tygodnie, 800 milionów dolarów, ale 80% funduszy leży bezczynnie: ile prawdziwego zapotrzebowania jest w "gigantycznej grze" OUSD?

Czy wycena UNI wytrzyma po włączeniu przełącznika opłat?

Skala pożyczek posiadaczy Bitcoina na Base osiągnęła rekordowy poziom

Dlaczego wydawanie pieniędzy przez AI Agent na blockchainie jest takie trudne?

Spadek popularności transakcji Meme coin na Robinhood Chain, stabilizacja przepływów finansowych w pożyczkach stablecoinów

Lido wprowadza mechanizm Fallback Exits wspierający wypłatę zabezpieczeń przez pożyczkodawców
Portfele kryptowalutowe rozszerzają się na centra DeFi, gdy wymiany i zyski przenoszą się do aplikacji
Od rozliczeń instytucjonalnych do otwartego ekosystemu: Czy Canton może powtórzyć ścieżkę rozwoju Robinhood Chain?

Przeszacowaliśmy wartość emisji stablecoinów, a niedoceniliśmy siły lokalnych usług finansowych
Udział rynku pożyczek Spark w trzecim kwartale wzrósł do 13,2%, przychody netto spadły o 30%
Głęboki raport branżowy 1kx Blockchain: Kto naprawdę zarabia?
USDD raportuje silne wyniki skarbcowe, wzrost kluczowych wskaźników i rozwój ekosystemu
Depozyty Morpho RWA przekraczają 2 miliardy dolarów, a pożyczki zbliżają się do 900 milionów dolarów
Birch Hill zakończyło rundę finansowania seed w wysokości 4 milionów dolarów, Multicoin Capital liderem
Nowa fala TGE nadchodzi? 19 projektów może zadebiutować w czwartym kwartale
Treść
Najnowsze artykuły


Najnowsze notowania monet na WEEX


