2025年比利时加密货币税收:完整指南

 设为Google首选来源
加密货币的世界在不断演变,约束数字资产的税收法规也在随之变化。比利时以其复杂但务实的个人理财方式而闻名,未来几年其加密货币税收政策将发生重大变化。无论您是长期持有比特币,积极交易以太坊,还是从去中心化金融(DeFi)协议中赚取质押奖励,了解比利时税收制度在2025年的适用情况以及2026年的新规至关重要。本综合指南探讨了比利时加密货币税收制度的关键方面,解决了常见问题,并为您提供相关知识,以确保在优化数字资产投资的同时完全合规。
您在比利时需要缴纳加密货币税吗?
只要符合“审慎投资者”的特征,比利时的加密货币持有者在历史上一直享有相对有利的税收地位。到目前为止,对比特币、以太坊或稳定币等数字货币的简单持有并不征税。比利时对加密货币不征收财富税,且未实现收益完全在税收范围之外。然而,随着2025年的临近,您不能忽视一些重要的细微差别、例外情况和不断变化的法规。
纳税人分类
比利时税务机关(FPS Finances)将个人加密货币投资者分为三类:
| 类别 | 标准 | 税务处理 |
|---|---|---|
| 审慎投资者 | 长期持有,交易频率低,风险低;非主要收入来源 | 个人收益免税 |
| 投机者 | 频繁交易,追求短期利润,风险较高 | 收益作为杂项收入按33%征税 |
| 专业交易者 | 将加密货币作为主要职业/收入,大规模定期交易 | 作为专业收入征税(25%–50%)+ 社会保障金 |
您所属的税务类别决定了您的加密货币收益是否征税以及税率。对于大多数个人——即作为被动投资策略的一部分进行买入并持有的投资者——截至2025年中期,比利时法律通常不要求对普通收益纳税。
关键场景:何时纳税,何时不纳税
| 场景 | 2025年及之前的税务状态 | 2026年起的税务状态 | 详情 |
|---|---|---|---|
| 仅持有加密货币 | 不征税 | 不征税 | 适用于长期持有者 |
| 作为个人投资者出售 | 不征税 | 超过10,000欧元的部分征收10%资本利得税 | 2026年起实施新税制 |
| 投机交易 | 按33%征税 | 按33%征税 | 申报为杂项收入 |
| 专业活动 | 按专业收入征税 | 按专业收入征税 | 25%–50%外加社会保障金 |
| 质押/利息收入 | 30%预扣税 | 30%预扣税 | 作为动产收入征税 |
不断变化的环境
比利时政府为应对加密资产的快速增长和主流化,宣布从2026年起对加密货币销售利润征收10%的资本利得税。这一重大变化将主要影响私人、非专业投资者。
在比利时加密货币需缴纳多少税?
随着比利时税法的重大变革,掌握当前的义务和未来的趋势至关重要。以下详细介绍了根据您的活动类型和收入等级,您预计需要为加密货币交易缴纳多少税款。
资本利得税:2026年的新变化
比利时将引入10%的资本利得税(CGT),适用于2026年1月1日之后的处置行为。
运作方式
- 税率适用于以高于购买价格出售加密货币所产生的利润。
- 每人每年享有10,000欧元的免税额度。如果未使用,该额度可结转,最高可达15,000欧元。
- 示例:如果您在2026年获得13,000欧元的收益,则只有超过免税额度的3,000欧元需要纳税。您将需要缴纳300欧元(3,000欧元的10%)。
- 该税种被定位为“团结贡献金”,使比利时与大多数已经对比特币收益征税的欧洲同行保持一致。
表:加密货币资本利得税结构(2026年起)
| 年份 | 免税额 | 超额税率 | 允许结转 | 适用范围 |
|---|---|---|---|---|
| 2025 | 不适用 | 无(大多数情况) | 不适用 | 持有/出售不征税 |
| 2026+ | 每年10,000欧元 | 10% | 最高15,000欧元 | 私人投资收益 |
杂项和专业所得税
除资本利得外,某些加密货币活动被归类不同——通常税率要高得多。
税率和场景
| 活动类型 | 税率(2025) | 税率(2026) | 备注 |
|---|---|---|---|
| 投机收益 | 33% | 33% | 频繁、高风险、短期交易 |
| 专业活动 | 25%–50% + SSC | 25%–50% + SSC | 利润视为专业收入,需缴纳社会保障金 |
| 质押/利息 | 30%(预扣) | 30%(预扣) | 动产收入 |
| 挖矿/空投 | 30%(预扣) | 30%(预扣) | 若常规且数额巨大,可能被归类为专业活动 |
关键点:这些税率在2025年保持不变,但频繁交易者或反复获得质押/挖矿奖励的人可能会被归类为专业人士,从而触发比私人投资者高得多的税收。
比利时所得税等级
作为参考,比利时更广泛的累进所得税制度与上述加密货币特定税率并行运作。
表:比利时个人所得税等级(2025)
| 收入等级(欧元) | 税率 |
|---|---|
| 最高13,540欧元 | 25% |
| 13,541至23,900欧元 | 40% |
| 23,901至41,360欧元 | 45% |
| 超过41,360欧元 | 50% |
注:自雇收入需额外缴纳社会保障金(13.07%)。
免税和扣除额
10,000欧元的免税资本利得额度为私人加密货币投资者提供了有意义的缓冲。亏损不能抵扣就业收入,但可以在同一类别内抵扣其他资本利得。
比利时税务机关能追踪加密货币吗?
加密货币匿名的时代正在迅速消逝。2025年,全球税务机关正在采取更强有力的措施,以确保数字资产的完全透明。比利时也不例外,所有迹象都表明到年底监管网将更加严密。
交易所报告和账户披露
目前,在外国平台(如Binance、Bitvavo或Coinbase)上的加密货币持有量通常不需要向比利时国家银行的中央联络点(CPC)申报——除非该交易所持有比利时银行牌照。由于新的欧盟范围内的报告标准,这种情况正在迅速改变。
即将发生的变化
- 从2026年起,必须每年报告外国加密货币账户详情。这反映了现有的海外银行账户要求。
- 加密货币交易所必须向比利时(及欧盟)当局报告余额和交易。
- 作为加强反洗钱法规的一部分,比利时当局将自动接收来自其他欧盟国家的跨境加密货币数据。
执法和审计趋势
数据共享的增加意味着更强有力的执法。比利时纳税人预计将面临对其加密货币交易的更严格审查,特别是在2025年及以后报告义务扩大时。试图遗漏、虚报或隐瞒加密货币收入或收益的行为将面临重大处罚。
实际示例:追踪行动
假设您将2个BTC从海外交易所转移到您的比利时银行账户。2026年,比利时当局将收到有关此转账来源和性质的通知,并将其与您的年度申报进行核对。未能申报此变动或其背后的收益可能会引发审计。
底线:务必保留准确、详细的加密资产购买价格、销售、转账和收入事件记录。
比利时如何对加密货币征税?
比利时对比特币税收分类采用个案处理系统。FPS Finances会审查您的交易和投资行为的多个方面,以确定您的税务状况。
加密货币收入的主要类别
| 加密活动 | 税种 | 税率 | 是否需要申报 |
|---|---|---|---|
| 长期持有 | 资本利得(2026年起) | 10,000欧元以下0%,超额10% | 在纳税申报表中申报 |
| 投机交易 | 杂项收入 | 33% | 申报为杂项收入 |
| 专业交易 | 专业收入 | 25%-50% + SSC | 通过商业/自雇申报 |
| 挖矿/质押/利息 | 动产收入 | 30%预扣税 | 若归类为专业活动,可能需要额外报告 |
| NFT/DeFi收入 | 杂项或专业 | 视情况而定 | 评估方式类似于交易和利息收入 |
关键监管因素
比利时税务机关评估:
- 投资者的持有期:您是长期持有还是为了快速获利而频繁买卖?
- 交易频率:您的加密活动是偶尔为之还是系统性常规活动?
- 风险状况:您是否在使用杠杆或参与复杂的DeFi协议?
- 持有的加密货币类型:您是在交易稳定的蓝筹股还是冷门的山寨币?
- 背景和财务敏锐度:您是否有金融或投资背景?您是在继承还是赠与资产?
由于比利时采用事实和情况分析法,如果交易模式或意图不同,两个拥有相同投资组合的投资者最终可能承担非常不同的税收负债。建议:对于边缘案例,或者如果您不确定自己的状态,请考虑向FPS Finances申请具有约束力的税务裁定,或咨询比利时税务顾问。
关于DeFi、质押和收益活动的详情
| DeFi活动 | 典型税务分类 | 示例场景 |
|---|---|---|
| 借贷 | 动产收入(30%) | 在DeFi贷款中赚取USDT利息 |
| 质押(PoS币) | 动产收入(30%) | ETH 2.0质押奖励 |
| LP/流动性挖矿 | 视情况而定,通常为30% | UNI或CAKE挖矿 |
| NFT交易 | 杂项或专业 | 买卖高价值数字艺术NFT |
比利时所得税率
虽然加密货币特定税率至关重要,但对于那些从数字资产中获得大量专业或杂项收入的人来说,您的整体个人所得税率仍然起着关键作用。
表:比利时所得税结构(重述)
| 年度应纳税所得额(欧元) | 税率 |
|---|---|
| 最高13,540欧元 | 25% |
| 13,541 – 23,900欧元 | 40% |
| 23,901 – 41,360欧元 | 45% |
| 超过41,360欧元 | 50% |
对于“专业”或商业级交易者,这些税率适用,并需缴纳社会保障金——这是一笔巨大的负担。
比利时的加密货币亏损
并非每笔加密交易都能盈利。了解亏损处理对于审慎的税务规划至关重要,尤其是在2026年新制度即将到来之际。
亏损抵扣规则
- 私人投资者:加密货币资本亏损不能抵扣就业或商业收入。
- 资本亏损(2026年后):可以在同一类别内抵扣资本利得,但仅限于收益金额(不得结转超过年度/免税额度)。
- 投机/专业活动:亏损可在同一类别内抵扣类似收入(即投机亏损抵扣投机收益)。
亏损抵扣表
| 活动类型 | 亏损是否可抵扣? | 结转期限 | 抵扣限制 |
|---|---|---|---|
| 长期持有 | 否 | 不适用 | 不可抵扣其他收入 |
| 投机交易 | 是 | 当年 | 仅限抵扣投机收益 |
| 专业收入 | 是 | 当年 | 仅限抵扣专业收入 |
现实示例
假设您在2026年作为私人投资者出售比特币实现了5,000欧元的资本亏损,但从其他币种中获得了12,000欧元的收益。您只能使用该亏损抵扣同一资本利得税桶内的收益。就业或专业收入不受影响。
DeFi税收
去中心化金融(DeFi)平台的兴起在比利时带来了独特的税收影响。与传统金融产品一样,必须评估来自DeFi的任何回报或奖励的税收性质。
DeFi收入的征税
- 利息和收益:来自DeFi平台的任何利息、收益或质押奖励通常按30%的动产收入征税。
- 主动交易或频繁挖矿:如果您的DeFi活动是系统性的,并且是经常性收入的来源,当局可能会将其视为专业活动——从而导致更高的(25–50%)税率外加社会保障金。
- 空投和分叉:默认按30%税率征税,除非活动是常规的。
表:DeFi及相关收入的税务处理
| DeFi场景 | 税率 | 示例 |
|---|---|---|
| 赚取借贷收益 | 30%预扣税 | 在Aave或Compound上提供DAI |
| 质押奖励 | 30%预扣税 | 质押ADA、ETH或其他PoS资产 |
| 频繁DeFi挖矿 | 25%–50% + SSC(若为专业) | 每日流动性提供/交换挖矿 |
| 空投/分叉 | 30%预扣税 | 从链升级中接收新代币 |
最佳实践:记录每个DeFi收入事件的日期、价值和来源,并定期审查您的活动以确保正确的税务报告。随着监管指导的演变,审慎和详细的记录保存是您最安全的盟友。
WEEX:加密交易的可靠性与创新
比利时不断演变的监管框架提醒我们,选择一个安全、信誉良好的交易所比以往任何时候都更重要。WEEX以其可靠性和创新的交易功能而闻名,为比利时用户提供了安心和强大的合规支持。通过优先考虑透明度并促进准确的交易报告,WEEX使交易者和投资者更容易应对加密货币税收并保持完全合规。
WEEX税务计算器:无压力的加密货币税收估算
估算您的加密货币税务义务不必充满压力。WEEX税务计算器是任何交易或持有数字资产的人的宝贵工具,尤其是在比利时税法发生变化的情况下。使用此计算器,您可以根据您的交易和投资活动评估您的潜在税务责任,从而改善财务预测和规划。请注意,此工具提供估算值,不应被视为税务建议。如需详细审查或有复杂活动(如专业或DeFi收入),请咨询比利时税务专家。请访问WEEX税务计算器:[https://www.weex.com/zh-CN/tokens/bitcoin/tax-calculator](https://www.weex.com/tokens/bitcoin/tax-calculator)
常见问题解答
比利时有哪些加密货币需要纳税?
所有数字资产——包括比特币、以太坊、稳定币、山寨币和NFT——都受比利时税收规则的约束。税务处理取决于您的活动:个人投资买入并持有、投机交易、专业交易、DeFi赚取、质押或NFT交易。数字资产的形式本身并不决定税收;重要的是您的使用方式和实现的收入性质。
我该如何计算我的加密货币税务责任?
您必须跟踪您拥有的每种币或代币的所有获取和处置事件。对于资本利得(2026年生效),计算每笔交易的销售价格与购买价格之间的差额。减去10,000欧元的年度免税额以找到应纳税利润,然后对任何超额部分应用10%的税率。对于质押、挖矿和DeFi利息,税款通常按30%预扣。仔细分类每个收入来源,并使用WEEX税务计算器等工具来估算您的责任。
我应该为加密货币税保留什么记录?
您应该维护所有以下内容的完整准确记录:
- 购买和销售(日期、数量、欧元价值)
- 钱包和交易所之间的转账
- 收入事件(质押、利息、DeFi、空投、挖矿奖励)
- 每个事件发生时的公允市场价值
- 交易所账户对账单和钱包地址
保持详尽的文档可确保准确的自我评估,并在税务审计时保护您。
比利时的加密货币税何时到期?
加密货币税在您的年度个人所得税申报表中申报(通常在5月至7月之间提交上一日历年的申报表)。上一年度的收益和收入必须根据适当的类别进行申报。从2026年起,资本利得将与其他投资收入一起申报。逾期申报或付款可能会导致罚款和利息。
如果我不申报加密货币税会怎样?
未能申报应纳税的加密货币收益或收入可能导致审计、补缴税款、利息和经济处罚。随着跨境和自动化交易所报告的加强,比利时当局比以往任何时候都更有能力发现漏报行为。如果发现错误或遗漏,可以进行自愿更正,但延迟行动会增加风险和成本。始终保持透明和充分披露。
比利时的加密货币税收规则正在改变,一个更加结构化和透明的系统即将到来。在2025年驾驭这一领域的关键是教育、记录保存以及正确的工具——例如WEEX提供的工具——以领先于不断演变的合规需求。
本内容仅供参考,不构成任何金融、投资、法律或税务建议。文中提及的任何活动、奖励、线上活动或相关信息,不应被视为对购买、出售或交易任何加密资产的推荐、招揽或邀请。加密资产具有高波动性,存在价值损失风险。WEEX服务、产品及相关活动的可用性可能因地区而异。用户在参与前有责任确保符合当地适用法律法规。
猜你喜欢
AMZN股票先涨3.8%,随后下跌3.9%:AWS AI消息是否已被计入股价?
Anthropic 股票价格(ANT):首日收于$97.17,后续走势如何
以太坊跌破$1,800:ETF连续7周净流出与下一支撑位
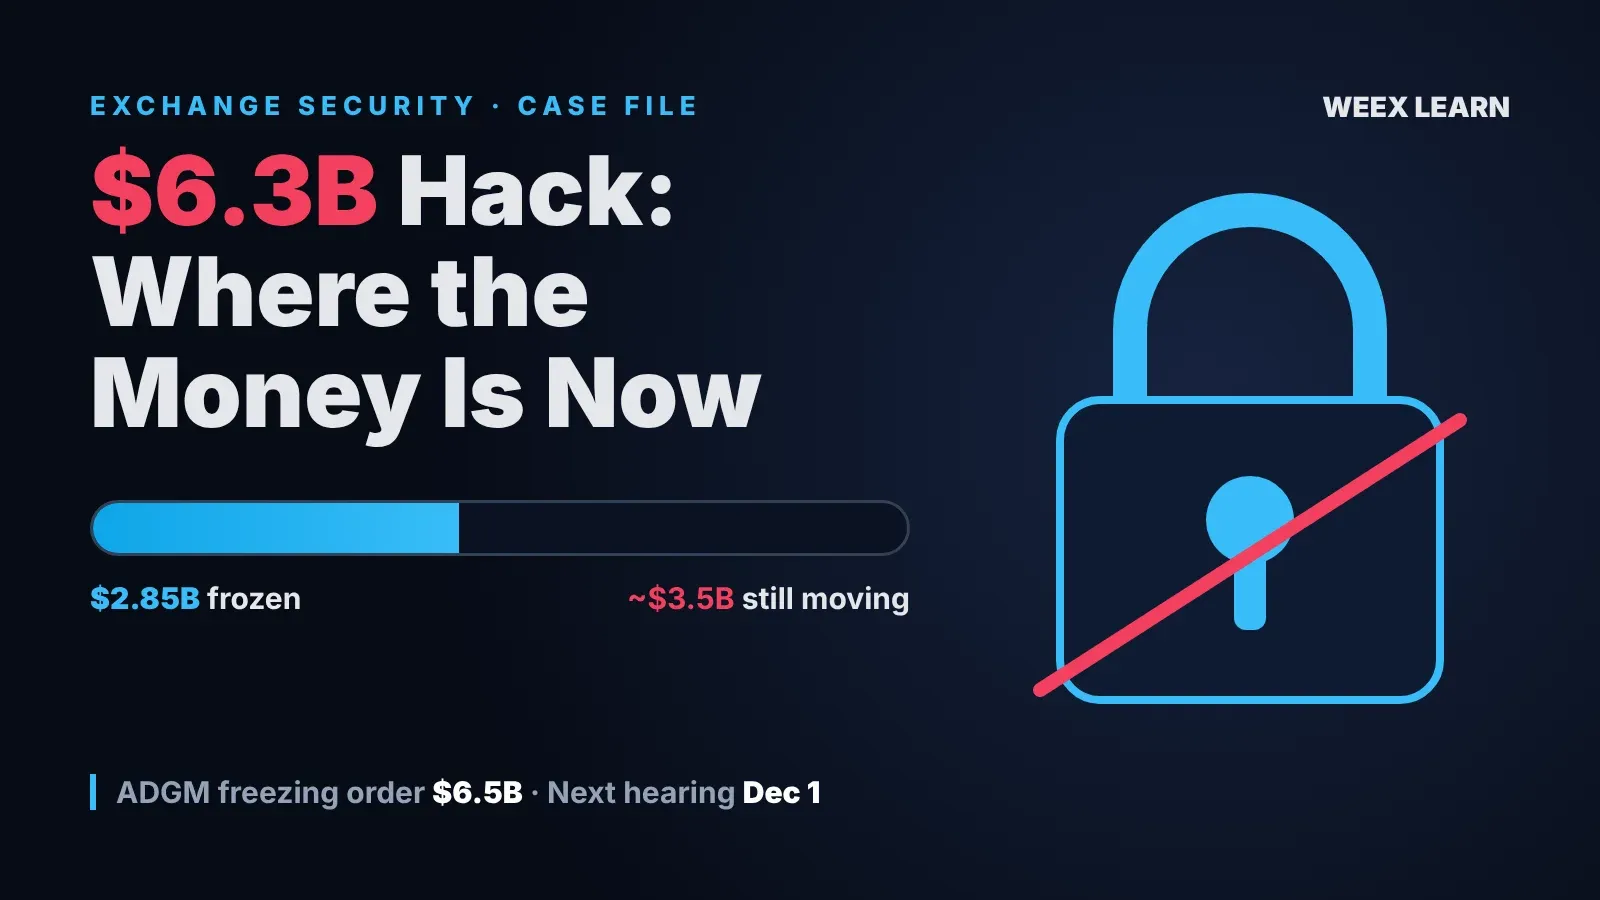
币安黑客事件最新进展:28.5亿美元 / 63亿美元已被冻结,12月1日法院听证
XRP 低于$1:12月1日托管解锁对价格意味着什么
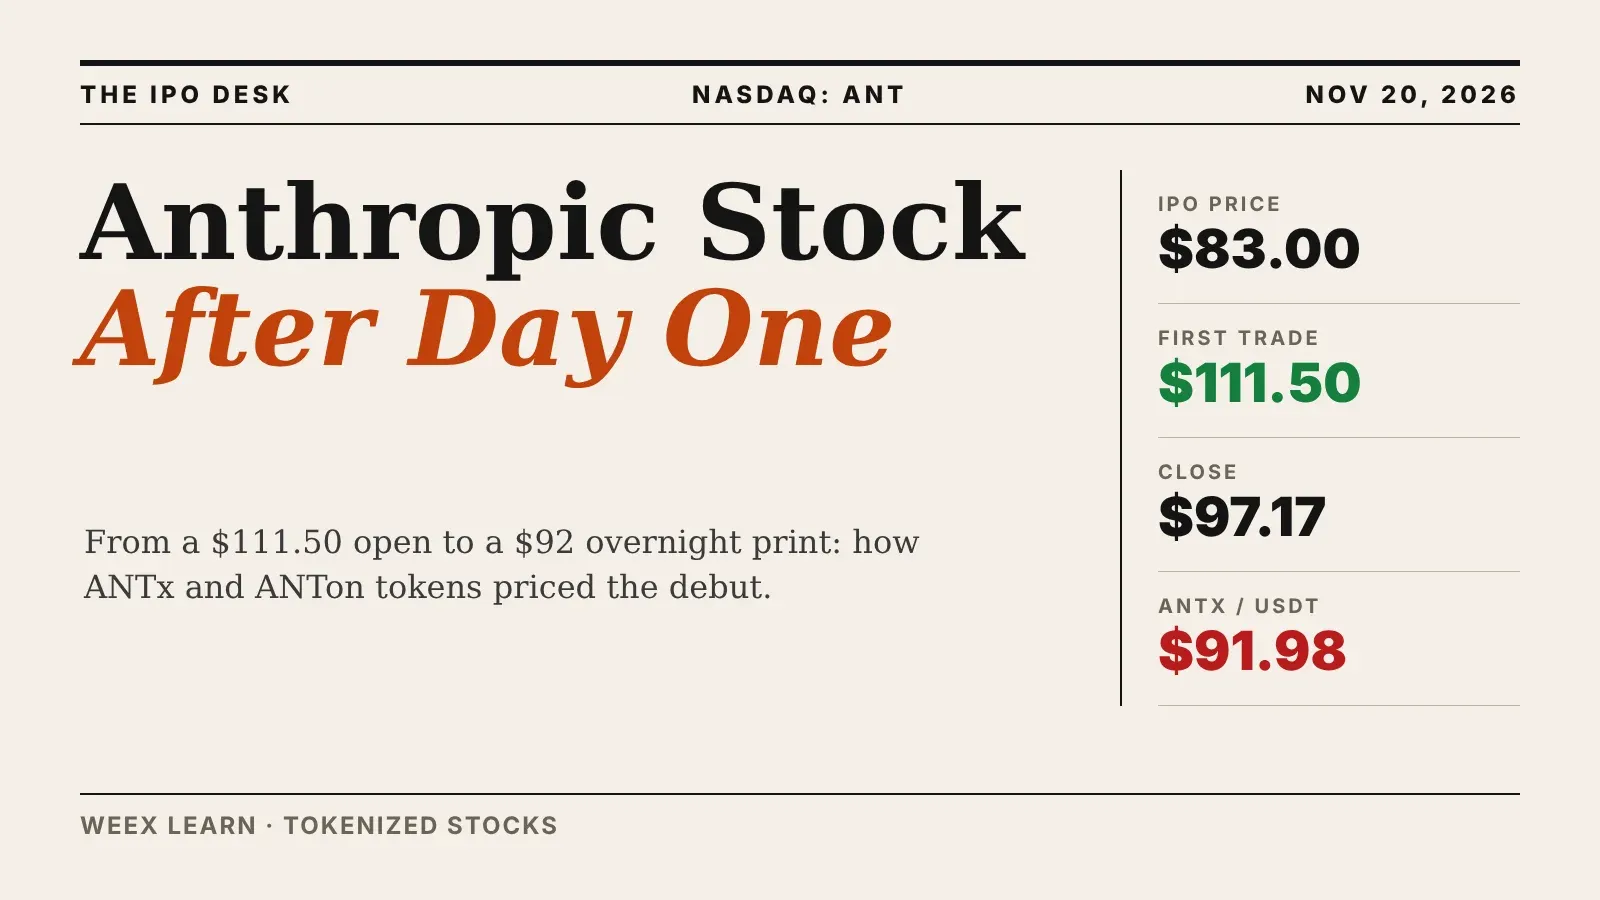
Anthropic股票首日之后:ANT代币为何在$92附近交易
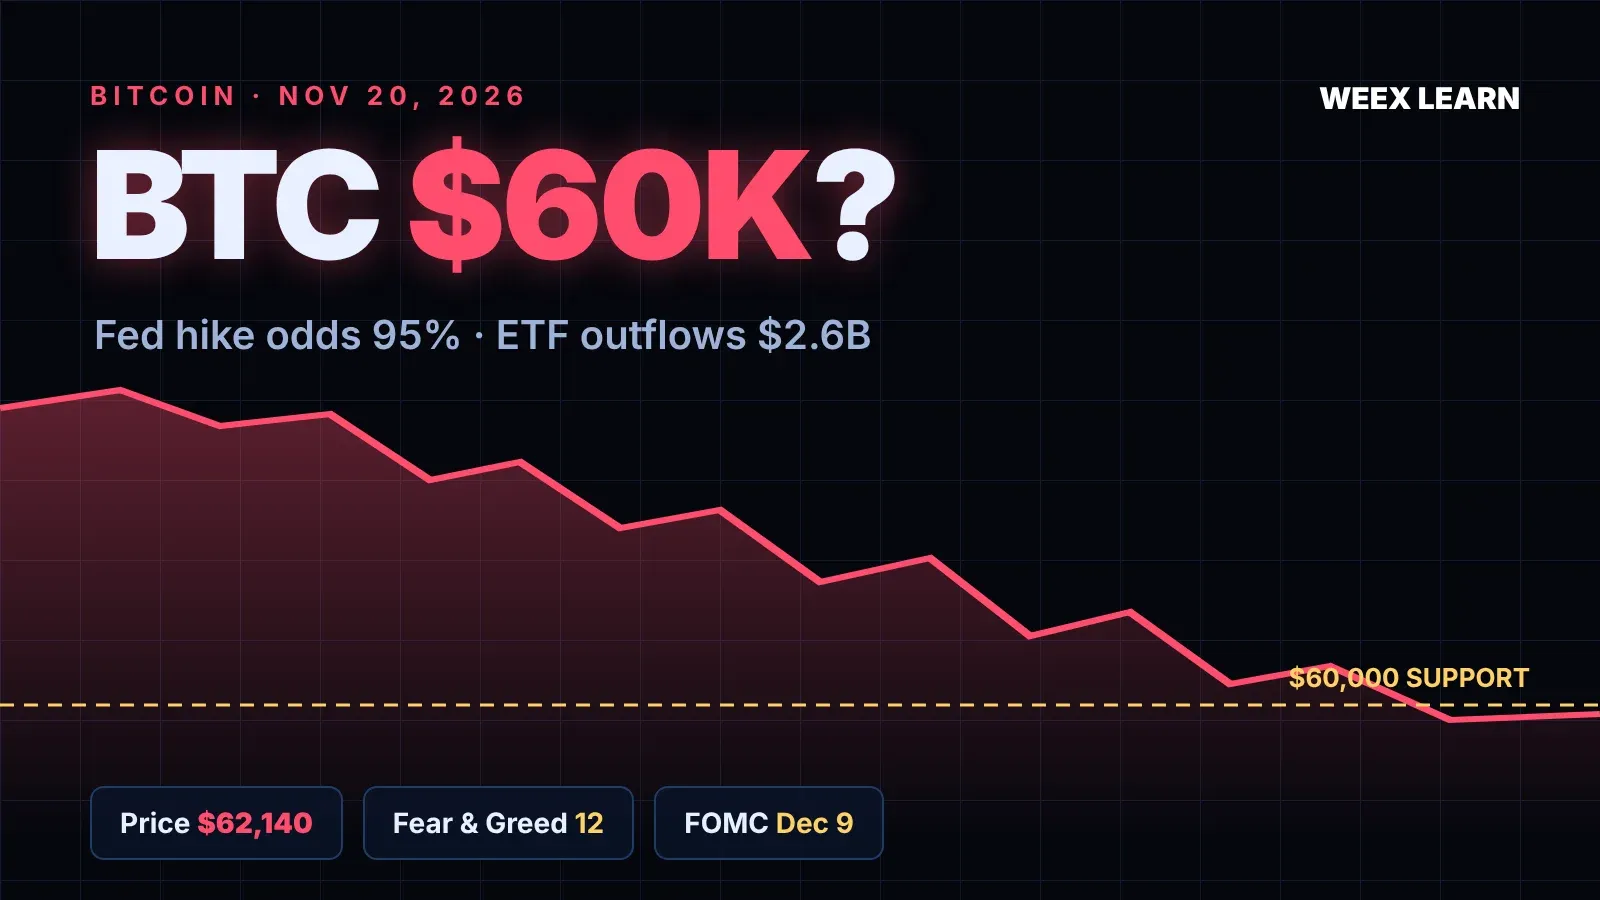
比特币跌破6.2万美元:12月9日美联储决议前,$60,000会是下一个目标吗?
WEEX 质押利率:每种币、档位和期限(2026/11)
Anthropic的813亿美元 IPO:ANT股票在$83的定价是否过高?

美光股价下跌3.67%,AI内存热潮仍在:MU是否迎来买入机会?
Anthropic IPO定价为$83:创纪录募资813亿美元及后续进展
Coherent和Lumentum股票上涨:光学股为何走高
Anthropic 2026年IPO:ANT纳斯达克上市、$83发行价及交易指南
NVIDIA 2027财年第三季度财报:营收达1,158亿美元,领导层问题仍存
Pieverse价格跳涨50%:WEEX期货成交量是现货的51倍
GTA 6加密代币:20,000种迷因币中有8,800种被标记为骗局
美联储会议纪要2026/11:为何市场如今已计入91%的12月加息预期