黄仁勋离任后英伟达公布1,158亿美元营收:NVDA能否证明AI热潮名副其实?

 设为Google首选来源


2026/11/17,英伟达公布季度营收创纪录,达到1,158亿美元,同比增长103%,并预计下一季度营收约为1,300亿美元,这给AI投资热潮带来了重大考验。此次英伟达财报也是临时CEO科莱特·克雷斯上任后的首份业绩;此前,黄仁勋于11/12辞职。尽管数据中心业务强劲增长,投资者仍面临诸多疑问:未来AI支出将如何变化、利润率指引下滑、领导层是否稳定,以及NVDA估值是否合理。本文将分析英伟达财报为何超出预期、数字揭示了哪些需求情况,以及哪些风险可能左右这只股票的下一步走势。
要点一览
- 营收翻倍:英伟达2027财年第三季度营收为1,158亿美元,同比增长103%,数据中心营收达到1,076亿美元。
- 业绩指引依然强劲:公司预计2027财年第四季度营收约为1,300亿美元,不过该季度多出一周,毛利率预计将有所回落。
- 投资者的讨论焦点正在变化:黄仁勋不再担任CEO后,投资者必须评估公司的AI基础设施增长能否支撑其估值,以及能否抵御执行风险。
英伟达2027财年第三季度财报表现如何?
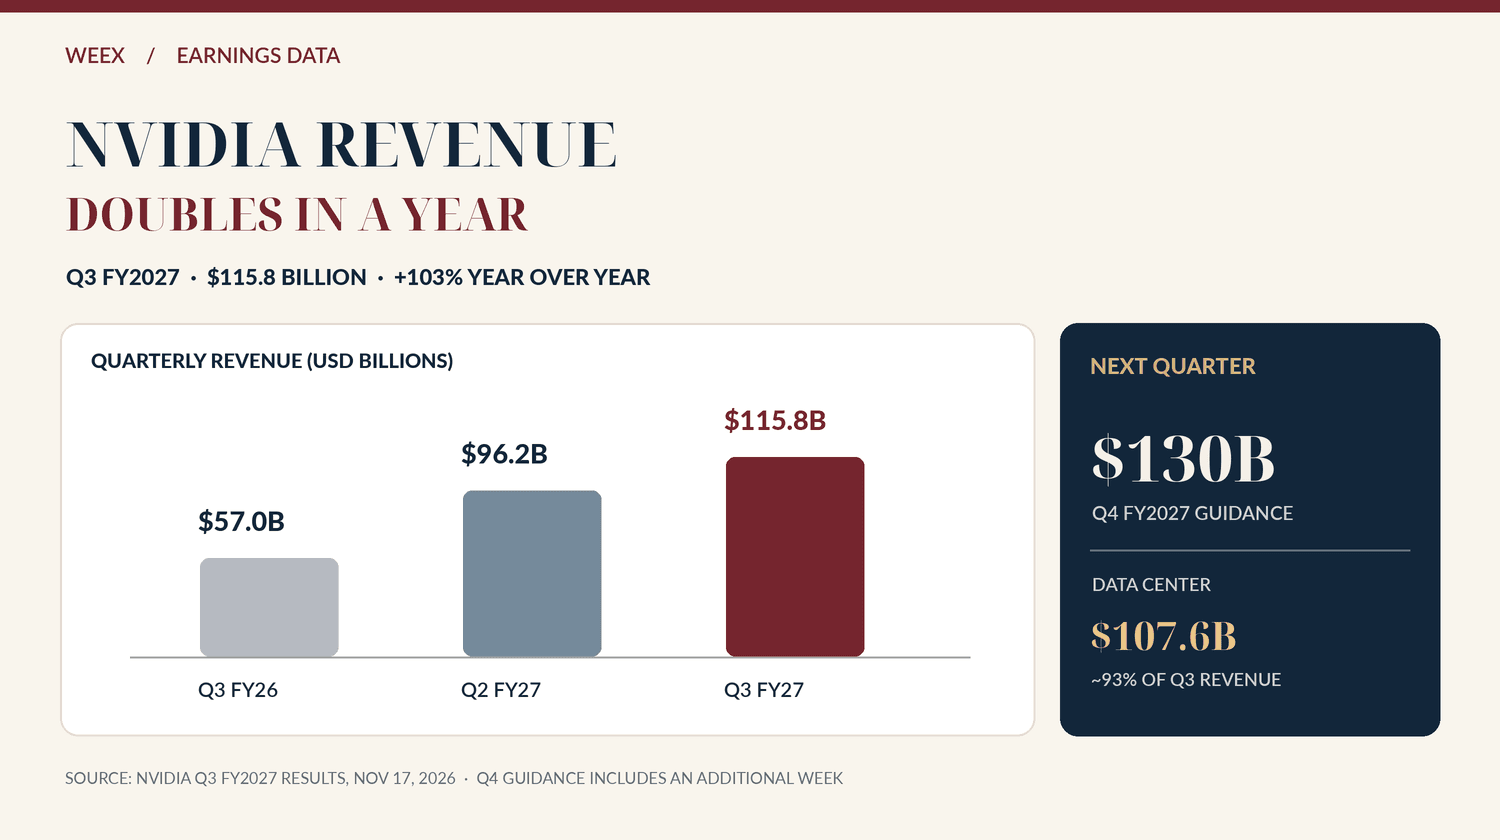
英伟达于11/17公布2027财年第三季度业绩,报告期截至2026/10/25。营收达到1,158亿美元,上一季度为962亿美元,一年前则约为570亿美元。
这相当于环比增长20%、同比增长103%。对于一家已经达到英伟达这种规模的公司而言,如此增长说明当前对AI计算基础设施的需求极其庞大。
盈利能力同样可观。英伟达报告GAAP净利润为653亿美元,同比增长105%,摊薄后每股收益为$2.70。按非GAAP口径计算,摊薄后每股收益为$2.68。
这些数据表明,英伟达的增长并非仅体现在营收上。不过,投资者应当区分当前财务表现与未来业绩预期,因为金融市场往往会在强劲增长体现在财报之前,就提前将其计入价格。
英伟达2027财年第三季度财务业绩
| 财务指标 | 2027财年第三季度 | 2027财年第二季度 | 同比变化 |
|---|---|---|---|
| 总营收 | 1,158亿美元 | 962亿美元 | +103% |
| 数据中心营收 | 1,076亿美元 | 约890亿美元 | +110% |
| GAAP毛利率 | 74.8% | 75.0% | +1.4个百分点 |
| GAAP营业利润 | 775亿美元 | 637亿美元 | +115% |
| GAAP净利润 | 653亿美元 | 597亿美元 | +105% |
| GAAP摊薄后每股收益 | $2.70 | $2.46 | +108% |
| 非GAAP摊薄后每股收益 | $2.68 | $2.22 | +111% |
来源:英伟达2027财年第三季度官方财务公告,2026/11/17,以及2027财年第二季度财务业绩。所有数据均由公司公布;百分比根据未四舍五入的数据计算。
这一业绩也超过公司此前约1,080亿美元的营收展望,以及公告前分析师预期的约1,090亿美元。
这一差距值得关注,因为英伟达的增长预期极高,留给业绩令人失望的空间相对有限。公司业绩超出预期,说明在报告期内,市场对其计算产品的需求依然强劲。
想了解公告前的市场预期,请参阅WEEX的英伟达财报前瞻:黄仁勋离任数日后公布第三季度业绩。
英伟达数据中心业务为何增长如此迅速?
财报中最引人注目的数字是数据中心营收。
第三季度,英伟达数据中心业务营收达到1,076亿美元,较去年同期增长110%。该业务板块约占季度总营收的92.9%。
如此集中的营收来源,显示英伟达的业务重心已大幅转向AI基础设施。
公司的加速器、网络技术和计算系统,是开发大型AI模型及部署推理服务的关键。随着云服务商和AI开发者扩建基础设施,英伟达能够从计算领域的多个环节受益。
公司在第三季度公告中提到,Vera Rubin NVL72已开始出货,并与CoreWeave、Microsoft Azure、Google Cloud、Oracle Cloud Infrastructure和Nebius等基础设施供应商开展部署合作。
这些合作关系说明,英伟达的业绩如今不仅与半导体行业息息相关。云基础设施企业的支出中,越来越多用于购买训练和运行AI应用所需的硬件与系统。
数据中心营收对英伟达有多重要?
| 指标 | 2027财年第三季度结果 | 意义 |
|---|---|---|
| 数据中心营收 | 1,076亿美元 | 英伟达最大的营收来源 |
| 数据中心年增长率 | +110% | 需求较上一年强劲增长 |
| 占总营收比例 | 约92.9% | 对AI基础设施支出的敞口较高 |
| 新平台 | Vera Rubin NVL72 | 重要的产品换代 |
| 主要客户和合作伙伴 | 大型云服务和AI基础设施供应商 | 企业及基础设施需求广泛 |
来源:英伟达11/17财务公告。数据中心营收占比以1,076亿美元除以1,158亿美元计算。
不过,这种集中度也带来了潜在风险。
如果AI基础设施支出放缓,或大型客户将更多工作负载转向自主设计的芯片,英伟达要维持增长可能会更加困难。
关键问题已不再只是企业是否需要AI计算能力,而是它们能否继续按足以支撑英伟达异常快速扩张的速度增加采购。
英伟达1,300亿美元第四季度营收预期究竟意味着什么?
英伟达预计2027财年第四季度营收约为1,300亿美元,上下浮动3%。
按预期区间中值计算,这意味着与公司公布的第三季度营收相比,营收将环比增长约12.3%。
不过,解读这一指引时,有两个细节不容忽视。
首先,英伟达确认第四季度多出一周。因此,不应将 headline 营收增幅视为两个时长相同季度之间的直接比较。
其次,公司表示,展望并未假设来自中国的数据中心计算营收。这意味着该指引依据的是其他市场的需求,而不是对受限的中国芯片销售复苏抱有预期。
英伟达2027财年第四季度营收与利润率展望
| 指标 | 第三季度实际值 | 第四季度指引 |
|---|---|---|
| 营收 | 1,158亿美元 | 1,300亿美元 ± 3% |
| 隐含营收区间 | — | 1,261亿美元–1,339亿美元 |
| GAAP毛利率 | 74.8% | 71.0%–72.0% |
| 非GAAP毛利率 | 74.9% | 71.0%–72.0% |
| GAAP营业费用 | 92亿美元 | 约110亿美元 |
| 季度时长 | 标准报告季度 | 多出一周 |
来源:英伟达2027财年第三季度业绩及展望。营收区间根据公司给出的±3%指引计算。
营收展望令人鼓舞,但利润率指引同样值得关注。
GAAP毛利率从第三季度的74.8%降至第四季度预期的71%–72%,降幅不小。公司并未表示这一回落必然意味着需求走弱,而产品组合、制造成本及其他因素都可能影响利润率。
尽管如此,投资者仍应关注利润率回落是暂时现象,还是会成为长期趋势的一部分。
营收高速增长可以与利润率下滑同时发生。对估值而言,最终关键在于英伟达能否将持续扩大的销售额转化为稳定的盈利和现金创造能力。
-- 价格
黄仁勋离任为何会影响NVDA股票?
英伟达最新业绩意义非同寻常,因为公司创始人黄仁勋于11/12辞去高管及董事会职务。
英伟达确认,此前担任公司首席财务官的科莱特·克雷斯出任临时CEO,同时继续履行CFO职责。公司也已启动遴选永久领导者的程序。
此次离任给英伟达扩张的重要阶段带来了新的不确定性。
数十年来,黄仁勋在公司的产品战略、开发者关系和长期发展方向上发挥了核心作用。他的离任并不意味着英伟达的技术会自动削弱,但投资者需要评估公司在没有他的情况下,能否有效保持战略延续性。
11月领导层变动与财报时间线
| 日期 | 事件 | 重要性 |
|---|---|---|
| 2026年11月12日 | 黄仁勋辞去英伟达领导职务 | 带来公司治理和继任安排方面的不确定性 |
| 2026年11月12日 | 科莱特·克雷斯出任临时CEO | 确立临时领导层 |
| 2026年11月17日 | 英伟达公布2027财年第三季度业绩 | 检验公司运营表现的实力 |
| 2026年11月17日 | 英伟达发布1,300亿美元第四季度营收指引 | 提供临时领导层任内的最新展望 |
| 即将进行 | 遴选永久CEO | 对长期战略至关重要 |
来源:英伟达官方CEO交接公告及其11/17财务公告。
公司业绩表明,在报告期内,主要客户需求和产品执行情况依然良好。不过,该季度大部分时间发生在领导层变动之前,因此无法全面反映这次交接的长期影响。
投资者需要关注管理层任命、产品发布计划、客户关系,以及资本配置是否出现变化。
如需更详细了解此次领导层变动,请参阅黄仁勋辞去英伟达CEO职务:NVDA股票接下来会怎样?。
英伟达是否证明AI泡沫尚未破裂?
这些业绩有力表明,对AI计算基础设施的投入仍然巨大。但仅凭这些业绩,并不能证明所有与AI相关的投资在经济上都可持续。
这一区别是AI投资泡沫讨论的核心。
英伟达向客户销售计算系统,而这些客户正在投资未来的AI产品和服务。即使客户自身的AI业务尚未展现足够的盈利能力,这些销售额也可能迅速增长。
例如,云服务商可能会为预期中的未来需求而扩大数据中心容量。英伟达会根据适用的会计规则确认产品营收,但这并不意味着每个终端客户都已从基础设施投资中获得可观回报。
由此产生了两个不同的问题。
第一个问题是,英伟达能否销售更多AI计算能力。该公司公布的财务业绩有力支持了这样的判断:在最近一个季度,答案是肯定的。
第二个问题是,整个AI生态系统能否创造足够的长期营收,以支撑持续投入。这个问题仍无定论,需要考察客户的财务表现、资源利用率和基础设施的经济效益。
AI投资之争:两个不同层面
| 问题 | 现有证据 | 仍存在哪些不确定性 |
|---|---|---|
| 英伟达硬件需求是否强劲? | 营收和数据中心业务增长 | 未来增长能否持续 |
| AI客户是否在大举投入? | 英伟达公布的销售额和部署公告 | 长期资本支出水平 |
| AI服务是否盈利? | 因公司而异 | 回报能否覆盖基础设施成本 |
| 英伟达能否维持定价能力? | 当前利润率强劲 | 竞争及未来产品的经济效益 |
| 英伟达估值能否继续走高? | 取决于盈利预期 | 未来增长、风险和市场定价 |
这一分析框架说明了为何英伟达能够公布出色的财报,投资者却仍在讨论其估值。
一家公司的基本面可以很强劲,但并不意味着它的股票在任何时候都价格合理。
Vera Rubin能否让英伟达继续领先AI芯片竞争对手?
英伟达的Vera Rubin平台是其下一阶段增长的重要组成部分。
公司表示,Vera Rubin NVL72系统已于第三季度开始出货,并继续与大型云基础设施客户合作。
公司的战略将芯片、网络、软件和集成计算系统结合起来,而非仅凭单个处理器的规格进行竞争。
这种做法可能带来优势,因为企业客户评估的是整套基础设施部署的性能和可靠性。
不过,竞争局势正变得更加复杂。
大型云服务商正在投资自研芯片,半导体竞争对手也持续改进其加速器产品和软件生态系统。买家越来越重视总拥有成本、功耗、部署速度,以及产品在特定AI工作负载下的性能。
因此,英伟达的成功不只取决于发布更快的处理器。公司还必须持续提供相较于替代系统能为客户创造经济价值的产品。
Vera Rubin的采用情况是一个潜在参考指标,但未来客户采购、利用率和利润率,比单纯的产品发布更能说明问题。
强劲财报之后,英伟达股价仍可能下跌吗?
可能。强劲的财报并不保证股价上涨。
市场反应在一定程度上取决于实际业绩与投资者此前预期之间的差距。英伟达的增长表现出众,因此其股价可能尤其容易受到未来营收、盈利能力及AI资本支出预期变化的影响。
仍有几项风险值得关注。
估值风险:如果股价已经反映了激进的未来增长预期,即使业绩出色,也未必足以推动持续上涨。
利润率压力:第四季度毛利率展望低于第三季度实际水平,因此盈利能力是需要重点关注的方面。
领导层不确定性:英伟达目前由临时领导层管理,投资者尚未全面了解公司的永久继任安排。
客户投资周期:AI基础设施需求在一定程度上取决于大型科技公司是否继续投入资金扩建数据中心。
竞争与出口限制:定制芯片、竞争对手的加速器及国际贸易限制,都可能影响英伟达未来的产品组合和可进入市场。
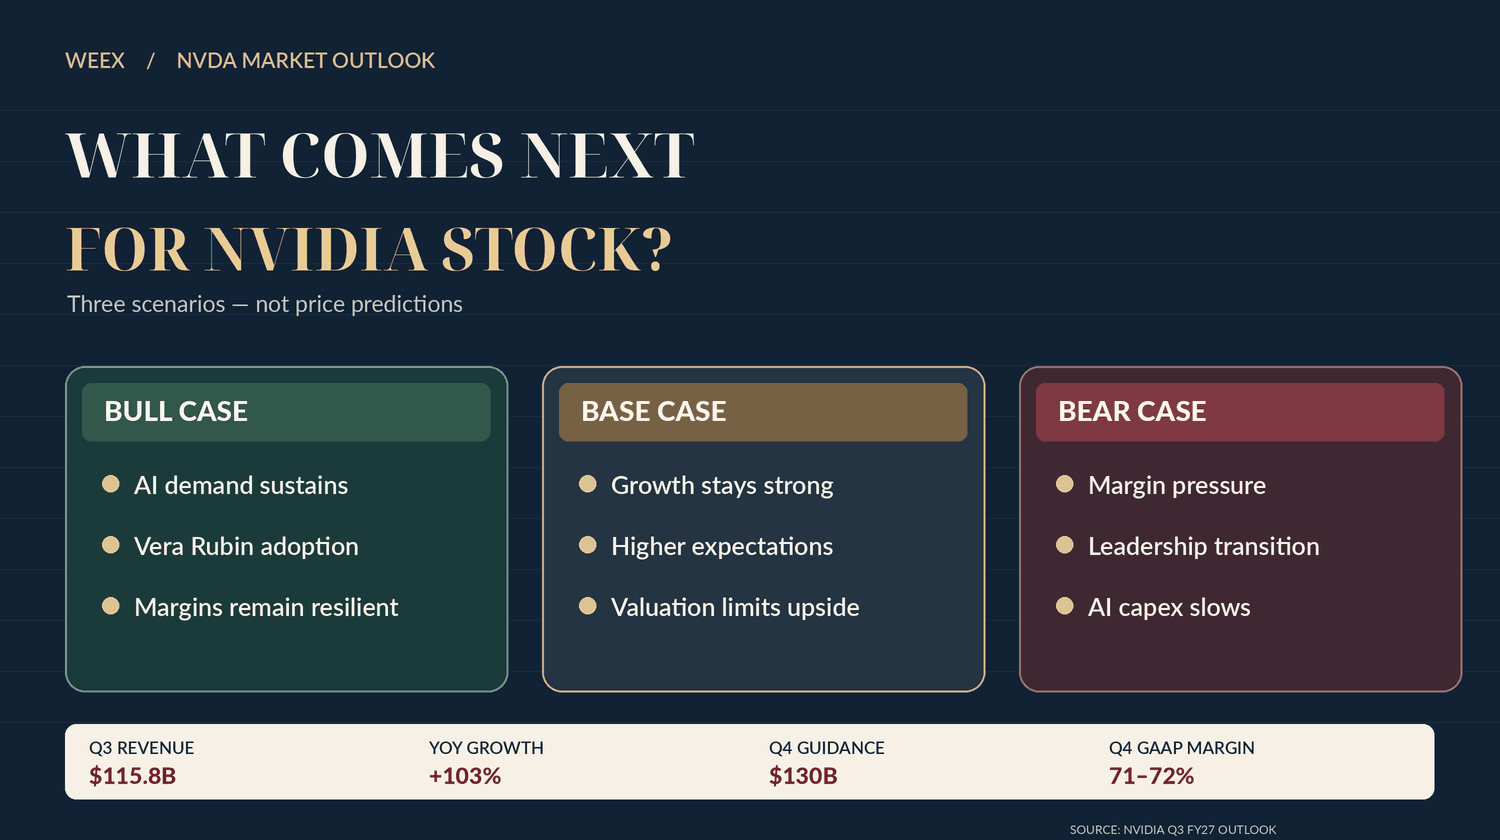
NVDA股票的三种可能情景
| 情景 | 潜在催化因素 | 投资者应关注的事项 |
|---|---|---|
| 看涨 | AI需求强劲,Vera Rubin顺利落地 | 客户部署情况、未来业绩指引和利润率 |
| 中性 | 增长仍然强劲,但市场已提前计入预期 | 估值、营收增长和资本支出 |
| 看跌 | 利润率走弱或客户投资放缓 | 业绩指引调整、领导层风险和竞争 |
这些是分析情景,并非对未来具体股价的预测。
英伟达财报发布后,投资者应关注哪些方面?
未来几个季度将提供更多信息,帮助判断英伟达目前的增长能否持续。
未来营收指引仍将十分重要,但利润率的变化或许更能反映定价能力和产品成本。
Vera Rubin的部署进展也有助于投资者判断,客户需求是否持续转化为实际的硬件采用。
在管理层方面,选定一位正式CEO将是重要的公司治理里程碑。
最后,投资者还应关注AI基础设施客户如何披露自身的支出、营收和盈利情况。英伟达的财务表现与这些客户的经济决策密切相关。
关注更广泛财报日历的读者可以使用WEEX美股代币财报日历,对比股票挂钩市场中即将发布的财报。
如何在WEEX查看和交易英伟达(NVDA)
WEEX为符合条件的用户提供英伟达相关的股票挂钩交易和USDT保证金永续合约界面。这些产品不同于通过传统券商直接持有已登记的英伟达普通股。
第1步:注册并准备WEEX账户
访问WEEX并登录或注册账户。完成适用的验证要求,并准备好受支持的交易余额。
存入资金前,请查看可用的入金方式、存款网络、产品资格要求和适用的交易成本。
第2步:打开NVDA股票挂钩交易页面
查看显示的参考价格、市场状态、交易规则和可用订单类型。股票挂钩产品根据适用条款提供与参考股票价格相关的敞口,不应与直接合法持有英伟达股票或享有普通股东投票权相混淆。
有关这些工具如何运作的详情,请参阅如何在WEEX使用USDT交易英伟达(NVDA)股票代币。
第3步:检查订单并监控仓位
如果该产品可供交易,请选择支持的订单类型,输入预期金额,并在确认前检查成交详情。
符合条件的衍生品交易者还可以单独查看NVDAUSDT永续合约。检查时,合约界面显示了熔断机制通知,意味着当时限制开仓和平仓,但仍可撤销订单。交易状态可能发生变化,用户应查看平台当前通知。
永续合约还涉及杠杆、保证金、资金费用和强平风险,而这些风险与无杠杆现货交易所面临的风险并不相同。
结论
英伟达1,158亿美元的第三财季营收和1,300亿美元的第四财季业绩展望表明,市场对其AI计算产品的需求依然异常强劲。
公司持续受益于数据中心基础设施的扩张,而Vera Rubin则代表着进一步巩固其在AI生态系统中地位的又一机遇。
然而,这份报告也提出了一些无法仅凭营收增长回答的问题。预期毛利率下降、竞争激烈、客户AI支出的回报尚不确定,以及黄仁勋离职,都值得关注。
对NVDA投资者而言,最有效的做法是综合评估未来财报、利润率、客户采用情况和领导层动态。英伟达最新业绩增强了其经营业务的投资逻辑,但未来股价仍将取决于市场预期和估值。
常见问题
1. 英伟达在2026/11公布了多少营收?
英伟达公布其2027财年第三季度营收为1,158亿美元,并于2026/11/17发布财报。营收同比增长了103%。
2. 英伟达2027财年第三季度的数据中心营收是多少?
公司公布的数据中心营收为1,076亿美元,同比增长110%。该业务板块约占季度总营收的92.9%。
3. 为什么英伟达在没有黄仁勋担任CEO的情况下发布财报?
黄仁勋于2026/11/12辞去总裁、CEO和董事职务。英伟达任命科莱特·克雷斯为临时CEO,同时继续遴选正式领导人。
4. 英伟达对2027财年第四季度的营收预测是多少?
英伟达预计季度营收约为1,300亿美元,上下浮动3%。公司指出,该季度比通常多一周,并且业绩指引假设来自中国的数据中心计算营收为零。
5. 英伟达发布强劲财报后,股价会不会上涨?
股价上涨并无保证。英伟达公布的增长幅度很大,但未来表现也将取决于估值、利润率、AI基础设施需求、竞争以及领导层的执行能力。
本内容仅供参考,不构成任何金融、投资、法律或税务建议。文中提及的任何活动、奖励、线上活动或相关信息,不应被视为对购买、出售或交易任何加密资产的推荐、招揽或邀请。加密资产具有高波动性,存在价值损失风险。WEEX服务、产品及相关活动的可用性可能因地区而异。用户在参与前有责任确保符合当地适用法律法规。
猜你喜欢
Tether投资SCRYPT:USDT能否成为全球支付的新通道?
Anthropic的813亿美元 IPO:ANT股票在$83的定价是否过高?

美光股价下跌3.67%,AI内存热潮仍在:MU是否迎来买入机会?
Coherent和Lumentum股票上涨:光学股为何走高
Anthropic 2026年IPO:ANT纳斯达克上市、$83发行价及交易指南
NVIDIA 2027财年第三季度财报:营收达1,158亿美元,领导层问题仍存
闪迪1拆8股票拆分:11/20 SNDK交易指南
Solana基金会支持CoinGecko:1,800万用户能否成为SOL增长的新动力?
比特币ETF资金流出回归:单日反弹后2.4亿美元撤出——BTC需求是否正在减弱?
维италик支持以太坊 Gas 费用改革:EIP-8037 会让 ETH 更贵吗?
AMD完成对World Labs的82亿美元收购:这对AMD股票意味着什么?
尽管营收增长571%,Nebius股价为何暴跌?NBIS第三季度财报解读
比特币跌向7万美元:ETF资金流出、强制平仓及后市走向
Cisco Q1 FY2027 财报:185亿美元营收、90亿美元 AI 展望及 CSCO 股价反应
MSCI剔除Strategy(MSTR):指数抛售压力会波及比特币吗?
DTCC将代币化证券引入Solana:2027年SOL需求会增长吗?
黄仁勋辞去 NVIDIA CEO 职务:NVDA 股票接下来会怎样?