尽管营收增长571%,Nebius股价为何暴跌?NBIS第三季度财报解读

 设为Google首选来源


引言
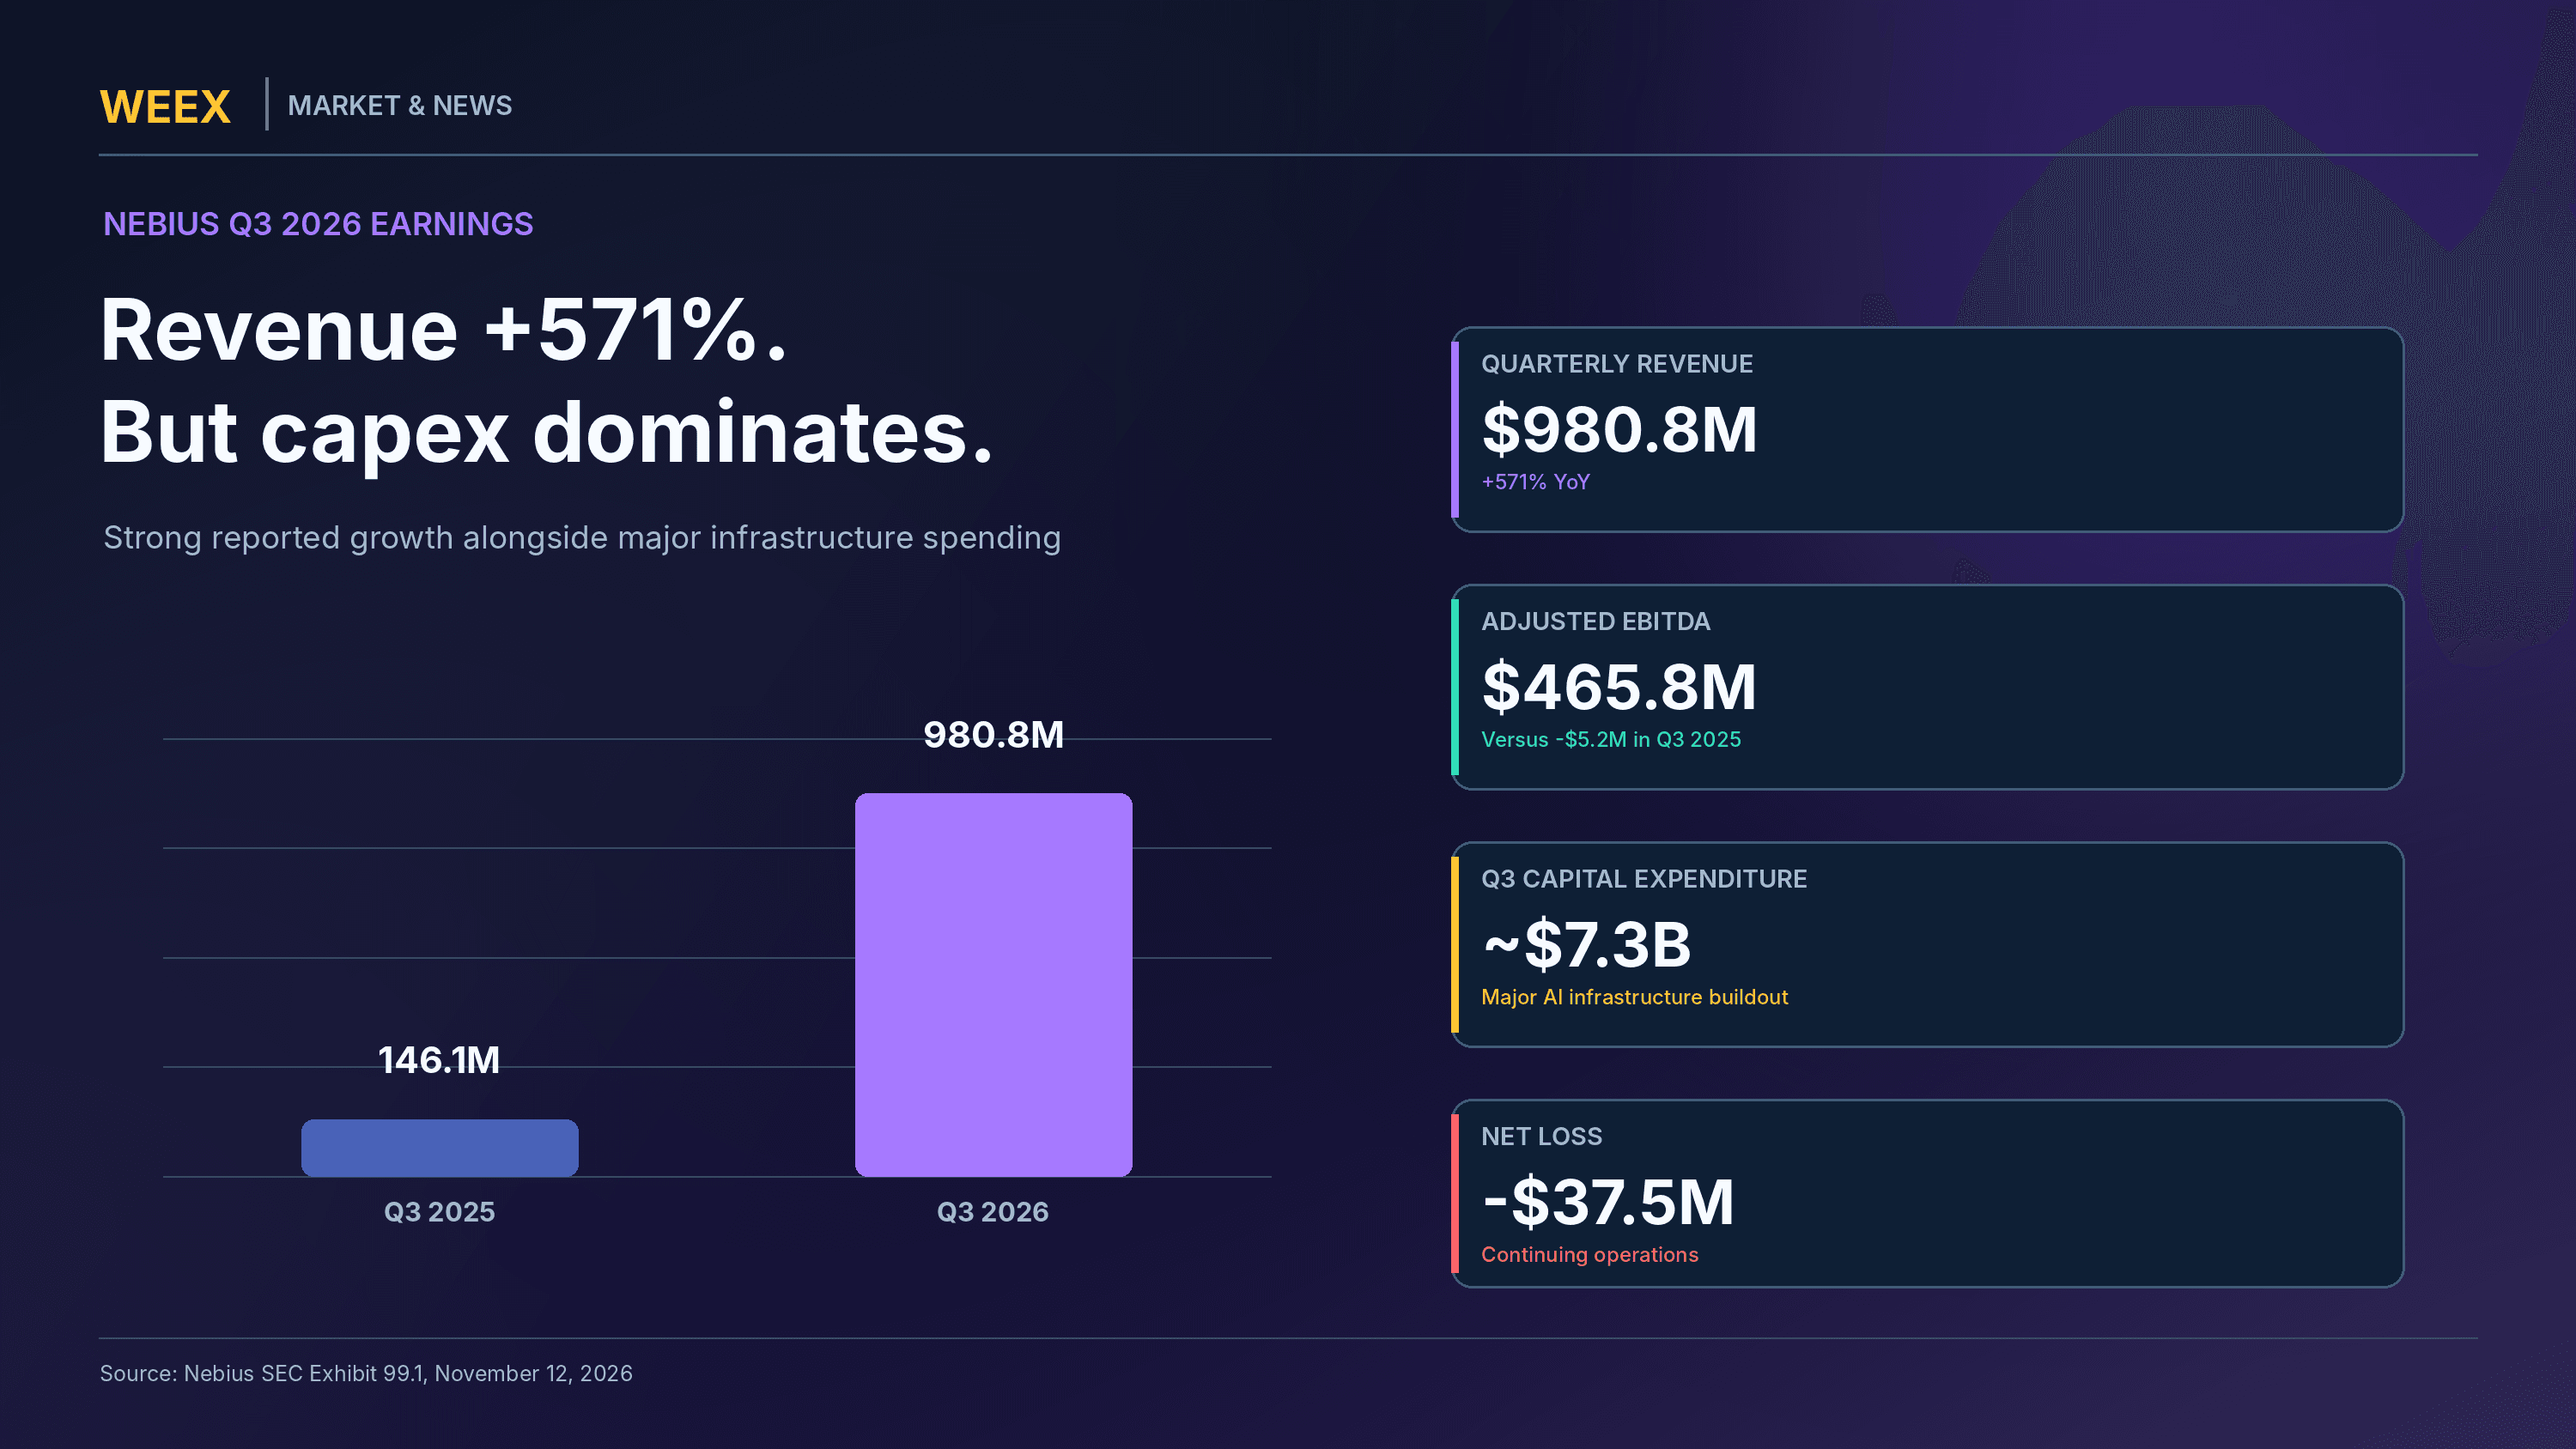
Nebius 2026年第三季度财报公布了一项亮眼的头条数据:营收同比激增571%,达到9.81亿美元,大幅超出华尔街预期。然而,在11/12公布财报后,Nebius Group(纳斯达克代码:NBIS)股价大幅下跌,盘中跌幅约为16%。投资者关注的是数据中心容量延期、短期业绩指引转弱,以及公司不断增加且成本高昂的AI基础设施扩张计划。这样的反差引出一个关键问题:营收增长如此惊人,投资者为何还要抛售股票?
答案在于Nebius 2026年第三季度财报中面向未来的细节,而不只是营收数据。Nebius表示,部分原本预计于2026年投入运营的第三方数据中心容量将推迟至2027年上半年。因此,管理层目前预计全年营收将接近此前30亿美元–34亿美元指引区间的低端。与此同时,公司将2026年资本支出预测上调至约270亿美元,并预计2027年的投资计划规模将进一步扩大至400亿美元–450亿美元。
对分析Nebius 2026年第三季度财报的投资者来说,核心问题已不再只是AI计算需求是否存在。公司的营收增长和客户合同显示需求相当旺盛,但投资者还必须评估Nebius能够多快启用新增容量、将已签约需求转化为确认收入,以及如何在避免成本过高或股东股权被稀释的情况下为扩张提供资金。本文将分析季度业绩、一次性收入的意义、数据中心延期对业绩展望的影响,以及Nebius能否支撑其雄心勃勃的2027年增长目标。
Nebius第三季度业绩强劲,股价为何下跌?
在11/12发布财报后,Nebius股价下跌,这是因为投资者认为公司调整后的业绩展望和资金需求比已公布的季度营收增长更重要。路透社报道称,股价下跌约16%,反映出市场对新增计算容量启用延迟及计划投资规模的担忧。
这一反应体现了历史业绩与未来预期之间的重要区别。季度财报反映公司已经取得的成果,而股票估值则计入投资者对企业未来数年业绩的预期。如果公司公布了出色的增长,却表示新增容量将晚于此前预期投入运营,市场可能会下调对近期营收、现金创造能力或投资资本回报率的估算。
此外,在公布这项消息前,市场对Nebius以及更广泛的AI基础设施行业抱有很高预期。GPU、高性能计算和专业AI云服务需求,促使投资者给予能够快速扩充容量的公司较高估值。不过,这些预期取决于建设进度、电力供应、客户合同和融资条件。因此,即使客户需求依然强劲,主要数据中心项目延期仍可能对财务表现产生重大影响。
Nebius 2026年第三季度财报:关键财务数据
| 财务指标 | 2026年第三季度 | 2025年第三季度 | 同比变化 |
|---|---|---|---|
| 总营收 | 9.81亿美元 | 1.46亿美元 | +571% |
| 调整后EBITDA | 4.66亿美元 | -520万美元 | 转为正值 |
| 持续经营业务净亏损 | -3,750万美元 | -1.2亿美元 | 亏损收窄约69% |
| 调整后净利润 | 9,090万美元 | -1亿美元 | 转为正值 |
| 调整后EBITDA利润率 | 47.5% | 负值 | 显著改善 |
| 第三季度资本支出 | 约73亿美元 | 约9.56亿美元 | 大幅增加 |
| 营收一致预期 | 约9.08亿美元 | — | 实际营收超出预期 |
来源: Nebius 2026年第三季度财务业绩 — SEC文件99.1,Nebius 2026年第三季度致股东信 — SEC文件99.2,以及路透社,2026/11/12。数据在适当情况下进行了四舍五入。
财务数据表明,Nebius实现了快速扩张,并改善了多项盈利能力指标。调整后EBITDA达到4.66亿美元,相当于已报告营收的约47.5%。与此同时,GAAP口径下的持续经营业务净亏损大幅收窄,但公司按这一指标计算仍未实现净利润转正。
投资者不应将调整后EBITDA等同于自由现金流。EBITDA不计折旧、摊销、利息、税项及某些调整项目,而Nebius必须在GPU、数据中心和配套基础设施方面进行大量现金投资。因此,评估公司创造营业利润的能力时,也需要考虑其规模大得多的资本支出承诺。
Nebius营收一年增长571%,是如何实现的?
Nebius运营AI云平台,为开发和部署人工智能系统的企业提供计算基础设施。其服务包括GPU计算、AI云软件以及托管式基础设施,旨在支持模型训练、推理和其他计算密集型工作负载。
随着客户加大对AI应用的投入,他们需要使用高性能硬件及相关服务。为满足这一需求,Nebius一直在扩充自有数据中心和部分第三方设施所提供的容量。公司季度增长反映了过去一年新增上线的计算容量,以及较新的商业合作安排带来的营收。
根据公司致股东信,Nebius AI Cloud在2026年第三季度创造了9.74亿美元营收,约占合并营收的99%。与2025年同期相比,该业务增长643%,证实核心AI基础设施业务是公司扩张的主要贡献来源。
一次性收入发挥了什么作用?
财报中一个重要细节是,第三季度营收中约有3.25亿美元来自与Nebius轻资产商业模式相关的非经常性业务。在这种安排下,合作伙伴为计算容量提供资金,Nebius则提供基础设施架构、云软件和相关技术。
这部分收入已合规计入公司公布的业绩,但其非经常性分类对于评估季度增长能否持续至关重要。一次性的实施或启用费用不应被直接假定为未来每个季度都会再次出现。
3.25亿美元的贡献约占Nebius第三季度9.81亿美元已报告营收的33.1%。扣除该金额后,其他业务营收约为6.56亿美元。不过,这种扣除只是用于分析说明,并非官方公布的经常性收入指标,因为公司各项业务的收入确认取决于具体合同和会计安排。
已报告营收与非经常性收入贡献
| 营收构成 | 2026年第三季度金额 | 占总营收比例 |
|---|---|---|
| 已报告总营收 | 9.81亿美元 | 100% |
| 已确认的非经常性轻资产收入 | 约3.25亿美元 | 约33.1% |
| 其他已报告营收 | 约6.56亿美元 | 约66.9% |
来源:Nebius 2026年第三季度致股东信。百分比根据已报告金额计算。最后一行并非公司公布的经常性收入指标。
这一区分并不意味着Nebius的AI云业务增长不扎实,而是提醒投资者在推算未来业绩时,应谨慎看待营收增长571%这一头条数据。随着更多合作伙伴采用其基础设施模式,公司未来可能获得更多轻资产收入,但收入出现的时间和规模取决于新合同及部署里程碑。
Nebius表示,随着合作伙伴关系不断扩大,轻资产业务预计将逐渐成为公司更常见的业务组成部分。这一预期能否持续,仍是未来财报中的重要问题。
-- 价格
Nebius为何下调2026年营收展望?
Nebius调整近期预期,是因为部分原定于2026年投入运营的第三方计算容量将推迟至2027年上半年。公司强调,相关客户合同仍然有效,因此问题在于交付和创造收入的时间,而不是合同被取消。
这对于AI基础设施公司而言是一个重要区别。签署合同意味着双方作出商业承诺,但收入通常要按照适用的履约义务和会计规则确认。如果已签约的计算容量未能按计划及时投入使用,与其运营相关的收入也可能顺延至之后的期间。
Nebius目前预计2026年营收将处于此前30亿美元–34亿美元区间的低端。公司还将年化营收运行率超过70亿美元的目标实现时间,从2026/12调整至2027/02,推迟约两个月。
Nebius 2026年业绩指引:有哪些变化?
| 指标 | 此前展望 | 更新后展望 |
|---|---|---|
| 全年营收 | 30亿美元–34亿美元 | 预计接近该区间低端 |
| 全年资本支出 | 200亿美元–250亿美元 | 约270亿美元 |
| 调整后EBITDA利润率 | 约40% | 不变 |
| 年化营收运行率目标 | 预计在12月达到70亿美元–90亿美元 | 预计在2月超过70亿美元 |
| 容量投运时间 | 部分新增容量于2026年投运 | 部分第三方容量推迟至2027年上半年 |
| 年末已签约电力目标 | 5 GW | 不变 |
来源:Nebius 2026年第三季度致股东信,2026/11/12。
此次调整之所以重要,是因为投资者此前预计新增基础设施能更快转化为营收。尽管合同在商业上可能仍有价值,但相关收入晚几个月到账,会改变财务预测和资金需求。
不过,营收目标推迟并不等于长期需求已确定下滑。Nebius仍表示客户承诺强劲,并预计大幅扩充计算容量。关键的不确定性在于,公司能否持续按照建设和部署计划执行,从而实现未来的业绩指引。
新泽西数据中心发生了什么?
Nebius指出,包括与Microsoft签约的容量在内,其新泽西部署项目是受投运时间调整影响的项目之一。公司正在调整该设施的电力方案,纳入Bloom Energy燃料电池,并预计在2026年底前交付超过一半与Microsoft签约的容量。
其余部分目前计划于2027年第二季度交付。管理层表示,在转向永久性电力基础设施之前,部分临时发电安排已提前结束,影响了交付进度。
这个案例说明,AI基础设施的增长不仅取决于能否获得GPU。数据中心还需要大量电力、冷却、网络连接和就绪场地。即使设施已有客户需求和商业协议,在所需实体基础设施投入运行之前,也无法实现全部预期收入。
这些项目的交付时间将是衡量Nebius在2027年上半年执行能力的重要指标。
Nebius在AI基础设施上的投入是否过高?
Nebius的资本支出展望是投资者对财报反应消极的另一个主要原因。公司将2026年预计支出上调至约270亿美元,此前的预测为200亿美元–250亿美元。对于2027年,管理层提出了更大的投资目标:400亿美元–450亿美元。
这些支出主要用于新增计算容量、GPU及相关硬件,以及扩建数据中心。这类投资能够建成可在多年间创造收入的资产,但在相关利润和现金流完全实现之前,公司必须先筹集大量资金。
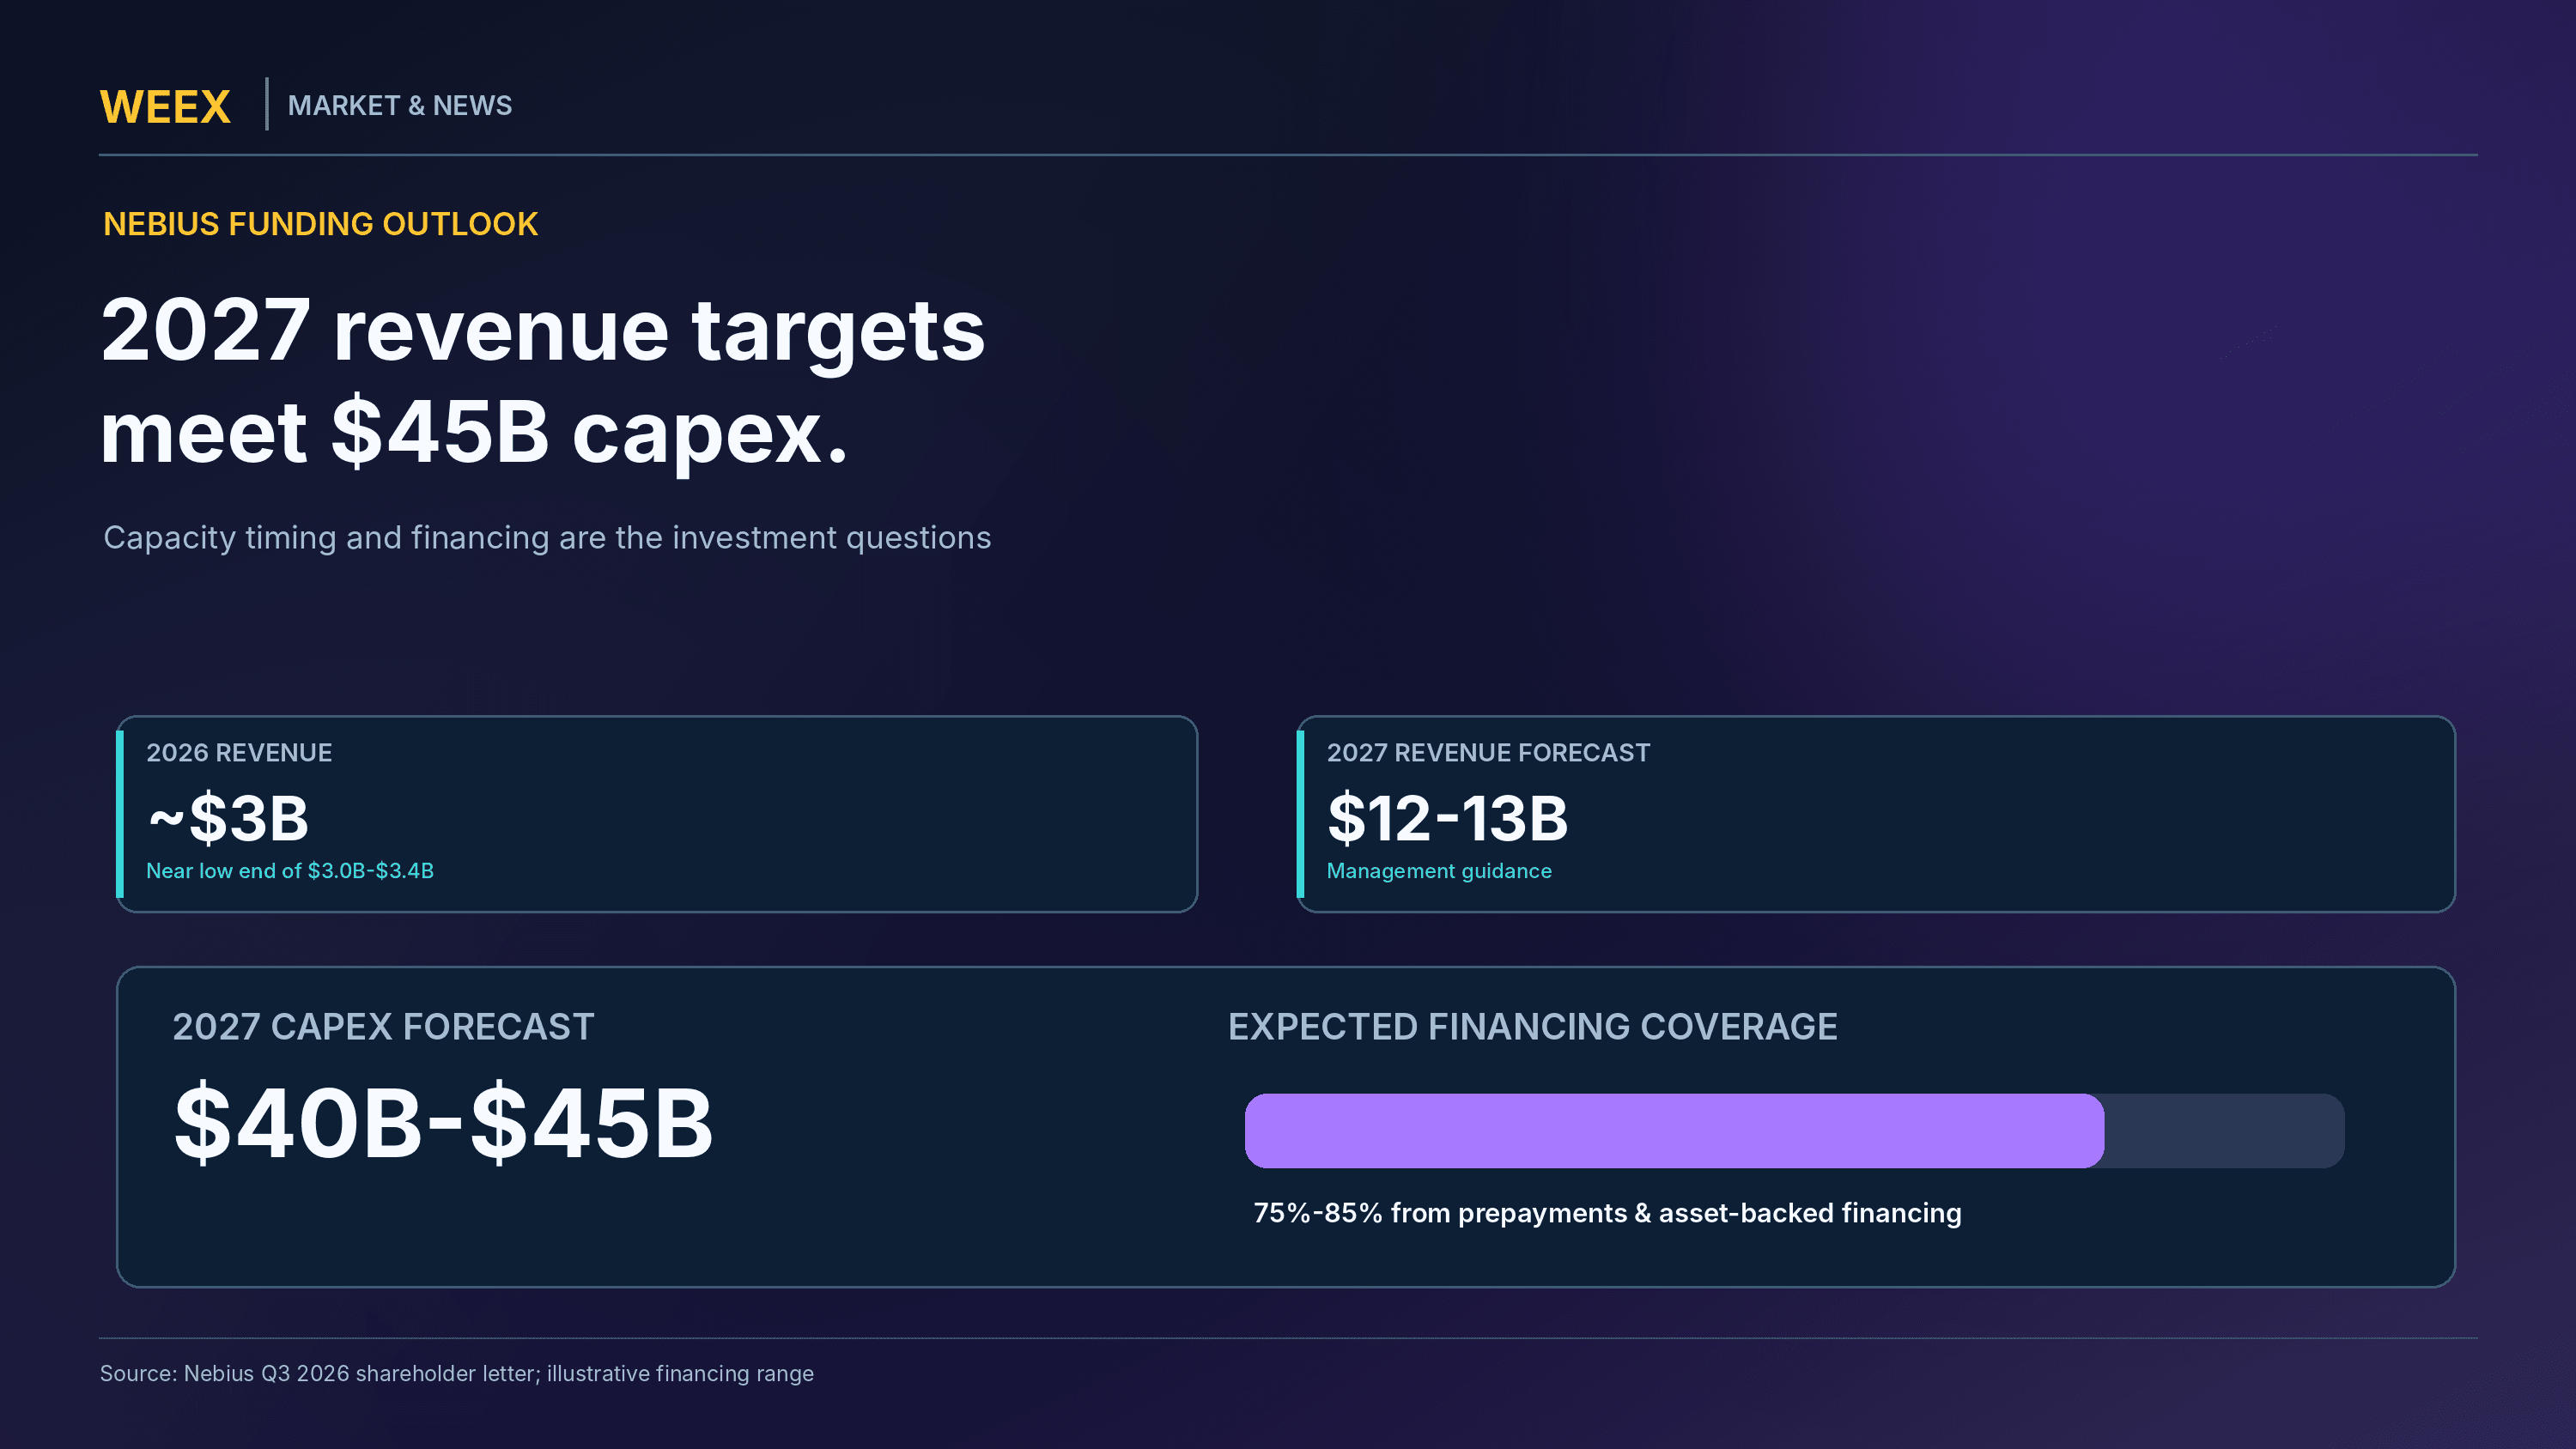
与公司当前营收相比,投资规模尤为惊人。Nebius预计2026年营收约为30亿美元,资本支出计划则约为270亿美元。对于2027年,公司预计营收为120亿美元–130亿美元,支出则为400亿美元–450亿美元。
Nebius营收与资本支出展望
| 指标 | 2026年展望 | 2027年展望 |
|---|---|---|
| 营收 | 接近30亿美元–34亿美元的低端 | 120亿美元–130亿美元 |
| 资本支出 | 约270亿美元 | 400亿美元–450亿美元 |
| 调整后EBITDA利润率 | 约40% | 未提供相当的全年目标 |
| 税前盈利能力 | 此处未给出年末目标 | 目标是在第四季度实现盈亏平衡 |
| 新增容量 | 持续建设扩张 | 目标为每年新增超过1 GW |
| 预计由客户预付款和资产抵押融资覆盖的资本支出比例 | — | 75%–85% |
来源:Nebius 2026/11/12致股东信。
以2027年指引区间的中点计算,计划资本支出约为425亿美元,相当于预计年度营收125亿美元的3.4倍。这并不意味着公司预计亏损金额会等于两者之差。资本支出是对资产的投资,而营收与利润则按照不同的会计规则记录。
尽管如此,这一比例体现了公司扩张规模之大。一家投资金额达到年营收数倍的企业,必须确保融资渠道可靠、按计划完成建设,并随着时间推移从已部署资产中获得足够回报。
如果新数据中心晚于预期投入运营,公司可能需要更长时间承担融资成本,才能获得相应的客户收入。即使AI服务需求依然强劲,这也会使公司对施工延误和资本成本更加敏感。
Nebius将如何为2027年高达450亿美元的支出融资?
Nebius认为,随着客户合同规模扩大且包含更多预付款,公司融资模式已有改善。管理层表示,第三季度签署的交易所收取的预付款覆盖了相关资本支出的100%以上;相比之下,第二季度类似安排的覆盖比例约为50%–60%。
对于2027年,公司预计,客户预付款以及以投资级客户合同作担保的资产抵押融资,将覆盖计划资本支出的约75%–85%。这将降低公司对传统股权发行或无担保借款的依赖,但并不能消除融资风险。
Nebius还报告称,截至第三季度末,公司持有约74亿美元现金及现金等价物。公司更广泛的融资安排还包括可转换票据、有担保贷款额度和股权发行计划。
资本支出覆盖75%–85%究竟意味着什么?
以下示例采用Nebius 2027年资本支出预测的中点,即425亿美元。
| 融资测算示例 | 覆盖率75% | 覆盖率85% |
|---|---|---|
| 假设的2027年资本支出 | 425亿美元 | 425亿美元 |
| 由预付款及资产抵押融资覆盖 | 318.8亿美元 | 361.3亿美元 |
| 剩余金额 | 106.3亿美元 | 63.8亿美元 |
来源:根据Nebius公布的400亿美元–450亿美元资本支出展望及75%–85%融资覆盖假设进行的示例计算。这并非公司官方的融资缺口预测。
在这一示例中,剩余金额不应自动被称为未获资金支持的缺口。公司可能会利用现有现金、经营现金流、额外融资或其他资源来支撑计划。这项测算只是说明上述资源的成本与可获得性为何仍然对财务状况至关重要。
客户预付款也伴随着义务。提前收到款项可以改善短期资金状况,但公司仍须交付合同约定的计算容量。如果建设进度延误,预付款并不能消除实际运营方面的挑战。
资产抵押融资也有自身风险,包括利息成本、抵押品要求,以及对基础客户合同质量的依赖。因此,投资者应结合融资条款评估资金覆盖比例等 headline 数据。
Nebius能否在2027年实现120亿美元–130亿美元营收?
Nebius预计2027年营收为120亿美元–130亿美元,约为2026年预期销售额的四倍。公司还计划在2027年第四季度实现税前盈亏平衡,这意味着盈利状况有望较当前水平显著改善。
要实现这些目标,必须有大量新增计算容量投入运营。管理层预计每年新增上线超过1吉瓦的容量,并表示公司越来越倾向于建设自有并由自己掌控的数据中心。
与依赖外部场地运营商的安排相比,自有基础设施可能让Nebius更直接地管理建设进度、设备部署和长期运营经济效益。不过,建设自有设施也需要大量前期支出,并伴随基础设施执行风险。
为什么容量交付比合同公告更重要?
AI基础设施公司可能在相关计算资源尚未全部可用之前,就公布金额巨大的合同。已签署的协议是客户需求的重要证明,但并不一定意味着公司能立即确认收入。
例如,如果客户签订多年期AI计算容量协议,而相关容量分阶段投入使用,公司可能会随着履行相关义务逐步确认服务收入。如果计划中的某一阶段延期,相应收入可能会顺延至之后的报告期。
这解释了为何Nebius能够同时出现新客户承诺强劲和容量延期的情况。即使需求旺盛,如果实体基础设施尚未准备就绪、无法为客户提供服务,公司近期营收仍可能承压。
因此,2027年最重要的观察依据将包括设施是否按期交付、投入运营的容量、实际实现的营收、现金创造能力,以及客户合同能否持续带来理想的经济效益。
Nebius与CoreWeave:AI云股遭抛售揭示了什么?
Nebius 和 CoreWeave 均在更广泛的专业 AI 云计算市场中运营,这一领域有时也被称为新云(neocloud)行业。两家企业都提供面向 AI 工作负载的计算基础设施;随着对高性能 GPU 算力的需求迅速增长,它们也因此受到关注。
然而,市场主题相似并不意味着两家公司的商业模式相同。它们的资本结构、客户安排、基础设施所有权、融资方式和收入确认方式可能存在显著差异。
CoreWeave 强劲的季度业绩提振了11/11 AI 基础设施股票的市场情绪,而 Nebius 调整后的业绩展望则加剧了11/12市场对基础设施支出的新一轮担忧。路透社报道称,这些进展恰逢 AI 板块整体承压抛售。
关键问题在于,考虑到硬件投资、折旧、融资成本和产能利用率后,行业迅速增长的收入最终能否转化为可持续回报。
即使一家公司的调整后 EBITDA 表现强劲,如果其扩张计划消耗的资本远超现有业务产生的资金,仍可能面临巨大的现金需求。相反,如果新基础设施按计划投入运营,并获得足够的合同收入,那么大力投资新基础设施的企业也可能提升长期盈利能力。
因此,比较时应关注客户承诺的质量、扣除基础设施成本后的盈利能力、融资条款以及实际交付表现,而不应只看收入增长率。
如需了解更多背景,WEEX 此前曾在这篇文章中探讨相关问题:Nebius 股票上涨34%后:资本支出计算揭示了什么。此前的文章分析了该公司的资本投资模式,而最新业绩则为业绩指引变化和融资需求提供了新的证据。
财报引发抛售后,NBIS 投资者应关注什么?
首要关注事项是 2027 年上半年延迟产能的交付,尤其是与 Microsoft 相关、尚未完成的新泽西部署。若能按修订后的时间表推进,将有助于证明收入变化只是暂时现象。若再度延迟,市场可能会质疑管理层能否执行日益复杂的扩张计划。
其次是公司的融资结构。客户预付款和资产抵押借款可以减少对传统融资的需求,但其经济价值取决于相关安排的条款及其与未来现金流的关系。投资者应关注借款成本、债务余额、抵押安排和潜在股权稀释的变化。
第三,未来的财报应明确说明,收入中有多少来自持续运营的 AI 云服务,有多少来自一次性的轻资产活动。区分这两者对于估算可持续收入增长、利润率以及基础设施投资回报至关重要。
最后,投资者应继续关注 Nebius 的 2027 年目标。预计收入达到120亿美元–130亿美元、资本支出达到400亿美元–450亿美元,意味着大规模扩张;但只有在产能部署、服务交付后,这些投资的盈利能力才能得到验证。
如何在 WEEX 查看和交易 Nebius (NBIS)
关注 Nebius 财报和股价表现的用户,可以查看 WEEX 上提供的相关股票挂钩产品和衍生品。需要区分在纳斯达克上市的 NBIS 股票、代币化股票产品和永续合约,因为它们的所有权权利、市场结构和风险各不相同。
如何获取与 Nebius 股票挂钩的现货敞口
WEEX 上线了 NBISon/USDT 现货交易,这是一款 Ondo 代币化股票产品,旨在提供与 Nebius 股票挂钩的经济敞口。登录 WEEX 后,符合条件的用户可以在下单前查看可用报价、交易状态、订单簿流动性及适用费用。
NBISon 与通过证券经纪商持有的纳斯达克上市普通股 NBIS 并非同一种金融工具。用户应查看代币发行方的条款、产品结构、可转让性以及代币化资产所附带的权利。由于流动性状况和交易时段不同,现货市场报价也可能偏离标的股票价格。
如何获取 NBIS 永续合约敞口
符合条件的衍生品交易者可以查看 WEEX NBIS/USDT 永续合约市场。永续合约通过保证金合约提供价格波动敞口,而非直接持有 Nebius 股票。
评估仓位时,请查看当前合约状态、订单簿状况、资金费率、可用杠杆、保证金要求和强平规则。发生重大市场事件时,平台风险控制措施或熔断机制也可能限制交易。用户应确认当前是否可以下单或平仓,而不要假定市场始终开放交易。
如需进一步了解股票挂钩产品与传统证券为何可能出现不同价格,请参阅 WEEX 的美国股票代币交易时段指南。
总结
Nebius 2026 年第三季度业绩显示,公司收入增长极为强劲,但也揭示了以空前速度扩大 AI 基础设施规模所面临的财务和运营挑战。收入增长571%,达到9.81亿美元,调整后 EBITDA 大幅改善,客户需求依然强劲。尽管如此,数据中心交付延迟以及资本支出预期上调,促使投资者重新评估公司的近期前景。
核心问题并非 Nebius 是否拥有愿意为 AI 计算付费的客户。客户承诺和已公布的增长数据为需求提供了有力证据。更棘手的问题是,公司能否足够迅速地启用产能、高效地为扩张融资,并将这些客户承诺转化为长期盈利运营。
Nebius 预计 2027 年收入为120亿美元–130亿美元,同时计划投入最多450亿美元的资本支出。这些数字既体现了机遇规模,也反映了所涉及的财务风险。客户预付款和资产抵押融资或有助于支持基础设施建设,但无法消除执行、杠杆或基础设施风险。
对 NBIS 投资者而言,最重要的进展包括延迟设施的交付、未来收入构成、融资成本,以及公司能否实现 2027 年第四季度税前盈亏平衡目标。业绩超出预期是真实的;市场对实现下一阶段增长所需成本的担忧也同样真实。
常见问题
1. 尽管收入增长571%,Nebius 股价为何下跌?
Nebius 在2026/11/12发布财报后股价下跌,是因为投资者关注到近期收入预期走弱、第三方数据中心产能延迟,以及资本支出展望上调。尽管第三季度收入达到9.81亿美元,公司目前预计全年收入将接近此前指引区间的低端,并计划大幅增加基础设施投资。
2. Nebius 2026 年第三季度财报业绩如何?
Nebius 公布季度收入为9.81亿美元,同比增长571%,调整后 EBITDA 为4.66亿美元。持续经营业务的 GAAP 净亏损收窄至3,750万美元。报告还指出,与轻资产合作有关的一次性收入约为3.25亿美元。
3. Nebius 为何下调 2026 年收入展望?
部分原预计于 2026 年上线的第三方计算产能,已推迟至 2027 年上半年。Nebius 表示,相关客户合同仍然有效,但部署延期将使部分预期收入转移至之后的期间。公司目前预计收入将接近此前30亿美元–34亿美元预测区间的低端。
4. Nebius 预计 2027 年在 AI 基础设施上投入多少?
Nebius 预计 2027 年资本支出约为400亿美元–450亿美元。管理层预计,与投资级客户合同挂钩的客户预付款和资产抵押融资将覆盖其中约75%–85%,并将利用其他融资资源支持剩余投资。
5. 我可以在 WEEX 交易与 Nebius 股票相关的产品吗?
WEEX 提供 NBISon/USDT 代币化股票现货市场和 NBIS/USDT 永续合约,具体取决于当前交易开放情况及用户资格。NBISon 是代币化股票产品,并非普通纳斯达克股票;永续合约则提供基于保证金的衍生品敞口,并伴随资金费率和强平风险。用户应在下单前查看当前产品状态。
本内容仅供参考,不构成任何金融、投资、法律或税务建议。文中提及的任何活动、奖励、线上活动或相关信息,不应被视为对购买、出售或交易任何加密资产的推荐、招揽或邀请。加密资产具有高波动性,存在价值损失风险。WEEX服务、产品及相关活动的可用性可能因地区而异。用户在参与前有责任确保符合当地适用法律法规。
猜你喜欢
Tether投资SCRYPT:USDT能否成为全球支付的新通道?
Anthropic的813亿美元 IPO:ANT股票在$83的定价是否过高?

美光股价下跌3.67%,AI内存热潮仍在:MU是否迎来买入机会?
Coherent和Lumentum股票上涨:光学股为何走高
Anthropic 2026年IPO:ANT纳斯达克上市、$83发行价及交易指南
NVIDIA 2027财年第三季度财报:营收达1,158亿美元,领导层问题仍存
闪迪1拆8股票拆分:11/20 SNDK交易指南
黄仁勋离任后英伟达公布1,158亿美元营收:NVDA能否证明AI热潮名副其实?
Solana基金会支持CoinGecko:1,800万用户能否成为SOL增长的新动力?
比特币ETF资金流出回归:单日反弹后2.4亿美元撤出——BTC需求是否正在减弱?
维италик支持以太坊 Gas 费用改革:EIP-8037 会让 ETH 更贵吗?
AMD完成对World Labs的82亿美元收购:这对AMD股票意味着什么?
比特币跌向7万美元:ETF资金流出、强制平仓及后市走向
Cisco Q1 FY2027 财报:185亿美元营收、90亿美元 AI 展望及 CSCO 股价反应
MSCI剔除Strategy(MSTR):指数抛售压力会波及比特币吗?
DTCC将代币化证券引入Solana:2027年SOL需求会增长吗?
黄仁勋辞去 NVIDIA CEO 职务:NVDA 股票接下来会怎样?