SMCI公布199亿美元营收,利润率下滑

 设为Google首选来源


超微电脑(NASDAQ:SMCI)报告称,2027财年第一季度营收约为199亿美元,凸显出AI服务器和数据中心基础设施需求强劲。不过,该公司毛利率环比下滑,引发了外界对其快速扩张盈利能力的疑问。
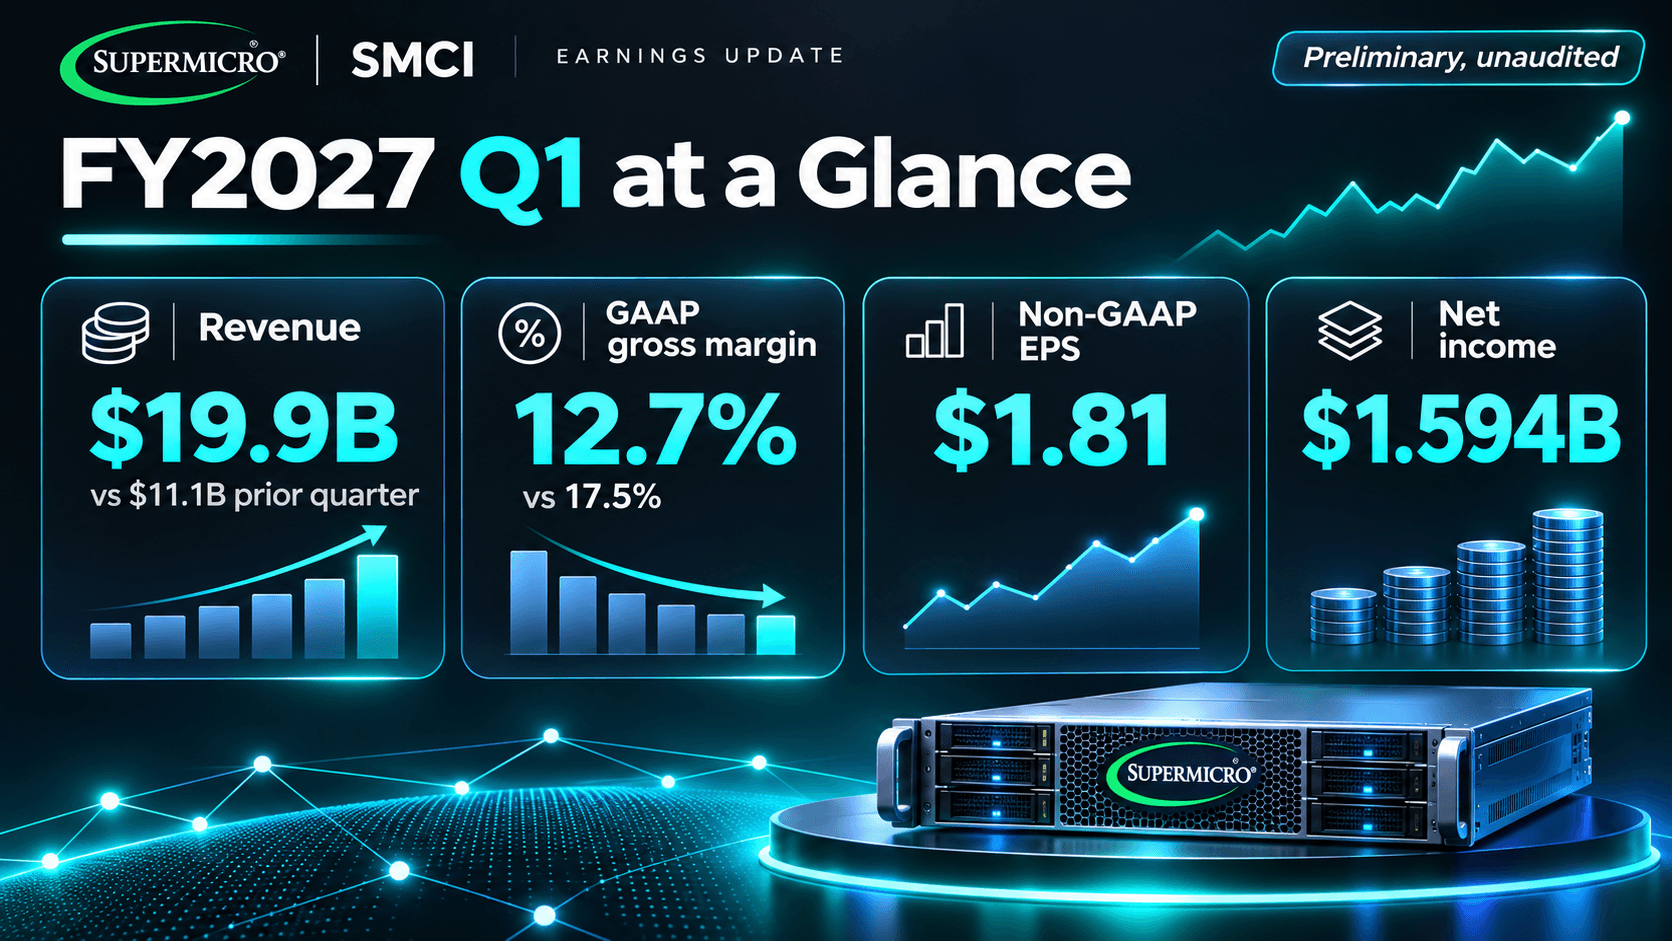
2026/11/03,Supermicro公布了截至2026/09/30的财季初步未经审计财务业绩。营收较上一季度的111亿美元大幅增长,而GAAP毛利率则从17.5%降至12.7%。
这份公告引发了盘后交易市场的关注。根据11/04的WEEX编辑简报,SMCI股票盘后报价接近33.65美元,较常规交易时段收盘价高约7.20%。
截至11/04北京时间15:07,WEEX行情快照显示,其SMCI股票相关产品报价约为33.65 USDT,参考状态为市场已休市。相应的永续合约报价约为33.750 USDT,超过24小时内上涨9.84%。这些数据对应不同市场和比较时段,不应被视为等同的回报。
随着AI基础设施需求持续影响投资者预期,Supermicro的业绩既展现了机遇,也凸显了硬件供应商面临的财务压力。
SMCI公布了哪些2027财年第一季度业绩?
Supermicro在11/03发布的公告中,提供了截至2026/09/30的2027财年第一季度未经审计财务业绩。
该公司营收强劲增长,但季度毛利率有所下滑。
根据Supermicro官方业绩公告,主要数据包括:
| 财务指标 | 2027财年第一季度 | 2026财年第四季度 |
|---|---|---|
| 营收 | 199亿美元 | 111亿美元 |
| GAAP毛利率 | 12.7% | 17.5% |
| GAAP摊薄后每股收益 | 1.75美元 | 1.62美元 |
| 净利润 | 15.94亿美元 | 11.78亿美元 |
Supermicro还报告称,非GAAP摊薄后每股收益为1.81美元。
该公司强调,由于财务结账程序尚未完成,这些业绩仍属初步数据,且未经审计。
这一区别很重要:已公布的数据有助于了解当前表现,但不应被称为最终审计财务报表。
SMCI营收为何达到199亿美元?
Supermicro为AI、企业计算和数据中心提供硬件及基础设施解决方案。
其产品组合包括高性能服务器、存储系统、网络设备,以及专为AI工作负载设计的一体化基础设施。
对AI计算能力的需求,促使企业和数据中心运营商投资于日益复杂的系统。
AI服务器需求
AI应用需要大量计算能力,通常涉及先进加速器、高速互连技术和专用冷却基础设施。
Supermicro为这些场景提供服务器平台和集成解决方案。
在业绩公告中,该公司强调,其数据中心积木式解决方案(Data Center Building Block Solutions)以及更广泛的一体化基础设施产品需求正在增长。
营收增长表明,该季度交付的产品和服务大幅增加。
不过,营收强劲增长并不意味着营业盈利能力也同等改善。
数据中心基础设施扩张
大规模AI部署所需的不只是处理芯片。
还需要兼容的服务器系统、存储设备、电源管理、冷却和网络基础设施。
Supermicro通过硬件集成和面向部署的解决方案参与这一更广泛的市场。
这些产品有助于承接大型客户订单,但其财务贡献取决于定价、零部件成本、产品组合和执行情况。
SMCI毛利率为何降至12.7%?
Supermicro季度业绩的核心问题之一,是GAAP毛利率下滑。
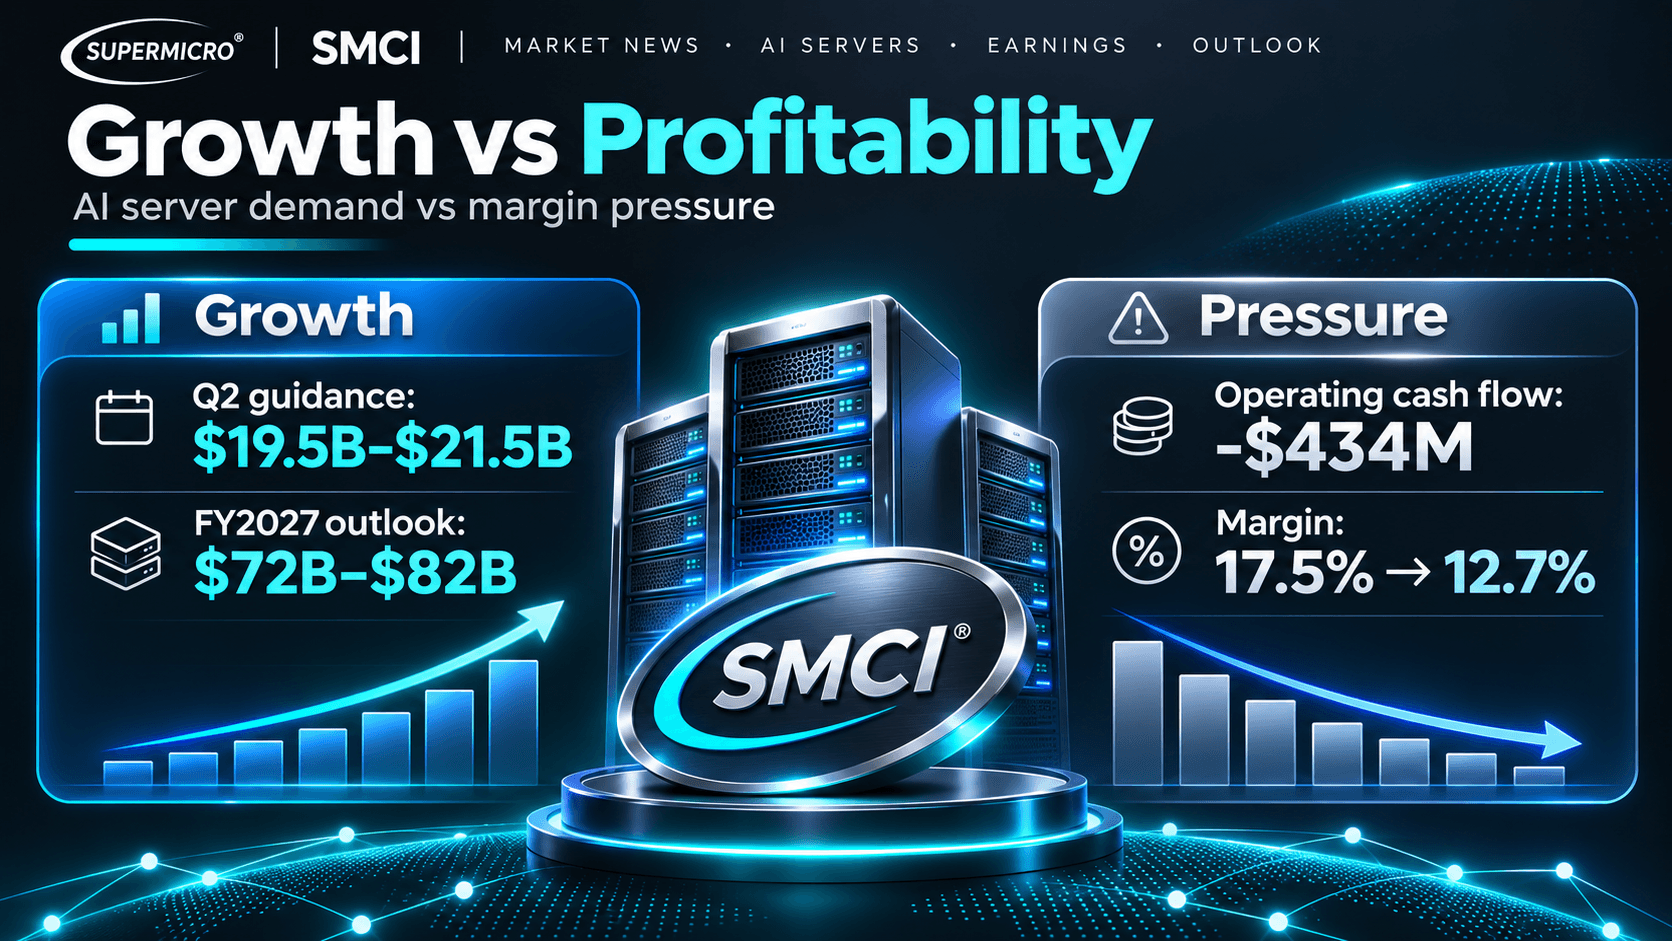
该公司报告毛利率为12.7%,而紧接着的上一季度为17.5%。
这相当于下降了4.8个百分点。
毛利率衡量的是销售收入扣除生产或交付商品和服务的直接成本后所剩的比例。
营收增长与盈利能力
如果销售组合转向利润率较低的产品,或者生产及零部件成本上升,公司营收可能增加,但毛利率却会下降。
对于AI基础设施供应商,大型系统部署可能涉及昂贵零部件和激烈的价格竞争。
公布的业绩显示,Supermicro的营收增长并未带来毛利率的同比例提升。
不过,仅凭业绩公告无法确定毛利率下滑的唯一原因。投资者应查阅管理层评论和后续文件,以获得更全面的解释。
投资者为何关注毛利率?
毛利率可以反映公司的定价能力、成本结构和盈利能力。
即使总销售额增加,毛利率下滑也可能减少每一美元营收所带来的毛利润。
对于SMCI,关键问题在于,随着公司扩张,强劲的AI基础设施需求能否支撑更稳定的盈利能力。
因此,投资者可能会密切关注产品组合、零部件成本以及管理层未来对利润率的评论。
-- 价格
SMCI现金流透露了什么?
除营收和收益外,现金流也是衡量财务表现的重要指标。
Supermicro报告称,在其财年第一季度,经营活动使用的现金约为4.34亿美元。
这意味着,尽管公司录得正净利润,报告期内其运营仍消耗了现金。
两者存在差异,可能是因为会计利润和现金流动的计量方式不同。
对于硬件企业,库存、应收账款和供应商付款等营运资金需求,可能对经营现金流产生重大影响。
某一时期经营现金流为负并不一定意味着财务困境,但在评估维持快速扩张所需资源时,这一指标值得关注。
投资者应关注未来增长能否伴随现金转化能力和营运资金管理的改善。
SMCI下一季度的营收前景如何?
Supermicro还提供了2027财年第二季度的财务指引,该季度截至2026/12/31。
该公司预计这段期间的营收约为195亿美元至215亿美元。
这是管理层对未来的预期,并非已经实现的营收。
这项指引表明,Supermicro预计其产品和基础设施解决方案的需求将继续保持可观水平。
不过,客户支出决策、零部件供应、执行条件和整体经济形势都可能导致实际业绩与预期不同。
该公司还给出了2027财年全年营收指引,范围为720亿美元至820亿美元。
评估这些预测时,应同时考虑盈利能力和现金流指标,而不应将其视为有保证的结果。
为何SMCI公布业绩后股价上涨?
根据提供的市场简报,公告发布后,SMCI在盘后交易中上涨约7.20%。
市场反应可能反映了投资者对公司创纪录营收和前瞻性销售预期的关注。
然而,销售数据强劲的同时,毛利率下降,现金流也存在隐忧。
这些因素交织在一起,使SMCI的业绩情况比简单的利好或利空判断更为复杂。
营收预期乐观
投资者可能会将营收强劲增长视为AI基础设施需求持续旺盛的迹象。
公司的营收指引也为评估这种需求能否继续保持可观水平提供了依据。
盈利能力隐忧
毛利率环比下滑,可能会加大市场对未来收益质量的不确定性。
即使销售量增加,较低的利润率也可能限制增长带来的盈利。
不同交易市场
盘后股票变动7.20%与WEEX永续合约报价变动9.84%,涉及不同交易工具和计量时段。
二者不应合并计算,也不应被描述为相同的价格回报。
股市收盘时间、衍生品流动性和产品定价机制都会影响显示的报价。
SMCI投资者接下来应关注什么?
财年第一季度业绩公告发布后,有几个因素可能仍值得关注。
最终财务报告:公司后续报告是否会确认或修正初步未经审计数据。
毛利率走势:毛利率在环比下滑后是否趋于稳定。
经营现金流:营收增长能否转化为现金生成能力的改善。
AI基础设施需求:客户是否继续增加对服务器和数据中心系统的投入。
营收指引:Supermicro能否达到其季度和年度销售额预期区间。
关注这些进展,可能比只看最初的盘后股价波动更有助于全面评估情况。
如何在WEEX交易SMCI相关产品
WEEX提供与部分传统金融资产挂钩的股票相关交易产品和永续合约。
用户应了解,这些产品不一定等同于直接持有上市公司的股票。
第一步:登录WEEX账户
登录WEEX并完成所需的账户验证步骤。
确认相关产品适用于您的账户和所在司法辖区。
第二步:准备USDT余额
检查支持的账户余额,确保有足够的USDT用于计划中的交易。
第三步:选择SMCI交易产品
符合条件的用户可查看WEEX上的SMCI股票相关产品。
这是一种追踪价格的产品,不应与直接持有纳斯达克上市的SMCI股票混为一谈。持有合成股票代币并不会自动获得股东投票权或股息。
希望获得衍生品敞口的用户也可以查看SMCI/USDT永续合约市场,具体取决于产品是否开放。
永续合约涉及保证金、资金费用和潜在强平风险。
第四步:查看订单详情
查看可用的订单类型、显示价格和相关交易费用。
交易衍生品时,请考虑杠杆、所需保证金和强平条件。
股票相关产品也可能遵循特定市场的交易时段或定价安排。
第五步:确认并监控交易
提交订单前,请检查所有交易详情。
执行后,请监控由此产生的仓位,尤其是在业绩公告发布期间和市场波动加剧时。
结论
美超微公布的2027财年第一季度业绩凸显了AI基础设施需求的快速增长。
公司报告称,季度初步未经审计营收约为199亿美元,上一季度为111亿美元。
不过,GAAP毛利率从17.5%降至12.7%,经营活动则消耗现金约4.34亿美元。
投资者关注的核心问题是,美超微能否在保持营收强劲增长的同时提高盈利能力和现金转化能力。
管理层预计下一季度营收将大幅增长,未来的财务报告将有助于进一步判断这一增长的持续性和质量。
常见问题
1. SMCI在2027财年第一季度报告了多少营收?
美超微报告称,截至2026/09/30的财季初步未经审计营收约为199亿美元。
2. SMCI的毛利率为何下降?
SMCI的GAAP毛利率环比从17.5%降至12.7%。产品组合和成本结构等因素可能会影响利润率,但投资者应查阅管理层的财务披露,了解完整解释。
3. SMCI的非GAAP每股收益是多少?
美超微报告称,2027财年第一季度非GAAP摊薄后每股收益为1.81美元。
4. SMCI对下一季度营收的指引是什么?
公司预计2027财年第二季度营收约为195亿美元至215亿美元。这是业绩指引,并非实际实现的营收。
5. WEEX的SMCI股票代币与实际SMCI股票相同吗?
不相同。WEEX的股票相关合成产品提供与价格挂钩的敞口,而非直接持有相关公司的股票。此类产品的相关权利和风险与持有普通股不同。
本内容仅供参考,不构成任何金融、投资、法律或税务建议。文中提及的任何活动、奖励、线上活动或相关信息,不应被视为对购买、出售或交易任何加密资产的推荐、招揽或邀请。加密资产具有高波动性,存在价值损失风险。WEEX服务、产品及相关活动的可用性可能因地区而异。用户在参与前有责任确保符合当地适用法律法规。
猜你喜欢
Tether投资SCRYPT:USDT能否成为全球支付的新通道?
Anthropic的813亿美元 IPO:ANT股票在$83的定价是否过高?

美光股价下跌3.67%,AI内存热潮仍在:MU是否迎来买入机会?
Coherent和Lumentum股票上涨:光学股为何走高
Anthropic 2026年IPO:ANT纳斯达克上市、$83发行价及交易指南
NVIDIA 2027财年第三季度财报:营收达1,158亿美元,领导层问题仍存
闪迪1拆8股票拆分:11/20 SNDK交易指南
黄仁勋离任后英伟达公布1,158亿美元营收:NVDA能否证明AI热潮名副其实?
Solana基金会支持CoinGecko:1,800万用户能否成为SOL增长的新动力?
比特币ETF资金流出回归:单日反弹后2.4亿美元撤出——BTC需求是否正在减弱?
维италик支持以太坊 Gas 费用改革:EIP-8037 会让 ETH 更贵吗?
AMD完成对World Labs的82亿美元收购:这对AMD股票意味着什么?
尽管营收增长571%,Nebius股价为何暴跌?NBIS第三季度财报解读
比特币跌向7万美元:ETF资金流出、强制平仓及后市走向
Cisco Q1 FY2027 财报:185亿美元营收、90亿美元 AI 展望及 CSCO 股价反应
MSCI剔除Strategy(MSTR):指数抛售压力会波及比特币吗?
DTCC将代币化证券引入Solana:2027年SOL需求会增长吗?