CoreWeave第三季度财报:营收达36.6亿美元,为何仍亏损7.09亿美元

 设为Google首选来源


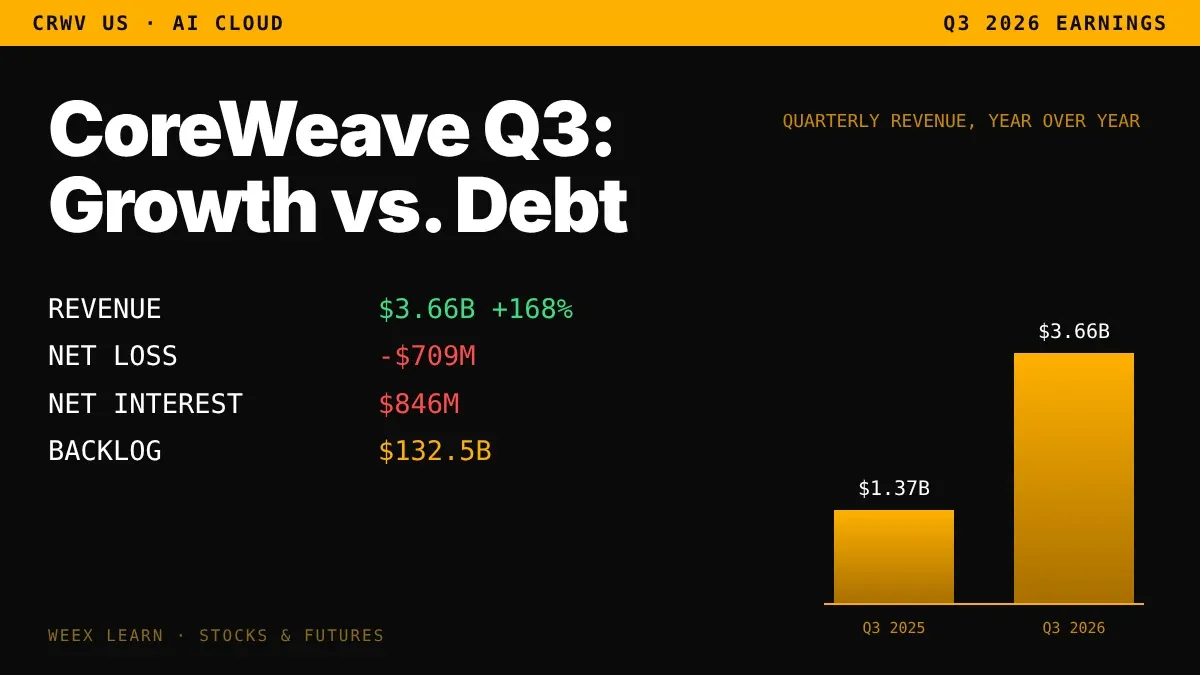
CoreWeave(CRWV)在2026/11/10美国股市收盘后公布第三季度营收36.61亿美元,较一年前的13.65亿美元增长约168%,但 GAAP 净亏损仍达7.09亿美元。这两个数字之间的差距,正是 CoreWeave 故事的核心:这家 AI 云服务商的增长速度超过几乎所有上市公司,但增长依赖借款,而如今利息支出已超过营业利润。本文将逐项解析 CRWV 第三季度财报,说明营收增长与净亏损为何会同时上升、1,325亿美元合同收入储备意味着什么又不意味着什么,以及财报公布后应如何看待 WEEX 上的 CRWV 股票和期货报价。
CoreWeave 第三季度财报一览
以下是截至2026/09/30的季度主要数据,来源为 CoreWeave 的业绩公告和财报电话会议:
- 营收:36.61亿美元,同比增长约168%,高于公司指引区间上限。
- GAAP 净亏损:7.09亿美元,而一年前为1.1亿美元。根据 Investing.com,摊薄后每股亏损为1.27美元,低于分析师预期的约1.55美元。
- 营业利润:按 GAAP 口径为2.07亿美元(利润率6%)。调整后营业利润为3.79亿美元,利润率为10%,低于一年前的16%。
- 调整后 EBITDA:22.56亿美元,利润率为62%。
- 净利息支出:8.46亿美元,高于3.1亿美元。
- 合同收入储备:约1,325亿美元,同比增长约138%。
股价对业绩超预期作出反应,而非对亏损作出反应。CRWV 于11/10常规交易时段收于48.73美元,盘后上涨约5.7%,报51.51美元附近。
CoreWeave 营收增长168%,净亏损为何扩大
简而言之,CoreWeave 必须先建成数据中心,才能获得营收;而只要借款建造数据中心,利息成本就会立刻产生。
从损益表顶端到底部来看:CoreWeave 将36.6亿美元营收转化为2.07亿美元的 GAAP 营业利润。数十亿美元 GPU 和设施的折旧吞噬了其中大部分差额。随后,8.46亿美元的净利息支出使公司录得6.26亿美元税前亏损,而8,300万美元的税项支出最终将净亏损推至7.09亿美元。
换言之,利息支出约为 GAAP 营业利润的四倍。因此,62%的调整后 EBITDA 利润率与净亏损可以同时成立。EBITDA 不计折旧和利息,而这两项恰恰是该商业模式的关键成本。
趋势比单个季度的数据更重要。调整后营业利润率同比从16%降至10%,CoreWeave 给出的第四季度利息支出指引为10.5亿美元至11.5亿美元,预计还会进一步上升。管理层告知投资者,公司预计调整后净利润将在 2028 年上半年转正。在此之前,损益表很可能会同时呈现增长和亏损。
AI 云服务的利息支出与资本支出:融资压力
资产负债表解释了利息支出这一项。第三季度末,CoreWeave 的追索权和无追索权债务合计约为469亿美元,高于 2025 年末的约214亿美元。该季度公司新增债务103亿美元,并偿还23亿美元。
支出仍在加速增长:
- 第三季度资本支出:用于购置物业和设备的支出为94.4亿美元,而经营现金流为19.8亿美元。
- 2026 年资本支出指引:370亿美元至390亿美元,指引下限从350亿美元上调。
- 现金:现金及现金等价物为41.2亿美元,若计入受限现金则为64亿美元。
管理层提供了两项信息,有助于理解这些数据。第一,公司债务的加权平均成本为7.9%;CoreWeave 表示,按当前收益率不会发行母公司层面的无担保债务。第二,公司预计剩余资本支出的大部分将通过项目资产层面的延迟提款定期贷款、客户预付款和供应商融资来筹措,并且截至 2027 年,母公司层面的新增融资将低于50亿美元。此外,公司预计未来三个月将收到约90亿美元的客户预付款和押金。
更合理的解读是,CoreWeave 正将融资风险转移至具体项目和客户身上。这降低了公司整体遭遇融资紧缩的可能性,但也使每座新建数据中心与其背后的客户合同联系得更加紧密。如果大客户推迟履约或重新协商合同,与该项目相关的债务并不会因此消失。
-- 价格
1,325亿美元合同收入储备意味着什么,又不意味着什么
CoreWeave 的合同收入储备增至约1,325亿美元,较一年前增长约138%。这是看涨者最常引用的数字,也最需要谨慎解读。
合同收入储备代表已签约的未来营收,并非已经实现的营收。只有在 CoreWeave 交付算力后,这些收入才会计入报告营收:电力接入、GPU 安装到位,且客户开始使用。以下三个条件决定这一过程的速度:
- 电力与建设。第三季度末,CoreWeave 已接入超过 1.7 吉瓦的电力,并计划在年底前达到超过 1.85 GW。已签约电力总量为 4.6 GW,因此大部分合同收入储备依赖尚未投入使用的算力。
- 集中度。管理层表示,超过一半的合同收入储备与一份合同相关,预计将于年底前开始交付。这意味着合同收入储备规模虽大,但分布不均。
- 客户状况。多年期合同的可靠性,取决于买方是否有能力且愿意持续为 AI 算力付费。
指引也应以同样的方式解读。CoreWeave 将 2026 年营收指引上调至130亿美元至133亿美元,将调整后营业利润指引上调至12.75亿美元至13.75亿美元;公司还预计,2026 年结束时的年化营收运行率将达到200亿美元至210亿美元。这些都是预测,并非已经实现的业绩。
WEEX 上的 CRWV 股票与 CRWV 期货:如何解读报价
WEEX 提供两种 CoreWeave 相关交易标的,财报发布后它们显示了不同的价格,原因也各不相同。
北京时间11/11 10:14(02:14 UTC),WEEX 上的 CRWV 股票页面显示价格为 52.58 USDT,美国市场状态标记为休市。这是市场休市期间的参考价格,并非实时纳斯达克报价。一分钟后,WEEX 上的 CRWV-USDT 永续期货市场价格为 54.47 USDT,按滚动 24 小时计算上涨10.13%。
比较两者时,请牢记以下三点:
- 期货上涨10.13%不等于 CRWV 在纳斯达克的涨幅。滚动 24 小时涨跌幅,是将价格与报告发布前整整 24 小时的价格进行比较。常规交易时段收盘价和盘后约5.7%的涨幅,采用的是不同的起始价格。
- 期货价格可能领先于股票。永续期货全天候交易,因此纳斯达克休市时,期货市场仍会消化财报消息。常规交易重新开市后,价差通常会收窄。
- 两种产品赋予的权利不同。永续合约提供带有保证金、资金费和强平风险的价格敞口,但不赋予投票权等股东权利。对刚因财报而出现波动的股票使用杠杆,会放大潜在收益,也会增加行情反转时遭强平的风险。
CRWV 财报展望:接下来关注什么
CoreWeave 第三季度的业绩表明,AI 算力需求并非瓶颈。真正的制约因素是能否将1,325亿美元的合同收入储备足够快地转化为已交付算力,以超过每季度预计将升至10亿美元以上的利息成本。未来几个月,最值得关注的是预计90亿美元的客户预付款能否到账、已接入电力是否达到年底 1.85 GW 的目标,以及第四季度利息支出是否处于10.5亿美元至11.5亿美元的区间内。这些数据比下一项营收头条更能说明 CRWV 的情况。
常见问题
1. CoreWeave 第三季度 2026 年业绩是否超出预期?
是。CoreWeave 公布的每股亏损为1.27美元,低于预期的约1.55美元;营收达到36.61亿美元,高于公司自身指引区间上限。11/10盘后股价上涨约5.7%。
2. 营收不断增长,CoreWeave 为什么仍在亏损?
亏损差额主要来自折旧和利息。第三季度,GAAP 营业利润为2.07亿美元,而净利息支出为8.46亿美元,最终导致7.09亿美元的净亏损。
3. CoreWeave 的1,325亿美元合同收入储备已经是营收了吗?
不是。合同收入储备代表已签约的未来营收。只有 CoreWeave 向客户交付具备供电条件且已投入运营的算力后,这些收入才会计入报告营收;其中超过一半与单一合同相关。
4. WEEX 上的 CRWV 股票和 CRWV 期货有什么区别?
CRWV 股票页面追踪股价,并在纳斯达克休市时显示市场休市参考价。CRWV-USDT 永续合约全天候提供带杠杆的价格敞口,但存在资金费和强平风险,也不赋予股东权利。
本内容仅供参考,不构成任何金融、投资、法律或税务建议。文中提及的任何活动、奖励、线上活动或相关信息,不应被视为对购买、出售或交易任何加密资产的推荐、招揽或邀请。加密资产具有高波动性,存在价值损失风险。WEEX服务、产品及相关活动的可用性可能因地区而异。用户在参与前有责任确保符合当地适用法律法规。
猜你喜欢
Tether投资SCRYPT:USDT能否成为全球支付的新通道?
Anthropic股票首日之后:ANT代币为何在$92附近交易
比特币ETF资金流出回归:单日反弹后2.4亿美元撤出——BTC需求是否正在减弱?
WEEX跟单交易员的盈亏数据真实吗?如何看懂这些数字
WEEX 在期货跟单交易平台中排名如何?
AMD完成对World Labs的82亿美元收购:这对AMD股票意味着什么?
比特币闪电钱包安全吗?8月以来的5项安全警告
黄仁勋回归传闻:请愿、战情室与英伟达的回应
尽管营收增长571%,Nebius股价为何暴跌?NBIS第三季度财报解读
MSCI剔除Strategy(MSTR):指数抛售压力会波及比特币吗?
DTCC将代币化证券引入Solana:2027年SOL需求会增长吗?
Rocket Lab第100次Electron发射:11/14发射窗口、任务详情及RKLB股票展望
Strategy(MSTR)会被移出MSCI指数吗?11/30之后会发生什么?
零额外费用的跟单交易:哪些交易所真正符合条件?
Suiet 钱包停止服务:SUI 持有者在 11 月 14 日前必须做什么
Telegram GRAM 钱包注册量达70万:用户真的活跃吗?
CPI超预期后比特币走势:为何12月加息概率升至85%