
Rapport annuel 2025 sur les cartes crypto : 40 000 utilisateurs actifs mensuels, dépenses moyennes inférieures à 100 $

 Notez-nous sur Google


Titre original : L’état des cartes crypto et les perspectives
Auteur original : @ahboyash, chercheur en cryptomonnaies
Traduction originale : Deep Tide TechFlow
Introduction
2025 a été une année charnière pour le développement des cartes crypto, qui sont passées d’un outil de niche à un moyen de paiement de plus en plus répandu. Qu’il s’agisse de dépôts ou de dépenses, les cartes crypto ont affiché une forte dynamique de croissance cette année, portée par une expérience utilisateur améliorée, une prise en charge plus large de la blockchain et une acceptation progressive des dépenses libellées en stablecoins.
Ce rapport propose une vue d’ensemble de l’écosystème des cartes crypto au cours des deux dernières années (12/2023 à 10/2025), en se concentrant sur l’analyse des comportements on-chain observables des principaux fournisseurs de cartes crypto.
Résumé exécutif
· De l’expérimentation à l’application concrète : en 2025, les cartes crypto sont passées de la phase d’expérimentation à une utilisation concrète, les dépôts comme les dépenses affichant une croissance exponentielle durable.
· Les dépenses financées par les dépôts : les stablecoins ont dominé les dépôts, représentant presque toute la part des actifs de garantie et renforçant ainsi un mode de dépense à faible volatilité, similaire à celui des cartes de débit.
· Une utilisation en tête pour les cartes @Rain : la gamme de cartes crypto @Rain a dominé en matière d’utilisation, mais la plupart des utilisateurs effectuaient encore principalement de petites dépenses, ce qui indique que leur usage principal est le rechargement de portefeuilles destinés aux dépenses quotidiennes.
· Potentiel de croissance à venir : la tendance devrait se poursuivre en 2026, avec une évolution de la rentabilité, de l’économie des plateformes d’échange et des facteurs liés au crédit, au-delà du seul objectif d’acquisition d’utilisateurs.
Prix de --
Méthodologie et périmètre
Ce rapport analyse l’activité des cartes crypto à partir de données on-chain vérifiables, en privilégiant les comportements économiques observables plutôt que les indicateurs autodéclarés.
· Couverture des cartes :
· Cartes de type 1 : dépôts et dépenses vérifiables on-chain (par exemple, les cartes de la gamme Rain, les cartes Gnosis Pay et les cartes MetaMask)
· Cartes de type 2 : dépôts vérifiables on-chain uniquement (par exemple, les cartes WireX, RedotPay et Holyheld)
· Cartes de type 3 : cartes émises par des plateformes d’échange centralisées (CEX) (par exemple, les cartes Binance, Bybit et Nexo) → exclues de l’analyse en raison de la disponibilité limitée des données
· Méthode d’analyse :
· Analyse des dépôts : inclut les cartes de type 1 et de type 2 afin de couvrir un éventail plus large d’entrées de liquidités.
· Analyse des dépenses : limitée aux cartes de type 1, car leurs transactions sont directement observables on-chain.
Pour les portefeuilles dotés de cartes natives qui ne suivent pas les flux de dépôt traditionnels, leur activité de dépense est considérée comme un dépôt dans l’analyse afin d’assurer la cohérence. Les soldes qui ne sont pas en stablecoins sont normalisés à l’aide du prix moyen des 12 derniers mois, afin d’exprimer tous les volumes de transaction en équivalent USD.
Dépôts : comment la liquidité entre dans le système
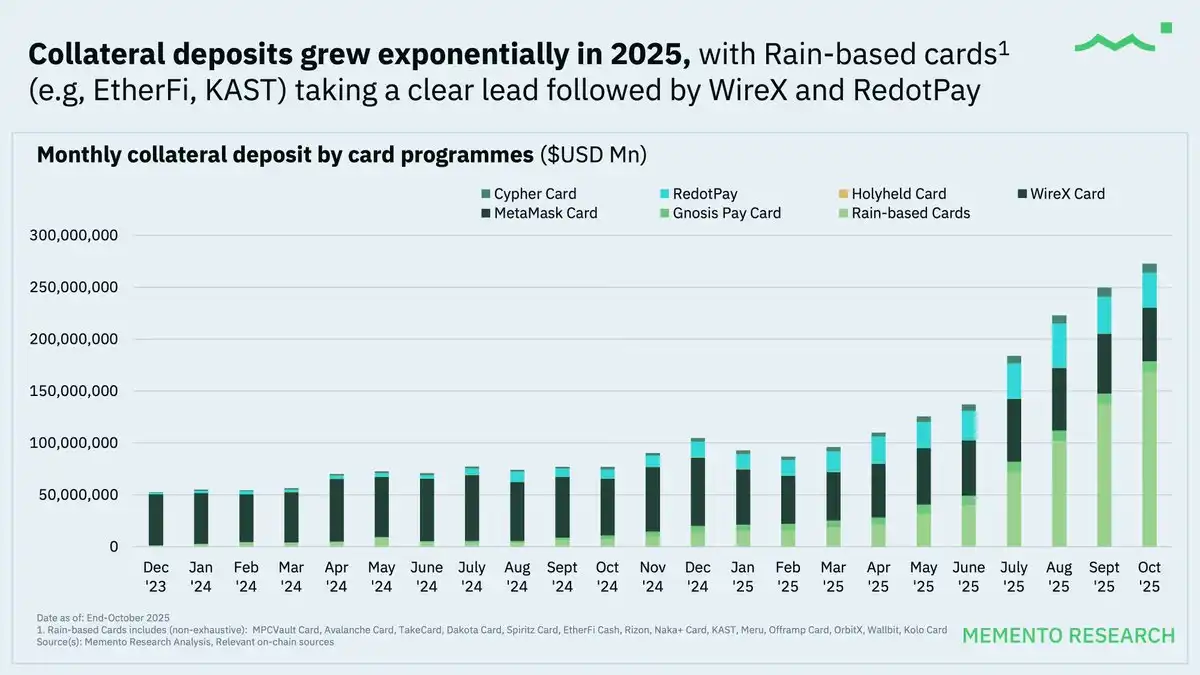
Les dépôts stimulent l’expansion grâce au taux de croissance le plus élevé
En 2024, le volume mensuel des dépôts de garantie des cartes crypto a connu une croissance exponentielle, qui s’est encore accélérée en 2025.
Les projets de cartes fondés sur la gamme de cartes crypto Rain ont constamment conservé une position de premier plan en matière de volume de dépôts, car ils fournissent une infrastructure essentielle à divers projets de cartes crypto populaires, notamment @ether_fi Cash, @KASTxyz, @OfframpXYZ et les cartes Avalanche (@avax).
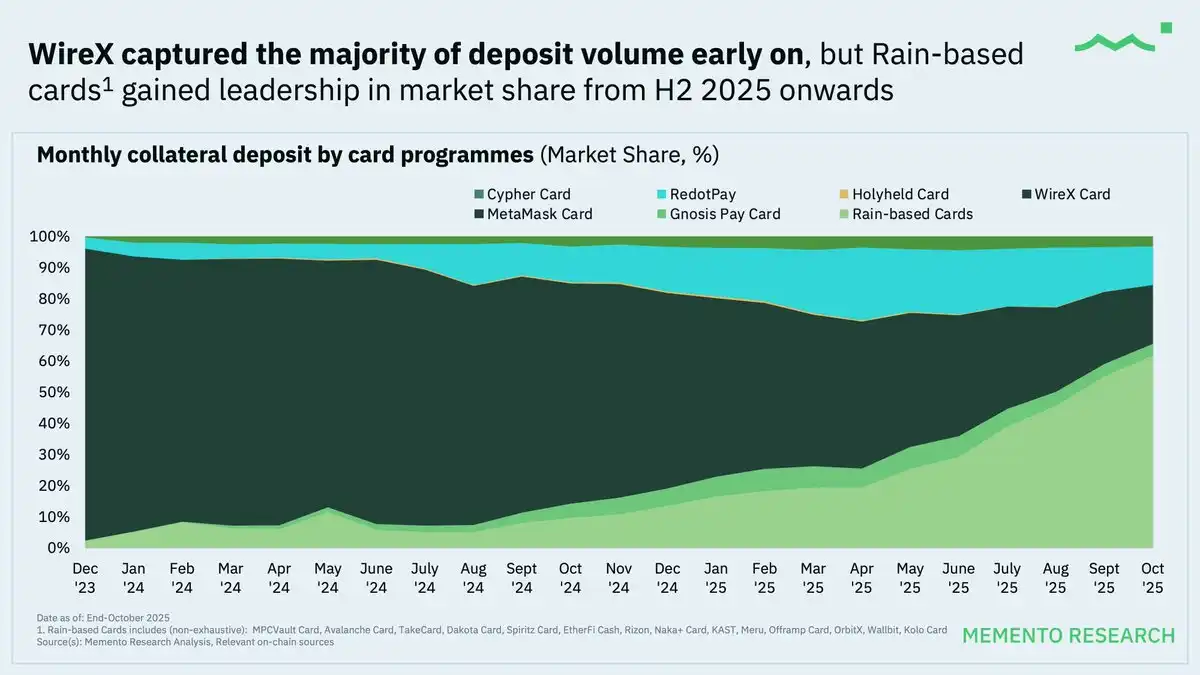
Part de marché : d’abord concentrée, puis répartie
Pendant la majeure partie de 2024, @wirexapp détenait la plus grande part du volume des dépôts. À partir du second semestre 2025, la gamme de cartes crypto Rain a toutefois pris la tête du marché.
Point essentiel : depuis le second semestre 2025, une nouvelle vague de projets de cartes crypto a été lancée, Rain ayant été choisi comme partenaire d’infrastructure principal. Cette tendance a favorisé l’augmentation des entrées de dépôts et accéléré l’intégration de nouveaux utilisateurs.
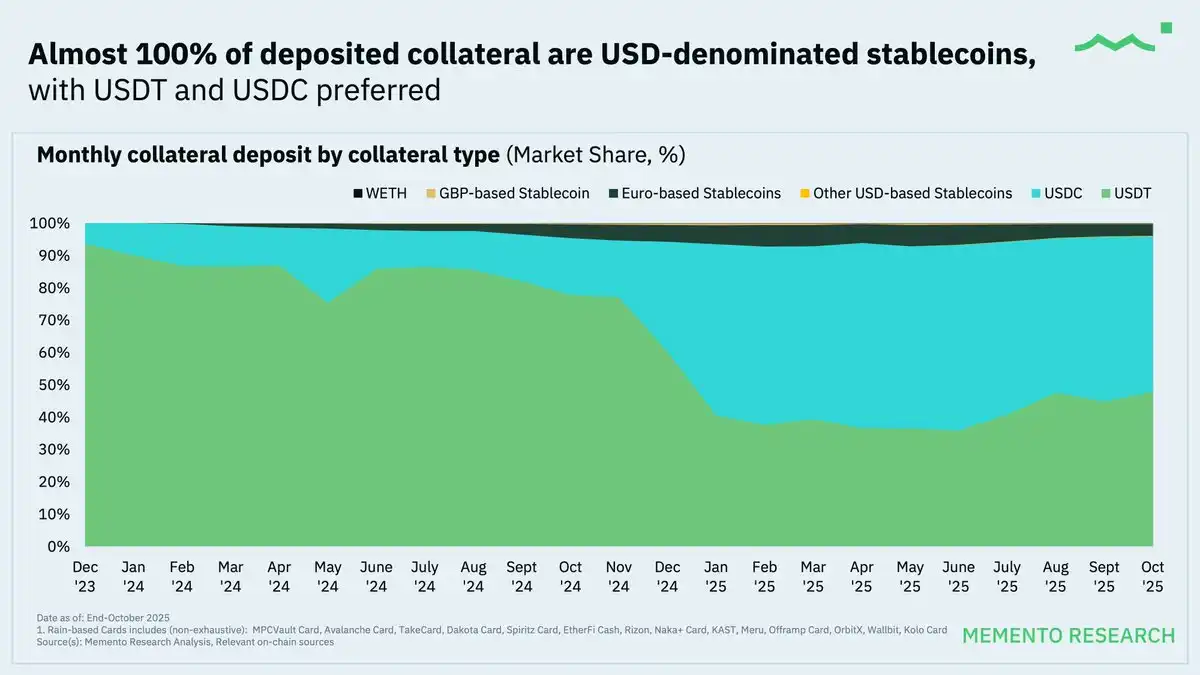
Les stablecoins dominent presque entièrement
Dans l’ensemble des données, près de 100 % des actifs déposés sont des stablecoins libellés en USD, principalement USDT et USDC.
Ce phénomène montre une fois de plus que les cartes crypto actuelles ressemblent davantage à des comptes de paiement internationaux qu’à des outils de dépense spéculatifs, y compris pour les utilisateurs non américains.
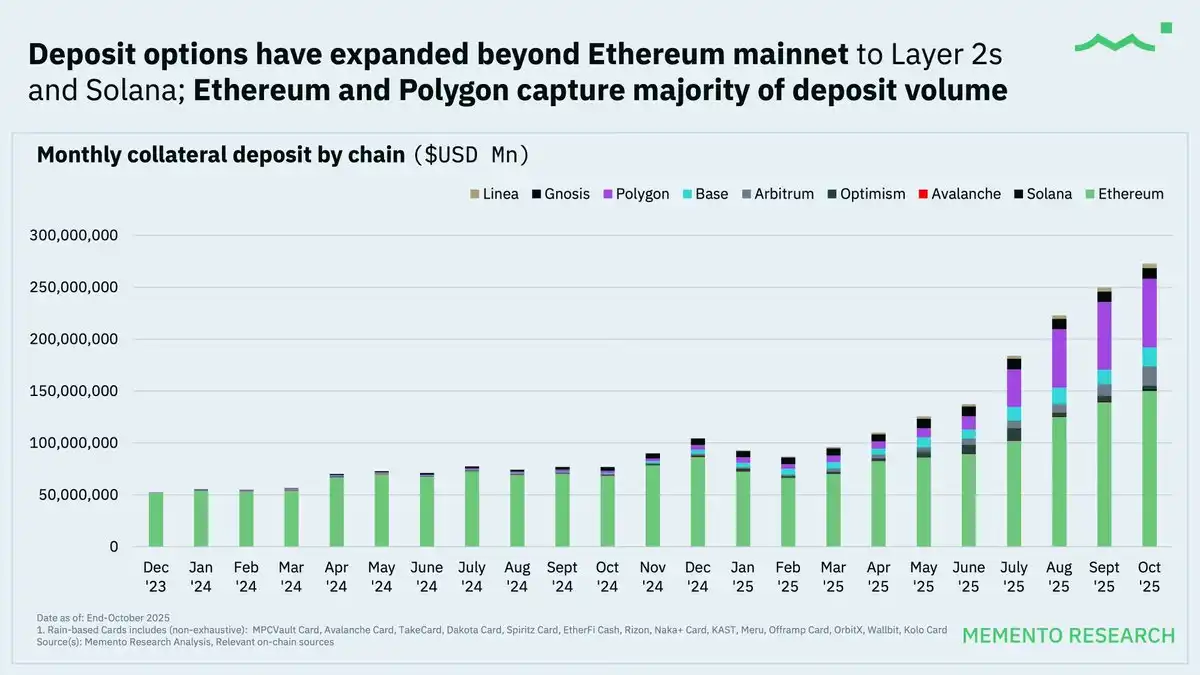
@ethereum et @0xPolygon sont les principales blockchains utilisées pour les dépôts, tandis que l’utilisation multichaîne progresse peu à peu.
Si Ethereum (@ethereum) et Polygon (@0xPolygon) restent les principaux réseaux de dépôt, d’autres blockchains de couche 1 (telles que @base, @arbitrum, @Optimism et @solana) gagnent également régulièrement des parts de marché.
La progression des tendances multichaînes s’explique par les facteurs suivants :
· Des coûts de transaction réduits : ils abaissent le seuil d’accès et permettent aux utilisateurs de recharger plus fréquemment.
· Un routage optimisé par les fournisseurs de cartes : les utilisateurs ne sont plus contraints d’utiliser une seule blockchain, et les dépôts multichaînes sont progressivement devenus une « fonctionnalité de base ».
Comportement des consommateurs : l’utilisation réelle des cartes crypto
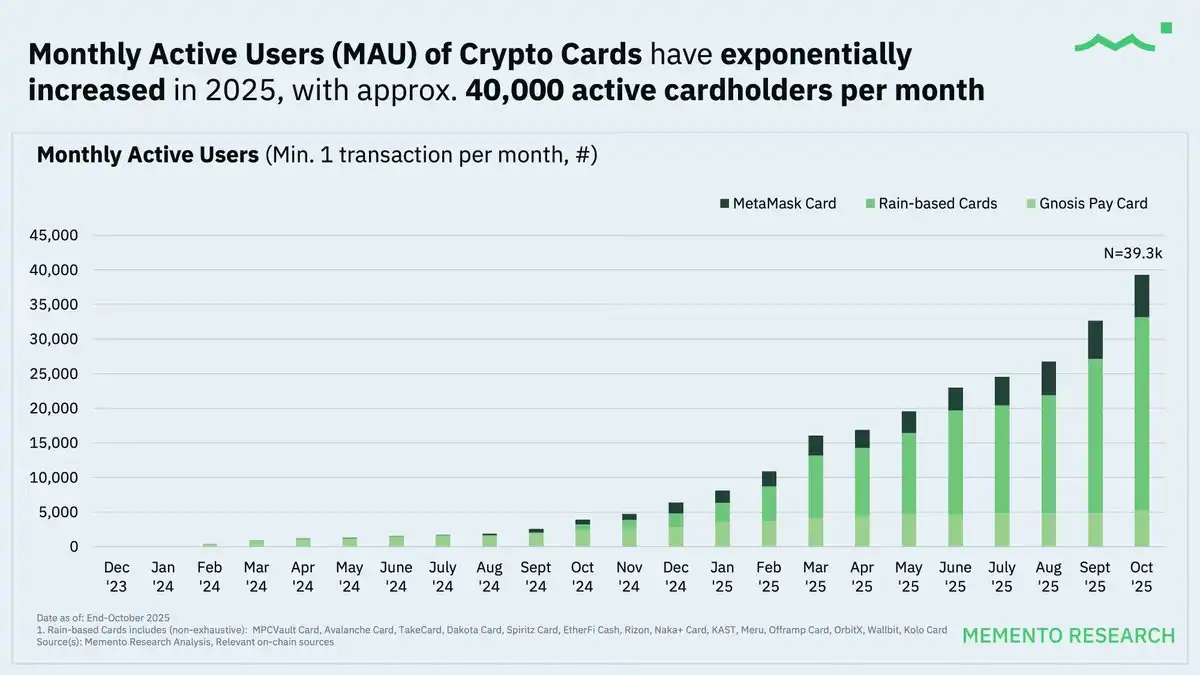
La croissance rapide du nombre d’utilisateurs actifs mensuels (MAU) se poursuit en 2025
À la date du 10/2025, le nombre d’utilisateurs actifs mensuels des cartes (MAU) atteignait environ 40 000. Cela témoigne d’une acceptation croissante des cartes crypto comme moyen de paiement réutilisable, plutôt que comme simple outil d’expérimentation ponctuelle.
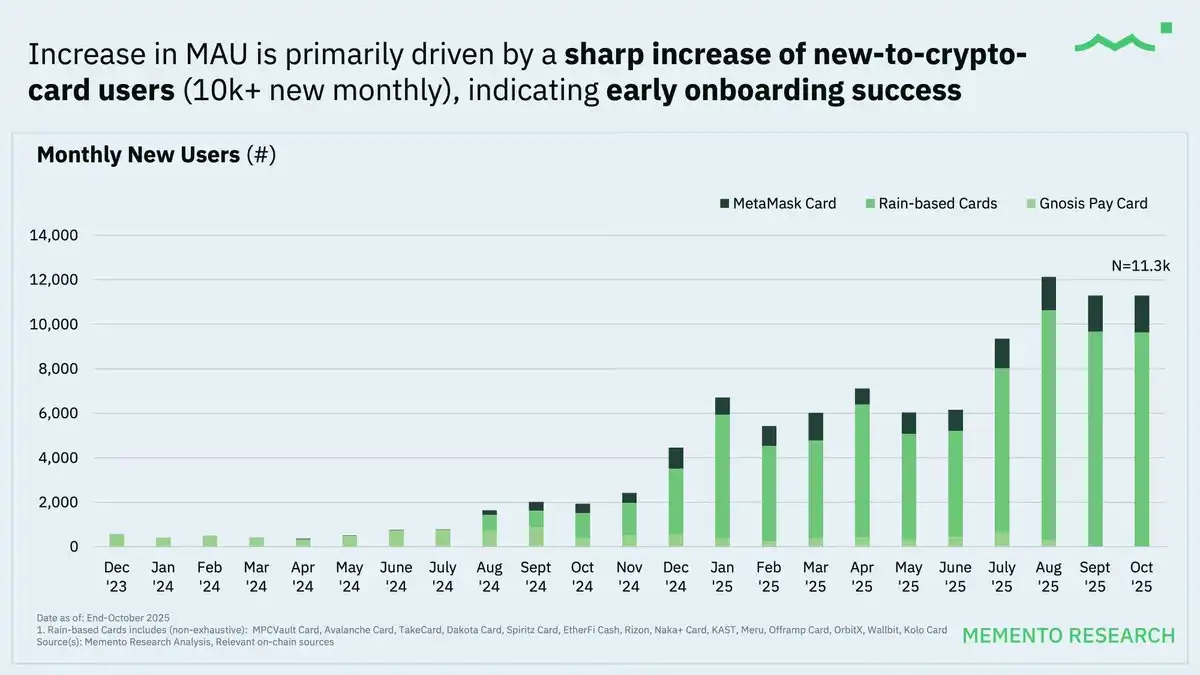
L’industrie des cartes crypto se trouve encore au début d’une phase de croissance « portée par l’adoption des utilisateurs ». Cela indique que sa courbe d’adoption en est encore à ses débuts, tandis que la distribution et l’accessibilité continuent de s’étendre.
Les cartes de la gamme Rain, qui servent d’infrastructure partagée à plusieurs projets de cartes crypto (card-as-a-service), représentent la majeure partie du volume de transactions. Les données de ces cartes Rain se prêtent mieux à une interprétation des tendances générales.
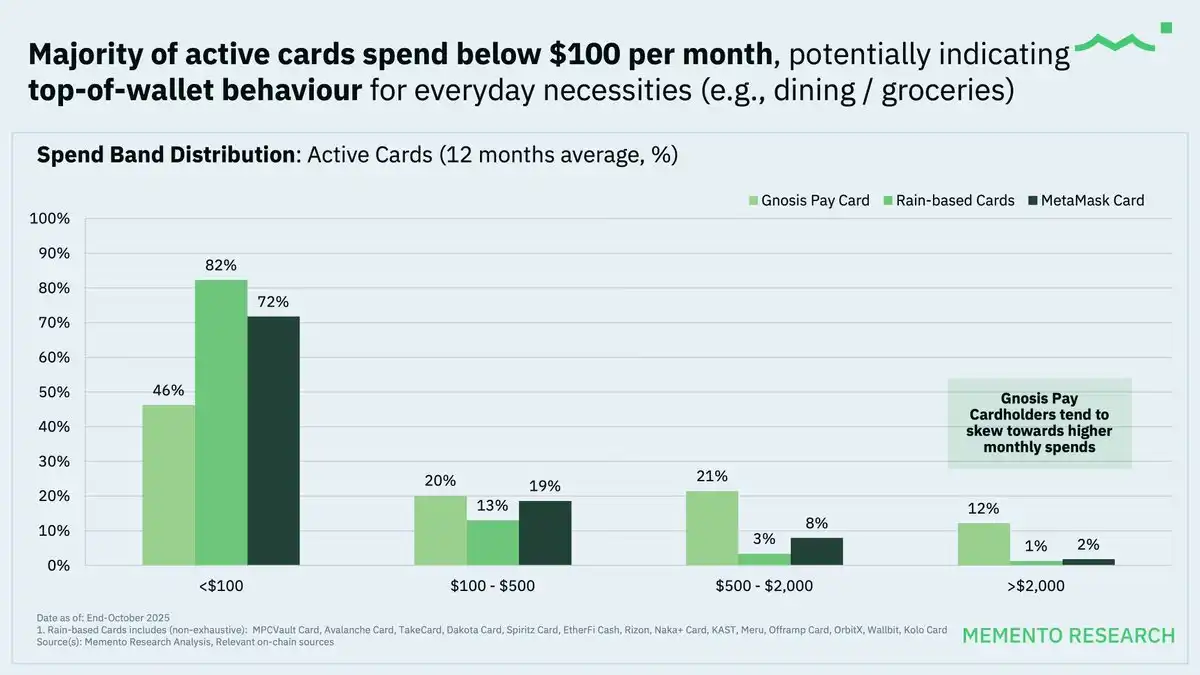
Le montant global des dépenses reste relativement faible, ce qui peut indiquer que les cartes crypto sont principalement utilisées pour les dépenses quotidiennes.
Ce modèle d’utilisation des cartes pour de petits montants peut également suggérer que les utilisateurs considèrent les cartes crypto comme un outil de retrait en monnaie fiduciaire, leur permettant d’éviter directement l’étape de conversion manuelle des stablecoins en monnaie fiduciaire.
Il convient de noter que les titulaires de cartes @gnosispay dépensent davantage chaque mois, ce qui indique que leurs utilisateurs sont plus enclins à en faire leur carte de paiement principale et à l’utiliser plus régulièrement.
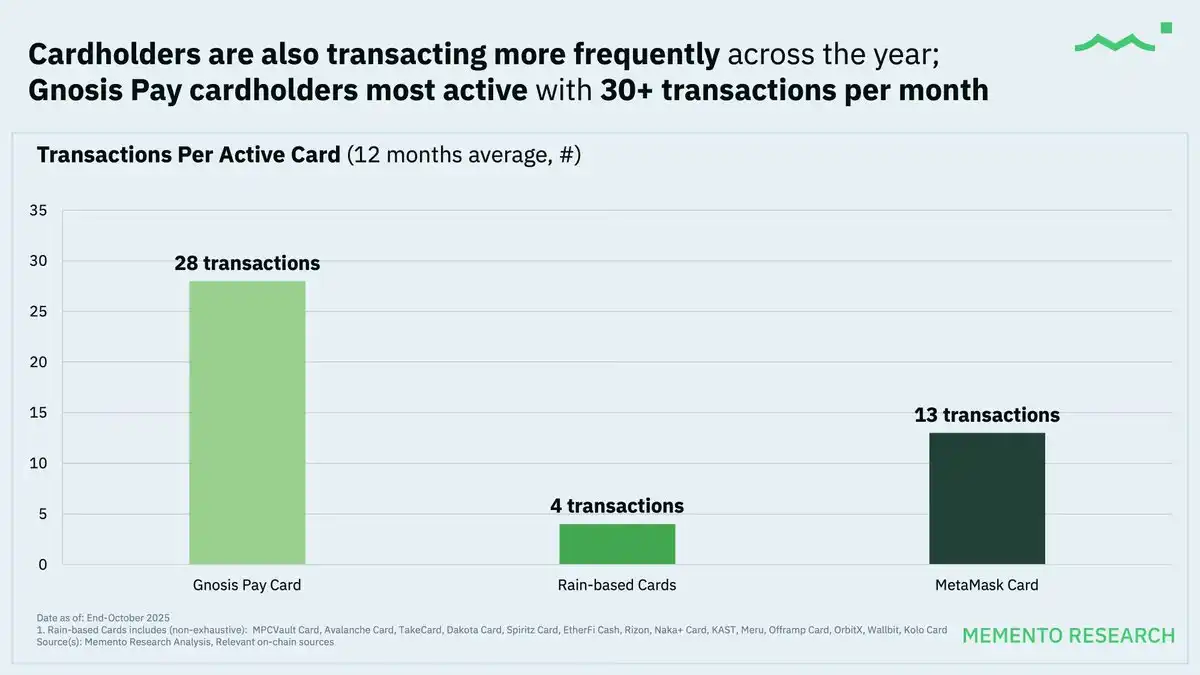
Au fil du temps, la fréquence des transactions des titulaires de cartes actifs a augmenté d’année en année. Comme pour les habitudes de dépense, les titulaires de cartes @Gnosis Pay affichent le niveau d’activité le plus élevé, avec une moyenne de plus de 30 transactions par mois, ce qui reflète pleinement les caractéristiques d’une utilisation quotidienne pour les paiements.
Principaux enseignements
· Hausse de l’activité des utilisateurs : de plus en plus de personnes commencent réellement à utiliser des cartes crypto, au lieu de se contenter de s’inscrire. En 2025, les dépenses et les niveaux d’activité ont augmenté régulièrement.
· Place importante des petites transactions du quotidien : les utilisateurs s’appuient davantage sur les stablecoins pour effectuer de petites transactions régulières que pour réaliser des opérations importantes ou spéculatives.
· Rôle central des fournisseurs d’infrastructure : le modèle partagé de « carte en tant que service » a concentré les volumes de transaction et déterminé la trajectoire d’expansion de l’écosystème.
Perspectives pour 2026 : de l’expérimentation à une expansion durable
Les données de 2025 indiquent que les cartes crypto sont passées de la phase d’expérimentation aux premiers stades de leur utilisation concrète. Malgré une forte croissance des dépôts, des dépenses et de l’utilisation active, le comportement des utilisateurs reste prudent et s’apparente davantage à celui d’un modèle de carte prépayée centré sur les stablecoins qu’à un remplacement complet des cartes de crédit traditionnelles.
En 2026, la croissance devrait dépendre davantage de la viabilité économique et de la conception des produits que de la seule dynamique d’adoption par les utilisateurs. À mesure que l’utilisation se développe, les fournisseurs de cartes devront trouver un équilibre entre expansion, rentabilité des flux transfrontaliers et nationaux, efficacité du routage et gestion opérationnelle toujours plus complexe.
Points importants à prendre en compte :
1. Les préoccupations en matière de confidentialité persistent : les enregistrements des transactions sont publics on-chain, et les habitudes de dépense peuvent être exposées. Dès lors que des adresses sont regroupées ou associées à des adresses de dépôt sur des plateformes d’échange centralisées, il peut être facile d’attribuer leur propriété à partir des traces comportementales on-chain (telles que l’heure, le montant, etc.).
2. Les données publiques ont un double tranchant : si elles sont faciles à analyser, elles peuvent aussi être exploitées par les concurrents. Ceux-ci peuvent surveiller le trafic, imiter les mesures incitatives et même cibler des utilisateurs à forte valeur au moyen de remises agressives.
3. Risque lié à l’absence d’intégration verticale : la plupart des projets de cartes crypto dépendent d’émetteurs, de processeurs de paiement et de quelques fournisseurs de « carte en tant que service ». Ce modèle peut créer des points de défaillance uniques ou être soumis à des restrictions en raison d’incidents de conformité en amont ou de changements de politique, entraînant des limitations ou des arrêts soudains.
4. Catégories de commerçants à haut risque : les catégories à haut risque, telles que les jeux, les casinos en ligne et le divertissement pour adultes, sont souvent confrontées à davantage de fraudes et de litiges/rétrofacturations, ce qui peut inciter les réseaux de cartes et les émetteurs à imposer des contrôles plus stricts. En outre, ces catégories peuvent faire l’objet d’une surveillance accrue en matière de lutte contre le blanchiment d’argent (AML) dans différentes juridictions.
5. Problème d’homogénéisation : les fonctionnalités principales proposées par la plupart des cartes crypto actuellement sur le marché sont similaires, et la différenciation reste limitée en dehors de certains avantages réservés aux titulaires, tels que le cashback ou les points. Le recours persistant à une structure prépayée et à quelques fournisseurs de cartes en tant que service (comme Rain) pourrait poser des difficultés à long terme aux émetteurs de cartes crypto cherchant à rivaliser avec les banques mondiales établies.
Principales tendances à suivre :
· Passage d’un modèle prépayé à des conceptions proches des cartes de crédit, comme la carte AMEX Coinbase One.
· Maintien de la domination des stablecoins en tant qu’unité de compte principale.
· Attention accrue portée à la rentabilité et à l’économie unitaire dans un contexte de concurrence croissante.
Les cartes crypto deviennent progressivement un outil essentiel pour intégrer les paiements aux portefeuilles et aux applications. La demande du marché est établie en 2025 ; 2026 déterminera quels modèles pourront atteindre une croissance durable.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer
Haseeb de Dragonfly : Le paiement par agent est-il un faux problème ? La véritable valeur de la cryptographie réside dans la protection des individus
Discours complet du partenaire de gestion de Dragonfly : Agents + Crypto, qu'est-ce qui est réel et qu'est-ce qui est de l'auto-apaisement ?
Prévisions du marché coréen des actifs virtuels en 2030 selon Monad – Tiger Research
Rain demande la création de Rain National Trust Bank, ICBA poursuit l'OCC

Bitdex soutient les paiements par carte Visa pour le stablecoin KRW1 en won
Le marché des cryptomonnaies en Corée du Sud soutenu par les petits investisseurs, les comptes d'entreprise toujours pas ouverts

Pourquoi Kraken achète Reap au lieu d'acheter une carte U ?
Le marché des entreprises de 82 trillions de wons, une opportunité manquée pour la Corée

Les 2,5 milliards de dollars de Visa dans les affaires en chaîne : avancer de l'argent aux émetteurs de cartes, récupérer les paiements via des contrats intelligents
La prochaine étape de MoneyGram : intégrer les stablecoins dans les dépenses quotidiennes

Le pari de 2,5 milliards de dollars de Visa sur le crédit crypto met le financement des règlements par carte sur la chaîne

MoneyGram lance sa première carte Visa stablecoin en Colombie, prenant en charge l'USDC
Les paiements par cartes Visa de cryptomonnaies ont augmenté de 15 fois en 2026
Visa : Règlement en stablecoin atteint 20 milliards de dollars

Corn lance un club privé pour les détenteurs d'actifs numériques après un pivot vers Bitcoin L2
Visa finance les paiements par carte avec des stablecoins
Rapport de recherche sur les paiements agentiques : des parcours de paiement à l’écosystème
Avici rembourse intégralement et offre un cashback de 10%

Rain, correction des vulnérabilités des anciens contrats Solana terminée
Le PDG de Rain annonce que les paiements en stablecoins atteignent plus de 100 000 commerçants
Rapport de financement | La société d'infrastructure de données AI Databricks termine un financement stratégique de 5 milliards de dollars ; plusieurs entreprises de robotique obtiennent des financements de plusieurs millions de dollars
Rain acquiert la société de portefeuille marchand Ansa

OpenAI acquiert des actifs de brevets de Rain AI
Western Union lance une carte stable en collaboration avec Rain
Brale lance le protocole ION pour résoudre le problème de liquidité des stablecoins
Dialogue Velocity Eric : quelle est la piste des stablecoins que les directeurs financiers recherchent vraiment ?
a16z Crypto : 9 graphiques pour comprendre les tendances de l'évolution des stablecoins
Stratégie de Stablecoin de Visa : Cartes, Règlement et l'Avenir
Rapport hebdomadaire sur les stablecoins | Comment la crypto réinvente les applications phares d’Internet grâce à la mise à niveau système de Coinbase
Pourquoi le marché crypto baisse-t-il aujourd’hui ? – 11/12/2025
À retenir : La capitalisation boursière globale des cryptomonnaies a diminué de 2,8 %, reculant à 3,16 Bn $.…
Haseeb de Dragonfly : Le paiement par agent est-il un faux problème ? La véritable valeur de la cryptographie réside dans la protection des individus
Discours complet du partenaire de gestion de Dragonfly : Agents + Crypto, qu'est-ce qui est réel et qu'est-ce qui est de l'auto-apaisement ?
Prévisions du marché coréen des actifs virtuels en 2030 selon Monad – Tiger Research
Rain demande la création de Rain National Trust Bank, ICBA poursuit l'OCC
Bitdex soutient les paiements par carte Visa pour le stablecoin KRW1 en won
Le marché des cryptomonnaies en Corée du Sud soutenu par les petits investisseurs, les comptes d'entreprise toujours pas ouverts


