
Le taux d'imposition maximal de 47 % arrive : sept stratégies de réduction d'impôt pour les investisseurs en cryptomonnaies en Australie

 Notez-nous sur Google


Il n'existe pas de raccourci parfait pour éviter l'impôt, seulement une planification fiscale adaptée à son cycle de financement et à sa tolérance au risque.
Rédigé par : Andrew Fenton
Traduit par : Chopper, Foresight News
Les détenteurs de Bitcoin en Australie peuvent faire face à la hausse imminente de l'impôt sur les gains en capital (CGT) prévue pour 2027 en mettant en place des stratégies telles que la création de fonds de pension autogérés (SMSF), l'enregistrement d'une entreprise ou même en émigrant à l'étranger.
Le gouvernement australien a annulé dans son budget de mai le rabais de 50 % sur les gains en capital pour toutes les catégories d'investissement, ce qui a eu un impact considérable sur les détenteurs de cryptomonnaies. Avec le nouveau système fiscal, la part des revenus imposables a presque doublé, ne laissant qu'une petite partie pour l'ajustement de l'inflation.
Cependant, en commençant dès maintenant à se préparer, les investisseurs ont encore des moyens légaux de réduire leurs dépenses en CGT. Certains détenteurs de cryptomonnaies en Australie ont déjà pris des mesures radicales : Fred Schebesta, fondateur de Finder et figure bien connue de l'industrie des cryptomonnaies, a choisi de déménager à Singapour, où le taux de CGT est de 0 %. Il a qualifié cette réforme fiscale de « coup fatal ».
Bien sûr, il existe également des moyens de réduire les impôts de manière plus modérée, comme la création d'un SMSF, la création d'une entreprise pour échanger des cryptomonnaies au taux d'imposition des sociétés, ou tout simplement prier pour que l'opposition annule ces politiques après les prochaines élections.
Comment la taxe sur les gains en capital changera-t-elle à partir du 1er juillet 2027 ?
Depuis 1999, les détenteurs d'actifs en Australie ne paient des impôts que sur la moitié des gains en capital. À partir du 1er juillet 2027, les investisseurs devront payer des impôts au taux d'imposition sur le revenu personnel complet : pour les revenus compris entre 45 000 et 135 000 AUD, le taux est de 30 % ; pour la tranche de 135 000 à 190 000 AUD, le taux est de 37 % ; et pour les revenus supérieurs à 190 000 AUD, le taux est de 47 %. Tous les montants mentionnés dans cet article sont en AUD.
Pire encore, les groupes à faible revenu, tels que les étudiants et les retraités qui ne reçoivent pas d'allocations, devront payer un taux minimum de CGT de 30 %, quel que soit le montant des revenus.
Le seul ajustement encore disponible est l'ajustement de l'indice d'inflation basé sur le coût de base. Par exemple : si vous achetez une propriété pour 1 million AUD en 2027 et que vous la vendez pour 1,5 million AUD dix ans plus tard, si l'inflation reste à 3 %, environ 344 000 AUD de cette augmentation de valeur sera due à l'inflation et ne sera pas imposable.
Andrea Yuen, PDG de Swyftx, explique : « Le problème auquel les cryptomonnaies sont confrontées est que cet ajustement indexé convient mieux aux actifs à croissance lente qu'aux actifs à forte croissance. »
Par exemple : si vous achetez du Bitcoin pour 10 000 AUD et que vous le vendez dix ans plus tard pour 100 000 AUD, l'ajustement pour l'inflation ne sera que d'environ 3 439 AUD. Selon l'ancienne politique, vous ne seriez imposé que sur 45 000 AUD de gains ; selon la nouvelle politique, les gains imposables passent à 86 561 AUD.
L'analyste de Stockspot, Chris Bryki, a comparé la charge fiscale des dix principales catégories d'actifs sous le nouveau règlement. Il a écrit dans le Australian : « Les actifs cryptographiques se classent derniers, car leurs gains proviennent presque entièrement de l'appréciation du capital. Les investissements déjà spéculatifs verront leurs rendements après impôt encore plus réduits. »
Voici quelques stratégies que les investisseurs en cryptomonnaies peuvent adopter, avec des niveaux de difficulté variés, allant de l'observation passive à la restructuration complète de leurs arrangements financiers.
Stratégie 1 : Espérer un grand marché haussier avant juillet 2027
Les gains réalisés avant le 1er juillet 2027 continueront d'être soumis aux anciennes règles et bénéficieront d'une réduction d'impôt de 50 %. La situation idéale serait que, avant cette date, un marché haussier fasse grimper la valeur des actifs. Vous devez garder une trace complète de l'évaluation de tous les actifs cryptographiques à cette date, et les gains réalisés au-dessus de cette évaluation seront imposés au nouveau taux plus élevé.
Ben Simpson, fondateur de l'agence de conseil en cryptomonnaies Collective Shift, indique que, dans un environnement macroéconomique difficile, la tendance du Bitcoin depuis le milieu de l'année soutient la possibilité d'une hausse avant juillet. Mais Simpson précise qu'il n'est pas conseiller financier et ajoute : « Je ne parierais pas tout sur un grand marché haussier. Je pense que le halving du Bitcoin en mai 2028 sera la principale phase de libération des bénéfices. Donc, cette méthode n'est pas nécessairement avantageuse pour les investisseurs. »
Yuen souligne également que les mouvements de prix ne sont pas contrôlés par l'homme : « Si vous ne faites que compter sur la chance, cela ne peut pas vraiment être considéré comme une stratégie. »
Stratégie 2 : Voter pour soutenir le parti promettant d'annuler la réforme fiscale
L'opposition et le parti minoritaire One Nation ont promis d'annuler cette réforme fiscale s'ils accèdent au pouvoir. Les électeurs en cryptomonnaies qui se soucient de cette politique peuvent voter en conséquence pour favoriser un changement de gouvernement.
Cependant, le parti au pouvoir, le Parti travailliste australien, détient 94 des 150 sièges à la Chambre des représentants, ce qui rend difficile son éviction. Même si un changement de gouvernement réussit et que la loi est rapidement adoptée au Sénat, il est théoriquement possible d'annuler la nouvelle politique avant la saison des déclarations fiscales de juillet 2028. Il est plus probable que les ajustements pertinents soient mis en œuvre après la période de déclaration fiscale. Adrian Forza, directeur de l'agence fiscale australienne Crypto Tax Australia, déclare que cela compliquera considérablement le calcul des gains. « À ce moment-là, il faudra faire trois calculs, ce qui sera très compliqué, mais à long terme, cela sera plus favorable pour les investisseurs. »
Prix de --
Stratégie 3 : Transférer des actifs cryptographiques dans un fonds de pension autogéré (SMSF)
Le système de retraite en Australie est appelé superannuation, et les investisseurs peuvent retirer des actifs de leur compte de retraite sans impôt après l'âge de 60 ans, et les actifs peuvent continuer à croître.
Les comptes de retraite ordinaires ne permettent pas aux clients d'investir dans des cryptomonnaies. Pour éviter la charge fiscale de cette manière, il est nécessaire de créer un fonds de pension autogéré (SMSF). Environ un tiers des clients à valeur nette élevée de Simpson ont configuré des actifs cryptographiques via un SMSF.
« Continuer à acheter et à accumuler du Bitcoin à l'intérieur est une approche très prudente. » Mais il avertit de ne pas allouer trop de fonds à des altcoins, « les fonds de retraite sont une allocation à très long terme, parier sur des altcoins à court terme avec cela, c'est risquer sa retraite. »
AMP, un grand fonds de pension australien, a déjà investi dans le Bitcoin, mais ce canal n'est pas ouvert aux clients ordinaires.
Ce fondateur de 27 ans souligne également le principal inconvénient du SMSF : les jeunes investisseurs en cryptomonnaies ne pourront pas toucher ces fonds pendant des décennies. « Vous ne pourrez pas toucher un centime avant la retraite, vous devrez attendre d'être très âgé pour réaliser des bénéfices. »
Ainsi, cette stratégie convient mieux aux investisseurs à valeur nette élevée de plus de 50 ans, qui ont des cycles d'attente plus courts.
Le gouvernement a également augmenté les exigences opérationnelles du SMSF, avec de nombreux documents de conformité, des exigences d'audit et divers frais fixes, ce qui rend difficile pour les investisseurs avec de petits montants de fonds de respecter ces exigences. Les coûts annuels se situent généralement entre 2 000 et 4 000 AUD ; si vous n'investissez que dans des ETF Bitcoin ou Ethereum, en utilisant des prestataires de services en ligne comme Stake, vous pouvez réduire les frais annuels à environ 1 330 AUD.
Il y a aussi une restriction : pour transférer des actifs cryptographiques dans un SMSF, il est souvent nécessaire de vendre d'abord, de payer des impôts, puis de racheter avec les fonds du fonds ; il y a également un plafond de contribution annuel. Cependant, Forza indique qu'avec une planification appropriée, il est possible de transférer jusqu'à près de 400 000 AUD d'actifs dans le compte en une seule fois.
Stratégie 4 : Utiliser le prêt garanti par Bitcoin pour éviter de déclencher des événements imposables sur les gains en capital
De nombreux riches utilisent cette stratégie de réduction d'impôt : emprunter en utilisant des actifs en garantie, le coût du remboursement du prêt est souvent inférieur aux impôts à payer en cas de vente d'actifs. Les détenteurs de Bitcoin ont maintenant de nombreuses plateformes de prêt parmi lesquelles choisir, BlockEarner, Vield et Swyftx permettent toutes d'emprunter en utilisant BTC comme garantie.
Yuen sourit en disant : « Nous voulons apporter cette stratégie, qui était autrefois réservée aux riches, aux investisseurs ordinaires. »
Mais les gens ordinaires n'ont pas les réserves de fonds des riches, ce qui rend cette stratégie très risquée : les taux d'intérêt des prêts sont relativement élevés, et la durée des prêts est généralement de 12 mois ; si le marché fluctue à la baisse, le Bitcoin mis en garantie risque d'être liquidé, et il n'est pas possible d'emprunter sur la valeur totale des actifs, le taux de garantie de Swyftx est d'environ 40 %.
« Une fois que la valeur de la garantie tombe en dessous du seuil, un avis de marge supplémentaire sera déclenché. » Elle dit : « C'est comme parier sur la hausse du prix des cryptomonnaies. Vous devez juger si les cryptomonnaies vont augmenter, ou au moins ne pas chuter au point de déclencher une liquidation, sinon le prêt garanti par cryptomonnaie ne vous conviendra pas. »
Simpson ne recommande pas activement cette stratégie, mais admet qu'un bon timing peut être rentable. Par exemple, si le taux d'intérêt du prêt est de 10 %, alors que le Bitcoin maintient une augmentation annuelle de 33 %, le rendement final sera meilleur que de vendre directement et de payer des impôts. Mais il avertit que cela relève d'un jeu à effet de levier, qui ne convient qu'aux investisseurs expérimentés. « Si vos actifs sont fortement concentrés dans les cryptomonnaies et que vous n'avez pas de fonds de secours, je ne recommande pas d'essayer ; sans comprendre les règles, le risque est très élevé. »
Au cours de l'année écoulée, le Bitcoin a chuté de 28 %, et de nombreux investisseurs qui ont emprunté l'année dernière sont déjà confrontés à des avis de marge et à des liquidations, tout en devant également supporter des intérêts.
Utiliser le Bitcoin comme garantie pour emprunter de l'argent pour un acompte sur une maison est devenu une pratique de plus en plus courante.
Forza rappelle également que dans certains cas, l'emprunt en cryptomonnaies peut être considéré comme un événement imposable, en particulier dans le cas des prêts DeFi. Par exemple, déposer de l'ETH dans Aave entraînera une conversion automatique en WETH, et cette action de conversion déclenchera une imposition ; lors du retrait, cela déclenchera à nouveau une imposition.
Les prêts sur des plateformes centralisées comme BlockEarner et Swyftx se trouvent actuellement dans une zone grise réglementaire, l'ATO (Australian Taxation Office) n'ayant pas encore clairement défini s'ils constituent des événements imposables.
« Emprunter 10 000 AUD ne pose pas de problème. Mais si vous avez 3 à 5 Bitcoins, je ne recommande pas de prendre le risque. Une fois que le marché se retourne, vous devrez quand même payer des impôts. »
« Actuellement, seul Vield a obtenu un jugement fiscal privé confirmant que son produit ne déclenchera pas d'événements imposables, les autres plateformes n'ont pas de réponse à ce sujet. » Swyftx a répondu qu'elle n'avait pas encore obtenu ce jugement et a conseillé aux clients de consulter un conseiller fiscal ; BlockEarner n'a pas répondu à la demande d'information à ce sujet.
Stratégie 5 : Émigrer vers un pays où le taux d'imposition sur les gains en capital est de 0 %
Les ajustements fiscaux imminents en Australie ont déjà poussé des personnalités connues de l'industrie des cryptomonnaies, comme Fred Schebesta, fondateur de Finder, à déménager à Singapour, devenant ainsi un « réfugié fiscal » cherchant à éviter l'impôt.
À partir de juillet prochain, le taux marginal d'imposition maximum sur les gains à long terme en cryptomonnaies sera porté à 47 % (pouvant être ajusté en fonction de l'inflation).
Pour les investisseurs en cryptomonnaies célibataires ayant un fort potentiel de croissance des revenus, quitter l'Australie devient une « option ultime » de plus en plus attrayante.
Singapour, le Portugal, Malte, les Émirats arabes unis et Hong Kong, parmi d'autres centres de cryptomonnaie populaires, mettent en œuvre une politique de 0 % d'impôt sur les gains en capital pour attirer les investisseurs à haute valeur nette sur le long terme.
Ben Simpson, fondateur de l'agence de conseil en cryptomonnaie Collective Shift, a déclaré que de nombreux clients ont déjà agi. « Il y a effectivement beaucoup de gens qui partent directement, pensant : tant pis, je vais déménager aux Bahamas ou dans des endroits similaires. »
Andrea Yuen, PDG de Sywftx, est bien consciente des avantages fiscaux de vivre à l'étranger.
« J'ai vécu à Singapour pendant 30 ans et je me souviens de la politique de zéro impôt sur les gains en capital. » Cependant, elle précise que son déménagement à Singapour n'était pas motivé par des raisons fiscales, tout en avertissant que déménager uniquement pour payer moins d'impôts est un choix très radical.
« Je ne conseillerais jamais à quiconque de planifier sa vie uniquement en fonction des résultats fiscaux. Il y a de nombreuses bonnes raisons qui m'ont fait choisir de revenir m'installer en Australie.
Si vous décidez d'immigrer simplement parce que vous devez payer des impôts sur les actifs cryptographiques, vous devez vraiment réfléchir à deux fois. »
Simpson passe lui-même la moitié de son temps chaque année aux États-Unis à gérer les affaires de Collective Shift, et a également envisagé d'immigrer, mais a abandonné cette idée après avoir étudié les réglementations pertinentes.
« Vous devez presque couper tous vos liens avec l'Australie. Ce n'est viable que si vous êtes vraiment prêt à vivre à l'étranger à long terme, à ne pas revenir en Australie la plupart du temps, et à renoncer à tous les droits connexes comme l'assurance maladie locale. »
Roger Ver, surnommé le "Jésus du Bitcoin", a renoncé à son statut de résident américain en 2014. Dix ans plus tard, il a été poursuivi pour ne pas avoir déclaré la valeur de ses actifs cryptographiques et pour ne pas avoir payé l'impôt de sortie, et a finalement payé près de 50 millions de dollars pour régler l'affaire.
De même, les investisseurs qui choisissent de quitter l'Australie seront confrontés à une lourde taxe de sortie, devant parfois vendre une grande partie de leurs avoirs en cryptomonnaie pour payer leurs impôts.
Adrian Forza, directeur de Crypto Tax Australia, a déclaré : « Vous serez imposé au moment de votre sortie. Si vous avez accumulé d'importants gains latents, vous serez imposé lors de la sortie. Même si le taux d'imposition futur est plus élevé, vous devez vendre des actifs pour payer l'impôt, ce qui reste difficile à accepter. »
Forza a ajouté que les investisseurs peuvent choisir de différer le paiement des impôts, mais qu'ils devront payer des impôts sur l'intégralité des gains lors de la vente ultérieure des actifs. Donc, si vous pensez que le Bitcoin va augmenter par la suite, payer l'impôt de sortie maintenant peut en fait être plus avantageux.
Option 6 : Créer une entreprise, applicable au taux d'imposition des sociétés
À 27 ans, Simpson ne souhaite pas verrouiller ses actifs cryptographiques pendant quarante ans. Il a donc choisi de trader et de détenir des cryptomonnaies via une entreprise, bénéficiant d'un taux d'imposition des sociétés de 25 %.
La difficulté d'enregistrer une société unipersonnelle n'est pas aussi élevée qu'on pourrait le penser, mais seuls les investisseurs ayant un capital important et effectuant des transactions fréquentes devraient s'y engager. Vous devez enregistrer votre société auprès de la Commission australienne des valeurs mobilières et des investissements (ASIC), payer des frais annuels, engager un comptable pour préparer les états financiers et déclarer l'impôt sur les sociétés ; si vous devez également vous verser un salaire, vous devez gérer le système de paie et payer des cotisations de retraite. Lorsque vous avez besoin d'argent, vous pouvez retirer des fonds sous forme de dividendes.
« Si vous souhaitez verrouiller le plafond de l'impôt sur les gains en capital au taux d'imposition des sociétés, la structure de l'entreprise sera très appropriée. » Mais il souligne un risque clé : lorsque vous retirez des fonds de l'entreprise, vous devez toujours combler la différence entre l'impôt sur les sociétés de 25 % et votre taux marginal d'imposition personnel.
« Vous devrez finalement payer des impôts selon votre taux marginal d'imposition personnel, et si vous êtes soumis au taux le plus élevé de 47 %, le résultat sera le même que celui du taux d'imposition sur les gains en capital précédent. »
Beaucoup de gens se demandent : puisque le taux d'imposition final est le même, pourquoi dépenser de l'argent et des efforts pour faire fonctionner une entreprise ?
Simpson explique que l'avantage principal réside dans le fait que : dans le cadre de vos transactions répétées et de vos ajustements de portefeuille, chaque vente n'entraîne qu'un impôt de 25 % sur les sociétés. Comparé à un impôt sur les gains en capital de 47 %, chaque transaction peut vous faire économiser jusqu'à 22 % d'impôts, et à long terme, l'accumulation d'intérêts composés peut entraîner une différence de rendement très significative.
« La partie bénéficiaire qui devait être imposée à 47 % d'impôts ne nécessite qu'un impôt de 25 % si vous passez par une entreprise. Les fonds après impôt peuvent continuer à être réinvestis sur le marché, ce qui augmente votre capital investissable. »
Cependant, si la fréquence des transactions est très faible, le taux d'imposition applicable peut augmenter jusqu'à 30 %.
Forza indique que les personnes à revenu élevé bénéficient davantage de cette structure : « Si vous êtes célibataire et que vous gagnez plus de 150 000 AUD voire 200 000 AUD par an, créer une entreprise est un excellent choix, surtout maintenant que la politique de remise d'impôt sur les gains en capital a été supprimée. »
Mais si vous ne détenez que du Bitcoin à long terme et que vous effectuez peu de transactions, cette structure n'a pas beaucoup de sens, et les bénéfices sont difficiles à couvrir les coûts d'exploitation.
Option 7 : Quitter directement le marché des cryptomonnaies pour éviter les lourdes taxes sur les gains en capital
La remise de 50 % sur les gains en capital sera remplacée par une remise indexée sur l'inflation, le nouveau mécanisme intégrant le facteur d'inflation dans le calcul du coût d'origine des actifs.
Cela signifie que les investisseurs qui détiennent des actions à dividende et des fonds indiciels à long terme bénéficieront d'une remise fiscale plus importante. Alors, devrait-on vendre des actifs cryptographiques et acheter des ETF pour économiser sur les impôts ?
La réponse courte : ce n'est pas avantageux. Cette nouvelle "remise" indexée n'est en réalité qu'un calcul des bénéfices réels après déduction de l'inflation, et ne constitue pas un véritable avantage.
Simpson estime que, bien que la réforme fiscale ait un impact considérable sur l'industrie de la cryptomonnaie, les actifs cryptographiques conservent un excellent rapport risque-rendement.
« À mon avis, le potentiel de croissance à long terme du Bitcoin dépasse de loin l'impact des impôts. Tant que la répartition du portefeuille est raisonnable, son potentiel de hausse reste considérable. »
L'historique des performances prouve que même si le marché des cryptomonnaies est extrêmement volatil et traverse de longues périodes de baisse, les rendements des investissements à long terme dans le Bitcoin, après impôts, surpassent généralement ceux des ETF. Cependant, les altcoins présentent un risque très élevé, avec des rendements pouvant doubler ou disparaître complètement.
J.P. Morgan prédit que le taux de rendement annuel composé du Bitcoin pourrait atteindre 10 %
Il y a deux ans, Simpson a convaincu sa sœur, qui avait un revenu modeste et jouait au basket, d'acheter du Bitcoin au lieu de laisser son argent sur un compte d'épargne. « Sa position a déjà augmenté de 40 % à 50 %. Elle dit que cet argent l'aidera à acheter une maison plus tôt, ce qui est bien mieux que de laisser de l'argent à la banque où il est lentement érodé par l'inflation. »
C'est aussi le sens de continuer à accumuler du Bitcoin ; pour la plupart des gens ordinaires, la charge fiscale n'est pas la priorité à considérer en premier lieu.
Yuen a également mentionné que les cryptomonnaies sont l'un des rares actifs capables de réaliser des rendements à deux chiffres en quelques mois, voire de doubler le capital. Même en payant des impôts selon les nouvelles règles, les investisseurs qui réalisent des bénéfices continuent de gagner de l'argent.
« Mon père dit toujours que gagner des bénéfices est une bonne chose, et qu'il est normal de payer une partie des impôts sur les bénéfices. » Bien sûr, personne ne veut payer des impôts de bon cœur, mais après avoir payé les impôts, vous conservez toujours des bénéfices.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer

大冰要抄底(专注交易) prévoit le marché du Bitcoin et de l'Ethereum

Trump Media ajoute 1 510 Bitcoin au T3 alors que la trésorerie atteint 1,17 milliard de dollars
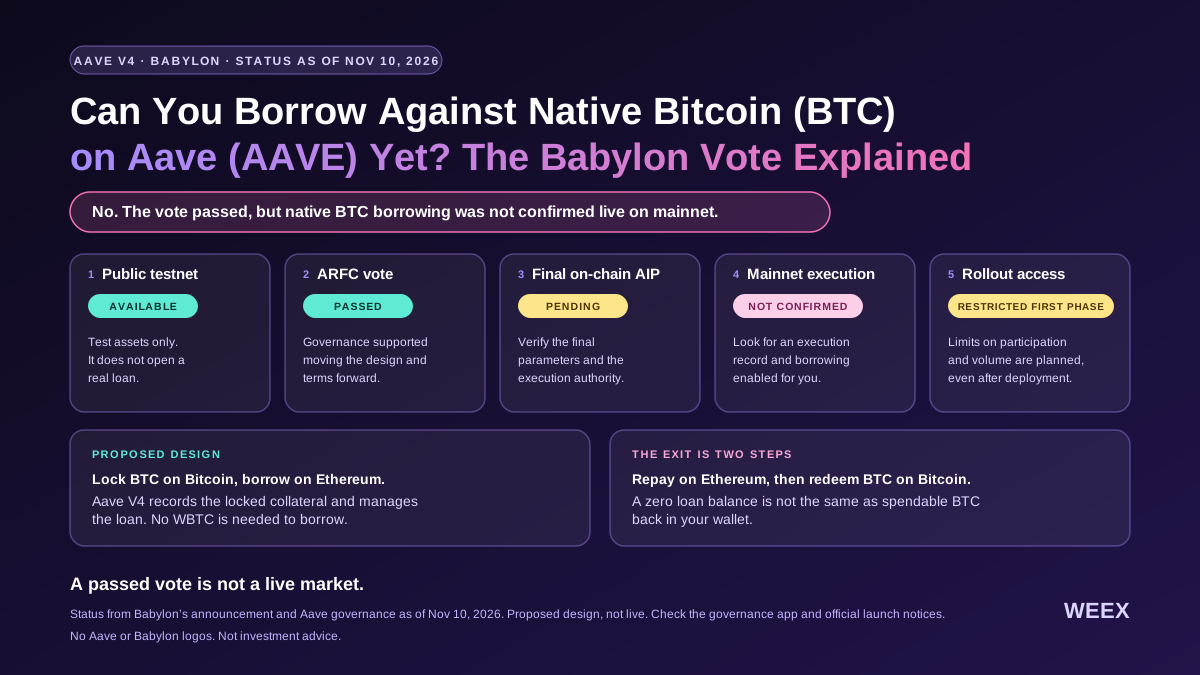
Peut-on déjà emprunter en utilisant du Bitcoin natif (BTC) sur Aave (AAVE) ? Le vote Babylon expliqué
Peut-on déjà emprunter en utilisant du Bitcoin natif sur Aave ? Découvrez ce qu’a approuvé le vote Babylon, ce qui reste à lancer et comment une liquidation de BTC pourrait fonctionner.

Avocat de Kim & Chang : "Il ne faut pas imposer une responsabilité excessive aux émetteurs de stablecoins"

Analyse de Mr&强 sur les fluctuations du Bitcoin et de l'Ethereum

Quand la date de lancement de Bitcoin Hyper est-elle prévue ? Testnet, jetons et mainnet sont des jalons distincts

Rapport de Chainalysis : Pourquoi le marché de la cryptographie en Europe de l'Ouest résiste-t-il alors que le marché mondial est en déclin ?

Les portefeuilles Bitcoin non vides chutent de 108700 au milieu de la capitulation des détaillants

LNbits désactive les services Bitcoin hébergés sans calendrier de redémarrage
Les ETF Bitcoin spot enregistrent des sorties nettes de 201 millions de dollars pendant 3 jours consécutifs

Ray Dalio : "Prévisions d'épuisement du financement du Trésor américain à l'automne prochain"... Alerte sur la baisse de confiance dans les obligations d'État

BitPay introduit Apple Pay et Google Pay pour les achats de crypto-monnaies

Quatre stratégies de sécurité à partir d'un vol de portefeuille

Glassnode : Le volume des altcoins revient à un niveau normal

Crypto : BlackRock prédit des milliards de dollars de plus dans ses ETF crypto

Bakkt, l'infrastructure de paiement américaine, vise un volume de transactions de 6 milliards de dollars en six mois, le double de l'objectif annuel

CoinShares : l'interdiction des centres de données augmente la valeur des actifs énergétiques des entreprises de minage de Bitcoin

CoinShares : l'interdiction des centres de données augmente la valeur des actifs énergétiques des entreprises de minage de Bitcoin

MARA : le bénéfice net du T3 atteint 632 millions de dollars, vente de 13 597 BTC en octobre pour rembourser des prêts

Le VP de Circle souligne que les agents d'IA stimulent la demande pour des stablecoins non liés au dollar

Le CIO de Strive conseille les entreprises de trésorerie BTC sur les stratégies de financement

Barkin souligne les risques d'inflation et la nécessité d'un ajustement prudent de la politique monétaire

L'exploitation de 116 millions de dollars de Coldcard relance le débat sur la défense de NVK

L'étape manquante dans l'avertissement selon lequel le Japon pourrait déclencher la prochaine vente de Bitcoin
Deux mineurs de Bitcoin ont déclaré près de 2 milliards de dollars de bénéfices. Le plus grand coup de pouce n'était pas en espèces
Super League achète 16 BTC pour 1,23 million de dollars alors que les tailles d'achat doublent
La mise à jour de sécurité de Bitcoin Lightning ferme une porte. Une faille critique de Linux demeure

BlackRock : Les baleines du Bitcoin échangent la garde personnelle contre l'IBIT à un rythme record

Le co-PDG de Kraken déclare que le Bitcoin a quitté le marché baissier

Aave DAO soutient le BTC natif comme garantie pour Aave V4 par le biais d'une proposition
大冰要抄底(专注交易) prévoit le marché du Bitcoin et de l'Ethereum
Trump Media ajoute 1 510 Bitcoin au T3 alors que la trésorerie atteint 1,17 milliard de dollars
Peut-on déjà emprunter en utilisant du Bitcoin natif (BTC) sur Aave (AAVE) ? Le vote Babylon expliqué
Peut-on déjà emprunter en utilisant du Bitcoin natif sur Aave ? Découvrez ce qu’a approuvé le vote Babylon, ce qui reste à lancer et comment une liquidation de BTC pourrait fonctionner.
Avocat de Kim & Chang : "Il ne faut pas imposer une responsabilité excessive aux émetteurs de stablecoins"
Analyse de Mr&强 sur les fluctuations du Bitcoin et de l'Ethereum
Quand la date de lancement de Bitcoin Hyper est-elle prévue ? Testnet, jetons et mainnet sont des jalons distincts
Derniers articles


Dernières cotations sur WEEX


