
VARA n'est pas une carte magique : les paiements cryptographiques à Dubaï dépendent encore de la banque centrale

 Notez-nous sur Google


À Dubaï, effectuer des paiements en cryptomonnaie peut s'avérer plus complexe que prévu.
Rédigé par : Shao Jiadian
Imaginons une situation : un commerçant asiatique a établi une société de vente à Dubaï, souhaitant recevoir des paiements en dirhams. L'acheteur local détient des USDT, et un organisme de paiement asiatique prévoit de recevoir cette cryptomonnaie sur la page de paiement, de la convertir en dirhams, puis de transférer le paiement au commerçant. Si cet organisme ne dispose que d'une licence de transfert et de règlement de la Dubai Virtual Assets Regulatory Authority (VARA), peut-il opérer ce modèle commercial de manière conforme ?
À Dubaï, effectuer des paiements en cryptomonnaie peut s'avérer plus complexe que prévu. L'acheteur ne clique qu'une seule fois sur le bouton de paiement, mais en arrière-plan, il faut recevoir la cryptomonnaie, la convertir, et régler le commerçant en monnaie fiduciaire. Si la plateforme prévoit de réaliser toutes ces étapes elle-même, une seule licence VARA pourrait ne pas suffire. Cet article suivra le parcours de ce paiement pour voir jusqu'où s'étend la licence VARA et dans quelles situations il est nécessaire de demander une licence ou un enregistrement auprès de la Banque centrale des Émirats.
01 Quand la VARA suffit-elle ?
Si la plateforme transfère des BTC pour le compte d'investisseurs ou reçoit des USDT sur une page de paiement de produits, cela peut impliquer des transferts sur la blockchain. Pour déterminer si la licence VARA est suffisante, il faut d'abord distinguer si la plateforme transfère des actifs d'investissement ou traite un paiement. À Dubaï et dans les zones franches sous la juridiction de la VARA, si l'organisme ne traite que des investissements en tokens non payants comme le BTC ou l'ETH, des échanges de cryptomonnaies et des services de garde ou de transfert associés, sans impliquer de paiements pour des biens, d'échanges de cryptomonnaies contre des monnaies fiduciaires, de remises ou d'autres services financiers réglementés par la banque centrale, ces activités ne nécessitent pas de licence ou d'enregistrement de paiement auprès de la banque centrale. Les transactions, la garde et le transfert ont chacun un champ d'application de licence VARA correspondant, qui doit être fourni par l'entité autorisée à exercer cette activité.
La nouvelle loi sur la banque centrale, qui entrera en vigueur le 16 septembre 2025, fait également la distinction entre investissement et paiement. L'article 61 inclut l'utilisation d'actifs virtuels pour fournir des services de paiement dans les activités financières réglementées par la banque centrale. L'article 187 exclut les actifs virtuels utilisés pour l'investissement, l'échange de cryptomonnaies ou les swaps de trading du champ d'application de cette loi sur la banque centrale, ces activités étant toujours soumises à d'autres règles applicables. Lorsqu'il s'agit de payer avec des actifs virtuels ou de les échanger contre de la monnaie, cet article exige que les règles établies par la banque centrale pour ces activités soient appliquées. Si la plateforme traite des échanges de tokens de paiement comme les USDT, il faut également se référer aux dispositions du règlement sur les services de tokens de paiement de la banque centrale.
Concernant la licence de transfert et de règlement VARA détenue par cet organisme, elle couvre les services de transfert d'actifs virtuels entre portefeuilles, adresses ou entités différentes. Les règles de la VARA, en vigueur depuis le 19 juin 2025, exigent que les entités licenciées respectent également les règles de paiement et de transfert de la banque centrale applicables. Les transferts et règlements transfrontaliers doivent pouvoir être effectués légalement dans les juridictions concernées par la transaction.
02 Si l'acheteur paie en USDT et le commerçant reçoit des dirhams, cette commande peut-elle être réalisée ?
Si l'acheteur envoie directement des USDT à la société de vente locale à Dubaï pour payer des biens ordinaires, cette voie n'est pas viable. Selon l'article 2(7) du règlement sur les services de tokens de paiement de la banque centrale, un commerçant local souhaitant recevoir des paiements en tokens pour des biens ou services ordinaires peut uniquement accepter des tokens de paiement en dirhams émis par un émetteur agréé par la banque centrale. Les tokens de paiement en devises étrangères émis par des émetteurs enregistrés ne peuvent être utilisés que pour l'achat d'actifs virtuels ou de leurs dérivés.
Des magasins à Dubaï ont déjà essayé d'accepter des paiements en tokens de dirhams. En septembre 2026, Network International a testé le DDSC dans le magasin Marks & Spencer à Dubai Festival City. Les acheteurs peuvent scanner le code QR de la caisse avec un portefeuille prenant en charge le DDSC, et le commerçant peut choisir d'accepter le DDSC dans son portefeuille ou de régler en dirhams. Le test utilise des tokens de paiement en dirhams émis par un émetteur agréé par la banque centrale.
Que se passe-t-il si l'acheteur paie en USDT, que l'organisme de paiement le convertit en dirhams, puis le transmet au commerçant ? Si la plateforme fournit des services réglementés par le règlement sur les services de tokens de paiement tout en sachant que l'acheteur utilise des USDT pour payer des biens ordinaires, l'article 2(4) ne permet pas aux entités licenciées ou enregistrées de traiter ce transfert lors de la fourniture de services de tokens de paiement. Le commerçant reçoit finalement des dirhams, mais cela ne change pas l'utilisation de ce transfert d'USDT. Si l'acheteur échange par un canal conforme, puis utilise sa monnaie fiduciaire disponible pour payer, l'échange et le paiement doivent être traités séparément selon leurs propres règles. L'indépendance des deux activités dépendra de qui contrôle l'échange et quand le paiement sera réglé.
Il existe également des produits sur des plateformes d'actifs cryptographiques qui confirment le paiement, avec le commerçant réglant en dirhams. En août 2026, le duty-free de Dubaï a lancé Crypto.com Pay dans ses magasins physiques et sur son site web. Les résidents émiratis éligibles peuvent autoriser le paiement via leur compte Crypto.com lors du règlement, et le duty-free reçoit des dirhams. L'entité fournissant ce service, Foris DAX Middle East FZE, détient une licence de service d'actifs virtuels de la VARA et une licence d'établissement de valeur (SVF) de la banque centrale des Émirats. Crypto.com précise sur son site web émirati que Crypto.com Pay est fourni sous la licence SVF.
Dans ces deux arrangements, le commerçant peut recevoir des dirhams. Le test DDSC a révélé les tokens utilisés par l'acheteur. L'annonce de lancement du duty-free ne précise pas quel token est réellement débité pour chaque transaction, à quelle étape il est échangé, ni ne divulgue le chemin complet des fonds. D'autres organismes de paiement souhaitant proposer des produits similaires devront examiner qui traite les tokens pour l'acheteur, qui finalise le paiement, et quels services chacun est autorisé à fournir.
Si le commerçant vend directement via une société asiatique, et que le paiement est finalement transféré en Asie, l'organisme de paiement devra également examiner où il se trouve et à qui il fournit des services. L'article 2(1) couvre les services de tokens de paiement fournis à l'intérieur des Émirats, ainsi que ceux destinés aux résidents locaux. Même si le commerçant est situé à l'étranger, tant que la plateforme opère ces services à Dubaï ou dans les zones franches sous la juridiction de la VARA, il faut toujours évaluer selon ces règles. Le champ d'application des Émirats mentionné à l'article 2 n'inclut pas des zones financières comme le Dubai International Financial Centre (DIFC). La VARA n'a pas compétence sur le DIFC, où les services financiers sont soumis à la réglementation locale de la DFSA.
03 Si la plateforme reçoit et échange des tokens elle-même, que doit-elle demander à la banque centrale ?
Si la plateforme prévoit de recevoir ou d'échanger des tokens elle-même, elle doit d'abord vérifier si les tokens concernés sont ceux que la banque centrale qualifie de tokens de paiement. Le règlement sur les services de tokens de paiement entrera en vigueur le 31 août 2024. Ces tokens désignent principalement des actifs virtuels valorisés en monnaie fiduciaire, prétendant maintenir leur valeur en référence à cette monnaie ou à des tokens de paiement de la même devise, comme les stablecoins en dollars US tels que USDT et USDC. Même si la plateforme n'a pas encore intégré les commandes des commerçants, tant que les services qu'elle fournit relèvent du champ d'application du règlement et qu'il n'existe pas d'exemptions ou exclusions applicables, elle doit avoir les qualifications requises de la banque centrale.
Examinons d'abord comment la plateforme reçoit les tokens. Si la plateforme garde des tokens de paiement pour le compte des clients ou utilise des clés privées pour détenir, stocker et transférer ces tokens, ou reçoit, détient et transfère des tokens de paiement pour le compte des clients, cela implique la garde et le transfert de tokens de paiement. Pour gérer cette activité, il faut en principe obtenir une licence de garde et de transfert de tokens de paiement de la banque centrale (Payment Token Custodian and Transferor). Si l'entité a déjà obtenu une qualification de garde d'actifs virtuels de l'Autorité des marchés financiers (CMA, anciennement SCA) ou d'un organisme local compétent, elle peut demander un enregistrement sans objection pour la garde et le transfert de tokens de paiement en devises étrangères selon l'article 8(3). Une simple licence de transfert et de règlement VARA ne peut pas être utilisée comme qualification de garde. Pour être éligible à l'enregistrement, il faut également attendre l'approbation de la banque centrale.
Ensuite, examinons qui échange les tokens. Si la plateforme achète et vend des tokens de paiement au comptant à titre professionnel, ou permet aux parties de publier et d'accepter des offres de vente, cela relève de l'échange tel que défini dans le règlement. Pour gérer cette activité, il faut obtenir une licence d'échange de tokens de paiement de la banque centrale (Payment Token Conversion), ou obtenir un enregistrement sans objection par les canaux applicables. L'article 8(1) de l'enregistrement s'applique aux opérateurs de plateformes d'échange d'actifs virtuels définis par le règlement. La banque centrale vérifiera les qualifications opérationnelles de la plateforme et son statut réglementaire, et ce n'est qu'après approbation qu'elle pourra effectuer des échanges dans le cadre de l'enregistrement. Une simple licence de transfert et de règlement VARA ne peut pas être utilisée pour demander cet enregistrement.
Les exclusions du règlement sur les services de tokens de paiement concernent des activités spécifiques. Si une activité est déjà licenciée selon les règles de paiement de détail ou d'établissement de valeur, ou devrait l'être, les règles correspondantes s'appliquent. L'article 39 du règlement contient également des dispositions de transition, stipulant qu'après la période de transition, les licences sous les anciennes règles ne couvriront plus les activités liées aux actifs cryptographiques. Lorsqu'un produit implique simultanément la garde, l'échange et le transfert, il faut vérifier les règles applicables et les champs d'application autorisés un par un. Pour demander les deux licences de la banque centrale mentionnées ci-dessus, l'entité doit être une société établie aux Émirats, à l'exception des zones financières (article 6). Si elle envisage de faire fonctionner d'autres activités sous la même société, elle doit également vérifier les restrictions sur le champ d'application d'exploitation énoncées à l'article 17.
Prix de --
04 Comment les paiements arrivent-ils sur le compte du commerçant ?
Le paiement final en dirhams dépend également de qui gère la réception et le règlement des paiements en monnaie fiduciaire. Si l'organisme de paiement fournit lui-même des services de réception de monnaie fiduciaire, d'agrégation de paiements, de comptes de paiement ou de transfert de fonds au commerçant, il doit avoir l'autorisation de la banque centrale pour cette activité ou une autre autorisation légale, la licence VARA ne couvrant pas ces services. Si le paiement doit également être transféré en Asie, le transfert de fonds transfrontalier correspondant doit également être effectué dans le cadre des services autorisés de l'entité concernée.
Le commerçant peut signer directement avec une banque ou un organisme de paiement qualifié, qui gérera les fonds et sera responsable du règlement. Si l'organisme de paiement asiatique ne fait que ses activités autorisées et n'a pas réellement fourni ou facilité ce service réglementé, il n'est pas nécessaire d'obtenir la même qualification pour les services fournis directement par le partenaire. L'échange, la garde et le transfert peuvent également être fournis directement par des entités qualifiées. Si l'échange fait partie des services de transfert et de règlement de la VARA, il doit également utiliser une entité ayant obtenu une licence de services d'échange de la VARA. Si une entité en dehors des Émirats est choisie, elle doit obtenir l'approbation de la VARA. L'entité en charge du transfert et du règlement doit toujours être responsable de l'achèvement de ce service pour le client.
Si le contrat de réception des paiements du commerçant est signé par l'organisme de paiement asiatique, qui collecte et transfère les paiements, et gère également les remboursements, la banque ne fait que lui ouvrir un compte et exécuter des virements, le service de réception des paiements est toujours effectué par l'organisme de paiement asiatique lui-même, qui doit avoir les qualifications requises. Lors de la discussion des rôles, il est utile de passer en revue le processus réel : avec qui le commerçant signe-t-il, qui peut manipuler les portefeuilles et les comptes, qui reçoit les instructions de paiement, et à qui s'adresser si l'argent n'est pas arrivé.
Une autre répartition consiste à ne fournir qu'une interface ou un logiciel de portefeuille, les actifs étant contrôlés par le client ou une entité agréée. Les équipes techniques répondant aux conditions d'exclusion appropriées peuvent ne pas avoir besoin d'une licence supplémentaire pour les services de paiement qu'elles soutiennent. Même si l'équipe ne manipule pas les fonds, lorsqu'elle fournit des services réglementés tels que l'initiation de paiements, elle doit également être évaluée selon les règles applicables. La gestion, la fourniture ou la facilitation de services financiers réglementés directement ou indirectement par le biais de contrats intelligents est également soumise à l'article 62 de la nouvelle loi sur la banque centrale.
Quelle est la première étape pour une entreprise à Dubaï ?
Si l'organisme de paiement asiatique mentionné au début modifie la page de paiement pour permettre aux acheteurs de payer directement en monnaie fiduciaire, les premiers commerçants peuvent signer avec des partenaires qualifiés, qui recevront directement les paiements et effectueront les règlements, tandis que l'entreprise de Dubaï se chargera d'intégrer les produits. Une fois que l'activité est stable, l'organisme peut envisager de gérer lui-même les règlements. Si l'intention est que l'entreprise de Dubaï collecte les paiements et soit responsable des transferts et des remboursements, il faut s'assurer d'obtenir les qualifications nécessaires avant de procéder à la transition, tout en ajustant les contrats des commerçants et les flux de fonds.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer

Alliance annonce la liste des projets de la phase ALL18, 19 startups sélectionnées

CoreWeave enregistre une croissance de 167 % de son chiffre d'affaires au T3, atteignant 3,66 milliards de dollars, avec une dette dépassant 50 milliards de dollars

HIVE Digital Technologies vise 45000000 de revenus annuels provenant d'un centre de données AI

Une entreprise de stablecoin attire un financement de 270 millions de dollars de Goldman, Citi et d'autres

Que s'est-il passé aujourd'hui sur le marché des cryptomonnaies ? Un aperçu des principales nouvelles du secteur des cryptomonnaies (19 novembre 2023)

HIVE enregistre une perte nette de 78,7 millions de dollars au deuxième trimestre, les contrats ARR de l'activité cloud GPU atteignent 185 millions de dollars

Lorsque l'IA comble les lacunes de l'industrie de la cryptographie, ces quinze opportunités de startup méritent d'être examinées

唐华斑竹 partage l'événement de distribution de billets pour la semaine de la blockchain Binance à Bangkok
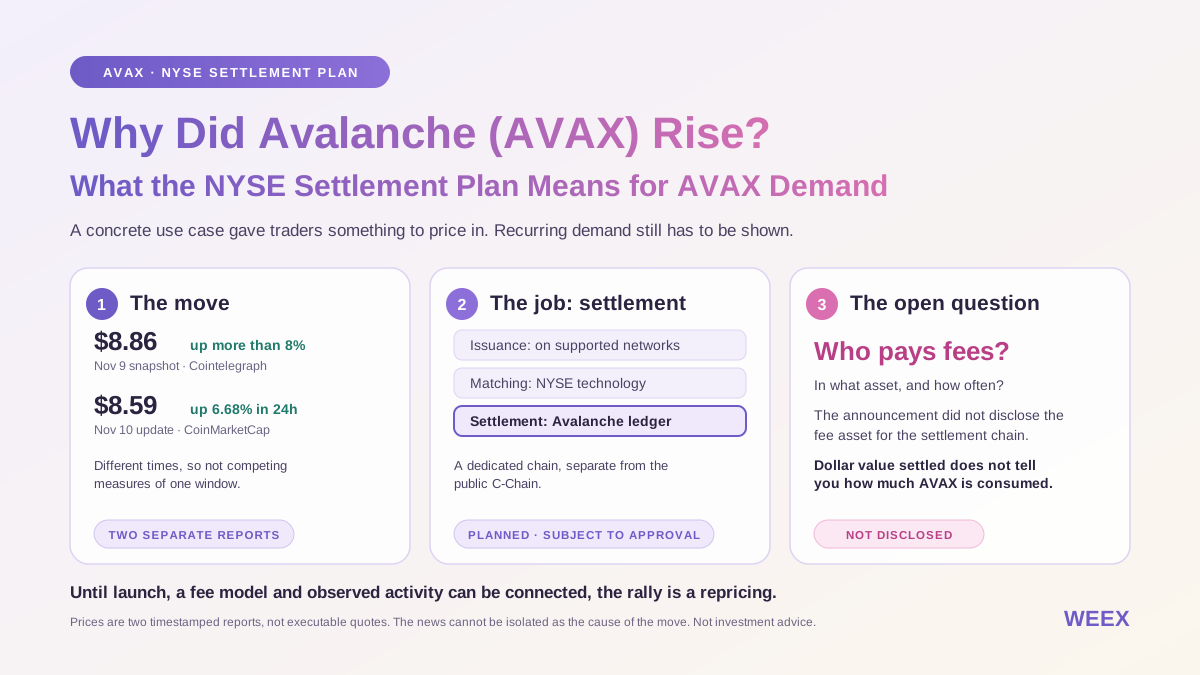
Pourquoi Avalanche (AVAX) a-t-il progressé ? Ce que le projet de règlement du NYSE signifie pour la demande d’AVAX
Découvrez pourquoi Avalanche (AVAX) a progressé après l’annonce du projet de règlement du NYSE, comment fonctionnerait la chaîne dédiée et ce qui pourrait créer une demande d’AVAX.

Liste de contrôle de sécurité des cryptomonnaies : 4 leçons tirées de Phemex Safety Hub Vol. 05–08

Hong Kong Adopte des Règles de Rapport sur les Actifs Cryptographiques - Monde Fintech

Ray Dalio : "Prévisions d'épuisement du financement du Trésor américain à l'automne prochain"... Alerte sur la baisse de confiance dans les obligations d'État

XRP Ledger propose un design de compte résistant aux quantiques sans frais supplémentaires pour les utilisateurs

Wall Street Morning Report : Le marché bondit grâce aux prix du pétrole et à l'IA, Nvidia chute seule, les centres de données au cœur de la régulation politique, l'IPC manque de données comparatives

Le grand défi d'Ethereum en 2028 : une feuille de route anti-quantique face à un goulot d'étranglement de version

Google, Nvidia et 5 autres entreprises prévoient d'investir 26 milliards de dollars dans Anthropic

Comprendre le DEX « Hyperliquid » : Atelier pratique | Alliance numérique du Japon
Les souvenirs de Huang Renxun dans le monde des cryptomonnaies : de la "gueule de bois cryptographique" à l'ouverture des marchés en chaîne

CoinShares : l'interdiction des centres de données augmente la valeur des actifs énergétiques des entreprises de minage de Bitcoin
CoinShares : l'interdiction des centres de données augmente la valeur des actifs énergétiques des entreprises de minage de Bitcoin

ICE investit, L2 lancé, mécanisme de levier de mille fois : le chemin d'itération financière de Hyperliquid

Securitize acquiert River One... Entrée sur le marché des prêts de 6 trillions de dollars avec des fonds de stablecoins

Barkin souligne les risques d'inflation et la nécessité d'un ajustement prudent de la politique monétaire

L'étape manquante dans l'avertissement selon lequel le Japon pourrait déclencher la prochaine vente de Bitcoin

La Chine unifie les dépôts de blockchain et d'IA alors que deux anciens systèmes se ferment

La Pologne vote pour permettre les crypto-monnaies et le gel des comptes bancaires sans ordonnance judiciaire

Le tribunal du Dubai International Financial Centre propose un cadre d'exécution des jugements sur la chaîne
Le Nigeria établit de nouvelles règles pour les cryptomonnaies et les stablecoins
Coinbase obtient une approbation bancaire complète aux États-Unis, mais avec des restrictions clés

Polygon souhaite déplacer 70 millions de POL sans les signatures des détenteurs de portefeuille
Alliance annonce la liste des projets de la phase ALL18, 19 startups sélectionnées
CoreWeave enregistre une croissance de 167 % de son chiffre d'affaires au T3, atteignant 3,66 milliards de dollars, avec une dette dépassant 50 milliards de dollars
HIVE Digital Technologies vise 45000000 de revenus annuels provenant d'un centre de données AI
Une entreprise de stablecoin attire un financement de 270 millions de dollars de Goldman, Citi et d'autres
Que s'est-il passé aujourd'hui sur le marché des cryptomonnaies ? Un aperçu des principales nouvelles du secteur des cryptomonnaies (19 novembre 2023)
HIVE enregistre une perte nette de 78,7 millions de dollars au deuxième trimestre, les contrats ARR de l'activité cloud GPU atteignent 185 millions de dollars
Derniers articles


Dernières cotations sur WEEX


