
Hong Kong Adopte des Règles de Rapport sur les Actifs Cryptographiques - Monde Fintech

 Notez-nous sur Google


Hong Kong a adopté des règles de rapport sur les transactions d'actifs cryptographiques dans l'intérêt de l'échange d'informations fiscales internationales. Grâce à ces règles, les fournisseurs de services d'actifs cryptographiques seront tenus de collecter et de rapporter des informations sur l'identité des utilisateurs ainsi que sur les transactions d'actifs cryptographiques aux autorités fiscales à partir de 2027.
L'adoption a été réalisée par le Conseil législatif de Hong Kong le 4 novembre 2026 par le biais de la Loi sur les revenus intérieurs (Amendement) (Cadre de Rapport sur les Actifs Cryptographiques et Norme de Rapport Commune Modifiée) de 2026.
Cette loi adopte le Cadre de Rapport sur les Actifs Cryptographiques (CARF) et la mise à jour de la Norme de Rapport Commune (CRS) développée par l'Organisation de coopération et de développement économiques (OCDE).
Le gouvernement de Hong Kong a déclaré que le CARF commencera à être appliqué le 1er janvier 2027. Les fournisseurs de services d'actifs cryptographiques concernés par ces dispositions seront tenus de collecter des informations sur les utilisateurs et les transactions à transmettre au Département des revenus intérieurs (IRD).
Ensuite, l'IRD procédera à un échange automatique d'informations avec les juridictions partenaires à partir de 2028.
Le secrétaire aux services financiers et au trésor de Hong Kong, Christopher Hui, a déclaré que la mise en œuvre de ces normes internationales fait partie des efforts pour renforcer la transparence fiscale et lutter contre l'évasion fiscale transfrontalière.
"La mise en œuvre des dernières normes internationales pour l'échange automatique d'informations en matière fiscale est cruciale pour maintenir la réputation de Hong Kong en tant que centre financier et commercial international," a déclaré Hui dans une déclaration officielle du gouvernement de Hong Kong, citée mardi (10/11/2026).
Identité des Utilisateurs et Transactions d'Actifs Cryptographiques Obligatoires à Rapporter
Grâce au CARF, les fournisseurs de services d'actifs cryptographiques qui répondent aux critères en tant que Fournisseur de Services d'Actifs Cryptographiques Rapportant (RCASP) doivent effectuer des procédures d'identification et de diligence raisonnable sur les utilisateurs.
Les informations collectées comprennent le nom de l'utilisateur, l'adresse de résidence, la juridiction de résidence fiscale, le numéro d'identification fiscale ou Tax Identification Number (TIN), ainsi que la date de naissance pour les utilisateurs individuels.
Pour les utilisateurs sous forme d'entités, les informations collectées incluent le nom de l'entité, l'adresse, la juridiction fiscale, le TIN, ainsi que des informations sur le contrôleur si cela est requis.
En plus de l'identité des utilisateurs, le CARF couvre le rapport de divers types de transactions d'actifs cryptographiques, notamment :
- L'échange d'actifs cryptographiques contre des monnaies fiduciaires.
- L'échange d'un actif cryptographique contre un autre actif cryptographique.
- Le paiement de biens ou de services en utilisant des actifs cryptographiques qui atteignent le seuil de rapport.
- Le transfert d'actifs cryptographiques, y compris les transferts vers des adresses de portefeuille externes.
Les informations sur les transactions sont utilisées pour aider les autorités fiscales à identifier les activités d'actifs cryptographiques ayant des implications fiscales dans la juridiction où l'utilisateur est assujetti à l'impôt.
Grâce au mécanisme d'échange automatique d'informations, les données collectées par les fournisseurs de services d'actifs cryptographiques peuvent être transmises aux autorités fiscales du pays où l'utilisateur a sa résidence fiscale.
Ainsi, les transactions d'actifs cryptographiques effectuées par l'intermédiaire de fournisseurs de services à l'étranger peuvent également faire partie des informations reçues par les autorités fiscales du pays de résidence de l'utilisateur, tant qu'il existe une relation d'échange d'informations en vigueur.
Mise à Jour de la CRS Applicable à Partir de 2028
En plus du CARF, la loi adoptée par Hong Kong a également intégré la mise à jour de la Norme de Rapport Commune (CRS).
La norme CRS mise à jour élargit la portée des produits financiers à rapporter, y compris un certain nombre de produits d'argent numérique, des instruments dérivés faisant référence à des actifs cryptographiques spécifiques, ainsi que des entités d'investissement investissant dans des actifs cryptographiques.
La mise à jour renforce également l'obligation de diligence raisonnable des institutions financières pour identifier les propriétaires de comptes, les parties contrôlantes et la juridiction de résidence fiscale.
Contrairement au CARF qui entrera en vigueur le 1er janvier 2027, la mise à jour du CRS est prévue pour entrer en vigueur le 1er janvier 2028. L'échange d'informations basé sur la norme CRS mise à jour devrait commencer en 2029.
Le gouvernement de Hong Kong a déclaré que l'échange d'informations se ferait de manière réciproque avec les juridictions partenaires, tout en respectant la confidentialité et la sécurité des données.
Hong Kong a déjà mis en œuvre l'échange automatique d'informations sur les comptes financiers basé sur le CRS depuis 2018.
L'Indonésie a préparé la mise en œuvre du CARF
La mise en œuvre du CARF à Hong Kong a une pertinence directe avec l'évolution de la politique fiscale indonésienne. L'Indonésie s'est également engagée à appliquer les normes d'échange d'informations sur les actifs cryptographiques développées par l'OCDE et le G20.
La Direction générale des impôts (DJP), en tant qu'autorité fiscale en Indonésie, a signé l'Accord multilatéral sur l'échange automatique d'informations conformément au cadre de déclaration des actifs cryptographiques (CARF-MCAA) en novembre 2024.
Cette signature est basée sur la Convention sur l'assistance administrative mutuelle en matière fiscale (MAAC), qui a été ratifiée par l'Indonésie par le décret présidentiel n° 159 de 2014, modifié par le décret présidentiel n° 56 de 2024.
La DJP a expliqué que l'Indonésie fait partie des 69 juridictions qui ont déclaré leur engagement à mettre en œuvre le CARF à partir de 2027 et 2028 selon les données de l'OCDE de juin 2025.
Le cadre de mise en œuvre a également été renforcé par le décret ministériel n° 108 de 2025 sur les instructions techniques concernant l'accès aux informations financières à des fins fiscales.
Dans ces dispositions, les fournisseurs de services d'actifs cryptographiques déclarants du CARF sont tenus de transmettre automatiquement les informations sur les actifs cryptographiques à la DJP s'ils remplissent les critères de lien juridique ou de nexus avec l'Indonésie.
Les informations déclarées comprennent l'identité des utilisateurs et les transactions d'actifs cryptographiques, y compris l'échange d'actifs cryptographiques contre des devises fiduciaires, les échanges entre actifs cryptographiques, les transactions de paiement de détail dépassant un seuil, ainsi que les transferts d'actifs cryptographiques.
Selon les instructions techniques de la DJP, la procédure d'identification des utilisateurs d'actifs cryptographiques commencera le 1er janvier 2026. Les utilisateurs peuvent également être invités à remplir une déclaration d'auto-certification pour garantir leur identité et leur juridiction de résidence fiscale.
Ces dispositions incluent les commerçants d'actifs financiers numériques tels que définis dans le règlement de l'Autorité des services financiers n° 27 de 2024, ainsi que d'autres fournisseurs de services d'actifs cryptographiques répondant aux critères du CARF.
Prix de --
L'échange d'informations élargit la surveillance des actifs cryptographiques
La mise en œuvre du CARF dans divers pays montre l'évolution de la coopération fiscale internationale face aux transactions économiques numériques de plus en plus transfrontalières.
Avant l'existence de ce cadre, les caractéristiques des actifs cryptographiques pouvant être échangés et transférés via des réseaux décentralisés posaient des défis aux autorités fiscales pour obtenir des informations pertinentes sur les transactions.
Grâce au CARF, les fournisseurs de services d'actifs cryptographiques deviennent partie intégrante du système de déclaration des informations fiscales internationales. Les informations collectées peuvent être utilisées par les autorités fiscales pour identifier les transactions et évaluer le respect des obligations fiscales des contribuables.
Pour l'Indonésie, la mise en œuvre du CARF élargit également le champ de coopération en matière d'échange d'informations qui avait déjà été établi par le biais du CRS pour les comptes financiers.
CONSULTEZ L'ARTICLE COMPLET SUR LES DERNIÈRES NOUVELLES CRYPTO ICI ">>
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer

Lorsque l'IA comble les lacunes de l'industrie de la cryptographie, ces quinze opportunités de startup méritent d'être examinées

唐华斑竹 partage l'événement de distribution de billets pour la semaine de la blockchain Binance à Bangkok
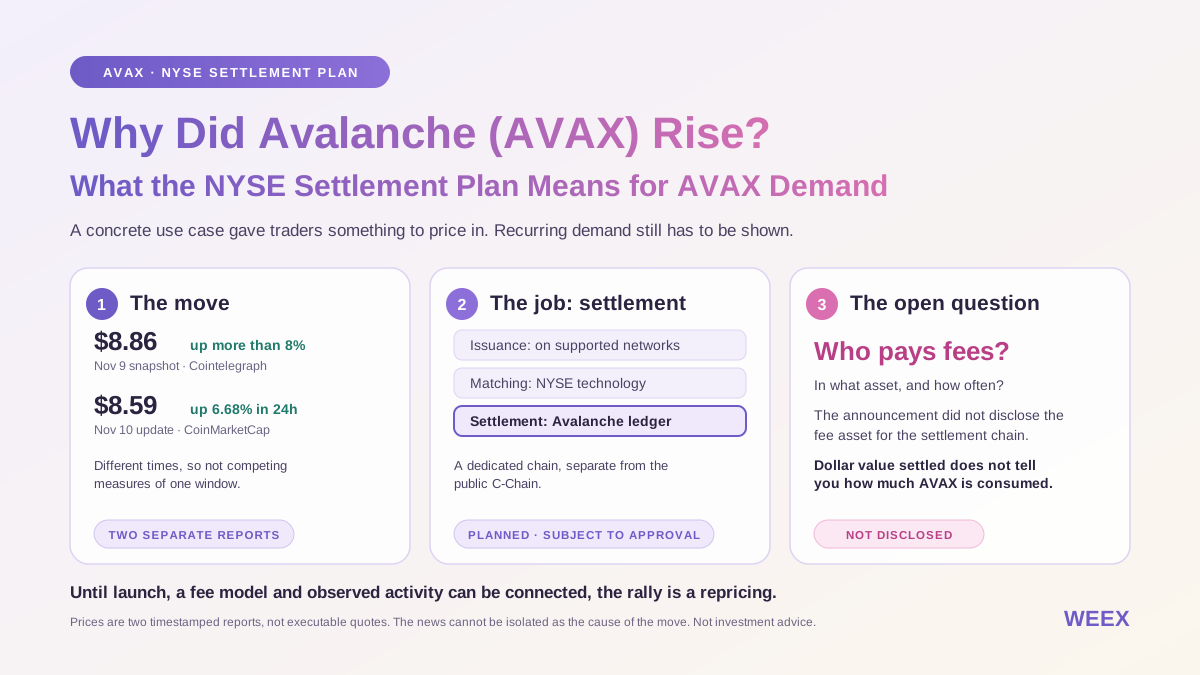
Pourquoi Avalanche (AVAX) a-t-il progressé ? Ce que le projet de règlement du NYSE signifie pour la demande d’AVAX
Découvrez pourquoi Avalanche (AVAX) a progressé après l’annonce du projet de règlement du NYSE, comment fonctionnerait la chaîne dédiée et ce qui pourrait créer une demande d’AVAX.

Liste de contrôle de sécurité des cryptomonnaies : 4 leçons tirées de Phemex Safety Hub Vol. 05–08

Ray Dalio : "Prévisions d'épuisement du financement du Trésor américain à l'automne prochain"... Alerte sur la baisse de confiance dans les obligations d'État

XRP Ledger propose un design de compte résistant aux quantiques sans frais supplémentaires pour les utilisateurs

Wall Street Morning Report : Le marché bondit grâce aux prix du pétrole et à l'IA, Nvidia chute seule, les centres de données au cœur de la régulation politique, l'IPC manque de données comparatives

Le grand défi d'Ethereum en 2028 : une feuille de route anti-quantique face à un goulot d'étranglement de version

Google, Nvidia et 5 autres entreprises prévoient d'investir 26 milliards de dollars dans Anthropic

Comprendre le DEX « Hyperliquid » : Atelier pratique | Alliance numérique du Japon

Les souvenirs de Huang Renxun dans le monde des cryptomonnaies : de la "gueule de bois cryptographique" à l'ouverture des marchés en chaîne

CoinShares : l'interdiction des centres de données augmente la valeur des actifs énergétiques des entreprises de minage de Bitcoin

CoinShares : l'interdiction des centres de données augmente la valeur des actifs énergétiques des entreprises de minage de Bitcoin

ICE investit, L2 lancé, mécanisme de levier de mille fois : le chemin d'itération financière de Hyperliquid

Securitize acquiert River One... Entrée sur le marché des prêts de 6 trillions de dollars avec des fonds de stablecoins

Barkin souligne les risques d'inflation et la nécessité d'un ajustement prudent de la politique monétaire

L'étape manquante dans l'avertissement selon lequel le Japon pourrait déclencher la prochaine vente de Bitcoin

La Chine unifie les dépôts de blockchain et d'IA alors que deux anciens systèmes se ferment

La Pologne vote pour permettre les crypto-monnaies et le gel des comptes bancaires sans ordonnance judiciaire

Le tribunal du Dubai International Financial Centre propose un cadre d'exécution des jugements sur la chaîne

Le Nigeria établit de nouvelles règles pour les cryptomonnaies et les stablecoins
Coinbase obtient une approbation bancaire complète aux États-Unis, mais avec des restrictions clés

Polygon souhaite déplacer 70 millions de POL sans les signatures des détenteurs de portefeuille

Progmat et le développeur de Canton parviennent à un accord de principe sur la tokenisation des obligations japonaises, en partenariat avec Digital Asset, visant des règlements RWA 24h/24 et 365j/an

Explosion de la dette liée à la puissance de calcul AI : le crédit sur la chaîne peut-il combler le vide bancaire ?

La CFTC annonce que les bourses réglementées aux États-Unis peuvent commencer à négocier des contrats à terme perpétuels sur actions individuelles

Lancement du service de tokenisation de DTCC : que peuvent réellement faire les investisseurs ?

Les développeurs de Solana proposent d'abandonner la fonctionnalité de transaction nonce persistante
WEEX Exclusif : Bitcoin recule depuis cinq semaines consécutives, la trésorerie de Berkshire atteint un nouveau sommet, focus sur les résultats de RKLB et CEG | Brief quotidien des marchés WEEX (09/11/2026)
Les ETF spot Bitcoin et Ethereum ont enregistré des sorties nettes la semaine dernière. Des analystes discutent du positionnement dans le cycle. PEPE a rebondi à court terme. Nvidia reculait avant l’ouverture. Les liquidités de Berkshire au troisième trimestre ont atteint un nouveau sommet. Anthropic prévoit une introduction en bourse. Le 09/11, l’attention se portera sur CEG et KKR avant l’ouverture, puis sur OXY, RKLB et d’autres valeurs après la clôture.

Bitcoin recule pour la cinquième semaine consécutive, trésorerie de Berkshire à un nouveau sommet, focus sur les résultats de RKLB et CEG | Brief quotidien des marchés WEEX (09/11/2026)
Les ETF spot Bitcoin et Ethereum ont enregistré des sorties nettes la semaine dernière. Des analystes commentent le positionnement dans le cycle. PEPE a rebondi à court terme. Nvidia était en baisse avant l’ouverture. La trésorerie de Berkshire a atteint un nouveau sommet au troisième trimestre. Anthropic prévoit une introduction en bourse. Le 09/11, l’attention se porte sur CEG et KKR avant l’ouverture, puis sur OXY, RKLB et d’autres valeurs après la clôture.
Lorsque l'IA comble les lacunes de l'industrie de la cryptographie, ces quinze opportunités de startup méritent d'être examinées
唐华斑竹 partage l'événement de distribution de billets pour la semaine de la blockchain Binance à Bangkok
Pourquoi Avalanche (AVAX) a-t-il progressé ? Ce que le projet de règlement du NYSE signifie pour la demande d’AVAX
Découvrez pourquoi Avalanche (AVAX) a progressé après l’annonce du projet de règlement du NYSE, comment fonctionnerait la chaîne dédiée et ce qui pourrait créer une demande d’AVAX.
Liste de contrôle de sécurité des cryptomonnaies : 4 leçons tirées de Phemex Safety Hub Vol. 05–08
Ray Dalio : "Prévisions d'épuisement du financement du Trésor américain à l'automne prochain"... Alerte sur la baisse de confiance dans les obligations d'État
XRP Ledger propose un design de compte résistant aux quantiques sans frais supplémentaires pour les utilisateurs
Derniers articles


Dernières cotations sur WEEX


