
Il titolo INTC è salito del 14%: Intel ha chip solo per metà dei suoi clienti

 Preferiti su Google


Il titolo INTC è salito vertiginosamente il 21 settembre e, a prima vista, la reazione del mercato è sembrata strana. Il titolo INTC ha registrato un rally anche se i titoli dei giornali suggerivano che Intel avesse chip sufficienti solo per metà dei suoi clienti. Di solito, le carenze di fornitura sollevano dubbi sulla capacità di esecuzione. Questa volta, i trader hanno interpretato la scarsità come prova di una domanda più forte, di un'offerta di settore più limitata e di un maggiore potere di determinazione dei prezzi. Per chiunque segua il titolo INTC, la domanda chiave è semplice: si è trattato di una compressione di un solo giorno oppure gli investitori hanno appena rivalutato la storia della ripresa di Intel?
Risposta rapida
- Le azioni Intel sono salite di circa il 13,71%-14% il 21 settembre, diventando il miglior titolo del Russell 1000 quel giorno.
- Il mercato sembra aver interpretato il titolo sulla carenza di chip come prova di una forte domanda, anziché di un crollo nell'esecuzione.
- Le voci su un possibile accordo produttivo con SK Hynix e l'aumento rialzista del prezzo obiettivo da parte di Tigress Financial hanno alimentato il movimento.
- I più recenti dati fondamentali comunicati da Intel mostravano già un miglioramento di ricavi, margini e domanda di IA nei data center, ma il consenso degli analisti restava orientato su Hold.
Cosa è realmente successo ieri al titolo INTC
Lunedì 21 settembre, le azioni Intel sono balzate di circa il 13,71%-14%, a seconda della fonte dei dati, con valori di chiusura indicati tra 121,04 e 123,49 dollari. La copertura di mercato ha inoltre descritto Intel come il miglior titolo in assoluto del Russell 1000 per la seduta. L'attività di scambio è stata insolitamente intensa, con volumi intorno a 191,64 milioni di azioni rispetto a una media di 123,88 milioni.
Un movimento di questo tipo raramente deriva da un singolo catalizzatore netto. Il rally sembra invece essere stato guidato da più narrative arrivate contemporaneamente: un titolo secondo cui Intel poteva soddisfare solo circa metà della domanda di chip dei clienti, le continue speculazioni su SK Hynix e sulla capacità produttiva di Intel in Ohio, un aumento del prezzo obiettivo a 145 dollari da parte di Tigress Financial e una nuova attenzione alle partnership di Intel nel packaging e nell'integrazione avanzata.
La ragione più profonda per cui il movimento contava è che Intel stava già mostrando un miglioramento operativo. Secondo gli ultimi materiali per gli investitori di Intel, i ricavi del secondo trimestre 2026 hanno raggiunto 16,1 miliardi di dollari, in aumento del 25% su base annua, mentre l'EPS non-GAAP si è attestato a 0,42 dollari. Intel ha inoltre previsto ricavi del terzo trimestre tra 15,8 e 16,8 miliardi di dollari e un EPS non-GAAP di 0,38 dollari. Questo ha fornito ai trader uno sfondo fondamentale per un movimento di momentum, anziché per un picco puramente speculativo.
Perché “chip insufficienti” viene interpretato come un segnale rialzista
Nella maggior parte dei settori, dire “non possiamo rifornire tutti” suona negativo. Nei semiconduttori, il contesto conta. Se un'azienda perde affari perché non riesce a eseguire, gli investitori si preoccupano. Ma se la domanda cresce più rapidamente dell'offerta disponibile, lo stesso titolo può indicare trazione dei prodotti, portafogli ordini più sani e maggiore leva nelle discussioni sui prezzi.
Sembra che una parte del mercato abbia interpretato così l'ultima situazione di Intel. I risultati del secondo trimestre di Intel indicavano già una qualità della domanda più forte. Una trascrizione della conference call sugli utili sintetizzata da Investing.com ha mostrato un margine lordo non-GAAP del 41,8%, circa 280 punti base sopra la guidance, mentre i ricavi di Data Center e IA hanno raggiunto 6,3 miliardi di dollari, in crescita del 59% su base annua. Questo è importante perché suggerisce che la ripresa non riguarda soltanto il taglio dei costi. Sta contribuendo la domanda nei segmenti a maggior valore.
In altre parole, i trader potrebbero aver visto il titolo sulla carenza meno come “Intel sta fallendo” e più come “Intel ha finalmente più domanda reale del previsto”. Per i titoli di turnaround, questa distinzione è enorme. Una carenza legata a prodotti desiderabili può implicare un mercato favorevole ai venditori. Può anche incoraggiare gli investitori a rivedere al rialzo le ipotesi sui ricavi futuri, soprattutto mentre la spesa per infrastrutture IA resta un tema importante nell'intero settore dei semiconduttori.
Detto questo, esiste un confine tra una scarsità rialzista e una sottofornitura dannosa. Se Intel non riesce ad aumentare l'output in modo efficiente, i clienti potrebbero spostare gli ordini altrove. Pertanto, l'interpretazione rialzista regge solo se Intel riesce a trasformare la forza della domanda in consegne, margini e progressi nella fonderia sostenuti nel tempo.
Prezzo di --
L'accordo con SK Hynix non è ancora confermato
Una delle narrative più forti dietro il recente rally è stata la persistente voce di mercato secondo cui SK Hynix potrebbe affittare parte della futura capacità produttiva della fabbrica Intel in Ohio o potenzialmente collaborare con Intel in un'iniziativa legata alla memoria. Secondo le notizie, questa storia circola da diversi giorni e ha contribuito a plasmare il sentiment.
Ma gli investitori dovrebbero mantenere chiaro lo stato della questione: non è ancora confermata. I materiali disponibili supportano l'esistenza della voce, non di un accordo finalizzato. Per questo è importante distinguere tra la narrativa di mercato e i fatti societari divulgati ufficialmente.
Ciononostante, la voce ha una sua logica. Il potenziale rialzo della valutazione di lungo termine di Intel è strettamente legato al fatto che la sua strategia di fonderia acquisisca rilevanza commerciale. La ricerca di TIKR ha descritto Intel come un'azienda il cui valore futuro dipende fortemente dalle acquisizioni di clienti per la fonderia, dall'esecuzione dei nodi avanzati e dalle tecnologie di scalabilità come 18A e 14A. Se il mercato iniziasse a credere che Intel possa attirare maggiore interesse produttivo dall'esterno, persino le voci potrebbero muovere il titolo perché toccano il nucleo della tesi rialzista.
Il rischio è evidente. Se non si concretizzasse alcun accordo, una parte del premio legato alla narrativa potrebbe svanire rapidamente. Per questo gli investitori dovrebbero attendere comunicazioni formali dell'azienda invece di affidarsi soltanto al momentum dei titoli.
Perché Tigress Financial ha alzato il suo obiettivo a 145 dollari
Secondo quanto riportato, Tigress Financial ha alzato il proprio prezzo obiettivo per Intel da 118 a 145 dollari, citando fattori quali il progetto Terafab, una domanda Xeon più forte e i progressi nella roadmap del processo 18A. Anche senza considerare decisivo il target di un singolo analista, il movimento è importante perché mostra quanto velocemente possa cambiare il sentiment quando l'esecuzione di Intel sembra migliorare.
Ciò contrasta con il quadro più ampio del lato sell-side. Il riepilogo di MarketBeat su 51 analisti mostrava ancora un rating consensuale Hold, con 28 rating Hold, 19 Buy, 1 Strong Buy e 3 Sell, oltre a un prezzo obiettivo consensuale di 107,80 dollari. Public.com mostrava inoltre un consenso Hold da parte di 32 analisti, con un target di 100,09 dollari all'inizio di settembre. Questi numeri sono istantanee datate e possono cambiare rapidamente, ma evidenziano comunque un punto importante: l'ultimo rally del mercato ha superato gran parte del precedente quadro consensuale.
Quando un titolo supera i precedenti gruppi di prezzi obiettivo, gli investitori di solito si chiedono se gli analisti stiano seguendo il movimento o se il mercato stia diventando troppo ottimista. Con Intel, entrambe le visioni coesistono. I rialzisti vedono un'azienda che recupera slancio nei prodotti. Gli scettici continuano a preoccuparsi che le aspettative possano correre più avanti delle prove.
Cosa aggiunge la partnership con AUO Optronics
Un altro elemento di supporto è stata la notizia che Intel e AUO Optronics hanno avviato una partnership strategica focalizzata sul packaging avanzato Micro LED, in particolare per carichi di lavoro IA che coinvolgono ottiche co-packaged e integrazione di calcolo ad alta densità. Questo non equivale a una garanzia di ricavi nel breve termine, ma si inserisce nell'argomento più ampio secondo cui Intel vuole svolgere un ruolo maggiore nel packaging avanzato dei semiconduttori e nella progettazione di sistemi di prossima generazione.
Ciò conta perché la moderna infrastruttura IA non riguarda più soltanto le prestazioni grezze dei chip. Packaging, densità di interconnessione, efficienza termica e comunicazione ottica stanno diventando più importanti nella progettazione dei data center. Le partnership in queste aree possono rafforzare la posizione di Intel nell'ecosistema ancora prima che emergano chiaramente nei ricavi.
Per gli investitori, la partnership è meglio considerarla un elemento strategico positivo piuttosto che un motore di valutazione autonomo. Si aggiunge alla storia secondo cui Intel cerca di competere su una porzione più ampia dello stack, ma i fattori di oscillazione più rilevanti restano l'esecuzione produttiva, l'adozione da parte dei clienti e la tenuta dei margini.
Fai trading su INTC direttamente su WEEX
Per i trader che desiderano reagire a narrative azionarie in rapido movimento, le piattaforme si stanno evolvendo verso un accesso al mercato più ampio e una maggiore flessibilità di trading. Questa tendenza è diventata più visibile sia nei mercati tradizionali sia in quelli basati su blockchain, dove le azioni tokenizzate e i derivati legati alle azioni stanno attirando attenzione. Su WEEX, gli utenti possono monitorare temi volatili legati alla tecnologia, alle infrastrutture IA e al sentiment sulle azioni statunitensi, quindi gestire il rischio con dimensioni delle posizioni chiare invece di inseguire i titoli quando il movimento è già molto esteso.
Con Intel, questa disciplina è importante. La capitalizzazione di mercato dell'azienda è intorno a 643,74 miliardi di dollari, il suo intervallo a 52 settimane è andato da 28,73 a 142,35 dollari e il suo P/E negativo di -57,44 ricorda che la storia del turnaround è ancora incompleta. Un rally potente può riflettere un miglioramento reale, ma può anche incorporare molto rapidamente una grande quantità di successo futuro.
Ecco perché trader di breve termine e investitori di lungo termine dovrebbero continuare a osservare gli stessi segnali fondamentali: commercializzazione della fonderia, esecuzione della rampa dei nodi avanzati, domanda di IA e data center, nonché rischi normativi o di controlli sulle esportazioni. L'analisi 2026 di Kharon sull'applicazione delle norme nel settore dei semiconduttori evidenzia inoltre un contesto di conformità più severo lungo la catena di fornitura, che può aumentare gli attriti operativi per l'intero settore.
Conclusione
Il forte movimento di Intel riguardava meno un semplice titolo sulla carenza e più ciò che quella carenza sembrava implicare: domanda più forte, migliore trazione dei prodotti e rinnovata fiducia nella storia della fonderia. Tuttavia, i maggiori motori del rialzo futuro restano l'esecuzione e la conferma, non il solo entusiasmo.
FAQ
1. Perché il titolo INTC è salito se Intel, secondo quanto riportato, non poteva rifornire tutti i clienti?
Il mercato sembra aver trattato la carenza come un segnale di forte domanda, anziché di pura debolezza operativa. Nei semiconduttori, un'offerta limitata può essere rialzista se indica potere di determinazione dei prezzi e una crescente forza degli ordini.
2. La storia di SK Hynix e della fabbrica Intel in Ohio è confermata?
No. La voce è stata ampiamente discussa, ma i materiali disponibili non confermano un accordo finalizzato. Gli investitori dovrebbero attendere una comunicazione formale prima di trattarla come un fatto consolidato.
3. Cosa mostrano gli ultimi risultati finanziari di Intel?
Intel ha riportato ricavi del secondo trimestre 2026 pari a 16,1 miliardi di dollari, in aumento del 25% su base annua, con un EPS non-GAAP di 0,42 dollari. L'azienda ha inoltre previsto ricavi del terzo trimestre tra 15,8 e 16,8 miliardi di dollari e un EPS non-GAAP di 0,38 dollari.
4. Wall Street è ampiamente rialzista su Intel in questo momento?
Non in modo uniforme. Il riepilogo degli analisti di MarketBeat mostrava ancora un consenso Hold, suggerendo che molti analisti restano cauti anche se alcune società hanno alzato i loro obiettivi.
5. Cosa dovrebbero osservare gli investitori per il titolo INTC?
Gli elementi principali sono le acquisizioni di clienti per la fonderia, i progressi nell'esecuzione di 18A e dei nodi successivi, la domanda di IA e data center e la capacità di Intel di trasformare il forte interesse in ricavi e margini sostenibili.
Questo contenuto è fornito a solo scopo informativo generale e non costituisce consulenza finanziaria, di investimento, legale o fiscale. Qualsiasi evento, ricompensa, promozione online o informazione correlata menzionata nel presente documento non deve essere considerata una raccomandazione, una sollecitazione o un invito ad acquistare, vendere, fare trading o altrimenti negoziare criptovalute. Le criptovalute sono altamente volatili e possono comportare perdite. La disponibilità dei servizi, dei prodotti e degli eventi correlati di WEEX può variare a seconda della regione. È tua responsabilità assicurarti che la tua partecipazione sia conforme alle leggi e ai regolamenti locali applicabili.
Potrebbe interessarti anche
Il tuo wallet crypto è sicuro? Come verificare gli avvisi di sicurezza e riconoscere il phishing
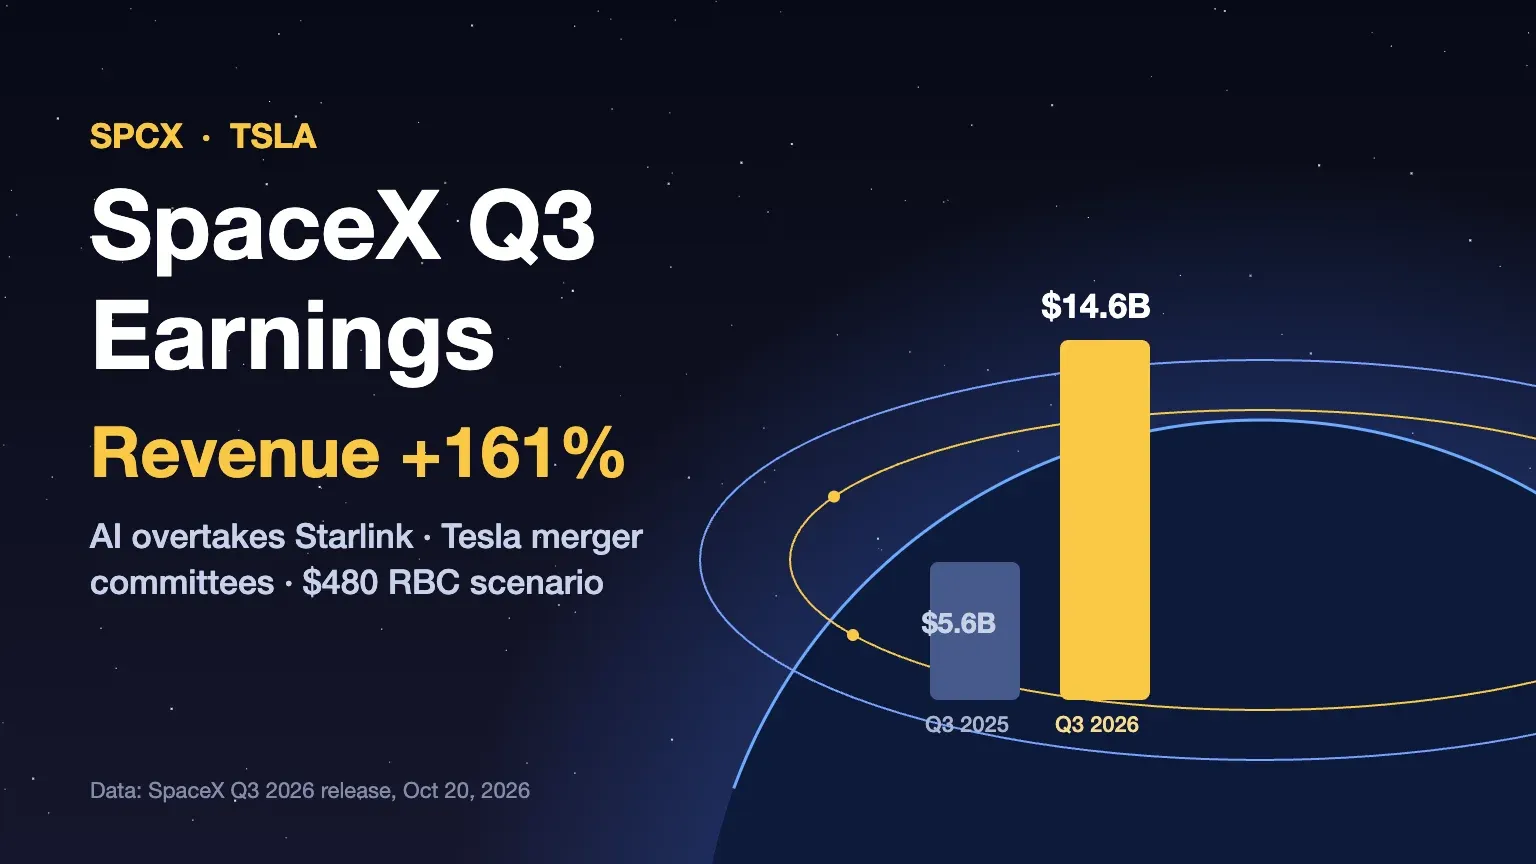
Risultati del Q3 di SpaceX: crescita del 161%, ipotesi di fusione con Tesla e azioni SPCX

Staking flessibile o a termine su WEEX? Le probabilità che fanno la differenza

xStocks crypto spiegati: cosa sono le azioni tokenizzate, come funzionano e cosa dovrebbero controllare i detentori

Funding rate e open interest di BTC: cosa misura ciascuno e come leggerli insieme

Cos’è la criptovaluta Pearl (PRL) e come funziona il suo mining?
Che cosa è successo alle criptovalute Aergo (AERGO)? Migrazione del token e cosa dovrebbero fare i detentori
Che cos’è la criptovaluta HeyElsa (ELSA) e come funziona?
Mettere ETH in staking o detenere USDT su WEEX? Il movimento di prezzo che fa la differenza

Quanto è trasparente un exchange di criptovalute? Verifica delle riserve e dei fondi di protezione

Come usare il Trust Center di WEEX: verificare riserve, fondo di protezione e contatti ufficiali
Come usare il WEEX Trust Center: controllare le riserve, il Fondo di protezione e i contatti ufficiali
Quanto è trasparente un exchange di criptovalute? Verifica delle riserve e dei fondi di protezione

Cos'è il trading con leva nelle criptovalute? Guida per principianti con esempi semplici
Che cos’è il trading con margine di criptovalute? Come funziona, differenze rispetto ai futures e cosa può andare storto
Trading con leva sulle criptovalute: come funzionano i futures perpetui, il margine e la liquidazione
Migliore piattaforma per il trading di criptovalute con leva: cosa confrontare prima di scegliere un exchange
Azioni Nvidia questa settimana: perché NVDA è scesa e poi rimbalzata e cosa significano i timori sui finanziamenti dell’IA per i titoli dei chip
Staking di WXT con l'offerta in calo: cosa aggiungono i burn al rendimento
Trading con margine su Bitcoin: calcolo della liquidazione BTC a 3x, 10x e 25x
Piattaforma per il trading con leva sulle criptovalute: 6 verifiche prima di depositare
Che cos’è il trading con margine? Esempio con 1.000 $ e leva 3x e 10x
Cos'è il trading con leva? Guida per principianti a margine, liquidazione e commissioni di funding
L’RSI è un buon indicatore? Come funziona l’indice di forza relativa, quali sono i suoi limiti e come lo usano i trader
Azioni CXMT spiegate: cos’è ChangXin Memory, perché sono scese il 19/10 e cosa monitorare in seguito

Perché il titolo CoreWeave (CRWV) sta scendendo? Debito, rendimenti obbligazionari e cosa dicono gli analisti

Oscillazioni del KOSPI spiegate: Samsung, SK Hynix e i dubbi sulla spesa per l’IA dietro la svolta
Il costo degli USDT inattivi: quanto rendono i saldi inutilizzati ogni anno
Token Flying Tesla Roadster (FTR): cos’è e cosa verificare prima di fare trading sulla memecoin Roadster
Tesla Roadster Performance, Thrust e Rocket: specifiche, prezzo e produzione nel 2028
Il tuo wallet crypto è sicuro? Come verificare gli avvisi di sicurezza e riconoscere il phishing
Risultati del Q3 di SpaceX: crescita del 161%, ipotesi di fusione con Tesla e azioni SPCX
Staking flessibile o a termine su WEEX? Le probabilità che fanno la differenza
xStocks crypto spiegati: cosa sono le azioni tokenizzate, come funzionano e cosa dovrebbero controllare i detentori
Funding rate e open interest di BTC: cosa misura ciascuno e come leggerli insieme
Cos’è la criptovaluta Pearl (PRL) e come funziona il suo mining?


