
Il titolo TSM corre su una valutazione dell’IA da 2.000 miliardi di dollari: ecco il rischio che nessuno sta scontando

 Preferiti su Google


Il titolo TSM ha superato la soglia dei 2.000 miliardi di dollari di capitalizzazione di mercato all’inizio di quest’anno, un traguardo che da allora ha riconquistato e superato, mentre la domanda di chip per l’IA continuava a crescere più dell’offerta.
La salita del titolo TSM è stata sostenuta da fondamentali davvero solidi, non solo dallo slancio della narrativa, con ricavi del secondo trimestre in aumento del 36% su base annua e un utile diluito per azione cresciuto di uno straordinario 77,4% nello stesso periodo. Tuttavia, il rischio specifico citato meno spesso nella copertura del rialzo di TSM non è la tensione geopolitica intorno a Taiwan né un rallentamento della spesa per l’IA. È qualcosa di più strutturale: la capitalizzazione di mercato di TSMC è diventata così grande da distorcere ora lo stesso indice e la stessa economia in cui è inserita.
Il rischio nascosto in bella vista
La capitalizzazione di mercato di TSMC, pari a circa 58.000 miliardi di NT$, rappresenta oltre il 40% dell’indice ponderato di Taiwan, secondo un’analisi di Intellectia.ai. Si tratta di una concentrazione davvero insolita per una singola società all’interno di un indice nazionale e crea un tipo specifico di fragilità che non emerge dai bilanci o dai multipli di valutazione di TSMC. Quando una società rappresenta più di due quinti dell’indice azionario di riferimento di un intero Paese, la sua performance smette di riflettere soltanto il proprio business e inizia a funzionare come indicatore della salute del mercato più ampio, che rifletta accuratamente o meno le condizioni economiche sottostanti.
Questo rischio di concentrazione agisce in entrambe le direzioni. Un trimestre forte di TSMC può far sembrare il mercato taiwanese più sano di quanto non sia in realtà il resto dell’economia, poiché gran parte del movimento dell’indice segue le sorti di una singola società. Al contrario, qualsiasi inciampo significativo di TSMC, dovuto a un’interruzione della catena di approvvigionamento, a un evento geopolitico o semplicemente a un trimestre deludente, si propagherebbe nell’indice e nel sistema finanziario di Taiwan in un modo che una società di dimensioni simili operante in un mercato più diversificato non produrrebbe. È una vulnerabilità strutturale che esiste indipendentemente dal fatto che l’esecuzione del business di TSMC rimanga eccellente.
Perché la valutazione in sé non è stata la preoccupazione principale
È importante essere precisi su ciò che preoccupa e ciò che non preoccupa gli analisti riguardo al prezzo del titolo TSM. Sebbene il titolo sia scambiato vicino ai massimi storici, in una precedente analisi le azioni TSMC erano scambiate a meno di 27 volte gli utili forward, un dato esplicitamente contrapposto al multiplo forward di Intel, superiore a 100 volte, nello stesso confronto. Si tratta di un profilo di valutazione molto diverso dall’impostazione «cara a qualsiasi prezzo» talvolta applicata in generale ai titoli legati all’IA. Gli utili di TSMC sono cresciuti abbastanza velocemente da mantenere il multiplo del titolo relativamente ragionevole, anche mentre il prezzo si avvicinava ai livelli record.
Detto questo, analisi più recenti hanno evidenziato un cambiamento in questo quadro. Gli utili del terzo trimestre di TSMC hanno superato le stime del 12,3%, il miglior risultato in due anni, eppure anche questa sovraperformance «non sta intaccando la valutazione elevata», secondo la copertura di io-fund, mentre il titolo tratta ora a una delle valutazioni dell’utile netto più alte dall’inizio del boom dell’IA. Questo dato va considerato insieme alla più rassicurante valutazione di 27 volte gli utili forward di inizio anno: il dibattito sulla valutazione di TSM è davvero cambiato mentre il titolo continuava a salire, anche se non ha ancora raggiunto i multipli elevati associati ai nomi dell’IA meno sostenuti dai fondamentali.
Cosa segnalano davvero gli aumenti dei prezzi
La decisione di TSMC di aumentare i prezzi in presenza di una domanda in forte crescita va letta come un segnale specifico, non semplicemente come una leva per i ricavi. Il management ha comunicato esplicitamente agli investitori di vedere una domanda forte insieme a prezzi in aumento, una combinazione che riflette autentici vincoli di offerta e non una semplice prova per capire quanto il mercato sia disposto a pagare. La guidance di TSMC per la spesa in conto capitale nel 2026 è ora compresa tra 60 e 64 miliardi di dollari, almeno 4 miliardi sopra la precedente previsione della società, oltre a un investimento aggiuntivo di 100 miliardi di dollari destinato specificamente all’Arizona.
L’interpretazione del CEO C.C. Wei su questa traiettoria di spesa aggiunge un contesto utile: la società prevede che le spese in conto capitale dei prossimi tre anni supereranno significativamente quelle dei tre anni precedenti, mentre il nodo tecnologico A14 punta alla produzione in volume nel 2028. È una società che impegna capitale con anni di anticipo sulla base di una previsione della domanda nella quale ripone grande fiducia, non una risposta reattiva a un singolo trimestre forte. Wei ha sottolineato che l’IA agentica sta ora rilanciando la domanda di CPU nei data center, non solo quella degli acceleratori IA che finora hanno dominato la narrativa generale, un dettaglio che amplia la storia di crescita di TSMC oltre la semplice scommessa sulla roadmap delle GPU di Nvidia.
Prezzo di --
Perché la pressione sui margini merita attenzione anche con una crescita forte
Nonostante i dati sulla crescita siano estremamente positivi, la guidance di TSMC indica una pressione sui margini nel breve termine che merita di essere monitorata direttamente. La guidance sul margine lordo del terzo trimestre è compresa tra il 65% e il 67%, in calo rispetto al 67,7% effettivamente raggiunto nel secondo trimestre; il management ha attribuito il calo specificamente ai costi di avviamento associati alla transizione al processo a 2 nanometri. È un andamento normale e atteso per una fonderia che porta in produzione un nuovo nodo avanzato, ma va distinto dalla pressione sui margini guidata dalla domanda, poiché i due fenomeni indicherebbero condizioni molto diverse per il business sottostante.
La scala di TSMC ha storicamente limitato quanto queste transizioni abbiano effettivamente diluito i margini. Una guidance precedente stimava che l’espansione delle fabbriche all’estero avrebbe ridotto i margini dell’1%-2%, un miglioramento rispetto alla stima iniziale del 2%-3%, secondo l’analisi di io-fund, riflettendo il vantaggio derivante dalle economie di scala che le fonderie più piccole non possono replicare. Resta da vedere se lo stesso vantaggio di scala reggerà mentre la società aumenterà contemporaneamente la produzione a 2 nanometri e continuerà a espandere la capacità in Arizona: è un dettaglio da osservare nei prossimi trimestri, non qualcosa che l’attuale guidance risolve definitivamente.
Perché anche qui conta il dibattito sul rallentamento dello sviluppo dell’IA
Il titolo TSM non è stato immune alla reazione più ampia del mercato quando, a metà settembre, i leader dell’industria dell’IA hanno chiesto pubblicamente uno sviluppo più lento dei modelli, in un momento che ha trascinato al ribasso i titoli globali dell’IA. È importante collegare direttamente quell’episodio agli impegni di spesa in conto capitale di TSMC: una società che ha appena aumentato la guidance sul capex a oltre 60 miliardi di dollari e ha assunto impegni di spesa futuri pluriennali basandosi su una domanda sostenuta di infrastrutture IA è realmente esposta se tale domanda rallenta, per quanto solida resti l’esecuzione di TSMC.
È qui che il rischio di concentrazione si interseca con la questione del ritmo della domanda. Una società che rappresenta oltre il 40% dell’indice taiwanese, con impegni di capitale pluriennali costruiti sulla prosecuzione dell’accelerazione dell’IA, affronta una versione amplificata del normale rischio di domanda: un rallentamento non inciderebbe solo sugli utili di TSMC, ma si propagherebbe all’indice più ampio e al sentiment del mercato di Taiwan, dato quanto il movimento di quel mercato sia oggi legato alla traiettoria di una singola società.
Cosa confermerebbe davvero la prosecuzione del boom senza aggravare il rischio
Anziché considerare la valutazione di TSM da 2.000 miliardi di dollari pienamente giustificata o palesemente eccessiva, è più utile individuare cosa dovrebbe reggere affinché la traiettoria attuale continui senza che il rischio strutturale di concentrazione diventi un problema maggiore. Una continua diversificazione della base della domanda di TSMC oltre i soli acceleratori IA, compresa la domanda di CPU guidata dall’IA agentica evidenziata da Wei, ridurrebbe la dipendenza della storia di crescita della società dalla roadmap di un singolo cliente. La risoluzione della pressione sui margini a 2 nanometri con l’aumento della produzione, anziché il suo persistere o peggiorare, confermerebbe che il calo attuale è transitorio e non strutturale. Anche la composizione dell’indice più ampio di Taiwan dovrebbe diversificarsi nel tempo affinché il rischio di concentrazione si attenui davvero, cosa improbabile nel breve periodo vista la posizione dominante di TSMC nella produzione conto terzi.
Nessuno di questi elementi è ancora confermato, e il rischio di concentrazione in particolare non può essere risolto dai soli risultati trimestrali di TSMC, perché rappresenta una caratteristica strutturale della composizione dell’indice taiwanese e non una questione di esecuzione specifica della società.
Fare trading direttamente su TSM
Un titolo che rappresenta il 40% di un intero indice nazionale si comporta diversamente da una tipica società large-cap, poiché la sua dinamica di prezzo può riflettere il sentiment generale del mercato taiwanese, non solo l’esecuzione trimestrale di TSMC.
TSM è disponibile su WEEX Spot, consentendo ai trader di mantenere direttamente una posizione in USDT, senza dover ottenere esposizione all’indice taiwanese nel suo complesso solo per accedere alla società che determina gran parte dei suoi movimenti. Il trading su WEEX è sostenuto da un fondo di protezione da 1.000 BTC divulgato pubblicamente, un elemento da conoscere per chiunque valuti una posizione in un titolo il cui prossimo vero test non riguarda solo i numeri di TSMC, ma anche la risoluzione prevista della pressione sui margini del processo a 2 nanometri e l’esito del dibattito sulla spesa per le infrastrutture IA che sta attualmente scuotendo i titoli globali dei chip, quando arriverà il prossimo rapporto sugli utili.
Conclusione
La salita del titolo TSM oltre una valutazione di 2.000 miliardi di dollari riflette fondamentali sottostanti realmente solidi: crescita dei ricavi del 36%, crescita degli utili del 77,4% e un multiplo di valutazione rimasto relativamente ragionevole rispetto a concorrenti come Intel, anche mentre il prezzo saliva. Tuttavia, il rischio meno considerato nella maggior parte della copertura non è la tensione geopolitica né, da sola, una possibile frenata della spesa per l’IA: è il fatto che TSMC rappresenta oggi oltre il 40% dell’indice ponderato di Taiwan, rendendo sempre più difficile separare le sorti della società dall’apparente salute del mercato più ampio. Il fatto che questa concentrazione resti una caratteristica strutturale di fondo o diventi una vulnerabilità più acuta dipenderà probabilmente da fattori ben oltre l’esecuzione di TSMC, che continua a operare a un livello attualmente difficile da eguagliare per la maggior parte dei concorrenti.
FAQ
1. Quale capitalizzazione di mercato ha raggiunto il titolo TSM?
TSMC ha superato e poi esteso una capitalizzazione di mercato di 2.000 miliardi di dollari, sostenuta dalla forte domanda di chip IA e da una crescita dei ricavi del 36% su base annua nell’ultimo trimestre comunicato.
2. Quale rischio comporta la dimensione di TSMC per il mercato azionario taiwanese?
La capitalizzazione di TSMC rappresenta oltre il 40% dell’indice ponderato di Taiwan, quindi la performance della società influenza fortemente la percezione della salute del mercato più ampio, indipendentemente dalle condizioni del resto dell’economia.
3. La valutazione del titolo TSM è considerata costosa?
Le opinioni sono cambiate. All’inizio dell’anno TSMC trattava a meno di 27 volte gli utili forward, un multiplo ragionevole rispetto ai concorrenti, anche se analisi più recenti osservano che il titolo tratta ora a una delle valutazioni più elevate dall’inizio del boom dell’IA.
4. Perché TSMC aumenta i prezzi nonostante una domanda già forte?
Il management lo ha descritto come una risposta a una domanda che supera realmente la capacità di offerta, sostenendo una guidance di spesa in conto capitale per il 2026 aumentata a 60-64 miliardi di dollari e un impegno di spesa pluriennale superiore alla somma dei tre anni precedenti.
5. Perché i margini del titolo TSM hanno subito pressioni nonostante la forte crescita dei ricavi?
La guidance sul margine lordo del terzo trimestre, pari al 65%-67% contro il 67,7% del trimestre precedente, riflette i costi di avviamento legati alla transizione al nuovo processo a 2 nanometri, un andamento tipico delle fonderie che introducono nodi avanzati nella produzione.
Questo contenuto è fornito a solo scopo informativo generale e non costituisce consulenza finanziaria, di investimento, legale o fiscale. Qualsiasi evento, ricompensa, promozione online o informazione correlata menzionata nel presente documento non deve essere considerata una raccomandazione, una sollecitazione o un invito ad acquistare, vendere, fare trading o altrimenti negoziare criptovalute. Le criptovalute sono altamente volatili e possono comportare perdite. La disponibilità dei servizi, dei prodotti e degli eventi correlati di WEEX può variare a seconda della regione. È tua responsabilità assicurarti che la tua partecipazione sia conforme alle leggi e ai regolamenti locali applicabili.
Potrebbe interessarti anche
Il tuo wallet crypto è sicuro? Come verificare gli avvisi di sicurezza e riconoscere il phishing
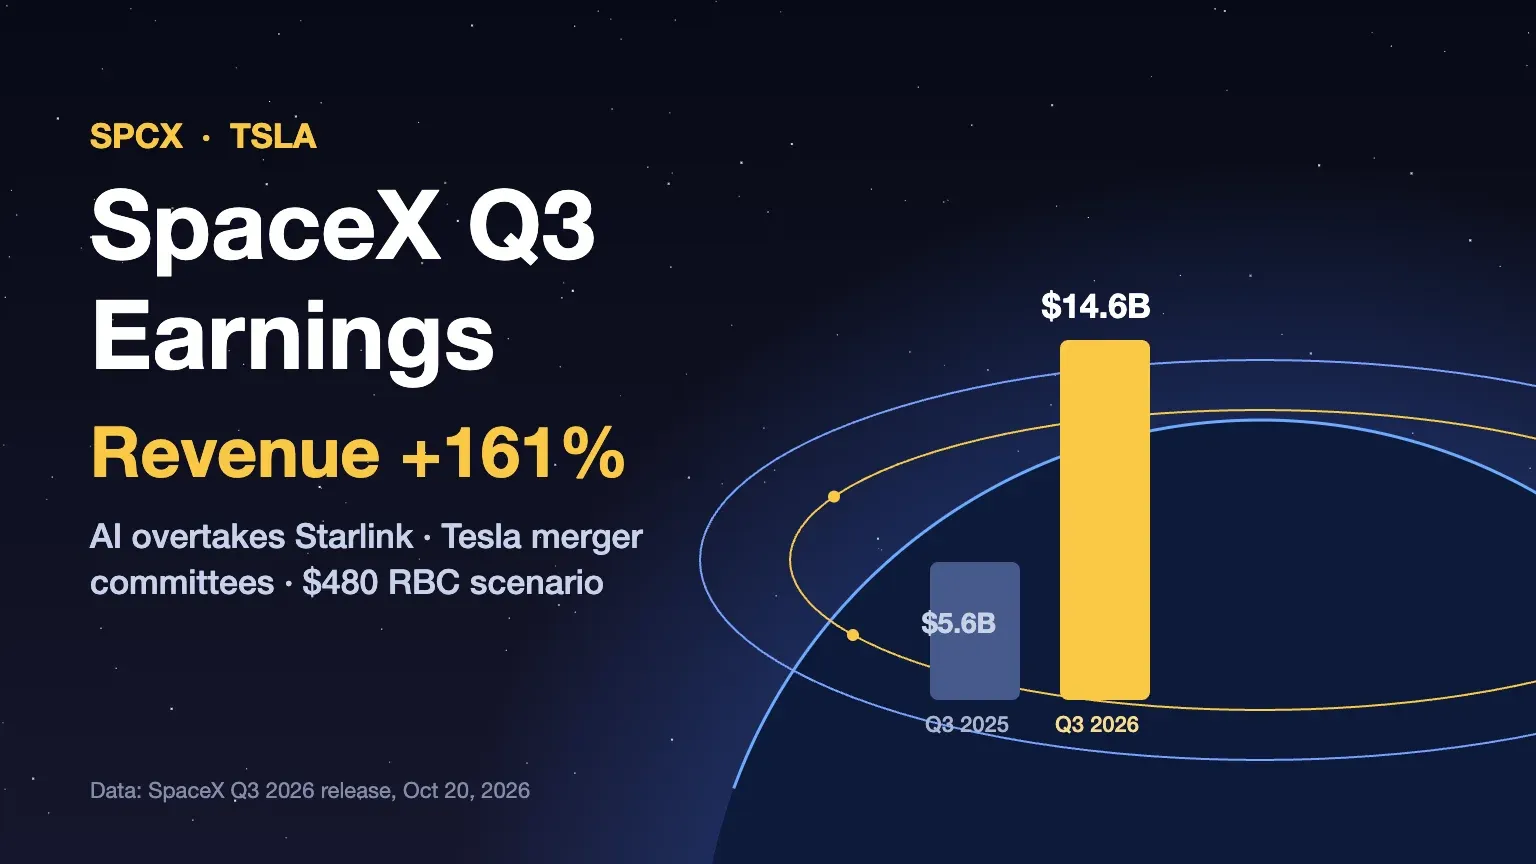
Risultati del Q3 di SpaceX: crescita del 161%, ipotesi di fusione con Tesla e azioni SPCX

Staking flessibile o a termine su WEEX? Le probabilità che fanno la differenza

xStocks crypto spiegati: cosa sono le azioni tokenizzate, come funzionano e cosa dovrebbero controllare i detentori

Funding rate e open interest di BTC: cosa misura ciascuno e come leggerli insieme

Cos’è la criptovaluta Pearl (PRL) e come funziona il suo mining?
Che cosa è successo alle criptovalute Aergo (AERGO)? Migrazione del token e cosa dovrebbero fare i detentori
Che cos’è la criptovaluta HeyElsa (ELSA) e come funziona?
Mettere ETH in staking o detenere USDT su WEEX? Il movimento di prezzo che fa la differenza

Quanto è trasparente un exchange di criptovalute? Verifica delle riserve e dei fondi di protezione

Come usare il Trust Center di WEEX: verificare riserve, fondo di protezione e contatti ufficiali
Come usare il WEEX Trust Center: controllare le riserve, il Fondo di protezione e i contatti ufficiali
Quanto è trasparente un exchange di criptovalute? Verifica delle riserve e dei fondi di protezione

Cos'è il trading con leva nelle criptovalute? Guida per principianti con esempi semplici
Che cos’è il trading con margine di criptovalute? Come funziona, differenze rispetto ai futures e cosa può andare storto
Trading con leva sulle criptovalute: come funzionano i futures perpetui, il margine e la liquidazione
Migliore piattaforma per il trading di criptovalute con leva: cosa confrontare prima di scegliere un exchange
Azioni Nvidia questa settimana: perché NVDA è scesa e poi rimbalzata e cosa significano i timori sui finanziamenti dell’IA per i titoli dei chip
Staking di WXT con l'offerta in calo: cosa aggiungono i burn al rendimento
Trading con margine su Bitcoin: calcolo della liquidazione BTC a 3x, 10x e 25x
Piattaforma per il trading con leva sulle criptovalute: 6 verifiche prima di depositare
Che cos’è il trading con margine? Esempio con 1.000 $ e leva 3x e 10x
Cos'è il trading con leva? Guida per principianti a margine, liquidazione e commissioni di funding
L’RSI è un buon indicatore? Come funziona l’indice di forza relativa, quali sono i suoi limiti e come lo usano i trader
Azioni CXMT spiegate: cos’è ChangXin Memory, perché sono scese il 19/10 e cosa monitorare in seguito

Perché il titolo CoreWeave (CRWV) sta scendendo? Debito, rendimenti obbligazionari e cosa dicono gli analisti

Oscillazioni del KOSPI spiegate: Samsung, SK Hynix e i dubbi sulla spesa per l’IA dietro la svolta
Il costo degli USDT inattivi: quanto rendono i saldi inutilizzati ogni anno
Token Flying Tesla Roadster (FTR): cos’è e cosa verificare prima di fare trading sulla memecoin Roadster
Tesla Roadster Performance, Thrust e Rocket: specifiche, prezzo e produzione nel 2028
Il tuo wallet crypto è sicuro? Come verificare gli avvisi di sicurezza e riconoscere il phishing
Risultati del Q3 di SpaceX: crescita del 161%, ipotesi di fusione con Tesla e azioni SPCX
Staking flessibile o a termine su WEEX? Le probabilità che fanno la differenza
xStocks crypto spiegati: cosa sono le azioni tokenizzate, come funzionano e cosa dovrebbero controllare i detentori
Funding rate e open interest di BTC: cosa misura ciascuno e come leggerli insieme
Cos’è la criptovaluta Pearl (PRL) e come funziona il suo mining?


