
Analisi post-mortem dei token 2025: 84% al picco al lancio, un progetto ad alta capitalizzazione diventa l’epicentro di un «rug pull»?

 Preferiti su Google


Titolo originale: 113 lanci di token. Raccolti 1,3 mld $+. Un modello che li uccide tutti
Fonte originale: Solus Group
Traduzione originale: CryptoLeo, Odaily Planet Daily
Nota dell’editor: in una recente analisi, l’analista Ash ha affermato in un post molto seguito che, tra i nuovi token del 2025 emessi tramite TGE, più di 100, 84,7% aveva un FDV inferiore a quello registrato al TGE. L’FDV mediano di questi token è sceso di 71% dall’emissione (calo mediano della capitalizzazione di mercato pari a 67%). Solo 15% dei token ha registrato un aumento dell’FDV rispetto al TGE. Nel complesso, la maggior parte dei token di nuova emissione nel 2025 rientra nella categoria dei «prezzi al picco al TGE».
Partendo da questi dati, è stato individuato un articolo ancora più interessante (di Solus Group), che ha analizzato l’andamento post-TGE di 113 token del 2025, insieme ai loro finanziamenti, all’attività delle community e alla correlazione con le quotazioni sugli exchange. La ricerca ha rivelato che fattori comunemente considerati indicatori della qualità di un progetto, come finanziamenti elevati, community attive e quotazioni sugli exchange, incidono poco sulla performance del token. In passato selezionavamo i progetti migliori in base a questi criteri, ma nel 2025 questo modello di valutazione dei progetti si è «inceppato». Ecco alcuni dati particolarmente significativi:
-I progetti con un prezzo di trading inferiore al prezzo IDO hanno registrato ricavi medi pari a 1,36 mln $.
-I progetti con un prezzo di trading superiore al prezzo IDO hanno registrato ricavi medi pari a 790 mila $.
Tutti questi progetti hanno però ricevuto il sostegno dei venture capitalist: un segnale che il mercato attribuisce più valore all’hype che ai risultati, alle narrazioni che ai dati e alle promesse che al prodotto stesso. Il Web3 non può più fingere che «vada tutto bene» né spacciare il traffico dei bot per «crescita». Naturalmente, questo articolo presenta solo alcune conclusioni statistiche e non costituisce uno standard universale per tutti i progetti. I buoni progetti e i finanziamenti ingenti possono ancora indicare la direzione del settore crypto.
Finanziamenti per 2 mln $, partecipazione dei principali VC, 500k follower nella community, quotazione sui principali exchange, entusiasmo senza precedenti nel primo giorno di trading, festa su Discord e celebrazioni sui social media.
In un articolo precedente abbiamo svelato la verità dietro un ROI di 0.96x: nel 2025, in media, ogni token era di fatto morto alla partenza, a dimostrazione del fallimento del sistema. Ora abbiamo analizzato 113 casi di lancio di token dal 2025, raccogliendo dati inconfutabili a sostegno di questa tesi: dati che la maggior parte dei founder non osa affrontare.
I risultati della ricerca sono scioccanti: finanziamenti ingenti non servono, una community enorme è irrilevante e nessuna delle variabili che cercate di ottimizzare ha valore statistico.
Ma sotto la superficie si nasconde una verità ancora più inquietante, che continua a tormentare molti founder: l’attuale situazione dei ricavi dei progetti è un segnale ribassista. Il prezzo dei token dei progetti redditizi è inferiore a quello dei progetti non redditizi: una dinamica che può decretarne la vita o la morte. Se la redditività continua a essere penalizzata e la speculazione premiata, l’intero settore non sopravvivrà.
Nota dell’editor: in precedenza, Solus Group aveva pubblicato dati secondo cui, per i progetti lanciati nel 2025, il ROI medio dei progetti al Token Generation Event (TGE) era pari a 0.96 dal primo giorno, il che indicava che il lancio del prodotto partiva già in perdita.
La trappola dei dati per i founder: il paradosso dei finanziamenti, raccogliere molto non dà un vantaggio al token
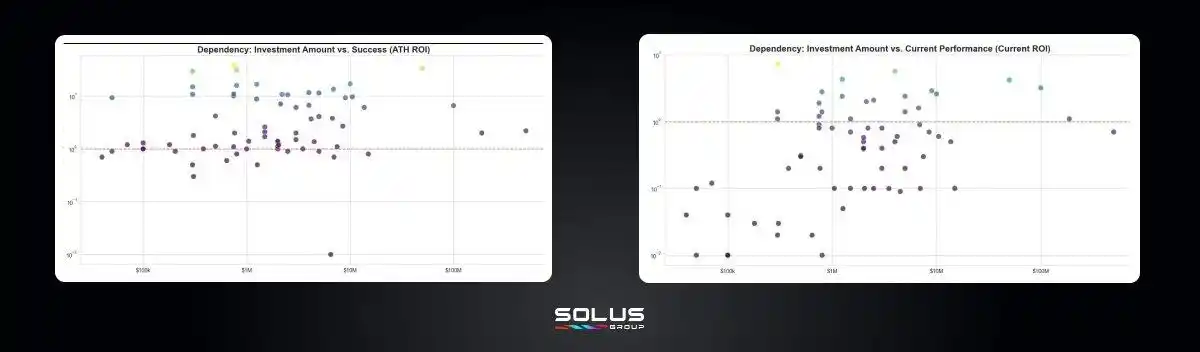
Correlazione tra finanziamenti e performance dei token: 0.04, statisticamente trascurabile.
I progetti con 10 mln $ di finanziamenti hanno performance identiche a quelli con 1 mln $ di finanziamenti. Il grafico sopra lo dimostra: a prescindere dall’importo raccolto, la distribuzione dei token nelle varie fasce di ROI è casuale. Progetti con performance eccellenti come Myshell, B² Network, Bubblemaps, Mind Network, Particle Network e Creator.Bid (che hanno visto le valutazioni aumentare da 10x a 30x ai rispettivi ATH) hanno raccolto tra 300.000 $ e 3 mln $. Nel frattempo, progetti come Boundless e Analog, che hanno raccolto più di 10 mln $, hanno registrato un multiplo di appena circa 1x.
Le performance attuali dei token sono ancora peggiori: la maggior parte ha un ROI inferiore a 1x, a prescindere dall’entità dei finanziamenti. Per esempio, i token di progetti che hanno raccolto tra 5 mln $ e 100 mln $ hanno un ROI compreso tra 0.1x e 0.7x (tra cui Fleek, Pipe Network e Sahara AI), in linea con quello dei progetti finanziati con importi minimi.
La realtà è questa: raccogliere molto accelera la morte del token di un progetto.
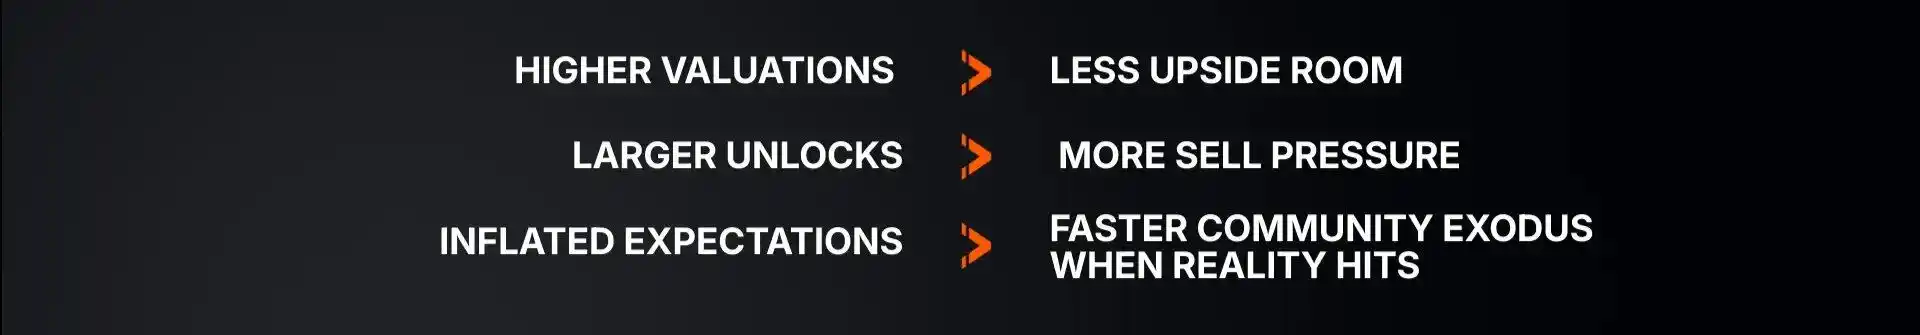
I progetti con meno finanziamenti ($300,000 to $5 million) ottengono un ROI maggiore per ogni dollaro raccolto, agiscono più rapidamente, cambiano rotta a costi inferiori e non vengono travolti dal calendario trimestrale di sblocco dei token dei VC, in cui un grande sblocco può cancellare i guadagni del progetto.
Se puntate a 10 mln $ per «competere», vi state preparando a fallire.
Il mito dei fan: anche una grande community di progetto è solo una «tigre di carta»
Le statistiche di un seguito sui social media di 500,000 e 50,000 persone sono identiche.
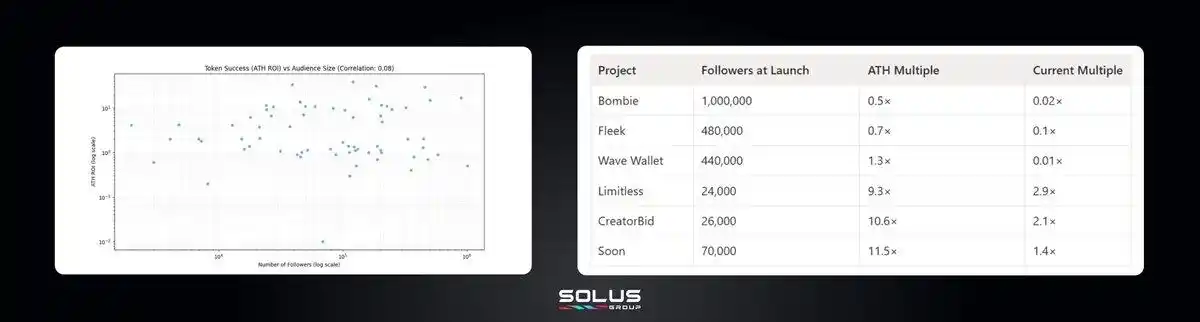
Correlazione: 0.08 (ATH del token) e -0.06 (situazione attuale del token)
I dati mostrano che il numero di follower non permette di prevedere la performance dei token: i progetti con una grande base di fan ottengono risultati contrastanti — alcuni decollano, altri crollano — e lo stesso vale per i progetti con un pubblico più piccolo; non ci sono tendenze, schemi né correlazioni.
Il gruppo Discord di cui fai parte non è una community: è un pubblico speculativo pronto ad andarsene.
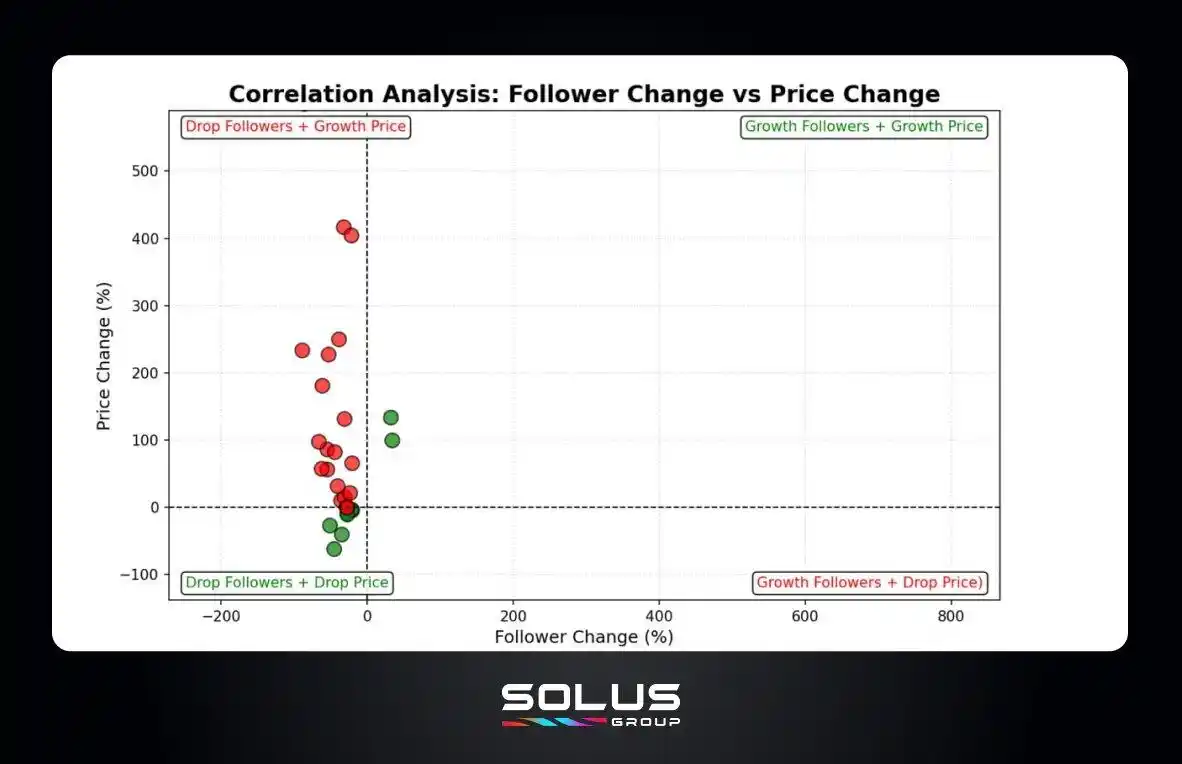
La realtà è questa: è il prezzo a guidare lo sviluppo della community, non la community a trainare il prezzo.
Quando il prezzo crolla, i follower spariscono. Il grafico lo dimostra: il quadrante in basso a sinistra (meno follower e calo dei prezzi) è molto affollato. Quando il prezzo sale, a volte aumentano anche i follower, ma non è una regola.
Questo significa che:
La tua «community attiva» non si è mai davvero interessata al prodotto: le interessa l’andamento del prezzo del token. Quando la performance del token delude, se ne va; la crescita della community è un indicatore ritardato, non anticipatore.
Non è solo una teoria, ma una posizione espressa pubblicamente da @belizardd (ricercatore/trader/KOL):
La maggior parte delle persone è qui esclusivamente per speculare, non per il prodotto. Troviamo pochi protocolli che ottengono buoni risultati dopo il TGE e, perlopiù, hanno un FDV iniziale del token basso, hanno raccolto importi modesti e offrono airdrop generosi. A dire il vero, al momento non mi butterei ciecamente su niente. Il rapporto rischio/rendimento non vale la pena: aspetto semplicemente che il mercato si riprenda.
Gli speculatori sanno che il gioco è finito. Aspettano per vedere come evolve la situazione. Nel frattempo, il founder continua a destinare 60% del budget ai bot di Discord, ai giveaway su Twitter e alle promozioni dei KOL, bruciando denaro in metriche statisticamente irrilevanti.
La vera domanda è: «Se domani il token crolla del 50%, quante persone resteranno?»
Risposta: quasi nessuna.
La trappola del prezzo dei token: attenzione a sopravvalutazione e sottovalutazione
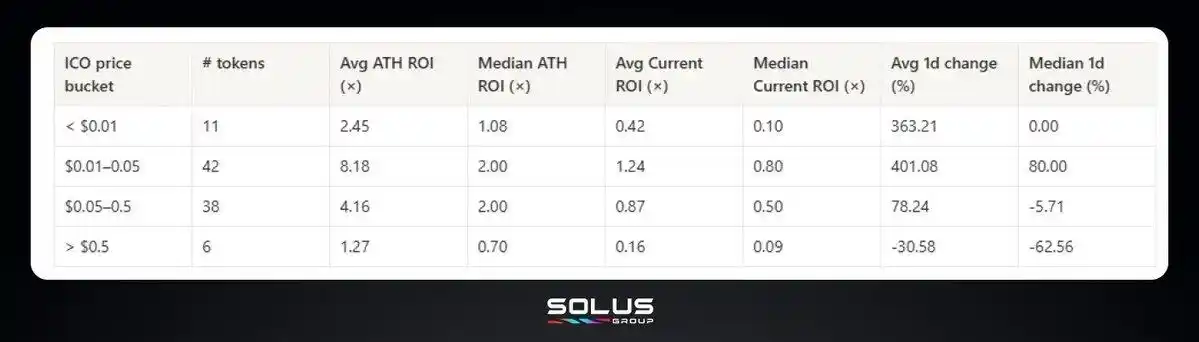
Rendimento mediano dell’investimento calcolato in base al prezzo di quotazione del token:
· Sotto 0,01 $: 0.1x (perdita del 90%)
· Da 0,01 $ a 0,05 $: 0.8x (fascia sostenibile)
· Da 0,05 $ a 0,50 $: 0.5x (perdita del 50%)
· Oltre 0,50 $: 0.09x (perdita del 91%)
Ripetiamolo:
Un prezzo di emissione del token inferiore a 0,01 $ non lo rende «più accessibile»: ti rende solo una moneta a basso prezzo che attira capitali a caccia di profitti e soggetti a rapidi pump and dump.
Un prezzo superiore a 0,50 $ non rende il tuo token «premium»: lo fa solo apparire sopravvalutato. Un prezzo del token troppo alto farà crollare il mercato retail e le balene non lo compreranno.
La fascia di prezzo da 0,01 $ a 0,05 $ è l’unica sostenibile: è abbastanza alta da segnalare la legittimità del progetto e abbastanza bassa da lasciare spazio alla crescita. In questa fascia di prezzo, su 97 progetti, solo 42 hanno registrato una performance mediana positiva del token.
Se la tua tokenomics fissa la valutazione a 0,003 $ o 1,20 $, smetti di ricalibrarla. I dati indicano che il tuo progetto è già fallito.
Prezzo di --
Panorama del settore: smettete di costruire per il 2021
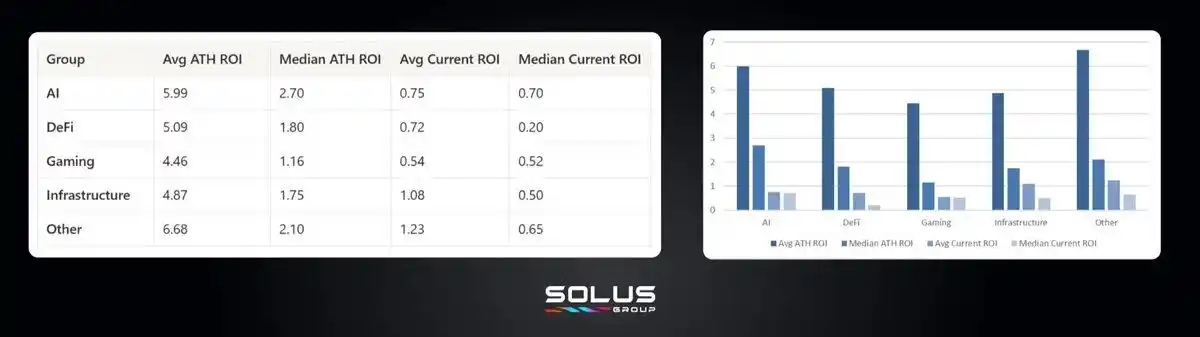
Perdente: gaming
ROI medio all’ATH: 4.46x (il più basso)
ROI mediano attuale: 0.52x
I token GameFi sono come biglietti della lotteria: li usi una volta e poi li dimentichi per sempre.
Trappola: DeFi
ROI medio all’ATH: 5.09x (sembra ottimo)
ROI mediano attuale: 0.2x (disastroso)
Il rialzo iniziale dei prezzi della DeFi, seguito dal crollo, è stato più estremo che in qualsiasi altro settore, evidenziando il divario brutale tra hype e realtà.
Vincitore: AI
ROI medio all’ATH: 5.99x (rialzo più forte)
ROI mediano attuale: 0.70x (migliore tenuta)
I prezzi dei token AI sono schizzati in alto e si sono mantenuti stabili. Questa tendenza dimostra una certa tenuta e attira di conseguenza capitali.
Se sviluppi un progetto GameFi, per ottenere risultati mediocri dovrai eseguire dieci volte meglio della media. Se operi nella DeFi, preparati a rialzi rapidi e crolli ripidi. Nel settore AI il mercato offrirà opportunità, ma solo se saprai mantenere le promesse. I requisiti per le infrastrutture sono ancora più severi: rispetto alle normali applicazioni decentralizzate, come gli agenti AI, consumerai più tempo e risorse, mentre il tuo ROI mediano attuale è leggermente inferiore a quello del settore GameFi, universalmente disprezzato.
I dati non si interessano al progetto che ti appassiona.
Panoramica dei dati IDO/IEO: una buona piattaforma non può salvare un progetto
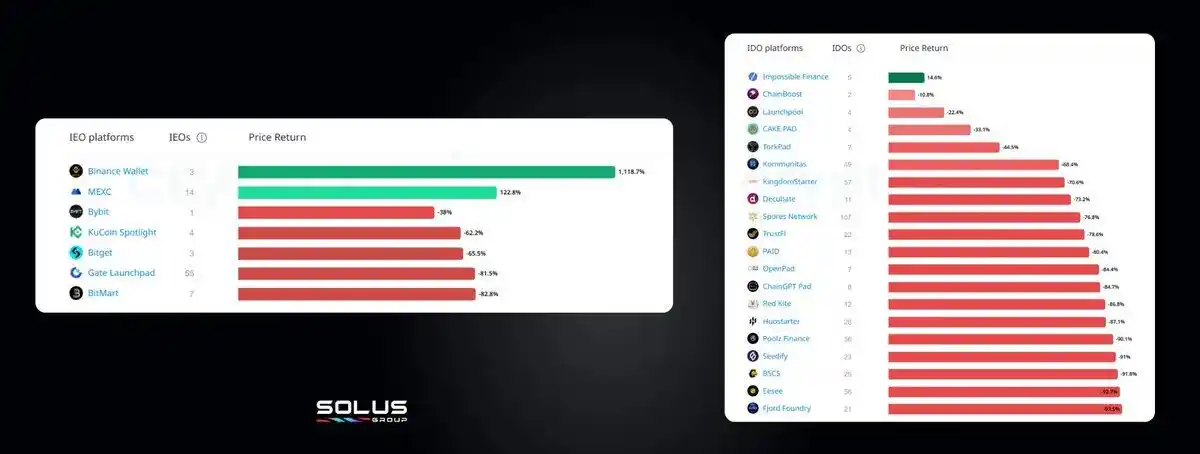
Hai passato mesi a stringere contatti, solo per ottenere un posto su Binance Launchpad o un’allocazione IDO di primo livello, convinto che superare i filtri della piattaforma fosse una garanzia di protezione. I dati dimostrano il contrario.
Piattaforme IDO: quasi tutti i progetti sono in perdita
Solo un progetto su 5 piattaforme IDO ha un rendimento di +14,6%, tutto qui. I rendimenti di tutti gli altri progetti vanno da -70% a -93%.
Il cosiddetto «Launchpad avanzato» non ha protetto gli acquirenti, ma ha piuttosto offerto loro un modo per perdere denaro.
Piattaforma IEO: la massima espressione del bias di sopravvivenza
Il wallet di Binance ha mostrato un rendimento di 11x. Sembra incredibile, ma è stato registrato solo 3 volte: il campione è troppo piccolo. MEXC ha registrato un rendimento di +122,8% più di 14 emissioni: un campione più ampio, ma comunque un valore anomalo. E tutti gli altri progetti? Sotto le aspettative. Il token IEO di Bybit ha registrato una perdita del 38%, mentre altri progetti hanno subito perdite ancora più gravi.
Questo dimostra che:
La selezione delle piattaforme è come una lotteria con un branding migliore. Le vittorie di pochi valori anomali distorcono la media e i cali successivi alla distribuzione dei token interessano la maggior parte dei token. La «commissione per il servizio di selezione» che paghi — tramite relazioni, commissioni di quotazione o allocazioni di token — non può proteggere in modo affidabile il ROI dei token.
Le piattaforme non possono salvare i token scadenti, né aiutare quelli buoni.
Riflessioni sul 2025 e uno sguardo al 2026
I progetti nati nel 2025 hanno fallito a ogni livello.
Layer Zero: fondamenta
Problema: «Tokenomics speculativa». Vendere token senza criterio in mercati illiquidi, senza un modello di ricavi organico che possa assorbire l’impatto.
Layer One: raccolta fondi
Problema: «Prima si modifica il PDF, poi si affronta il problema».
Layer Two: marketing
Problema: il modello KOL, con utenti ingaggiati tramite eserciti di account a pagamento che scompaiono senza lasciare traccia quando finiscono i pagamenti.
Layer Three: liquidità
Problema: dare per scontato che la liquidità aumenti con l’hype, quando non è così: gli investitori istituzionali aspettano prove concrete.
Layer Four: fidelizzazione degli utenti
Problema: nessuna infrastruttura per la fidelizzazione. La «community del progetto» è composta da 10,000 utenti Telegram che ti abbandoneranno entro 90 giorni.
Il 2026 non dovrebbe riproporre vecchi schemi. Alla base c’è un problema più profondo: l’infrastruttura è davvero importante, ma anche con un’infrastruttura perfetta il tempismo è tutto. Come ha affermato Ivan Paskar, Growth Lead di Altius Labs:
Un token non può riparare ciò che è rotto: amplifica la realtà. Tempismo giusto = amplificazione dello slancio. Tempismo sbagliato = anni di lavoro cancellati all’istante. La maggior parte dei team non fallisce nella progettazione del token, ma perché valuta male la fase e il contesto macro in cui si trova. Il tempismo non è un dettaglio: è tutto.
Cosa dovrebbero fare i progetti nel 2026
Per sopravvivere non bisogna seguire il vecchio copione, ma scriverne uno nuovo.
1. Progettazione meticolosa
Puntate a raccogliere tra 300 mila $ e 5 mln $: è qui che il ROI per ogni dollaro investito è migliore. Più fondi = più problemi.
2. Costi di sopravvivenza
Prezzo iniziale tra 0,01 $ e 0,05 $. A prezzi diversi è difficile sopravvivere. Se la tua tokenomics non rientra in questa fascia, c’è qualcosa che non va.
3. Prima il prodotto, poi il token
Se non riesci a spiegare in una frase perché esiste il tuo token, allora non dovrebbe esistere. Prima l’utilità, poi la speculazione.
4. Ignorare le metriche di vanità
Il numero di follower è una distrazione: l’attività dei wallet, il tasso di fidelizzazione e il reddito per utente sono le metriche chiave.
5. Realismo di settore
Comprendi il tasso di fallimento del tuo settore prima di scrivere codice. GameFi richiede un’efficienza di esecuzione doppia per raggiungere il pareggio. L’AI ha il vento in poppa, a patto che tu sappia mantenere le promesse.
6. Integrarsi o morire
Si avvicina l’era delle fusioni e acquisizioni. Se non riesci a crescere in modo indipendente, trova un acquirente. Essere acquisiti non è un fallimento: è una mossa intelligente.
Questi sei principi sono fondamentali. Ma la verità è che il copione standard è superato: non esiste più un modello valido per tutti.
Questo contenuto è fornito a solo scopo informativo generale e non costituisce consulenza finanziaria, di investimento, legale o fiscale. Qualsiasi evento, ricompensa, promozione online o informazione correlata menzionata nel presente documento non deve essere considerata una raccomandazione, una sollecitazione o un invito ad acquistare, vendere, fare trading o altrimenti negoziare criptovalute. Le criptovalute sono altamente volatili e possono comportare perdite. La disponibilità dei servizi, dei prodotti e degli eventi correlati di WEEX può variare a seconda della regione. È tua responsabilità assicurarti che la tua partecipazione sia conforme alle leggi e ai regolamenti locali applicabili.
Potrebbe interessarti anche

Alibaba Cloud presenta AgentLoop Audit, uno strumento di audit della sicurezza per agenti AI

Petrobras guadagna 10 miliardi di dollari, ma paga meno dividendi dei concorrenti

Abu Dhabi XRG ottiene partecipazione nel giacimento di gas offshore Loran in Venezuela

L'utile di Shell è stato di 9,8 miliardi di dollari nel secondo trimestre

SlowMist rileva attività di assunzione fraudolente, codice GitHub malevolo inganna gli sviluppatori
Attacchi alla supply chain colpiscono PyPI/npm/crates.io: oltre 34 pacchetti malevoli presi di mira sviluppatori di criptovalute e IA
Scandalo sulla vendita dei token MOVE da parte del fornitore di liquidità: contratti segreti, consulenti ombra e intermediari nascosti

Svelato lo scandalo della svendita di token di Movement: contratti segreti, consulenti ombra e intermediari nascosti

NEAR aggiunge margine incrociato ai perpetui riservati alimentati da Hyperliquid

Protocollo DeFi chiuso: ciò che resta recuperabile

Bitcoin: Per Michael Saylor, è meglio conservarlo piuttosto che usarlo per pagare gli acquisti

Un bot di Solana trasforma 12.000 dollari in 1,4 miliardi di volume di scambi mentre la liquidità falsa inonda Raydium

Robinhood ottiene la licenza di Dubai per il trading di Bitcoin e azioni

Meta accumula 825 miliardi di dollari in impegni per l'IA entro il 2036

Cardano Academy partecipa al corso blockchain dell'UNIC con 25 posti sponsorizzati

Blast, Blur, Step Finance, Radiant: Oltre 80 progetti crypto hanno chiuso nel 2026

Una demo del vault di privacy di Midnight necessita di firmatari esterni per rilasciare token Ethereum

Cosa devono fare gli eredi per prelevare legalmente le criptovalute lasciate dopo la morte di un familiare?

Ripple collabora con l'azienda di pagamenti da 10 miliardi di dollari Arf per espandere l'uso di RLUSD su XRPL

Intervista di Sun Yuchen e Jin Ming: Come formare il proprio approccio agli investimenti e alla vita?

Quali token DeFi hanno registrato performance indipendenti durante i due mesi di stagnazione di Bitcoin?

La Colombia cattura una rete che ha riciclato 42 milioni di USD con criptovalute

AI come "cattivo", l'assicurazione DeFi ha bisogno di un test di stress

Le regole di recupero di Qubic richiedono controlli di proprietà anche per i fondi non rubati in portafogli vulnerabili

SKY-001 AI: 51-125 volte più veloce e 150-210 volte più economico

Delphi Digital: perché la speculazione è il tema del prossimo decennio

Solana punta a una finalità più veloce, mentre Wall Street riduce il denaro da muovere

Conferenza Blockchain TUM: Informazioni e relatori

Oltre il mercato delle previsioni: come determinare se un evento farà salire o scendere il Bitcoin?

NEAR co-fondatore discute la nuova strategia economica AI: dal trading cross-chain all'AI privacy, il prossimo passo è far gestire il mercato agli agenti AI?
Alibaba Cloud presenta AgentLoop Audit, uno strumento di audit della sicurezza per agenti AI
Petrobras guadagna 10 miliardi di dollari, ma paga meno dividendi dei concorrenti
Abu Dhabi XRG ottiene partecipazione nel giacimento di gas offshore Loran in Venezuela
L'utile di Shell è stato di 9,8 miliardi di dollari nel secondo trimestre
SlowMist rileva attività di assunzione fraudolente, codice GitHub malevolo inganna gli sviluppatori
Attacchi alla supply chain colpiscono PyPI/npm/crates.io: oltre 34 pacchetti malevoli presi di mira sviluppatori di criptovalute e IA
Contenuti
Ultimi articoli

Ultimi listing di monete su WEEX


