
การ Liquidation สินเชื่อที่มีคริปโตเป็นหลักประกัน: ควรชำระคืนหรือเพิ่มหลักประกัน?

 เลือกเราขึ้น Google


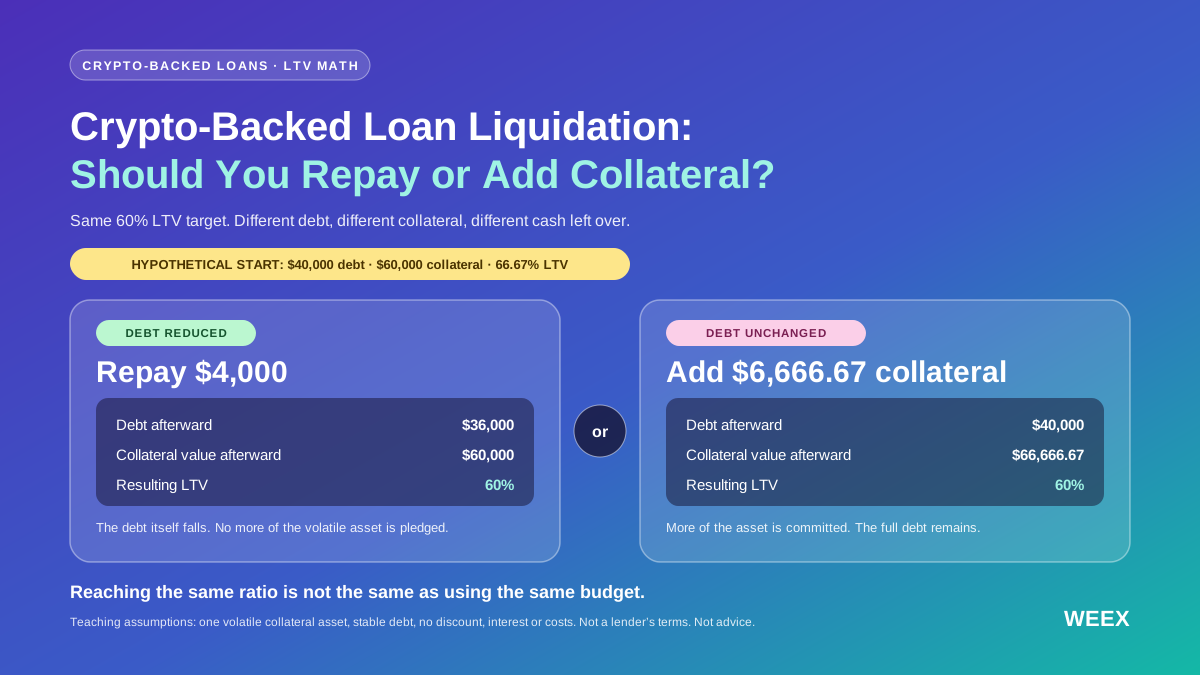
สินเชื่อที่มีคริปโตเป็นหลักประกันเสี่ยง Liquidation: ชำระคืนหรือเพิ่มหลักประกัน?
โดยทั่วไป การชำระคืนสินเชื่อที่มีคริปโตเป็นหลักประกันบางส่วนช่วยลด loan-to-value หรือ LTV ได้มีประสิทธิภาพต่อเงินที่ใช้ 1 ดอลลาร์มากกว่าการเพิ่มหลักประกันที่มีมูลค่าเท่ากัน อย่างไรก็ตาม การเพิ่มหลักประกันก็อาจเหมาะสม หากมี สินทรัพย์ ที่เข้าเกณฑ์อยู่แล้ว และต้องการเก็บเงินกู้ไว้ใช้ แต่การตัดสินใจขึ้นอยู่กับแหล่งที่มาของเงินชำระคืน กฎการประเมินมูลค่าของผู้ให้กู้ เงื่อนไขดอกเบี้ย และธุรกรรมจะเสร็จสิ้นได้ก่อนที่อาจเกิด liquidation หรือไม่
เรามองว่าผู้กู้ควรเปรียบเทียบ หนี้ หลักประกัน และเงินสำรองที่ยังเข้าถึงได้หลังดำเนินการแต่ละแบบ แทนที่จะเลือกเพียงปุ่มที่ทำให้คะแนนสุขภาพสินเชื่อที่แสดงอยู่ดีขึ้น การเติมหลักประกันอาจช่วยเพิ่มระยะผ่อนผันโดยที่หนี้ทั้งก้อนยังคงเดิม การนำสินทรัพย์มาเพิ่มเป็นหลักประกันซ้ำ ๆ เพื่อรักษาสินเชื่อที่มีขนาดใหญ่เกินไป อาจทำให้การกู้ยืมที่จัดการได้กลายเป็นความเสี่ยงที่ใหญ่กว่ามาก
อะไรทำให้สินเชื่อที่มีคริปโตเป็นหลักประกันถูก Liquidation?
สินเชื่อที่มีคริปโตเป็นหลักประกันอาจถูก liquidation เมื่อสถานะการกู้ยืมทะลุเกณฑ์ความเสี่ยงที่กำหนด จากนั้นผู้ให้กู้หรือโปรโตคอลอาจใช้หลักประกันเพื่อชำระหนี้ตามกฎของตน
การคำนวณพื้นฐานคือ:
LTV = หนี้คงค้าง / มูลค่าหลักประกันที่รับรู้
ตัวอย่างเช่น:
$40,000 / $60,000 = 66.67% LTV
หนี้คงค้างอาจรวมดอกเบี้ยที่สะสมแล้ว ส่วนมูลค่าหลักประกันที่รับรู้หมายถึงมูลค่าที่ใช้ในการคำนวณความเสี่ยงของสินเชื่อ ไม่จำเป็นต้องเท่ากับตัวเลขที่แสดงบน exchange อื่น
คำแนะนำเกี่ยวกับสุขภาพสินเชื่อของสินเชื่อจาก Coinbase ระบุว่าดอกเบี้ยที่ยังไม่ได้ชำระจะรวมอยู่ในหนี้คงค้าง และเกณฑ์ liquidation แตกต่างกันไปตามตลาดของหลักประกัน ผู้กู้ควรใช้เกณฑ์ที่แสดงสำหรับสินเชื่อของตนเอง
เกณฑ์แจ้งเตือนก็แตกต่างจากเกณฑ์ liquidation เช่นกัน การได้รับการแจ้งเตือนไม่ได้ยืนยันว่าจะมีช่วงเวลาที่แน่นอนให้ตอบสนอง
สำหรับการกู้ยืมผ่านโปรโตคอล เมื่อสถานะทะลุเกณฑ์ ผู้ชำระบัญชีบุคคลที่สามอาจดำเนินการกับสถานะนั้นได้ Morpho อธิบายทั้งการ liquidation บางส่วนและทั้งหมด โดยขึ้นอยู่กับสถานะและธุรกรรม
เป้าหมายในทางปฏิบัติคือการสร้างระยะเผื่อที่มีนัยสำคัญขึ้นมาใหม่ ก่อนจะถึงจุดดังกล่าว
เริ่มจากสินเชื่อหนึ่งรายการและเป้าหมายที่ชัดเจน
ลองพิจารณาสินเชื่อสมมติที่มียอดคงเหลือปัจจุบันดังต่อไปนี้
| รายการวัด | มูลติที่สมมติ |
|---|---|
| หนี้คงค้าง | $40,000 |
| มูลค่าหลักประกันที่รับรู้ | $60,000 |
| LTV ปัจจุบัน | 66.67% |
| เกณฑ์ liquidation เพื่อประกอบตัวอย่าง | 80% |
| LTV เป้าหมายที่ผู้กู้เลือก | 60% |
ตัวเลขเหล่านี้เป็นสมมติฐานเพื่อการอธิบาย ไม่ใช่เงื่อนไขที่ผู้ให้กู้เสนอหรือ LTV ที่แนะนำ
สำหรับการคำนวณด้านล่าง สมมติว่ามีสินทรัพย์หลักประกันที่ผันผวนหนึ่งรายการ หนี้เป็นสกุลดอลลาร์ที่มีมูลค่าคงที่ ไม่มีส่วนลดมูลค่าหลักประกัน และไม่มีต้นทุนธุรกรรม ในช่วงแรกจะตรึงดอกเบี้ยไว้ เพื่อให้เปรียบเทียบสองแนวทางได้อย่างชัดเจน
หากไม่ดำเนินการใด ๆ หลักประกันที่มีมูลค่า $60,000 จะถึงขอบเขต 80% ตามตัวอย่างเมื่อมูลค่าลดลงเหลือ $50,000:
มูลค่าหลักประกัน ณ จุด Liquidation = หนี้คงค้าง / LTV ณ จุด Liquidation
$40,000 / 80% = $50,000
นั่นหมายถึงมูลค่าลดลง 16.67% จากระดับปัจจุบัน:
การลดลงของราคาจนถึงขอบเขต = 1 - (มูลค่าหลักประกัน ณ จุด Liquidation / มูลค่าหลักประกันปัจจุบัน)
1 - ($50,000 / $60,000) = 16.67%
ขณะนี้ผู้กู้มีสองวิธีที่จะทำให้ LTV อยู่ที่ 60%: ลดหนี้ด้วยการชำระคืน หรือเพิ่มหลักประกันที่รองรับหนี้
ตลอดตัวอย่างนี้ สามารถป้อนเปอร์เซ็นต์ลงในเครื่องคิดเลขในรูปทศนิยมได้: 60% เท่ากับ 0.60 และ 80% เท่ากับ 0.80
ต้องชำระคืนเท่าไรจึงจะถึง LTV เป้าหมาย?
หากชำระคืนด้วยเงินที่ไม่ได้มาจากหลักประกันที่นำไปค้ำไว้ จำนวนเงินที่ต้องชำระคือ:
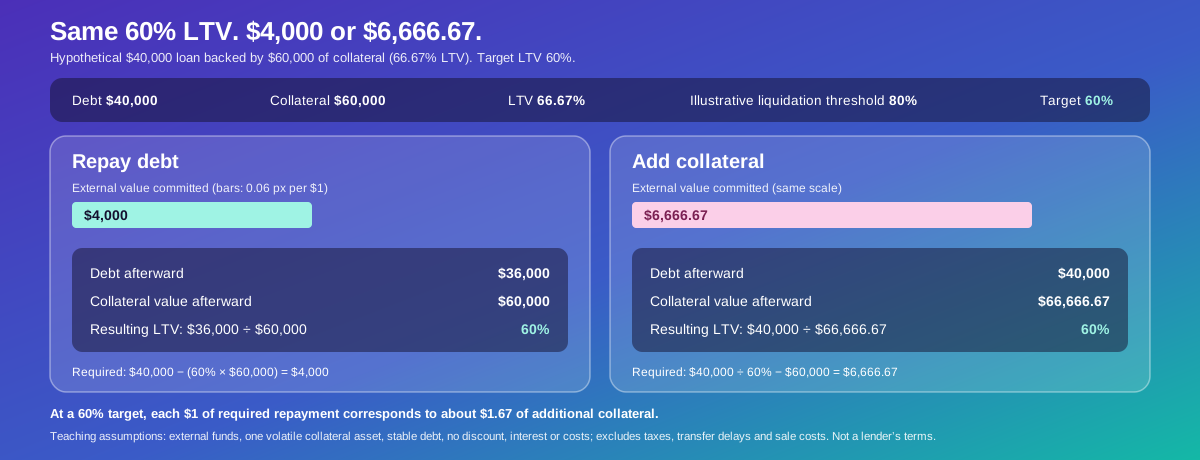
ยอดชำระคืนที่ต้องใช้ = หนี้ปัจจุบัน - (LTV เป้าหมาย × มูลค่าหลักประกันปัจจุบัน)
จากตัวอย่าง:
$40,000 - (60% × $60,000) = $4,000
หลังชำระคืน $4,000 หนี้จะลดลงเหลือ $36,000 และหลักประกันยังคงมีมูลค่า $60,000
LTV หลังชำระคืน = $36,000 / $60,000 = 60%
การดำเนินการนี้ลดหนี้สินโดยตรง โดยไม่ต้องนำสินทรัพย์ที่ผันผวนมาเป็นหลักประกันเพิ่ม
อย่างไรก็ตาม การชำระคืนต้องเสร็จสมบูรณ์และได้รับการบันทึกเข้าบัญชีจริง การซื้อสินทรัพย์ที่ใช้ชำระคืน การส่งเงิน หรือการส่งธุรกรรม ไม่ได้หมายความว่ายอดสินเชื่อจะเปลี่ยนแปลงทันทีเสมอไป
ราคา --
หากเลือกเพิ่มหลักประกัน ต้องเพิ่มเท่าไร?
หากเติมหลักประกันด้วยสินทรัพย์ชนิดเดียวกัน และใช้วิธีประเมินมูลค่าแบบเดียวกัน:
มูลค่าหลักประกันที่ต้องเพิ่ม = (หนี้ปัจจุบัน / LTV เป้าหมาย) - มูลค่าหลักประกันปัจจุบัน
ตัวอย่างนี้ต้องเพิ่ม:
($40,000 / 60%) - $60,000 = $6,666.67
หนี้ยังคงอยู่ที่ $40,000 ขณะที่มูลค่าหลักประกันที่รับรู้เพิ่มขึ้นเป็นประมาณ $66,666.67
| ผลลัพธ์ | ชำระหนี้ | เพิ่มหลักประกัน |
|---|---|---|
| มูลค่าภายนอกที่นำมาใช้ | $4,000 | $6,666.67 |
| หนี้หลังดำเนินการ | $36,000 | $40,000 |
| มูลค่าหลักประกันหลังดำเนินการ | $60,000 | $66,666.67 |
| LTV หลังดำเนินการ | 60% | 60% |
การไปถึงเป้าหมายเดียวกันต้องใช้มูลค่ามากกว่าหากเลือกเพิ่มหลักประกัน
ในแบบจำลองอย่างง่ายนี้:
การเติมหลักประกันที่ต้องใช้ = ยอดชำระคืนจากเงินภายนอกที่ต้องใช้ / LTV เป้าหมาย
$4,000 / 60% = $6,666.67
เมื่อกำหนดเป้าหมายที่ 60% การชำระคืนทุก 1 ดอลลาร์จะเทียบได้กับการเพิ่มหลักประกันประมาณ $1.67
นี่เป็นการเปรียบเทียบผลต่อบัญชีงบดุล โดยยังไม่รวมต้นทุนขายสินทรัพย์ ภาษี ความล่าช้าในการโอน หรือการที่ผู้กู้มีหลักประกันที่เข้าเกณฑ์อยู่แล้วหรือไม่
LTV เป้าหมายเดียวกันให้ระยะเผื่อการปรับราคาลดลงเท่ากันหรือไม่?
ภายใต้สมมติฐานข้างต้น ใช่ หากหนี้คงที่และหลักประกันทุกรายการเคลื่อนไหวเป็นเปอร์เซ็นต์เท่ากัน ทั้งสองสถานะที่เริ่มต้นด้วย LTV 60% จะถึงขอบเขต 80% หลังหลักประกันลดลง 25%
ความสัมพันธ์คือ:
การลดลงของราคาจนถึงขอบเขต = 1 - (LTV ปัจจุบัน / LTV ณ จุด Liquidation)
ดังนั้น:
1 - (60% / 80%) = 25%
การทดสอบภาวะตึงเครียดต่อไปนี้ใช้กับทั้งสองแนวทางที่มุ่งสู่ LTV เป้าหมาย
| หลักประกันลดลงเพิ่มเติม | LTV หลังการเปลี่ยนแปลง |
|---|---|
| 0% | 60.00% |
| 10% | 66.67% |
| 20% | 75.00% |
| 25% | 80.00% |
ตัวเลข 25% แสดงขอบเขตทางคณิตศาสตร์ ไม่ใช่ระดับการขาดทุนที่ผู้กู้สามารถรอให้เกิดขึ้นได้อย่างปลอดภัย ดอกเบี้ย ความล่าช้าในการดำเนินการ และความแตกต่างในการประเมินมูลค่า อาจทำให้ระยะเผื่อที่ใช้งานได้ลดลง
ประเด็นนี้ยังช่วยแก้ความเข้าใจผิดที่พบบ่อย: ในตัวอย่างนี้ การชำระคืนมีต้นทุนต่ำกว่าในการไปถึงเป้าหมาย แต่ไม่ได้สร้างระยะเผื่อเป็นเปอร์เซ็นต์ที่มากขึ้นในทันที เมื่อทั้งสองแนวทางสิ้นสุดที่ LTV เดียวกัน
หนี้คงเหลือและสินทรัพย์ที่นำไปผูกมัดของทั้งสองแนวทางแตกต่างกัน ซึ่งมีผลต่อการตัดสินใจในขั้นต่อไป
ถ้ามีเงิน $10,000 เท่ากันเพื่อเลือกทำอย่างใดอย่างหนึ่งล่ะ?
การเปรียบเทียบโดยใช้งบเท่ากันตอบคำถามอีกข้อหนึ่ง
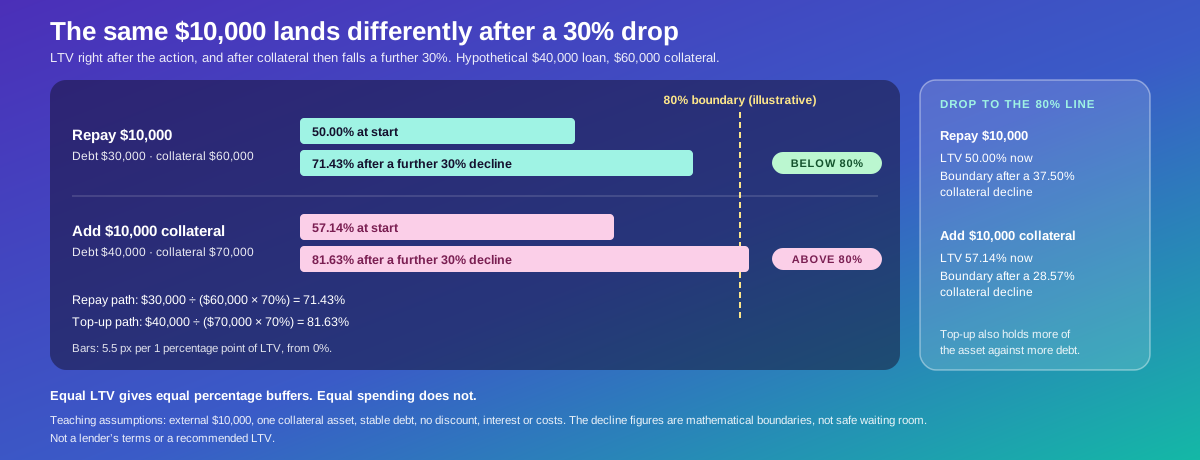
สมมติว่าผู้กู้มีเงินจากภายนอก $10,000 และเลือกใช้เงินทั้งหมดเพื่อชำระหนี้ หรือซื้อและนำหลักประกันเพิ่มมูลค่า $10,000
| รายการวัด | ชำระคืน $10,000 | เพิ่มหลักประกัน $10,000 |
|---|---|---|
| หนี้คงเหลือ | $30,000 | $40,000 |
| มูลค่าหลักประกัน | $60,000 | $70,000 |
| LTV | 50.00% | 57.14% |
| ราคาที่ลดลงได้ก่อนถึงขอบเขต 80% ที่สมมติ | 37.50% | 28.57% |
เมื่อใช้เงินจากภายนอกเท่ากัน การชำระคืนทำให้ LTV ต่ำกว่าและมีระยะเผื่อราคาลดลงเริ่มต้นที่มากกว่า
เมื่อหลักประกันลดลงอีก 30% จะเห็นความแตกต่างได้ชัดเจน
สำหรับแนวทางชำระคืน:
LTV หลังราคาลดลง = หนี้คงเหลือ / มูลค่าหลักประกันหลังราคาลดลง
$30,000 / ($60,000 × 70%) = 71.43%
สำหรับแนวทางเติมหลักประกัน:
$40,000 / ($70,000 × 70%) = 81.63%
แนวทางเติมหลักประกันทะลุขอบเขตที่ใช้ประกอบตัวอย่าง ขณะที่แนวทางชำระคืนยังอยู่ต่ำกว่าขอบเขต
มีข้อแลกเปลี่ยนทางเศรษฐกิจอยู่ด้วย: การซื้อหลักประกันเพิ่มทำให้มีความเสี่ยงต่อการฟื้นตัวของราคาเพิ่มขึ้นเช่นกัน ดังนั้นการเติมหลักประกันจึงเป็นการตัดสินใจที่จะคงหนี้ไว้มากขึ้นและถือสินทรัพย์นั้นเพิ่ม ไม่ใช่แค่ทางเลือกในการดำเนินการอีกแบบหนึ่ง
หากหลักประกันนั้นมีอยู่แล้วในพอร์ตของผู้กู้ การนำมาค้ำไม่ได้เพิ่มความเสี่ยงต่อภาวะตลาดโดยรวมด้วยตัวมันเอง แต่จะเพิ่มจำนวนสินทรัพย์ที่ผูกมัดกับสินเชื่อและลดเงินสำรองที่เข้าถึงได้อย่างอิสระ
จะเกิดอะไรขึ้นหากขายหลักประกันที่นำไปค้ำไว้เพื่อชำระคืน?
การชำระคืนด้วยเงินจากภายนอกกับการชำระคืนด้วยการขายหลักประกันเดิมเป็นการคำนวณคนละแบบ
การขายหลักประกันจะลดทั้งหนี้และสินทรัพย์ที่รองรับหนี้ ดังนั้นจึงนำตัวเลขการชำระคืน $4,000 ข้างต้นมาใช้ซ้ำตรง ๆ ไม่ได้
จำนวนที่ต้องขายคือ:
หลักประกันที่ต้องขาย = [หนี้ปัจจุบัน - (LTV เป้าหมาย × มูลค่าหลักประกันปัจจุบัน)] / (1 - LTV เป้าหมาย)
จากตัวอย่าง:
[$40,000 - (60% × $60,000)] / (1 - 60%) = $10,000
หลังจากนั้น หนี้จะอยู่ที่ $30,000 และหลักประกันอยู่ที่ $50,000 ทำให้ LTV เท่ากับ 60%
ในทางกลับกัน หากขายเพียง $4,000 จะเหลือ:
LTV หลังการขาย = ($40,000 - $4,000) / ($60,000 - $4,000)
$36,000 / $56,000 = 64.29%
วิธีนี้ช่วยปรับปรุงสถานะ แต่ยังไม่ถึงเป้าหมาย
สูตรนี้ตั้งสมมติฐานว่าการดำเนินการดังกล่าวได้รับอนุญาต เงินที่ได้เท่ากับมูลค่าที่รับรู้ของสินทรัพย์ที่ขาย และไม่มีต้นทุน แพลตฟอร์มที่ใช้งานจริงอาจมีฟังก์ชันชำระคืนด้วยหลักประกัน กำหนดข้อจำกัด หรือกำหนดให้ดำเนินการตามลำดับที่ต่างออกไป
อย่าคิดว่าสามารถถอนหลักประกันออกมาก่อนได้อย่างปลอดภัย การนำหลักประกันออกก่อนลดหนี้อาจทำให้สุขภาพสินเชื่อแย่ลง
การชำระคืนช่วยลดดอกเบี้ยเสมอหรือไม่?
ไม่เสมอไป การประหยัดดอกเบี้ยขึ้นอยู่กับข้อตกลงสินเชื่อ
สำหรับสินเชื่อที่คิดดอกเบี้ยในอนาคตจากยอดคงเหลือ การลดหนี้โดยทั่วไปจะลดดอกเบี้ยที่จะเกิดขึ้นภายหลัง หากอัตราดอกเบี้ยและเงื่อนไขอื่นยังไม่เปลี่ยนแปลง
เพื่อประกอบตัวอย่าง สมมติว่าหนี้เพิ่มขึ้น 1% ในเดือนถัดไป:
| แนวทางใช้งบเท่ากัน | หนี้เริ่มต้น | ดอกเบี้ยที่เพิ่มขึ้นตามสมมติฐาน |
|---|---|---|
| ชำระคืน $10,000 | $30,000 | $300 |
| เพิ่มหลักประกัน $10,000 | $40,000 | $400 |
นี่เป็นสมมติฐานการเติบโตเพื่อประกอบตัวอย่าง ไม่ใช่อัตราที่เสนอจริง
ภาระดอกเบี้ยคงที่อาจมีลักษณะแตกต่างออกไป คำแนะนำการชำระเงินปัจจุบันของ Coinbase แยกการกู้ยืมที่มีอัตราดอกเบี้ยผันแปรออกจากสินเชื่ออัตราดอกเบี้ยคงที่ และระบุว่าการชำระคืนสินเชื่ออัตราดอกเบี้ยคงที่ก่อนกำหนดไม่ได้ทำให้ดอกเบี้ยที่ต้องจ่ายลดลง
ควรแยกคำถามสองข้อออกจากกัน: การชำระคืนช่วยให้สุขภาพสินเชื่อดีขึ้นเท่าไร และช่วยประหยัดดอกเบี้ยได้จริงเท่าไร?
คำตอบของสองข้อนี้ไม่จำเป็นต้องเป็นสัดส่วนเดียวกัน
ควรเลือกบัฟเฟอร์เท่าไรเพื่อรองรับราคาที่ลดลงอีก?
LTV เป้าหมายควรสะท้อนสถานการณ์ภาวะตึงเครียด ไม่ใช่แค่ปรับให้ตรงกับสีที่แดชบอร์ดแนะนำ
ภายใต้แบบจำลองอย่างง่าย:
LTV ภายใต้ภาวะตึงเครียด = LTV เริ่มต้น × (1 + อัตราการเติบโตของหนี้) / (1 - อัตราการลดลงของหลักประกัน)
เพื่อให้ LTV ภายใต้ภาวะตึงเครียดยังคงต่ำกว่าเกณฑ์ liquidation:
LTV เริ่มต้น < LTV ณ จุด Liquidation × (1 - อัตราการลดลงของหลักประกัน) / (1 + อัตราการเติบโตของหนี้)
เมื่อเกณฑ์ liquidation อยู่ที่ 80% หลักประกันลดลง 30% และหนี้เติบโต 1%:
LTV เริ่มต้น < 80% × (1 - 30%) / (1 + 1%)
LTV เริ่มต้น < 55.45%
LTV เริ่มต้นที่ 60% จะไม่ผ่านเงื่อนไขของสถานการณ์นี้
นี่เป็นการคำนวณเพื่อวางแผน ไม่ใช่การคาดการณ์หรือระดับปลอดภัยที่ใช้ได้กับทุกกรณี โดยไม่รวมส่วนลดในการประเมินมูลค่า พารามิเตอร์ที่เปลี่ยนแปลง ค่าธรรมเนียม และธุรกรรมที่ล้มเหลว ผู้กู้ควรมีระยะเผื่อเพิ่มเติม แทนที่จะตั้งเป้าไว้ตรงขอบเขตที่คำนวณได้
เหตุใดระบบป้องกันสินเชื่ออัตโนมัติจึงยังอาจล้มเหลว?
ระบบอัตโนมัติช่วยลดความจำเป็นในการจัดการด้วยตนเองได้ แต่ยังขึ้นอยู่กับคุณสมบัติ เงินที่พร้อมใช้ และการดำเนินการที่สำเร็จ
Coinbase ระบุว่าฟีเจอร์การป้องกันต้องมีหลักประกันพร้อมใช้งาน ใช้ได้หนึ่งครั้งก่อนต้องเปิดใช้งานใหม่ และหมดอายุหลังหนึ่งปี หากเงินไม่เพียงพอ อาจดำเนินการได้เพียงบางส่วนหรือไม่สามารถดำเนินการได้เลย คำแนะนำของ Coinbase ระบุชัดเจนว่าความผันผวนของตลาดและปัญหาทางเทคนิคอาจทำให้ดำเนินการไม่สำเร็จ
เงื่อนไขเหล่านี้เป็นเรื่องเฉพาะของผลิตภัณฑ์ แต่ก็เป็นตัวอย่างของคำถามด้านการดำเนินงานที่ควรพิจารณา
ระบบป้องกันใช้สินทรัพย์ที่อยู่ในยอดคงเหลือที่เข้าเกณฑ์อยู่แล้วหรือไม่? หลังจากแทรกแซงครั้งก่อน ระบบยังเปิดใช้งานอยู่หรือไม่? ระบบดำเนินการได้เร็วพอในช่วงที่ราคาขยับอย่างรวดเร็วหรือไม่? จะเกิดอะไรขึ้นหากไม่มีเงินเพียงพอสำหรับการเติมหลักประกันทั้งหมด?
การแจ้งเตือนก็ไม่ใช่การชำระคืน ฟีเจอร์ที่เปิดใช้งานอยู่ก็ไม่ได้หมายความว่าเพิ่มหลักประกันเสร็จสมบูรณ์แล้ว
สิ่งที่ยืนยันได้จริงคือยอดสินเชื่อและตัวชี้วัดสุขภาพที่อัปเดตแล้ว หลังจากการดำเนินการเสร็จสิ้น
กรณีใดที่การเพิ่มหลักประกันอาจเป็นทางเลือกที่เหมาะกว่าในทางปฏิบัติ?
การเติมหลักประกันอาจสมเหตุสมผลเมื่อมีหลักประกันที่เข้าเกณฑ์พร้อมใช้อยู่แล้ว ต้องใช้เวลานานกว่าจะหาเงินที่ใช้ชำระคืนได้ และความเสี่ยงจากสถานะหลังดำเนินการยังอยู่ในระดับที่ยอมรับได้
ระยะเวลาในการดำเนินการมีความสำคัญเมื่ออยู่ใกล้ขอบเขต liquidation การปรับปรุงเพียงเล็กน้อยที่ดำเนินการเสร็จได้ทันที อาจมีประโยชน์มากกว่าการดำเนินการที่มีประสิทธิภาพในทางทฤษฎีแต่ต้องโอนหลายครั้ง
การรักษาสภาพคล่องก็สำคัญเช่นกัน เงินกู้อาจถูกจัดสรรให้กับภาระผูกพันอื่นแล้ว และการชำระคืนอาจทำให้มีเงินสดที่เข้าถึงได้เหลือน้อยเกินไปสำหรับค่าใช้จ่ายจำเป็น
อย่างไรก็ตาม การเพิ่มหลักประกันก็มีต้นทุนค่าเสียโอกาส สินทรัพย์ที่นำไปค้ำจะมีอิสระในการใช้น้อยลง และอาจถูกขายภายใต้กฎ liquidation
วิธีทดสอบที่เป็นประโยชน์คือถามว่า หากเริ่มต้นใหม่ในวันนี้ ผู้กู้จะเลือกถือสถานะหลักประกันที่เพิ่มขึ้นควบคู่ไปกับหนี้ที่เหลืออยู่หรือไม่ หากคำตอบคือไม่ การเติมหลักประกันอาจเป็นเพียงการเลื่อนการลดหนี้ที่จำเป็นออกไป
เมื่อใดควรให้ความสำคัญกับการชำระคืน?
การชำระคืนเหมาะเป็นพิเศษเมื่อเป้าหมายของผู้กู้คือการลดหนี้ รักษาจำนวนหน่วยของหลักประกันเดิม และหลีกเลี่ยงการเพิ่มความเสี่ยง
ตัวอย่างการใช้งบเท่ากันแสดงให้เห็นถึงข้อได้เปรียบทางคณิตศาสตร์ของการชำระคืน เมื่อมีเงินภายนอกพร้อมใช้และสินทรัพย์ได้รับการประเมินมูลค่าเป็นดอลลาร์แบบเดียวกัน
แต่การใช้เงินทุกดอลลาร์ที่มีอยู่อาจทำให้ครัวเรือนหรือธุรกิจเปราะบางในอีกทางหนึ่ง แดชบอร์ดสินเชื่อที่ดูแข็งแรงไม่ได้แสดงค่าเช่า เงินเดือน ภาษี หรือภาระผูกพันอื่นที่ใกล้ครบกำหนด
เปรียบเทียบสถานะหลังชำระคืนกับเงินสดสำรองที่เหลืออยู่นอกสินเชื่อ หากทั้งสองส่วนไม่เพียงพอ ควรพิจารณาปิดสินเชื่อทั้งหมดหรือปรับโครงสร้างครั้งใหญ่ แทนที่จะทยอยจัดการทีละน้อยซ้ำ ๆ
การชำระคืนยังขึ้นอยู่กับการเข้าถึงสินทรัพย์ที่ผู้ให้กู้ยอมรับ ยอดเงินที่อยู่ในบัญชีซึ่งมีข้อจำกัดอาจยังใช้งานไม่ได้ในทันที โดย Coinbase เตือนเป็นการเฉพาะว่าเงินฝากอาจถูกระงับชั่วคราว ซึ่งส่งผลต่อการชำระเงิน
สินเชื่อที่มีสินทรัพย์หลายรายการเปลี่ยนการเปรียบเทียบอย่างไร?
แบบจำลอง LTV ที่คำนวณจากมูลค่าเงินดอลลาร์อย่างง่ายอาจไม่เพียงพอ เมื่อมีสินทรัพย์หลักประกันและสินทรัพย์หนี้หลายรายการอยู่ในสถานะเดียวกัน
สินทรัพย์หลักประกันแต่ละชนิดอาจใช้เกณฑ์ liquidation หรือวิธีประเมินมูลค่าแตกต่างกัน ราคาของสินทรัพย์เหล่านั้นอาจลดลงพร้อมกัน และมูลค่าของสินทรัพย์หนี้เองก็อาจเปลี่ยนแปลงได้เช่นกัน
Aave ใช้ health factor ซึ่งคำนวณจากมูลค่าหลักประกันรวม เกณฑ์ liquidation แบบถ่วงน้ำหนัก และมูลค่าการกู้ยืมรวม เอกสารของ Aave ระบุว่าการเปลี่ยนแปลงทั้งหลักประกันและสินทรัพย์ที่กู้ยืมส่งผลต่อสุขภาพสถานะ และไม่มี health factor ระดับใดที่ปลอดภัยสำหรับทุกกรณี
ดังนั้น การเพิ่มสินทรัพย์ชนิดหนึ่งมูลค่า $1,000 อาจช่วยปรับปรุงสุขภาพสถานะแตกต่างจากการเพิ่มสินทรัพย์อีกชนิดมูลค่า $1,000
ในทำนองเดียวกัน Morpho ระบุว่าหลักประกันเป็นสินทรัพย์เฉพาะสำหรับแต่ละตลาด ไม่ควรนับสินทรัพย์ที่อยู่ที่อื่นในบัญชีว่าเป็นหลักประกันของสถานะนั้นโดยอัตโนมัติ
ใช้การจัดสรรสินทรัพย์และตัวชี้วัดความเสี่ยงจริงก่อนนำสูตรอย่างง่ายไปใช้
WEEX Convert ช่วยเตรียมเงินสำหรับชำระคืนได้อย่างไร?
สำหรับผู้อ่านที่ถือสินทรัพย์บน WEEX WEEX Convert ช่วยเปรียบเทียบการแปลงสินทรัพย์ที่รองรับให้เป็นสินทรัพย์ที่ต้องใช้ชำระคืนบนแพลตฟอร์มอื่นได้ ควรตรวจสอบก่อนว่าสินทรัพย์และบัญชีที่เลือกใช้งานได้หรือไม่
ขั้นตอนที่เกี่ยวข้องคือเลือกสินทรัพย์ต้นทางและปลายทาง กรอกจำนวน แล้วตรวจสอบยอดรับโดยประมาณก่อนยืนยัน คู่มือ Convert อย่างเป็นทางการของ WEEX อธิบายขั้นตอนตรวจสอบราคาเสนอ และระบุว่า อัตรา การแปลงอาจแตกต่างจากราคา spot
หน้าเว็บไซต์ระบุว่าไม่มีค่าธรรมเนียมการแปลง แต่การเปรียบเทียบขั้นสุดท้ายควรพิจารณาจากยอดสุทธิที่นำไปใช้ได้จริง ค่าถอน ค่าธรรมเนียมเครือข่าย จำนวนขั้นต่ำ และระยะเวลาการโอน อาจส่งผลต่อจำนวนเงินที่ไปถึงผู้ให้กู้
ตรวจสอบ token และเครือข่ายที่ผู้ให้กู้ยอมรับให้ถูกต้องก่อนโอน มูลค่าเป็นดอลลาร์ที่ใกล้เคียงกันไม่ได้ทำให้สินทรัพย์ต่างชนิดใช้แทนกันเพื่อชำระคืนได้
การแปลงเสร็จสมบูรณ์ก็ไม่ได้ทำให้สินเชื่อภายนอกลดลงโดยอัตโนมัติ เงินชำระคืนต้องไปถึงปลายทางที่ถูกต้องและถูกนำไปตัดหนี้ หากใกล้ถึงจุด liquidation การโอนข้ามแพลตฟอร์มอาจใช้เวลานานเกินไป
หลังดำเนินการแล้วควรตรวจสอบอะไรบ้าง?
การดำเนินการจะเสร็จสมบูรณ์ก็ต่อเมื่อผลของธุรกรรมปรากฏในสถานะการกู้ยืม
หากชำระคืน ให้ตรวจสอบว่าหนี้คงค้างลดลงตามจำนวนเงินที่ได้รับการบันทึกแล้ว หากเติมหลักประกัน ให้ตรวจสอบว่าหลักประกันถูกจัดสรรให้กับสินเชื่อที่ถูกต้องและรับรู้มูลค่าตามที่คาดไว้
จากนั้นคำนวณระยะเผื่อใหม่โดยใช้ตัวเลขหนี้และหลักประกันล่าสุด รวมถึงดอกเบี้ยที่เกิดขึ้นระหว่างดำเนินการ
คำแนะนำการชำระคืนของ Aave แยกขั้นตอนอนุมัติการโอน token ออกจากการยืนยันการชำระคืนและการตรวจสอบ health factor หลังดำเนินการ ความแตกต่างนี้สำคัญ เพราะการอนุมัติเพียงอย่างเดียวไม่ได้ลดหนี้
เก็บบันทึกธุรกรรมไว้และตรวจสอบว่าต้องเปิดใช้ระบบป้องกันอัตโนมัติอีกครั้งหรือไม่ ก่อนถือว่าปัญหาได้รับการแก้ไขแล้ว ให้ประเมินเงินสำรองที่เหลืออยู่นอกสินเชื่อใหม่ด้วย
มุมมองกองบรรณาธิการ WEEX: การปรับปรุง LTV เป็นเพียงส่วนหนึ่งของการตัดสินใจ
ในการเปรียบเทียบแบบใช้งบเท่ากันอย่างง่าย การชำระคืนโดยทั่วไปมีประสิทธิภาพต่อเงินที่ใช้ 1 ดอลลาร์มากกว่า จึงเป็นจุดเริ่มต้นที่เหมาะสมเมื่อมีเป้าหมายเพื่อลดหนี้และสามารถใช้เงินภายนอกชำระคืนได้ทันที
การเพิ่มหลักประกันก็ยังเป็นประโยชน์ได้ โดยเฉพาะเมื่อเข้าถึงสินทรัพย์ที่เข้าเกณฑ์ได้และต้องดำเนินการอย่างรวดเร็ว แต่ควรประเมินว่าเป็นการนำสินทรัพย์ไปผูกมัดกับหนี้ที่ยังคงอยู่
ความแตกต่างสำคัญอยู่ระหว่าง การไปถึงอัตราส่วนเดียวกัน กับ การใช้งบประมาณเท่ากัน LTV ที่เท่ากันให้ระยะเผื่อเป็นเปอร์เซ็นต์ในทันทีเท่ากันภายใต้สมมติฐานเดียวกัน แต่การใช้เงินภายนอกเท่ากันให้ผลลัพธ์แตกต่างกัน
เรามองว่าผู้กู้ควรปรับสถานะให้สามารถรับมือกับการลดลงของราคาอีกครั้งได้ รวมถึงคำนึงถึงเงินสดที่เก็บไว้ภายนอกสินเชื่อ อัตราส่วนที่ดีขึ้นจะมีคุณค่าก็ต่อเมื่อช่วยให้บัญชีงบดุลโดยรวมมีความยืดหยุ่นมากขึ้น
คำถามที่พบบ่อย
1. ควรชำระคืนสินเชื่อที่มีคริปโตเป็นหลักประกันหรือเพิ่มหลักประกันดีกว่า?
เมื่อใช้เงินจากภายนอกและประเมินมูลค่าแบบเดียวกัน การชำระคืนช่วยลด LTV ได้มากกว่าต่อเงินที่ใช้ 1 ดอลลาร์ ทางเลือกในทางปฏิบัติยังขึ้นอยู่กับระยะเวลาดำเนินธุรกรรม เงินสำรองที่เหลือ เงื่อนไขสินเชื่อ และการมีหลักประกันที่เข้าเกณฑ์พร้อมใช้อยู่แล้วหรือไม่
2. ต้องชำระคืนเท่าไรจึงจะถึง LTV เป้าหมาย?
ในแบบจำลองอย่างง่าย ให้นำ LTV เป้าหมายคูณกับมูลค่าหลักประกันปัจจุบัน แล้วนำผลลัพธ์ไปหักออกจากหนี้คงค้าง หนี้ $40,000 ที่มีหลักประกันมูลค่า $60,000 ต้องชำระคืนจากเงินภายนอก $4,000 เพื่อให้ได้ LTV 60%
3. การเพิ่มหลักประกันช่วยลดหนี้หรือไม่?
ไม่ การเพิ่มหลักประกันจะเพิ่มสินทรัพย์ที่รองรับหนี้ ดอกเบี้ยและภาระการชำระคืนยังคงเป็นไปตามข้อตกลง
4. ระบบป้องกันอัตโนมัติรับประกันว่าจะไม่ถูก Liquidation ได้หรือไม่?
ไม่ได้ ประสิทธิภาพขึ้นอยู่กับเงื่อนไขของผลิตภัณฑ์ สินทรัพย์ที่พร้อมใช้งาน และการดำเนินการที่สำเร็จ ตรวจสอบว่าฟีเจอร์ยังเปิดใช้งานอยู่และตรวจสอบสถานะหลังการแทรกแซงทุกครั้ง
5. ขายหลักประกันเพื่อชำระคืนสินเชื่อได้หรือไม่?
ผลิตภัณฑ์บางรายการอนุญาตให้ทำได้ แต่การขายหลักประกันจะลดทั้งหนี้และสินทรัพย์ที่รองรับหนี้ ดังนั้นอาจต้องขายสินทรัพย์มากกว่าการชำระคืนจากเงินภายนอก เพื่อให้ได้ LTV เป้าหมายเดียวกัน ตรวจสอบว่าการดำเนินการดังกล่าวได้รับอนุญาตหรือไม่ก่อนลองทำ
แหล่งข้อมูล
| แหล่งข้อมูล | เนื้อหาที่ตรวจสอบ |
|---|---|
| สุขภาพสินเชื่อ Coinbase | LTV เกณฑ์เฉพาะตลาด และข้อจำกัดของระบบป้องกัน |
| การชำระสินเชื่อ Coinbase | เงื่อนไขการชำระคืน ความแตกต่างของดอกเบี้ย และการระงับชั่วคราว |
| เอกสาร Liquidation ของ Morpho | คุณสมบัติในการถูก Liquidation และการเรียกคืนหลักประกัน |
| หลักประกันและสุขภาพสถานะของ Morpho | การจัดสรรหลักประกันเฉพาะแต่ละตลาด |
| Health Factor และ Liquidation ของ Aave | การคำนวณสุขภาพสำหรับสินทรัพย์หลายรายการและความเสี่ยง liquidation |
| คู่มือการชำระคืนของ Aave | ขั้นตอนอนุมัติ ชำระคืน และยืนยัน |
| WEEX Convert | ตัวอย่างการแปลงและการเข้าถึงผลิตภัณฑ์ |
| คู่มือ WEEX Convert | การตรวจสอบราคาเสนอ ขีดจำกัดที่รองรับ และบันทึกการแปลง |
ตรวจสอบแหล่งข้อมูลเมื่อ 27/10/2026 จำนวนเงินกู้ เกณฑ์ และสถานการณ์ภาวะตึงเครียดทั้งหมดที่ใช้ในการคำนวณเป็นข้อมูลสมมติ
เนื้อหานี้จัดทำขึ้นเพื่อวัตถุประสงค์ด้านการให้ข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำด้านการเงิน การลงทุน กฎหมาย หรือภาษี อีเวนต์ รีวอร์ด โปรโมชันออนไลน์ หรือข้อมูลที่เกี่ยวข้องใดๆ ที่กล่าวถึงในที่นี้ ไม่ควรถือเป็นคำแนะนำ การชักชวน หรือคำเชิญชวนให้ซื้อ ขาย เทรด หรือดำเนินการอื่นใดเกี่ยวกับสินทรัพย์คริปโต สินทรัพย์คริปโตมีความผันผวนสูงและอาจส่งผลให้เกิดการขาดทุน ความพร้อมให้บริการของบริการ ผลิตภัณฑ์ และอีเวนต์ที่เกี่ยวข้องของ WEEX อาจแตกต่างกันไปตามภูมิภาค คุณมีหน้าที่ตรวจสอบให้แน่ใจว่าการเข้าร่วมของคุณเป็นไปตามกฎหมายและข้อบังคับท้องถิ่นที่ใช้บังคับ
คุณอาจสนใจ

การฝากเงินสเตเบิลคอยน์ใน DeFi เพิ่มขึ้นเป็น 24 พันล้านดอลลาร์

ห้าโครงการ DeFi อยู่ในรายการสังเกต: จากคลังสินทรัพย์แบบแบ่งระดับไปจนถึงคำสั่งซื้อถาวรบนบล็อกเชน

[คอลัมน์] โรบินฮูดเชน แม้กระแสมีมคอยน์จะจบลง แต่การเติบโตยังคงดำเนินต่อไป

Lido แนะนำกลไก Turbulence Controls เพื่อตอบสนองต่อเหตุการณ์สุดขีด

5 วัน 1.2 พันล้านดอลลาร์ในการซื้อขาย, TVL เพียง 11 ล้านดอลลาร์, ทำไม Metric ถึงน่าสนใจ?

Robinhood เข้าร่วมตลาดการกู้ยืม Morpho ด้วยโทเค็นหุ้น

คู่มือการขุดทอง DeFi: 5 โครงการที่น่าจับตามอง

Ledger Wallet เปิดตัวฟังก์ชันการกู้ยืมคริปโต รองรับการใช้ cbBTC และ wBTC เป็นหลักประกันในการกู้ USDC และ USDT

ฟังก์ชันคำสั่ง Morpho P2P รองรับสินทรัพย์การกู้ยืมใด ๆ

การออกที่เสนอของ Lido จะจ่ายเงินให้กับผู้ให้กู้ด้วยหลักประกันของผู้กู้

ห้าโครงการ DeFi อยู่ในรายการเฝ้าสังเกต: จากคลังสินทรัพย์แบบแบ่งระดับไปจนถึงคำสั่งซื้อถาวรบนบล็อกเชน
DefiLlama และ Trueo เปิดตัวตลาดรายได้โปรโตคอลและความน่าจะเป็นของช่องโหว่

3 สัปดาห์ดูดเงิน 800 ล้านดอลลาร์ แต่ 80% ของเงินทุนกลับนอนเฉย: ความต้องการจริงๆ ของ OUSD ใน "เกมยักษ์ใหญ่" มีมากน้อยแค่ไหน?

ผู้ถือบิตคอยน์กู้ยืมใน Base สูงสุดเป็นประวัติการณ์

อะไรทำให้การใช้จ่ายใน AI Agents เป็นเรื่องยาก?

ความนิยมในการซื้อขาย Meme Coin ของ Robinhood Chain ลดลง เงินทุนในเครือข่ายไหลเข้าสู่การกู้ยืม Stablecoin

Lido เปิดตัวกลไก Fallback Exits รองรับผู้ให้ยืมถอนหลักประกัน
กระเป๋าเงินคริปโตขยายเข้าสู่ศูนย์กลาง DeFi ขณะที่การแลกเปลี่ยนและผลตอบแทนเคลื่อนที่ในแอป

เราประเมินค่ามูลค่าการออกเหรียญ Stablecoin สูงเกินไป แต่ประเมินพลังของบริการทางการเงินในท้องถิ่นต่ำเกินไป

Morpho แต่งตั้ง Brian Foster รับผิดชอบการขยายตลาด

มากกว่าครึ่งหนึ่งของการสนับสนุน USDe ของ Ethena ถูกจัดสรรให้กับการให้กู้ยืม
การสนทนากับ Haseeb หุ้นส่วนของ Dragonfly: Agents ไม่ต้องการ Crypto มนุษย์ต่างหากที่ต้องการ!

CoinShares นำเสนอยุทธศาสตร์ผลตอบแทนจากสเตเบิลคอยน์สู่กระเป๋า Safe
สินทรัพย์ดิจิทัลหลายพันล้านดอลลาร์เสี่ยงต่อความเสี่ยง ใครจะรับประกัน?
Ledger Wallet – ตุลาคม 2026: หมุนเวียนคริปโตโดยไม่สูญเสียการควบคุม

หุ้นสหรัฐสามารถนำมาค้ำประกันได้ แต่การกู้ยืมบนบล็อกเชนยังขาดอีกหลายส่วน

David Schwartz ปะทะ CEO ของ Flare: XRP Ledger Lending จะใหญ่แค่ไหน?

ผลตอบแทนจากการดำเนินงาน JPYSC จะถึงครัวเรือนหรือไม่? ข้อมูลเชิงลึกจากผู้เล่นหลักในด้านการจัดจำหน่ายและการพัฒนา

การกู้ยืมเงินโดยใช้ Bitcoin เป็นหลักประกันขยายไปสู่ความต้องการค่าเล่าเรียนและเงินทุนหมุนเวียนของธุรกิจ

Lido Lend ตลาดการกู้ยืมรอการลงคะแนนจาก Lido DAO
การฝากเงินสเตเบิลคอยน์ใน DeFi เพิ่มขึ้นเป็น 24 พันล้านดอลลาร์
ห้าโครงการ DeFi อยู่ในรายการสังเกต: จากคลังสินทรัพย์แบบแบ่งระดับไปจนถึงคำสั่งซื้อถาวรบนบล็อกเชน
[คอลัมน์] โรบินฮูดเชน แม้กระแสมีมคอยน์จะจบลง แต่การเติบโตยังคงดำเนินต่อไป
Lido แนะนำกลไก Turbulence Controls เพื่อตอบสนองต่อเหตุการณ์สุดขีด
5 วัน 1.2 พันล้านดอลลาร์ในการซื้อขาย, TVL เพียง 11 ล้านดอลลาร์, ทำไม Metric ถึงน่าสนใจ?
Robinhood เข้าร่วมตลาดการกู้ยืม Morpho ด้วยโทเค็นหุ้น
เนื้อหา
บทความล่าสุด


เหรียญที่ลิสต์ล่าสุดบน WEEX


