加密货币抵押贷款面临清算:应该还款还是追加抵押品?

 设为Google首选来源


加密货币抵押贷款面临清算:还款还是追加抵押品?
偿还部分加密货币抵押贷款,通常比追加等值抵押品更有效地降低每美元对应的贷款价值比(LTV)。如果手头已有符合条件的资产,而且需要保留借入资金,追加抵押品仍可能是合理选择。不过,具体决策取决于还款资金的来源、贷款方的估值规则、利息条款,以及交易能否在可能触发清算前完成。
我们认为,借款人应该比较每种操作完成后剩余的债务、抵押品和可动用储备,而不是只选那个能提高界面健康度评分的按钮。追加抵押品可以争取缓冲空间,同时保留全部债务。若为了维持一笔规模过大的贷款而反复追加资产,原本可控的借贷决策可能会演变成大得多的风险敞口。
什么情况会触发加密货币抵押贷款清算?
当借款仓位突破适用的风险阈值时,加密货币抵押贷款就可能面临清算。届时,贷款方或协议可以按照自身规则处置抵押品以偿还债务。
基本计算公式为:
LTV = 未偿债务 / 认可的抵押品价值
例如:
40,000美元 / 60,000美元 = 66.67% LTV
未偿债务可能包括已累计的利息。认可的抵押品价值,是贷款风险计算采用的价值,不一定等于其他无关交易所显示的数值。
Coinbase的贷款健康度指南将未付利息计入未偿债务,并指出清算阈值因抵押品市场而异。借款人应以实际贷款所显示的阈值为准。
预警阈值也不同于清算阈值。收到通知并不意味着一定有一段可供响应的时间。
对于基于协议的借款,越过阈值可能使仓位符合第三方清算人的处置条件。Morpho的文档说明,具体操作可能是部分清算,也可能是全部清算,取决于仓位和交易情况。
实际目标是在触及该界限前恢复有意义的缓冲空间。
从一笔贷款和一个明确目标开始
假设有一笔贷款,目前余额如下。
| 指标 | 假设值 |
|---|---|
| 未偿债务 | 40,000美元 |
| 认可的抵押品价值 | 60,000美元 |
| 当前LTV | 66.67% |
| 示例清算阈值 | 80% |
| 借款人选择的目标LTV | 60% |
这些数值仅为教学假设,并非贷款方报价条款,也不是推荐的LTV。
在以下计算中,假设只有一种波动性抵押资产,债务以稳定的美元计价,不设抵押品折价,也不计交易成本。暂时假设利息保持不变,以便清晰比较两种操作。
如果不采取行动,价值为60,000美元的抵押品跌至50,000美元时,就会触及示例中的80%界限:
清算时的抵押品价值 = 未偿债务 / 清算LTV
40,000美元 / 80% = 50,000美元
这相当于抵押品价值较当前水平下跌16.67%:
触及界限所需的价格跌幅 = 1 -(清算时的抵押品价值 / 当前抵押品价值)
1 -(50,000美元 / 60,000美元)= 16.67%
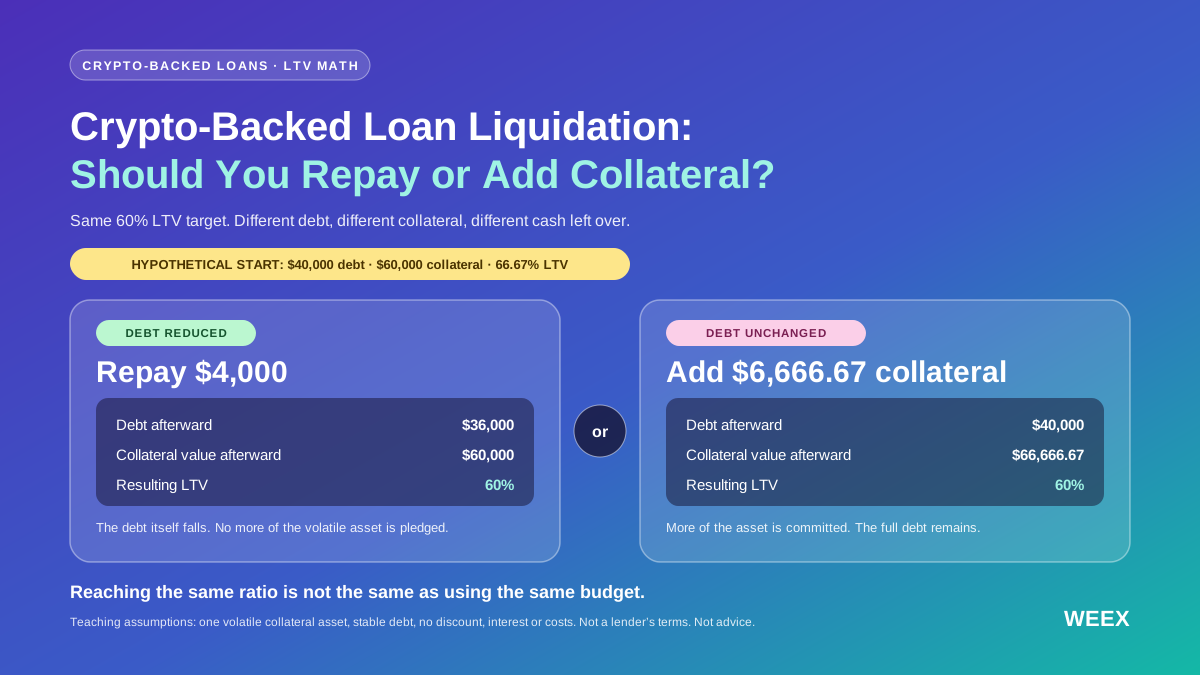
借款人现在有两种方式将LTV降至60%:还款以减少债务,或增加用于支持该笔贷款的抵押品。
在以下示例中,百分比可以用小数形式输入计算器:60%等于0.60,80%等于0.80。
要还多少钱才能达到目标LTV?
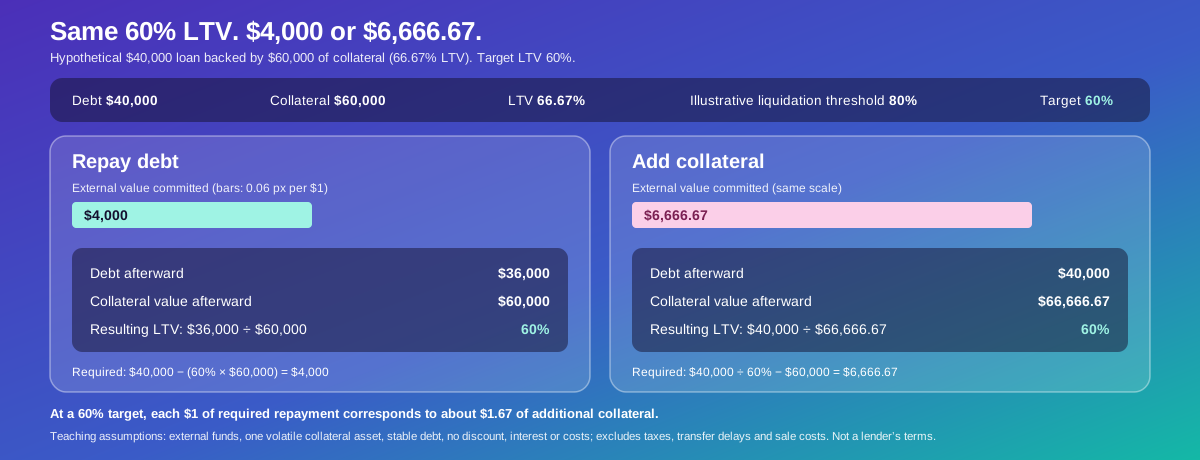
如果还款资金来自已质押抵押品之外,所需还款额为:
所需还款额 = 当前债务 -(目标LTV × 当前抵押品价值)
代入示例数值:
40,000美元 -(60% × 60,000美元)= 4,000美元
偿还4,000美元后,债务降至36,000美元,抵押品价值仍为60,000美元。
还款后的LTV = 36,000美元 / 60,000美元 = 60%
此操作会直接减少负债,无须质押更多单位的波动性资产。
不过,还款必须实际结算并记入账户。购买还款资产、发起转账或提交交易,并不一定意味着贷款余额已经发生变化。
-- 价格
如果改为追加抵押品,需要追加多少?
如果追加的是相同抵押资产,且估值方式也相同:
所需追加抵押品价值 =(当前债务 / 目标LTV)- 当前抵押品价值
在此示例中,所需金额为:
(40,000美元 / 60%)- 60,000美元 = 6,666.67美元
债务仍为40,000美元,认可的抵押品价值则增至约66,666.67美元。
| 结果 | 偿还债务 | 追加抵押品 |
|---|---|---|
| 投入的外部资金价值 | 4,000美元 | 6,666.67美元 |
| 操作后的债务 | 36,000美元 | 40,000美元 |
| 操作后的抵押品价值 | 60,000美元 | 66,666.67美元 |
| 最终LTV | 60% | 60% |
若要达到相同目标,通过追加抵押品的方式需要投入更多价值。
在这个简化模型中:
所需追加抵押品 = 所需外部还款额 / 目标LTV
4,000美元 / 60% = 6,666.67美元
目标LTV为60%时,每一美元所需还款额约对应1.67美元的追加抵押品。
这只是对资产负债表影响的比较,尚未考虑出售资产的成本、税费、转账延迟,或借款人是否已经持有符合条件的抵押品。
相同的目标LTV会带来相同的价格缓冲吗?
在上述假设下,是的。如果债务保持不变,且全部抵押品按相同比例变动,那么两笔起始LTV均为60%的仓位,在抵押品下跌25%后都会触及80%界限。
两者的关系为:
触及界限所需的价格跌幅 = 1 -(当前LTV / 清算LTV)
因此:
1 -(60% / 80%)= 25%
以下压力测试适用于两种目标LTV路径。
| 抵押品进一步下跌幅度 | 最终LTV |
|---|---|
| 0% | 60.00% |
| 10% | 66.67% |
| 20% | 75.00% |
| 25% | 80.00% |
25%表示数学上的临界点,并不意味着借款人可以安心等到损失这么多。利息、执行延迟和估值差异都可能压缩实际可用的缓冲空间。
这也能避免一种常见误解:在这里,还款方案实现目标的成本更低,但当两种方案最终达到相同LTV时,它并不会带来更大的即时百分比缓冲。
两种方案剩余的债务和资产投入不同,这会影响后续决策。
如果两种操作都能使用同样的10,000美元,结果会如何?
相同预算的比较回答的是另一个问题。
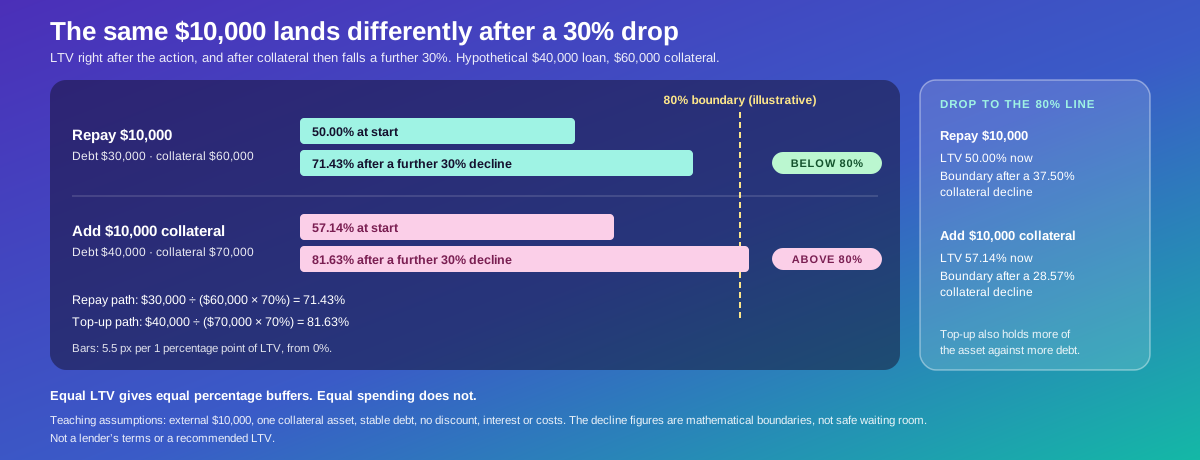
假设借款人有10,000美元外部资金,可以全部用于偿还债务,也可以用来购买并质押价值10,000美元的额外抵押品。
| 指标 | 偿还10,000美元 | 追加10,000美元抵押品 |
|---|---|---|
| 剩余债务 | 30,000美元 | 40,000美元 |
| 抵押品价值 | 60,000美元 | 70,000美元 |
| LTV | 50.00% | 57.14% |
| 至假设的80%界限所需的跌幅 | 37.50% | 28.57% |
投入相同外部资金时,还款能带来更低的LTV和更大的初始价格缓冲。
抵押品再下跌30%,就能看出两种方案的差异。
对于还款方案:
下跌后的LTV = 剩余债务 / 下跌后的抵押品价值
30,000美元 /(60,000美元 × 70%)= 71.43%
对于追加抵押品方案:
40,000美元 /(70,000美元 × 70%)= 81.63%
追加抵押品方案会突破示例界限,而还款方案仍低于该界限。
这里存在经济上的权衡:购买额外抵押品,也会增加市场反弹时的资产敞口。因此,追加抵押品方案意味着保留更多债务并持有更多该资产,而不只是换一种操作方式。
如果这些抵押品原本就在借款人的其他投资组合中,质押本身不会增加总市场敞口。但它会增加投入贷款的资产,并减少可自由动用的储备。
如果出售已质押抵押品来还款,会有什么不同?
使用外部资金还款,与出售现有抵押品还款,计算方式不同。
出售抵押品会同时减少债务和用于支持债务的资产,不能直接照搬上文的4,000美元还款数值。
所需出售金额为:
所需出售抵押品金额 =[当前债务 -(目标LTV × 当前抵押品价值)]/(1 - 目标LTV)
代入示例数值:
[40,000美元 -(60% × 60,000美元)] /(1 - 60%)= 10,000美元
操作后,债务为30,000美元,抵押品为50,000美元,LTV为60%。
相比之下,如果只出售4,000美元,则剩余数值为:
出售后的LTV =(40,000美元 - 4,000美元)/(60,000美元 - 4,000美元)
36,000美元 / 56,000美元 = 64.29%
这会改善仓位,但仍达不到目标。
该公式假设允许进行此操作、出售所得等于被出售抵押品的认可价值,且成本为零。实际平台可能提供以抵押品还款的功能、设置限制,或要求按不同顺序操作。
不要假设可以先安全地提取抵押品。债务减少前先移除抵押品,可能会恶化贷款健康度。
还款是否总能降低利息成本?
不一定。节省多少利息取决于贷款协议。
如果贷款未来利息按剩余本金累计,那么在利率和其他条件不变的情况下,减少债务通常会降低后续利息。
举例来说,假设债务在下个月增长1%:
| 相同预算方案 | 起始债务 | 假设增加的利息 |
|---|---|---|
| 偿还10,000美元 | 30,000美元 | 300美元 |
| 追加10,000美元抵押品 | 40,000美元 | 400美元 |
这只是一个假设的增长率,并非报价利率。
固定利息债务的情况可能不同。Coinbase当前的还款指南区分了浮动利率借款和固定利率贷款,并指出提前偿还其固定利率贷款不会减少应付利息。
应将两个问题分开考虑:还款能在多大程度上改善贷款健康度?实际能节省多少利息?
两者的答案未必成比例。
应该如何选择应对进一步价格下跌的缓冲空间?
目标LTV应根据压力情景来设定,而不是只追求仪表盘上显示的理想颜色。
在简化模型下:
压力情景下的LTV = 起始LTV ×(1 +债务增长率)/(1 - 抵押品下跌幅度)
若要使压力情景下的LTV保持低于清算阈值:
起始LTV < 清算LTV ×(1 - 抵押品下跌幅度)/(1 +债务增长率)
若清算阈值为80%,抵押品下跌30%,债务增长1%:
起始LTV < 80% ×(1 - 30%)/(1 + 1%)
起始LTV < 55.45%
起始LTV为60%时,无法满足该情景要求。
这是一项规划计算,并非预测,也不是普遍适用的安全水平。它没有考虑估值折扣、参数变化、费用和交易失败。借款人应留出额外空间,而不是把目标设在精确计算出的临界点。
为什么自动贷款保护仍可能失效?
自动化可以减少手动干预的需要,但仍取决于是否符合条件、资金是否可用以及操作能否成功执行。
Coinbase表示,其保护功能需要有可用抵押品;每次启用后只会生效一次,之后需要重新激活,并且一年后到期。资金不足可能导致功能仅部分生效或完全无法生效。其指南明确指出,市场波动和技术问题可能导致操作无法执行。
这些条件只适用于特定产品,但也说明了值得了解的操作问题。
保护功能是否会使用符合条件余额中的现有资产?之前干预过后,功能是否仍处于启用状态?市场急剧波动时,能否及时执行?如果无法提供全部追加金额,会发生什么?
收到提醒并不等于完成还款,启用功能也不等于已经追加抵押品。
有效的确认依据,是操作结算后更新的贷款余额和健康度指标。
什么情况下追加抵押品在实际操作中更合适?
如果手头已有符合条件的抵押品、获得还款资产需要更长时间,而且追加后的风险敞口仍可接受,那么追加抵押品可能是合理选择。
接近清算界限时,执行时间很重要。能够迅速完成的适度改善,可能比理论上更高效、但需要多次转账的操作更有用。
保留流动性也可能很重要。借入资金可能已经用于履行某项义务,而还款可能导致可动用现金不足以支付必要开支。
不过,追加抵押品仍有机会成本。质押资产的可自由支配程度会降低,而且可能按照清算规则被出售。
一个实用的判断方法是:假设今天重新做决定,借款人是否愿意在保留剩余债务的同时持有规模扩大的抵押品仓位?如果答案是否定的,那么追加抵押品可能只是在推迟必要的减仓。
什么时候应该优先还款?
如果借款人的目标是减少债务、保留现有抵押品数量并避免增加更多敞口,那么还款尤其值得考虑。
相同预算的示例表明,在有外部还款资金且资产按相同美元价值估算时,还款在数学上更有优势。
不过,用尽所有可用资金,也可能让家庭或企业在其他方面变得脆弱。贷款仪表盘显示健康,并不代表已经考虑房租、工资、税费或其他近期支出。
应将还款后的仓位与仓位之外剩余的现金储备一并比较。如果两者都不足,与其反复进行小额操作,不如考虑全部结清或更大幅度地重组债务。
还款也取决于能否获得贷款接受的资产。受账户限制的余额可能无法立即使用;Coinbase特别提醒,存入的资金可能受到临时冻结,从而影响还款。
多资产贷款会如何改变比较结果?
如果一个仓位中同时有多种抵押资产和债务资产,简单的美元LTV模型可能不够用。
不同抵押资产可能适用不同的清算阈值或估值方式。它们的价格也可能同时下跌,债务资产本身的价值也可能发生变化。
Aave采用健康因子,其计算依据包括抵押品总价值、加权清算阈值和借款总价值。其文档指出,抵押品和借入资产的变化都会影响健康度,而且不存在普遍适用的安全健康因子。
因此,追加价值为1,000美元的某种资产,与追加价值为1,000美元的另一种资产,对健康度的改善可能不同。
同样,Morpho的文档说明,抵押品按市场分别指定。账户中其他位置的资产不应自动视为支持该仓位的抵押品。
应用简化公式前,应先采用实际资产配置和风险指标进行计算。
如何使用WEEX Convert准备还款资金?
对于在WEEX持有资产的读者,WEEX Convert可以帮助比较兑换成其他平台还款所需资产的方案。请确认所选资产和账户是否支持相应兑换。
相关操作流程是选择转出和转入资产、输入金额,并在确认前查看预计到账数量。WEEX的官方Convert指南介绍了这一报价查看流程,并指出兑换汇率可能与现货价格不同。
页面宣传免兑换手续费,但最终比较仍应以净可用资金为准。提现费用、网络成本、最低额度和转账时间都可能影响实际到达贷款方的金额。
转账前请确认确切的可接受代币和网络。美元价值相近,并不意味着不同资产可以互换还款。
完成兑换也不会自动减少外部贷款。还款必须到达正确地址并记入债务。临近清算时,跨平台操作可能耗时过长。
操作后应该核实哪些事项?
只有当操作效果反映在借款仓位中时,操作才算完成。
还款后,确认未偿债务已按入账金额减少。追加抵押品后,确认资产已分配至正确的贷款,并按预期价值获得认可。
然后根据新的债务和抵押品数值重新计算缓冲空间,并计入操作期间新增的利息。
Aave的还款说明区分了批准代币转账、确认还款和检查最终健康因子等步骤。这一区别很重要:仅授权并不会减少债务。
保留交易记录,并确认是否需要重新启用任何自动保护功能。在认为仓位问题已经解决之前,重新评估贷款之外剩余的储备。
WEEX编辑观点:改善LTV只是决策的一部分
在简化的相同预算比较中,还款通常能更高效地利用每一美元。如果目的是减少债务,而且外部还款资金容易取得,那么还款是一个有力的起点。
如果能够取得符合条件的资产,且执行速度很重要,追加抵押品仍可能有用。但应将其视为以资产为持续存在的债务提供支持。
关键在于区分达到相同比率和使用相同预算。在假设相同的情况下,相同LTV会带来相同的即时百分比缓冲;相同的外部支出则会产生不同结果。
我们认为,借款人应着眼于建立一个能够承受进一步下跌的仓位,同时考虑在仓位之外保留多少现金。只有当更健康的比率有助于增强整体资产负债表的韧性时,它才真正有价值。
常见问题
1. 加密货币抵押贷款应该还款还是追加抵押品?
如果使用外部资金且估值方式相同,还款能以每美元更高的效率降低LTV。实际选择还取决于交易时间、剩余储备、贷款条款,以及是否已有符合条件的抵押品。
2. 要还多少钱才能达到目标LTV?
在简化模型中,用未偿债务减去目标LTV乘以当前抵押品价值即可计算。债务为40,000美元、抵押品价值为60,000美元时,需要从外部还款4,000美元,才能达到60%的LTV。
3. 追加抵押品会减少我的债务吗?
不会。追加抵押品只会增加支持债务的资产。利息和还款义务仍按协议继续执行。
4. 自动保护能保证我避免清算吗?
不能。其效果取决于产品条件、可用资产和操作是否成功执行。请确认功能仍处于启用状态,并在任何干预后检查仓位。
5. 我可以出售抵押品来偿还贷款吗?
有些产品允许这样操作,但出售抵押品会同时减少债务和抵押资产。因此,要达到相同的目标LTV,所需出售金额可能大于使用外部资金还款的金额。操作前请确认平台允许采用此方式。
资料来源
| 来源 | 查阅内容 |
|---|---|
| Coinbase贷款健康度 | LTV、因市场而异的阈值和保护功能限制 |
| Coinbase贷款还款 | 还款条款、利息差异和临时冻结 |
| Morpho清算文档 | 清算资格和抵押品回收 |
| Morpho抵押品与健康度 | 按市场分配抵押品 |
| Aave健康因子与清算 | 多资产健康度计算和清算风险 |
| Aave还款指南 | 授权、还款和确认步骤 |
| WEEX Convert | 兑换预览和产品使用入口 |
| WEEX Convert指南 | 报价查看、支持的限额和兑换记录 |
资料查阅日期:2026/10/27。计算中使用的所有贷款金额、阈值和压力情景均为假设。
本内容仅供参考,不构成任何金融、投资、法律或税务建议。文中提及的任何活动、奖励、线上活动或相关信息,不应被视为对购买、出售或交易任何加密资产的推荐、招揽或邀请。加密资产具有高波动性,存在价值损失风险。WEEX服务、产品及相关活动的可用性可能因地区而异。用户在参与前有责任确保符合当地适用法律法规。
猜你喜欢

谁在持有代币化股票?散户数量庞大,资产却高度集中

DeFi中的稳定币存款增长至240亿美元

五个 DeFi 项目进观察名单:从分级金库到链上永续订单簿

[专栏] 罗宾汉链,尽管 meme 币热潮已结束,但增长仍在继续

一周精选丨黄金周内跌破4000美元,a16z Crypto更名为a16z Frontier

Lido 介绍 Turbulence Controls 机制应对极端事件

5 天 12 亿美元交易量、TVL 仅 1100 万,Metric 为什么值得关注?

Robinhood股票代币接入Morpho借贷市场

DeFi 掘金指南:5 个值得关注的潜力项目

Ledger Wallet 推出加密借贷功能,支持 cbBTC、wBTC 抵押借入 USDC、USDT

Morpho P2P 订单功能支持任意借贷资产

Lido提议的退出方案将用借款人抵押品支付贷款人

五个 DeFi 项目进观察名单:从分级金库到链上永续订单簿

某机构被盗97.3万枚MORPHO,价值约230万美元
DefiLlama 与 Trueo 上线协议收入及漏洞概率市场

3周吸金8亿美元,八成资金却在“躺平”:OUSD的“巨头局”有多少真需求?

费用开关上线后,UNI 的估值溢价还撑得住吗?

比特币持有者在 Base 上借贷规模创历史新高

AI Agent链上花钱这件事,到底难在哪里?

Robinhood Chain Meme币交易热度下降,链上资金流向稳定币借贷

Lido 推出 Fallback Exits 机制支持出借方提取抵押品
加密钱包扩展至去中心化金融中心,应用内进行兑换和收益
从机构结算到开放生态:Canton 能否复刻 Robinhood Chain 的发展路径?

我们高估了稳定币发行的价值,却低估了本地化金融服务的力量

今天你必须知道的10条新闻:英国将保留被扣押的BTC,金融隐私与新AI...

Morpho 任命 Brian Foster 负责市场拓展

Ethena的USDe超过一半的支持资金用于借贷

a16z 重新思考 KYC:机构拥抱链上,不必困在传统 KYC 框架
对话Dragonfly合伙人Haseeb:Agents不需要Crypto,人类才需要!