
Anthropic تطلق اكتتابها العام: معجزة أعمال أم فقاعة تقييم؟

 فضّلنا على Google



الكاتب: Fu Sheng
تحدثنا سابقًا عن نقاط القوة والضعف لدى Anthropic، واستعرضنا ثلاثة أرقام قياسية حققتها الشركة.
في يوم الاثنين الماضي، ساد اضطراب كبير في مجتمع الذكاء الاصطناعي في وادي السيليكون، بعدما قدمت Anthropic سرًا طلب الاكتتاب العام، متقدمةً على OpenAI. ويتولى Morgan Stanley وGoldman Sachs دور المتعهدين الرئيسيين المشتركين، ومن المتوقع أن يكون موعد الإدراج في أقرب تقدير خلال أكتوبر من هذا العام.
بعد إتمام جولة التمويل من السلسلة H بقيمة $65B، بلغت قيمة الشركة $965B، ولم تعد تفصلها عن التريليون سوى خطوة واحدة.
وعندما تُدرج أسهمها فعليًا، سيكون بلوغ قيمة التريليون أمرًا حتميًا، بل وقد تصل إلى ما بين $1.5T و$2T. وإذا بلغت بالفعل $2T، فسوف تتجاوز SpaceX وتصبح الشركة الأعلى قيمةً عالميًا في مرحلة ما قبل الاكتتاب العام.
كانت إجابتي دائمًا واحدة: إذا فهمت ما يجري، فلن تظن أن هذه فقاعة.
هل هي فقاعة حقًا؟
منطق رائد الأعمال هذا بسيط جدًا: كيف يمكن أن تبلغ قيمة شركة تأسست قبل أربع أو خمس سنوات $1T؟ ألم تنفجر فقاعة الإنترنت في عام 2000 للسبب نفسه؟
قلت له: لا تتسرع في الاستنتاج. لقد تكرر وصف الأمور بأنها «فقاعة» كثيرًا، لكن لا أحد توقف جديًا عند سؤال: ما أوجه التشابه والاختلاف بين فقاعة عام 2000 وما يحدث اليوم؟ إذا رسمت الخطين وقارنتهما، فستتضح لك الإجابة.
التشابه مع التاريخ لا يعني تكراره
إذا قلنا إن انهيار ناسداك عام 2000 يعني بالضرورة وجود فقاعة في الذكاء الاصطناعي عام 2026، فعلينا تطوير طريقة التفكير هذه.
ما أوجه التشابه؟ إنها المشاعر. تظهر تقنية جديدة، وتتدفق رؤوس الأموال، وترتفع التقييمات، ويصرخ من هم خارج المجال بأنهم لا يفهمون؛ وهذا السيناريو النفسي يذكّرنا فعلًا بتلك السنوات.
لكن أوجه الاختلاف هي جوهر الحكم على وجود فقاعة. إذا نظرت إلى النصف الأول فقط واستنتجت منه، فذلك أشبه بمحاولة العثور على سيف سقط في الماء من قارب بعدما أبحر.
رواية القصص وإجراء الحسابات نشاطان مختلفان
على ماذا اعتمدت شركات الإنترنت في عام 2000 لتبرير تقييماتها؟ اسم نطاق، وعرض PPT، و«معدل أحلام السوق». لم تكن لديها إيرادات أو أرباح، ولا حتى عملاء يدفعون؛ وكان سعر السهم قائمًا بالكامل على القصص والخيال. آنذاك، ناقش المحللون «الحجم الذي قد تبلغه هذه الشركة مستقبلًا»، لكن ذلك «المستقبل» لم تكن تدعمه بيانات الإيرادات.
أما اليوم، فما تعتمد عليه Anthropic واضح.
وكما ناقشنا سابقًا، تُعد Anthropic حاليًا أسرع شركة خاصة نموًا وأعلاها قيمةً في تاريخ البشرية من حيث الإيرادات لكل موظف.
لنبدأ بنمو الإيرادات. بلغ معدل الإيرادات السنوية المتكررة (ARR) لديها $1B في مطلع عام 2025. ومن المتوقع أن يصل إلى $9B بحلول نهاية 2025. وبحلول مايو من هذا العام، بلغ $47B. وتُظهر الوثائق الداخلية أن هدف نهاية العام هو $100B؛ أي الانتقال من $1B إلى $100B في أقل من عامين. لم تحقق أي شركة أخرى في تاريخ الأعمال هذا المنحنى.
وفوق ذلك، لا يتعلق الأمر بحرق الأموال لإيهام الآخرين بوجود نمو؛ فمن المتوقع أن تحقق Anthropic إيرادات بقيمة $10.9B في الربع الثاني من هذا العام، وأن تسجل للمرة الأولى في تاريخها أرباحًا تشغيلية تبلغ نحو $560M، أي إنها تحقق الأرباح قبل إدراجها في السوق.
والآن، لننظر إلى الإيرادات لكل موظف. لدى Anthropic حاليًا نحو 3,000 موظف، ومع بلوغ إيراداتها السنوية المقدرة $47B، تتجاوز الإيرادات لكل موظف $10M.
يمكن لمبرمج يستخدم Claude Code إنجاز عمل يعادل ما ينجزه فريق كامل. كما أن منتج Claude Code، الذي أُطلق قبل أقل من عام، حقق إيرادات سنوية مقدرة بقيمة $2.5B، واستحوذ على %54 من سوق برمجة الذكاء الاصطناعي.
وأخيرًا، لننظر إلى منطق التقييم. يتمثل النشاط الرئيسي لـ Anthropic في بيع اشتراكات واجهات API للشركات. وإذا نظرت إليها بوصفها شركة SaaS تقليدية، فهناك معادلة كلاسيكية لتقييم شركات SaaS: نسبة السعر إلى المبيعات تساوي القيمة السوقية مقسومة على الإيرادات السنوية المقدرة، مضروبة في معامل. وتتميز إيرادات الاشتراكات من عملاء الشركات بالاستقرار الشديد؛ وما دامت نسبة التجديد أعلى من %95، يمنحها سوق رأس المال عمومًا معاملًا قدره 10x. وإذا حققت فعلًا $100B بحلول نهاية العام، فسيعني معامل 10x قيمة سوقية تبلغ $1T.
يمكنك القول إن نموذج التقييم هذا ليس منطقيًا جدًا في حد ذاته، لكن لا يمكنك القول إنه يفتقر إلى نموذج. ففي أثناء فقاعة الإنترنت، كان التسعير قائمًا بالكامل على الخيال؛ أما اليوم، فأرقام Anthropic واضحة أمامك. كما أن قائمة عملائها لافتة: 8 من أكبر 10 شركات ضمن قائمة Fortune تستخدم خدماتها، وتنفق أكثر من 1,000 من الشركات الكبرى أكثر من $1M سنويًا على Claude. وتضم القائمة Netflix وSpotify وKPMG وSalesforce.
خلال فقاعة الإنترنت، كان المحللون يسألون: «ما الحجم الذي قد تبلغه هذه الشركة مستقبلًا؟» أما اليوم، فيسألون Anthropic: «كم حققتم من الأرباح هذا الربع، وكم يمكنكم تحقيقه في الربع المقبل؟» وهذا هو الفرق الجوهري.
من الاقتصاد القائم على الكربون إلى الاقتصاد القائم على السيليكون
بعد مناقشة هذين السببين، ما زلت أشعر أن ذلك لا يكفي. فثمة اتجاه أكبر وأعمق وراء اكتتاب Anthropic العام: ينتقل الاقتصاد البشري من نموذج قائم على الكربون إلى نموذج قائم على السيليكون.
عقدت مؤخرًا اجتماعًا داخل الشركة واقترحت تغيير اسم قسم الموارد البشرية من HR إلى IR، أي الانتقال من «الموارد البشرية» (Human Resource) إلى «موارد الذكاء» (Intelligence Resource). لم يعد مستوى ذكاء الشركة وقدرتها التنافسية يعتمدان فقط على عدد موظفيها أو أصحاب العقول اللامعة فيها، بل أيضًا على مقدار قدرتها الحاسوبية، وعدد النماذج التي تملكها، وقدرتها على توظيف الذكاء الاصطناعي لتوسيع نطاق الأعمال المتكررة.
لم أبتكر هذا المفهوم؛ فقد أثبتت شركات وادي السيليكون صحة هذا المنطق بالفعل. وصرّح Bryan Catanzaro، نائب رئيس تطبيقات التعلم العميق في Nvidia، علنًا قبل شهرين بأن فريقه البحثي وصل إلى مرحلة «يتجاوز فيها الاستثمار في القدرة الحاسوبية الاستثمار في العمل البشري»، وأن تكلفة موارد الحوسبة أصبحت أعلى بكثير من رواتب الموظفين.
وأشار Sam Altman مؤخرًا أيضًا إلى ظاهرة مثيرة للاهتمام: استنفدت شركات كثيرة ميزانياتها المخصصة للذكاء الاصطناعي بالكامل في الربع الأول من هذا العام. وأدركت الشركات أن كل مبلغ تنفقه على قدرات النماذج والقدرة الحاسوبية يعزز مباشرةً القدرة التنافسية لمنتجاتها؛ فالكفاءة في التطوير، وسرعة الاستجابة للعملاء، وعمق تحليل البيانات، وهي جوانب كانت تعتمد سابقًا على الأيدي العاملة وحدها، أصبح من الممكن الآن توسيع نطاقها عبر الذكاء الاصطناعي.
ينتقل الاقتصاد البشري من الاعتماد على الكربون إلى نموذج ذي محركين، يدفعه كل من الكربون والسيليكون؛ وهذا هو التحول الحقيقي الكامن وراء اكتتاب Anthropic العام. فالأمر لا يقتصر على شركة تقرع جرس الإدراج؛ بل إنها مرساة سعرية لنموذج اقتصادي جديد.
سعر --
يُقدَّم هذا المحتوى لأغراض معلوماتية عامة فقط، ولا يُشكل مشورة مالية أو استثمارية أو قانونية أو ضريبية. ولا ينبغي اعتبار أي فعاليات أو مكافآت أو عروض ترويجية عبر الإنترنت أو أي معلومات ذات صلة واردة فيه توصيةً أو طلبًا أو دعوةً لشراء الأصول المشفرة أو بيعها أو تداولها أو إجراء أي معاملات أخرى عليها. تتميز الأصول المشفرة بتقلبات سعرية مرتفعة وقد تؤدي إلى خسائر. وقد يختلف مدى توفر خدمات WEEX ومنتجاتها والفعاليات المرتبطة بها حسب المنطقة. وتقع على عاتقك مسؤولية التأكد من أن مشاركتك تتوافق مع القوانين واللوائح المحلية المعمول بها.
قد يعجبك أيضاً

الميمكوين: 17 يومًا للوصول إلى القمة، وسنة واحدة لفقدان 95%!

ستارك نت تدرس الانفصال عن إيثريوم لتكون مقاومة للحوسبة الكمومية

بيتكوين مباشرة أو عبر ETP في حساب الأوراق المالية: ماذا تختار؟

رفض AMC لا يوقف تلقائيًا الرموز الأسهم الخاصة بـ AMC على Robinhood في الخارج

مايكروسوفت تكشف كيف استهدفت شبكة تصيد ممولة بـ USDT 75,000 منظمة

XRP لم يكرر نجاح Bitcoin و Ether للمستثمرين على المدى الطويل: لماذا تخلف الرمز عن السوق

فورتتيود تبيع 8.3 مليون دولار من زكاش المستعار لتمويل توسعها في التعدين

بنك أمريكا: لا يزال يتوقع رفع أسعار الفائدة في أكتوبر، وزيادة توقعات مؤشر التضخم "المفضل" لدى الاحتياطي الفيدرالي

دراسة تجد 188 مليار دولار في أموال عالية المخاطر مرتبطة بتبادلات العملات المشفرة

تقرير أمان Web3 لشهر سبتمبر: 48 حادثة أمان رئيسية، والأموال المسروقة تتجاوز 760 مليون دولار

إيرادات Papertrade تتجاوز Circle؟ في الواقع، إنها مجرد "آلة حصاد الانهيارات"

مخطط Pearl للقوة الحاسوبية: لا يتم القضاء على عمال المناجم غير المفيدين، بل يتم استبعادهم بشكل طبيعي من خلال القوانين الاقتصادية

احتيال مزدوج: المحتالون يعودون ليقولوا "سأساعدك في استرداد خسائرك"

Ripple تفتح أبواب وول ستريت أمام سوق Hyperliquid البالغ 59 مليار دولار
تطبيق قواعد MSCI الجديدة، دخول 14 شركة تشفير إلى قائمة التأثير المحتمل

G7، الذكاء الاصطناعي والعملات المستقرة: ثلاثة مجالات للعمل على العملات المستقرة تجاهلها وزراء المالية
ماذا تعني مواصفات تسلا رودستر الجديدة لأسهم تسلا (TSLA)؟
استكشف مواصفات تسلا رودستر الجديدة، ومبالغ الحجز، وخطة بدء الإنتاج في 2028، وما قد يعنيه الكشف عن السيارة لأسهم تسلا وأرباحها المستقبلية.
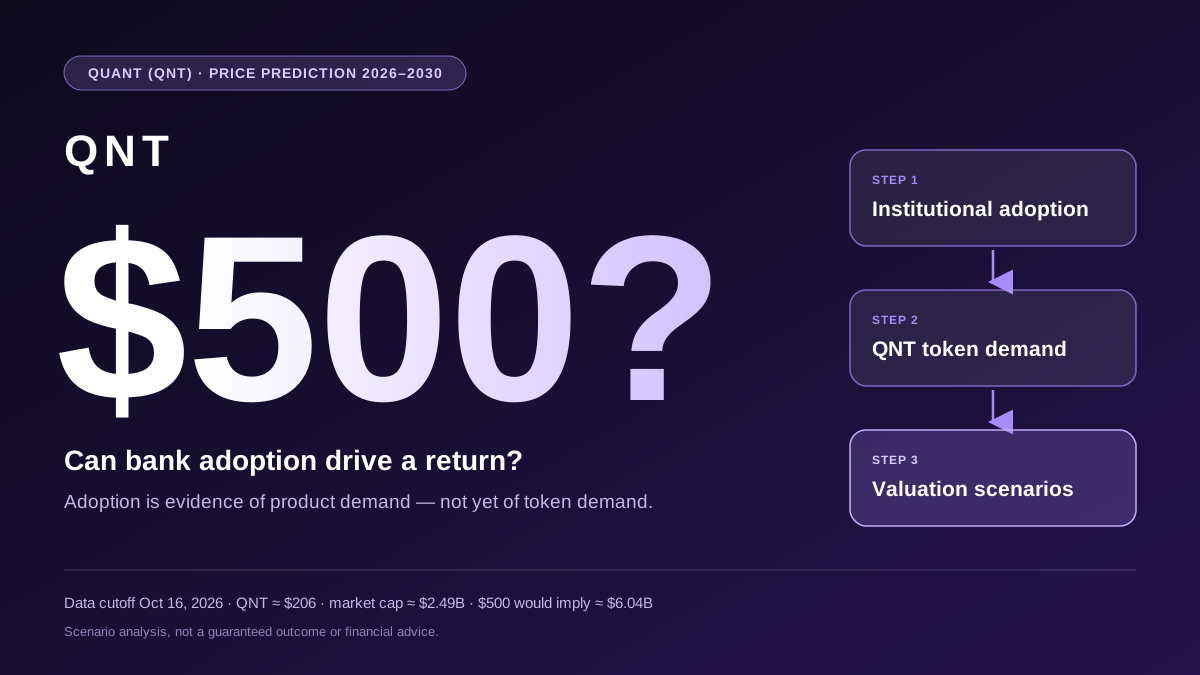
توقعات سعر Quant (QNT) للفترة 2026–2030: هل يمكن لتبني البنوك أن يدفعه للعودة إلى $500؟

سبوت تجمع 2 مليون دولار لتقديم قروض بفائدة 0% على سولانا

RWA الأسبوعية: مجموعة Ant Group وHSBC تختبر الدفع بالتوكنات؛ روبن هود تستكشف ETF المدارة بشكل نشط بالتوكنات
الرقائق والذكاء الاصطناعي وبيتكوين: قراءة شهية المخاطرة بين الأسواق بعد أسبوع متقلب

هل الرقم القياسي للبيتكوين أقرب مما تعتقد؟ هذه المؤشر يكشف كل شيء

حجم تداول مزيف بقيمة 600 مليون دولار يكشف أسطورة "آلة الحقيقة" في أسواق التنبؤ

الوجه الآخر للذكاء الاصطناعي: لماذا بدأت وول ستريت تفقد الثقة في الرقائق

آسيا تتعافى بعد تصفية شركات التكنولوجيا: ما الذي تغير في 24 ساعة
مراجعة WEEX TradFi الأسبوعية: عقود أشباه الموصلات تتراجع بينما ترتفع Apple وCoinbase
مراجعة WEEX TradFi الأسبوعية: عقود الرقائق تتراجع مقارنةً بـ SPY مع ارتفاع Apple وCoinbase. قارن العوائد ونشاط الشراء ومخاطر منتجات ETF ذات الرافعة المالية.
موسم العملات البديلة؟ لماذا تفوقت %63 على بيتكوين (BTC) بينما ظل وسيط العوائد على WEEX مستقراً
المراجعة الأسبوعية للعملات البديلة على WEEX: تفوقت %63 على بيتكوين، بينما ظل وسيط العوائد مستقراً. تعرّف على القوة النسبية وحدود قوائم المتصدرين وإشارات موسم العملات البديلة.
التوقعات الأسبوعية لبيتكوين (BTC): تراجع السعر مع تباين قراءات الشراء الفوري والآجل على WEEX
نظرة أسبوعية على بيتكوين استنادًا إلى بيانات WEEX: مقارنة الأسابيع المكتملة وغير المكتملة، وقراءات الشراء الفوري مقابل العقود الآجلة، وحدود ما يمكن استنتاجه عن مراكز المتداولين.
50 مليار دولار من البيتكوين تم احتجازها، هل يجب أن تعود عائدات الزيادة إلى الضحايا أم الحكومة البريطانية؟
مشروع يرغب في العيش 100 عام، سلم امتحان الفريق إلى المجتمع
الميمكوين: 17 يومًا للوصول إلى القمة، وسنة واحدة لفقدان 95%!
ستارك نت تدرس الانفصال عن إيثريوم لتكون مقاومة للحوسبة الكمومية
بيتكوين مباشرة أو عبر ETP في حساب الأوراق المالية: ماذا تختار؟
رفض AMC لا يوقف تلقائيًا الرموز الأسهم الخاصة بـ AMC على Robinhood في الخارج
مايكروسوفت تكشف كيف استهدفت شبكة تصيد ممولة بـ USDT 75,000 منظمة
XRP لم يكرر نجاح Bitcoin و Ether للمستثمرين على المدى الطويل: لماذا تخلف الرمز عن السوق


